
การวิเคราะห์หลายกรอบเวลา – จากบนลงล่าง Triple Screen และการใช้ใน Forex
H1 เกิดจุดต่ำที่สูงขึ้น ขณะที่การเคลื่อนเดียวกันบน D1 ยังเป็นการปรับฐานภายใน แนวโน้มขาลง การอ่านทั้งสองอาจถูกต้อง การวิเคราะห์หลายกรอบเวลาจัดบทบาทให้ชัด: บริบท เงื่อนไขของชุดการเทรด และเวลาตอบสนอง แต่กับดักใหญ่ที่สุดอยู่ในข้อมูลย้อนหลัง เมื่อราคาปิด H4 ที่จบแล้วถูกนำไปใส่ให้ชั่วโมงที่แท่งนั้นยังสร้างอยู่ บทความนี้แสดงวิธีผสานกรอบเวลาโดยไม่มองล่วงหน้า กำหนดขอบเขตแท่ง และบันทึก ชุดเงื่อนไขการเทรดที่นำไปดำเนินการได้.

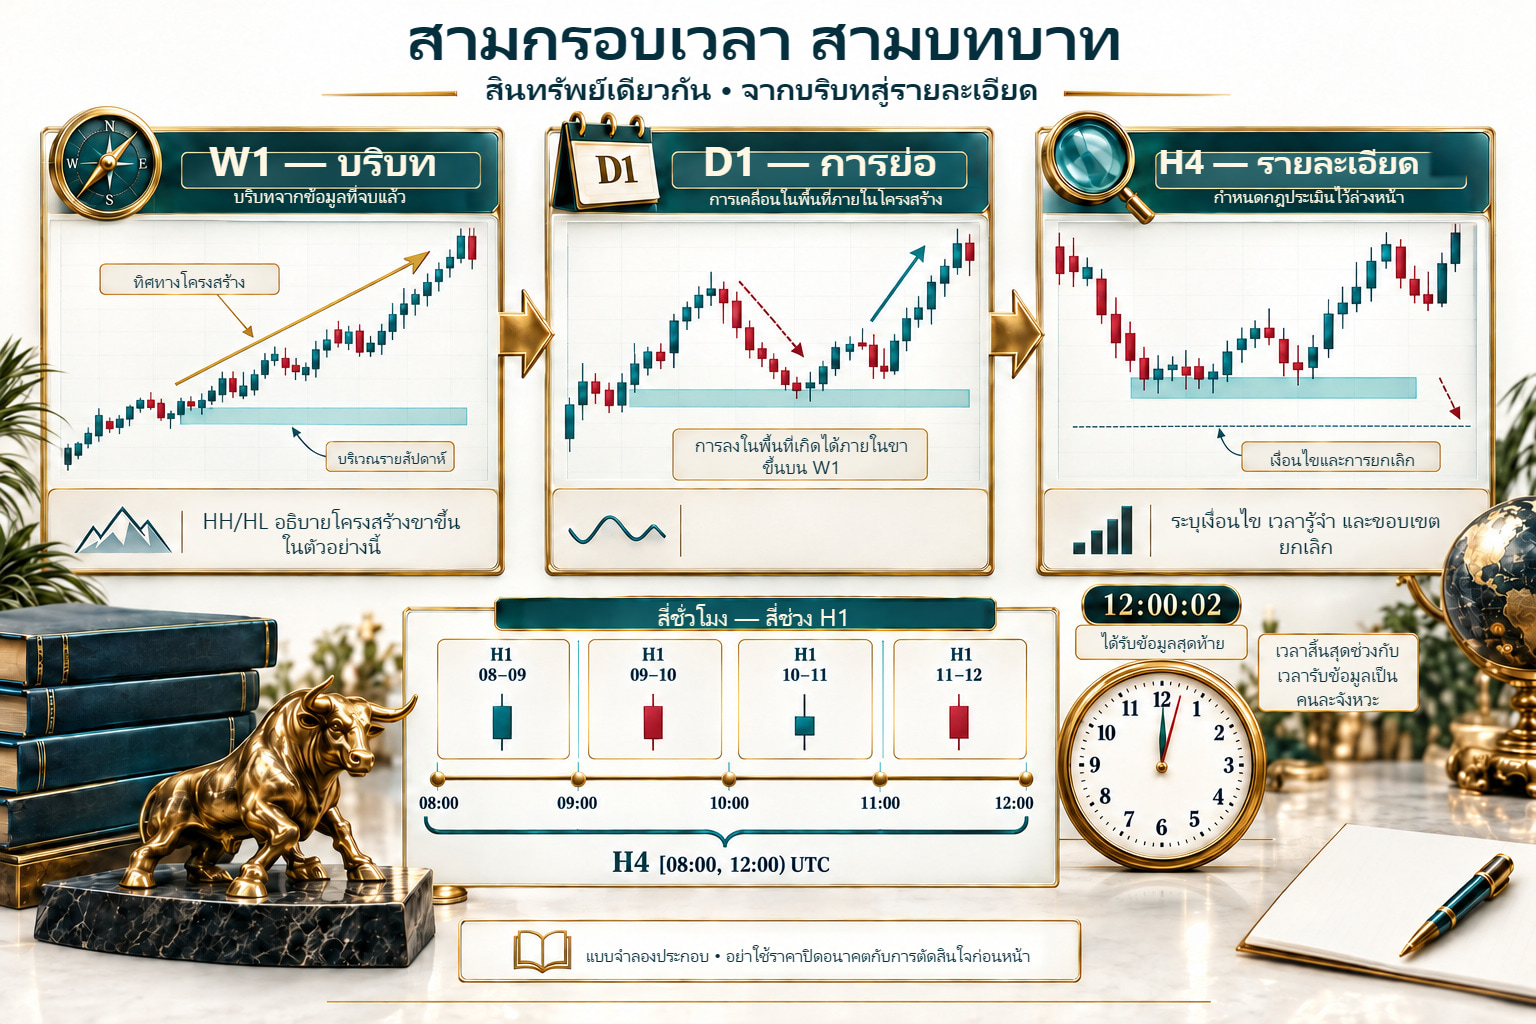
- อ่านตลาดจากภาพรวมไปสู่รายละเอียด (จากบนลงล่าง) กรอบเวลาสูง — HTF (W1, D1) — แสดงแนวโน้มและโครงสร้าง กรอบกลางแสดงชุดเงื่อนไข ส่วนกรอบต่ำ — LTF (H4, H1) — แสดงจังหวะเข้า ลำดับมีความสำคัญ ต้องเริ่มจากด้านบน
- การเลือกกรอบเวลาไม่ใช่การสุ่ม หลักคร่าว ๆ ที่ใช้กันบ่อยคือเว้นกรอบเวลาที่ติดกันประมาณ 4-6 เท่า หากใกล้เกินไป (เช่น H1 กับ H2) จะได้ข้อมูลแทบเหมือนกัน หากห่างเกินไป (เช่น MN กับ M15) จะเกิดสัญญาณขัดกันโดยไม่มีสะพานเชื่อมที่สมเหตุผล
- HTF เป็นตัวกรอง ไม่ใช่ผู้ทำนาย หาก W1 เป็นขาขึ้น แต่ LTF ยังลงอยู่ คุณไม่เปิด สถานะซื้อ เพียงเพราะกรอบสูงยังดูเป็นขาขึ้นตามนิยาม ต้องรอให้กรอบต่ำหยุดยืนยันการลง แล้วจึงเข้าตามทิศ HTF
- ความผิดพลาดหลักของมือใหม่คือวิเคราะห์จากล่างขึ้นบน เห็นชุดเงื่อนไขบน M15 แล้วค่อย “ตรวจ” H4 และ D1 ซึ่งมักเป็นการหาสิ่งยืนยันการตัดสินใจที่ทำไปแล้ว นั่นคือลำดับกลับด้าน และเป็นสาเหตุที่พบบ่อยของการพยายามรับมีดที่กำลังตก
1. ทำไมจึงวิเคราะห์หลายกรอบเวลาพร้อมกัน
กรอบเวลาเดียวเพียงพอสำหรับกลยุทธ์ที่ครบถ้วนได้ หากกฎนิยามไว้เช่นนั้น กรอบเพิ่มเติมช่วยขยายการสังเกต: ขาขึ้น H1 อาจไปถึงบริเวณแนวต้าน D1 นี่เป็นเหตุให้ตรวจระยะถึง บริเวณราคา และเงื่อนไขยกเลิก ไม่ใช่คำอธิบายว่าการออกด้วย stop loss ในอนาคตจะเกิดอย่างไร เช่นเดียวกัน EMA 20 ที่อยู่ใต้ราคา อธิบายชุดข้อมูลที่เลือก ไม่ได้พิสูจน์ว่าการเคลื่อนจะดำเนินต่อ
การวิเคราะห์จากบนลงล่างเป็นขั้นตอนจัดระเบียบการวิเคราะห์ที่ผู้เขียนอย่าง Elder และ Shannon อธิบายไว้ ความนิยมของการวิเคราะห์ทางเทคนิคไม่ควรถูกถือเป็นหลักฐานประสิทธิผลของขั้นตอนเฉพาะนี้ ในขั้นตอนต่อไป เราบันทึกว่าข้อมูลใดพร้อมใช้ และเงื่อนไขใดอนุญาตให้ขยับจากบริบทไปสู่ชุดเงื่อนไข
ในรูปแบบนี้ กรอบเวลาเพิ่มเติมมีสามบทบาท:
- บริบททิศทาง ชุดเงื่อนไข H4 สอดคล้องกับแนวโน้ม D1 และ W1 หรือไม่? หากใช่ คุณมีตัวกรองบริบท — ไม่ใช่ความได้เปรียบทางสถิติที่พิสูจน์แล้ว แต่อย่างน้อยไม่ได้เทรดสวนโครงสร้างหลักของกรอบสูงโดยตรง หากเทรดสวน HTF ก็เท่ากับเข้าสวนบริบทตลาดที่สูงกว่า จึงมีพื้นที่ให้ผิดพลาดน้อยและต้องบริหารความเสี่ยงเข้มงวดขึ้น
- ลำดับชั้นของระดับราคา แนวรับจาก D1 ครอบคลุมประวัติยาวกว่าแนวรับ H1 และในการใช้งานมักถือว่าสำคัญกว่า นี่คือหลักคร่าว ๆ ที่มีประโยชน์ ไม่ใช่กฎของตลาด การตีความที่นิยมกล่าวว่าผู้ร่วมตลาดกว้างกว่าติดตามระดับจากกรอบสูง และการกระจุกของคำสั่งที่คาดเดาได้ส่งผลต่อพฤติกรรมราคา แต่เราไม่เห็นสมุดคำสั่งของตลาด spot จึงควรถือเป็นสมมติฐานเพื่อจัดระเบียบ ไม่ใช่ข้อเท็จจริงที่วัดแล้ว
- เข้าได้ละเอียดขึ้นและ SL เล็กลง — พร้อมข้อควรระวัง คุณเห็นโอกาสบน D1 แต่เข้าบน H4 หรือ H1 ผลคือ stop loss ใต้โครงสร้าง H4 ในพื้นที่ แทนใต้รูปแบบ D1 ซึ่งอาจต่างกันระหว่าง 30 กับ 80 pip (ค่าประกอบตัวอย่าง) แต่ “จุดเข้าที่ละเอียดกว่า” บน LTF บางครั้งเป็นภาพลวง: ในช่วงสเปรดกว้าง (โรลโอเวอร์ การประกาศสำคัญสูงสุดที่เรียกว่า tier 1 และช่วงเอเชียสภาพคล่องบาง) ความเสี่ยงที่วางไว้ 8 pip อาจกลายเป็น 14-18 เมื่อคำสั่งถูกดำเนินการจริง SL ที่เล็กกว่าบนกราฟไม่ได้เท่ากับขาดทุนในบัญชีน้อยกว่า

2. หลักจากบนลงล่าง — เริ่มจากกรอบเวลาสูง
จากบนลงล่างหมายถึงเริ่มด้วยกรอบสูงที่สุดที่เลือกในแผน แล้วไล่ลง การรวมแท่งซ่อนการเคลื่อนบางช่วงภายในแท่ง จึงดูสงบกว่า แต่ไม่ได้ลบการเคลื่อนเหล่านั้นออกจากตลาดหรือความเสี่ยงสถานะ แนวโน้ม D1 และ H1 เป็นผลของกฎที่ใช้กับการรวมแท่งสองแบบ ไม่ใช่ลำดับชั้นของคำพยากรณ์ที่จริงมากหรือน้อยกว่า
ในการใช้งานทำดังนี้:
- W1 (หรือ MN): หาแนวโน้มหลักและ บริเวณ S/R สำคัญ ที่นี่ไม่ได้หาชุดเข้าเทรด แต่หาทิศทาง EUR/USD เป็นขาขึ้นตั้งแต่มีนาคมหรือไม่? นั่นคือเข็มทิศสำหรับสัปดาห์ต่อ ๆ ไป
- D1: หาโครงสร้างภายในแนวโน้มนั้น ตลาดอยู่ในคลื่นส่งหรือปรับฐาน? ราคากำลังเข้าใกล้แนวรับ (โอกาสซื้อ) หรือแนวต้าน (โอกาสขาย แต่สวน W1 จึงต้องระวัง)? นี่คือจุดระบุโอกาสเทรดที่อาจเกิดขึ้น
- H4 (หรือ H1): หาจุดเข้าที่ละเอียด รูปแบบแท่งเทียน ที่แนวรับ? พินบาร์ ที่ระดับ D1? หรือ ไดเวอร์เจนซ์ RSI ในบริเวณฟีโบนัชชี? นี่คือจุดตัดสินใจเข้า
การแบ่ง “HTF — ทิศทาง, LTF — ตัวกระตุ้น” เป็นข้อตกลงของบทนี้ บันทึกเงื่อนไข ไม่ใช่ป้ายอย่างเดียว เช่น ราคาปิด H4 ล่าสุดที่พร้อมใช้อยู่เหนือ 1.1000 และ H1 ปิดเหนือบริเวณที่กำหนดไว้ก่อน ดับเบิลบอตทอมและ RSI ที่ขึ้นอาจเสริมคำอธิบาย แต่ไม่ใช่การยืนยันอิสระโดยอัตโนมัติ
แนวทางกลับกัน — จากล่างขึ้นบน — น่าดึงดูดเพราะกรอบต่ำมีชุดเงื่อนไขบ่อยกว่า ปัญหาคือไม่มีตัวกรองคุณภาพ ไส้ยาวของพินบาร์ H4 ใต้แนวรับ D1 ไม่จำเป็นต้องหมายถึงกลับตัว อาจเป็นการทะลุชั่วคราวแล้วราคากลับเข้ากรอบ หรือเริ่มลงต่อ รูปแท่งอย่างเดียวไม่ตัดสินเจตนาผู้ร่วมตลาด บริบท HTF ไม่ลบความกำกวมนั้น แต่อย่างน้อยช่วยประเมินว่ารูปแบบเกิดตรงไหนในโครงสร้างกรอบสูง

กับดักแท่งที่ยังไม่ปิด – แท่งใด “พร้อม” แล้ว
ก่อนลงจากกรอบสูง ต้องตกลงให้ชัดอย่างหนึ่ง: แท่งใดปิดแล้ว แท่งกรอบสูงใช้เวลาสร้างหลายชั่วโมง (H4) หรือทั้งวัน (D1) ตลอดช่วงนั้นทุกสิ่งที่อ่านได้ยังเป็นค่าชั่วคราว รูปแบบแท่ง ค่าออสซิลเลเตอร์ การ “ทะลุ” ระดับ อาจมีตอนบ่ายสองแล้วหายเมื่อปิด การตัดสินใจกลางแท่งอาศัยข้อมูลที่อาจไม่เหลืออยู่ตอนจบ

หากเงื่อนไขต้องใช้ราคาปิด ให้อ่านแท่งล่าสุดที่ ครบถ้วนและได้รับแล้ว ในการอ้างดัชนี MT ทั่วไป ตำแหน่ง 0 คือแท่งปัจจุบัน และ 1 คือแท่งก่อนหน้า แต่ข้อมูลขาด การหยุดช่วงซื้อขาย และฟีดล่าช้า ทำให้ต้องตรวจเวลา MetaQuotes อธิบายว่าดัชนี 0 เป็นช่วงปัจจุบัน ส่วน OANDA ให้ธงความครบถ้วนแยกต่างหาก RSI จาก D1 ที่ยังเปิดอาจเปลี่ยนตามกฎ การใช้ค่าสุดท้ายก่อนวันจบเป็นการมองล่วงหน้าที่ไม่ถูกต้อง ส่วนอัลกอริทึมวาดประวัติใหม่กับการแก้ข้อมูลเป็นอีกเหตุการณ์หนึ่ง บทความ 5.12 อธิบายการบันทึกการเปลี่ยนแปลงดังกล่าว
การจับคู่เวลา – เวลาเซิร์ฟเวอร์และขอบเขตแท่ง
ขอบเขตแท่งกำหนดโดยปฏิทินและการตั้งค่าของแหล่งข้อมูล ได้แก่ เขตเวลา จุดเริ่มวัน และรอบซื้อขาย ตราประทับเวลามักบอก จุดเริ่ม ของช่วง ไม่ได้หมายความว่าทราบราคาปิดแล้วในเวลานั้น OANDA อนุญาตให้ตั้งเวลาจัดแนววัน ค่าเริ่มต้นคือ 17:00 America/New_York และส่งตราประทับเวลา UTC กลับมา ตรวจการตั้งค่าผู้ให้บริการ แทนการอนุมานจากป้าย “GMT+2/+3” อย่างเดียว
| เวลาเซิร์ฟเวอร์ | ราคาปิดแท่ง D1 (ตัวอย่างเขตเวลาโปแลนด์) | ขอบเขต H4 (ตัวอย่างเขตเวลาโปแลนด์) | ผลที่ตามมา |
|---|---|---|---|
| วันที่สิ้นสุด 17:00 America/New_York | 23:00 ในวอร์ซอเมื่อช่วง DST ตรงกัน; 22:00 ระหว่างช่วงเปลี่ยนที่ไม่ตรงกัน | ขึ้นกับการจัดแนว; สำหรับตารางทุก 4 ชั่วโมงจากจุดสิ้นวัน: 23, 03, 07, 11, 15, 19 เมื่อช่วง DST ตรงกัน | โดยทั่วไปได้ห้าแท่งรายวันตามการจัดสัปดาห์แบบนี้; ตรวจปฏิทินและข้อมูลขาด |
| วัน [00:00, 24:00) UTC | 01:00 CET / 02:00 CEST ในวอร์ซอ | สำหรับตารางเริ่ม 00:00 UTC: 01, 05, 09, 13, 17, 21 ในฤดูหนาว; ช้ากว่านี้หนึ่งชั่วโมงในฤดูร้อน | ช่วงวันอาทิตย์ที่เปิดอาจสร้างแท่งสั้น หากผู้ให้บริการเผยแพร่ |
ไม่ใช่ตราประทับเวลา แต่เป็นเวลาสิ้นสุดและเวลาพร้อมใช้
แบบจำลองใช้ H1 และ H4 ที่จัดแนวกับ 00:00 UTC และราคา bid EUR/USD วันที่ 2 ตุลาคม 2026 ข้อมูลเหล่านี้สร้างขึ้นเพื่อตรวจการจับคู่ ไม่ใช่บันทึกตลาด ช่วงเวลาเป็นแบบครึ่งเปิด [start, end): ราคาเสนอที่ตรงเวลาสิ้นสุดพอดีอยู่ในช่วงถัดไป
| H1 | O | H | L | C |
|---|---|---|---|---|
| 08–09 | 1.1000 | 1.1020 | 1.0990 | 1.1010 |
| 09–10 | 1.1010 | 1.1030 | 1.1000 | 1.1020 |
| 10–11 | 1.1020 | 1.1040 | 1.1010 | 1.1030 |
| 11–12 | 1.1030 | 1.1035 | 1.1000 | 1.1005 |
| H4 ที่ครบถ้วน | 1.1000 | 1.1040 | 1.0990 | 1.1005 |
O มาจาก H1 แรก H คือค่าสูงสุด L คือค่าต่ำสุด และ C คือราคาปิดสุดท้าย ณ 10:00 มี H1 ครบเพียงสองแท่ง H4 บางส่วนมี H = 1.1030 และ C = 1.1020 ส่วน C สุดท้าย = 1.1005 ยังไม่พร้อมใช้ เวลา 12:00:02 เราได้รับ H4 ครบถ้วน จึงค่อยเปลี่ยนเงื่อนไข H4 C > 1.1000 มาใช้แท่งนี้ได้
H4 ถัดไป [12:00, 16:00) มี C สุดท้าย = 1.0990 ได้รับเวลา 16:00:02 ณ เวลาตัดสินใจ 16:00:00 H4 ครบถ้วนล่าสุดที่พร้อมใช้ยังเป็น [08:00, 12:00) เวลา 16:00:03 ตัวกรองจึงเปลี่ยนเป็นค่าขาลงใหม่ได้ กฎเลือกคือ: เวลาสิ้นสุดล่าสุด ≤ เวลาตัดสินใจ, complete = true และ available_at ≤ เวลาตัดสินใจ ระเบียนที่ขาดไม่อนุญาตให้นำราคาปิดในอนาคตมาเติมช่องว่าง
เราไม่คัดลอก H4 สุดท้าย [12:00, 16:00) ไปให้ H1 ทั้งสี่แท่งตั้งแต่ 12:00 บันทึกการตัดสินใจหลัง 13, 14 และ 15 ยังคง H4 ล่าสุดที่พร้อมใช้ในเวลานั้น ดาวน์โหลด CSV แบบจำลอง และ การคำนวณ JSON.
ทะเบียนการตัดสินใจไม่เขียนบริบทก่อนหน้าทับ
รูปแบบนี้ดึง H1 และ H4 เป็นระเบียนแยกจากผู้ให้บริการ ณ 12:00:01 อาจมี H1 ครบแล้วแต่ยังไม่ได้รับ H4 กฎที่ใช้ H4 ระเบียนนั้นต้องรอ หากระบบรวม H4 เองจาก H1 ครบถ้วนสี่แท่งที่พร้อมใช้ อาจกำหนดเวลาพร้อมใช้ของตนหลังได้รับส่วนประกอบสุดท้ายและคำนวณเสร็จ แต่นั่นต้องเป็นวิธีสร้างข้อมูลที่บันทึกไว้ก่อน ไม่ใช่ข้อยกเว้นที่เพิ่มหลังตรวจการเคลื่อน
| การตัดสินใจ UTC | ช่วงเวลาของ H4 ที่ใช้ | C | C > 1.1000 |
|---|---|---|---|
| 12:00:01 | [04:00, 08:00) | 1.0980 | ไม่ |
| 12:00:03 | [08:00, 12:00) | 1.1005 | ใช่ |
| 16:00:01 | [08:00, 12:00) | 1.1005 | ใช่ |
| 16:00:03 | [12:00, 16:00) | 1.0990 | ไม่ |
ระเบียนก่อนหน้า [04:00, 08:00) ได้รับเวลา 08:00:02 ในแบบจำลอง รายการบันทึกสี่รายการอาจเกี่ยวกับสัญลักษณ์เดียวกัน แต่มีตัวกรองพร้อมใช้ต่างกัน บันทึกจุดเริ่มและสิ้นสุด H4 ที่ใช้ received_at ฝั่งราคา เวอร์ชัน และเวลาตัดสินใจแยกกัน การเก็บแค่ “H4 ขาขึ้น” ทำให้ตรวจภายหลังไม่ได้ว่าค่าที่อ่านมีพร้อมใช้ตามเหตุและผลแล้วหรือไม่
เราไม่ต้องคำนวณตัวชี้วัดใหม่ทุกนาทีเพื่อทำซ้ำการจับคู่นี้ ตารางระเบียนที่มีเวอร์ชันและกฎเลือกเวลาสิ้นสุดล่าสุดที่พร้อมใช้ก็พอ ช่วงที่ไม่ทราบหรือไม่ครบต้องคงป้ายไว้ ไม่เติมด้วยระเบียนถัดไปจากอนาคต หากกฎยอมให้ใช้ข้อมูลเก่าได้จำนวนช่วงหนึ่ง ต้องบันทึกขีดจำกัดอายุก่อนทดสอบด้วย ดาวน์โหลด CSV การตัดสินใจสี่ครั้ง เพื่อเทียบกับแพลตฟอร์ม
ขอบเขตวันปิดนิวยอร์กตามวันที่ระบุ
ในเขต IANA America/New_York เวลา 17:00 ให้เวลาสิ้นสุดช่วงดังต่อไปนี้ วอร์ซอคือ Europe/Warsaw นี่เป็นการแปลงนาฬิกา ไม่ใช่ตารางโบรกเกอร์
| วันที่ | UTC | วอร์ซอ |
|---|---|---|
| 15 มกราคม | 22:00 | 23:00 CET |
| 13 มีนาคม | 21:00 | 22:00 CET |
| 30 มีนาคม | 21:00 | 23:00 CEST |
| 30 ตุลาคม | 21:00 | 22:00 CET |
| 2 พฤศจิกายน | 22:00 | 23:00 CET |
ระหว่างปลายช่วง 17:00 ท้องถิ่นที่ต่อกันในช่วงเปลี่ยนเวลาออมแสงสหรัฐฯ อาจมี 23 หรือ 25 ชั่วโมง นี่เป็นคุณสมบัติปฏิทิน ไม่ได้อ้างว่าโบรกเกอร์เผยแพร่แท่งเช่นนี้ระหว่างสุดสัปดาห์ที่ปิด ดังนั้นการจับคู่ด้วยการหารเวลา UTC ด้วย 86,400 วินาทีอย่างเดียวจึงสร้างขอบเขตวันท้องถิ่นได้ไม่ครบ เก็บเขต IANA และเวลาสิ้นสุดจริงของแต่ละระเบียน
3. ระบบ Triple Screen ของ Elder
Triple Screen เป็นแนวคิดเดิมของ Elder ที่รู้จักจาก Trading for a Living (1993) ผสานตัวกรองแนวโน้ม การปรับฐาน และกฎเข้า ไม่ได้หมายถึงการจัดกราฟสามชุดแบบใดก็ได้ คู่มือเครื่องมือจากบริษัทของผู้เขียน ระบุชัดว่าผู้ช่วยของเขาไม่ใช่ระบบครบถ้วน ต้องมีแผนการเทรดแยก ด้านล่างเราแยกข้อตกลงที่อธิบายไว้ออกจากรูปแบบของหลักสูตร
หน้าจอ 1 — ตัวกรองทิศทาง
ในรูปแบบที่คู่มือ Elder อธิบาย ตัวกรองใช้ทิศทางการเปลี่ยนแปลงของ MACD Histogram รายสัปดาห์ แท่งล่าสุดสูงขึ้นอนุญาตให้ซื้อ ต่ำลงอนุญาตให้ขาย แท่งเท่ากันไม่ผ่านทั้งสองเงื่อนไข นี่คือทิศของตัวกรอง ไม่ใช่หลักฐานว่าตลาดมีแนวโน้มในเชิงวัตถุวิสัย ในฉบับใช้แท่งปิดของเรา ทั้งสองแท่งต้องมาจากสัปดาห์ที่จบแล้วและพร้อมใช้ ณ เวลาประเมิน
ความชันของ EMA 26 บน W1 หรือลำดับสวิงที่ยืนยันแล้วใช้เป็นตัวกรองแบบอื่นได้ การแทนเครื่องมือเปลี่ยนกฎและผลลัพธ์ ไม่ได้พิสูจน์ว่าเทียบเท่า MACD เราไม่นำคาบ EMA ของ D1 คูณห้าแล้วเรียกผลนั้นว่า EMA รายสัปดาห์ที่ตรงกันพอดี
หน้าจอ 2 — มองหาการปรับฐาน
หน้าจอกลางมองหาการเคลื่อนสวนตัวกรอง คู่มือ Elder อธิบายเครื่องมือ เช่น Force Index รายวันคาบ 2 ในทิศเดียวกับ MACD histogram รายสัปดาห์ รูปแบบที่ใช้ Stochastic หรือ RSI ต้องมีเกณฑ์และกฎแยก ภาวะขายมากเกินเพียงอย่างเดียวไม่ได้จบการลง ใน FX ต้องระบุเพิ่มว่า Force Index ใช้ปริมาณใด เพราะ tick volume ของฟีดไม่ใช่ปริมาณทั้งตลาด spot
ตัวกรองแนวโน้มกับการเคลื่อนสวนไม่ได้ขัดกันเมื่อแผนนิยามการปรับฐานเช่นนั้น แต่ยังต้องมีเงื่อนไขจบการรอ การยกเลิก และกฎ execution หากไม่มี รายการสิ่งที่ควรติดตามก็ไม่ใช่ระบบ
หน้าจอ 3 – จังหวะเข้า
หน้าจอที่สามกำหนดการตอบสนองต่อชุดเงื่อนไข เราไม่อ้างว่าการจัด H4/H1 แบบสากลเป็นของ Elder เพราะ “หน้าจอ” คือบทบาท ไม่จำเป็นต้องเป็นอีกกราฟ ข้อตกลงเข้าแบบ stop ในอดีตและรูปแบบที่พัฒนาต่อมาต้องนิยามระดับ การปรับ และการยกเลิกอย่างแม่นยำ ในรูปแบบหลักสูตร ตัวกระตุ้นอาจเป็น H4 ปิดเหนือระดับที่บันทึก และส่งคำสั่งหลังได้รับแท่งแล้วเท่านั้น Buy stop เป็นอีกกฎหนึ่ง ผู้ให้บริการที่กระตุ้นด้วย ask ไม่จำเป็นต้องให้ bid ที่เห็นบนกราฟข้ามระดับนั้น บทความ 5.6 อธิบายตัวอย่างและระยะเผื่ออย่างละเอียด
ปัจจุบันหน้าจอนี้มักต่างไป ในรูปแบบใช้งานจริง trailing stop แบบกลไกถูกแทนด้วย พฤติกรรมราคา โดยมองหารูปแบบกลับตัว (แท่งกลืน พินบาร์ ดาวรุ่ง) ในบริเวณที่หน้าจอ 2 ระบุ เทคนิคเปลี่ยน แต่หลักไม่เปลี่ยน: กรอบสูงให้ทิศ กรอบกลางระบุบริเวณ กรอบต่ำให้ตัวกระตุ้นเข้า
จำนวนกราฟเป็นทางเลือกเชิงกระบวนการ อาจเพิ่ม MN เป็นกรอบที่สี่สำหรับบริเวณหลายเดือน แต่ต้องบันทึกว่าเปลี่ยนการตัดสินใจอย่างไร เราไม่ได้ให้ผลศึกษาว่าสามหน้าจอเหมาะที่สุดสำหรับเทรดเดอร์รายย่อยส่วนใหญ่

4. เลือกกรอบเวลา – สามกรอบ ไม่ใช่สูตรคณิตศาสตร์
ความสัมพันธ์ประมาณ 5:1 เป็นข้อตกลงจัดระยะเวลา คู่มือ Elder ใช้ค่าเริ่มต้น เช่น ตัวคูณ 5 สำหรับ D1/W1 และ 6 สำหรับ 10/60 นาที W1 อาจรวมแท่งซื้อขายรายวันห้าแท่ง แต่สัปดาห์ปฏิทินมีเจ็ดวัน ส่วน D1/H4 ตามขนาดปกติมีหกบล็อกสี่ชั่วโมง วันหยุด วันอาทิตย์สั้น และการจัดแนวเขตเวลาเปลี่ยนจำนวนระเบียนจริง ตัวคูณไม่อาจแทนการรวมตามเวลา
ตัวอย่างชุดที่ใช้ทำงาน:
| กรอบสูง (แนวโน้ม) | กรอบหลัก (ชุดเงื่อนไข) | กรอบต่ำ (เข้า) | รูปแบบการเทรด | ความผิดพลาดทั่วไป |
|---|---|---|---|---|
| MN | W1 | D1 | ถือสถานะระยะยาว (สัปดาห์–เดือน) | ข้าม W1 แล้วเทรดจาก MN อย่างเดียว — สัญญาณช้าเกินไป |
| W1 | D1 | H4 | สวิงเทรด (วัน–สัปดาห์) | เข้าก่อน D1 ปิด “เพราะ H4 มีชุดเงื่อนไขแล้ว” |
| D1 | H4 | H1 | สวิงระยะสั้น / เดย์เทรด | ถือข้ามสุดสัปดาห์โดยไม่ลดล็อต |
| H4 | H1 | M15 | เดย์เทรด | มองข้ามช่วงซื้อขาย — M15 ในเอเชียกับ M15 ช่วงตลาดทับซ้อนเป็นคนละโลก |
| H1 | M15 | M5 | สแคลปิง (พร้อมข้อควรระวัง) | ไม่คิดสเปรดเป็นเปอร์เซ็นต์ของการเคลื่อน |
สองหรือสามกรอบเพียงพอให้เห็นการแบ่งบทบาท แต่จำนวนไม่ได้กำหนดคุณภาพการตัดสินใจ บันทึกว่าทุกกรอบเพิ่มอะไร และค่าที่อ่านเปลี่ยนเมื่อใด หากกราฟที่เพิ่มไม่เคยกระทบกฎ ก็เป็นเพียงอีกมุมมองของข้อมูลเดียวกัน
5. ชุดกรอบเวลาที่ใช้จริงใน Forex
W1 / D1 / H4 – สวิงเทรด
W1/D1/H4 เป็นตัวอย่างการแบ่งเป็นบริบทรายสัปดาห์ ชุดเงื่อนไขรายวัน และตัวกระตุ้นสี่ชั่วโมง กำหนดบริเวณ รูปแบบ และไดเวอร์เจนซ์ก่อนประเมิน เราไม่สมมติว่าการจัดกรอบนี้อย่างเดียวเพิ่มผลการเทรดเมื่อเทียบกับ D1
แบบจำลอง ไม่ใช่การสร้างราคาปี 2023 ย้อนหลัง ก่อนสัญญาณ H1 ได้กำหนดบริเวณ W1 [1.1270; 1.1280] ไว้แล้ว ราคา mid เข้าสมมติ 1.1260 ห่างขอบล่าง 10 pip จุดยกเลิก 1.1220 ห่าง 40 pip อัตราส่วนถึงขอบเขตนั้นคือ 10/40 = 0.25 ก่อนต้นทุน ขัดชัดกับกฎที่ต้องการอย่างน้อย 1:2 ถึงบริเวณใกล้ที่สุด โดยไม่ต้องอ้างว่าแนวต้านจะหยุดราคาได้หรือไม่ การเคลื่อนอีกช่วงภายหลังจาก 1.1275 ถึง 1.0450 ยาว 825 pip ไม่ใช่ผลของสถานะนี้ และไม่ใช่หลักฐานว่าบริเวณนั้นเป็นคำพยากรณ์แม่นยำตั้งแต่ก่อนหน้า
หลังดูประวัติถัดมาแล้ว การย้ายบริเวณไปยังจุดสูงจริงทำได้ง่าย บันทึกจึงต้องมีขอบเขต เวลานิยาม สวิงที่ยืนยันแล้วในตอนนั้น และกฎค่าคลาดเคลื่อน การทบทวนห้ามใช้จุดสุดขั้วที่เพิ่งยืนยันภายหลัง ป้าย “W1” อย่างเดียวไม่ลบอคติจากการมองย้อนหลัง
ที่นี่ตรวจประโยชน์ของบริบทได้ว่า ชุดที่พิจารณาผ่านอัตราส่วนระยะถึงบริเวณที่บันทึกหรือไม่ ส่วนประสิทธิผลของบริเวณในฐานะคำพยากรณ์ต้องใช้ชุดที่พิจารณาทั้งหมด
การทบทวนวันละสองหรือสามครั้งครอบคลุมแค่ราคาปิด H4 บางช่วง หนึ่งวันเต็มตามขนาดปกติมีหกช่วงเช่นนี้ หากกฎประเมินทุกช่วง ต้องมีบันทึกหรือแจ้งเตือนสำหรับแต่ละช่วงที่จบ การตรวจเองเช้าและเย็นไม่ควรถูกเสนอว่าเป็นการสแกนครบทั้งหมด
D1 / H4 / H1 – สวิงเชิงรุกและเดย์เทรด
ใน D1/H4/H1 บริบทอัปเดตช้ากว่าตัวกระตุ้น ระยะถือสถานะขึ้นกับกฎออก ไม่ใช่ป้ายกรอบเวลาอย่างเดียว ไม่มีฐานให้สัญญาว่าชุดนี้ให้โอกาสมีคุณค่ามากกว่า หรือสถานะจะกินเวลา 1–5 วันเสมอ
ผลของช่วงซื้อขายบน LTF บันทึกวันที่ คู่เงิน และเวลา UTC ควบคู่เวลาท้องถิ่น การเปลี่ยน DST ทำให้ช่วงกิจกรรมลอนดอนและนิวยอร์กตามธรรมเนียมไม่ตรงชั่วโมงวอร์ซอเดิมเสมอ ตรวจสเปรดและลักษณะ execution จากบันทึกของตน ไม่ได้อนุมานจากรูปแท่ง คำอธิบาย “liquidity sweep” ที่นิยมไม่ได้กลายเป็นการวัดกระแสคำสั่ง บทความ 4.2 และ บทความ 4.3 อธิบายขอบเขตช่วงซื้อขายและการกระจุกของกิจกรรม
H4 / H1 / M15 – เดย์เทรด
สำหรับผู้ปิดสถานะภายในวันซื้อขายเดียว H4 ให้บริบทว่าแนวโน้มและระดับสำคัญอยู่ที่ใด H1 ให้โครงสร้างและทิศทาง ส่วน M15 ให้จุดเข้าละเอียดและการจัดการการเทรด
รูปแบบเหมือนกันสองรูปอาจมีต้นทุนต่างกันภายใต้สเปรดและราคา execution ต่างกัน หากไม่มีข้อมูล เราไม่อ้างว่ามีการแจกแจงผลลัพธ์สามแบบที่ระบุไว้ กำกับประกาศและโรลโอเวอร์แยกกันตามเวลาของแหล่งข้อมูล: 17:00 นิวยอร์กตามปกติคือ 23:00 วอร์ซอเมื่อช่วง DST ตรงกัน และ 22:00 ในช่วงเปลี่ยนที่ไม่ตรงกัน
H1 / M15 / M5 – สแคลปิง
กรอบต่ำไม่ได้รับประกันว่าอัตราสัญญาณต่อสัญญาณรบกวนแย่กว่า แต่การเคลื่อนที่วางไว้สั้นทำให้ต้นทุนมีน้ำหนักสัมพัทธ์มากขึ้น ในแบบจำลองสมมติของ execution สองครั้งเทียบกับ mid ใช้สเปรดคงที่ 1 pip และไม่มีคอมมิชชัน ต้นทุนการถือ หรือสลิปเพจ ครบรอบเข้าออกมีต้นทุน 1 pip เท่ากับ 12.5% ของการเคลื่อน 8 pip หรือ 0.8333% ของการเคลื่อน 120 pip นี่ไม่ใช่อัตราค่าบริการ ECN ที่สังเกตจริงหรือการเปรียบเทียบประเภทโบรกเกอร์ หากคำนวณจาก ask/bid จริง สเปรดรวมอยู่ในราคาแล้ว ไม่บวกซ้ำ
การแจกแจงต้นทุนขึ้นกับสินทรัพย์และเงื่อนไขผู้ให้บริการ บทความเรื่องคุณภาพ execution อธิบายไว้ กรอบเวลาอย่างเดียวไม่พอบอกว่าผลหลัง 100 ครั้งจะดีหรือแย่กว่า ในการทดสอบให้เปรียบเทียบผลสุทธิตามกฎและต้นทุนชัดเจน หัวข้อความเสี่ยง แสดงวิธีคำนวณ ค่าคาดหวัง.
6. กรอบเวลาสูงบอกอะไร และไม่บอกอะไร
กรอบสูงให้หลายอย่างพร้อมกัน ไม่ใช่รายการที่ให้น้ำหนักเท่ากัน แต่เป็นชั้นที่ทำงานร่วมกันและแยกไม่ขาด
บนกรอบสูง อาจนิยามทิศทางด้วยลำดับจุดสูงและต่ำที่สูงขึ้นซึ่งยืนยันแล้ว แต่การรวมแท่งไม่ได้รับประกันการอ่านที่ไร้ความกำกวม ช่วงพักตัวหรือจุดสุดขั้วเท่ากันต้องมีสถานะเป็นกลาง กฎสวิงต้องนิยามเวลายืนยันด้วย
บริเวณที่สูงกว่าราคา 30–50 pip อาจจำกัดเป้าหมายในแผน แต่ไม่ใช่ขีดจำกัดทางกายภาพของการเคลื่อน ราคาอาจผ่านได้ ในแบบจำลอง [1.1270; 1.1280] เราเทียบระยะถึงขอบใกล้กับความเสี่ยง หากแผนยอมให้ข้ามบริเวณ ต้องนิยามชุดเงื่อนไขนั้นแยกต่างหาก
การแยกคลื่นส่งจากการพักตัวช่วยจัดรูปแบบเข้าหมวดกฎ ไม่ได้พยากรณ์จำนวนการทะลุหลอกล่วงหน้า รูปแบบ H4 ภายในแนวโน้มกับภายในกรอบ D1 เป็นสองบริบทที่ต้องวัดแยกกัน ความต่างด้านประสิทธิผลยังต้องทดสอบ
การวิเคราะห์มหภาคเพิ่มตัวแปรอื่น เช่น ผลตอบแทนพันธบัตรและสถานะฟิวเจอร์สจาก COT โดยทั่วไป CFTC เผยแพร่สถานะวันอังคารในวันศุกร์ แต่กำหนดการมีข้อยกเว้น ต้องบันทึกวันที่สถานะและเวลาเผยแพร่จริง DXY เป็นตะกร้าอัตราแลกเปลี่ยนและซ้ำกับราคาคู่เงินบางส่วน โดยเฉพาะ EUR/USD ไม่ใช่เสียงยืนยันอิสระ ส่วนการวิเคราะห์ปัจจัยพื้นฐาน ขยายวิธีวิเคราะห์ข้อมูลเหล่านี้
Tick volume ไม่ใช่ปริมาณซื้อขายจริง หากพยายามอ่านกิจกรรมตลาดในกรอบเวลาใดก็ตาม ต้องจำว่า spot FX ไม่มีปริมาณรวมศูนย์ อย่างดีที่สุดเห็น tick volume จากฟีดโบรกเกอร์ (จำนวนการเปลี่ยนราคาเสนอ ไม่ใช่ล็อต) Tick volume ที่เพิ่มในคลื่น 3 หรือเมื่อทะลุแนวต้าน D1 ใช้เป็นตัวแทนกิจกรรมได้ แต่ไม่ใช่หลักฐานเงินทุนไหลเข้า หากต้องการเปรียบเทียบ ฟิวเจอร์ส 6E ของ CME (EUR/USD) มีปริมาณรวมศูนย์จริงและ Volume Profile แต่เป็นอีกสินทรัพย์ที่มีโครงสร้างจุลภาคของตน
กรอบสูงอาจให้สัญญาณครบ ระดับ SL และเป้าหมายได้เช่นกัน หากกลยุทธ์นิยามเช่นนั้น ในการแบ่งของเรา บทบาทตัวกระตุ้นอยู่ที่กรอบต่ำ นี่คือทางเลือกเชิงกระบวนการ การสังเกตว่า W1 “ขาขึ้น” โดยไม่มีเงื่อนไขเริ่มใช้และยกเลิกยังไม่เป็นแผนครบถ้วน หัวข้อ drawdown อธิบายความเสี่ยงการลดลงของทุน
การยืนยันมีเวลาที่ระบุได้ เงื่อนไขที่ยึดราคาปิด H4 ต้องรอช่วงสี่ชั่วโมงจบ ไม่ใช่รอจำนวนวันตามใจ สวิงที่ต้องมีแท่งปิดสองแท่งในแต่ละข้างต้องรอแท่งภายหลังสองแท่ง จุดต่ำ H1 จาก [10:00, 11:00) ยังไม่ยืนยันก่อนรับราคาปิด [12:00, 13:00) หากจุดต่ำที่ต่อกันเท่ากัน ผลขึ้นกับตัวดำเนินการที่ประกาศไว้ ฉบับเคร่งครัดไม่ถือความเท่ากันเป็นสวิงใหม่

7. ความขัดแย้งระหว่างกรอบเวลา
ในตำรา กรอบเวลาประสานกันสวยงาม: W1 ขาขึ้น D1 ย่อถึงแนวรับ H4 ให้สัญญาณซื้อ สมบูรณ์แบบ แต่ในความจริง ส่วนใหญ่กรอบเวลา “เถียงกัน”: W1 ขาขึ้น D1 ขาลง (ปรับฐาน) H4 ด้านข้าง แล้วทำอย่างไร?
ความขัดแย้งเป็นภาวะปกติของตลาด กรอบสูงมีแนวโน้ม แต่กรอบต่ำปรับฐาน นี่ไม่ใช่ความขัดแย้งเชิงตรรกะ แต่เป็นระยะหนึ่ง และผลไม่ได้กำหนดล่วงหน้า การสวนบนกรอบต่ำอาจเป็นการปรับฐานในแนวโน้ม HTF หรืออาจเริ่มเปลี่ยนโครงสร้างนั้นก็ได้ มีเพียงเงื่อนไขยกเลิกที่กำหนดก่อนเท่านั้นที่ตัดสิน ปัญหาเกิดเมื่อเทรดกรอบต่ำโดด ๆ และขายบน H4 เพราะ “H4 ลง” โดยไม่เห็นว่าเป็นการปรับฐานภายในขาขึ้น D1
หลักช่วยจัดระเบียบบางข้อ:
- ในการใช้งาน กรอบสูงมักให้ตัวกรองทิศทาง W1 ขาขึ้น + D1 ปรับฐาน = มองหาซื้อเมื่อ D1 ปรับฐานจบ ไม่ใช่มองหาขาย เว้นแต่จงใจเทรดกลับสู่ค่าเฉลี่ยบน D1 แต่นั่นเป็นอีกแนวทางพร้อมการบริหารความเสี่ยงอีกแบบ
- ไม่มีชุดเงื่อนไข = ไม่เทรด หากกรอบเวลาขัดกันและต้องแต่งเรื่องเพื่อเข้า ก็ไม่มีชุดเงื่อนไข การไม่เทรดเป็นการตัดสินใจเชิงวิเคราะห์ ไม่ใช่การละเลย การไม่มีความสอดคล้องระหว่างกรอบมักบอกว่าตัดสินใจตามแรงกระตุ้น ไม่ใช่แผน หลายวันจบโดยไม่มีชุดเงื่อนไขที่ดี ซึ่งเป็นเรื่องปกติ
- การพักตัวบนกรอบสูงคือสถานการณ์ยากที่สุด เมื่อ W1 หรือ D1 พักตัว (ไม่มีแนวโน้มชัด) รูปแบบตามแนวโน้มของขั้นตอนจะขาดตัวกรองทิศพื้นฐาน ช่วงเช่นนี้คุณอาจเปลี่ยนไปเทรดจาก S/R (ในกรอบ) หรือรอทะลุจากการพักตัว
- ความสอดคล้องไม่ได้หมายถึงความเป็นอิสระ RSI, MACD, โครงสร้าง HTF, บริเวณราคา และปฏิกิริยาแท่งอาจมาจากราคาเสนอเดียวกัน การรวมกันให้กฎซับซ้อนหนึ่งกฎ ไม่ใช่หลักฐานอิสระห้าข้อ ประเมินไดเวอร์เจนซ์บนจุดสุดขั้วที่ยืนยันแล้วและบันทึกเวลาพร้อมใช้ ไม่รับประกันการกลับตัว
- คำถาม SL ที่ทุกคนข้าม หลังเข้าแล้วจะจัดการสถานะบนกรอบใด? หากเข้าบน H4 และ SL อยู่ใต้โครงสร้าง H4 กรอบจัดการหลักควรเป็น H4 แต่ถ้า H4 หลุดแนวรับ ขณะที่ D1 ยังดูดีล่ะ?
นี่คือจุดที่หลายกรอบเวลาสร้างปัญหามากที่สุดในทางปฏิบัติ สมมติซื้อ EUR/USD บน H4 วาง SL ใต้จุดต่ำการปรับฐาน H4 หลุดแนวรับ แผนบอก “ปิด” แต่เมื่อดู D1 ขาขึ้นยังอยู่ ราคากำลังเข้าใกล้ระดับย่อ 50% ของสวิงล่าสุดเท่านั้น คุณปิดขาดทุน 40 pip แล้ววันถัดไปราคากลับขึ้น 200 pip ตามทิศที่คิด หรือคุณไม่ปิดเพราะ “D1 ยังดี” แล้วตลาดลงต่อ แทนขาดทุน 40 pip กลายเป็น 120
ตกลงก่อนเปิดว่าจะจัดการตาม H4 ตาม D1 หรือแบ่งสถานะตามที่กำหนดล่วงหน้า การออกบางส่วนเปลี่ยนความเสี่ยงเปิดรับและการแจกแจงผล แต่ไม่รับประกัน drawdown น้อยกว่าทุกเส้นทาง สมมติฐาน D1 อาจถูกยกเลิกหลัง stop H4 ถูกกระตุ้นไปแล้ว ภาพ D1 ที่ดีไม่ลบการออกที่ดำเนินการแล้ว hard stop กำหนดคำสั่ง ไม่ใช่รับประกันขาดทุนสูงสุดเมื่อมีช่องว่าง
บันทึกความขัดแย้งของกรอบเป็นสถานะกฎ เช่น “บริบทยังมีผล ตัวกระตุ้นยังไม่ผ่าน” หรือ “บริบทถูกยกเลิก” ช่วยให้การทบทวนถัดไปอ้างแผนเดิม แทนการหากราฟที่ถูกใจหลังเปิดสถานะ
ความสอดคล้องของกรอบจำเป็นเฉพาะกฎที่กำหนดเช่นนั้น ก่อนดำเนินคำสั่ง ตรวจเพิ่มว่า:
- สเปรดกว้างผิดปกติ เทียบกับช่วงปกติของคู่เงินและเวลานั้น มีบางอย่างด้านสภาพคล่องที่กราฟไม่แสดง
- ใกล้ประกาศที่อาจเปลี่ยนสภาพตลาด – ยิ่งระยะถือสั้น ระยะเผื่อเวลาที่เหมาะก็ยิ่งสั้น ในที่สุดการวิเคราะห์ทางเทคนิคก็ต้องหลีกให้ปฏิทิน
- ระยะที่เป็นไปได้ถึงบริเวณ HTF ใกล้ที่สุดไม่คุ้มกับความเสี่ยง – พื้นที่ให้ราคาเคลื่อนที่เล็กกว่าระยะ stop หมายถึงอัตราผลตอบแทนต่อความเสี่ยงต่ำกว่าหนึ่ง
- ความเสี่ยงเปิดรับรวม ซื้อ EUR/USD และขาย USD/CHF มีขา short USD ร่วมกัน แต่มีขา EUR กับ CHF ต่างกัน ไม่ใช่สถานะเดียวกันเหมือนกันทุกอย่าง สหสัมพันธ์ผลลัพธ์ไม่คงที่ หัวข้อความเสี่ยง อธิบายการวัดและจำกัดความเสี่ยงเปิดรับ
- อธิบายหนึ่งประโยคไม่ได้ว่าทำไมตลาดควรเคลื่อนต่อไป หลังเข้า — วาดสถานการณ์ไว้แล้ว แต่ไม่มีสมมติฐานรองรับการไปต่อ
ก่อนตัดสินว่าการปรับฐาน D1 หรือ H4 “พร้อม” เข้า ตรวจสี่ด้าน ไม่ใช่ด้านเดียว:
- ความลึก – ย้อนกลับจากการเคลื่อนก่อนหน้าเท่าใด และละเมิดระดับยกเลิกที่กำหนดไว้แล้วหรือไม่?
- ความเร็ว – ย่อตัวช้าเป็นระเบียบ (มักเป็นการปรับฐานในแนวโน้ม) หรือร่วงแรงพร้อมแท่งแดงยาว (อาจเปลี่ยนสภาวะ)?
- พฤติกรรมที่ระดับ – เด้งพร้อมรูปแบบแท่งและตัวแท่งในบริเวณ หรือมีแค่ไส้และปิดนอกบริเวณ?
- กิจกรรม (ใช้ tick volume เป็นตัวแทน ภายใต้ข้อควรระวังข้างต้น) เห็นกิจกรรมเพิ่มเมื่อตรวจระดับ หรือทดสอบในช่วงบางและเงียบ?
อีกประเด็นคือวาง stop loss ใต้โครงสร้างที่ “เห็นชัด” จุดต่ำ H4 ในพื้นที่เป็นตำแหน่ง SL ทางเทคนิคที่เป็นธรรมชาติและคาดเดาได้ การละเมิดเล็กน้อยจึงไม่จำเป็นต้องแปลว่าโครงสร้างเปลี่ยนถาวร คำอธิบายจุลภาค (คำสั่งป้องกันที่กระจุกเป็นสภาพคล่องให้ผู้เล่นใหญ่) ยังเป็นสมมติฐานจากเอกสาร price action เพราะมองสมุดคำสั่ง spot จากภายนอกไม่ได้ ในทางปฏิบัติ “SL ใต้โครงสร้าง H4” เป็นข้อตกลง ไม่ใช่สิ่งแตะต้องไม่ได้ การเลือกระยะเผื่อและความกว้าง stop อธิบายใน การจัดการ stop ในส่วนที่ 9 รูปแบบเช่น “ตอบสนองเมื่อแท่งปิดใต้ระดับ แทนการแตะ” ทนต่อการกระชากเดี่ยวได้มากขึ้น แต่หากสภาพคล่องช็อก การไม่มี hard SL อาจเปลี่ยนขาดทุนปานกลางเป็นล้างบัญชี ให้ถือเป็นส่วนเสริมของการป้องกันแบบตายตัว ไม่ใช่สิ่งแทน

stop ที่แคบกว่า หมายถึงอีกเงื่อนไขหนึ่ง
แบบจำลองซื้อ EUR/USD: หลังรับสัญญาณ ask = 1.1001, bid = 1.0999, execution จริง = 1.1002 รูปแบบ H4 วาง SL ที่ 1.0972 ส่วน D1 ที่ 1.0922 ระยะจาก execution คือ 30 และ 80 pip สมมติความเสี่ยงด้านราคา USD 80 ไม่รวมค่าธรรมเนียมเพิ่ม มูลค่าสถานะคือ 80/(30 × 0.0001) = EUR 26,666.67 และ 80/(80 × 0.0001) = EUR 10,000 แบบแรกต้องปัดลงตามขั้นปริมาณที่อนุญาต
ทั้งสองแบบ stop เป็นคำสั่งขาย หาก bid ออกจริงคือ 1.0970 แทน 1.0972 แบบ H4 ขาดทุนก่อนค่าธรรมเนียม USD 85.33 ที่มูลค่าสถานะระบุ ส่วน stop D1 ยังไม่ถูกแตะ ความเสี่ยงด้านราคาไม่ใช่ขีดจำกัดรับประกัน การคำนวณใช้ราคาเข้าและออกจริงแล้ว จึงไม่บวกสเปรดซ้ำ หัวข้อความเสี่ยง ขยายสูตรคำนวณปริมาณและสกุลเงินบัญชี
การเปลี่ยนจาก H4 เป็น D1 หลังเข้าเป็นการขยายเงื่อนไขการลงที่ยอมรับได้ อย่าเรียกเพียงว่าเปลี่ยน “มุมมอง” เพราะสถานการณ์และผลที่วางไว้เมื่อถึง stop เปลี่ยนแล้ว
8. ความผิดพลาดที่พบบ่อยที่สุด
-
เพิ่มบริบทหลังตัดสินใจ เริ่มด้วย H1 อย่างเดียวไม่ผิด ความผิดคือเลือก HTF ภายหลังเพื่อหาเหตุผลรองรับทิศที่เลือกไปแล้ว หากแผนนิยามจากบนลงล่าง ต้องรักษาลำดับและบันทึกผลแม้ชุดที่พิจารณาถูกตัดออก
-
เพิ่มกรอบโดยไม่มีบทบาท กราฟมากขึ้นเพิ่มจำนวนค่าที่อ่าน แต่ไม่จำเป็นต้องทำให้กฎเป็นทางการซับซ้อน ปัญหาเกิดเมื่อเลือกตามใจได้ว่ากราฟใดสำคัญกว่า ทุกกรอบควรมีหน้าที่และวิธีจัดการความขัดแย้งที่กำหนด
-
สวนแนวโน้มโดยไม่มีกฎแยก พินบาร์ H4 ที่สวนตัวกรอง D1 ไม่ผ่านชุดเงื่อนไขตามแนวโน้ม อาจอยู่ในกลยุทธ์สวนแยกต่างหาก ชื่ออย่างเดียวไม่กำหนดความเสี่ยงหรือประสิทธิผล อย่าเปลี่ยนการจัดประเภทหลังเห็นผลเท่านั้น
อีกสองข้อผิดพลาดละเอียดกว่า เพราะเกี่ยวกับพฤติกรรม ระหว่าง เทรด ไม่ใช่การวางแผน:
- เปลี่ยนกรอบเวลาระหว่างถือสถานะ เข้าจาก H4 แต่เมื่อขาดทุนกลับไปดู D1 แล้วบอก “บน D1 ยังดูดี” หรือกลับกัน เข้าจาก D1 แต่ปิดบน M15 เพราะ “เห็นกลับตัวตรงนั้น” การเปลี่ยนกรอบอ้างอิงกลางสถานะคือการหาความสบายใจ ไม่ใช่การวิเคราะห์ ยึดกรอบเวลาที่ใช้ตัดสินใจ
- มองข้าม execution พินบาร์ H1 ที่คล้ายกันอาจมีสเปรดและสลิปเพจต่างกัน การบันทึกวันที่ ช่วงซื้อขาย และ bid/ask ช่วยตรวจความต่าง ป้าย “เอเชีย” หรือ “ลอนดอน” อย่างเดียวไม่ได้วัดสิ่งนั้น
- ประเมินหลายกรอบเวลาจากประวัติ (อคติใช้ข้อมูลอนาคต) บนกราฟย้อนหลัง ทุกแท่ง HTF ปิดและทุกสวิงยืนยันแล้ว รูปแบบจึงดูสะอาด ในเวลาจริง ณ จุดตัดสินใจ บางครั้ง D1 เพิ่งสร้างครึ่งแท่ง และ “จุดสูง” H4 ยังไม่เกิดตามนิยาม ประเมินประสิทธิผลทีละแท่ง (โหมด replay) เขียนการตัดสินใจก่อนเปิดเผยแท่งถัดไป
- เทรดในช่วงบางและใกล้โรลโอเวอร์ H1/M15/M5 ที่ประสานสมบูรณ์เวลา 22:47 ไม่ป้องกันตลาดบางหรือสเปรดกว้าง รูปแบบที่ไม่ตรวจเงื่อนไข execution ในช่วงนั้นเป็นเพียงรูปแบบทฤษฎี อ่านเรื่องช่วงเสี่ยงสูงเพิ่มใน บทความ 4.6.
กฎไม่จำเป็นต้องอ่านทุกหน้าจอเหมือนกัน อาจผสานทิศ HTF กับการปรับฐานกรอบกลางและตัวกระตุ้นภายหลัง แต่ทุกเงื่อนไขต้องมีเวลาพร้อมใช้ของตนและสถานะที่ยังไม่ผ่านอย่างชัดเจน
9. ขั้นตอนการทำงานจริง
การตรวจช่วงเช้าสำหรับสวิงเทรดเดอร์ (W1/D1/H4) ทีละขั้น:
- W1 – สัปดาห์ละครั้ง ช่วงสุดสัปดาห์ หาแนวโน้มของคู่หลัก (EUR/USD, GBP/USD, USD/JPY, AUD/USD) วาดบริเวณ S/R สำคัญ (จุดสูงและต่ำรายสัปดาห์ ระดับฟีโบนัชชี จากสวิงล่าสุด) เขียนบันทึกสั้น เช่น “EUR/USD – ขาขึ้น แนวรับ 1.0650-1.0700 แนวต้าน 1.0950” นั่นคือแผนที่ประจำสัปดาห์
- D1 – วันละครั้ง หลังแท่งรายวันปิด ที่โบรกเกอร์ใช้เซิร์ฟเวอร์ปิดนิวยอร์ก แท่ง D1 ปิดประมาณ 23:00 เวลาโปแลนด์ (22:00 ในสัปดาห์เปลี่ยน DST) จึงตรวจตอนค่ำหรือเช้าวันถัดไปบนแท่งที่ปิดแล้ว ดูว่าตลาดกำลังเข้าใกล้บริเวณ W1 หรือไม่ มีการปรับฐานหรือไม่ ลึกเท่าใด (ระดับย่อฟีโบนัชชี)? และ ออสซิลเลเตอร์ (RSI 14, Stochastic) เข้าเขตขายมากหรือซื้อมากเกินหรือไม่? สิ่งนี้ระบุการเบี่ยงเบนสุดขั้วและหาตำแหน่งบริเวณ ไม่ใช่สัญญาณเข้าเดี่ยว ๆ ทำเครื่องหมายบริเวณที่อาจใช้ได้
- H4 — ทุกครั้งที่ปิดซึ่งกฎครอบคลุม แจ้งเตือนอาจครอบคลุมช่วงปกติรายวันทั้งหกช่วง หากตรวจเองเพียงสองหรือสามช่วง ระบุในแผนและรายงานส่วนที่เหลือว่ายังไม่ได้สแกน อย่านับเป็น “ไม่มีสัญญาณ”
- การดำเนินคำสั่ง Stop loss: ใต้จุดต่ำของรูปแบบ H4 (หรือใต้บริเวณ S/R D1 ตามระดับ drawdown ที่ยอมรับ) Take profit: บริเวณ S/R D1 ถัดไปหรือระดับขยายฟีโบนัชชี สวิงเทรดเดอร์หลายคนตั้ง R:R ที่ 1:2 หรือดีกว่า แต่นั่นไม่ใช่มาตรฐานสากล มีกลยุทธ์สมเหตุผลที่อัตราชนะสูงกว่าและ R:R ต่ำกว่า การปรับ SL กับ TP ตามความผันผวนปัจจุบัน (เช่น ATR) และเลือกขนาดสถานะอธิบายใน ส่วนที่ 9.
เวลาตรวจขึ้นกับจำนวนสินทรัพย์และเงื่อนไข แทนการสัญญาว่าใช้ 20 นาที ให้บันทึกเวลาสแกนจริงและความครอบคลุม การตรวจรายการชัดเจนอย่างสั้น กับการข้ามครึ่งหนึ่งของแท่งเป็นคนละเรื่อง
เมื่อเปลี่ยนแหล่งข้อมูล เทียบ OHLC ฝั่งราคา ขอบเขตวัน ช่วงตั้งต้นคำนวณ และข้อมูลขาด สองฟีดเปรียบเทียบได้เมื่อจัดสิ่งเหล่านี้ให้ตรง ไม่ได้เข้ากันไม่ได้โดยอัตโนมัติ UTC offset ปัจจุบันไม่พอสร้างขอบเขตย้อนหลัง เก็บแหล่งข้อมูล ปฏิทิน และเวลาพร้อมใช้ของทุกค่าที่อ่านในการทดสอบ
ใน MT4/MT5 ควรตั้งโปรไฟล์กราฟ (File → Profiles): โปรไฟล์หนึ่งสำหรับสวิง W1/D1/H4 อีกโปรไฟล์สำหรับ D1/H4/H1 ที่เชิงรุกกว่า จึงสลับคลิกเดียวพร้อมเก็บระดับและตัวชี้วัดไว้
เทรดเดอร์หลายคนวิเคราะห์ใน TradingView – โดยหลักเพราะ Multi-Chart Layout (แบ่งหน้าจอหลายแผงหรือเป็นสิบแผง ใช้กรอบเวลาต่างกันของสินทรัพย์เดียว ขีดจำกัดขึ้นกับแพ็กเกจ) TradingView สะดวกต่อการวิเคราะห์: ซิงโครไนซ์เคอร์เซอร์และภาพวาดระหว่างแผง (เปิดในตั้งค่า layout) และทำงานผ่านเบราว์เซอร์โดยไม่ติดตั้ง ส่งคำสั่งจากกราฟได้หากโบรกเกอร์เชื่อมต่อ แต่ execution และเงื่อนไข (สเปรด สลิปเพจ โรลโอเวอร์) ยังขึ้นกับโบรกเกอร์ ไม่ใช่หน้าจอ
เครื่องมือข้างกราฟ – ชุดเครื่องมือหลายกรอบเวลา
กราฟอย่างเดียวไม่พอ ควรเปิดเครื่องมือสองอย่างข้างกันทุกครั้งที่วางแผนเทรด:
- ปฏิทิน Forex Factory (
forexfactory.com/calendar) — เพื่อไม่เปิดสวิงก่อน NFP หรือ CPI สหรัฐฯ เพียง 30 นาที (เวลาประกาศตามเวลาโปแลนด์ — บทความ 4.5) ตัวกรอง “ผลกระทบสูง” มักเพียงพอ - TradingView Bar Replay – สำหรับทดสอบชุดเงื่อนไขหลายกรอบเวลาบนข้อมูลย้อนหลัง ไม่ใช่บัญชีทดลอง Bar Replay ให้ฝึกโดยไม่มีความเสี่ยง: ระบุชุดเงื่อนไขใน “เวลาจริงของการเล่นย้อนหลัง” แล้วตรวจว่าตลาดทำอะไร ประเด็นวิธีวิจัยสำคัญคือเขียนการตัดสินใจ ก่อน เปิดเผยแท่งถัดไป ไม่ใช่หลังจากนั้น มิฉะนั้นจะเกิดอคติใช้ข้อมูลอนาคต
เครื่องมือที่สามซึ่งรายย่อยจำนวนมากไม่ใช้คือ ตารางบันทึกการเทรด ธรรมดา (Google Sheets ก็พอ; แม่แบบพร้อมใช้ → ภาคผนวก F) มี 6–7 คอลัมน์: วันที่ คู่เงิน กรอบเวลาเข้า ชุดเงื่อนไข R:R ที่วางไว้ ผลเป็น pip และ R และหมายเหตุสั้นเรื่องข้อผิดพลาด execution หลังบันทึก 30–50 รายการ จะเริ่มได้สมมติฐานเรื่องข้อผิดพลาดซ้ำและเงื่อนไข execution แต่การประเมินค่าคาดหวังต้องใช้ตัวอย่างที่ใหญ่กว่าและเป็นกลุ่มเดียวกัน
ขาสกุลเงินร่วมกัน ซื้อ EUR/USD ซื้อ GBP/USD และขาย USD/CHF เพิ่มความไวต่อ USD ขณะที่ยังมีความเสี่ยง EUR, GBP และ CHF แยกกัน อย่าสมมติอัตโนมัติว่ากระจายความเสี่ยงเต็มที่หรือมีสหสัมพันธ์สมบูรณ์ บทความความเสี่ยงพอร์ต อธิบายผลรวมความเสี่ยงที่วางไว้และสถานการณ์ USD เคลื่อนร่วมกัน
รายการตรวจก่อนคลิก – ขั้นตอนควบคุม
ก่อนกด BUY หรือ SELL ใช้เวลาหนึ่งนาทีตรวจ:
- ทิศ HTF: แนวโน้ม W1/D1 ที่ประเมินจากแท่งปิดตรงกับทิศสถานะหรือไม่? ถ้าไม่ กำลังจงใจเทรดสวนแนวโน้มหรือไม่?
- สัญญาณเข้า LTF: กรอบต่ำให้สัญญาณบนแท่งปิดแล้วหรือไม่ (รูปแบบ การทะลุระดับ) หรือเพียง “ดูเหมือนกำลังไป”?
- การจับคู่เวลา: ขณะนี้อ่านแท่ง HTF ใด ปิดแล้วหรือยังสร้างอยู่ และแท่งถัดไปปิดเมื่อใดตามเวลาเซิร์ฟเวอร์?
- ช่วงเวลา: เข้าใกล้โรลโอเวอร์ทันทีหรือไม่ (17:00 America/New_York; ในตัวอย่างโปแลนด์ประมาณ 23:00 หรือ 22:00 ในสัปดาห์ที่เวลาไม่ตรงกัน) หรือใกล้ประกาศที่อาจเปลี่ยนเงื่อนไข (ปฏิทิน → บทความ 4.5)?
- เงื่อนไขยกเลิก: อะไรทำให้สมมติฐานใช้ไม่ได้อย่างเฉพาะเจาะจง เช่น แท่ง HTF ปิดใต้จุดต่ำล่าสุดที่ยืนยันแล้ว?
ต้นทุน execution ระดับ SL/TP และขนาดสถานะมีรายการตรวจของตัวเองใน ส่วนที่ 9 ส่วนรายการพร้อมใช้รวมอยู่ใน รายการตรวจสำหรับเทรดเดอร์.
หากข้อใดตอบว่า “ไม่รู้” หรือ “ค่อยคิดทีหลัง” ก็ไม่เข้า รายการตรวจไม่ได้มีไว้บังคับให้เทรด แต่บังคับให้ ระบุให้ชัด ว่าอะไรไม่ถูกต้อง

10. ภาพรวมชุดกรอบเวลา
| รูปแบบการเทรด | กรอบสูง (แนวโน้ม) | กรอบหลัก (ชุดเงื่อนไข) | กรอบต่ำ (เข้า) | ระยะถือ | ความถี่ตรวจ |
|---|---|---|---|---|---|
| ถือสถานะระยะยาว | MN | W1 | D1 | สัปดาห์–เดือน | ตรวจหลังสิ้นสุด W1 ทุกช่วงที่กฎครอบคลุม |
| สวิงเทรด | W1 | D1 | H4 | หลายวัน–2 สัปดาห์ | ทุกครั้งที่ H4 ปิดซึ่งกฎครอบคลุม |
| สวิงเชิงรุก | D1 | H4 | H1 | 1-5 วัน | ทุกครั้งที่ H1 ปิดซึ่งกฎครอบคลุม |
| เดย์เทรด | H4 | H1 | M15 | หลายชั่วโมง | ต่อเนื่องระหว่างช่วงซื้อขาย |
| สแคลปิง | H1 | M15 | M5 | นาที–ชั่วโมง | ต่อเนื่อง |
อัตราส่วนระหว่างกรอบเวลามักอยู่ในช่วง 4-6 เท่า เป็นข้อตกลงการทำงาน ไม่ใช่คุณสมบัติตลาด ระยะถือเป็นช่วงโดยประมาณ การเทรดแต่ละครั้งอาจต่างกัน ยิ่งกรอบต่ำ ยิ่งต้องการความเร็วตัดสินใจและการจัดการการเทรดมากขึ้น
ในการวิเคราะห์หลายกรอบเวลา สิ่งสำคัญที่สุดไม่ใช่จำนวนกราฟที่เปิด แต่เป็นการแบ่งบทบาทคงที่ และใช้เฉพาะข้อมูลที่พร้อม ณ เวลาตัดสินใจ ได้แก่ แท่งปิด สวิงยืนยัน และเงื่อนไขยกเลิกที่เขียนชัดเจน บทความถัดไป แสดงวิธีเขียนขั้นตอนนี้เป็นเงื่อนไขที่ไม่กำกวมสำหรับแจ้งเตือน คัดกรอง และทดสอบ โดยไม่แอบดูข้อมูลอนาคต
คำถามที่พบบ่อย – การวิเคราะห์หลายกรอบเวลา
ควรวิเคราะห์พร้อมกันกี่กรอบเวลา?
บทนี้ใช้สามบทบาท: บริบท ชุดเงื่อนไข และตัวกระตุ้น อาจแบ่งในสองหรือสามกรอบ หรือกำหนดบนกรอบเดียวก็ได้ เราไม่ทราบจำนวนที่เหมาะที่สุดแบบสากล MN เพิ่มเติมมีประโยชน์หากบันทึกว่าบริเวณของมันกระทบแผนอย่างไร
สแคลปิงต้องใช้การวิเคราะห์หลายกรอบเวลาหรือไม่?
ไม่เสมอไป เป็นขั้นตอนที่เลือกได้ ไม่ใช่ข้อบังคับ สแคลเปอร์ทำงานกรอบเดียวได้หากกลยุทธ์มีเงื่อนไขครบที่ทดสอบแล้ว อย่างไรก็ตาม กรอบสูงให้บริบทโครงสร้างได้ด้วยต้นทุนต่ำ ไม่ต้องวิเคราะห์ W1 หรือ D1 สำหรับการเทรดครั้งเดียว แค่รู้ว่า H1/H4 มีแนวโน้มหรือพักตัวก็พอ สแคลปิงโดยไม่มีบริบทกรอบสูงอาศัยข้อมูลแคบกว่า และแยกสัญญาณรบกวนผิดเป็นสัญญาณได้ง่ายขึ้น
ควรทำอย่างไรเมื่อกรอบเวลาให้สัญญาณขัดกัน?
ในทางปฏิบัติ กรอบสูงมักมีสิทธิ์กำหนดทิศก่อน แต่ผลไม่ได้ถูกกำหนดล่วงหน้า หาก W1 ขาขึ้นและ D1 ลง การเคลื่อน D1 อาจเป็นการปรับฐาน หรือเริ่มเปลี่ยนโครงสร้าง W1 ก็ได้ อย่าสมมติล่วงหน้าว่าจะไปต่อ รอจนเงื่อนไขเริ่มใช้ผ่าน (D1 กลับตามทิศ W1) หรือเกิดเงื่อนไขยกเลิกสถานการณ์ หากไม่เกิดทั้งสอง ก็ไม่เทรด ความขัดกันเป็นข้อมูลว่าตลาดอยู่ช่วงเปลี่ยนผ่านและไม่ให้ชุดเงื่อนไขชัด การฝืนเทรดในภาวะนี้เป็นสาเหตุขาดทุนที่พบบ่อย
ดูเพียง D1 ไม่พอหรือ?
D1 อาจเพียงพอสำหรับกลยุทธ์ครบถ้วน W1 เพิ่มช่วงเวลาที่กว้างกว่า และ H4 เพิ่มกฎเข้าอีกแบบ ไม่มีอันใดเป็นการปรับปรุงที่จำเป็น stop H4 ที่แคบกว่าเปลี่ยนจุดยกเลิก จึงห้ามถือเป็นสถานการณ์ D1 เดิมที่แค่มี R:R ดีขึ้น
ตั้งหลายกรอบเวลาใน MT4/MT5 หรือ TradingView อย่างไร?
หากเน้นความสะดวกในการวิเคราะห์ TradingView เป็นทางเลือกตามธรรมชาติ Multi-Chart Layout ออกแบบมาสำหรับทำงานจากบนลงล่าง แบ่งจอเป็นหลายกรอบเวลาหรือเป็นสิบกรอบของสินทรัพย์เดียว (ขีดจำกัดตามแพ็กเกจ) และเปิดการซิงโครไนซ์เคอร์เซอร์กับภาพวาดระหว่างแผงได้ในการตั้งค่า layout ใน MT4/MT5 ทำคล้ายกันได้ด้วยการบันทึกโปรไฟล์แยก (File → Profiles → Save Profile) หรือใช้ Window → Tile กับสามหน้าต่างสามกรอบ ใน MT5 การซิงโครไนซ์เคอร์เซอร์ทำผ่านตัวชี้วัดหรือปลั๊กอินเพิ่มเติมได้ แต่ระบบในตัวทำได้ไม่ดีเท่า TradingView
หลายกรอบเวลาใช้กับคริปโตและดัชนีเหมือนกันหรือไม่?
สำหรับสินทรัพย์อื่น ตรวจปฏิทินผลิตภัณฑ์เฉพาะ ตลาด spot คริปโตบนศูนย์ซื้อขายหนึ่งอาจเปิดสุดสัปดาห์ แต่ CFD ของคริปโตเดียวกันอาจมีช่วงหยุด ดัชนีเงินสด ฟิวเจอร์ส และ CFD มีรอบซื้อขายและแหล่ง OHLC ต่างกัน จากบนลงล่างยังต้องใช้ขอบเขตช่วงที่ถูกและข้อมูลครบ แต่ไม่ได้พิสูจน์ว่า W1/D1/H4 มีประสิทธิผลกับ BTC, ETH หรือดัชนี
แหล่งอ้างอิง
แหล่งหลัก
- Alexander Elder, Trading for a Living, Wiley, 1993 — อ่านประกอบ ไม่ใช้เลขบทที่ยังไม่ยืนยันเป็นหลักฐาน
- Alexander Elder, The New Trading for a Living, Wiley, 2014 – Triple Screen ฉบับปรับปรุงที่รวมเครื่องมือและตลาดสมัยใหม่ พร้อมอภิปรายข้อผิดพลาดการวิเคราะห์หลายกรอบเวลาที่พบบ่อยที่สุด
- John J. Murphy, Technical Analysis of the Financial Markets, New York Institute of Finance, 1999 — อ่านประกอบ ไม่ใช้เลขบทที่ยังไม่ยืนยันเป็นหลักฐาน
- Robert C. Miner, High Probability Trading Strategies, Wiley, 2009 — อ่านประกอบ ไม่ใช้เลขบทที่ยังไม่ยืนยันเป็นหลักฐาน
อ่านเพิ่มเติม
- Brian Shannon, Technical Analysis Using Multiple Timeframes, Lifevest Publishing, 2008 – คู่มือวิเคราะห์หลายกรอบเวลาเชิงปฏิบัติ เน้นระบุแนวโน้มและจุดกลับตัว
- Adam Grimes, The Art and Science of Technical Analysis, Wiley, 2012 — อ่านประกอบ ไม่ใช้เลขบทที่ยังไม่ยืนยันเป็นหลักฐาน
- Kathy Lien, Day Trading and Swing Trading the Currency Market, ฉบับที่ 3, Wiley, 2016 — อ่านประกอบ ไม่ใช้เลขบทที่ยังไม่ยืนยันเป็นหลักฐาน
- Lukas Menkhoff, Mark P. Taylor, "The Obstinate Passion of Foreign Exchange Professionals: Technical Analysis", Journal of Economic Literature, เล่ม 45 ฉบับ 4, 2007 – บทสำรวจงานวิจัยที่ยืนยันการใช้การวิเคราะห์ทางเทคนิคแพร่หลายในตลาดเงินตรา
- Mark Douglas, Trading in the Zone, New York Institute of Finance, 2000 – จิตวิทยาการเทรดและวินัยในกระบวนการตัดสินใจ
- Perry J. Kaufman, Trading Systems and Methods, ฉบับที่ 6, Wiley, 2020 – ส่วนตัวกรองแนวโน้มและการปรับระบบให้เข้ากับระยะเวลาต่างกัน เป็นบริบทการทำแนวทางหลายกรอบเวลาให้เป็นทางการ
แหล่งสถาบัน
- Swiss National Bank (2015), “ธนาคารชาติสวิสยุติอัตราแลกเปลี่ยนขั้นต่ำและลดอัตราดอกเบี้ยเป็น −0.75%”, ข่าวประชาสัมพันธ์ 15 มกราคม 2015 — ยุติอัตราแลกเปลี่ยนขั้นต่ำ EUR/CHF
- FCA (2015), “ข่าวสำหรับลูกค้าของ Alpari (UK) Limited” – Alpari (UK) เข้ากระบวนการบริหารพิเศษหลังเหตุการณ์วันที่ 15 มกราคม 2015
- BIS Markets Committee (2017), “เหตุการณ์ ‘flash event’ ของปอนด์ วันที่ 7 ตุลาคม 2016”, มกราคม 2017 — การวิเคราะห์ GBP flash crash อย่างเป็นทางการ: สภาพคล่องบาง คำสั่ง ปฏิกิริยาอัลกอริทึม และความต่างระหว่างแพลตฟอร์ม
- U.S. Bureau of Labor Statistics, “กำหนดการเผยแพร่ข่าว” – ตารางเผยแพร่ Employment Situation (NFP) และ CPI อย่างเป็นทางการ เวลา 8:30 ET
- CFTC, “Commitments of Traders” – กำหนดการและวิธีรายงาน COT (โดยทั่วไปเผยแพร่วันศุกร์ ใช้ข้อมูลวันอังคาร)
- เอกสารปฐมภูมิ: TradingView — กรอบเวลาอื่นและข้อมูล; OANDA — แท่งเทียน; OANDA — การจัดแนวแท่ง; MetaQuotes — CopySeries ขอบเขต: เวลาพร้อมใช้ HTF จุดเริ่มช่วง ความครบถ้วน องค์ประกอบราคา และการจัดแนววัน

