
ปรัชญาการวิเคราะห์ทางเทคนิค — กราฟบอกอะไรเกี่ยวกับราคาในอนาคตได้จริงหรือไม่?
กราฟช่วยตรวจว่าอัตราแลกเปลี่ยนเคยอยู่ตรงไหนและเปลี่ยนอย่างไรในกระแสข้อมูลหนึ่ง การคาดการเคลื่อนไหวถัดไปจากสิ่งนั้นคือการก้าวไปอีกขั้น เพราะเรากำลังตั้งสมมติฐานเกี่ยวกับอนาคต ปรัชญาการวิเคราะห์ทางเทคนิคพิจารณาการเปลี่ยนผ่านนี้โดยตรง อธิบายที่มาของสมมติฐานดั้งเดิม เหตุที่โครงสร้างคล้ายกันอาจดึงความสนใจผู้เข้าร่วม และวิธีแยกคำอธิบายที่มีประโยชน์จากคำสัญญาที่ข้อมูลไม่รองรับ นี่คือจุดตั้งต้นของบทเรียนกราฟ แนวโน้ม และรูปแบบที่จะตามมา

- การวิเคราะห์ทางเทคนิคตั้งอยู่บนสมมติฐานดั้งเดิมสามข้อ — ตลาดสะท้อนทุกสิ่ง ราคาเคลื่อนไหวเป็นแนวโน้ม และประวัติศาสตร์ซ้ำรอย แนวคิดเหล่านี้พัฒนาในสายทฤษฎี Dow และวรรณกรรมภายหลัง ไม่มีข้อใดจริงโดยไม่ต้องพิสูจน์ และแต่ละข้อเผชิญคำวิจารณ์สำคัญ [1]
- การเกิดผลตามความเชื่อร่วมกันอาจเป็นกลไกหนึ่งเบื้องหลังการวิเคราะห์ทางเทคนิค เมื่อผู้เข้าร่วมจำนวนมากเฝ้ามองระดับเดียวกัน คำสั่งของพวกเขาสร้างอุปสงค์หรืออุปทานจริง นี่เป็นสมมติฐานด้านโครงสร้างจุลภาคที่มีเหตุรองรับ ไม่ใช่การรับประกันว่าทุกระดับจะ “ใช้ได้”
- คำอธิบายและฉากทัศน์มีเงื่อนไขไม่ได้ทำให้อัตราแลกเปลี่ยนในอนาคตแน่นอน กฎที่เลือกอาจมีคุณค่าการพยากรณ์ที่ทดสอบได้ แต่ต้องมีหลักฐานเพื่อระบุว่ามีจริงหรือไม่ มากเท่าใด และคงอยู่นานเพียงใด การตั้งชื่อรูปแบบไม่ได้กำหนดความน่าจะเป็นที่จะสำเร็จ
- สมมติฐานตลาดมีประสิทธิภาพคือข้อโต้แย้งที่สำคัญที่สุด — และควรเข้าใจก่อนเริ่มลากเส้นบนกราฟ [2]
- บริบท: การวิเคราะห์ของหน่วยกำกับที่ ESMA อ้างสำหรับมาตรการปี 2018 พบว่า 74–89% ของบัญชี CFD รายย่อยขาดทุน โดยโบรกเกอร์แต่ละรายเผยแพร่เปอร์เซ็นต์ของตนเอง [19] การวิเคราะห์ทางเทคนิคอย่างเดียวไม่เปลี่ยนสถิติเหล่านี้ การบริหารความเสี่ยง และการควบคุมต้นทุนอาจจำกัดขนาดขาดทุน แต่ไม่รับประกันความสามารถทำกำไร
1. ที่มาของแนวคิดการมองกราฟ
แนวคิดค้นหาเบาะแสจากราคาอดีตมีมาก่อนแพลตฟอร์มสมัยใหม่ Charles Dow พูดถึงพฤติกรรมตลาดหุ้นในบทบรรณาธิการ Wall Street Journal ผู้เขียนภายหลังนำข้อสังเกตมาจัดระบบ ขณะที่วรรณกรรมแท่งเทียนพัฒนาภาษาอธิบายอีกสายหนึ่ง เราไม่ต้องตัดสินเรื่องเล่าที่นิยมเกี่ยวกับผู้คิดค้นแท่งเทียนคนแรกเพื่อประเมินวิธีใดวิธีหนึ่ง อายุของวิธีและชื่อผู้เขียนบอกประวัติบางอย่าง แต่ใช้แทนการตรวจข้อมูลไม่ได้ [1] [3]
เรารู้แนวคิด Dow ผ่านบทวิจารณ์ของเขาและงานเล่าภายหลัง Robert Rhea จัดระบบแนวคิดนี้ใน The Dow Theory ปี 1932 ส่วน S. A. Nelson ใช้คำว่า “Dow’s Theory” ใน The ABC of Stock Speculation ปี 1903 [1] [20] Edwards และ Magee ตีพิมพ์ตำราคลาสสิก Technical Analysis of Stock Trends ใน 1948 และ Murphy ให้ภาพรวมเครื่องมือกว้างขวางใน 1999 [4] [5] นี่คือประวัติการพัฒนาเครื่องมือหลากชนิด ไม่ใช่ทฤษฎีเดียวที่มีกฎไม่เปลี่ยน โดยเฉพาะต้องแยกสมมติฐานยอดนิยมสามข้อของการวิเคราะห์ทางเทคนิคออกจากหลักการทางประวัติศาสตร์ของทฤษฎี Dow
ราคาอาจบันทึกผลของการเสนอราคาหรือการซื้อขายถึงเวลานั้น ขึ้นกับแหล่งข้อมูล ใช้อธิบายทิศทาง ช่วงผันผวน และปฏิกิริยาก่อนหน้าได้ กฎที่เชื่อมคำอธิบายเข้ากับผลภายหลังจึงจะเป็นสมมติฐานพยากรณ์ เราประเมินจากสิ่งที่กฎอาจบอกก่อนราคาเคลื่อนไหวครั้งต่อไป ไม่ใช่ความน่าเชื่อของคำอธิบายกราฟที่เสร็จแล้ว
การแยกระดับเหล่านี้มีประโยชน์ตั้งแต่เส้นแรกบนกราฟ เพราะลากถูกไม่ได้พิสูจน์ว่าราคาจะตอบสนองอีก คำอธิบายที่ซื่อตรงยังมีประโยชน์ได้แม้ตัวมันเองไม่สร้างความได้เปรียบในการเทรด
ข้อกล่าวอ้างห้าแบบเกี่ยวกับกราฟเดียวกัน
ข้อความว่า “อัตราแลกเปลี่ยนขึ้น” ตรวจได้กับข้อมูลที่ระบุ “มีแนวโน้มขึ้น” ต้องเพิ่มนิยามแนวโน้ม “ราคาขึ้นบ่อยกว่าหลังโครงสร้างนี้” ต้องเทียบผลภายหลังในตัวอย่างที่กำหนด “ทำเงินจากมันได้” เพิ่มราคาในการดำเนินคำสั่งและต้นทุน ส่วน “การเทรดถัดไปจะกำไร” เป็นคำสัญญาที่แรงกว่าอีก ซึ่งไม่มีขั้นก่อนหน้ารับประกัน
ควรถามผู้เขียนว่าสิ่งที่กล่าวอยู่ระดับไหน ทางลัดที่พบบ่อยมากอยู่ระหว่างข้อสองกับข้อสาม คือถือว่าแนวโน้มที่เห็นชัดพิสูจน์ทิศทางข้างหน้า อีกทางลัดคือจากพยากรณ์ทิศทางถูกไปสู่ความสามารถทำกำไร เมื่อมองย้อนกลับ ราคาอาจไปตามสมมติฐาน แต่เมื่อเริ่มตอบสนองได้ก็มีราคาใหม่เสนอแล้ว ในกรณีนี้คำอธิบายทิศทางกับผลเทรดไม่ได้ขัดกัน แต่ตอบคำถามต่างกัน
เหตุและผลเป็นอีกเรื่อง โครงสร้างคล้ายเดิมไม่พิสูจน์ว่าผู้เข้าร่วมมีแรงจูงใจเดิม การอธิบายว่า “รูปแบบแสดงผลแล้ว” อาจเป็นวิธีสะดวกที่จะบอกว่าสอดคล้องกับกฎ แต่ไม่ได้ระบุกลไกที่ทำให้ราคาเคลื่อน
2. สมมติฐานดั้งเดิมสามข้อของการวิเคราะห์ทางเทคนิค
ตามคำอธิบายแบบตำราที่รู้จักจาก Murphy และผู้เขียนอื่น การวิเคราะห์ทางเทคนิคตั้งอยู่บนสมมติฐานสามข้อ [5] บางครั้งเรียกว่าสัจพจน์ ทั้งที่ไม่ใช่ความจริงทางคณิตศาสตร์หรือกฎฟิสิกส์ สมมติฐานรองรับแนววิเคราะห์หนึ่ง คือมุ่งที่ราคา ค้นหาการเคลื่อนไหวมีทิศ และเปรียบเทียบโครงสร้างซ้ำ แต่ละข้อก่อคำถามเชิงประจักษ์ต่างกัน ไม่ควรยกชุดสามข้อนี้ตรง ๆ ให้เป็นของ Charles Dow

2.1. “ตลาดสะท้อนทุกสิ่ง”
สมมติฐานแรกถือว่าราคารวมผลจากข้อมูลและการตัดสินใจของผู้เข้าร่วม การเปลี่ยนความคาดหวัง การป้องกันความเสี่ยงของฐานะ หรือการดำเนินคำสั่งอาจสะท้อนในราคาเสนอ แต่ในเวอร์ชันแรงที่สุด “ตลาดสะท้อนทุกสิ่ง” สื่อมากกว่านั้น คือความรู้ตลาดครบถ้วนและทันที ซึ่งสมมติขึ้นลอย ๆ ไม่ได้ แม้ราคาตอบสนองข้อมูล กราฟอย่างเดียวก็ย้อนสร้างเนื้อหาหรือการประเมินของผู้เข้าร่วมแต่ละรายไม่ได้
กราฟแสดงชุดราคา ไม่ใช่รายการแรงจูงใจครบถ้วน การเคลื่อนไหวเดียวกันอาจเกิดคู่กับการเก็งกำไร การป้องกันความเสี่ยงของฐานะ หรือผู้ให้บริการเปลี่ยนราคาเสนอ ใน FX รายย่อย คุณยังดูฟีดโบรกเกอร์หรือบริการข้อมูลที่เลือก ไม่ใช่บันทึกสาธารณะเดียวของทุกธุรกรรมในตลาด ต้องเข้าใจขอบเขตก่อนตีความว่า “สถาบันกำลังซื้อ”
สมมติฐานนี้มีขอบเขตสองด้าน อย่างแรก ความเสี่ยงเหตุการณ์ที่คาดไว้อาจอยู่ในราคาก่อนแล้ว แต่ผลที่ยังไม่รู้อาจให้ข้อมูลใหม่ ความประหลาดใจไม่จำเป็นแปลว่าไม่มีใครรู้ความเสี่ยง อย่างที่สอง ผู้เข้าร่วมมีชุดข้อมูลต่างกัน ธนาคารรู้คำสั่งลูกค้าบางส่วนซึ่งไม่ได้เปิดเผยทั้งตลาด ราคาอาจตอบสนองความรู้นั้นก่อนคนภายนอกรู้เหตุผล แต่การรับข่าวช้าไม่ได้ระบุว่าผู้เข้าร่วมคนใดเป็นเหตุให้ราคาเคลื่อน [18]
การเคลื่อนไหว EUR/USD โดยไม่มีประกาศชัดในปฏิทินไม่พิสูจน์การปั่นราคาหรือการทำงานของ “รูปแบบซ่อนเร้น” เหตุที่เป็นไปได้คือคำสั่งใหม่ การป้องกันความเสี่ยง การเปลี่ยนฐานะดีลเลอร์ และการเปลี่ยนราคาเสนอที่มี ทั้งหมดเป็นสมมติฐานแข่งกัน กราฟอย่างเดียวตัดสินไม่ได้ว่าอะไรเป็นเหตุ การเติมเรื่องธนาคารใหญ่หลังเหตุการณ์ไม่ได้เพิ่มข้อมูลที่เรามีจริงก่อนหน้า
การมุ่งที่ราคาช่วยจำกัดการวิเคราะห์ไว้กับข้อมูลที่มีจริง นี่เป็นทางเลือกด้านวิธีการ ไม่ใช่หลักฐานว่าปัจจัยพื้นฐานไม่จำเป็น เราอธิบายอัตราแลกเปลี่ยนได้โดยไม่มีโมเดลเศรษฐกิจครบถ้วน แต่ต้องจำว่าความคาดหวังข่าวอนาคตยังส่งผลต่อเงื่อนไขที่คำอธิบายนั้นถูกสร้าง
2.2. “ราคาเคลื่อนไหวเป็นแนวโน้ม”
สมมติฐานที่สองชวนให้ค้นหาแนวโน้ม คือการเคลื่อนที่รักษาทิศตามนิยามที่เลือก การจัดประวัติว่าเป็นแนวโน้มไม่ได้บอกด้วยตัวเองว่าช่วงถัดไปน่าจะต่อมากกว่ากลับ นั่นคือสมมติฐานแยก ต้องระบุระยะเวลา นิยามผลทั้งสอง และชี้ข้อมูลที่ใช้เทียบความถี่ ดังนั้น “ราคาเคลื่อนไหวเป็นแนวโน้ม” ไม่ใช่กฎพร้อมพยากรณ์แท่งถัดไป
การเงินเชิงพฤติกรรมเสนอเหตุที่ทิศทางอาจคงอยู่ เช่น เลียนแบบผู้อื่น ยึดกับราคาเดิม หรือตอบสนองข่าวไม่เท่ากัน ผลด้านพฤติกรรมที่เรียกว่า disposition effect คือแนวโน้มปิดกำไรเร็วเกินไปและถือขาดทุนนานเกินไป Shefrin และ Statman อธิบายเชิงทฤษฎี ส่วน Odean ศึกษาจากบัญชีนักลงทุนหุ้น [8] [9] สิ่งนี้ไม่ได้วัดสาเหตุของแนวโน้ม EUR/USD ใดโดยตรง กลไกจากตลาดอื่นยังเป็นคำอธิบายที่ต้องทดสอบที่นี่ ไม่ใช่สิ่งที่อ่านตรงจากราคา
อีกโมเดลคือกระแสข้อมูลแบบลูกโซ่ ผู้เข้าร่วมอาจมองการกระทำของคนก่อนสำคัญจนเลิกใช้ข้อมูลตนเอง โมเดลปี 1992 ของ Bikhchandani, Hirshleifer และ Welch แสดงว่าพฤติกรรมนี้เกิดขึ้นได้อย่างไร [10] แต่ไม่ได้ยืนยันว่าทุกแนวโน้มเงินตราเป็นกระแสลูกโซ่ หรือหลังขึ้นหลายครั้งแล้วต้องมีโอกาสขึ้นอีกมากกว่าเดิม ข้อมูลส่วนตัวผู้เข้าร่วมไม่ปรากฏให้สังเกตในราคา รูปร่างกราฟอย่างเดียวจึงทดสอบการตีความเชิงเหตุไม่ได้
ใน FX เราอาจตั้งสมมติฐานการเปลี่ยนความคาดหวังนโยบายการเงินระยะยาวด้วย แต่ไม่พอที่จะชี้ว่าประเทศหนึ่งขึ้นดอกเบี้ยแล้วเติมว่า “ทุนไหลไปที่ได้ผลตอบแทนสูงกว่า” อัตราแลกเปลี่ยนเปรียบเทียบสองสกุล และความคาดหวังอาจมาก่อนมติ การเคลื่อนไหวหลังขึ้นดอกเบี้ยอาจสะท้อนความต่างระหว่างมติกับสิ่งที่ราคาได้รวมไว้แล้วเป็นหลัก เราศึกษาปัจจัยพื้นฐานแยกหมวด ที่นี่ประเด็นคือขอบเขตอนุมาน กราฟมีทิศไม่ได้ระบุสาเหตุหรือขนาดกระแสเงินด้วยตัวมันเอง
การถามว่าแนวโน้มจบเมื่อใดยากกว่าถามว่ามีหรือไม่มาก การวิเคราะห์ทางเทคนิคมีเครื่องมือระบุแนวโน้มซึ่งอธิบายใน บทความถัดไป แต่ไม่มีเครื่องมือใดให้ความแน่นอน แนวโน้มไม่ได้ส่งสัญญาณจบทันทีที่กลับตัว แต่ส่งช้าหลังเกิดแล้ว การตระหนักถึงความล่าช้านี้เป็นส่วนยากที่สุดอย่างหนึ่งของการปฏิบัติทางเทคนิค ไม่มีใครทำไร้ข้อผิดพลาด
2.3. “ประวัติศาสตร์ซ้ำรอย”
สมมติฐานที่สามชวนเปรียบเทียบโครงสร้างราคาอดีต โดยถือว่าโครงสร้างบางอย่างอาจกลับมาและให้ผลคล้ายกัน การซ้ำของพฤติกรรมคนเป็นเหตุผลหนึ่งที่เสนอ แต่ยังไม่พอพิสูจน์ผลตลาดที่ทำซ้ำได้ เพราะผู้เข้าร่วม ตราสาร และเงื่อนไขดำเนินคำสั่งเปลี่ยน รูปร่างคล้ายกันต้องระบุตามกฎเดียวกันก่อน จึงค่อยเปรียบเทียบผล
ในแง่หนึ่ง นี่คือคำกล่าวเกี่ยวกับธรรมชาติมนุษย์มากกว่าตลาด รูปแบบหัวและไหล่ไม่มีคุณสมบัติเรขาคณิตวิเศษ การตีความเพื่อการศึกษาที่นิยมเชื่อมกับลำดับตื่นเต้น → สงสัย → ทดสอบซ้ำ → ผิดหวัง → ขาย นี่เป็นเรื่องเล่าเพื่อจัดคำอธิบาย ไม่ใช่กลไกเหตุที่พิสูจน์แล้ว แม้ตั้งต้นจากข้อสังเกตว่าปฏิกิริยาคนซ้ำได้
ปัญหาเกิดเมื่อ “การซ้ำ” เริ่มหมายถึง “เหมือนกันทุกอย่าง”
ทุกรูปแบบกราฟต่างเล็กน้อย ทั้งบริบทมหภาค สภาพคล่อง และผู้เข้าร่วม สมองคนรู้จำรูปแบบได้ยอดเยี่ยม แต่ก็เสี่ยงต่อ apophenia คือเห็นรูปแบบในที่ซึ่งไม่มี [7] คนที่เห็น “สามเหลี่ยม” ทุกกราฟไม่ได้กำลังใช้การวิเคราะห์ทางเทคนิค แต่เห็นเพราะกำลังตามหารูปแบบ (อคติยืนยันความเชื่อ).
ความคล้ายของรูปแบบเกี่ยวกับคุณลักษณะที่เลือก ไม่ใช่สถานการณ์ทั้งหมด สองโครงสร้างอาจมีเรขาคณิตคล้ายกันแต่เงื่อนไขก่อตัวต่างกัน ชื่อช่วยจัดคำอธิบาย ไม่ได้ให้ทุกครั้งมีอัตราสำเร็จเดียวกัน หากจะพูดถึงความสัมพันธ์ที่ทำซ้ำได้ ต้องมีกรณีคล้ายกันแต่จบต่างกันด้วย การเลือกเฉพาะตัวอย่างสำเร็จสร้างภาพลวงว่าสอดคล้องประวัติ
3. คำพยากรณ์ที่เป็นจริงด้วยตัวเอง — สมมติฐาน ไม่ใช่เวทมนตร์
“การวิเคราะห์ทางเทคนิคใช้ได้เพราะคนเชื่อว่าใช้ได้” ข้อคัดค้านนี้พบบ่อยจนควรแยกพิจารณา เพราะมีส่วนจริงที่นักวิจารณ์มองเป็นจุดอ่อน แต่นักปฏิบัติมองเป็นจุดแข็ง

พิจารณาแนวรับ EUR/USD สมมติที่ 1.1000 เมื่อราคาลงเข้าใกล้ อาจมีคำสั่งซื้อจำกัดราคาและคำสั่งปิดสถานะขายที่มีกำไรรออยู่ ซึ่งอาจสร้างแรงซื้อ ส่วนสต็อปปิดสถานะขายเป็นคนละกรณี โดยปกติอยู่เหนือราคาเข้าและกระตุ้นเมื่อขึ้น ไม่ใช่เมื่อเข้าหาแนวรับจากด้านบน แม้วางคำสั่งถูกก็ไม่รับประกันการเด้ง เพราะคำสั่งฝั่งตรงข้ามอาจใหญ่กว่า คำสั่งอาจถูกถอน หรือราคาเสนออาจกระโดดข้ามระดับ ตัวอย่างนี้แสดงกลไกที่เป็นไปได้ ไม่ใช่การกระจายคำสั่งที่สังเกตได้ทั้งตลาด
ใน The Alchemy of Finance, George Soros เสนอแนวคิดความสัมพันธ์สะท้อนกลับ คือความเชื่อมีผลต่อการตัดสินใจ การตัดสินใจมีผลต่อราคา และราคาย้อนกลับไปมีผลต่อความเชื่อ [11] นี่เป็นกรอบตีความวงจรตอบกลับ ไม่ได้ให้เราระบุจากกราฟว่าวงจรจะอ่อนเมื่อใดหรือการปรับฐานจะใหญ่เท่าใด และไม่ควรนำไปอธิบายอัตโนมัติทุกช็อกตลาดที่เกิดจากมติหรือข้อมูลใหม่เจาะจง
หากมีอุปทานหรืออุปสงค์ให้ซื้อขายจริงที่ระดับหนึ่ง คำสั่งใหม่อาจปฏิสัมพันธ์กับมัน ผลอาจเด้งกลับหรือเคลื่อนต่อ ปฏิกิริยาอดีตไม่บอกว่าคำสั่งเหลือเท่าไรหรือจะกลับมาหรือไม่ เมื่อข้อมูลเปลี่ยน แม้ระดับที่เฝ้าดูนานก็อาจหมดความสำคัญเร็ว ใช้ทั้งกับระดับจากการซื้อขายก่อนและระดับที่เกี่ยวกับนโยบายสาธารณะของธนาคารกลาง
การกระจุกของสต็อปมีบทบาทต่างจากคำสั่งจำกัดราคาที่รออยู่ เมื่อถูกกระตุ้น คำสั่ง stop-market ปกติจะกลายเป็นคำสั่งที่พยายามซื้อหรือขายในราคาที่มี แล้วใช้สภาพคล่องฝั่งตรงข้าม ผู้เข้าร่วมอีกรายอาจเสนอราคาให้กระแสนั้น แต่ไม่ได้ทำให้ตัวสต็อปเป็นราคาเสนอที่วางรอในสมุดคำสั่ง Carol Osler ศึกษาการกระจุกของ stop-loss และ take-profit รอบเลขกลมด้วยข้อมูลจากธนาคาร FX ใหญ่แห่งเดียว [18] ผลไม่เผยทั้งตลาดหรือเจตนาของผู้ที่ทำให้อัตราแลกเปลี่ยนเคลื่อน การแยกนี้ช่วยอธิบายความเป็นไปได้ที่ราคาจะเร่ง โดยไม่เพิ่มเรื่องเล่าว่ามี “การล่าสต็อป” แน่นอน
สมมติฐานเกิดผลตามความเชื่อมีขอบเขต ตลาด OTC ไม่มีบันทึกสาธารณะเดียว และผู้เข้าร่วมเลือกแหล่งข้อมูล กรอบเวลา และกฎต่างกัน ความสนใจร่วมรอบเลขกลมอาจส่งเสริมการกระจุกคำสั่ง แต่ไม่กำหนดฝั่งหรือผลลัพธ์ด้วยตัวเอง สองคำอธิบายยอดนิยมเมื่อทดสอบระดับซ้ำจริง ๆ ตรงข้ามกัน คือ “สำคัญขึ้น” กับ “สภาพคล่องที่เหลือกำลังหมด” ทั้งคู่เข้ากับกราฟคล้ายกันได้ หากไม่มีข้อมูลคำสั่ง เราตัดสินไม่ได้ว่าอย่างใดอธิบายกรณีนี้ หรือจัดระดับตามความแรงของการเกิดผลตามความเชื่อ
4. การคิดเชิงความน่าจะเป็น
ความเข้าใจผิดที่พบบ่อยที่สุดอย่างหนึ่งคือ “รูปแบบเข้าซื้อขายนี้สำเร็จ 70% ฉันจึงจะทำเงินได้”
สมมติผู้เขียนรายงานบอกว่าผลบวกมี 70% ก่อนอื่นต้องรู้ว่าตัวเลขอ้างถึงปฏิกิริยาราคา การถึงเป้าหมาย หรือธุรกรรมจบแล้วหลังต้นทุน ต้องมีนิยามสัญญาณ ช่วงเวลา และรายชื่อทุกกรณีด้วย หากไม่มี เปอร์เซ็นต์ไม่ได้ประเมินกลยุทธ์ที่เราใช้ได้ แม้คำนวณอดีตถูกก็ไม่ได้กำหนดความน่าจะเป็นเดียวกันให้การเทรดถัดไป
กฎทางเทคนิคที่นิยามชัดทดสอบในฐานะการพยากรณ์ได้ วรรณกรรมมีผลบวก ผลลบ และผลคละกัน ซึ่งต่างตามตลาด ช่วงเวลา วิธี และต้นทุน [26] ข้อสรุปจึงไม่ใช่ “กราฟพยากรณ์อะไรไม่ได้เลย” แต่คือ “การจำรูปร่างได้ไม่สร้างหลักฐานความได้เปรียบด้วยตัวมันเอง” แม้พบความสัมพันธ์ทางสถิติก็ยังไม่บอกว่าใช้ประโยชน์ที่ราคาซึ่งมีเมื่อเริ่มตอบสนองได้หรือไม่ ขนาดสถานะและวงเงินขาดทุนมีผลต่อผลลัพธ์ แต่ไม่ทำให้กฎตามอำเภอใจมีกำไร
ค่าคาดหมายช่วยแยกอัตราถูกกับผลลัพธ์ กำไรที่เกิดไม่บ่อยอาจมากกว่าขาดทุน ขณะที่กำไรเล็กบ่อยครั้งอาจถูกล้างด้วยขาดทุนใหญ่ครั้งเดียว พารามิเตอร์ที่ประมาณจากอดีตยังเป็นค่าประมาณ ไม่บอกว่าการเทรดใดต่อไปจะเสียหรือช่วงไม่มีกำไรนานเท่าไร ความไม่แน่นอนยังอยู่แม้ระบุวิธีอย่างรอบคอบ
เราพูดถึงการคำนวณค่าคาดหมาย ผลของสเปรด และขนาดสถานะใน หมวดการบริหารความเสี่ยง ที่นี่สิ่งสำคัญคือแยกว่าค่าเฉลี่ยแบบจำลองเป็นบวกตามสมมติฐาน ค่าเฉลี่ยอดีตเป็นบวกคือข้อสังเกตในตัวอย่าง ส่วนผลบวกอนาคตยังไม่แน่นอน การเปลี่ยนนิยามธุรกรรมหรือละต้นทุนดำเนินคำสั่งอาจทำให้เทียบสามสิ่งต่างกันภายใต้ชื่อเดียว
มีอีกปัญหาที่ไม่ค่อยบอกตรง ๆ คือการคุ้ยหากฎจากข้อมูลและการทดสอบหลายครั้ง หากทดสอบกฎทางเทคนิค 500 แบบบนประวัติเดียวกัน บางแบบจะดูดีเพียงเพราะบังเอิญ แม้ข้อมูลสุ่มทั้งหมด นี่คือปัญหาคลาสสิกเรื่องการทดสอบหลายครั้งซึ่งรู้จักในสถิติมาหลายสิบปี [13] ยิ่งลองกฎมากก็ยิ่งง่ายที่จะ “พบ” สิ่งที่สำเร็จเพราะบังเอิญ Sullivan, Timmermann และ White ศึกษาอย่างเป็นทางการใน 1999 โดยวิเคราะห์กฎทางเทคนิคหลายพันข้อและควบคุมการคุ้ยข้อมูล ความได้เปรียบบางส่วนที่เคยดูดีหายไปหลังปรับเช่นนั้น (ทดสอบโดยเลี่ยงข้อผิดพลาดเหล่านี้ → บทความ 5.12).
การเลือกอาจบิดเบือนข้อสรุป หลังเห็นอดีต เราเลือกโครงสร้างสำเร็จและข้ามส่วนไม่เข้ากับเรื่อง การค้นหากฎซ้ำและเลือกหลังรู้ผลเป็นคนละปัญหากับอคติการตีพิมพ์ Park และ Irwin ระบุข้อจำกัดการทดสอบ แต่ไม่ได้หมายความว่าทุกผลบวกผิด [31] อคติผู้รอดอยู่เป็นข้อจำกัดข้อมูลอีกแบบ คือไม่รวมตราสารหรือระบบที่ไม่รอด
ภาพครบยังต้องมีการระบุที่ไม่สำเร็จและแบบที่ถูกปฏิเสธหลังทดสอบ การถามถึงการเทรดถัดไปมีเหตุผลหากอธิบายความไม่แน่นอนแบบมีเงื่อนไขได้ แต่ไม่มีคำตอบแน่นอน การถามผลเฉลี่ยของกฎบนข้อมูลถัดไปเป็นอีกคำถาม ตัวอย่างใหญ่ช่วยลดความผิดพลาดประมาณ แต่ขนาดอย่างเดียวไม่แก้นิยามผิด ข้อมูลอนาคตรั่ว หรือเงื่อนไขตลาดเปลี่ยน
5. ข้อโต้แย้งสำคัญที่สุด: สมมติฐานตลาดมีประสิทธิภาพ
คำถาม “การวิเคราะห์ทางเทคนิคใช้ได้ไหม?” รวมเกณฑ์อย่างน้อยสามเรื่อง คำอธิบายถูกและทำซ้ำได้หรือไม่? ไม่ใช่อัตโนมัติ เพราะสองคนอาจเลือกสวิงต่างกันและตัวชี้วัดอาจใช้ข้อมูลอนาคต กฎให้ข้อมูลผลภายหลังหรือไม่? เป็นคำถามเชิงประจักษ์ ผู้เข้าร่วมรายหนึ่งใช้ประโยชน์หลังต้นทุนได้หรือไม่? ต้องมีกฎดำเนินคำสั่งและประเมินผลด้วย คำอธิบายแม่นยำไม่พิสูจน์สองคุณสมบัติถัดไป ในทางกลับกัน การไม่มีการเทรดกำไรก็ไม่จำเป็นแปลว่าคำอธิบายราคาผิด
ในงานทบทวนปี 1970 Eugene Fama จัดระบบสมมติฐานประสิทธิภาพตลาดและการทดสอบ [2] ในการอภิปรายนี้ต้องแยกส่วนของผลตอบแทนที่พยากรณ์ได้จากความสามารถได้ผลตอบแทนผิดปกติ ผลตอบแทนคาดหวังอาจเปลี่ยนตามความเสี่ยงและเศรษฐกิจ การพยากรณ์ได้จึงไม่ใช่การปฏิเสธประสิทธิภาพอัตโนมัติ เช่นเดียวกับคำอธิบายราคาอดีตไม่พิสูจน์ความได้เปรียบ
ประสิทธิภาพแบบอ่อนเกี่ยวกับข้อมูลราคาและผลตอบแทนอดีต แบบกึ่งเข้มแข็งเกี่ยวกับข้อมูลสาธารณะ และแบบเข้มแข็งรวมข้อมูลส่วนตัวด้วย นี่คือชุดข้อมูลต่างกันที่ใช้ประเมินราคา ภายใต้การตีความประสิทธิภาพอย่างเข้ม การใช้ข้อมูลที่อยู่ในราคาแล้วไม่ควรสร้างผลตอบแทนผิดปกติอย่างเป็นระบบหลังชดเชยความเสี่ยงและต้นทุนเหมาะสม ไม่ได้หมายความว่ากราฟไร้ประโยชน์ นักลงทุนทุกคนได้ผลเท่ากัน หรือไม่มีใครชนะธุรกรรมใดเลย [2]

ประสิทธิภาพแบบอ่อนเกี่ยวข้องมากกับการอภิปรายเทคนิค กฎจากราคาก่อนใช้ข้อมูลที่ราคาปัจจุบันยังไม่สะท้อนหรือไม่? แบบกึ่งเข้มแข็งขยายคำถามถึงข้อมูลสาธารณะ ส่วนแบบเข้มแข็งกำหนดเงื่อนไขกว้างขึ้นมากรวมข้อมูลส่วนตัว นิยามเองไม่ได้แนะนำพอร์ตใดหรือพิสูจน์ว่าวิธีลงทุนหนึ่งดีกว่าอีกวิธีเสมอ
อย่างไรก็ดี หลักฐานเชิงประจักษ์ไม่ชัดเจนตายตัวขนาดนั้น
Jegadeesh และ Titman (1993) ศึกษาพอร์ตที่ซื้อหุ้นซึ่งก่อนหน้าทำได้ดีกว่าโดยเปรียบเทียบและขายหุ้นที่แย่กว่า พบผลบวกสำหรับการถือ 3–12 เดือน [14] นี่คือโมเมนตัมหุ้นแบบภาคตัดขวาง ไม่ใช่คำกล่าวว่าอัตราเงินตราทุกตัวที่ขึ้นจะขึ้นต่อ ผลนี้ไม่แสดงประสิทธิผลของหัวและไหล่ เส้นแนวโน้ม หรือกฎ EUR/USD M15 และไม่ควรเรียกความผิดปกติตามขนาดบริษัทว่าโต้แย้ง EMH แบบอ่อนโดยอัตโนมัติ เพราะการทดสอบบางส่วนเกี่ยวกับโมเดลความเสี่ยงเป็นหลัก
เราไม่ย้ายข้อค้นพบหุ้นมายัง FX รายย่อยโดยตรง FX สปอตกระจายศูนย์และข้อมูลสาธารณะไม่รวมเป็นสมุดทุกคำสั่ง มีงานศึกษากฎเงินตราด้วย Neely และ Weller พบรูปแบบเสถียรในข้อมูลระหว่างวัน แต่เมื่อรวมต้นทุนและเวลาซื้อขายจริง หลักฐานผลตอบแทนผิดปกติของกฎที่ทดสอบหายไป [15] นี่ไม่พิสูจน์ว่าทุกเทคนิคทุกตลาดไร้ค่า แต่แสดงว่าการพบความสม่ำเสมอกับการทำกำไรจากมันเป็นผลวิจัยต่างกัน
Grossman และ Stiglitz (1980) วิเคราะห์โมเดลที่การหาข้อมูลมีต้นทุน หากราคาเปิดเผยครบโดยไม่ให้ผลตอบแทนแก่ผู้หามา แรงจูงใจรับต้นทุนก็จะหาย [16] นี่คือเหตุผลเรื่องดุลยภาพในโมเดลข้อมูลที่ระบุ ไม่ได้แปลว่าทุกวิธีวิเคราะห์ต้องทำเงิน หรืออ่านกราฟสาธารณะมีค่าเท่ากับการได้ข้อมูลใหม่ที่แพง
ในสมมติฐานตลาดปรับตัว Andrew Lo เสนอให้มองประสิทธิภาพผ่านการแข่งขัน การเรียนรู้ และการเปลี่ยนสภาพแวดล้อม [17] ในกรอบนี้ ความสัมพันธ์ที่มีประโยชน์ในที่หนึ่งอาจอ่อนลงในอีกที่ เป็นสมมติฐานตีความเพื่อช่วยตั้งคำถามความคงอยู่ของผล ไม่ได้วัดอายุความได้เปรียบใดเองหรือบอกว่ากฎสาธารณะทุกข้อจะหายไปหลังระยะเวลาเท่ากัน หากจะอธิบายก่อนผล ต้องมีเงื่อนไขสังเกตได้ ไม่ใช่แค่เรียกการเปลี่ยนว่า “การปรับตัว” หลังเกิด
ข้อสรุปสำหรับผู้อ่านแคบกว่าคำกล่าวว่า “ทุกความได้เปรียบหมดอายุเร็ว” ผลช่วงหนึ่งไม่ได้ยกเลิกความจำเป็นตรวจซ้ำกับข้อมูลถัดไป ไม่มีวันหมดอายุสากล การรู้ว่าถดถอยก็ต้องมีเกณฑ์ชัด ขาดทุนไม่กี่ครั้งไม่พิสูจน์ว่าวิธีพัง เช่นเดียวกับกำไรไม่กี่ครั้งไม่พิสูจน์ความคงทน
งานวิจัยทดสอบอะไรจริง
สองตัวอย่างแสดงว่าข้อสรุปต้องผูกกับวิธีวิจัย Lo, Mamaysky และ Wang (2000) ทำการระบุโครงสร้างบางแบบในหุ้นสหรัฐช่วง 1962–1996 อัตโนมัติ สำหรับบางรูปแบบพบการกระจายผลตอบแทนถัดไปแบบมีเงื่อนไขว่ามีรูปแบบต่างจากการกระจายแบบไม่มีเงื่อนไข [28] นี่เป็นข้อมูลสถิติเกี่ยวกับตัวอย่างเฉพาะ ไม่ใช่ผลสำเร็จรูปสำหรับกลยุทธ์ EUR/USD รายย่อย
Neely และ Weller วิเคราะห์ FX ระหว่างวันจากราคาเสนอ 1996 ของสี่สกุลเทียบดอลลาร์ โดยเลือกกฎก่อนและทดสอบนอกช่วงเลือก เมื่อรวมต้นทุนและจำกัดเวลาซื้อขาย ไม่พบหลักฐานกำไรผิดปกติของกฎเหล่านั้น [15] ผลลบในการทดสอบที่ระบุไม่ได้หักล้างผลวิธีอื่นบนตัวอย่างอื่น
งานทบทวน Park และ Irwin (2007) ครอบคลุมผลบวก ลบ และคละกัน และชี้ปัญหาเลือกกฎ ความเสี่ยง และต้นทุน [26] งานทบทวนวรรณกรรมไม่ใช่อันดับรูปแบบกราฟปัจจุบัน เมื่ออ่านคำกล่าวประสิทธิผลใหม่ ให้ตรวจตราสาร วันที่ วิธีระบุ ผลภายหลัง และราคาที่โมเดลอาจดำเนินได้ หากไม่มี “อัตราสำเร็จ” สองเปอร์เซ็นต์อาจวัดคนละเหตุการณ์อย่างสิ้นเชิง
เหตุที่การทดสอบประสิทธิภาพรวมโมเดลความเสี่ยงด้วย
ในงานทบทวน 1991 Fama เน้นปัญหาสมมติฐานร่วม คือประสิทธิภาพถูกทดสอบพร้อมโมเดลกำหนดว่าผลตอบแทนใดปกติสำหรับความเสี่ยงระดับหนึ่ง [30] ความเบี่ยงเบนอาจชี้ความไม่มีประสิทธิภาพ โมเดลผิด หรือทั้งคู่ โดยเฉพาะผลกฎเป็นบวกยังไม่ยืนยันว่าเกินค่าชดเชยความเสี่ยง
การแยกนี้เปลี่ยนการคุย EMH การแสดงส่วนผลตอบแทนที่พยากรณ์ได้ยังไม่พอประกาศว่าหักล้างสมมติฐานแล้ว การอ้าง EMH ก็ไม่พอเรียกทุกคำอธิบายราคาว่าไร้ค่า ก่อนอื่นต้องระบุชุดข้อมูลและเกณฑ์ผลที่ทดสอบ ข้อสรุปยังจำกัดด้วยโมเดลที่เลือก
6. ความหมายเฉพาะสำหรับ Forex
การพูดปรัชญาเทคนิคส่วนใหญ่เขียนเหมือนใช้เท่ากันทุกตลาด แต่ไม่ใช่ Forex มีลักษณะโครงสร้างที่กระทบว่าสมมติฐานเหล่านี้ใช้จริงได้แค่ไหน
ไม่มีมาตรวัดปริมาณเดียวสำหรับตลาดสปอตทั้งหมด แต่ละตลาดและแพลตฟอร์มอาจเผยแพร่มูลค่าซื้อขายตราสารหรือสถานที่ของตน แต่ไม่รวมเป็นกิจกรรม OTC FX ทั้งหมด ใน MetaTrader 5 ปริมาณทิกคือจำนวนทิกที่รับระหว่างสร้างแท่ง ไม่จำเป็นนับแค่การเปลี่ยน Bid และไม่ใช่มูลค่าเงินของธุรกรรม [27] ภาคผนวก BIS ฉบับสมบูรณ์รายงานมูลค่าซื้อขาย FX เฉลี่ยรายวัน USD 9.51 ล้านล้านสำหรับเมษายน 2025 ครอบคลุมตราสารต่าง ๆ ไม่ใช่แค่สปอต [6] กราฟโบรกเกอร์ยังเป็นข้อมูลส่วนหนึ่ง การตีความตัวชี้วัดปริมาณจึงต้องเริ่มจากนิยามข้อมูลเข้า
ตลาด OTC กับวันซื้อขายที่เลือกในกราฟ FX มีค่าอ้างอิงและ fixing แต่ไม่มีสิ่งใดกำหนดราคาปิดโลกเดียวให้ทุกธุรกรรมสปอต แท่ง D1 ขึ้นกับขอบเขตวันที่แหล่งใช้ การแบ่งฟีดเดียวกันต่างวิธีอาจให้ราคาเปิด ปิด และจุดสุดขั้วเฉพาะที่ต่างกัน ตลาดซื้อขายในศูนย์มีช่วงกำหนด แต่แม้ที่นั่นก็ต้องแยกช่วงหลัก นอกเวลา และขอบเขตข้อมูลกราฟ ตัวอย่างคำนวณอยู่ใน บทเรียนการสร้างกราฟ.
ความคาดหวังเศรษฐกิจมหภาค นโยบายการเงินสำคัญต่อข้อมูลเงินตรา แต่ความต่างดอกเบี้ยปัจจุบันไม่ใช่กฎกลไกบอกทิศ EUR/USD การสะท้อนมติอนาคตล่วงหน้า ความเสี่ยง และทั้งสองฝั่งคู่เงินก็สำคัญ กราฟไม่แยกอิทธิพลเหล่านี้ ฉากทัศน์เทคนิคเปรียบกับสมมติฐานมหภาคได้ แทนการประกาศล่วงหน้าว่าคำอธิบายหนึ่งเหนือกว่าทุกระยะ
อาจแบ่งงานในทางปฏิบัติว่า ปัจจัยพื้นฐานระบุการเปลี่ยนความคาดหวังที่หา ส่วนเทคนิคจัดการตอบสนองที่เห็นและเงื่อนไขที่ต้องเปลี่ยนคำอธิบาย นี่คือข้อตกลงทำงาน ไม่ใช่โมเดลบังคับ ทั้งคู่ผิดได้ เรื่องเล่าสองเรื่องตรงกันยังไม่เป็นหลักฐานอิสระสองชิ้น โดยเฉพาะหากเรื่องพื้นฐานถูกจับให้เข้าหลังราคาเคลื่อน
เงื่อนไขราคาเสนอขึ้นกับเวลาและตราสาร กฎจำแนกเดียวกันอาจให้สัญญาณเดียวกันด้วยสเปรดและราคาพร้อมใช้ต่างกัน ไม่อาจสร้างอันดับช่วงซื้อขายสากลหรือเปอร์เซ็นต์เบรกเอาต์หลอก การแปลงเวลา เวลาออมแสง และเงื่อนไขท้องถิ่นละเอียดอยู่ใน หมวดช่วงซื้อขาย ที่นี่พอบันทึกว่าข้อสังเกตเกิดเมื่อใดและโมเดลทดสอบรวมเงื่อนไขนั้นหรือไม่
ระบบอัตโนมัติ การซื้อขายอิเล็กทรอนิกส์ไม่เท่ากับอัลกอริทึม และอัลกอริทึมไม่เท่ากับ HFT คอมพิวเตอร์อาจระบุโครงสร้างราคาที่กำหนด แต่อาจดำเนินคำสั่งลูกค้าหรือเสนอราคาตามฐานะและกระแสด้วย การมีระบบอัตโนมัติอย่างเดียวไม่พิสูจน์ว่าทุกกฎเทคนิคหายไป ความได้เปรียบกฎเฉพาะต้องประเมินหลังต้นทุนและความหน่วง ไม่ว่าคนหรือโปรแกรมใช้ บทเรียน กองทุนและ HFT แยกกลยุทธ์จากโครงสร้างพื้นฐาน
คุณภาพดำเนินคำสั่งไม่ใช่คุณภาพวิเคราะห์ สัญญาณเดียวกันที่สองโบรกเกอร์อาจให้ผลต่าง เพราะมีการดำเนินคำสั่งคั่นระหว่างวิเคราะห์กับบัญชี ได้แก่ โมเดลโบรกเกอร์ สเปรด และสลิปเพจ เมื่อประเมิน “ประสิทธิผลการวิเคราะห์ทางเทคนิค” ให้แยกชั้นเหล่านี้ โดย บทความโมเดลดำเนินคำสั่ง และ บทความคุณภาพดำเนินคำสั่ง อธิบายโมเดลและผลประโยชน์ทับซ้อนที่เกี่ยวข้อง
สถานะในสัญญาฟิวเจอร์ส (COT) รายงาน Commitments of Traders (CFTC ปกติเผยแพร่วันศุกร์สำหรับสถานะวันอังคาร — cftc.gov) แสดงสถานะกลุ่มผู้เข้าร่วมหลักในฟิวเจอร์สเงินตรา เป็นตัวแทนที่ล่าช้า ไม่ใช่บันทึก FX สปอต บางครั้งใช้เป็นตัวกรองบริบทระยะยาว แต่การตีความสถานะ “สุดขั้ว” ต้องนิยามและทดสอบความสุดขั้วก่อน ไม่เช่นนั้นยังเป็นสมมติฐาน อ่านข้อมูลสถานะเพิ่ม → หมวดวิเคราะห์ปัจจัยพื้นฐาน.
7. เมื่อการวิเคราะห์ทางเทคนิคล้มเหลว — กรณีเฉพาะ
หลายเหตุการณ์ในอดีตแสดงข้อจำกัดข้อมูลกราฟ รายงานสาธารณะยืนยันมติและกลไกในตลาดเฉพาะ ไม่ยืนยันทุกราคาในภาพหน้าจอรายย่อยหรือทุกรูปแบบที่แต่ละคนเห็น เหตุการณ์เปลี่ยนเงื่อนไขวิเคราะห์ได้โดยไม่ทำให้ทุกวิธีอธิบายราคาหมดความใช้ได้

15 มกราคม 2015 — SNB เปลี่ยนนโยบาย ธนาคารประกาศยกเลิกอัตราขั้นต่ำ EUR/CHF 1.20 ซึ่งนำมาใช้ในกันยายน 2011 [22] ระดับนั้นจึงเป็นองค์ประกอบนโยบายสาธารณะธนาคารกลางเป็นหลัก ไม่ใช่แนวรับจากเรขาคณิตอย่างเดียว การอ่านกราฟไม่ได้เผยเนื้อหาหรือเวลามติ แต่ประกาศ SNB ก็ไม่ใช่แหล่งของจุดต่ำ 0.8500 เฉพาะ ราคาเข้าของ “ผู้เทรดหลายพันคน” หรือการดำเนินสต็อปแต่ละโบรกเกอร์ ผลที่ยืนยันได้จากปัญหา Alpari (UK) คือเข้าสู่การบริหารพิเศษซึ่ง FCA บันทึกไว้ [24] บทเรียนคือเงื่อนไขที่รองรับเหตุผลก่อนหน้าเปลี่ยน การรักษานโยบายหลายปีไม่ได้สร้างระดับที่ไม่มีวันแตกหรือรับประกันการดำเนินคำสั่ง
6 พฤษภาคม 2010 — Flash Crash ในสหรัฐ รายงานร่วม CFTC และ SEC วิเคราะห์การปั่นป่วนฉับพลันในหุ้นและฟิวเจอร์ส รวมการดำเนินคำสั่งขายอัตโนมัติและปฏิกิริยาผู้เข้าร่วมอื่น [23] แสดงว่าพลวัตราคาอธิบายด้วยรูปแบบวาดหนึ่งรูปไม่ได้ ไม่ใช่บันทึกแท่ง EUR/JPY หรือ GBP/JPY และไม่ใช่หลักฐานว่าแนวรับเงินตราทุกระดับแตกโดยไม่ตอบสนอง เมื่อนำข้อสรุปข้ามตลาด เรายังคงขอบเขตรายงาน คือกรณีปฏิสัมพันธ์ระหว่างดำเนินคำสั่ง ผู้เข้าร่วม และสภาพคล่องที่มีเอกสาร ไม่ใช่การทดสอบเทคนิคแบบสากล
มีนาคม 2020 — แรงตึงตัวจากโรคระบาด การวิเคราะห์ BIS เรื่อง FX swap อธิบายต้นทุนระดมทุนดอลลาร์ที่ขึ้นจากความต้องการทุนและข้อจำกัดอุปทาน [29] นี่เป็นกลไกระบุเฉพาะ ไม่พิสูจน์ว่าทุกสถาบัน “ขายทุกอย่าง” และไม่ให้เส้นทาง EUR/USD ในอดีตหนึ่งเดียวสำหรับทุกฟีด กฎจากเงื่อนไขก่อนอาจต้องประเมินต้นทุนและความผันผวนใหม่ ราคายังอธิบายได้ แต่ค่าประมาณผลเดิมไม่จำเป็นถ่ายไปสภาพใหม่
เหตุการณ์ GBP/USD เคลื่อนฉับพลัน 7 ตุลาคม 2016 รายงาน BIS ระบุเหตุการณ์ราว 00:07 เวลาอังกฤษและปัจจัยที่ทำงานร่วมกัน ได้แก่ ช่วงเวลา กระแสคำสั่ง และกลไกขยายการเคลื่อน รวมถึงความต่างราคาระหว่างแพลตฟอร์ม [21] ไม่ควรทำราคาเสนอต่ำสุดที่รายงานให้เป็นราคาเดียวของ FX ทั้งหมด หรือเพิ่มการดำเนินสต็อปของลูกค้าทุกคนเข้าในรายงาน สำหรับการวิเคราะห์กราฟ ประเด็นคือการเคลื่อนฉับพลันและการฟื้นตัวอาจต่างตามจุดที่สังเกต นี่คือข้อจำกัดข้อมูลและการดำเนินคำสั่ง ไม่ใช่หลักฐานว่าไม่มีกฎใดก่อนเหตุการณ์ส่งสัญญาณความเสี่ยงเพิ่มได้
ปัญหาร่วมของตัวอย่างคือสมมติฐานยังอยู่หรือไม่ นโยบาย การระดมทุน หรือราคาเสนอพร้อมใช้อาจเปลี่ยน ไม่ได้ระงับทุกกฎอธิบาย เพราะสูง ต่ำ และปิดยังมีนิยาม สิ่งที่น่าสงสัยคือการข้ามจากคำอธิบายก่อนสู่ผลคาด โดยเฉพาะเมื่อโมเดลไม่ครอบคลุมเงื่อนไขนั้น การประเมินซื่อตรงแยกตลาดเปลี่ยน ข้อมูลจำกัด และปัญหาดำเนินคำสั่ง
8. สิ่งที่การวิเคราะห์ทางเทคนิคทำไม่ได้
| สิ่งที่การวิเคราะห์ทางเทคนิคทำ | สิ่งที่การวิเคราะห์ทางเทคนิคไม่ทำ |
|---|---|
| จัดพฤติกรรมราคาอดีตเป็นหมวดที่ทำซ้ำได้ ได้แก่ แนวโน้ม กรอบ รูปแบบ และระดับ | ไม่ให้ความรู้เกี่ยวกับมติและช็อกอนาคต หรือพยากรณ์ผลกระทบแน่นอน |
| ให้กำหนดฉากทัศน์ที่มีระดับยกเลิกชัด (“ฉันผิดถ้า…”) | ไม่ให้ความน่าจะเป็น “โดยธรรมชาติ” ต้องประมาณจากตัวอย่างที่ซื่อตรง |
| ให้ภาษาอธิบายร่วมและจุดอ้างอิงเพื่อวินัย | ไม่แทนการบริหารความเสี่ยงหรือหักล้างต้นทุนดำเนินคำสั่ง |
| ให้สร้างกฎที่ทดสอบกับข้อมูลได้ | ไม่ป้องกันตัวเองจากการปรับให้เข้าประวัติ ต้องมีการทดสอบเข้มงวด (→ บทความ 5.12) |
| กรองความสนใจภายในแหล่งและขอบเขตข้อมูลที่ระบุได้ | ไม่ทำงาน “เหมือนกันเสมอ” ประสิทธิผลขึ้นกับภาวะตลาดและการแข่งขันใช้กฎเดียวกัน |
กราฟไม่เปิดเผยเนื้อหามติที่ยังไม่รู้หรือข่าวที่ยังไม่มา แต่อาจสะท้อนความคาดหวังหรือความไม่แน่นอนก่อน “ผู้เข้าร่วมบางส่วนกลัวเหตุการณ์” ไม่เท่ากับ “พวกเขารู้ว่าจะประกาศอะไร” หากราคาลงหลังประกาศ ไม่ได้พิสูจน์ว่าโครงสร้างก่อนเผยเนื้อหา การเลือกกราฟที่เข้ากันดีหนึ่งกราฟภายหลังก็ไม่ใช่หลักฐาน
การวิเคราะห์ทางเทคนิคจัดสิ่งที่เห็นและกำหนดกฎเปลี่ยนคำอธิบายได้ ส่วนสาเหตุการเคลื่อนเฉพาะศึกษาต่างหาก ปัจจัยพื้นฐานก็ไม่ให้เหตุเดียวแน่นอนอัตโนมัติ เพราะข้อมูลหลายชิ้นทำงานพร้อมกัน สองมุมมองช่วยเติมกันได้หากระบุขอบเขตและหลีกความรู้ที่มีหลังเหตุการณ์เท่านั้น
แต่ละกฎเทคนิคทดสอบได้ แต่การวิเคราะห์ทางเทคนิคทั้งชุดไม่อาจหักล้างตามความหมายของ Popper เราทดสอบได้ว่า “ซื้อเมื่อ RSI < 30” ให้ความได้เปรียบใน EUR/USD H4 ช่วง 2020–2025 หรือไม่ ข้อมูลหักล้างสมมติฐานนั้นได้ แต่เมื่อรูปแบบหนึ่ง “ใช้ไม่ได้” ผู้สนับสนุนอาจบอกว่า “ตลาดให้สัญญาณหลอก” “รูปแบบเข้าเทรดไม่ครบทุกเงื่อนไข” หรือ “บริบทมหภาคผิดปกติ” จึงยากสร้างการทดลองหักล้างทั้งสาขาเด็ดขาด เพราะไม่ใช่สมมติฐานเดียว แต่เป็นกลุ่มแนวทางอาศัยประสบการณ์ที่นิยามและข้อยกเว้นเปลี่ยนได้
เมื่อปรับเข้ากับประวัติ พารามิเตอร์อาจจับสัญญาณรบกวนแทนข้อมูลที่ยังอยู่ในตัวอย่างถัดไป ไม่ได้แปลว่าทุกพารามิเตอร์ที่เพิ่มทำให้ผลแย่ อีกปัญหาคือเงื่อนไขตลาดเปลี่ยน กฎที่เลือกในที่หนึ่งอาจทำงานต่างในอีกที่ บทเรียน การทดสอบและคัดกรอง อธิบายวิธีควบคุมความสัมพันธ์เหล่านี้
ขอบเขตนี้ให้ประเมินกฎเฉพาะโดยไม่ต้องรับหรือปฏิเสธเทคนิคทั้งหมดเป็นชุด เราอาจเห็นว่าคำอธิบายมีประโยชน์ ปฏิเสธเหตุผลเชิงสาเหตุ และยังทดสอบสมมติฐานพยากรณ์ด้วยข้อมูลเหมาะสมได้
ความสัมพันธ์เงินตราเดียวกันที่อธิบายสองทิศทาง
EUR/USD ขึ้นหมายถึงจำนวนดอลลาร์ต่อยูโรมากขึ้น หากแสดงความสัมพันธ์เดียวกันกลับเป็น USD/EUR ทิศจะลง เหตุการณ์เศรษฐกิจไม่เปลี่ยน แต่ข้อตกลงการเสนอราคาเปลี่ยน ดังนั้นเรียก “ตลาดขาขึ้น” โดยไม่ระบุตราสารจึงไม่ครบ และกราฟขึ้นของคู่หนึ่งไม่อธิบายเศรษฐกิจทั้งหมดหรือความแข็งแรงแต่ละสกุลแยกกันโดยอัตโนมัติ
กรณีง่ายนี้เผยขอบเขตคำอธิบายที่กว้างกว่า ก่อนเทียบสองการวิเคราะห์ ตรวจว่าเป็นชุดเดียวกันหรือไม่ ทั้งทิศคู่เงิน แหล่ง และกรอบเวลา ป้ายต่างไม่ได้หมายถึงเห็นอนาคตต่างเสมอ แต่อาจมาจากนิยามสิ่งที่สังเกต บทเรียน สกุลเงินฐานและสกุลเงินอ้างอิง อธิบายโครงสร้างคู่เงิน
9. ความเชื่อกับความจริง
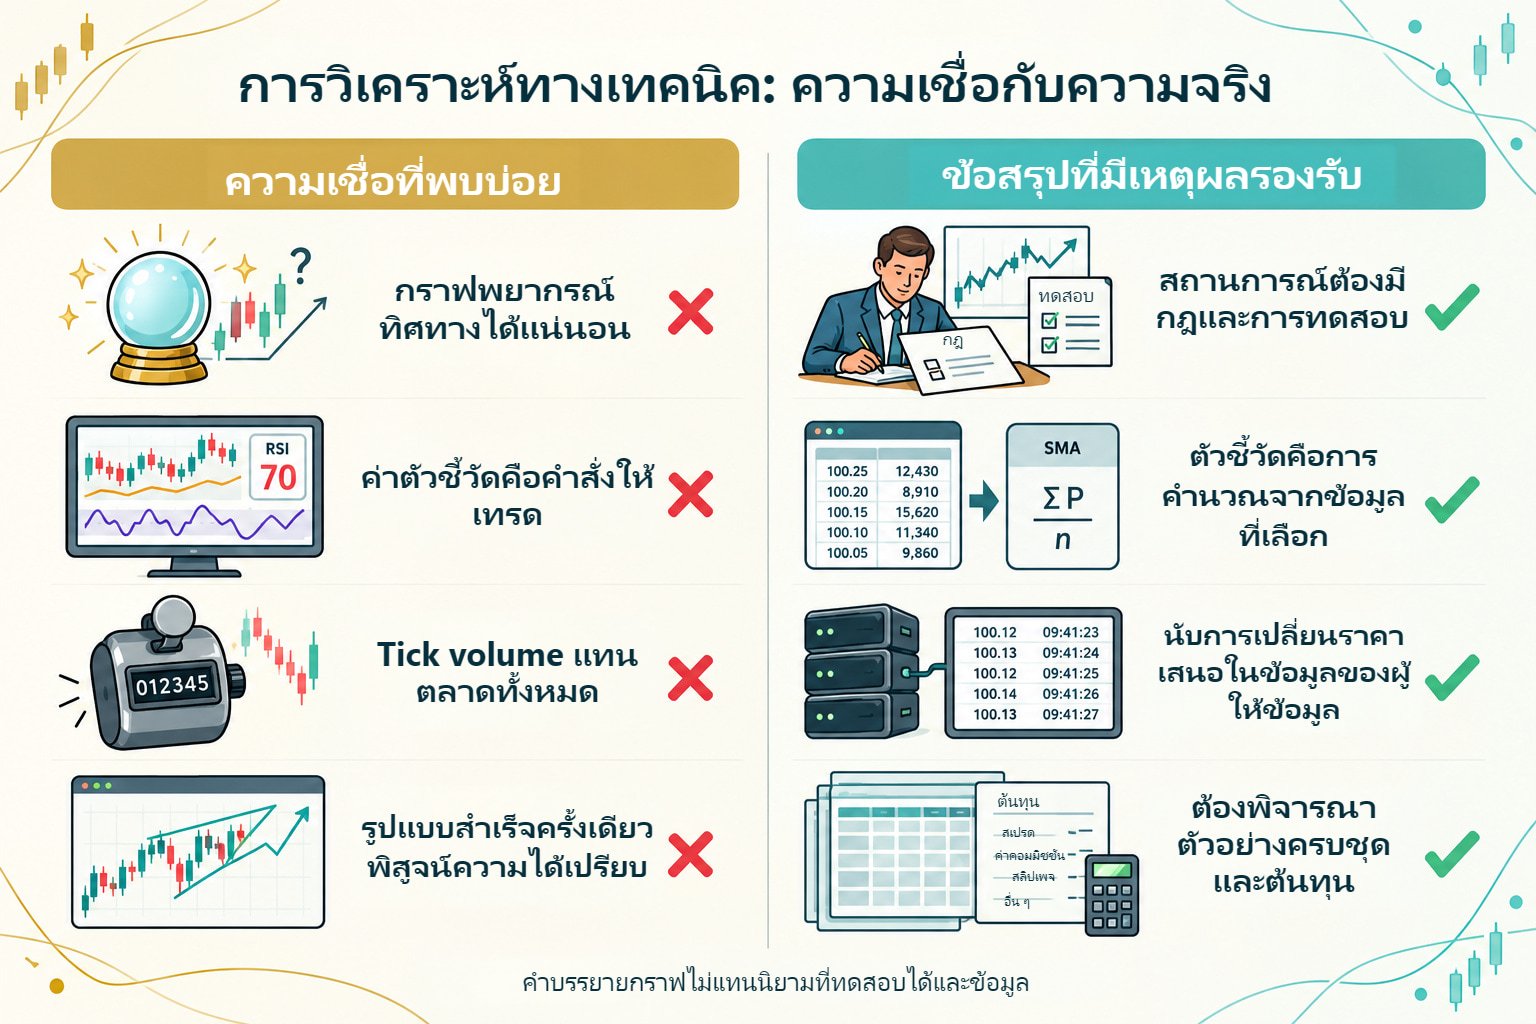
| ความเชื่อ | ความจริง |
|---|---|
| “การวิเคราะห์ทางเทคนิคพยากรณ์อนาคต” | การวิเคราะห์ทางเทคนิคสร้างฉากทัศน์มีเงื่อนไข ตัวกราฟไม่ให้ความน่าจะเป็น ต้องประมาณจากข้อมูล อย่างมากกราฟแสดงสิ่งที่เคยเกิดในโครงสร้างคล้ายกันภายในตัวอย่างที่ศึกษา |
| “ทุกอย่างอยู่ในราคา” | ราคาอาจสะท้อนข้อมูลและความคาดหวังต่อมติอนาคต แต่ไม่บอกว่าใครรู้ข้อมูลใด หรือราคาได้รวมครบหรือยัง |
| “ตัวชี้วัดให้สัญญาณซื้อ” | ตัวชี้วัดคือการคำนวณทางคณิตศาสตร์จากประวัติ “สัญญาณ” มาจากกฎการใช้ในบริบทตลาดเฉพาะ RSI 28 อย่างเดียวไม่บอกอะไรหากไม่มีแนวโน้ม กรอบเวลา และสภาพคล่อง |
| “ปริมาณ Forex แสดงกิจกรรมตลาด” | ปริมาณทิกอธิบายทิกที่ผู้ให้บริการรับ ไม่จำเป็นมีแต่ Bid เปลี่ยน ไม่มีบันทึกสาธารณะเดียวของมูลค่าซื้อขาย FX สปอตทั้งหมด |
| “ต้องการแค่รูปแบบเดียวที่ใช้ได้เสมอ” | ไม่มีรูปแบบใช้ได้ “เสมอ” หนึ่งกรณีสำเร็จไม่สร้างการกระจายผลหรือความได้เปรียบหลังต้นทุน แม้ตัวอย่างใหญ่ก็ต้องนิยามและเลือกข้อมูลเหมาะสม |
| “การวิเคราะห์ทางเทคนิคใช้ได้เมื่อ 50 ปีก่อน ตอนนี้จึงใช้เหมือนเดิม” | ตลาดวิวัฒน์ การครองตลาดของอัลกอริทึม องค์ประกอบผู้เข้าร่วมเปลี่ยน และความเร็วข้อมูล ทำให้กฎง่ายจากทศวรรษ 1980 อาจให้ผลอ่อนลงวันนี้ เทคนิคต้องปรับอย่างต่อเนื่อง (ดูสมมติฐานตลาดปรับตัว) |
10. ราคาในฐานะข้อมูล — สะพานสู่การปฏิบัติ
เราก้าวจากกราฟสู่ปฏิบัติผ่านคำอธิบายข้อมูลชัด ได้แก่ ตราสาร แหล่งราคา กรอบเวลา และเวลาสังเกต จากนั้นตั้งชื่อกฎและเงื่อนไขที่ฉากทัศน์ไม่ใช้แล้ว บันทึกไม่รับประกันผล แต่ให้เทียบข้อเสนอก่อนกับสิ่งที่เกิดจริง การยอมรับความผิดจึงเกี่ยวกับเงื่อนไขเฉพาะ ไม่ใช่เรื่องเล่าทั่วไปว่าตลาด “สร้างข้อยกเว้น”
บทความถัดไปจะเปลี่ยนจากปรัชญาสู่ปฏิบัติ: การสร้างกราฟ, แนวโน้ม แนวรับ และแนวต้าน, รูปแบบกราฟ และตัวชี้วัด ทุกเครื่องมืออยู่ในกรอบนี้ คือการวิเคราะห์ทางเทคนิคสร้างฉากทัศน์มีเงื่อนไขจากพฤติกรรมราคา โดยประมาณความน่าจะเป็นจากข้อมูล ภายใต้ขอบเขตชัดและไม่รับประกัน
บันทึกที่ไม่แก้หลังรู้ผล
ก่อนดูต่อ เราเขียนไม่กี่ประโยคได้ว่า “ฉันวิเคราะห์ตราสารและข้อมูลนี้ ภายใต้กฎนี้ ระบุโครงสร้างนี้ หากเกิดเหตุการณ์ที่กำหนดจะเปลี่ยนคำอธิบาย หากไม่เกิด โครงสร้างยังไม่ยืนยัน” ไม่ควรเติมเงื่อนไขที่บังเอิญเข้าผลภายหลัง พัฒนากฎฉบับใหม่ได้ แต่ต้องประเมินเป็นฉบับใหม่
“ฉันยังระบุอะไรไม่ได้” เป็นผลวิเคราะห์ที่ถูกต้อง หากกำหนดขอบเขตโครงสร้างไม่ได้โดยไม่เลื่อนทุกแท่ง คำอธิบายยังคลุมเครือ ไม่ต้องมีชื่อเพียงเพื่อให้พูดต่อได้ นี่แยกวิเคราะห์จากเล่าเรื่องอย่างมีประโยชน์ การวิเคราะห์ยอมให้มีช่องว่างความรู้และระบุว่าขาดอะไรก่อนอนุมานต่อ
บันทึกยังตรึงเวลาที่ข้อมูลพร้อมใช้ บนกราฟเสร็จ สวิงดูเหมือนจุดที่รู้เมื่อเกิด ทั้งที่บางกฎรู้ได้ภายหลัง บทเรียนต่อไปแสดงความต่างด้วยแท่งปิดแล้ว ที่นี่ประเด็นง่ายคืออย่าให้ผู้สังเกตก่อนมีข้อมูลที่เขายังไม่รู้
ใช้เทคนิคเป็นฐานเดียวของกฎได้หรือไม่?
กำหนดกฎที่ใช้ราคาอย่างเดียวได้ แต่ไม่ได้แปลว่าตราสารหยุดตอบสนองข่าว หรือเมินข่าวทำให้ผลดีขึ้นในกรอบสั้น แยกแหล่งสัญญาณจากข้อมูลเงื่อนไขดำเนินคำสั่ง เวลาประกาศและตารางบริการยังสำคัญได้ การเปรียบกฎกับตัวกรองพื้นฐานต้องทดสอบแยก
การเกิดผลตามความเชื่อต่างจากคำอธิบายอื่นอย่างไร?
การเกิดผลตามความเชื่อถือว่าผู้เข้าร่วมตอบสนองระดับที่เฝ้าร่วมกันและเสริมการเคลื่อนผ่านคำสั่ง กลไกอื่นอาจเป็นการรับข้อมูลทีละน้อยหรือแรงจูงใจอื่น กราฟคล้ายกันแยกไม่ได้ ข้อมูลคำสั่งธนาคารของ Osler ช่วยศึกษากลไก แต่ไม่เผยกิจกรรม OTC ทั้งหมด เราไม่กำหนดสัดส่วนที่วัดแล้วของการเกิดผลตามความเชื่อให้ทุกการเคลื่อนไหว
คำอธิบายเทคนิคต้องมีข้อมูลเพิ่มเมื่อใด?
เมื่อไม่มีแท่งสมบูรณ์ ไม่รู้แหล่งราคา หรือการดำเนินคำสั่งต่างจากสมมติฐาน ประกาศข้อมูล มติธนาคารกลาง สุดสัปดาห์ หรือการหยุดเสนอราคาอาจเปลี่ยนบริบท ไม่ได้สร้างข้อห้ามซื้อขายสากล 30 นาทีหรือสถิติประสิทธิผล หากกฎยกเว้นบางช่วง ต้องบันทึกความยาวและเขตเวลาก่อนทดสอบ
คำถามที่พบบ่อย — ปรัชญาการวิเคราะห์ทางเทคนิค
การวิเคราะห์ทางเทคนิคได้ผลจริงหรือไม่?
คำอธิบายถูก คุณค่าพยากรณ์ที่ยืนยัน และกำไรหลังต้นทุนเป็นคนละเกณฑ์ วรรณกรรมมีผลบวก ลบ และคละกันสำหรับกฎเฉพาะ ไม่มีผลใดรับประกันวิธีตามอำเภอใจใน FX อนาคต ข้อสรุปต้องผูกกับตราสาร ช่วงเวลา นิยาม และราคาดำเนินคำสั่ง
การวิเคราะห์ทางเทคนิคกับปัจจัยพื้นฐานขัดกันหรือไม่?
เสริมกันได้ ปัจจัยพื้นฐานตั้งสมมติฐานข้อมูลและความคาดหวัง ส่วนเทคนิคจัดราคาที่สังเกต “พื้นฐานกำหนดทิศ เทคนิคกำหนดเวลา” เป็นข้อตกลงทำงาน คำอธิบายสองแบบตรงกันไม่พิสูจน์ว่ามีแหล่งความได้เปรียบอิสระสองแห่ง
ทำไมรูปแบบคล้ายกันจึงจบต่างกัน?
เรขาคณิตคล้ายไม่ได้แปลว่าเงื่อนไขเหมือน ข้อมูล แหล่งราคา และการดำเนินคำสั่งต่างกัน และอาจไม่มีความสัมพันธ์ที่ทดสอบแล้วระหว่างรูปร่างเฉพาะกับผลด้วย จึงต้องเก็บทุกกรณีที่ระบุ ไม่ใช่อธิบายแค่ที่สำเร็จ
อัลกอริทึมทำให้การวิเคราะห์ทางเทคนิคล้าสมัยแล้วหรือไม่?
ไม่มีข้อพิสูจน์ทั่วไปรวมทุกกฎ โปรแกรมอาจระบุโครงสร้าง แต่อาจดำเนินคำสั่งโดยไม่ใช้รูปแบบด้วย ระบบอัตโนมัติทำให้การระบุซ้ำง่าย ไม่ได้สร้างหรือลบคุณค่าพยากรณ์ด้วยตัวเอง
จะแยกความสัมพันธ์ทำซ้ำได้จากรูปร่างบังเอิญอย่างไร?
เริ่มบันทึกกฎระบุและผลที่จะพิจารณาก่อนรู้ผล ตัวอย่างเดียวไม่ตัดสิน ต้องมีกรณีระบุไม่สำเร็จ ข้อมูลที่ไม่ใช้เลือกกฎ และการคิดต้นทุนด้วย บทความ 5.12 ครอบคลุมกระบวนการทดสอบ
ต้องมีกี่กรณีก่อนพูดถึงความได้เปรียบ?
ไม่มีตัวเลขเดียว ขนาดตัวอย่างขึ้นกับทั้งขนาดผล ความแปรผันผล ความขึ้นต่อกันของข้อสังเกต และจำนวนแบบที่ทดสอบ จำนวนมากไม่แก้นิยามผิดหรือการใช้ข้อมูลอนาคต ค่าประมาณจากสิ่งแวดล้อมหนึ่งยังจำกัดในสิ่งแวดล้อมนั้น
แหล่งข้อมูล
- Robert Rhea, ทฤษฎี Dow, Barron’s, New York, 1932 — จัดระบบบทบรรณาธิการ Charles Dow ใน Wall Street Journal (Dow ร่วมก่อตั้งหนังสือพิมพ์ใน 1889 และเขียนถึงเสียชีวิตใน 1902)
- Eugene F. Fama, “ตลาดทุนมีประสิทธิภาพ: ทบทวนทฤษฎีและงานเชิงประจักษ์”, The Journal of Finance, ปีที่ 25, ฉบับที่ 2, 1970, หน้า 383–417
- Steve Nison, เทคนิคกราฟแท่งเทียนญี่ปุ่น, New York Institute of Finance, 1991 — เล่าประเพณี Homma Munehisa และการวิเคราะห์ตลาดข้าวญี่ปุ่นศตวรรษที่สิบแปด รายละเอียดชีวประวัติ Homma มีเอกสารรองรับน้อย และเรื่องเล่าฉบับนิยมเป็นตำนานในวงการที่หนังสือนี้ทำให้แพร่หลาย
- Robert D. Edwards, John Magee, การวิเคราะห์ทางเทคนิคของแนวโน้มหุ้น, Stock Trend Service, Springfield MA, 1948 (ฉบับที่ 1) — ตำราคลาสสิกรูปแบบกราฟ
- John J. Murphy, การวิเคราะห์ทางเทคนิคของตลาดการเงิน, New York Institute of Finance, 1999 — ตำราอ้างอิงเทคนิคสมัยใหม่
- BIS, แบบสำรวจทุกสามปี 2025 — ภาคผนวกฉบับสมบูรณ์ มิถุนายน 2026 — ตาราง 1: มูลค่าซื้อขาย OTC FX เฉลี่ยรายวัน USD 9.510240 ล้านล้านในเมษายน 2025 รวมหลายตราสาร ไม่ใช่เฉพาะสปอต
- Daniel Kahneman, คิดเร็วและช้า, Farrar, Straus and Giroux, 2011 — การใช้ทางลัดตัดสิน การยึดติดจุดอ้างอิง และการเห็นรูปแบบทั้งที่ไม่มี
- Hersh Shefrin, Meir Statman, “แนวโน้มขายตัวที่กำไรเร็วเกินไปและถือตัวที่ขาดทุนนานเกินไป: ทฤษฎีและหลักฐาน”, The Journal of Finance, ปีที่ 40, ฉบับที่ 3, 1985, หน้า 777–790
- Terrance Odean, “นักลงทุนลังเลที่จะรับรู้ขาดทุนหรือไม่?”, The Journal of Finance, ปีที่ 53, ฉบับที่ 5, 1998, หน้า 1775–1798
- Sushil Bikhchandani, David Hirshleifer, Ivo Welch, “ทฤษฎีกระแสนิยม แฟชั่น ธรรมเนียม และการเปลี่ยนวัฒนธรรมในรูปกระแสข้อมูลลูกโซ่”, Journal of Political Economy, ปีที่ 100, ฉบับที่ 5, 1992, หน้า 992–1026
- George Soros, การเล่นแร่แปรธาตุทางการเงิน, Simon & Schuster, 1987 — แนวคิดความสัมพันธ์สะท้อนกลับในตลาดการเงิน
- Andrew W. Lo, Jasmina Hasanhodzic, วิวัฒนาการวิเคราะห์ทางเทคนิค: การพยากรณ์การเงินจากแผ่นดินเหนียวบาบิโลนถึงเครื่อง Bloomberg, Wiley, 2010 — ประวัติและงานทบทวนเชิงประจักษ์ด้านเทคนิค
- Halbert White, “การตรวจสอบความจริงสำหรับการคุ้ยข้อมูล”, Econometrica, ปีที่ 68, ฉบับที่ 5, 2000, หน้า 1097–1126 ดูเพิ่มเติม Ryan Sullivan, Allan Timmermann, Halbert White, “การคุ้ยข้อมูล ผลการทำงานของกฎซื้อขายทางเทคนิค และบูตสแตรป”, The Journal of Finance, ปีที่ 54, ฉบับที่ 5, 1999, หน้า 1647–1691
- Jegadeesh และ Titman, ผลตอบแทนจากซื้อหุ้นชนะและขายหุ้นแพ้, 1993 — กลยุทธ์พอร์ตหุ้นแบบภาคตัดขวางที่ถือ 3–12 เดือน
- Neely และ Weller, การซื้อขายทางเทคนิคระหว่างวันในตลาดเงินตราต่างประเทศ — Working Paper 1999-016 B ฉบับวันที่ 10 มกราคม 2001 ตีพิมพ์ใน 2003 ราคาเสนอทุกครึ่งชั่วโมงของ 1996 สำหรับ DEM, JPY, GBP และ CHF/USD ผลนอกตัวอย่างของกฎที่ศึกษาขึ้นกับต้นทุนและเวลาซื้อขาย
- Sanford J. Grossman, Joseph E. Stiglitz, “ว่าด้วยความเป็นไปไม่ได้ของตลาดที่มีประสิทธิภาพด้านข้อมูล”, The American Economic Review, ปีที่ 70, ฉบับที่ 3, 1980, หน้า 393–408
- Lo, สมมติฐานตลาดปรับตัว, 2004 — กรอบการแข่งขันและปรับตัวในสภาพแวดล้อมเปลี่ยน
- Osler, คำสั่งเงินตราและพลวัตอัตราแลกเปลี่ยน, Staff Report 125 — การกระจุก stop-loss และ take-profit และความต่างของตำแหน่งคำสั่งในข้อมูลธนาคาร FX ใหญ่แห่งเดียว
- ESMA (2018), “ESMA เห็นชอบห้ามไบนารีออปชันและจำกัด CFD เพื่อปกป้องนักลงทุนรายย่อย”, 27 มีนาคม 2018 — ชุดมาตรการแทรกแซงผลิตภัณฑ์ การวิเคราะห์หน่วยกำกับระดับชาติพบ 74–89% ของบัญชี CFD รายย่อยขาดทุน
- S. A. Nelson, หลักเบื้องต้นการเก็งกำไรหุ้น, S. A. Nelson, New York, 1903 — การอภิปรายคำว่า “ทฤษฎี Dow”
- คณะกรรมการตลาด BIS, เหตุการณ์เงินปอนด์เคลื่อนฉับพลัน 7 ตุลาคม 2016 — รายงาน 2017 วิเคราะห์เหตุการณ์ราว 00:07 เวลาอังกฤษ ปัจจัยที่ปฏิสัมพันธ์ และความต่างราคาระหว่างแพลตฟอร์ม
- SNB ยกเลิกอัตราแลกเปลี่ยนขั้นต่ำ 15 มกราคม 2015 — ยกเลิกขั้นต่ำ EUR/CHF 1.20 ที่เริ่มกันยายน 2011
- CFTC และ SEC, ข้อค้นพบเกี่ยวกับเหตุการณ์ตลาด 6 พฤษภาคม 2010 — รายงานความปั่นป่วนในหุ้นและฟิวเจอร์สสหรัฐ และปฏิสัมพันธ์คำสั่งกับสภาพคล่อง
- FCA, ข่าวสำหรับลูกค้า Alpari (UK) Limited — ข้อมูลการบริหารพิเศษของ Alpari (UK)
- SNB ประกาศ 15 มกราคม 2015 — ยกเลิกขั้นต่ำ EUR/CHF เอกสารไม่ครอบคลุมการดำเนินคำสั่งส่วนบุคคล
- Park และ Irwin, เรารู้อะไรเกี่ยวกับความสามารถทำกำไรของการวิเคราะห์ทางเทคนิค?, 2007 — ทบทวนผลบวก ลบ และคละกัน ปัญหาเลือกกฎ ความเสี่ยง และต้นทุน
- MetaTrader 5, ข้อมูลราคา — กราฟ OTC ใช้ Bid และกราฟตลาดหลักทรัพย์ใช้ Last ปริมาณทิกนับทิกที่ได้รับ
- Lo, Mamaysky และ Wang, รากฐานการวิเคราะห์ทางเทคนิค, 2000 — การระบุอัตโนมัติและเปรียบเทียบการกระจายผลตอบแทนหุ้นสหรัฐใน 1962–1996
- BIS Bulletin 1, ต้นทุนระดมทุนดอลลาร์ช่วงวิกฤต Covid-19 — ต้นทุนทุน USD ใน FX swap สูงขึ้นเกี่ยวกับความต้องการและอุปทานทุนที่จำกัด
- Fama, ตลาดทุนมีประสิทธิภาพ: II, 1991 — สมมติฐานร่วมประสิทธิภาพกับโมเดลดุลยภาพ การพยากรณ์ผลตอบแทนไม่ได้ตัดสินประสิทธิภาพได้เอง
- Park และ Irwin (2007), บทคัดย่อบนเว็บไซต์ผู้ร่วมเขียน — ขอบเขตงานทบทวนและข้อจำกัดวิธีทดสอบ

