
Philosophie der technischen Analyse — sagt der Chart überhaupt etwas über künftige Kurse aus?
Ein Chart lässt uns prüfen, wo ein Wechselkurs lag und wie er sich innerhalb eines bestimmten Datenstroms verändert hat. Darauf aufbauend die nächste Bewegung zu erwarten, geht einen Schritt weiter: Wir stellen eine Hypothese über die Zukunft auf. Genau diesen Übergang behandelt die Philosophie der technischen Analyse. Sie erklärt, woher die klassischen Annahmen stammen, warum ähnliche Strukturen die Aufmerksamkeit von Teilnehmern auf sich ziehen können und wie sich eine nützliche Beschreibung von einem Versprechen unterscheiden lässt, das die Daten nicht stützen. Das ist der Ausgangspunkt für die folgenden Lektionen über Charts, Trends und Formationen.

- Technische Analyse beruht auf drei klassischen Annahmen — der Markt preist alles ein, Kurse bewegen sich in Trends und die Geschichte wiederholt sich. Sie entwickelten sich in der Tradition der Dow-Theorie und der späteren Literatur; keine ist selbstverständlich, und jede ist gewichtiger Kritik ausgesetzt. [1]
- Selbsterfüllung kann ein Mechanismus hinter technischer Analyse sein. Wenn viele Teilnehmer dasselbe Niveau beobachten, erzeugen ihre Aufträge tatsächliche Nachfrage oder tatsächliches Angebot. Das ist eine gut begründete mikrostrukturelle Hypothese — keine Garantie, dass jedes Niveau „funktioniert“.
- Eine Beschreibung und ein bedingtes Szenario machen den künftigen Wechselkurs nicht sicher. Eine ausgewählte Regel kann einen überprüfbaren Prognosewert haben; um dessen Existenz, Größe und Beständigkeit festzustellen, sind Belege nötig. Der Name einer Formation weist ihr keine Erfolgswahrscheinlichkeit zu.
- Die Markteffizienzhypothese ist das wichtigste Gegenargument — und es lohnt sich, sie zu verstehen, bevor Sie Linien in einen Chart zeichnen. [2]
- Kontext: Aufsichtsanalysen, auf die sich die ESMA bei ihrer Intervention 2018 berief, ergaben, dass 74–89 % der CFD-Privatkundenkonten Geld verloren; jeder Broker veröffentlicht seinen eigenen Prozentsatz. [19] Technische Analyse allein verändert diese Statistik nicht; Risikomanagement und Kostenkontrolle können die Höhe der Verluste begrenzen, garantieren aber keine Rentabilität.
1. Woher die Idee stammt, Charts zu betrachten
Die Idee, in vergangenen Kursen nach Hinweisen zu suchen, ist älter als moderne Plattformen. Charles Dow erörterte das Verhalten des Aktienmarktes in Leitartikeln des Wall Street Journal. Spätere Autoren ordneten seine Beobachtungen, während die Kerzenliteratur eine eigene Beschreibungssprache entwickelte. Um eine bestimmte Methode zu beurteilen, müssen wir verbreitete Geschichten über den ersten Erfinder der Kerzencharts nicht entscheiden. Ihr Alter und der Name ihres Autors sagen etwas über ihre Geschichte aus; sie ersetzen keine Prüfung der Daten. [1] [3]
Dows Ideen kennen wir aus seinen Kommentaren und späteren Darstellungen. Robert Rhea systematisierte die Tradition 1932 in „The Dow Theory“; S. A. Nelson verwendete den Begriff „Dow’s Theory“ 1903 in „The ABC of Stock Speculation“. [1] [20] Edwards und Magee veröffentlichten 1948 den Klassiker „Technical Analysis of Stock Trends“, und Murphy gab 1999 einen breiten Überblick über die Werkzeuge. [4] [5] Das ist die Entwicklungsgeschichte unterschiedlicher Werkzeuge, nicht die Geschichte einer einzigen Theorie mit unveränderlichen Regeln. Insbesondere sind die drei verbreiteten Annahmen der technischen Analyse von den historischen Grundsätzen der Dow-Theorie zu unterscheiden.
Je nach Quelle hält der Kurs das bis dahin entstandene Ergebnis von Quotierung oder Handel fest. Er lässt sich zur Beschreibung von Richtung, Schwankungsspanne und früheren Reaktionen nutzen. Erst eine Regel, die diese Beschreibung mit einem späteren Ergebnis verbindet, bildet eine Prognosehypothese. Wir beurteilen sie danach, was sie vor der nächsten Bewegung hätte anzeigen können, und nicht danach, wie überzeugend sie einen fertigen Chart erklärt.
Diese Ebenen zu trennen, ist schon bei der ersten Linie im Chart nützlich: Eine korrekt eingezeichnete Linie beweist nicht, dass der Kurs erneut darauf reagieren wird. Eine ehrliche Beschreibung kann nützlich bleiben, auch wenn sie allein keinen Handelsvorteil schafft.
Fünf unterschiedliche Aussagen über denselben Chart
Die Aussage „Der Wechselkurs ist gestiegen“ lässt sich anhand angegebener Daten prüfen. „Es gab einen Aufwärtstrend“ benötigt zusätzlich eine Trenddefinition. „Nach dieser Struktur steigt der Kurs häufiger“ erfordert einen Vergleich nachfolgender Ergebnisse in einer definierten Stichprobe. „Damit kann man Geld verdienen“ nimmt Ausführungskurse und Kosten hinzu. „Der nächste Trade wird profitabel sein“ ist ein noch stärkeres Versprechen, das keiner der vorherigen Schritte garantiert.
Es lohnt sich, den Autor einer Analyse zu fragen, auf welche dieser Ebenen sich seine Aussage bezieht. Ein besonders häufiger Kurzschluss liegt zwischen der zweiten und dritten: Ein deutlich sichtbarer Trend wird als Beweis für die künftige Richtung behandelt. Ein weiterer Kurzschluss führt von einer richtigen Richtungsprognose zur Rentabilität. Im Rückblick kann sich der Kurs entsprechend der Hypothese bewegt haben, während zu dem Zeitpunkt, als eine Reaktion möglich war, bereits ein anderer Kurs angeboten wurde. Dann widersprechen sich Richtungsbeschreibung und Handelsergebnis nicht; sie beantworten verschiedene Fragen.
Kausalität ist eine gesonderte Frage. Eine Struktur, die einer früheren ähnelt, beweist keine gleichen Motive der Teilnehmer. Eine Bewegung als „Aufgehen der Formation“ zu beschreiben, kann daher eine bequeme Formulierung für die Übereinstimmung mit einer Regel sein, stellt aber nicht den Mechanismus fest, der den Kurs bewegte.
2. Die drei klassischen Annahmen der technischen Analyse
In der unter anderem von Murphy bekannten Lehrbuchdarstellung beruht technische Analyse auf drei Annahmen. [5] Sie werden manchmal Axiome genannt, obwohl sie weder mathematische Wahrheiten noch Naturgesetze sind. Sie begründen einen bestimmten Analyseansatz: den Fokus auf den Kurs, die Suche nach gerichteten Bewegungen und den Vergleich wiederkehrender Strukturen. Jede wirft eine andere empirische Frage auf. Genau diese Dreiergruppe darf nicht unmittelbar Charles Dow zugeschrieben werden.

2.1. „Der Markt preist alles ein“
Die erste Annahme besagt, dass der Kurs die Wirkungen der Informationen und Entscheidungen von Teilnehmern zusammenführt. Veränderte Erwartungen, die Absicherung einer Risikoposition oder die Ausführung eines Auftrags können sich in Notierungen niederschlagen. In ihrer stärksten Fassung behauptet „Der Markt preist alles ein“ jedoch mehr: vollständiges und augenblickliches Marktwissen. Das lässt sich nicht einfach voraussetzen. Selbst wenn der Kurs auf Informationen reagiert, kann der Chart allein weder deren Inhalt noch die Einschätzung jedes Teilnehmers rekonstruieren.
Ein Chart zeigt eine Kursreihe, keine vollständige Liste von Motiven. Dieselbe Bewegung kann mit Spekulation, der Absicherung einer Risikoposition oder einer Änderung der Notierungen durch einen Anbieter einhergehen. Im Privatkunden-FX sehen Sie außerdem den Datenstrom eines Brokers oder eines ausgewählten Datendienstes. Das ist keine einheitliche öffentliche Aufzeichnung jeder Markttransaktion. Diesen Umfang müssen Sie verstehen, bevor Sie eine Bewegung als „Jetzt kaufen Institutionen“ interpretieren.
Die Annahme hat zwei Grenzen. Erstens kann erwartetes Ereignisrisiko vorab eingepreist sein, ein unbekanntes Ergebnis aber neue Informationen bringen. Eine Überraschung muss nicht bedeuten, dass niemand das Risiko erkannt hatte. Zweitens haben Teilnehmer unterschiedliche Informationsstände: Eine Bank kennt einen Teil der Aufträge ihrer Kunden, die nicht marktweit offengelegt werden. Der Kurs kann auf dieses Wissen reagieren, bevor ein Außenstehender den Grund erfährt. Ein verzögerter Nachrichteneingang identifiziert jedoch keinen bestimmten Teilnehmer als Ursache der Bewegung. [18]
Eine EUR/USD-Bewegung ohne offensichtliche Kalenderbekanntgabe beweist weder Manipulation noch das Wirken eines „verborgenen Musters“. Mögliche Erklärungen sind neue Aufträge, Absicherungen, Änderungen der Risikopositionen von Händlern und Änderungen der verfügbaren Notierungen. Das sind konkurrierende Hypothesen. Der Chart allein entscheidet nicht, welche davon die Bewegung verursacht hat. Eine nachträglich ergänzte Geschichte über eine Großbank vermehrt die tatsächlich vorher verfügbaren Informationen nicht.
Der Fokus auf den Kurs erlaubt, die Analyse auf tatsächlich vorhandene Daten zu begrenzen. Das ist eine methodische Entscheidung, kein Beweis dafür, dass Fundamentaldaten unnötig sind. Wir können einen Wechselkurs ohne vollständiges Wirtschaftsmodell beschreiben und dabei berücksichtigen, dass Erwartungen über künftige Nachrichten die Bedingungen dieser Beschreibung weiterhin beeinflussen.
2.2. „Kurse bewegen sich in Trends“
Die zweite Annahme regt zur Suche nach einem Trend an: einer Bewegung, die nach der gewählten Definition eine Richtung beibehält. Die Vergangenheit als Trend einzuordnen, sagt für sich allein nicht, dass sich der nächste Abschnitt eher fortsetzen als umkehren wird. Das ist eine gesonderte Hypothese. Sie würde verlangen, den Horizont festzulegen, beide Ergebnisse zu definieren und die Daten für den Vergleich ihrer Häufigkeiten anzugeben. „Kurse bewegen sich in Trends“ ist daher keine fertige Regel zur Prognose der nächsten Kerze.
Die Verhaltensökonomik der Finanzmärkte bietet mögliche Erklärungen für anhaltende Richtungen: die Nachahmung anderer, die Verankerung an früheren Kursen oder ungleichmäßige Reaktionen auf Nachrichten. Der Dispositionseffekt beschreibt die Neigung, Gewinne zu früh zu realisieren und Verluste zu lange zu halten. Shefrin und Statman behandelten ihn theoretisch, Odean untersuchte ihn in den Konten von Aktienanlegern. [8] [9] Damit wird die Ursache eines bestimmten EUR/USD-Trends nicht unmittelbar gemessen. Ein Mechanismus aus einem anderen Markt bleibt hier eine zu prüfende Erklärung und ist nichts, was sich direkt aus dem Kurs ablesen lässt.
Ein weiteres Modell ist die Informationskaskade: Ein Teilnehmer kann die Handlungen früherer Teilnehmer für so wichtig halten, dass er sich nicht mehr auf seine eigenen Informationen stützt. Das Modell von Bikhchandani, Hirshleifer und Welch aus dem Jahr 1992 zeigt, wie ein solches Verhalten entstehen kann. [10] Es stellt nicht fest, dass jeder Währungstrend eine Kaskade ist oder dass nach einer Folge von Anstiegen ein weiterer Anstieg wahrscheinlicher sein muss. Die privaten Informationen der Teilnehmer sind im Kurs nicht beobachtbar; allein die Chartform kann daher keine kausale Interpretation prüfen.
Im FX-Markt können wir auch eine längerfristige Veränderung geldpolitischer Erwartungen vermuten. Es reicht jedoch nicht, auf steigende Zinsen in einem Land zu zeigen und hinzuzufügen, dass „Kapital dorthin floss, wo es mehr verdiente“. Ein Wechselkurs vergleicht zwei Währungen, und Erwartungen können einer Entscheidung vorausgehen. Eine Bewegung nach einer Zinserhöhung kann vor allem widerspiegeln, wie die Entscheidung von dem bereits Eingepreisten abwich. Fundamentaldaten behandeln wir in einem eigenen Abschnitt; hier geht es um die Schlussfolgerungsgrenze: Ein gerichteter Chart identifiziert für sich allein weder Ursache noch Größe eines Kapitalstroms.
Wann ein Trend endet, ist erheblich schwerer zu beantworten als die Frage, ob es ihn gibt. Technische Analyse bietet Werkzeuge zur Trenderkennung, die in den folgenden Artikeln behandelt werden, doch keines bietet Gewissheit. Ein Trend signalisiert sein Ende nicht genau im Moment seiner Umkehr, sondern verzögert, im Nachhinein. Diese Verzögerung anzuerkennen, gehört zum Schwierigsten in der technischen Praxis. Niemand bewältigt das fehlerfrei.
2.3. „Die Geschichte wiederholt sich“
Die dritte Annahme regt zum Vergleich mit historischen Kursstrukturen an. Sie unterstellt, dass bestimmte Strukturen wiederkehren und ähnliche Folgen haben können. Wiederholungen menschlichen Verhaltens sind eine vorgeschlagene Begründung, aber kein ausreichender Beleg für ein wiederholbares Marktergebnis: Teilnehmer, Instrumente und Ausführungsbedingungen ändern sich. Eine ähnliche Form muss zuerst anhand derselben Regel identifiziert werden; erst dann lassen sich ihre Folgen vergleichen.
In gewisser Weise ist dies eher eine Aussage über die menschliche Natur als über Märkte. Eine Schulter-Kopf-Schulter-Formation besitzt keine magischen geometrischen Eigenschaften. Eine verbreitete Lehrinterpretation verbindet sie mit der Folge Begeisterung → Zweifel → erneuter Test → Enttäuschung → Verkauf. Das ist eine ordnende Erzählung, kein nachgewiesener Kausalmechanismus, auch wenn sie auf der Beobachtung beruht, dass menschliche Reaktionen wiederkehren können.
Das Problem entsteht, wenn „Wiederholung“ allmählich „Identität“ bedeutet.
Jede Chartformation unterscheidet sich etwas — ein anderer makroökonomischer Kontext, andere Liquidität und andere Teilnehmer. Das menschliche Gehirn erkennt Muster hervorragend, ist aber auch für Apophänie anfällig: die Neigung, Muster zu sehen, wo keine existieren. [7] Wer in jedem Chart ein „Dreieck“ sieht, wendet keine technische Analyse an — er sieht eine Formation, weil er danach sucht (Bestätigungsfehler).
Die Ähnlichkeit von Formationen betrifft ausgewählte Merkmale, nicht die gesamte Situation. Zwei Strukturen können ähnliche Geometrie und unterschiedliche Entstehungsbedingungen haben. Ein Name ordnet die Beschreibung; er gibt nicht jedem Vorkommen dieselbe Erfolgsquote. Um über eine wiederholbare Beziehung zu sprechen, brauchen wir auch Fälle, die ähnlich aussahen, aber anders endeten. Nur erfolgreiche Beispiele auszuwählen, erzeugt die Illusion einer Übereinstimmung mit der Geschichte.
3. Die selbsterfüllende Prophezeiung — eine Hypothese, keine Magie
„Technische Analyse funktioniert, weil Menschen glauben, dass sie funktioniert.“ Dieser Einwand kommt so oft vor, dass er aufgeschlüsselt werden sollte: Er enthält einen wahren Kern, den Kritiker als Schwäche und Praktiker als Stärke ansehen.

Betrachten wir eine hypothetische EUR/USD-Unterstützung bei 1,1000. Wenn der Kurs darauf zufällt, können dort Kauf-Limitaufträge und Aufträge zum gewinnbringenden Schließen von Shortpositionen warten. Sie können Kaufinteresse erzeugen. Ein Stop zum Schließen einer Shortposition gehört in eine andere Situation: Er liegt normalerweise über dem Einstiegskurs und wird durch einen Anstieg ausgelöst, nicht durch eine Annäherung von oben an eine Unterstützung. Selbst richtig platzierte Aufträge garantieren keinen Abprall — gegenläufige Aufträge können größer sein, Aufträge können zurückgezogen werden oder Notierungen über das Niveau springen. Dieses Beispiel zeigt einen möglichen Mechanismus, keine beobachtete Auftragsverteilung im gesamten Markt.
In „Die Alchemie der Finanzen“ stellte George Soros Reflexivität vor: Überzeugungen beeinflussen Entscheidungen, Entscheidungen beeinflussen Kurse, und Kurse wirken auf Überzeugungen zurück. [11] Das ist ein Interpretationsrahmen für Rückkopplung. Er erlaubt nicht, aus einem Chart abzulesen, wann die Rückkopplung nachlässt oder wie groß eine Korrektur sein wird. Er sollte auch nicht automatisch jeden Marktschock erklären, den eine konkrete neue Entscheidung oder Information verursacht.
Wenn an einem Niveau tatsächlich verfügbares Angebot oder verfügbare Nachfrage besteht, können neue Aufträge damit interagieren. Das Ergebnis kann ein Abprall oder eine Fortsetzung der Bewegung sein. Eine historische Reaktion zeigt nicht, wie viele dieser Aufträge verbleiben oder ob sie zurückkehren. Ändern sich Informationen, kann selbst ein lange beobachtetes Niveau rasch an Bedeutung verlieren. Das gilt sowohl für Niveaus aus früherem Handel als auch für solche, die mit der öffentlich erklärten Politik einer Zentralbank verbunden sind.
Stop-Häufungen spielen eine andere Rolle als im Buch liegende Limitaufträge. Nach der Auslösung wird ein Stop-Market-Auftrag üblicherweise zu einem Auftrag, der zum verfügbaren Kurs kaufen oder verkaufen soll; er nimmt dann Liquidität auf der Gegenseite in Anspruch. Ein anderer Teilnehmer kann für diesen Auftragsfluss eine Notierung bereitstellen, doch dadurch werden die Stops selbst nicht zu ruhenden Angeboten im Orderbuch. Carol Osler untersuchte Häufungen von Stop-Loss- und Take-Profit-Aufträgen um runde Zahlen anhand der Daten einer großen Devisenbank. [18] Die Ergebnisse offenbaren weder den gesamten Markt noch die Absichten dessen, der den Wechselkurs bewegte. Diese Unterscheidung erlaubt es, eine mögliche Beschleunigung zu beschreiben, ohne eine Geschichte über eine sichere „Stop-Jagd“ hinzuzufügen.
Die Selbsterfüllungshypothese hat Grenzen. OTC-Märkte besitzen keine einheitliche öffentliche Transaktionsaufzeichnung, und Teilnehmer wählen unterschiedliche Datenquellen, Zeiteinheiten und Regeln. Gemeinsame Aufmerksamkeit für eine runde Zahl kann die Häufung von Aufträgen fördern, bestimmt aber für sich allein weder deren Seite noch das Ergebnis. Zwei verbreitete Erklärungen für wiederholte Tests eines Niveaus sind sogar Gegensätze: „Es gewinnt an Bedeutung“ und „Die verbleibende Liquidität wird aufgezehrt“. Beide können zu einem ähnlichen Chart passen. Ohne Auftragsdaten können wir weder entscheiden, welche den Fall beschreibt, noch Niveaus nach der Stärke ihrer Selbsterfüllung ordnen.
4. Probabilistisches Denken
Eines der häufigsten Missverständnisse über technische Analyse lautet: „Dieses Setup hat eine Erfolgsquote von 70 %, also werde ich Geld verdienen.“
Angenommen, ein Berichtsautor nennt 70 % positive Ergebnisse. Zunächst müssen wir feststellen, worauf sich die Zahl bezieht: auf eine Kursreaktion, das Erreichen eines Ziels oder abgeschlossene Trades nach Kosten. Außerdem brauchen wir eine Signaldefinition, einen Zeitraum und eine Liste aller Fälle. Ohne diese Angaben bewertet der Prozentsatz keine für uns verfügbare Strategie. Selbst ein korrekt berechnetes historisches Ergebnis weist dem nächsten Trade nicht dieselbe Wahrscheinlichkeit zu.
Eine klar definierte technische Regel lässt sich als Prognose testen. Die Literatur enthält positive, negative und gemischte Ergebnisse, die sich nach Markt, Zeitraum, Methode und Kosten unterscheiden. [26] Die Schlussfolgerung lautet daher nicht „Ein Chart kann nichts vorhersagen“, sondern „Das Erkennen einer Form begründet für sich allein keinen Vorteil“. Selbst ein festgestellter statistischer Zusammenhang entscheidet nicht, ob er zu den Kursen nutzbar ist, die bei einer möglichen Reaktion verfügbar sind. Positionsgröße und Verlustgrenzen beeinflussen das Ergebnis, machen eine beliebige Regel aber nicht rentabel.
Der Erwartungswert verdeutlicht den Unterschied zwischen Trefferquote und Ergebnis: Seltenere Gewinne können Verluste übersteigen, während häufige kleine Gewinne durch einen einzigen großen Verlust ausgelöscht werden können. Aus der Vergangenheit geschätzte Parameter bleiben Schätzungen. Sie sagen weder, welche späteren Trades Verluste machen, noch, wie lange eine Phase ohne Gewinne dauert. Diese Unsicherheit bleibt auch bei einer sorgfältig definierten Methode bestehen.
Erwartungswertberechnungen, den Einfluss des Spreads und der Positionsgröße behandeln wir im Abschnitt zum Risikomanagement. Hier ist die Unterscheidung entscheidend: Ein positiver Modelldurchschnitt folgt aus den Annahmen; ein positiver historischer Durchschnitt ist eine Stichprobenbeobachtung; ein positives künftiges Ergebnis bleibt unsicher. Wird die Definition eines Trades verändert oder werden Ausführungskosten weggelassen, vergleichen wir möglicherweise unter demselben Namen drei unterschiedliche Dinge.
Ein weiterer Punkt wird selten offen angesprochen: Data Snooping und Mehrfachtests. Wer 500 unterschiedliche technische Regeln anhand derselben historischen Daten testet, wird einige allein zufällig vielversprechend finden — selbst bei vollständig zufälligen Daten. Das ist das klassische Problem multipler Tests, das in der Statistik seit Jahrzehnten bekannt ist. [13] Je mehr Regeln Sie testen, desto leichter lässt sich etwas „finden“, das zufällig funktioniert hat. Sullivan, Timmermann und White untersuchten dies 1999 formal, indem sie Tausende technische Regeln analysierten und Data Snooping kontrollierten. Einige zuvor vielversprechende Vorteile verschwanden nach dieser Bereinigung (Tests ohne diese Fallstricke → Artikel 5.12).
Die Auswahl kann die Schlussfolgerung verzerren: Nach Betrachtung der Vergangenheit wählen wir erfolgreiche Strukturen aus und lassen jene weg, die nicht zur Geschichte passen. Wiederholte Regelsuche und Auswahl nach Kenntnis des Ergebnisses sind ein anderes Problem als Publikationsverzerrung. Park und Irwin benennen Grenzen dieser Tests; daraus folgt nicht, dass jedes positive Ergebnis falsch ist. [31] Der Survivorship Bias ist eine weitere Einschränkung der Daten: Instrumente oder Systeme, die nicht überlebt haben, werden weggelassen.
Für ein vollständiges Bild braucht es auch erfolglose Identifikationen und nach dem Test verworfene Varianten. Die Frage nach dem nächsten Trade ist sinnvoll, wenn wir bedingte Unsicherheit beschreiben können, hat aber keine sichere Antwort. Nach dem durchschnittlichen Ergebnis einer Regel auf nachfolgenden Daten zu fragen, ist eine andere Frage. Eine große Stichprobe hilft, Schätzfehler zu verringern; Größe allein beseitigt jedoch weder fehlerhafte Definitionen noch das Einschleusen künftiger Informationen oder veränderte Marktbedingungen.
5. Das wichtigste Gegenargument: die Markteffizienzhypothese
Die Frage „Funktioniert technische Analyse?“ enthält mindestens drei unterschiedliche Kriterien. Ist die Beschreibung korrekt und wiederholbar? Nicht automatisch: Zwei Personen können unterschiedliche Swings auswählen, und ein Indikator kann künftige Daten verwenden. Liefert die Regel Informationen über ein späteres Ergebnis? Das ist eine empirische Frage. Kann ein bestimmter Teilnehmer sie nach Kosten nutzen? Dafür sind auch eine Ausführungsregel und eine Ergebnisbewertung nötig. Eine richtige Beschreibung beweist die nächsten beiden Eigenschaften nicht. Umgekehrt muss fehlende Rentabilität nicht bedeuten, dass die Kursbeschreibung falsch war.
In seiner Übersicht von 1970 systematisierte Eugene Fama die Markteffizienzhypothese und ihre Tests. [2] In dieser Debatte muss eine vorhersagbare Renditekomponente von der Möglichkeit unterschieden werden, eine abnormale Rendite zu erzielen. Erwartete Renditen können sich mit Risiko und wirtschaftlichen Bedingungen verändern. Vorhersagbarkeit widerlegt daher nicht automatisch Effizienz, ebenso wenig wie eine Beschreibung vergangener Kurse einen Vorteil beweist.
Schwache Effizienz betrifft Informationen aus historischen Kursen und Renditen, mittelstarke Effizienz öffentliche Informationen, starke Effizienz zusätzlich private Informationen. Das sind unterschiedliche Informationsmengen, anhand deren Kurse beurteilt werden. Nach einer starken Effizienzinterpretation sollte die Nutzung bereits in den Kursen enthaltener Informationen nach angemessener Berücksichtigung von Risiko und Kosten nicht systematisch abnormale Renditen erzeugen. Das bedeutet weder, dass Chartdarstellungen nutzlos werden, noch, dass jeder Anleger dasselbe Ergebnis erzielt oder niemand jemals einen einzelnen Trade gewinnt. [2]

Schwache Effizienz ist für die Debatte über technische Analyse besonders relevant: Nutzt eine auf früheren Kursen beruhende Regel Informationen, die aktuelle Kurse noch nicht widerspiegeln? Mittelstarke Effizienz erweitert die Frage auf öffentliche Informationen; starke Effizienz stellt eine wesentlich umfassendere Bedingung unter Einbeziehung privater Informationen. Diese Definitionen sind für sich weder eine Empfehlung für ein bestimmtes Portfolio noch ein Beweis, dass eine Anlagemethode eine andere immer übertrifft.
Die empirischen Belege sind allerdings nicht so eindeutig.
Jegadeesh und Titman (1993) untersuchten Portfolios, die zuvor relativ besser gelaufene Aktien kauften und relativ schwächere verkauften. Sie fanden positive Ergebnisse bei Haltedauern von 3–12 Monaten. [14] Das ist Aktienmomentum im Querschnitt, keine Behauptung, dass jeder steigende Wechselkurs weiter steigen wird. Der Befund belegt nicht die Wirksamkeit von Schulter-Kopf-Schulter-Formationen, Trendlinien oder einer EUR/USD-M15-Regel. Auch Unternehmensgrößenanomalien sollten nicht automatisch als Widerlegung schwacher EMH beschrieben werden — manche dieser Tests betreffen vor allem das Risikomodell.
Wir übertragen Aktienmarktergebnisse nicht unmittelbar auf Privatkunden-FX. Spot FX ist dezentral, und öffentliche Daten umfassen kein einziges Buch aller Aufträge. Auch Währungsregeln wurden untersucht. Neely und Weller fanden stabile Muster in Intraday-Daten; die Einbeziehung realistischer Kosten und Handelszeiten beseitigte jedoch den Nachweis abnormaler Renditen für die von ihnen getesteten Regeln. [15] Das beweist nicht, dass jede Technik in jedem Markt wertlos ist. Es zeigt, dass eine Regelmäßigkeit festzustellen und daraus Gewinn erzielen zu können unterschiedliche Forschungsergebnisse sind.
Grossman und Stiglitz (1980) analysierten ein Modell, in dem die Beschaffung von Informationen Kosten verursacht. Würden die Kurse sie vollständig offenbaren, ohne jene zu belohnen, die sie beschaffen, entfiele der Anreiz, diese Kosten zu tragen. [16] Das ist ein Gleichgewichtsargument innerhalb eines angegebenen Informationsmodells. Daraus folgt weder, dass jede Analysemethode Geld verdienen muss, noch, dass das Lesen eines öffentlich verfügbaren Charts denselben Wert besitzt wie die Beschaffung neuer, kostspieliger Informationen.
In der Hypothese adaptiver Märkte schlägt Andrew Lo vor, Effizienz durch Wettbewerb, Lernen und Veränderungen des Umfelds zu betrachten. [17] In diesem Rahmen kann ein Zusammenhang, der in einem Umfeld nützlich ist, in einem anderen schwächer werden. Das ist eine Interpretationshypothese, die Fragen zur Beständigkeit von Ergebnissen strukturiert. Sie misst nicht selbst die Lebensdauer eines konkreten Vorteils und besagt nicht, dass jede öffentliche Regel nach einem ähnlichen Zeitraum verschwindet. Um vor Kenntnis des Ergebnisses etwas zu erklären, brauchen wir beobachtbare Bedingungen, statt eine Veränderung erst nachträglich als „Anpassung“ zu bezeichnen.
Die Schlussfolgerung für Leser ist enger als die verbreitete Behauptung, dass „jeder Vorteil schnell verfällt“. Ein Ergebnis aus einem bestimmten Zeitraum beseitigt nicht die Notwendigkeit, die Regel erneut anhand späterer Daten zu prüfen. Es gibt kein universelles Ablaufdatum. Auch das Erkennen einer Verschlechterung benötigt ein ausdrückliches Kriterium; einige Verluste beweisen keinen Zusammenbruch der Methode, ebenso wenig wie einige Gewinne ihre Dauerhaftigkeit belegen.
Was die Studien tatsächlich untersuchten
Zwei Beispiele zeigen, warum ein Schluss an die Forschungsmethode gebunden bleiben muss. Lo, Mamaysky und Wang (2000) automatisierten die Erkennung ausgewählter Strukturen bei US-Aktien von 1962–1996. Bei einigen Formationen fanden sie Unterschiede zwischen den Verteilungen nachfolgender Renditen unter der Bedingung, dass die Formation auftrat, und der unbedingten Verteilung. [28] Das ist statistische Information über eine bestimmte Stichprobe, kein fertiges Ergebnis für eine EUR/USD-Strategie von Privatkunden.
Neely und Weller analysierten Intraday-FX: Notierungen von 1996 für vier Währungen gegenüber dem Dollar, mit vorab ausgewählten Regeln und einem Test außerhalb des Auswahlzeitraums. Nach Einbeziehung der Kosten und Begrenzung der Handelszeiten fanden sie für diese Regeln keine Belege für abnormale Rentabilität. [15] Ihr negatives Ergebnis in diesem konkreten Test widerlegt keine Ergebnisse anderer Methoden anhand anderer Stichproben.
Die Übersicht von Park und Irwin (2007) umfasste positive, negative und gemischte Befunde und benannte Probleme mit Regelauswahl, Risiko und Kosten. [26] Eine Literaturübersicht ist keine aktuelle Rangliste von Chartformationen. Prüfen Sie bei einer neuen Wirksamkeitsbehauptung daher Instrument, Daten, Erkennungsmethode, nachfolgendes Ergebnis und die Kurse, zu denen das Modell hätte handeln können. Ohne diese Angaben können zwei prozentuale „Erfolgsquoten“ völlig unterschiedliche Ereignisse messen.
Warum ein Effizienztest auch ein Risikomodell einschließt
In seiner Übersicht von 1991 betonte Fama das Problem der verbundenen Hypothesen: Effizienz wird zusammen mit einem Modell getestet, das die normale Rendite für ein bestimmtes Risikoniveau vorgibt. [30] Eine Abweichung kann auf Ineffizienz, ein fehlerhaftes Modell oder beides hinweisen. Insbesondere belegt ein positives Regelergebnis noch nicht, dass es die Risikovergütung überstieg.
Diese Unterscheidung verändert die EMH-Debatte. Eine vorhersagbare Renditekomponente zu zeigen, reicht nicht, um die Hypothese für widerlegt zu erklären. Ebenso reicht der Verweis auf EMH nicht, um jede Kursbeschreibung nutzlos zu nennen. Klären Sie zunächst, welche Informationsmenge und welches Ergebniskriterium getestet werden. Schlussfolgerungen aus einem Test bleiben durch das gewählte Modell begrenzt.
6. Was das speziell für Forex bedeutet
Die meisten Darstellungen der Philosophie technischer Analyse sind geschrieben, als gälten sie für jeden Markt gleichermaßen. Das tun sie nicht. Forex besitzt strukturelle Eigenschaften, die beeinflussen, wie sich diese Annahmen in der Praxis bewähren.
Kein einheitliches Volumenmaß für den gesamten Spotmarkt. Einzelne Börsen und Plattformen können Umsätze ihrer Instrumente oder Handelsplätze veröffentlichen; diese ergeben jedoch nicht die gesamte OTC-FX-Aktivität. In MetaTrader 5 ist Tick-Volumen die Anzahl der während der Kerzenbildung empfangenen Ticks; es muss nicht ausschließlich Bid-Änderungen zählen und ist auch nicht der Geldwert der Transaktionen. [27] Der endgültige BIS-Anhang nennt einen durchschnittlichen täglichen FX-Umsatz von 9,51 Billionen USD für April 2025 über unterschiedliche Instrumente hinweg — nicht nur Spot. [6] Der Chart eines Brokers bleibt ein Datenausschnitt; die Interpretation eines Volumenindikators muss deshalb mit der Definition seiner Eingabe beginnen.
Der OTC-Markt und der vom Chart gewählte Handelstag. FX besitzt Referenzkurse und Fixings, doch keines legt einen einheitlichen weltweiten Schlusskurs für jede Spottransaktion fest. Eine D1-Kerze hängt von der Tagesgrenze ihrer Quelle ab. Wird derselbe Kursdatenstrom anders aufgeteilt, können andere Eröffnungs- und Schlusskurse sowie lokale Extremwerte entstehen. Börsenmärkte haben definierte Sitzungen; aber auch dort müssen Hauptsitzung, Handel außerhalb der Hauptsitzung und der Umfang der Chartdaten unterschieden werden. Ein durchgerechnetes Beispiel steht in der Lektion zur Chartkonstruktion.
Makroökonomische Erwartungen. Geldpolitik ist ein wichtiger Teil der Währungsinformationen, doch die Differenz aktueller Zinssätze liefert keine mechanische Regel für die EUR/USD-Richtung. Auch das frühere Einpreisen künftiger Entscheidungen, Risiko und beide Seiten des Paares spielen eine Rolle. Ein Chart trennt diese Einflüsse nicht. Ein technisches Szenario lässt sich mit einer makroökonomischen Hypothese vergleichen, statt eine Beschreibung vorab für jeden Horizont als überlegen zu erklären.
Eine praktische Rollenverteilung könnte lauten: Fundamentalanalyse legt fest, welche Erwartungsänderung wir suchen, während technische Analyse die beobachtete Reaktion und die Bedingung für eine notwendige Beschreibungsänderung ordnet. Das ist eine Arbeitskonvention, kein vorgeschriebenes Modell. Beide Methoden können falschliegen; die Übereinstimmung zweier Erzählungen ist noch kein Paar unabhängiger Belege, besonders wenn die fundamentale Erzählung erst nach der Bewegung angepasst wurde.
Notierungsbedingungen hängen von Zeit und Instrument ab. Dieselbe Klassifikationsregel kann bei unterschiedlichen Spreads und unterschiedlicher Kursverfügbarkeit dasselbe Signal erzeugen. Daraus folgt weder eine allgemeine Rangfolge der Sitzungen noch ein Prozentsatz von Fehlausbrüchen. Ausführliche Zeitumrechnungen, Sommerzeitwechsel und örtliche Bedingungen behandelt der Abschnitt über Handelssitzungen. Hier genügt, festzuhalten, wann die Beobachtung entstand und ob das getestete Modell diese Bedingungen berücksichtigte.
Automatisierung. Elektronischer Handel ist nicht gleich algorithmischer Handel, und algorithmischer Handel ist nicht gleich HFT. Ein Computer kann eine festgelegte Kursstruktur erkennen, aber auch einen Kundenauftrag ausführen oder nach Risikoposition und Auftragsfluss quotieren. Die bloße Präsenz automatisierter Systeme beweist nicht, dass alle technischen Regeln verschwunden sind. Der Vorteil einer bestimmten Regel muss nach Kosten und Latenz beurteilt werden, unabhängig davon, ob ein Mensch oder ein Programm sie umsetzt. Die Lektion über Fonds und HFT unterscheidet Strategien von Infrastruktur.
Ausführungsqualität ist nicht Analysequalität. Dasselbe Signal kann bei zwei Brokern unterschiedliche Ergebnisse hervorbringen, weil zwischen Analyse und Konto die Ausführung steht: Brokermodell, Spread und Slippage. Trennen Sie diese Ebenen bei der Beurteilung der „Wirksamkeit technischer Analyse“ — der Artikel über Ausführungsmodelle und der Artikel über Ausführungsqualität erklären Ausführungsmodelle und die damit verbundenen Interessenkonflikte.
Positionierung in Futures (COT). Der Commitments-of-Traders-Bericht (CFTC, gewöhnlich am Freitag für Positionen vom Dienstag veröffentlicht — cftc.gov) zeigt Positionen großer Teilnehmergruppen in Währungsfutures. Er ist ein verzögerter Näherungsindikator, keine Aufzeichnung von Spot FX; mitunter dient er als Kontextfilter für längere Horizonte. Die Interpretation „extremer“ Positionierung erfordert aber, das Extrem zu definieren und zu testen. Andernfalls bleibt sie eine Hypothese. Mehr zu Positionierungsdaten → der Abschnitt zur Fundamentalanalyse.
7. Wann technische Analyse versagt — konkrete Fälle
Mehrere historische Ereignisse zeigen die Grenzen von Chartinformationen. Öffentliche Berichte bestätigen Entscheidungen und Mechanismen in bestimmten Märkten; sie bestätigen nicht jeden Kurs auf einem Privatkunden-Bildschirmfoto oder die Formationen, die jeder Teilnehmer sah. Ein Ereignis kann die Analysebedingungen verändern, ohne jede Art der Kursbeschreibung ungültig zu machen.

15. Januar 2015 — die SNB ändert ihre Politik. Die Bank kündigte an, den EUR/CHF-Mindestkurs von 1,20 aufzugeben, den sie im September 2011 eingeführt hatte. [22] Das Niveau war daher in erster Linie Teil der öffentlich erklärten Politik einer Zentralbank, keine ausschließlich geometrisch abgeleitete Unterstützung. Das Lesen des Charts offenbarte weder Inhalt noch Zeitpunkt dieser Entscheidung. Die SNB-Mitteilung ist jedoch keine Quelle für ein bestimmtes Tief von 0,8500, die Einstiegskurse „Tausender Trader“ oder Stop-Ausführungen bei einzelnen Brokern. Eine bestätigte Folge der Schwierigkeiten von Alpari (UK) war der Eintritt in die Sonderverwaltung, dokumentiert durch die FCA. [24] Die Lehre betrifft die Änderung einer Bedingung, die die frühere Überlegung stützte. Dass eine Politik über mehrere Jahre aufrechterhalten wurde, begründete weder ein unüberwindbares Niveau noch eine Garantie der Auftragsausführung.
6. Mai 2010 — der US-Flash-Crash. Der gemeinsame CFTC- und SEC-Bericht untersuchte plötzliche Störungen in Aktien- und Futuresmärkten, darunter automatisierte Verkaufsausführung und die Reaktionen anderer Teilnehmer. [23] Er zeigt, warum sich Kursdynamik nicht auf eine eingezeichnete Formation reduzieren lässt. Er ist weder eine Aufzeichnung von EUR/JPY- oder GBP/JPY-Kerzen noch ein Beleg, dass sämtliche Währungsunterstützungen ohne Reaktion brachen. Beim Übertragen der Schlussfolgerung zwischen Märkten behalten wir den Berichtsumfang bei: ein dokumentiertes Beispiel für das Zusammenwirken von Ausführung, Teilnehmern und Liquidität, kein allgemeiner Test technischer Analyse.
März 2020 — pandemiebedingte Spannungen. Die BIS-Analyse zu FX-Swaps beschreibt steigende Dollarfinanzierungskosten im Zusammenhang mit Finanzierungsnachfrage und Angebotsbeschränkungen. [29] Das ist ein konkret benannter Mechanismus; er beweist nicht, dass jede Institution „alles verkaufte“, und liefert keinen einheitlichen historischen EUR/USD-Verlauf für jeden Datenstrom. Eine auf früheren Bedingungen beruhende Regel konnte eine neue Beurteilung von Kosten und Volatilität erfordern. Die Kurse ließen sich weiterhin beschreiben, doch eine frühere Ergebnisschätzung musste nicht auf das neue Umfeld übertragbar sein.
Das GBP/USD-Flash-Ereignis vom 7. Oktober 2016. Der BIS-Bericht nennt ein Ereignis gegen 00:07 britischer Zeit und zusammenwirkende Faktoren: Tageszeit, Auftragsfluss und bewegungsverstärkende Mechanismen. Er beschreibt auch Kursunterschiede zwischen Plattformen. [21] Die niedrigste gemeldete Notierung darf nicht zu einem einzigen Kurs für den gesamten FX-Markt werden; ebenso wenig dürfen Ausführungen der Stops aller Kunden zum Bericht hinzugedichtet werden. Für die Chartanalyse ist entscheidend, dass eine plötzliche Bewegung und anschließende Erholung davon abhängen können, wo sie beobachtet werden. Das ist eine Daten- und Ausführungsgrenze, kein Beweis, dass vor dem Ereignis keine Regel ein erhöhtes Risiko hätte anzeigen können.
Die gemeinsame Frage dieser Beispiele ist die Beständigkeit der Annahmen. Politik, Finanzierung oder Notierungsverfügbarkeit können sich geändert haben. Das setzt nicht jede Beschreibungsregel außer Kraft: Hochs, Tiefs und Schlusskurse haben weiterhin Definitionen. Fraglich wird der Schritt von einer früheren Beschreibung zu einer erwarteten Folge, besonders wenn das Modell solche Bedingungen nicht abdeckte. Eine ehrliche Beurteilung trennt Marktveränderungen, Datengrenzen und Ausführungsprobleme.
8. Was technische Analyse nicht leisten kann
| Was technische Analyse leistet | Was technische Analyse nicht leistet |
|---|---|
| Ordnet vergangenes Kursverhalten in wiederholbare Kategorien ein: Trend, Handelsspanne, Formation und Niveau | Vermittelt kein Wissen über künftige Entscheidungen und Schocks und keine sichere Prognose ihrer Wirkungen |
| Erlaubt, ein Szenario mit ausdrücklichem Ungültigkeitsniveau festzulegen: „Ich liege falsch, wenn …“ | Liefert keine Wahrscheinlichkeiten „von Natur aus“ — sie müssen aus einer unverzerrten Stichprobe geschätzt werden |
| Bietet eine gemeinsame Beschreibungssprache und Bezugspunkte für Disziplin | Ersetzt kein Risikomanagement und neutralisiert keine Ausführungskosten |
| Ermöglicht das Formulieren von anhand der Daten überprüfbaren Regeln | Schützt sich nicht selbst vor Anpassung an die Vergangenheit — das erfordert einen strengen Test (→ Artikel 5.12) |
| Kann die Aufmerksamkeit innerhalb einer festgelegten Datenquelle und eines festgelegten Umfangs filtern | Funktioniert nicht „immer gleich“ — Wirksamkeit hängt vom Marktregime und vom Wettbewerb um dieselbe Regel ab |
Ein Chart offenbart weder den Inhalt einer unbekannten Entscheidung noch einer noch ausstehenden Nachricht. Er kann aber frühere Erwartungen oder Unsicherheit widerspiegeln. „Einige Teilnehmer fürchteten das Ereignis“ und „Sie wussten, was bekannt gegeben würde“ sind keine gleichwertigen Aussagen. Fiel der Kurs nach einer Bekanntgabe, beweist das nicht, dass eine frühere Struktur ihren Inhalt verriet. Auch einen nachträglich gut passenden Chart auszuwählen, liefert diesen Beweis nicht.
Technische Analyse kann das Beobachtete ordnen und eine Regel zur Änderung der Beschreibung definieren. Die Ursache einer bestimmten Bewegung wird gesondert untersucht. Auch Fundamentalanalyse liefert nicht automatisch eine einzige sichere Ursache, weil verschiedene Informationen gleichzeitig wirken. Beide Perspektiven können sich ergänzen, wenn sie ihren Umfang angeben und Wissen vermeiden, das erst nach dem Ereignis verfügbar war.
Einzelne technische Regeln sind testbar — technische Analyse als Ganzes ist jedoch nicht im Sinne Poppers falsifizierbar. Wir können prüfen, ob „Kaufen bei RSI < 30“ auf EUR/USD H4 im Zeitraum 2020–2025 einen Vorteil bringt. Daten können diese Hypothese widerlegen. Wenn eine bestimmte Formation „nicht funktioniert“, kann ein Anhänger jedoch sagen: „Der Markt gab ein falsches Signal“, „Das Setup erfüllte nicht jede Bedingung“ oder „Der makroökonomische Kontext war ungewöhnlich“. Ein Experiment zu konstruieren, das technische Analyse als gesamtes Gebiet endgültig widerlegt, ist schwierig — denn sie ist keine einzelne Hypothese, sondern eine Familie von Heuristiken mit wechselnden Definitionen und Ausnahmen.
Bei der Anpassung an die Vergangenheit können Parameter Rauschen statt Informationen erfassen, die in der nächsten Stichprobe fortbestehen. Das bedeutet nicht, dass jeder zusätzliche Parameter das Ergebnis verschlechtert. Ein weiterer Punkt sind veränderte Marktbedingungen: Eine in einem Umfeld ausgewählte Regel kann sich in einem anderen anders verhalten. Die Lektion über Tests und Screening beschreibt, wie diese Zusammenhänge kontrolliert werden können.
Diese Grenzen erlauben es, konkrete Regeln zu beurteilen, ohne sämtliche technische Analyse als Gesamtpaket anzunehmen oder abzulehnen. Wir können eine Beschreibung hilfreich finden, ihre Kausalerklärung verwerfen und trotzdem ihre Prognosehypothese anhand geeigneter Daten prüfen.
Dasselbe Währungsverhältnis, in zwei Richtungen beschrieben
Ein steigender EUR/USD bedeutet mehr Dollar je Euro. Drücken wir dasselbe Verhältnis umgekehrt als USD/EUR aus, weist seine Richtung nach unten. Das wirtschaftliche Ereignis hat sich nicht verändert, nur die Notierungskonvention. „Der Markt ist bullisch“ zu sagen, ohne das Instrument anzugeben, ist daher unvollständig; ein steigender Chart eines Paares beschreibt nicht automatisch die gesamte Wirtschaft oder die Stärke jeder Währung einzeln.
Dieser einfache Fall zeigt eine umfassendere Beschreibungsgrenze. Prüfen Sie vor dem Vergleich zweier Analysen, ob sie dieselbe Reihe betreffen: dieselbe Paarrichtung, Quelle und Zeiteinheit. Unterschiedliche Bezeichnungen sind nicht immer ein Streit über die Zukunft; sie können sich daraus ergeben, wie die Beobachtung definiert wurde. Die Lektion zu Basis- und Kurswährungen erklärt den Aufbau eines Währungspaares.
9. Mythos und Wirklichkeit
| Mythos | Wirklichkeit |
|---|---|
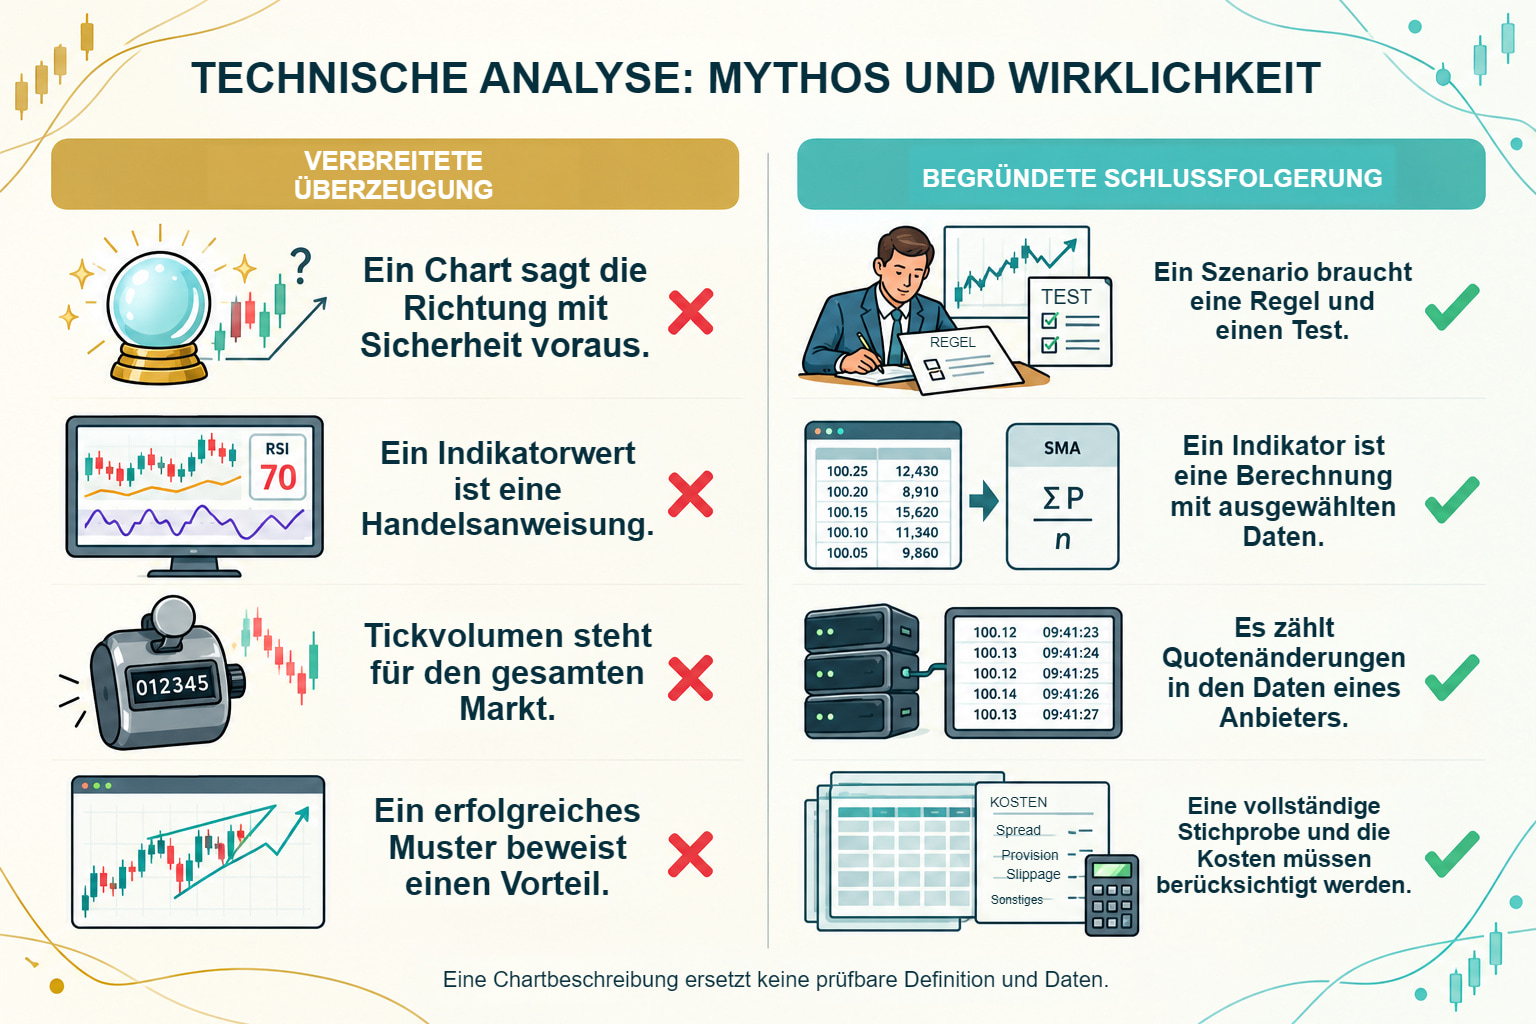
| „Technische Analyse sagt die Zukunft voraus“ | Technische Analyse entwirft bedingte Szenarien; der Chart selbst liefert deren Wahrscheinlichkeiten nicht — diese werden aus Daten geschätzt. Ein Chart zeigt höchstens, was bei ähnlichen Strukturen innerhalb der untersuchten Stichprobe geschah. |
| „Alles steckt im Kurs“ | Der Kurs kann Informationen und Erwartungen über künftige Entscheidungen widerspiegeln. Er zeigt nicht, wer eine bestimmte Information kannte oder ob sie bereits vollständig eingearbeitet ist. |
| „Der Indikator gibt ein Kaufsignal“ | Ein Indikator ist eine mathematische Berechnung anhand historischer Daten. Das „Signal“ entsteht aus einer Anwendungsregel in einem bestimmten Marktkontext — ein RSI-Wert von 28 sagt allein ohne Trend-, Zeiteinheiten- und Liquiditätskontext nichts aus. |
| „Forex-Volumen zeigt die Marktaktivität“ | Tick-Volumen beschreibt die vom Anbieter empfangenen Ticks, nicht zwingend nur Bid-Änderungen. Es gibt keine einheitliche öffentliche Aufzeichnung sämtlicher Spot-FX-Umsätze. |
| „Man braucht nur eine Formation, die immer funktioniert“ | Keine Formation funktioniert „immer“. Ein erfolgreicher Einzelfall begründet weder eine Ergebnisverteilung noch einen Vorteil nach Kosten. Selbst eine große Stichprobe braucht passende Definitionen und eine geeignete Datenauswahl. |
| „Technische Analyse funktionierte vor 50 Jahren, also funktioniert sie heute genauso“ | Märkte entwickeln sich weiter. Die Dominanz von Algorithmen, eine veränderte Teilnehmerzusammensetzung und schnellerer Informationsfluss bedeuten, dass einfache technische Regeln aus den 1980er-Jahren heute schwächere Ergebnisse liefern können. Technische Analyse erfordert laufende Anpassung; siehe die Hypothese adaptiver Märkte. |
10. Der Kurs als Information — eine Brücke zur Praxis
Vom Chart gelangen wir über eine ausdrückliche Datenbeschreibung zur Praxis: Instrument, Kursquelle, Zeiteinheit und Beobachtungszeitpunkt. Anschließend benennen wir die Regel und die Bedingung, unter der das Szenario nicht mehr gilt. Dieses Protokoll garantiert kein Ergebnis, erlaubt aber, eine frühere Aussage mit dem tatsächlichen Geschehen zu vergleichen. Einen Fehler zu erkennen, betrifft dann eine konkrete Bedingung, keine allgemeine Geschichte, der Markt habe „eine Ausnahme gemacht“.
In den folgenden Artikeln gehen wir von der Philosophie zur Praxis über: Chartkonstruktion, Trend, Unterstützung und Widerstand, Chartformationen und Indikatoren. Jedes Werkzeug wird in den hier skizzierten Rahmen eingeordnet: Technische Analyse entwirft aus dem Kursverhalten bedingte Szenarien mit aus Daten geschätzten Wahrscheinlichkeiten — unter klaren Einschränkungen und ohne Garantien.
Ein Protokoll, das wir nach dem Ergebnis nicht umschreiben
Bevor wir weiter beobachten, können wir einige Sätze notieren: „Ich analysiere dieses Instrument und diese Daten. Nach dieser Regel identifiziere ich diese Struktur. Wenn ein festgelegtes Ereignis eintritt, ändere ich die Beschreibung; tritt es nicht ein, bleibt die Struktur unbestätigt.“ Dieses Protokoll darf später nicht um eine Bedingung ergänzt werden, die zufällig zum Ergebnis passt. Eine neue Regelversion kann entwickelt werden, wird dann aber als neue Version beurteilt.
„Ich habe keine Identifikation“ ist ein gültiges Analyseergebnis. Lassen sich die Grenzen einer Struktur nicht festlegen, ohne sie nach jeder Kerze zu verschieben, bleibt die Beschreibung uneindeutig. Sie braucht keinen Namen, nur damit ein Kommentar weitergeht. Das ist eine nützliche Unterscheidung zwischen Analyse und Geschichtenerzählen: Analyse erlaubt Wissenslücken und gibt an, was vor dem nächsten Schluss fehlt.
Das Protokoll hält auch fest, wann Daten verfügbar wurden. Im fertigen Chart wirkt ein Swing wie ein Punkt, der bei seinem Auftreten bereits bekannt war, obwohl manche Regeln ihn erst später erkennen. Die folgenden Lektionen zeigen diesen Unterschied anhand geschlossener Kerzen. Hier ist der Grundsatz einfach: Einem früheren Beobachter dürfen keine Informationen zugeschrieben werden, die er noch nicht hatte.
Kann technische Analyse die alleinige Grundlage einer Regel sein?
Eine Regel, die nur Kursdaten nutzt, lässt sich definieren. Das bedeutet weder, dass das Instrument nicht mehr auf Nachrichten reagiert, noch, dass deren Missachtung in einer kurzen Zeiteinheit ein besseres Ergebnis erzeugt. Trennen Sie die Signalquelle von Informationen über Ausführungsbedingungen: Veröffentlichungszeiten und Betriebszeiten der Dienste können weiterhin relevant sein. Der Vergleich der Regel mit einem fundamentalen Filter benötigt einen gesonderten Test.
Was unterscheidet Selbsterfüllung von anderen Erklärungen?
Selbsterfüllung unterstellt, dass Teilnehmer auf ein gemeinsam beobachtetes Niveau reagieren und die Bewegung durch Aufträge verstärken. Andere Mechanismen können schrittweise Informationsverarbeitung oder andere Motive umfassen. Ein ähnlicher Chart unterscheidet nicht zwischen ihnen. Oslers Bankauftragsdaten helfen, den Mechanismus zu untersuchen, offenbaren aber nicht die gesamte OTC-Aktivität. Wir weisen der Selbsterfüllung keinen einheitlich gemessenen Anteil an jeder Bewegung zu.
Wann braucht eine technische Beschreibung zusätzliche Daten?
Wenn eine vollständige Kerze fehlt, die Kursquelle unbekannt ist oder die Ausführung von den Annahmen abweicht. Eine Datenveröffentlichung, Zentralbankentscheidung, ein Wochenende oder eine Notierungsunterbrechung kann den Kontext verändern. Daraus entsteht weder ein allgemeines 30-minütiges Handelsverbot noch eine Wirksamkeitsstatistik. Schließt eine Regel bestimmte Zeitfenster aus, werden deren Länge und Zeitzone vor dem Test festgehalten.
FAQ — Philosophie der technischen Analyse
Funktioniert technische Analyse wirklich?
Eine richtige Beschreibung, ein nachgewiesener Prognosewert und Rentabilität nach Kosten sind unterschiedliche Kriterien. Die Literatur enthält positive, negative und gemischte Befunde für konkrete Regeln. Keiner garantiert das Ergebnis einer beliebigen Methode im künftigen FX-Markt. Eine Schlussfolgerung muss an Instrument, Zeitraum, Definitionen und Ausführungskurse gebunden bleiben.
Widersprechen sich technische Analyse und Fundamentalanalyse?
Sie können sich ergänzen. Fundamentalanalyse bildet eine Hypothese über Informationen und Erwartungen, während technische Analyse den beobachteten Kurs ordnet. „Fundamentaldaten bestimmen die Richtung, technische Analyse das Timing“ ist eine Arbeitskonvention. Die Übereinstimmung zweier Beschreibungen beweist keine zwei unabhängigen Quellen eines Vorteils.
Warum enden ähnliche Formationen unterschiedlich?
Ähnliche Geometrie bedeutet keine identischen Bedingungen. Informationen, Kursquellen und Ausführung unterscheiden sich. Auch ein überprüfter Zusammenhang zwischen einer bestimmten Form und einem Ergebnis kann fehlen. Deshalb müssen alle identifizierten Fälle aufbewahrt werden, statt nur erfolgreiche zu erklären.
Haben Algorithmen technische Analyse überflüssig gemacht?
Es gibt keinen allgemeinen Beweis für sämtliche Regeln. Ein Programm kann eine Struktur erkennen, aber auch Aufträge ausführen, ohne Formationen zu nutzen. Automatisierung erleichtert wiederholbare Erkennung; sie begründet oder beseitigt für sich allein keinen Prognosewert.
Wie lässt sich ein wiederholbarer Zusammenhang von einer zufälligen Form unterscheiden?
Halten Sie zuerst die Erkennungsregel und das spätere Ergebniskriterium fest, bevor Sie dieses Ergebnis kennen. Ein Beispiel entscheidet die Frage nicht. Nötig sind auch erfolglose Identifikationen, nicht zur Regelauswahl verwendete Daten und die Berücksichtigung von Kosten. Artikel 5.12 behandelt den Testprozess.
Wie viele Fälle sind nötig, bevor man von einem Vorteil sprechen kann?
Es gibt keine einheitliche Zahl. Die benötigte Stichprobe hängt unter anderem von Effektgröße, Ergebnisstreuung, Abhängigkeit zwischen Beobachtungen und Anzahl getesteter Varianten ab. Eine hohe Anzahl repariert weder eine fehlerhafte Definition noch die Verwendung künftiger Daten. Eine Schätzung aus einem Umfeld bleibt auf dieses Umfeld begrenzt.
Quellen
- Robert Rhea, The Dow Theory, Barron’s, New York, 1932 — Systematisierung von Charles Dows Leitartikeln im Wall Street Journal; Dow gründete die Zeitung 1889 mit und veröffentlichte bis zu seinem Tod 1902.
- Eugene F. Fama, „Effiziente Kapitalmärkte: ein Überblick über Theorie und empirische Forschung“, The Journal of Finance, Bd. 25, Nr. 2, 1970, S. 383–417.
- Steve Nison, Techniken japanischer Kerzencharts, New York Institute of Finance, 1991 — eine Darstellung der Tradition von Homma Munehisa und der Analyse des japanischen Reismarktes im achtzehnten Jahrhundert; Einzelheiten von Hommas Biografie sind schlecht dokumentiert, und die verbreitete Traditionsdarstellung ist eine durch dieses Buch popularisierte Branchenlegende.
- Robert D. Edwards, John Magee, Technische Analyse von Aktientrends, Stock Trend Service, Springfield MA, 1948 (1. Auflage) — das klassische Lehrbuch zu Chartformationen.
- John J. Murphy, Technische Analyse der Finanzmärkte, New York Institute of Finance, 1999 — ein modernes Standardlehrbuch der technischen Analyse.
- BIS, Dreijahreserhebung 2025 — endgültiger Anhang, Juni 2026 — Tabelle 1: 9,510240 Billionen USD durchschnittlicher täglicher OTC-FX-Umsatz im April 2025; unterschiedliche Instrumente, nicht nur Spot.
- Daniel Kahneman, Schnelles Denken, langsames Denken, Farrar, Straus and Giroux, 2011 — Heuristiken, Verankerung und Apophänie.
- Hersh Shefrin, Meir Statman, „Die Neigung, Gewinner zu früh zu verkaufen und Verlierer zu lange zu halten: Theorie und Belege“, The Journal of Finance, Bd. 40, Nr. 3, 1985, S. 777–790.
- Terrance Odean, „Zögern Anleger, ihre Verluste zu realisieren?“, The Journal of Finance, Bd. 53, Nr. 5, 1998, S. 1775–1798.
- Sushil Bikhchandani, David Hirshleifer, Ivo Welch, „Eine Theorie von Moden, Modeerscheinungen, Gebräuchen und kulturellem Wandel als Informationskaskaden“, Journal of Political Economy, Bd. 100, Nr. 5, 1992, S. 992–1026.
- George Soros, Die Alchemie der Finanzen, Simon & Schuster, 1987 — das Konzept der Reflexivität an Finanzmärkten.
- Andrew W. Lo, Jasmina Hasanhodzic, Die Entwicklung der technischen Analyse: Finanzprognosen von babylonischen Tafeln bis zu Bloomberg-Terminals, Wiley, 2010 — Geschichte und empirischer Überblick über technische Analyse.
- Halbert White, „Ein Realitätstest für Data Snooping“, Econometrica, Bd. 68, Nr. 5, 2000, S. 1097–1126. Siehe auch Ryan Sullivan, Allan Timmermann, Halbert White, „Data Snooping, die Leistung technischer Handelsregeln und das Bootstrap-Verfahren“, The Journal of Finance, Bd. 54, Nr. 5, 1999, S. 1647–1691.
- Jegadeesh und Titman, Renditen durch den Kauf von Gewinnern und Verkauf von Verlierern, 1993 — Aktienportfoliostrategien im Querschnitt mit Haltedauern von 3–12 Monaten.
- Neely und Weller, Technischer Intraday-Handel am Devisenmarkt — Arbeitspapier 1999-016 B, Fassung vom 10. Januar 2001; veröffentlicht 2003. Halbstündliche Notierungen von 1996 für DEM, JPY, GBP und CHF/USD; die Ergebnisse der untersuchten Regeln außerhalb der Auswahlstichprobe hingen von Kosten und Handelszeiten ab.
- Sanford J. Grossman, Joseph E. Stiglitz, „Über die Unmöglichkeit informationseffizienter Märkte“, The American Economic Review, Bd. 70, Nr. 3, 1980, S. 393–408.
- Lo, Die Hypothese adaptiver Märkte, 2004 — ein Rahmen für Wettbewerb und Anpassung in einem veränderlichen Umfeld.
- Osler, Währungsaufträge und Wechselkursdynamik, Staff Report 125 — Häufungen von Stop-Loss und Take-Profit sowie Unterschiede ihrer Platzierung in den Daten einer großen Devisenbank.
- ESMA (2018), „ESMA vereinbart ein Verbot binärer Optionen und Beschränkungen für CFDs zum Schutz von Kleinanlegern“, 27. März 2018 — das Produktinterventionspaket; nationale Aufsichtsanalysen: 74–89 % der CFD-Privatkundenkonten verloren Geld.
- S. A. Nelson, Das ABC der Aktienspekulation, S. A. Nelson, New York, 1903 — Erörterung des Begriffs „Dow’s Theory“.
- BIS-Marktausschuss, Das Sterling-Flash-Ereignis vom 7. Oktober 2016 — der Bericht von 2017 analysiert das Ereignis gegen 00:07 britischer Zeit, zusammenwirkende Faktoren und Kursunterschiede zwischen Plattformen.
- SNB, Aufhebung des Mindestwechselkurses, 15. Januar 2015 — Aufhebung des EUR/CHF-Mindestkurses von 1,20, der im September 2011 eingeführt wurde.
- CFTC und SEC, Erkenntnisse zu den Marktereignissen vom 6. Mai 2010 — ein Bericht über Störungen in US-Aktien- und Futuresmärkten sowie Wechselwirkungen zwischen Aufträgen und Liquidität.
- FCA, Informationen für Kunden von Alpari (UK) Limited — Informationen zur Sonderverwaltung von Alpari (UK).
- SNB, Mitteilung vom 15. Januar 2015 — Aufhebung des EUR/CHF-Mindestkurses; das Dokument behandelt keine privaten Ausführungen.
- Park und Irwin, Was wissen wir über die Rentabilität technischer Analyse?, 2007 — eine Übersicht über positive, negative und gemischte Befunde; Probleme bei Regelauswahl, Risiko und Kosten.
- MetaTrader 5, Kursdaten — OTC-Charts auf Bid- und Börsencharts auf Last-Basis; Tick-Volumen zählt empfangene Ticks.
- Lo, Mamaysky und Wang, Grundlagen der technischen Analyse, 2000 — automatisierte Erkennung und Vergleiche von Renditeverteilungen bei US-Aktien von 1962–1996.
- BIS Bulletin 1, Dollarfinanzierungskosten während der Covid-19-Krise — steigende USD-Finanzierungskosten bei FX-Swaps im Zusammenhang mit Nachfrage und beschränktem Finanzierungsangebot.
- Fama, Effiziente Kapitalmärkte: II, 1991 — die verbundene Hypothese aus Effizienz und Gleichgewichtsmodell; Renditevorhersagbarkeit entscheidet Effizienz nicht unabhängig davon.
- Park und Irwin (2007), Zusammenfassung auf der Website des Mitautors — Umfang der Übersicht und Grenzen der Testmethoden.

