
Filosofi analisis teknikal — apakah grafik benar-benar memberi informasi tentang harga di masa depan?
Grafik memungkinkan kita memeriksa di mana kurs pernah berada dan bagaimana perubahannya dalam aliran data tertentu. Mengharapkan pergerakan berikutnya berdasarkan informasi itu membawa kita satu langkah lebih jauh: kita sedang membuat hipotesis tentang masa depan. Filosofi analisis teknikal justru membahas peralihan ini. Pembahasannya menjelaskan asal asumsi klasik, mengapa struktur yang serupa dapat menarik perhatian pelaku, serta cara membedakan deskripsi yang berguna dari janji yang tidak didukung data. Inilah titik awal bagi pelajaran tentang grafik, tren, dan pola berikutnya.

- Analisis teknikal bertumpu pada tiga asumsi klasik — pasar mencerminkan semua informasi, harga bergerak dalam tren, dan sejarah berulang. Asumsi itu berkembang dalam tradisi teori Dow dan literatur sesudahnya; tidak satu pun benar dengan sendirinya, dan masing-masing menghadapi kritik yang kuat. [1]
- Pemenuhan ramalan oleh perilaku pelaku sendiri dapat menjadi salah satu mekanisme di balik analisis teknikal. Ketika banyak pelaku mengamati level yang sama, order mereka menciptakan permintaan atau penawaran yang nyata. Ini merupakan hipotesis mikrostruktur yang beralasan — bukan jaminan bahwa setiap level akan “bekerja”.
- Deskripsi dan skenario bersyarat tidak membuat kurs masa depan menjadi pasti. Aturan yang dipilih mungkin memiliki nilai prediktif yang dapat diuji; bukti diperlukan untuk menetapkan keberadaan, besar, dan ketahanannya. Memberi nama suatu pola tidak menetapkan probabilitas keberhasilannya.
- Hipotesis Pasar Efisien merupakan argumen tandingan terpenting — dan perlu dipahami sebelum Anda mulai menarik garis pada grafik. [2]
- Konteks: analisis pengawasan yang dikutip ESMA untuk intervensinya pada 2018 menemukan bahwa 74–89% akun CFD ritel merugi; setiap broker memublikasikan persentasenya sendiri. [19] Analisis teknikal saja tidak mengubah statistik tersebut; manajemen risiko dan pengendalian biaya dapat membatasi besar kerugian, tetapi tidak menjamin profitabilitas.
1. Asal gagasan mengamati grafik
Gagasan mencari petunjuk dari harga masa lalu sudah ada sebelum platform modern. Charles Dow membahas perilaku pasar saham dalam editorial Wall Street Journal. Penulis berikutnya menata pengamatannya, sementara literatur candlestick mengembangkan bahasa deskripsinya sendiri. Untuk menilai suatu metode, kita tidak perlu memutuskan kebenaran kisah populer tentang penemu pertama candlestick. Usia metode dan nama penciptanya memberi informasi tentang sejarahnya, tetapi tidak menggantikan pemeriksaan data. [1] [3]
Kita mengenal gagasan Dow melalui komentarnya dan uraian yang terbit kemudian. Robert Rhea menyistematisasikan tradisi tersebut dalam The Dow Theory pada 1932; S. A. Nelson menggunakan istilah “Dow’s Theory” dalam The ABC of Stock Speculation pada 1903. [1] [20] Edwards dan Magee menerbitkan buku klasik Technical Analysis of Stock Trends pada 1948, dan Murphy memberi tinjauan luas atas perangkatnya pada 1999. [4] [5] Ini adalah sejarah perkembangan berbagai perangkat, bukan satu teori dengan aturan yang tidak berubah. Secara khusus, tiga asumsi populer analisis teknikal harus dibedakan dari prinsip historis teori Dow.
Bergantung pada sumbernya, harga mencatat hasil pemberian kuotasi atau transaksi hingga saat itu. Harga dapat digunakan untuk mendeskripsikan arah, rentang fluktuasi, dan reaksi sebelumnya. Baru aturan yang menghubungkan deskripsi tersebut dengan hasil sesudahnya merupakan hipotesis prediktif. Kita menilainya berdasarkan apa yang dapat ditunjukkannya sebelum pergerakan berikutnya, bukan seberapa meyakinkan penjelasannya atas grafik yang sudah lengkap.
Memisahkan tingkatan ini berguna sejak garis pertama ditarik pada grafik: menggambar dengan benar tidak membuktikan harga akan kembali bereaksi pada garis tersebut. Deskripsi yang jujur dapat tetap berguna meskipun tidak dengan sendirinya menciptakan keunggulan trading.
Lima klaim berbeda tentang grafik yang sama
Pernyataan “kurs naik” dapat diperiksa terhadap data tertentu. “Ada tren naik” juga membutuhkan definisi tren. “Harga lebih sering naik setelah struktur ini” membutuhkan perbandingan hasil berikutnya dalam sampel yang didefinisikan. “Anda dapat menghasilkan uang darinya” menambahkan harga eksekusi dan biaya. “Transaksi berikutnya akan menguntungkan” merupakan janji yang lebih kuat lagi, yang tidak dijamin oleh satu pun langkah sebelumnya.
Perlu ditanyakan kepada penulis analisis, pada tingkat mana pernyataannya berada. Jalan pintas yang sangat umum muncul antara tingkat kedua dan ketiga: tren yang terlihat jelas dianggap sebagai bukti arah berikutnya. Jalan pintas lain menghubungkan prediksi arah yang benar langsung dengan profitabilitas. Setelah dilihat kembali, harga mungkin bergerak sesuai hipotesis, tetapi harga yang berbeda sudah ditawarkan ketika respons baru dapat dilakukan. Dalam hal itu, deskripsi arah dan hasil transaksi tidak bertentangan; keduanya menjawab pertanyaan yang berbeda.
Hubungan sebab-akibat merupakan persoalan terpisah. Struktur yang menyerupai struktur sebelumnya tidak membuktikan pelaku memiliki motif yang sama. Karena itu, ungkapan “pola sedang terwujud” mungkin memudahkan deskripsi kesesuaian dengan aturan, tetapi tidak menetapkan mekanisme yang menggerakkan harga.
2. Tiga asumsi klasik analisis teknikal
Dalam penjelasan buku teks yang dikenal antara lain dari Murphy, analisis teknikal bertumpu pada tiga asumsi. [5] Asumsi itu terkadang disebut aksioma, padahal bukan kebenaran matematika maupun hukum fisika. Asumsi tersebut mendasari pendekatan analisis tertentu: berfokus pada harga, mencari pergerakan berarah, dan membandingkan struktur yang berulang. Masing-masing memunculkan pertanyaan empiris yang berbeda. Rangkaian tiga asumsi persis seperti ini tidak seharusnya langsung diatribusikan kepada Charles Dow.

2.1. “Pasar mencerminkan semua informasi”
Asumsi pertama menyatakan bahwa harga menggabungkan pengaruh informasi dan keputusan pelaku. Perubahan ekspektasi, lindung nilai atas suatu eksposur, atau pelaksanaan order dapat tercermin dalam kuotasi. Namun, dalam versi terkuatnya, “pasar mencerminkan semua informasi” menyiratkan sesuatu yang lebih jauh: pengetahuan pasar yang lengkap dan seketika. Hal itu tidak dapat begitu saja diasumsikan. Bahkan ketika harga bereaksi terhadap informasi, grafik saja tidak dapat merekonstruksi isinya atau penilaian setiap pelaku.
Grafik memperlihatkan seri harga, bukan daftar motif yang lengkap. Pergerakan yang sama dapat menyertai spekulasi, lindung nilai atas suatu eksposur atau perubahan kuotasi oleh penyedia. Dalam FX ritel, Anda juga sedang melihat aliran data broker atau layanan data yang dipilih. Itu bukan satu catatan publik yang memuat setiap transaksi pasar. Cakupan ini perlu dipahami sebelum menafsirkan pergerakan sebagai “institusi sedang membeli”.
Asumsi ini memiliki dua batas. Pertama, risiko peristiwa yang sudah diantisipasi mungkin tercermin dalam harga sebelumnya, tetapi hasil yang belum diketahui dapat membawa informasi baru. Kejutan tidak harus berarti tidak ada yang mengenali risikonya. Kedua, pelaku memiliki kumpulan informasi berbeda: bank mengetahui sebagian order nasabahnya yang tidak diungkapkan ke seluruh pasar. Harga dapat bereaksi terhadap pengetahuan tersebut sebelum pengamat luar mengetahui alasannya. Namun, keterlambatan menerima berita tidak mengidentifikasi pelaku tertentu sebagai penyebab pergerakan. [18]
Pergerakan EUR/USD tanpa pengumuman kalender yang jelas tidak membuktikan manipulasi atau berjalannya “pola tersembunyi”. Penjelasan yang mungkin mencakup order baru, lindung nilai, perubahan eksposur dealer, dan perubahan kuotasi yang tersedia. Ini merupakan hipotesis yang bersaing. Grafik saja tidak dapat memutuskan mana yang menyebabkan pergerakan. Menambahkan kisah tentang bank besar setelah peristiwa terjadi tidak menambah informasi yang benar-benar kita miliki sebelumnya.
Berfokus pada harga memungkinkan kita membatasi analisis pada data yang benar-benar tersedia. Ini merupakan pilihan metodologis, bukan bukti bahwa fundamental tidak diperlukan. Kita dapat mendeskripsikan kurs tanpa model ekonomi lengkap, sambil mengingat bahwa ekspektasi tentang berita masa depan tetap memengaruhi kondisi ketika deskripsi itu dibuat.
2.2. “Harga bergerak dalam tren”
Asumsi kedua mendorong kita mencari tren: pergerakan yang mempertahankan arah menurut definisi yang dipilih. Mengklasifikasikan riwayat sebagai tren tidak dengan sendirinya menunjukkan bahwa segmen berikutnya lebih mungkin melanjutkan daripada berbalik. Itu merupakan hipotesis terpisah. Untuk mengujinya, perlu ditetapkan horizon, didefinisikan kedua hasil, dan diidentifikasi data yang dipakai untuk membandingkan frekuensinya. Karena itu, “harga bergerak dalam tren” bukan aturan siap pakai untuk memprediksi candle berikutnya.
Keuangan perilaku menawarkan kemungkinan penjelasan atas bertahannya arah: meniru orang lain, terpaku pada harga sebelumnya, atau merespons berita secara tidak merata. Efek disposisi menjelaskan kecenderungan merealisasikan keuntungan terlalu cepat dan menahan kerugian terlalu lama. Shefrin dan Statman membahasnya secara teoretis, sedangkan Odean menelitinya pada akun investor saham. [8] [9] Ini tidak secara langsung mengukur penyebab tren EUR/USD tertentu. Mekanisme dari pasar lain tetap merupakan penjelasan yang perlu diuji di sini, bukan sesuatu yang dibaca langsung dari harga.
Model lain adalah kaskade informasi: pelaku mungkin menganggap tindakan pelaku sebelumnya begitu penting sehingga berhenti mengandalkan informasinya sendiri. Model Bikhchandani, Hirshleifer, dan Welch pada 1992 menunjukkan bagaimana perilaku ini dapat muncul. [10] Model itu tidak menetapkan bahwa setiap tren mata uang merupakan kaskade, atau bahwa setelah serangkaian kenaikan, kenaikan berikutnya pasti lebih mungkin. Informasi privat pelaku tidak dapat diamati pada harga, sehingga bentuk grafik saja tidak dapat menguji penafsiran sebab-akibat.
Dalam FX, kita juga dapat mengajukan hipotesis tentang perubahan ekspektasi kebijakan moneter dalam jangka lebih panjang. Namun, tidak cukup menunjuk kenaikan suku bunga di satu negara lalu menambahkan bahwa “modal mengalir ke tempat yang memberi imbal hasil lebih tinggi”. Kurs membandingkan dua mata uang, dan ekspektasi dapat mendahului keputusan. Pergerakan setelah kenaikan suku bunga mungkin terutama mencerminkan perbedaan keputusan dengan apa yang sudah tercermin dalam harga. Fundamental dibahas di bagian tersendiri; di sini persoalannya adalah batas penarikan kesimpulan: grafik yang berarah tidak dengan sendirinya mengidentifikasi penyebab maupun besarnya arus dana.
Menanyakan kapan tren berakhir jauh lebih sulit daripada menanyakan apakah tren ada. Analisis teknikal menawarkan perangkat untuk mengidentifikasi tren, yang dibahas dalam artikel berikutnya, tetapi tidak satu pun memberi kepastian. Tren tidak memberi sinyal akhir tepat ketika berbalik — sinyalnya datang terlambat, setelah peristiwa terjadi. Memahami keterlambatan tersebut merupakan salah satu bagian tersulit dalam praktik teknikal. Tidak ada yang melakukannya tanpa kesalahan.
2.3. “Sejarah berulang”
Asumsi ketiga mendorong perbandingan dengan struktur harga historis. Asumsi ini menganggap struktur tertentu dapat berulang dan membawa konsekuensi serupa. Pengulangan perilaku manusia merupakan salah satu alasan yang diajukan, tetapi itu belum cukup menjadi bukti hasil pasar yang dapat berulang: pelaku, instrumen, dan kondisi eksekusi berubah. Bentuk serupa harus terlebih dahulu diidentifikasi dengan aturan yang sama, baru konsekuensinya dapat dibandingkan.
Dalam arti tertentu, ini merupakan klaim tentang sifat manusia, bukan pasar. Pola kepala dan bahu tidak memiliki sifat geometris yang ajaib. Penafsiran pendidikan yang populer menghubungkannya dengan urutan antusiasme → keraguan → pengujian ulang → kekecewaan → penjualan. Ini merupakan narasi untuk menata penjelasan, bukan mekanisme sebab-akibat yang terbukti, meskipun bertumpu pada pengamatan bahwa reaksi manusia dapat berulang.
Masalah muncul ketika “pengulangan” mulai berarti “identik”.
Setiap pola grafik sedikit berbeda — konteks makroekonomi berbeda, likuiditas berbeda, dan pelakunya berbeda. Otak manusia sangat baik dalam mengenali pola, tetapi juga rentan terhadap apofenia: kecenderungan melihat pola yang sebenarnya tidak ada. [7] Trader yang melihat “segitiga” pada setiap grafik tidak sedang menerapkan analisis teknikal — ia melihat pola karena sedang mencarinya (bias konfirmasi).
Kemiripan antar-pola menyangkut fitur tertentu, bukan keseluruhan situasi. Dua struktur dapat memiliki geometri serupa tetapi kondisi pembentukan berbeda. Nama menata deskripsi; nama tidak memberi setiap kemunculan satu tingkat keberhasilan yang sama. Untuk membahas hubungan yang dapat berulang, kita juga memerlukan kasus yang tampak serupa tetapi berakhir berbeda. Memilih hanya contoh yang berhasil menciptakan ilusi kesesuaian dengan riwayat.
3. Ramalan yang memenuhi dirinya sendiri — hipotesis, bukan keajaiban
“Analisis teknikal bekerja karena orang percaya ia bekerja.” Keberatan ini begitu sering muncul sehingga layak diuraikan: ada unsur kebenaran yang dilihat pengkritik sebagai kelemahan dan praktisi sebagai kekuatan.

Pertimbangkan dukungan EUR/USD hipotetis pada 1.1000. Ketika harga turun mendekatinya, order buy limit dan order penutupan posisi jual yang sudah untung mungkin menunggu. Keduanya dapat menciptakan minat beli. Stop untuk menutup posisi jual berada dalam situasi lain: biasanya terletak di atas harga masuk dan dipicu oleh kenaikan, bukan pendekatan ke dukungan dari atas. Bahkan order yang ditempatkan dengan benar tidak menjamin pantulan — order lawan mungkin lebih besar, order dapat ditarik, atau kuotasi dapat melompati level. Contoh ini menggambarkan mekanisme yang mungkin, bukan distribusi order yang teramati di seluruh pasar.
Dalam The Alchemy of Finance, George Soros menyajikan refleksivitas: keyakinan memengaruhi keputusan, keputusan memengaruhi harga, dan harga memberi umpan balik pada keyakinan. [11] Ini merupakan kerangka penafsiran untuk umpan balik. Kerangka tersebut tidak memungkinkan kita mengidentifikasi dari grafik kapan umpan balik akan mereda atau seberapa besar koreksi akan terjadi. Kerangka itu juga tidak seharusnya otomatis digunakan untuk menjelaskan setiap gejolak pasar yang disebabkan keputusan baru atau informasi tertentu.
Jika penawaran atau permintaan yang tersedia benar-benar ada pada suatu level, order baru dapat berinteraksi dengannya. Hasilnya dapat berupa pantulan atau pergerakan lanjutan. Reaksi historis tidak memperlihatkan berapa banyak order tersebut yang masih tersisa atau apakah akan kembali. Ketika informasi berubah, bahkan level yang diamati sejak lama dapat segera kehilangan relevansi. Ini berlaku baik bagi level yang berasal dari transaksi sebelumnya maupun level yang terkait kebijakan publik bank sentral.
Pengelompokan stop memainkan peran berbeda dari limit order yang menunggu. Setelah dipicu, stop-market biasanya menjadi order yang mencari pembelian atau penjualan pada harga tersedia; order itu lalu mengonsumsi likuiditas di sisi lawan. Pelaku lain dapat menyediakan kuotasi bagi arus tersebut, tetapi itu tidak menjadikan stop sendiri sebagai penawaran yang sedang menunggu dalam buku order. Carol Osler meneliti pengelompokan order stop-loss dan take-profit di sekitar angka bulat menggunakan data dari satu bank FX besar. [18] Hasilnya tidak mengungkap seluruh pasar atau niat pihak yang menggerakkan kurs. Perbedaan ini memungkinkan kita mendeskripsikan kemungkinan percepatan tanpa menambahkan kisah tentang “perburuan stop” yang pasti terjadi.
Hipotesis pemenuhan ramalan oleh perilaku pelaku sendiri memiliki batas. Pasar OTC tidak memiliki satu catatan publik bersama, dan pelaku memilih sumber data, kerangka waktu, serta aturan yang berbeda. Perhatian bersama di sekitar angka bulat dapat mendorong pengelompokan order, tetapi tidak dengan sendirinya menentukan sisi order atau hasilnya. Dua penjelasan populer atas pengujian level berulang sebenarnya saling berlawanan: “level makin penting” dan “likuiditas yang tersisa sedang dihabiskan”. Keduanya dapat cocok dengan grafik serupa. Tanpa data order, kita tidak dapat memutuskan mana yang menjelaskan kasus tersebut atau mengurutkan level berdasarkan kekuatan pemenuhan ramalannya.
4. Pemikiran probabilistik
Salah satu kesalahpahaman paling umum tentang analisis teknikal adalah: “setup ini memiliki tingkat keberhasilan 70%, jadi saya akan menghasilkan uang”.
Misalkan penulis laporan memberi angka 70% hasil positif. Pertama, perlu ditetapkan angka itu merujuk pada apa: reaksi harga, tercapainya target, atau transaksi yang sudah selesai setelah biaya. Kita juga membutuhkan definisi sinyal, periode, dan daftar semua kasus. Tanpanya, persentase tersebut tidak menilai strategi yang tersedia bagi kita. Bahkan hasil historis yang dihitung dengan benar tidak menetapkan probabilitas yang sama bagi transaksi berikutnya.
Aturan teknikal yang didefinisikan dengan jelas dapat diuji sebagai perkiraan. Literatur memuat hasil positif, negatif, dan beragam, yang berbeda menurut pasar, periode, metode, dan biaya. [26] Karena itu, kesimpulannya bukan “grafik tidak dapat memprediksi apa pun”, melainkan “mengenali bentuk tidak dengan sendirinya menetapkan keunggulan”. Bahkan hubungan statistik yang terdeteksi belum menentukan apakah hubungan tersebut dapat dimanfaatkan pada harga yang tersedia ketika respons dapat dilakukan. Ukuran posisi dan batas kerugian memengaruhi hasil, tetapi tidak membuat sembarang aturan menjadi menguntungkan.
Nilai harapan memperjelas perbedaan antara tingkat ketepatan dan hasil: keuntungan yang lebih jarang dapat melebihi kerugian, sedangkan keuntungan kecil yang sering dapat terhapus oleh satu kerugian besar. Parameter yang diestimasi dari riwayat tetap merupakan estimasi. Parameter itu tidak memberi tahu transaksi berikutnya yang akan merugi atau berapa lama periode tanpa keuntungan akan berlangsung. Ketidakpastian ini tetap ada meskipun metode ditetapkan dengan cermat.
Perhitungan nilai harapan, pengaruh spread, dan ukuran posisi dibahas dalam bagian manajemen risiko. Pada tahap ini, perbedaannya penting: rata-rata model yang positif mengikuti asumsi; rata-rata historis yang positif merupakan pengamatan sampel; hasil masa depan yang positif tetap tidak pasti. Mengubah definisi transaksi atau menghilangkan biaya eksekusi dapat membuat kita membandingkan tiga hal berbeda dengan nama yang sama.
Ada persoalan lain yang jarang dinyatakan langsung: data snooping dan pengujian berganda. Jika Anda menguji 500 aturan teknikal berbeda pada data historis yang sama, sebagian akan tampak menjanjikan hanya karena kebetulan — bahkan jika datanya sepenuhnya acak. Inilah masalah pengujian berganda klasik yang sudah dikenal dalam statistika selama puluhan tahun. [13] Semakin banyak aturan yang diuji, semakin mudah “menemukan” sesuatu yang berhasil karena kebetulan. Sullivan, Timmermann, dan White memeriksa hal ini secara formal pada 1999 dengan menganalisis ribuan aturan teknikal dan mengendalikan data snooping. Sebagian keunggulan yang sebelumnya menjanjikan menghilang setelah penyesuaian tersebut (pengujian tanpa jebakan ini → Artikel 5.12).
Pemilihan dapat mendistorsi kesimpulan: setelah melihat riwayat, kita memilih struktur yang berhasil dan menghilangkan yang tidak sesuai cerita. Pencarian aturan berulang dan pemilihan setelah hasil diketahui merupakan persoalan yang berbeda dari bias publikasi. Park dan Irwin mengidentifikasi keterbatasan pengujian tersebut; ini tidak berarti setiap hasil positif salah. [31] Bias penyintas merupakan pembatasan data lainnya: instrumen atau sistem yang tidak bertahan dihilangkan.
Gambaran lengkap juga membutuhkan identifikasi yang tidak berhasil serta varian yang ditolak setelah diuji. Pertanyaan tentang transaksi berikutnya masuk akal jika kita dapat mendeskripsikan ketidakpastian bersyarat, tetapi tidak memiliki jawaban pasti. Pertanyaan tentang hasil rata-rata suatu aturan pada data berikutnya adalah pertanyaan berbeda. Sampel besar membantu mengurangi kesalahan estimasi, tetapi ukurannya saja tidak menghilangkan definisi yang keliru, kebocoran informasi masa depan, atau perubahan kondisi pasar.
5. Argumen tandingan terpenting: Hipotesis Pasar Efisien
Pertanyaan “apakah analisis teknikal bekerja?” memuat setidaknya tiga kriteria berbeda. Apakah deskripsinya benar dan dapat diulang? Tidak otomatis: dua orang mungkin memilih swing berbeda, dan indikator mungkin menggunakan data masa depan. Apakah aturan memberi informasi tentang hasil berikutnya? Itu pertanyaan empiris. Dapatkah pelaku tertentu memanfaatkannya setelah biaya? Ini juga memerlukan aturan eksekusi dan penilaian hasil. Deskripsi yang akurat tidak membuktikan kedua sifat berikutnya. Sebaliknya, ketiadaan transaksi yang menguntungkan tidak harus berarti deskripsi harganya salah.
Dalam tinjauan pada 1970, Eugene Fama menyistematisasikan hipotesis efisiensi pasar dan pengujiannya. [2] Dalam perdebatan ini, penting membedakan komponen imbal hasil yang dapat diprediksi dari kemampuan memperoleh imbal hasil abnormal. Imbal hasil yang diharapkan dapat berubah mengikuti risiko dan kondisi ekonomi. Karena itu, keterprediksian tidak otomatis menolak efisiensi, sebagaimana deskripsi harga masa lalu bukan bukti keunggulan.
Efisiensi bentuk lemah menyangkut informasi dalam harga dan imbal hasil historis, bentuk setengah kuat menyangkut informasi publik, dan bentuk kuat juga mencakup informasi privat. Inilah kumpulan informasi berbeda yang dijadikan dasar penilaian harga. Dalam penafsiran efisiensi yang kuat, memanfaatkan informasi yang sudah terkandung dalam harga seharusnya tidak secara sistematis menghasilkan imbal hasil abnormal setelah risiko dan biaya diperhitungkan secara tepat. Ini tidak berarti membuat grafik menjadi tidak berguna, semua investor memperoleh hasil sama, atau tidak ada orang yang pernah menang dalam satu transaksi. [2]

Efisiensi bentuk lemah sangat relevan dalam perdebatan tentang analisis teknikal: apakah aturan berdasarkan harga sebelumnya menggunakan informasi yang belum tercermin dalam harga saat ini? Bentuk setengah kuat memperluas pertanyaan ke informasi publik, sedangkan bentuk kuat menetapkan syarat jauh lebih luas yang mencakup informasi privat. Definisi ini sendiri bukan rekomendasi portofolio tertentu ataupun bukti bahwa satu metode investasi selalu mengungguli metode lainnya.
Namun, bukti empiris tidak sesederhana itu.
Jegadeesh dan Titman (1993) meneliti portofolio yang membeli saham berkinerja relatif lebih baik sebelumnya dan menjual saham berkinerja relatif lebih lemah. Mereka menemukan hasil positif untuk periode kepemilikan 3–12 bulan. [14] Ini adalah momentum saham lintas perusahaan, bukan klaim bahwa setiap kurs yang naik akan terus naik. Temuan itu tidak membuktikan efektivitas kepala dan bahu, garis tren, atau aturan EUR/USD M15. Anomali ukuran perusahaan juga tidak seharusnya otomatis disebut membantah EMH bentuk lemah — sebagian pengujian tersebut terutama menyangkut model risiko.
Kami tidak memindahkan temuan pasar saham langsung ke FX ritel. FX spot terdesentralisasi, dan data publik bukan satu buku yang memuat seluruh order. Aturan mata uang juga telah diteliti. Neely dan Weller menemukan pola yang stabil pada data intrahari, tetapi memasukkan biaya dan jam trading yang realistis menghilangkan bukti imbal hasil abnormal dari aturan yang mereka uji. [15] Ini tidak membuktikan setiap teknik pada setiap pasar tidak bernilai. Temuan tersebut menunjukkan bahwa mendeteksi keteraturan dan mampu mengambil keuntungan darinya merupakan hasil penelitian yang berbeda.
Grossman dan Stiglitz (1980) menganalisis model ketika memperoleh informasi membutuhkan biaya. Jika harga mengungkapkan informasi itu sepenuhnya tanpa memberi imbalan kepada pihak yang memperolehnya, insentif untuk menanggung biaya tersebut akan hilang. [16] Ini adalah argumen keseimbangan dalam model informasi tertentu. Argumen itu tidak menyiratkan bahwa setiap metode analisis harus menghasilkan uang atau bahwa membaca grafik publik memiliki nilai yang sama dengan memperoleh informasi baru yang mahal.
Dalam Hipotesis Pasar Adaptif, Andrew Lo mengusulkan pandangan efisiensi melalui persaingan, pembelajaran, dan perubahan lingkungan. [17] Dalam kerangka ini, hubungan yang berguna di suatu lingkungan dapat melemah di lingkungan lain. Ini merupakan hipotesis penafsiran yang membantu menyusun pertanyaan tentang ketahanan hasil. Hipotesis itu sendiri tidak mengukur usia keunggulan tertentu atau menyatakan bahwa setiap aturan publik akan hilang setelah selang waktu yang sama. Untuk menjelaskan sesuatu sebelum hasil diketahui, kita memerlukan kondisi yang dapat diamati, bukan sekadar menyebut perubahan sebagai “adaptasi” setelah peristiwa terjadi.
Kesimpulan bagi pembaca lebih terbatas daripada klaim populer bahwa “setiap keunggulan segera kedaluwarsa”. Hasil dari periode tertentu tidak menghilangkan kebutuhan menguji aturan lagi pada data berikutnya. Tidak ada tanggal kedaluwarsa universal. Mengenali penurunan kinerja juga membutuhkan kriteria eksplisit; beberapa kerugian tidak membuktikan metode sudah rusak, sebagaimana beberapa keuntungan tidak membuktikan ketahanannya.
Apa yang sebenarnya diuji oleh penelitian
Dua contoh menunjukkan mengapa kesimpulan harus tetap terikat pada metode penelitian. Lo, Mamaysky, dan Wang (2000) mengotomatiskan identifikasi struktur tertentu pada saham AS dari 1962–1996. Untuk sebagian pola, mereka menemukan perbedaan antara distribusi imbal hasil berikutnya yang bersyarat pada kemunculan pola dan distribusi tanpa syarat. [28] Ini merupakan informasi statistik tentang sampel tertentu, bukan hasil siap pakai bagi strategi EUR/USD ritel.
Neely dan Weller menganalisis FX intrahari: kuotasi 1996 untuk empat mata uang terhadap dolar, dengan aturan yang dipilih terlebih dahulu dan diuji di luar periode pemilihan. Setelah biaya dimasukkan dan jam trading dibatasi, mereka tidak menemukan bukti profitabilitas abnormal bagi aturan tersebut. [15] Temuan negatif untuk pengujian yang ditetapkan itu tidak membantah temuan dari metode lain pada sampel lain.
Tinjauan Park dan Irwin (2007) mencakup temuan positif, negatif, dan beragam, serta mengidentifikasi persoalan terkait pemilihan aturan, risiko, dan biaya. [26] Tinjauan literatur bukan peringkat terkini pola grafik. Karena itu, ketika membaca klaim efektivitas baru, periksa instrumen, tanggal, metode identifikasi, hasil berikutnya, dan harga yang memungkinkan model beroperasi. Tanpanya, dua persentase “tingkat keberhasilan” mungkin mengukur peristiwa yang sama sekali berbeda.
Mengapa pengujian efisiensi juga mencakup model risiko
Dalam tinjauan 1991, Fama menekankan masalah hipotesis gabungan: efisiensi diuji bersama model yang menentukan imbal hasil normal untuk tingkat risiko tertentu. [30] Penyimpangan dapat menunjukkan inefisiensi, model yang keliru, atau keduanya. Secara khusus, hasil aturan yang positif belum menetapkan bahwa hasil tersebut melebihi kompensasi risiko.
Perbedaan ini mengubah cara EMH dibahas. Menunjukkan komponen imbal hasil yang dapat diprediksi belum cukup untuk menyatakan hipotesis terbantahkan. Mengutip EMH juga belum cukup untuk menyebut setiap deskripsi harga tidak berguna. Pertama, tetapkan kumpulan informasi dan kriteria hasil yang diuji. Kesimpulan pengujian tetap dibatasi oleh model yang dipilih.
6. Maknanya secara khusus bagi Forex
Sebagian besar pembahasan filosofi analisis teknikal ditulis seolah berlaku sama untuk setiap pasar. Kenyataannya tidak demikian. Forex memiliki karakteristik struktur yang memengaruhi bagaimana asumsi tersebut bertahan dalam praktik.
Tidak ada satu ukuran volume untuk seluruh pasar spot. Bursa dan platform tertentu dapat memublikasikan perputaran untuk instrumen atau tempat perdagangannya, tetapi itu tidak mencakup seluruh aktivitas FX OTC. Dalam MetaTrader 5, volume tick adalah jumlah tick yang diterima selama candle terbentuk; jumlah itu tidak harus hanya menghitung perubahan Bid dan bukan nilai moneter transaksi. [27] Lampiran final BIS melaporkan rata-rata perputaran FX harian USD 9.51 triliun untuk April 2025, yang mencakup berbagai instrumen — bukan hanya spot. [6] Grafik broker tetap merupakan sebagian data, sehingga penafsiran indikator volume harus dimulai dengan mendefinisikan masukannya.
Pasar OTC dan hari trading yang dipilih grafik. FX memiliki acuan dan fixing, tetapi tidak satu pun menetapkan satu harga penutupan global untuk setiap transaksi spot. Candle D1 bergantung pada batas hari yang digunakan sumbernya. Membagi aliran harga yang sama dengan cara berbeda dapat menghasilkan harga pembukaan, penutupan, dan ekstrem lokal yang berbeda. Pasar bursa memiliki sesi yang ditentukan, tetapi di sana pun kita harus membedakan sesi utama, perdagangan di luar jam reguler, dan cakupan data grafik. Contoh perhitungannya tersedia dalam pelajaran pembentukan grafik.
Ekspektasi makroekonomi. Kebijakan moneter merupakan bagian penting informasi mata uang, tetapi selisih suku bunga saat ini tidak memberi aturan mekanis untuk arah EUR/USD. Pencerminan keputusan masa depan dalam harga sebelumnya, risiko, dan kedua sisi pasangan juga berperan. Grafik tidak memisahkan pengaruh tersebut. Skenario teknikal dapat dibandingkan dengan hipotesis makroekonomi, alih-alih sejak awal menyatakan satu deskripsi lebih kuat pada setiap horizon.
Pembagian peran praktis dapat berupa: analisis fundamental menetapkan perubahan ekspektasi yang dicari, sementara analisis teknikal menata respons yang diamati dan kondisi yang mengharuskan deskripsi diubah. Ini merupakan konvensi kerja, bukan model wajib. Kedua metode dapat salah; kesesuaian dua narasi belum menjadi dua bukti independen, terutama jika narasi fundamental baru dicocokkan setelah pergerakan terjadi.
Kondisi kuotasi bergantung pada waktu dan instrumen. Aturan klasifikasi yang sama dapat menghasilkan sinyal yang sama dengan spread dan ketersediaan harga berbeda. Ini tidak dapat menetapkan peringkat sesi universal atau persentase breakout palsu. Rincian konversi waktu, perubahan waktu musim panas, dan kondisi setempat dibahas dalam bagian sesi trading. Di sini, cukup dicatat kapan observasi muncul dan apakah model yang diuji memperhitungkan kondisi tersebut.
Otomatisasi. Trading elektronik tidak sama dengan trading algoritmik, dan trading algoritmik tidak sama dengan HFT. Komputer dapat mengidentifikasi struktur harga tertentu, tetapi juga dapat menjalankan order nasabah atau memberikan kuotasi sesuai eksposur dan arus order. Keberadaan sistem otomatis saja tidak membuktikan semua aturan teknikal telah hilang. Keunggulan aturan tertentu harus dinilai setelah biaya dan latensi, baik ketika dijalankan manusia maupun program. Perbedaan tersebut dibahas dalam pelajaran dana investasi dan HFT yang memisahkan strategi dari infrastrukturnya.
Kualitas eksekusi bukan kualitas analisis. Sinyal yang sama pada dua broker dapat memberi hasil berbeda karena eksekusi berada di antara analisis dan akun: model broker, spread, dan slippage. Saat menilai “efektivitas analisis teknikal”, pisahkan lapisan tersebut — artikel model eksekusi dan artikel kualitas eksekusi menjelaskan model eksekusi dan konflik kepentingan yang terkait.
Posisi pada kontrak berjangka (COT). Laporan Commitments of Traders (CFTC, biasanya dipublikasikan Jumat untuk posisi per Selasa — cftc.gov) memperlihatkan posisi kelompok pelaku utama pada kontrak berjangka mata uang. Ini merupakan proksi yang tertunda, bukan catatan FX spot; terkadang digunakan sebagai filter konteks untuk horizon lebih panjang, tetapi penafsiran posisi “ekstrem” membutuhkan definisi dan pengujian ekstrem tersebut. Jika tidak, itu tetap merupakan hipotesis. Informasi lebih lanjut tentang data posisi → bagian analisis fundamental.
7. Ketika analisis teknikal gagal — kasus konkret
Beberapa peristiwa historis menggambarkan batas informasi grafik. Laporan publik mengonfirmasi keputusan dan mekanisme di pasar tertentu; laporan itu tidak mengonfirmasi setiap harga dalam tangkapan layar ritel atau pola yang dilihat setiap pelaku. Peristiwa dapat mengubah kondisi analisis tanpa membatalkan setiap cara mendeskripsikan harga.

15 Januari 2015 — SNB mengubah kebijakan. Bank tersebut mengumumkan penghentian kurs minimum EUR/CHF sebesar 1.20 yang diperkenalkan pada September 2011. [22] Karena itu, level tersebut terutama merupakan unsur kebijakan publik bank sentral, bukan dukungan yang semata-mata berasal dari geometri. Membaca grafik tidak mengungkap isi atau waktu keputusan itu. Namun, rilis SNB bukan sumber bagi titik rendah tertentu 0.8500, harga masuk “ribuan trader”, atau eksekusi stop di broker tertentu. Konsekuensi terkonfirmasi dari kesulitan Alpari (UK) adalah masuknya perusahaan ke administrasi khusus, sebagaimana didokumentasikan FCA. [24] Pelajarannya menyangkut perubahan kondisi yang mendukung penalaran sebelumnya. Mempertahankan kebijakan selama beberapa tahun tidak menetapkan level yang tak dapat ditembus atau menjamin eksekusi order.
6 Mei 2010 — Flash Crash AS. Laporan bersama CFTC dan SEC menganalisis gangguan mendadak di pasar saham dan kontrak berjangka, termasuk eksekusi penjualan otomatis serta respons pelaku lainnya. [23] Laporan itu menunjukkan mengapa dinamika harga tidak dapat direduksi menjadi satu pola yang digambar. Itu bukan catatan candle EUR/JPY atau GBP/JPY, maupun bukti bahwa semua level dukungan mata uang tertembus tanpa reaksi. Saat memindahkan kesimpulan antarpasar, kami mempertahankan cakupan laporan: contoh interaksi antara eksekusi, pelaku, dan likuiditas yang terdokumentasi, bukan pengujian universal analisis teknikal.
Maret 2020 — tekanan terkait pandemi. Analisis BIS tentang swap FX menjelaskan kenaikan biaya pendanaan dolar yang terkait permintaan pendanaan dan pembatasan penawaran. [29] Ini merupakan mekanisme yang diidentifikasi secara spesifik; mekanisme tersebut tidak membuktikan setiap institusi “menjual segalanya”, ataupun menyediakan satu lintasan historis EUR/USD untuk semua aliran data. Aturan yang didasarkan pada kondisi sebelumnya mungkin memerlukan penilaian ulang biaya dan volatilitas. Harga tetap dapat dideskripsikan, tetapi estimasi hasil sebelumnya belum tentu berlaku di lingkungan baru.
Peristiwa flash GBP/USD, 7 Oktober 2016. Laporan BIS mengidentifikasi peristiwa sekitar 00:07 waktu Inggris dan faktor-faktor yang saling berinteraksi: waktu dalam sehari, arus order, serta mekanisme yang memperkuat pergerakan. Laporan itu juga menjelaskan perbedaan harga antarplatform. [21] Kuotasi terendah yang dilaporkan tidak seharusnya diubah menjadi satu harga untuk seluruh FX, dan eksekusi stop setiap nasabah juga tidak boleh ditambahkan ke laporan. Bagi analisis grafik, pokoknya adalah pergerakan mendadak dan pemulihan sesudahnya dapat bergantung pada tempat keduanya diamati. Ini merupakan keterbatasan data dan eksekusi, bukan bukti bahwa tidak ada aturan sebelum peristiwa yang dapat memberi sinyal meningkatnya risiko.
Persoalan bersama dalam contoh tersebut adalah ketahanan asumsi. Kebijakan, pendanaan, atau ketersediaan kuotasi mungkin telah berubah. Ini tidak menangguhkan setiap aturan deskriptif: harga tertinggi, terendah, dan penutupan tetap memiliki definisi. Yang patut dipertanyakan adalah langkah dari deskripsi sebelumnya menuju konsekuensi yang diharapkan, terutama ketika model tidak mencakup kondisi tersebut. Penilaian yang jujur memisahkan perubahan pasar, keterbatasan data, dan masalah eksekusi.
8. Hal yang tidak dapat dilakukan analisis teknikal
| Yang dilakukan analisis teknikal | Yang tidak dilakukan analisis teknikal |
|---|---|
| Menata perilaku harga masa lalu ke dalam kategori yang dapat diulang: tren, rentang, pola, dan level | Tidak memberikan pengetahuan tentang keputusan dan gejolak masa depan atau perkiraan pasti tentang pengaruhnya |
| Memungkinkan penetapan skenario dengan level pembatalan yang jelas (“saya salah jika…”) | Tidak menyediakan probabilitas “secara alami” — probabilitas harus diestimasi dari sampel yang jujur |
| Menyediakan bahasa deskripsi bersama dan titik acuan untuk disiplin | Tidak menggantikan manajemen risiko atau meniadakan biaya eksekusi |
| Memungkinkan perumusan aturan yang dapat diuji terhadap data | Tidak melindungi dirinya sendiri dari pencocokan dengan riwayat — ini membutuhkan pengujian yang ketat (→ Artikel 5.12) |
| Dapat memusatkan perhatian dalam sumber dan cakupan data tertentu | Tidak bekerja “selalu dengan cara yang sama” — efektivitas bergantung pada rezim pasar dan persaingan penggunaan aturan yang sama |
Grafik tidak mengungkap isi keputusan yang belum diketahui atau berita yang belum datang. Namun, grafik dapat mencerminkan ekspektasi atau ketidakpastian sebelumnya. “Sebagian pelaku mengkhawatirkan peristiwa itu” dan “mereka mengetahui apa yang akan diumumkan” bukan pernyataan yang setara. Jika harga turun setelah pengumuman, itu tidak membuktikan struktur sebelumnya mengungkap isinya. Memilih satu grafik yang sangat cocok setelah peristiwa juga tidak menetapkan bukti tersebut.
Analisis teknikal dapat menata apa yang kita amati dan menetapkan aturan untuk mengubah deskripsi. Penyebab pergerakan tertentu diteliti secara terpisah. Analisis fundamental juga tidak otomatis menyediakan satu penyebab pasti, karena berbagai informasi bekerja bersamaan. Kedua perspektif dapat saling melengkapi jika cakupannya dijelaskan dan pengetahuan yang baru tersedia setelah peristiwa dihindari.
Aturan teknikal tertentu dapat diuji — tetapi analisis teknikal secara keseluruhan tidak dapat difalsifikasi dalam pengertian Popper. Kita dapat menguji apakah “beli ketika RSI < 30” memberi keunggulan pada EUR/USD H4 selama 2020–2025. Data dapat membantah hipotesis itu. Namun, ketika pola tertentu “tidak bekerja”, pendukungnya dapat mengatakan “pasar memberi sinyal palsu”, “setup tidak memenuhi semua kondisi”, atau “konteks makroekonomi tidak biasa”. Sulit merancang eksperimen yang secara definitif membantah analisis teknikal sebagai seluruh bidang — karena bidang ini bukan satu hipotesis, melainkan keluarga heuristik dengan definisi dan pengecualian yang berubah.
Ketika dicocokkan dengan riwayat, parameter dapat menangkap derau alih-alih informasi yang bertahan pada sampel berikutnya. Ini tidak berarti setiap parameter tambahan memperburuk hasil. Persoalan lain adalah perubahan kondisi pasar: aturan yang dipilih di satu lingkungan dapat berperilaku berbeda di lingkungan lain. Pelajaran pengujian dan penyaringan menjelaskan cara mengendalikan hubungan tersebut.
Batas ini memungkinkan penilaian aturan tertentu tanpa menerima atau menolak seluruh analisis teknikal sebagai satu paket. Kita dapat menganggap deskripsinya membantu, menolak penjelasan sebab-akibatnya, dan tetap menguji hipotesis prediktifnya terhadap data yang sesuai.
Hubungan mata uang yang sama, dijelaskan dalam dua arah
Kenaikan EUR/USD berarti lebih banyak dolar untuk setiap euro. Jika hubungan yang sama dinyatakan terbalik sebagai USD/EUR, arahnya turun. Peristiwa ekonominya tidak berubah; konvensi kuotasinya yang berubah. Karena itu, menyebut “pasar bullish” tanpa menetapkan instrumen tidak lengkap, dan grafik naik untuk satu pasangan tidak otomatis mendeskripsikan seluruh ekonomi atau kekuatan masing-masing mata uang secara terpisah.
Kasus sederhana ini memperlihatkan batas deskripsi yang lebih luas. Sebelum membandingkan dua analisis, periksa apakah keduanya menyangkut seri yang sama: arah pasangan, sumber, dan kerangka waktu yang sama. Label berbeda tidak selalu menunjukkan perbedaan pendapat tentang masa depan; label itu dapat muncul dari cara observasi didefinisikan. Pelajaran mata uang dasar dan kuotasi menjelaskan susunan pasangan.
9. Mitos dan kenyataan
| Mitos | Kenyataan |
|---|---|
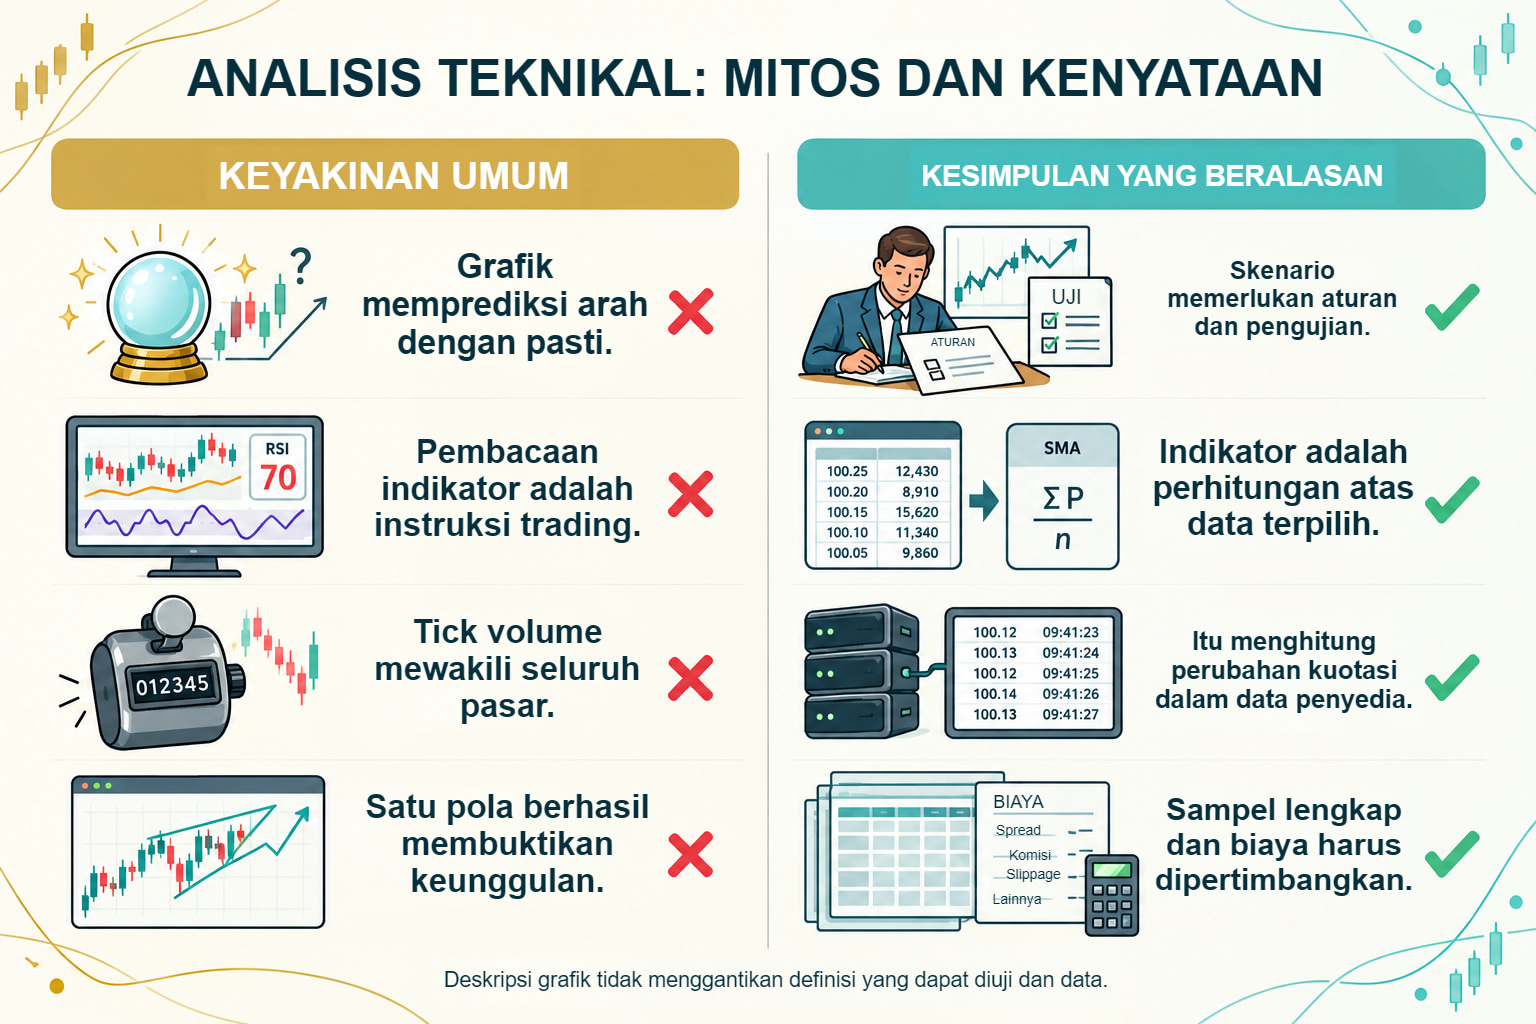
| “Analisis teknikal memprediksi masa depan” | Analisis teknikal membangun skenario bersyarat; grafik sendiri tidak memberi probabilitasnya — probabilitas diestimasi dari data. Paling jauh, grafik menunjukkan apa yang terjadi pada struktur serupa dalam sampel yang diteliti. |
| “Segalanya ada dalam harga” | Harga dapat mencerminkan informasi dan ekspektasi tentang keputusan masa depan. Harga tidak memperlihatkan siapa yang mengetahui informasi tertentu atau apakah informasi itu sudah sepenuhnya tercermin. |
| “Indikator memberi sinyal beli” | Indikator merupakan perhitungan matematis pada data historis. “Sinyal” berasal dari aturan penggunaan dalam konteks pasar tertentu — pembacaan RSI 28 sendiri tidak bermakna tanpa konteks tren, kerangka waktu, dan likuiditas. |
| “Volume Forex memperlihatkan aktivitas pasar” | Volume tick mendeskripsikan tick yang diterima penyedia, tidak harus hanya perubahan Bid. Tidak ada satu catatan publik atas seluruh perputaran FX spot. |
| “Anda hanya membutuhkan satu pola yang selalu bekerja” | Tidak ada pola yang bekerja “selalu”. Satu kasus berhasil tidak menetapkan distribusi hasil atau keunggulan setelah biaya. Bahkan sampel besar membutuhkan definisi dan pemilihan data yang sesuai. |
| “Analisis teknikal bekerja 50 tahun lalu, jadi bekerja sama sekarang” | Pasar berkembang. Dominasi algoritmik, perubahan komposisi pelaku, dan kecepatan arus informasi berarti aturan teknikal sederhana dari 1980-an mungkin memberi hasil lebih lemah saat ini. Analisis teknikal membutuhkan adaptasi berkelanjutan (lihat Hipotesis Pasar Adaptif). |
10. Harga sebagai informasi — penghubung menuju praktik
Kita bergerak dari grafik menuju praktik melalui deskripsi data yang jelas: instrumen, sumber harga, kerangka waktu, dan waktu observasi. Kemudian kita menamai aturan dan kondisi ketika skenario berhenti berlaku. Catatan ini tidak menjamin hasil, tetapi memungkinkan perbandingan usulan sebelumnya dengan apa yang benar-benar terjadi. Dengan begitu, pengenalan kesalahan menyangkut kondisi tertentu, bukan cerita umum bahwa pasar “membuat pengecualian”.
Dalam artikel berikutnya, kita bergerak dari filosofi menuju praktik: pembentukan grafik, tren, dukungan, dan resistansi, pola grafik dan indikator. Setiap perangkat akan ditempatkan dalam kerangka yang diuraikan di sini: analisis teknikal membangun skenario bersyarat dari perilaku harga, dengan probabilitas yang diestimasi dari data — tunduk pada batas yang jelas dan tanpa jaminan.
Catatan yang tidak direvisi setelah hasil diketahui
Sebelum mengamati lebih lanjut, kita dapat menulis beberapa kalimat: “Saya menganalisis instrumen dan data ini. Menurut aturan ini, saya mengidentifikasi struktur ini. Jika peristiwa yang ditetapkan terjadi, saya akan mengubah deskripsi; jika tidak, struktur tetap belum terkonfirmasi.” Catatan ini tidak seharusnya kemudian ditambahi kondisi yang kebetulan sesuai hasil. Versi aturan baru boleh dikembangkan, tetapi kemudian dinilai sebagai versi baru.
“Saya tidak memiliki identifikasi” merupakan hasil analisis yang sah. Jika batas struktur tidak dapat ditetapkan tanpa memindahkannya setelah setiap candle, deskripsi tetap belum jelas. Struktur tidak perlu diberi nama hanya demi melanjutkan komentar. Ini adalah perbedaan berguna antara analisis dan penceritaan: analisis mengizinkan celah pengetahuan dan menyebutkan apa yang masih kurang sebelum menarik kesimpulan berikutnya.
Catatan juga menetapkan kapan data tersedia. Pada grafik lengkap, swing tampak seperti titik yang sudah diketahui saat terjadi, meskipun sebagian aturan baru mengidentifikasinya kemudian. Pelajaran berikut menunjukkan perbedaan ini menggunakan candle yang sudah ditutup. Di sini, pokoknya sederhana: pengamat sebelumnya tidak boleh dianggap memiliki informasi yang saat itu belum dimilikinya.
Dapatkah analisis teknikal menjadi satu-satunya dasar aturan?
Aturan yang hanya menggunakan data harga dapat didefinisikan. Ini tidak berarti instrumen berhenti bereaksi terhadap berita atau bahwa mengabaikan berita memberi hasil lebih baik pada kerangka waktu pendek. Pisahkan sumber sinyal dari informasi tentang kondisi eksekusi: waktu rilis dan jadwal layanan tetap dapat berperan. Membandingkan aturan dengan filter fundamental membutuhkan pengujian terpisah.
Apa yang membedakan pemenuhan ramalan oleh pelaku sendiri dari penjelasan lain?
Pemenuhan ramalan oleh pelaku sendiri mengasumsikan bahwa pelaku bereaksi pada level yang diamati bersama dan memperkuat pergerakan melalui order. Mekanisme lain dapat melibatkan pemrosesan informasi bertahap atau motif berbeda. Grafik serupa tidak membedakan keduanya. Data order bank milik Osler membantu menyelidiki mekanisme tersebut, tetapi tidak mengungkap seluruh aktivitas OTC. Kami tidak menetapkan satu pangsa terukur pemenuhan ramalan untuk setiap pergerakan.
Kapan deskripsi teknikal memerlukan data tambahan?
Ketika candle lengkap tidak tersedia, sumber harga tidak diketahui, atau eksekusi berbeda dari asumsi. Rilis data, keputusan bank sentral, akhir pekan, atau penghentian kuotasi dapat mengubah konteks. Ini tidak menciptakan larangan trading universal selama 30 menit atau statistik efektivitas. Jika aturan mengecualikan jendela tertentu, panjang dan zona waktunya dicatat sebelum pengujian.
Tanya jawab — Filosofi analisis teknikal
Apakah analisis teknikal benar-benar bekerja?
Deskripsi yang benar, nilai prediktif yang terbukti, dan profitabilitas setelah biaya merupakan kriteria berbeda. Literatur memuat temuan positif, negatif, dan beragam untuk aturan tertentu. Tidak satu pun menjamin hasil sembarang metode dalam FX masa depan. Kesimpulan harus dihubungkan dengan instrumen, periode, definisi, dan harga eksekusi.
Apakah analisis teknikal dan fundamental bertentangan?
Keduanya dapat saling melengkapi. Analisis fundamental membentuk hipotesis tentang informasi dan ekspektasi, sedangkan analisis teknikal menata harga yang diamati. “Fundamental menentukan arah, teknikal menentukan waktu” merupakan konvensi kerja. Kesesuaian dua deskripsi tidak membuktikan dua sumber keunggulan yang independen.
Mengapa pola serupa berakhir berbeda?
Geometri serupa tidak menyiratkan kondisi identik. Informasi, sumber harga, dan eksekusi berbeda. Hubungan yang teruji antara bentuk tertentu dengan hasil juga mungkin tidak ada. Itulah sebabnya semua kasus yang diidentifikasi harus disimpan, bukan hanya menjelaskan yang berhasil.
Apakah algoritme membuat analisis teknikal usang?
Tidak ada bukti umum yang mencakup setiap aturan. Program dapat mengidentifikasi struktur, tetapi juga dapat menjalankan order tanpa menggunakan pola. Otomatisasi memudahkan identifikasi yang dapat diulang; otomatisasi sendiri tidak menetapkan atau menghilangkan nilai prediktif.
Bagaimana membedakan hubungan yang dapat berulang dari bentuk kebetulan?
Pertama, catat aturan identifikasi dan hasil sesudahnya sebelum mengetahui hasil tersebut. Satu contoh tidak menyelesaikan persoalan. Identifikasi yang tidak berhasil, data yang tidak digunakan untuk memilih aturan, dan perhitungan biaya juga dibutuhkan. Artikel 5.12 membahas proses pengujian.
Berapa banyak kasus yang dibutuhkan sebelum dapat membicarakan keunggulan?
Tidak ada satu angka. Sampel yang diperlukan bergantung antara lain pada besar efek, variasi hasil, ketergantungan antarobservasi, dan banyaknya varian yang diuji. Jumlah besar tidak memperbaiki definisi yang keliru atau penggunaan data masa depan. Estimasi dari satu lingkungan tetap terbatas pada lingkungan itu.
Sumber
- Robert Rhea, Teori Dow, Barron’s, New York, 1932 — penyistematisan editorial Charles Dow di Wall Street Journal (Dow ikut mendirikan surat kabar itu pada 1889 dan menulis hingga meninggal pada 1902).
- Eugene F. Fama, “Pasar Modal Efisien: Tinjauan Teori dan Penelitian Empiris”, The Journal of Finance, Vol. 25, No. 2, 1970, hlm. 383–417.
- Steve Nison, Teknik Grafik Candlestick Jepang, New York Institute of Finance, 1991 — uraian tradisi Homma Munehisa dan analisis pasar beras Jepang abad kedelapan belas; rincian biografi Homma tidak terdokumentasi dengan baik, dan versi populer tradisi tersebut merupakan legenda industri yang dipopulerkan buku ini.
- Robert D. Edwards, John Magee, Analisis Teknikal Tren Saham, Stock Trend Service, Springfield MA, 1948 (edisi ke-1) — buku teks klasik pola grafik.
- John J. Murphy, Analisis Teknikal Pasar Keuangan, New York Institute of Finance, 1999 — buku teks rujukan modern untuk analisis teknikal.
- BIS, Survei Tiga Tahunan 2025 — lampiran final, Juni 2026 — Tabel 1: USD 9.510240 triliun rata-rata perputaran harian FX OTC pada April 2025; berbagai instrumen, bukan hanya spot.
- Daniel Kahneman, Berpikir, Cepat dan Lambat, Farrar, Straus and Giroux, 2011 — heuristik, penjangkaran, dan apofenia.
- Hersh Shefrin, Meir Statman, “Kecenderungan Menjual Posisi Untung Terlalu Cepat dan Menahan Posisi Rugi Terlalu Lama: Teori dan Bukti”, The Journal of Finance, Vol. 40, No. 3, 1985, hlm. 777–790.
- Terrance Odean, “Apakah Investor Enggan Merealisasikan Kerugiannya?”, The Journal of Finance, Vol. 53, No. 5, 1998, hlm. 1775–1798.
- Sushil Bikhchandani, David Hirshleifer, Ivo Welch, “Teori Tren Sesaat, Mode, Kebiasaan, dan Perubahan Budaya sebagai Kaskade Informasi”, Journal of Political Economy, Vol. 100, No. 5, 1992, hlm. 992–1026.
- George Soros, Alkimia Keuangan, Simon & Schuster, 1987 — konsep refleksivitas di pasar keuangan.
- Andrew W. Lo, Jasmina Hasanhodzic, Evolusi Analisis Teknikal: Prediksi Keuangan dari Lempeng Babilonia hingga Terminal Bloomberg, Wiley, 2010 — sejarah dan tinjauan empiris analisis teknikal.
- Halbert White, “Uji Realitas untuk Data Snooping”, Econometrica, Vol. 68, No. 5, 2000, hlm. 1097–1126. Lihat juga Ryan Sullivan, Allan Timmermann, Halbert White, “Data Snooping, Kinerja Aturan Trading Teknikal, dan Bootstrap”, The Journal of Finance, Vol. 54, No. 5, 1999, hlm. 1647–1691.
- Jegadeesh dan Titman, Imbal Hasil Membeli Pemenang dan Menjual Pecundang, 1993 — strategi portofolio saham lintas perusahaan dengan periode kepemilikan 3–12 bulan.
- Neely dan Weller, Trading Teknikal Intrahari di Pasar Valuta Asing — Working Paper 1999-016 B, versi tertanggal 10 Januari 2001; diterbitkan pada 2003. Kuotasi setengah jam pada 1996 untuk DEM, JPY, GBP, dan CHF/USD; hasil di luar sampel aturan yang diteliti bergantung pada biaya dan jam trading.
- Sanford J. Grossman, Joseph E. Stiglitz, “Tentang Ketidakmungkinan Pasar yang Efisien secara Informasi”, The American Economic Review, Vol. 70, No. 3, 1980, hlm. 393–408.
- Lo, Hipotesis Pasar Adaptif, 2004 — kerangka persaingan dan adaptasi dalam lingkungan yang berubah.
- Osler, Order Mata Uang dan Dinamika Kurs, Staff Report 125 — pengelompokan stop-loss dan take-profit serta perbedaan penempatannya dalam data dari satu bank FX besar.
- ESMA (2018), “ESMA menyepakati pelarangan opsi biner dan pembatasan CFD untuk melindungi investor ritel”, 27 Maret 2018 — paket intervensi produk; analisis pengawasan nasional: 74–89% akun CFD ritel merugi.
- S. A. Nelson, Dasar-Dasar Spekulasi Saham, S. A. Nelson, New York, 1903 — pembahasan istilah “Teori Dow”.
- Komite Pasar BIS, Peristiwa Flash Sterling pada 7 Oktober 2016 — laporan 2017 menganalisis peristiwa sekitar 00:07 waktu Inggris, faktor yang saling berinteraksi, dan perbedaan harga antarplatform.
- SNB, penghentian kurs minimum, 15 Januari 2015 — penghapusan batas minimum EUR/CHF 1.20 yang diperkenalkan pada September 2011.
- CFTC dan SEC, Temuan tentang Peristiwa Pasar pada 6 Mei 2010 — laporan gangguan di pasar saham dan kontrak berjangka AS serta interaksi antara order dan likuiditas.
- FCA, Informasi untuk Nasabah Alpari (UK) Limited — informasi tentang administrasi khusus Alpari (UK).
- SNB, rilis 15 Januari 2015 — penghentian kurs minimum EUR/CHF; dokumen tersebut tidak mencakup eksekusi privat.
- Park dan Irwin, Apa yang Kita Ketahui tentang Profitabilitas Analisis Teknikal?, 2007 — tinjauan temuan positif, negatif, dan beragam; persoalan terkait pemilihan aturan, risiko, dan biaya.
- MetaTrader 5, Data Harga — grafik OTC berdasarkan Bid dan grafik bursa berdasarkan Last; volume tick menghitung tick yang diterima.
- Lo, Mamaysky, dan Wang, Landasan Analisis Teknikal, 2000 — identifikasi otomatis dan perbandingan distribusi imbal hasil saham AS pada 1962–1996.
- Buletin BIS 1, Biaya Pendanaan Dolar Selama Krisis Covid-19 — kenaikan biaya pendanaan USD dalam swap FX terkait permintaan dan penawaran pendanaan yang terbatas.
- Fama, Pasar Modal Efisien: II, 1991 — hipotesis gabungan tentang efisiensi dan model keseimbangan; keterprediksian imbal hasil tidak menyelesaikan persoalan efisiensi secara tersendiri.
- Park dan Irwin (2007), abstrak di situs rekan penulis — cakupan tinjauan dan keterbatasan metode pengujian.

