
Filosofia da análise técnica — o gráfico diz alguma coisa sobre os preços futuros?
Um gráfico permite verificar onde esteve uma taxa de câmbio e como mudou dentro de um fluxo específico de dados. Esperar o próximo movimento com base nisso é dar um passo além: estamos formulando uma hipótese sobre o futuro. A filosofia da análise técnica trata justamente dessa passagem. Ela explica de onde vêm os pressupostos clássicos, por que estruturas semelhantes podem atrair a atenção dos participantes e como distinguir uma descrição útil de uma promessa que os dados não sustentam. Esse é o ponto de partida das lições seguintes sobre gráficos, tendências e padrões.

- A análise técnica se apoia em três pressupostos clássicos — o mercado desconta tudo, os preços se movem em tendências e a história se repete. Eles se desenvolveram na tradição da teoria de Dow e da literatura posterior; nenhum é evidente por si só, e todos enfrentam críticas sérias. [1]
- A profecia autorrealizável pode ser um mecanismo por trás da análise técnica. Quando muitos participantes observam o mesmo nível, suas ordens criam demanda ou oferta efetivas. Essa é uma hipótese microestrutural bem fundamentada, não uma garantia de que todo nível vai «funcionar».
- Uma descrição e um cenário condicional não tornam certa a taxa de câmbio futura. Uma regra escolhida pode ter valor preditivo testável; são necessárias evidências para estabelecer sua existência, tamanho e persistência. Dar nome a um padrão não lhe atribui uma probabilidade de sucesso.
- A hipótese dos mercados eficientes é o contra-argumento mais importante — e vale entendê-la antes de começar a traçar linhas em um gráfico. [2]
- Contexto: análises de supervisão citadas pela ESMA para sua intervenção de 2018 constataram que 74–89% das contas de CFD de varejo perdiam dinheiro; cada corretora publica seu próprio percentual. [19] A análise técnica sozinha não muda essas estatísticas; a gestão de risco e o controle dos custos podem limitar o tamanho das perdas, mas não garantem rentabilidade.
1. De onde vem a ideia de observar gráficos
A ideia de buscar pistas nos preços passados é anterior às plataformas modernas. Charles Dow discutia o comportamento da bolsa em editoriais do Wall Street Journal. Autores posteriores organizaram suas observações, enquanto a literatura de candles desenvolvia uma linguagem descritiva própria. Não precisamos resolver histórias populares sobre o primeiro inventor dos candles para avaliar um método específico. Sua idade e o nome do autor dizem algo sobre sua história; não substituem a verificação dos dados. [1] [3]
Conhecemos as ideias de Dow por seus comentários e relatos posteriores. Robert Rhea sistematizou a tradição em The Dow Theory em 1932; S. A. Nelson usou o termo «Dow’s Theory» em The ABC of Stock Speculation em 1903. [1] [20] Edwards e Magee publicaram o clássico Technical Analysis of Stock Trends em 1948, e Murphy apresentou uma visão ampla das ferramentas em 1999. [4] [5] Essa é uma história do desenvolvimento de ferramentas diferentes, não uma teoria única com regras imutáveis. Em particular, os três pressupostos populares da análise técnica devem ser distinguidos dos princípios históricos da teoria de Dow.
Dependendo da fonte, o preço registra o resultado das cotações ou das negociações até aquele momento. Ele pode descrever direção, amplitude de oscilações e reações anteriores. Só uma regra que liga essa descrição a um resultado posterior constitui uma hipótese preditiva. Nós a avaliamos pelo que poderia indicar antes do próximo movimento, não pela força com que explica um gráfico concluído.
Separar esses níveis é útil desde a primeira linha traçada no gráfico: desenhá-la corretamente não comprova que o preço reagirá a ela de novo. Uma descrição honesta pode continuar útil mesmo quando, sozinha, não cria uma vantagem de negociação.
Cinco afirmações diferentes sobre o mesmo gráfico
A afirmação «a taxa de câmbio subiu» pode ser verificada em dados especificados. «Havia uma tendência de alta» também exige uma definição de tendência. «O preço sobe com mais frequência depois dessa estrutura» exige comparar resultados posteriores em uma amostra definida. «É possível ganhar dinheiro com isso» acrescenta preços de execução e custos. «A próxima operação será lucrativa» é uma promessa ainda mais forte, que nenhum dos passos anteriores garante.
Vale perguntar ao autor de uma análise a qual desses níveis sua afirmação se refere. Um atalho especialmente comum ocorre entre o segundo e o terceiro: uma tendência claramente visível é tratada como prova da direção futura. Outro atalho leva de prever corretamente a direção à rentabilidade. Em retrospecto, o preço pode ter seguido a hipótese, enquanto um preço diferente já era oferecido quando se tornou possível reagir. Nesse caso, a descrição da direção e o resultado da operação não se contradizem: respondem a perguntas diferentes.
Causalidade é uma questão separada. Uma estrutura parecida com uma anterior não comprova que os participantes tinham os mesmos motivos. Descrever um movimento como «o padrão se concretizando» pode ser uma forma conveniente de descrever a coerência com uma regra, mas não estabelece o mecanismo que moveu o preço.
2. Os três pressupostos clássicos da análise técnica
Na apresentação de manual conhecida por Murphy, entre outros autores, a análise técnica se apoia em três pressupostos. [5] Às vezes são chamados de axiomas, embora não sejam verdades matemáticas nem leis da física. Eles justificam uma abordagem analítica específica: focar no preço, buscar movimentos direcionais e comparar estruturas recorrentes. Cada um suscita uma pergunta empírica diferente. Esse conjunto exato de três não deve ser atribuído diretamente a Charles Dow.

2.1. «O mercado desconta tudo»
O primeiro pressuposto afirma que o preço reúne os efeitos das informações e decisões dos participantes. Uma mudança nas expectativas, a proteção de uma exposição ou a execução de uma ordem podem se refletir nas cotações. Na versão mais forte, porém, «o mercado desconta tudo» sugere mais: conhecimento completo e instantâneo do mercado. Isso não pode ser simplesmente presumido. Mesmo quando o preço reage a uma informação, o gráfico sozinho não pode reconstruir seu conteúdo ou a avaliação de cada participante.
Um gráfico mostra uma série de preços, não uma lista completa de motivos. O mesmo movimento pode acompanhar especulação, proteção de uma exposição ou um provedor alterando suas cotações. No FX de varejo, você também observa o fluxo de uma corretora ou de um serviço de dados escolhido. Não é um registro público único de todas as transações do mercado. É preciso entender esse escopo antes de interpretar um movimento como «as instituições estão comprando agora».
O pressuposto tem dois limites. Primeiro, o risco esperado de um evento pode estar precificado antecipadamente, mas um resultado desconhecido pode trazer informação nova. Uma surpresa não significa necessariamente que ninguém reconhecia o risco. Segundo, os participantes possuem conjuntos de informação diferentes: um banco conhece parte das ordens de seus clientes, que não são divulgadas para todo o mercado. O preço pode reagir a esse conhecimento antes que um observador externo saiba a razão. Um atraso no recebimento da notícia, porém, não identifica um participante específico como causa do movimento. [18]
Um movimento de EUR/USD sem um anúncio evidente no calendário não comprova manipulação nem o funcionamento de um «padrão oculto». Explicações possíveis incluem novas ordens, proteção de riscos, mudanças nas exposições dos dealers e mudanças nas cotações disponíveis. São hipóteses concorrentes. O gráfico sozinho não decide qual causou o movimento. Acrescentar uma história sobre um grande banco depois do fato não aumenta a informação que realmente tínhamos antes.
Focar no preço permite limitar a análise aos dados que efetivamente temos. É uma escolha metodológica, não prova de que os fundamentos sejam desnecessários. Podemos descrever uma taxa de câmbio sem um modelo econômico completo, lembrando que expectativas sobre notícias futuras ainda afetam as condições em que a descrição foi feita.
2.2. «Os preços se movem em tendências»
O segundo pressuposto incentiva a busca por uma tendência: um movimento que mantém uma direção conforme a definição escolhida. Classificar o histórico como tendência não diz, por si só, que o próximo trecho tem mais chance de continuar do que de reverter. Essa é outra hipótese. Exigiria especificar o horizonte, definir os dois resultados e identificar os dados usados para comparar suas frequências. Portanto, «os preços se movem em tendências» não é uma regra pronta para prever o próximo candle.
As finanças comportamentais oferecem explicações possíveis para a persistência da direção: imitar outras pessoas, ancorar-se em preços anteriores ou reagir de forma desigual às notícias. O efeito disposição descreve a tendência a realizar ganhos cedo demais e manter perdas por tempo demais. Shefrin e Statman o discutiram teoricamente, enquanto Odean o estudou em contas de investidores em ações. [8] [9] Isso não mede diretamente a causa de uma tendência específica de EUR/USD. Um mecanismo de outro mercado continua sendo aqui uma explicação a testar, não algo lido diretamente do preço.
Outro modelo é a cascata informacional: um participante pode considerar as ações dos anteriores tão importantes que deixa de se apoiar em sua própria informação. O modelo de Bikhchandani, Hirshleifer e Welch de 1992 mostra como esse comportamento pode surgir. [10] Ele não estabelece que toda tendência cambial seja uma cascata nem que, depois de uma sequência de altas, outra alta deva ser mais provável. As informações privadas dos participantes não são observáveis no preço, então a forma do gráfico sozinha não testa uma interpretação causal.
No FX também podemos formular a hipótese de uma mudança mais duradoura nas expectativas de política monetária. Não basta, porém, apontar juros crescentes em um país e acrescentar que «o capital foi para onde rendia mais». Uma taxa de câmbio compara duas moedas, e as expectativas podem anteceder uma decisão. Um movimento depois de uma alta de juros pode refletir principalmente como a decisão diferiu do que já estava precificado. Examinamos os fundamentos em outra seção; aqui importa o limite da inferência: um gráfico direcional não identifica sozinho a causa nem o tamanho de um fluxo.
Perguntar quando uma tendência termina é muito mais difícil do que perguntar se ela existe. A análise técnica oferece ferramentas para identificar tendências, discutidas nos artigos seguintes, mas nenhuma traz certeza. Uma tendência não sinaliza seu fim no instante em que reverte: sinaliza com atraso, depois do fato. Reconhecer esse atraso é uma das partes mais difíceis da prática técnica. Ninguém faz isso sem falhas.
2.3. «A história se repete»
O terceiro pressuposto incentiva comparações com estruturas históricas de preços. Supõe que certas estruturas podem reaparecer e ter consequências semelhantes. A repetição do comportamento humano é uma justificativa proposta, mas não constitui evidência suficiente de um resultado de mercado repetível: participantes, instrumentos e condições de execução mudam. Primeiro, uma forma semelhante precisa ser identificada pela mesma regra; só então suas consequências podem ser comparadas.
Em certo sentido, é uma afirmação sobre a natureza humana mais que sobre os mercados. Um padrão ombro-cabeça-ombro não tem propriedades geométricas mágicas. Uma interpretação educacional popular o associa à sequência entusiasmo → dúvida → novo teste → decepção → venda. É uma narrativa organizadora, não um mecanismo causal comprovado, embora se apoie na observação de que as reações humanas podem se repetir.
O problema aparece quando «repetição» começa a significar «identidade».
Cada padrão gráfico difere um pouco: outro contexto macroeconômico, outra liquidez e outros participantes. O cérebro humano é excelente no reconhecimento de padrões, mas também é suscetível à apofenia: a tendência a enxergar padrões onde não existem. [7] Um operador que vê um «triângulo» em todo gráfico não está aplicando análise técnica: ele vê um padrão porque está procurando por ele (viés de confirmação).
A semelhança entre padrões diz respeito a características selecionadas, não à situação inteira. Duas estruturas podem ter geometria semelhante e condições de formação diferentes. Um nome organiza a descrição; não atribui a toda ocorrência uma mesma taxa de sucesso. Para discutir uma relação repetível, também precisamos de casos que pareciam semelhantes, mas terminaram de outro modo. Escolher apenas exemplos bem-sucedidos cria uma ilusão de coerência com a história.
3. A profecia autorrealizável — uma hipótese, não magia
«A análise técnica funciona porque as pessoas acreditam que funciona.» Essa objeção aparece tanto que merece ser destrinchada: contém uma parcela de verdade que os críticos veem como fraqueza e os praticantes como força.

Considere um suporte hipotético de EUR/USD em 1,1000. Quando o preço cai em sua direção, podem estar esperando ordens limitadas de compra e ordens para fechar posições vendidas com lucro. Elas podem criar interesse comprador. Um stop que fecha uma posição vendida pertence a outra situação: normalmente fica acima do preço de entrada e é acionado por uma alta, não pela aproximação de cima a um suporte. Nem ordens corretamente posicionadas garantem um repique: as ordens opostas podem ser maiores, ordens podem ser retiradas ou as cotações podem saltar o nível. O exemplo ilustra um mecanismo possível, não uma distribuição observada de ordens de todo o mercado.
Em A alquimia das finanças, George Soros apresentou a reflexividade: crenças influenciam decisões, decisões influenciam preços e os preços retroalimentam as crenças. [11] É uma estrutura interpretativa de retroalimentação. Não permite identificar pelo gráfico quando a retroalimentação vai diminuir ou qual será o tamanho da correção. Também não deve ser usada automaticamente para explicar todo choque provocado por uma decisão ou informação nova específica.
Se oferta ou demanda disponíveis realmente existem em um nível, novas ordens podem interagir com elas. O resultado pode ser um repique ou a continuidade do movimento. Uma reação histórica não mostra quantas daquelas ordens permanecem nem se voltarão. Quando a informação muda, até um nível observado por muito tempo pode perder relevância rapidamente. Isso vale tanto para níveis oriundos de negociações anteriores quanto para os associados à política pública de um banco central.
Concentrações de stops têm uma função diferente das ordens limitadas em espera. Depois de acionada, uma ordem stop a mercado normalmente se torna uma ordem que procura comprar ou vender a um preço disponível; ela consome então liquidez do outro lado. Outro participante pode fornecer uma cotação para esse fluxo, mas isso não transforma os próprios stops em ofertas em espera no livro. Carol Osler estudou concentrações de stop-loss e take-profit em torno de números redondos com dados de um grande banco de câmbio. [18] Os resultados não revelam o mercado inteiro nem as intenções de quem moveu a taxa de câmbio. Essa distinção permite descrever uma aceleração possível sem acrescentar uma história de «caça a stops» certa.
A hipótese da profecia autorrealizável tem limites. Os mercados OTC não têm um registro público único, e os participantes escolhem fontes de dados, períodos e regras diferentes. A atenção compartilhada em torno de um número redondo pode favorecer concentrações de ordens, mas não determina por si só seu lado nem o resultado. Duas explicações populares para testes repetidos de um nível são, na verdade, opostas: «está ganhando importância» e «a liquidez restante está se esgotando». Ambas podem se ajustar a um gráfico semelhante. Sem dados de ordens, não podemos decidir qual descreve o caso nem classificar níveis pela força da autorrealização.
4. Pensamento probabilístico
Um dos equívocos mais comuns sobre análise técnica é: «Este setup tem uma taxa de sucesso de 70%, então vou ganhar dinheiro».
Suponha que o autor de um relatório informe 70% de resultados positivos. Primeiro precisamos estabelecer a que o número se refere: reação do preço, alcance de uma meta ou operações concluídas após custos. Também precisamos de definição do sinal, período e lista de todos os casos. Sem isso, o percentual não avalia uma estratégia disponível para nós. Mesmo um resultado histórico corretamente calculado não atribui a mesma probabilidade à próxima operação.
Uma regra técnica claramente definida pode ser testada como previsão. A literatura contém resultados positivos, negativos e variados, diferentes conforme mercado, período, método e custos. [26] A conclusão, portanto, não é «um gráfico não pode prever nada», mas «reconhecer uma forma não estabelece por si só uma vantagem». Nem uma relação estatística detectada determina se pode ser explorada nos preços disponíveis quando é possível reagir. Tamanho da posição e limites de perda afetam o resultado, mas não tornam lucrativa uma regra arbitrária.
O valor esperado esclarece a diferença entre taxa de acerto e resultado: lucros menos frequentes podem superar perdas, enquanto ganhos pequenos e frequentes podem ser apagados por uma perda grande. Parâmetros estimados pelo histórico continuam sendo estimativas. Eles não dizem quais operações seguintes perderão dinheiro nem quanto durará um período sem lucro. Essa incerteza permanece mesmo com um método cuidadosamente especificado.
Discutimos os cálculos de valor esperado e o efeito do spread e do tamanho da posição na seção de gestão de risco. Aqui importa a distinção: uma média positiva do modelo decorre das premissas; uma média histórica positiva é uma observação amostral; um resultado futuro positivo permanece incerto. Mudar a definição de operação ou omitir custos de execução pode significar comparar três coisas diferentes sob o mesmo nome.
Há outra questão raramente explicitada: exploração oportunista dos dados e testes múltiplos. Se você testar 500 regras técnicas diferentes nos mesmos dados históricos, algumas parecerão promissoras por puro acaso, mesmo que os dados sejam totalmente aleatórios. É o problema clássico dos testes múltiplos, conhecido na estatística há décadas. [13] Quanto mais regras testar, mais fácil será «encontrar» algo que funcionou por acaso. Sullivan, Timmermann e White examinaram isso formalmente em 1999, analisando milhares de regras técnicas e controlando a exploração oportunista dos dados. Algumas vantagens antes promissoras desapareceram depois do ajuste (testes sem essas armadilhas → Artigo 5.12).
A seleção pode distorcer a conclusão: depois de ver o histórico, escolhemos estruturas bem-sucedidas e omitimos as que não se encaixam na narrativa. Procuras repetidas por regras e seleção depois do resultado são um problema diferente do viés de publicação. Park e Irwin identificam limitações desses testes; isso não significa que todo resultado positivo esteja errado. [31] O viés de sobrevivência é outra restrição dos dados: omitir instrumentos ou sistemas que não sobreviveram.
Um quadro completo também precisa de identificações malsucedidas e variantes rejeitadas depois dos testes. Perguntar pela próxima operação faz sentido se conseguirmos descrever a incerteza condicional, mas não tem resposta certa. Perguntar pelo resultado médio de uma regra em dados seguintes é outra questão. Uma amostra grande ajuda a reduzir o erro de estimativa, mas o tamanho sozinho não elimina definições incorretas, vazamento de informação futura nem mudanças nas condições de mercado.
5. O contra-argumento mais importante: a hipótese dos mercados eficientes
A pergunta «a análise técnica funciona?» contém pelo menos três critérios diferentes. A descrição é correta e repetível? Não automaticamente: duas pessoas podem escolher pivôs diferentes, e um indicador pode usar dados futuros. A regra fornece informação sobre um resultado posterior? Essa é uma pergunta empírica. Um participante específico consegue aproveitá-la depois dos custos? Isso também exige uma regra de execução e uma avaliação de resultados. Uma descrição precisa não comprova as duas propriedades seguintes. Inversamente, a ausência de negociação lucrativa não significa necessariamente que a descrição do preço estava errada.
Em sua revisão de 1970, Eugene Fama sistematizou a hipótese de eficiência do mercado e seus testes. [2] Nesse debate, importa distinguir um componente previsível dos retornos da capacidade de obter um retorno anormal. Os retornos esperados podem mudar com o risco e as condições econômicas. Portanto, previsibilidade não rejeita automaticamente a eficiência, assim como descrever preços passados não comprova uma vantagem.
A eficiência fraca se refere à informação de preços e retornos históricos; a semiforte, à informação pública; e a forte também inclui a privada. São conjuntos diferentes de informação contra os quais os preços são avaliados. Em uma interpretação forte da eficiência, explorar informação já contida nos preços não deveria gerar sistematicamente retornos anormais após considerar adequadamente risco e custos. Isso não significa que os gráficos se tornem inúteis, que todos os investidores tenham o mesmo resultado ou que ninguém jamais ganhe uma operação individual. [2]

A eficiência fraca é especialmente relevante no debate sobre análise técnica: uma regra baseada em preços anteriores usa informação que a precificação atual ainda não reflete? A eficiência semiforte amplia a pergunta para informações públicas, enquanto a forte impõe uma condição muito mais ampla que envolve informações privadas. Essas definições não são, por si só, uma recomendação de carteira específica nem prova de que um método de investimento sempre supera outro.
As evidências empíricas, porém, não são tão conclusivas.
Jegadeesh e Titman (1993) estudaram carteiras que compravam ações de desempenho anterior relativamente melhor e vendiam as de desempenho relativamente mais fraco. Encontraram resultados positivos em períodos de manutenção de 3–12 meses. [14] Isso é momentum transversal de ações, não a afirmação de que toda taxa de câmbio em alta continuará subindo. O resultado não demonstra a eficácia de ombro-cabeça-ombro, linhas de tendência ou uma regra EUR/USD M15. Tampouco anomalias de tamanho das empresas devem ser descritas automaticamente como refutação da eficiência fraca: alguns desses testes tratam principalmente do modelo de risco.
Não transferimos resultados da bolsa diretamente para o FX de varejo. O FX à vista é descentralizado, e os dados públicos não constituem um único livro de todas as ordens. Regras de moedas também foram estudadas. Neely e Weller encontraram padrões estáveis em dados intradiários, mas incluir custos e horários realistas eliminou a evidência de retornos anormais nas regras que testaram. [15] Isso não comprova que toda técnica em todo mercado seja inútil. Mostra que detectar regularidade e conseguir lucrar com ela são resultados de pesquisa diferentes.
Grossman e Stiglitz (1980) analisaram um modelo em que obter informação custa dinheiro. Se os preços a revelassem por completo sem recompensar quem a adquire, desapareceria o incentivo a assumir esse custo. [16] É um argumento de equilíbrio dentro de um modelo de informação especificado. Não implica que todo método analítico deva ganhar dinheiro nem que ler um gráfico público tenha o mesmo valor de adquirir informação nova e cara.
Na hipótese dos mercados adaptativos, Andrew Lo propõe observar a eficiência por meio da competição, do aprendizado e das mudanças de ambiente. [17] Nessa estrutura, uma relação útil em um ambiente pode enfraquecer em outro. É uma hipótese interpretativa que ajuda a formular perguntas sobre a persistência dos resultados. Não mede por si só a duração de uma vantagem específica nem afirma que toda regra pública desapareça depois de um intervalo semelhante. Para explicar algo antes do resultado, precisamos de condições observáveis, não apenas chamar uma mudança de «adaptação» depois do fato.
A conclusão para o leitor é mais restrita do que a afirmação popular de que «toda vantagem vence rapidamente». Um resultado de um período específico não elimina a necessidade de verificar novamente a regra em dados posteriores. Não existe prazo de validade universal. Reconhecer uma deterioração também exige um critério explícito: algumas perdas não comprovam que um método deixou de funcionar, assim como alguns lucros não comprovam sua durabilidade.
O que os estudos realmente testaram
Dois exemplos mostram por que uma conclusão deve permanecer ligada ao método de pesquisa. Lo, Mamaysky e Wang (2000) automatizaram a identificação de estruturas selecionadas em ações dos Estados Unidos de 1962–1996. Para alguns padrões, encontraram diferenças entre as distribuições dos retornos seguintes condicionadas à ocorrência do padrão e a distribuição incondicional. [28] Isso é informação estatística sobre uma amostra específica, não um resultado pronto para uma estratégia de EUR/USD de varejo.
Neely e Weller analisaram FX intradiário: cotações de 1996 para quatro moedas contra o dólar, com regras escolhidas anteriormente e testadas fora do período de seleção. Depois de incluir custos e restringir horários, não encontraram evidência de rentabilidade anormal para essas regras. [15] O resultado negativo desse teste especificado não refuta resultados de outros métodos em outras amostras.
A revisão de Park e Irwin (2007) abrangeu resultados positivos, negativos e variados e identificou problemas envolvendo seleção de regras, risco e custos. [26] Uma revisão da literatura não é um ranking atual de padrões gráficos. Portanto, ao ler uma nova afirmação de eficácia, verifique instrumento, datas, método de identificação, resultado posterior e preços aos quais o modelo poderia operar. Sem isso, dois percentuais de «sucesso» podem medir eventos inteiramente diferentes.
Por que um teste de eficiência também inclui um modelo de risco
Na revisão de 1991, Fama destacou o problema da hipótese conjunta: a eficiência é testada junto com um modelo que especifica qual retorno é normal para um nível de risco dado. [30] Um desvio pode indicar ineficiência, um modelo incorreto ou ambos. Em particular, um resultado positivo de uma regra ainda não estabelece que ele superou a compensação pelo risco.
Essa distinção muda a discussão sobre a hipótese dos mercados eficientes. Mostrar um componente previsível dos retornos não basta para declará-la refutada. Invocá-la tampouco basta para chamar toda descrição de preços de inútil. Primeiro estabeleça qual conjunto de informações e qual critério de resultado estão sendo testados. As conclusões de um teste permanecem limitadas pelo modelo escolhido.
6. O que isso significa especificamente para o Forex
A maioria das discussões sobre a filosofia da análise técnica é escrita como se valesse igualmente para qualquer mercado. Não vale. O Forex possui características estruturais que afetam como esses pressupostos se sustentam na prática.
Não existe uma medida única de volume para todo o mercado à vista. Bolsas e plataformas individuais podem publicar o volume financeiro de seus instrumentos ou ambientes, mas isso não soma toda a atividade de FX OTC. No MetaTrader 5, o volume de ticks é a quantidade de ticks recebidos durante a formação do candle; não precisa contar apenas mudanças de Bid nem representa o valor monetário das transações. [27] O anexo final do BIS informa volume financeiro médio diário de FX de 9,51 trilhões de USD em abril de 2025, abrangendo instrumentos diferentes, não apenas o mercado à vista. [6] O gráfico de uma corretora continua sendo um recorte dos dados, por isso interpretar um indicador de volume deve começar pela definição de sua entrada.
O mercado OTC e o dia de negociação escolhido pelo gráfico. O FX possui referências e fixações de câmbio, mas nenhuma estabelece um fechamento global único para toda transação à vista. Um candle D1 depende do limite diário usado pela fonte. Dividir o mesmo fluxo de preços de outra forma pode gerar abertura, fechamento e extremo local diferentes. Os mercados de bolsa têm sessões definidas, mas até neles precisamos distinguir a sessão principal, a negociação fora do horário principal e o escopo dos dados do gráfico. Um exemplo resolvido aparece na lição sobre construção de gráficos.
Expectativas macroeconômicas. A política monetária é uma parte importante da informação cambial, mas a diferença entre as taxas de juros atuais não fornece uma regra mecânica para a direção de EUR/USD. A precificação anterior de decisões futuras, o risco e os dois lados do par também importam. Um gráfico não separa essas influências. Um cenário técnico pode ser comparado com uma hipótese macroeconômica, em vez de declarar antecipadamente que uma descrição é superior em todos os horizontes.
Uma divisão prática de funções poderia ser: a análise fundamentalista especifica a mudança de expectativas que procuramos, enquanto a análise técnica organiza a resposta observada e a condição que exige mudar a descrição. É uma convenção de trabalho, não um modelo obrigatório. Os dois métodos podem errar; a concordância entre duas narrativas ainda não constitui duas evidências independentes, especialmente se a narrativa fundamentalista foi ajustada apenas depois do movimento.
As condições de cotação dependem do horário e do instrumento. A mesma regra de classificação pode gerar o mesmo sinal com spreads e disponibilidade de preços diferentes. Isso não estabelece um ranking universal de sessões nem um percentual de falsos rompimentos. Conversões detalhadas de horário, mudanças do horário de verão e condições locais estão na seção sobre sessões de negociação. Aqui basta registrar quando surgiu a observação e se o modelo testado considerava essas condições.
Automatização. Negociação eletrônica não é sinônimo de negociação algorítmica, e negociação algorítmica não é sinônimo de HFT. Um computador pode identificar uma estrutura de preços especificada, mas também pode executar uma ordem de cliente ou cotar conforme exposição e fluxo. A presença de sistemas automatizados, sozinha, não comprova que todas as regras técnicas desapareceram. A vantagem de uma regra específica deve ser avaliada depois de custos e latência, seja ela aplicada por pessoa ou programa. A lição sobre fundos e HFT distingue estratégias de infraestrutura.
Qualidade de execução não é qualidade de análise. O mesmo sinal em duas corretoras pode gerar resultados diferentes porque a execução fica entre a análise e a conta: modelo da corretora, spread e deslizamento. Ao avaliar a «eficácia da análise técnica», separe essas camadas — o artigo sobre modelos de execução e o artigo sobre qualidade de execução explicam os modelos de execução e os conflitos de interesse associados.
Posicionamento em futuros (COT). O relatório Commitments of Traders (CFTC, normalmente publicado na sexta-feira com posições de terça-feira — cftc.gov) mostra posições de grandes grupos de participantes em futuros de moedas. É uma aproximação defasada, não um registro de FX à vista; às vezes é usado como filtro de contexto em horizontes longos, mas interpretar um posicionamento «extremo» exige definir e testar o extremo. Caso contrário, permanece uma hipótese. Mais sobre dados de posicionamento → a seção de análise fundamentalista.
7. Quando a análise técnica falha — casos específicos
Vários eventos históricos ilustram os limites da informação do gráfico. Relatórios públicos confirmam decisões e mecanismos em mercados específicos; não confirmam cada preço de uma captura de tela de varejo nem os padrões vistos por cada participante. Um evento pode mudar as condições da análise sem invalidar toda maneira de descrever o preço.

15 de janeiro de 2015 — o SNB muda de política. O banco anunciou o abandono da taxa mínima EUR/CHF de 1,20, introduzida em setembro de 2011. [22] O nível era, portanto, principalmente um elemento da política pública de um banco central, não um suporte derivado apenas da geometria. Ler o gráfico não revelava o conteúdo nem o horário dessa decisão. O comunicado do SNB, porém, não é fonte de uma mínima específica de 0,8500, dos preços de entrada de «milhares de operadores» nem de execuções de stops em corretoras individuais. Uma consequência confirmada das dificuldades da Alpari (UK) foi a entrada em administração especial, documentada pela FCA. [24] A lição trata da mudança de uma condição que sustentava o raciocínio anterior. Manter uma política por vários anos não estabelecia um nível intransponível nem garantia a execução de ordens.
6 de maio de 2010 — o Flash Crash dos Estados Unidos. O relatório conjunto da CFTC e da SEC analisou a perturbação repentina nos mercados de ações e futuros, incluindo execução automatizada de vendas e respostas de outros participantes. [23] Ele mostra por que a dinâmica de preços não pode ser reduzida a um padrão desenhado. Não é um registro de candles EUR/JPY ou GBP/JPY nem evidência de que todos os suportes cambiais romperam sem reação. Ao transferir a conclusão entre mercados, preservamos o escopo do relatório: um exemplo documentado das interações entre execução, participantes e liquidez, não um teste universal da análise técnica.
Março de 2020 — tensões relacionadas à pandemia. A análise do BIS sobre swaps cambiais descreve o aumento dos custos de financiamento em dólares associado à demanda por recursos e a restrições de oferta. [29] É um mecanismo especificamente identificado; não comprova que todas as instituições estavam «vendendo tudo», nem fornece uma única trajetória histórica EUR/USD para qualquer fluxo. Uma regra baseada nas condições anteriores pode ter exigido uma nova avaliação de custos e volatilidade. Os preços ainda podiam ser descritos, mas uma estimativa anterior do resultado não precisava se transferir para o novo ambiente.
O evento repentino de GBP/USD em 7 de outubro de 2016. O relatório do BIS identifica o evento por volta das 00:07 no Reino Unido e fatores interagentes: horário do dia, fluxo de ordens e mecanismos de amplificação do movimento. Também descreve diferenças de preços entre plataformas. [21] A menor cotação relatada não deve ser transformada em um preço único para todo o FX, nem se devem acrescentar ao relatório as execuções dos stops de todos os clientes. Para a análise gráfica, o ponto é que um movimento brusco e a recuperação seguinte podem depender de onde são observados. É uma limitação de dados e execução, não prova de que nenhuma regra anterior ao evento pudesse sinalizar risco maior.
A questão comum nesses exemplos é a persistência dos pressupostos. Política, financiamento ou disponibilidade de cotações podem ter mudado. Isso não suspende toda regra descritiva: máximas, mínimas e fechamentos ainda têm definições. Torna-se questionável o passo da descrição anterior para uma consequência esperada, sobretudo quando o modelo não abrangia tais condições. Uma avaliação honesta separa mudança de mercado, limitações de dados e problemas de execução.
8. O que a análise técnica não pode fazer
| O que a análise técnica faz | O que a análise técnica não faz |
|---|---|
| Organiza o comportamento passado dos preços em categorias repetíveis: tendência, faixa, padrão e nível | Não fornece conhecimento de decisões e choques futuros nem previsão certa de seus efeitos |
| Permite definir um cenário com nível explícito de invalidação: «Estou errado se…» | Não fornece probabilidades «por natureza»: elas precisam ser estimadas em uma amostra sem viés |
| Oferece linguagem descritiva comum e referências para a disciplina | Não substitui gestão de risco nem neutraliza custos de execução |
| Permite formular regras testáveis com dados | Não se protege sozinha contra o ajuste ao histórico: isso exige um teste rigoroso (→ Artigo 5.12) |
| Pode filtrar a atenção dentro de uma fonte de dados e de um escopo especificados | Não funciona «sempre igual»: a eficácia depende do regime de mercado e da competição pela mesma regra |
Um gráfico não revela o conteúdo de uma decisão desconhecida nem de notícias ainda futuras. Pode, porém, refletir expectativas anteriores ou incerteza. «Alguns participantes temiam o evento» e «sabiam o que seria anunciado» não são afirmações equivalentes. Se o preço caiu após um anúncio, isso não comprova que uma estrutura anterior revelava o conteúdo. Escolher depois um gráfico que se encaixa bem também não estabelece essa prova.
A análise técnica pode organizar o que observamos e definir uma regra para mudar a descrição. A causa de um movimento específico é investigada separadamente. A análise fundamentalista também não fornece automaticamente uma causa única e certa, porque informações diferentes atuam ao mesmo tempo. As duas perspectivas podem se complementar se especificarem seu escopo e evitarem conhecimento disponível apenas depois do evento.
Regras técnicas individuais são testáveis, mas a análise técnica inteira não é falseável no sentido de Popper. Podemos testar se «comprar quando RSI < 30» oferece vantagem em EUR/USD H4 em 2020–2025. Os dados podem refutar essa hipótese. Porém, quando um padrão específico «não funciona», um defensor pode dizer «o mercado deu um sinal falso», «o setup não atendia a todas as condições» ou «o contexto macroeconômico era incomum». É difícil construir um experimento que refute definitivamente a análise técnica como campo inteiro, porque ela não é uma hipótese, mas uma família de heurísticas com definições e exceções variáveis.
Ao ajustar o histórico, os parâmetros podem capturar ruído em vez de informação que persista na amostra seguinte. Isso não significa que cada parâmetro adicional piore o resultado. Outra questão é a mudança das condições de mercado: uma regra selecionada em um ambiente pode se comportar de outro modo em outro. A lição sobre testes e filtragem descreve como controlar essas relações.
Esses limites permitem avaliar regras específicas sem aceitar ou rejeitar toda a análise técnica como um pacote único. Podemos considerar uma descrição útil, rejeitar sua explicação causal e ainda testar sua hipótese preditiva em dados apropriados.
A mesma relação entre moedas, descrita em dois sentidos
Uma alta de EUR/USD significa mais dólares por euro. Se expressarmos a mesma relação no sentido inverso, como USD/EUR, sua direção é de queda. O evento econômico não mudou; a convenção de cotação mudou. Chamar «o mercado de altista» sem especificar o instrumento é, portanto, incompleto, e o gráfico ascendente de um par não descreve automaticamente toda a economia nem a força de cada moeda separadamente.
Esse caso simples revela um limite mais amplo da descrição. Antes de comparar duas análises, verifique se tratam da mesma série: mesmo sentido do par, fonte e período. Classificações diferentes nem sempre representam discordância sobre o futuro; podem decorrer da forma como a observação foi definida. A lição sobre moedas base e de cotação explica a construção dos pares.
9. Mito e realidade
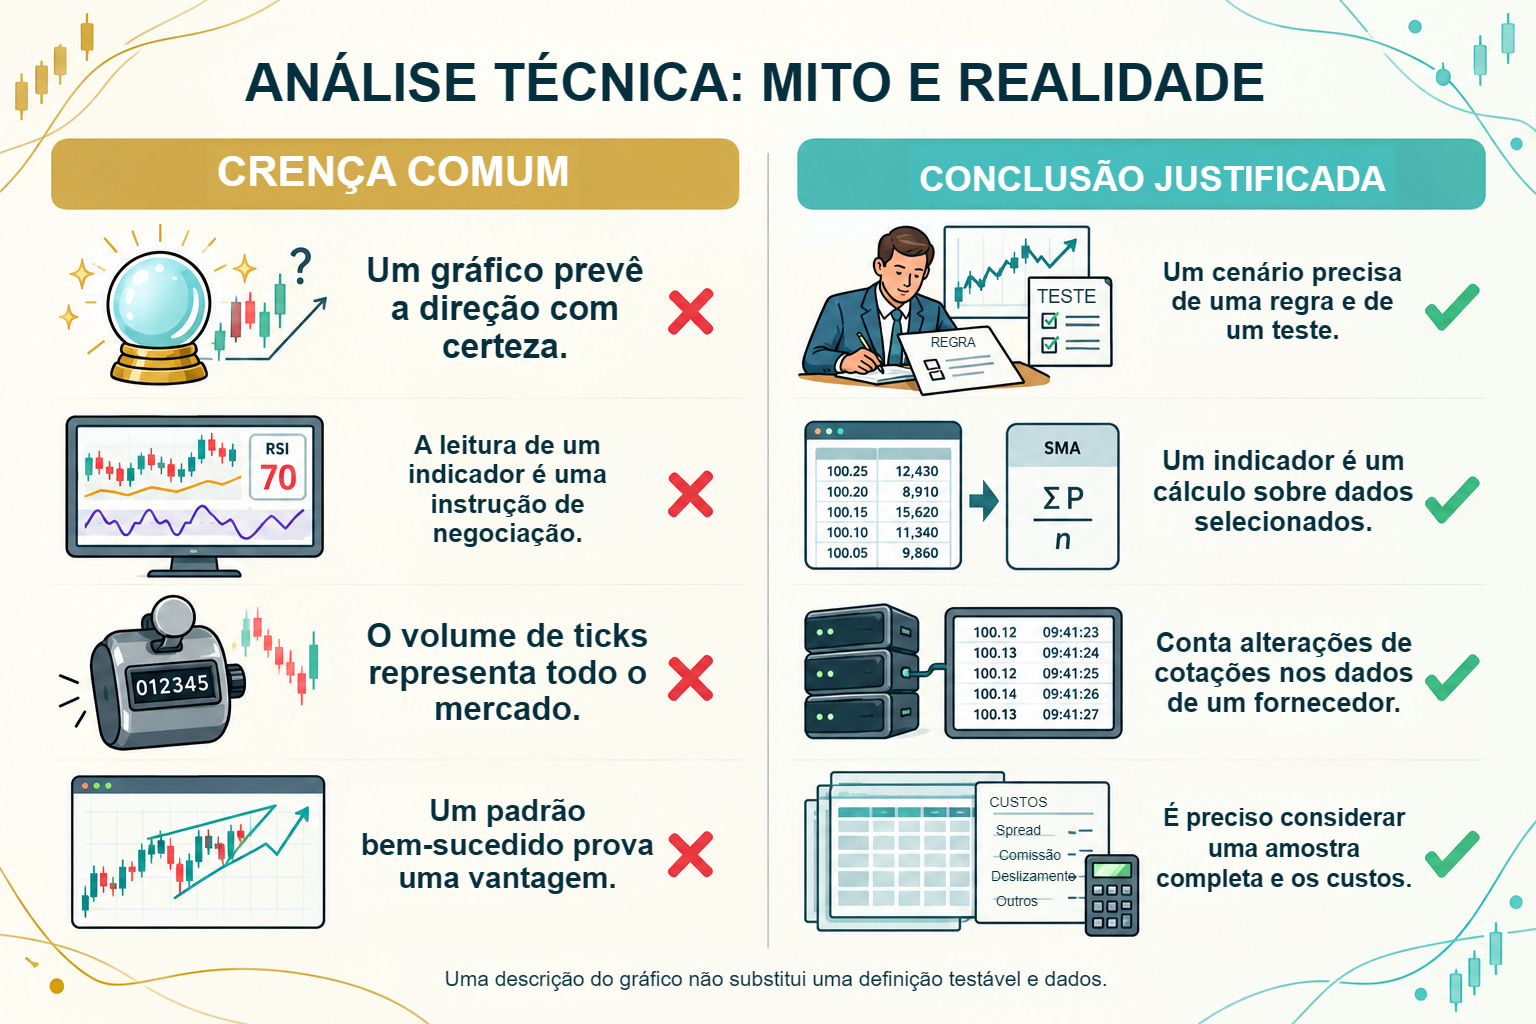
| Mito | Realidade |
|---|---|
| «A análise técnica prevê o futuro» | A análise técnica constrói cenários condicionais; o gráfico sozinho não fornece suas probabilidades, que são estimadas pelos dados. No máximo, mostra o que ocorreu em estruturas semelhantes dentro da amostra estudada. |
| «Tudo está no preço» | O preço pode refletir informações e expectativas sobre decisões futuras. Não mostra quem conhecia uma informação específica nem se ela já foi totalmente incorporada. |
| «O indicador dá um sinal de compra» | Um indicador é um cálculo matemático sobre dados históricos. O «sinal» vem de uma regra de uso em um contexto específico de mercado: um RSI de 28, sozinho, nada diz sem o contexto de tendência, período e liquidez. |
| «O volume de Forex mostra a atividade do mercado» | O volume de ticks descreve os ticks recebidos pelo provedor, não necessariamente apenas mudanças de Bid. Não existe um registro público único de todo o volume financeiro de FX à vista. |
| «Basta um padrão que sempre funcione» | Nenhum padrão funciona «sempre». Um caso bem-sucedido não estabelece uma distribuição dos resultados nem uma vantagem depois dos custos. Mesmo uma amostra grande exige definições e seleção de dados apropriadas. |
| «A análise técnica funcionava há 50 anos, então funciona do mesmo jeito hoje» | Os mercados evoluem. O domínio dos algoritmos, as mudanças na composição dos participantes e a velocidade do fluxo de informações fazem com que regras técnicas simples dos anos 1980 possam gerar resultados mais fracos hoje. A análise técnica exige adaptação contínua; veja a hipótese dos mercados adaptativos. |
10. O preço como informação — uma ponte para a prática
Passamos do gráfico à prática por uma descrição explícita dos dados: instrumento, fonte de preços, período e horário da observação. Depois nomeamos a regra e a condição sob a qual o cenário deixa de valer. Esse registro não garante um resultado, mas permite comparar uma proposição anterior com o que realmente aconteceu. Reconhecer um erro passa então a se referir a uma condição específica, não a uma história genérica de que o mercado «abriu uma exceção».
Nos próximos artigos, passamos da filosofia à prática: construção de gráficos, tendência, suporte e resistência, padrões gráficos e indicadores. Cada ferramenta ficará dentro da estrutura apresentada aqui: a análise técnica constrói cenários condicionais a partir do comportamento dos preços, com probabilidades estimadas pelos dados, sujeitos a limites claros e sem garantias.
Um registro que não reescrevemos depois do resultado
Antes de observar mais, podemos escrever algumas frases: «Analiso este instrumento e estes dados. Por esta regra, identifico esta estrutura. Se ocorrer um evento especificado, mudarei a descrição; se não ocorrer, a estrutura continua sem confirmação». Esse registro não deve receber depois uma condição que por acaso se ajuste ao resultado. Uma nova versão da regra pode ser desenvolvida, mas será avaliada como nova versão.
«Não tenho uma identificação» é um resultado analítico válido. Se os limites de uma estrutura não podem ser especificados sem serem movidos depois de cada candle, a descrição permanece ambígua. Ela não precisa de um nome só para manter um comentário em andamento. É uma distinção útil entre análise e narrativa: a análise admite uma lacuna de conhecimento e especifica o que falta antes da próxima inferência.
O registro também fixa quando os dados ficaram disponíveis. Em um gráfico concluído, um pivô parece ser um ponto conhecido quando ocorreu, embora algumas regras só o identifiquem depois. As próximas lições mostram essa diferença com candles fechados. Aqui o ponto é simples: não se pode atribuir a um observador anterior uma informação que ele ainda não tinha.
A análise técnica pode ser a única base de uma regra?
Uma regra que usa apenas dados de preços pode ser definida. Isso não significa que o instrumento deixe de reagir às notícias nem que ignorá-las produza resultado melhor em um período curto. Separe a fonte do sinal das informações sobre condições de execução: horários de divulgação e de serviço ainda podem importar. Comparar a regra com um filtro fundamentalista exige um teste separado.
O que distingue a profecia autorrealizável de outras explicações?
A profecia autorrealizável pressupõe que os participantes reagem a um nível observado em comum e reforçam o movimento por meio de ordens. Outros mecanismos podem envolver processamento gradual de informações ou motivos diferentes. Um gráfico semelhante não os distingue. Os dados de ordens bancárias de Osler ajudam a investigar o mecanismo, mas não revelam toda a atividade OTC. Não atribuímos à autorrealização uma única parcela medida de cada movimento.
Quando uma descrição técnica exige dados adicionais?
Quando falta um candle completo, a fonte do preço é desconhecida ou a execução difere dos pressupostos. Uma divulgação de dados, decisão de banco central, fim de semana ou interrupção das cotações pode mudar o contexto. Isso não cria uma proibição universal de negociar por 30 minutos nem uma estatística de eficácia. Se uma regra exclui janelas específicas, sua duração e seu fuso são registrados antes dos testes.
Perguntas frequentes — Filosofia da análise técnica
A análise técnica realmente funciona?
Descrição correta, valor preditivo estabelecido e rentabilidade depois dos custos são critérios diferentes. A literatura contém resultados positivos, negativos e variados para regras específicas. Nenhum garante o resultado de um método arbitrário no FX futuro. Uma conclusão deve estar ligada ao instrumento, período, definições e preços de execução.
As análises técnica e fundamentalista são contraditórias?
Elas podem se complementar. A análise fundamentalista formula uma hipótese sobre informações e expectativas, enquanto a técnica organiza o preço observado. «Os fundamentos determinam a direção, a análise técnica determina o momento» é uma convenção de trabalho. A concordância entre duas descrições não comprova duas fontes independentes de vantagem.
Por que padrões semelhantes terminam de formas diferentes?
Geometria semelhante não implica condições idênticas. Informações, fontes de preços e execução diferem. Também pode não existir uma relação testada entre uma forma específica e um resultado. Por isso, todos os casos identificados precisam ser mantidos, em vez de explicar só os bem-sucedidos.
Os algoritmos tornaram a análise técnica obsoleta?
Não existe prova geral que cubra todas as regras. Um programa pode identificar uma estrutura, mas também pode executar ordens sem usar padrões. A automatização facilita a identificação repetível; sozinha, não estabelece nem elimina o valor preditivo.
Como distinguir uma relação repetível de uma forma casual?
Primeiro registre a regra de identificação e o resultado posterior a observar antes de conhecer esse resultado. Um exemplo não resolve a questão. Também são necessárias identificações malsucedidas, dados não usados para escolher a regra e consideração dos custos. O artigo 5.12 aborda o processo de testes.
Quantos casos são necessários para falar em vantagem?
Não existe um número único. A amostra necessária depende de fatores como tamanho do efeito, variação dos resultados, dependência entre observações e quantidade de variantes testadas. Um número grande não corrige uma definição incorreta nem o uso de dados futuros. Uma estimativa de um ambiente permanece limitada àquele ambiente.
Fontes
- Robert Rhea, The Dow Theory, Barron’s, Nova York, 1932 — sistematização dos editoriais de Charles Dow no Wall Street Journal; Dow cofundou o jornal em 1889 e publicou até sua morte em 1902.
- Eugene F. Fama, «Mercados de capitais eficientes: uma revisão da teoria e do trabalho empírico», The Journal of Finance, vol. 25, n.º 2, 1970, pp. 383–417.
- Steve Nison, Técnicas de gráficos de velas japonesas, New York Institute of Finance, 1991 — um relato da tradição de Homma Munehisa e da análise do mercado japonês de arroz do século XVIII; os detalhes biográficos de Homma são mal documentados, e a versão popular da tradição é uma lenda do setor difundida por esse livro.
- Robert D. Edwards, John Magee, Análise técnica das tendências das ações, Stock Trend Service, Springfield MA, 1948 (1ª edição) — o manual clássico de padrões gráficos.
- John J. Murphy, Análise técnica dos mercados financeiros, New York Institute of Finance, 1999 — um manual moderno de referência em análise técnica.
- BIS, Pesquisa Trienal 2025 — anexo final, junho de 2026 — Tabela 1: 9,510240 trilhões de USD de volume financeiro médio diário de FX OTC em abril de 2025; instrumentos diferentes, não apenas mercado à vista.
- Daniel Kahneman, Rápido e devagar: duas formas de pensar, Farrar, Straus and Giroux, 2011 — heurísticas, ancoragem e apofenia.
- Hersh Shefrin, Meir Statman, «A disposição de vender ganhadores cedo demais e manter perdedores por tempo demais: teoria e evidências», The Journal of Finance, vol. 40, n.º 3, 1985, pp. 777–790.
- Terrance Odean, «Os investidores relutam em realizar suas perdas?», The Journal of Finance, vol. 53, n.º 5, 1998, pp. 1775–1798.
- Sushil Bikhchandani, David Hirshleifer, Ivo Welch, «Uma teoria dos modismos, da moda, dos costumes e da mudança cultural como cascatas informacionais», Journal of Political Economy, vol. 100, n.º 5, 1992, pp. 992–1026.
- George Soros, A alquimia das finanças, Simon & Schuster, 1987 — o conceito de reflexividade nos mercados financeiros.
- Andrew W. Lo, Jasmina Hasanhodzic, A evolução da análise técnica: previsão financeira das tabuletas babilônicas aos terminais Bloomberg, Wiley, 2010 — história e revisão empírica da análise técnica.
- Halbert White, «Uma verificação da realidade para a exploração oportunista dos dados», Econometrica, vol. 68, n.º 5, 2000, pp. 1097–1126. Veja também Ryan Sullivan, Allan Timmermann, Halbert White, «Exploração oportunista dos dados, desempenho das regras técnicas de negociação e bootstrap», The Journal of Finance, vol. 54, n.º 5, 1999, pp. 1647–1691.
- Jegadeesh e Titman, Retornos de comprar ganhadores e vender perdedores, 1993 — estratégias transversais de carteiras de ações com períodos de manutenção de 3–12 meses.
- Neely e Weller, Negociação técnica intradiária no mercado de câmbio — Documento de trabalho 1999-016 B, versão de 10 de janeiro de 2001; publicado em 2003. Cotações de 1996 a cada meia hora para DEM, JPY, GBP e CHF/USD; os resultados fora da amostra das regras estudadas dependiam de custos e horários de negociação.
- Sanford J. Grossman, Joseph E. Stiglitz, «Sobre a impossibilidade de mercados informacionalmente eficientes», The American Economic Review, vol. 70, n.º 3, 1980, pp. 393–408.
- Lo, A hipótese dos mercados adaptativos, 2004 — uma estrutura de competição e adaptação em um ambiente em mudança.
- Osler, Ordens de moedas e dinâmica das taxas de câmbio, Staff Report 125 — concentrações de stop-loss e take-profit e diferenças de posicionamento em dados de um grande banco de câmbio.
- ESMA (2018), «ESMA concorda em proibir opções binárias e restringir CFDs para proteger investidores de varejo», 27 de março de 2018 — o pacote de intervenção nos produtos; análises nacionais de supervisão: 74–89% das contas de CFD de varejo perdiam dinheiro.
- S. A. Nelson, O ABC da especulação em ações, S. A. Nelson, Nova York, 1903 — discussão do termo «Dow’s Theory».
- Comitê de Mercados do BIS, O evento repentino da libra de 7 de outubro de 2016 — o relatório de 2017 analisa o evento por volta das 00:07 no Reino Unido, fatores interagentes e diferenças de preços entre plataformas.
- SNB, abandono da taxa de câmbio mínima, 15 de janeiro de 2015 — retirada do mínimo EUR/CHF de 1,20 introduzido em setembro de 2011.
- CFTC e SEC, Conclusões sobre os eventos de mercado de 6 de maio de 2010 — relatório sobre perturbações nos mercados de ações e futuros dos Estados Unidos e interações entre ordens e liquidez.
- FCA, Informações para clientes da Alpari (UK) Limited — informações sobre a administração especial da Alpari (UK).
- SNB, comunicado de 15 de janeiro de 2015 — abandono do mínimo EUR/CHF; o documento não abrange execuções particulares.
- Park e Irwin, O que sabemos sobre a rentabilidade da análise técnica?, 2007 — revisão de resultados positivos, negativos e variados; questões de seleção de regras, risco e custos.
- MetaTrader 5, Dados de preços — gráficos OTC baseados em Bid e gráficos de bolsa em Last; o volume de ticks conta ticks recebidos.
- Lo, Mamaysky e Wang, Fundamentos da análise técnica, 2000 — identificação automatizada e comparações de distribuições de retornos de ações dos Estados Unidos em 1962–1996.
- Boletim BIS 1, Custos de financiamento em dólares durante a crise da Covid-19 — aumento dos custos de financiamento em USD nos swaps cambiais associado à demanda e à oferta restrita de recursos.
- Fama, Mercados de capitais eficientes: II, 1991 — hipótese conjunta de eficiência e um modelo de equilíbrio; a previsibilidade dos retornos não resolve a eficiência independentemente disso.
- Park e Irwin (2007), resumo no site do coautor — escopo da revisão e limitações dos métodos de teste.

