
Triết lý phân tích kỹ thuật — biểu đồ có thực sự cho biết gì về giá tương lai không?
Biểu đồ cho phép kiểm tra tỷ giá từng ở đâu và thay đổi thế nào trong một luồng dữ liệu cụ thể. Kỳ vọng chuyển động tiếp theo trên cơ sở ấy là đi thêm một bước: chúng ta đang đưa ra giả thuyết về tương lai. Triết lý phân tích kỹ thuật chính là xem xét bước chuyển này. Nó giải thích các giả định cổ điển đến từ đâu, vì sao cấu trúc tương tự có thể thu hút người tham gia và cách phân biệt mô tả hữu ích với lời hứa không được dữ liệu hỗ trợ. Đây là điểm xuất phát cho những bài tiếp theo về biểu đồ, xu hướng và mô hình.

- Phân tích kỹ thuật dựa trên ba giả định cổ điển — thị trường phản ánh mọi thứ, giá chuyển động theo xu hướng và lịch sử lặp lại. Chúng phát triển trong truyền thống lý thuyết Dow và tài liệu sau đó; không giả định nào hiển nhiên đúng, và mỗi giả định đều gặp những phản biện quan trọng. [1]
- Tự hiện thực hóa có thể là một cơ chế đằng sau phân tích kỹ thuật. Khi nhiều người cùng theo dõi một mức, lệnh của họ tạo cung hoặc cầu thực tế. Đây là giả thuyết vi cấu trúc có cơ sở — không phải bảo đảm mọi mức đều “có tác dụng”.
- Một mô tả và kịch bản có điều kiện không làm tỷ giá tương lai trở nên chắc chắn. Quy tắc được chọn có thể có giá trị dự báo để kiểm tra; cần bằng chứng xác lập sự tồn tại, quy mô và độ bền của giá trị ấy. Đặt tên mô hình không gán cho nó một xác suất thành công.
- Giả thuyết thị trường hiệu quả là phản biện quan trọng nhất — và nên hiểu trước khi bắt đầu vẽ đường trên biểu đồ. [2]
- Bối cảnh: các phân tích giám sát mà ESMA viện dẫn cho can thiệp năm 2018 cho thấy 74–89% tài khoản CFD bán lẻ mất tiền; mỗi nhà môi giới công bố tỷ lệ riêng. [19] Chỉ riêng phân tích kỹ thuật không thay đổi những thống kê đó; quản trị rủi ro và kiểm soát chi phí có thể giới hạn quy mô thua lỗ nhưng không bảo đảm sinh lời.
1. Ý tưởng quan sát biểu đồ đến từ đâu
Ý tưởng tìm manh mối trong giá quá khứ có trước nền tảng hiện đại. Charles Dow bàn về hành vi thị trường cổ phiếu trong xã luận Wall Street Journal. Các tác giả sau đó hệ thống hóa quan sát của ông, còn tài liệu nến phát triển ngôn ngữ mô tả riêng. Không cần phân xử những câu chuyện phổ biến về người đầu tiên phát minh nến để đánh giá một phương pháp cụ thể. Tuổi đời và tên tác giả cho biết đôi điều về lịch sử; chúng không thay thế việc kiểm tra dữ liệu. [1] [3]
Chúng ta biết ý tưởng Dow qua bình luận của ông và các tường thuật sau này. Robert Rhea hệ thống hóa truyền thống trong The Dow Theory năm 1932; S. A. Nelson dùng thuật ngữ “Dow’s Theory” trong The ABC of Stock Speculation năm 1903. [1] [20] Edwards và Magee xuất bản tác phẩm kinh điển Technical Analysis of Stock Trends năm 1948, còn Murphy trình bày tổng quan rộng về công cụ năm 1999. [4] [5] Đây là lịch sử phát triển các công cụ khác nhau, không phải một lý thuyết có quy tắc bất biến. Đặc biệt, cần phân biệt ba giả định phổ biến của phân tích kỹ thuật với các nguyên lý lịch sử của lý thuyết Dow.
Tùy nguồn, giá ghi nhận kết quả báo giá hoặc giao dịch tính đến thời điểm ấy. Có thể dùng nó để mô tả hướng, biên độ dao động và phản ứng trước. Chỉ một quy tắc nối mô tả với kết quả tiếp theo mới tạo thành giả thuyết dự báo. Chúng ta đánh giá bằng điều nó có thể chỉ ra trước chuyển động mới, không phải khả năng giải thích thuyết phục biểu đồ đã hoàn thành.
Tách các cấp độ này hữu ích ngay từ đường đầu tiên vẽ trên biểu đồ: vẽ đúng không chứng minh giá sẽ lại phản ứng ở đó. Một mô tả trung thực vẫn có thể hữu ích dù tự nó không tạo lợi thế giao dịch.
Năm tuyên bố khác nhau về cùng biểu đồ
“Tỷ giá đã tăng” có thể kiểm tra với dữ liệu xác định. “Đã có xu hướng tăng” còn cần định nghĩa xu hướng. “Giá tăng thường xuyên hơn sau cấu trúc này” cần so sánh kết quả tiếp theo trong mẫu được định nghĩa. “Có thể kiếm tiền từ đó” thêm giá thực hiện lệnh và chi phí. “Giao dịch tiếp theo sẽ có lãi” còn là lời hứa mạnh hơn, không được bất kỳ bước trước nào bảo đảm.
Nên hỏi tác giả phân tích phát biểu thuộc cấp độ nào. Lối tắt đặc biệt phổ biến xảy ra giữa cấp thứ hai và thứ ba: coi xu hướng thấy rõ là bằng chứng hướng sắp tới. Một lối tắt khác đi từ dự báo đúng hướng đến khả năng sinh lời. Nhìn lại, giá có thể đã đi đúng giả thuyết, nhưng đến khi có thể phản ứng thì một mức giá khác đã được chào. Khi đó, mô tả hướng và kết quả giao dịch không mâu thuẫn; chúng trả lời câu hỏi khác nhau.
Nhân quả là vấn đề riêng. Cấu trúc giống cấu trúc trước không chứng minh người tham gia có cùng động cơ. Mô tả chuyển động là “mô hình diễn ra đúng” vì vậy có thể tiện để nói rằng nó phù hợp quy tắc, nhưng không xác lập cơ chế đã làm giá chuyển động.
2. Ba giả định cổ điển của phân tích kỹ thuật
Trong cách trình bày giáo khoa quen thuộc từ Murphy cùng các tác giả khác, phân tích kỹ thuật dựa trên ba giả định. [5] Đôi khi chúng được gọi là tiên đề, dù không phải chân lý toán học hay định luật vật lý. Chúng lý giải một cách tiếp cận phân tích cụ thể: tập trung vào giá, tìm chuyển động có hướng và so sánh cấu trúc lặp lại. Mỗi giả định đặt ra câu hỏi thực nghiệm khác nhau. Không nên gán trực tiếp chính bộ ba này cho Charles Dow.

2.1. “Thị trường phản ánh mọi thứ”
Giả định đầu cho rằng giá tổng hợp tác động của thông tin và quyết định người tham gia. Thay đổi kỳ vọng, phòng hộ mức phơi nhiễm hoặc thực hiện một lệnh có thể được phản ánh trong báo giá. Tuy nhiên, ở phiên bản mạnh nhất, “thị trường phản ánh mọi thứ” hàm ý nhiều hơn: hiểu biết thị trường đầy đủ và tức thời. Không thể đơn giản giả định điều ấy. Ngay khi giá phản ứng với thông tin, riêng biểu đồ cũng không tái dựng được nội dung hay đánh giá của từng người.
Biểu đồ cho thấy chuỗi giá, không phải danh sách động cơ đầy đủ. Cùng chuyển động có thể đi với đầu cơ, phòng hộ mức phơi nhiễm hoặc nhà cung cấp thay đổi báo giá. Trong FX bán lẻ, bạn còn đang xem luồng của nhà môi giới hoặc dịch vụ dữ liệu được chọn. Nó không phải băng ghi công khai duy nhất về mọi giao dịch trong thị trường. Cần hiểu phạm vi trước khi diễn giải một chuyển động là “tổ chức đang mua”.
Giả định có hai giới hạn. Thứ nhất, rủi ro sự kiện được kỳ vọng có thể đã vào giá trước, nhưng kết quả chưa biết có thể mang thông tin mới. Bất ngờ không nhất thiết có nghĩa không ai nhận ra rủi ro. Thứ hai, người tham gia có tập thông tin khác nhau: ngân hàng biết một số lệnh khách hàng không công khai ra cả thị trường. Giá có thể phản ứng với hiểu biết đó trước khi người ngoài biết lý do. Tuy nhiên, chậm nhận tin không xác định một người tham gia cụ thể là nguyên nhân chuyển động. [18]
EUR/USD chuyển động mà không có công bố rõ trên lịch không chứng minh thao túng hay một “mô hình ẩn” đang hoạt động. Giải thích có thể là lệnh mới, phòng hộ, thay đổi mức phơi nhiễm dealer và thay đổi báo giá sẵn có. Đây là các giả thuyết cạnh tranh. Chỉ biểu đồ không thể quyết định nguyên nhân nào. Thêm câu chuyện về ngân hàng lớn sau sự kiện không làm tăng thông tin chúng ta thực sự có từ trước.
Tập trung vào giá cho phép giới hạn phân tích ở dữ liệu thực có. Đây là lựa chọn phương pháp luận, không phải bằng chứng phân tích cơ bản là thừa. Có thể mô tả tỷ giá mà không có mô hình kinh tế đầy đủ, đồng thời nhớ rằng kỳ vọng về tin tương lai vẫn ảnh hưởng điều kiện nơi mô tả được tạo ra.
2.2. “Giá chuyển động theo xu hướng”
Giả định thứ hai khuyến khích tìm xu hướng: chuyển động giữ hướng theo định nghĩa đã chọn. Phân loại lịch sử là xu hướng tự nó không nói rằng đoạn tiếp theo có khả năng tiếp diễn cao hơn đảo chiều. Đó là giả thuyết riêng. Cần xác định kỳ hạn, định nghĩa cả hai kết quả và chỉ rõ dữ liệu dùng so sánh tần suất. Vì thế, “giá chuyển động theo xu hướng” không phải quy tắc có sẵn dự báo nến kế tiếp.
Tài chính hành vi đề xuất những giải thích cho sự duy trì hướng: bắt chước người khác, neo vào giá trước hoặc phản ứng không đều với tin. Hiệu ứng thiên hướng bán lãi giữ lỗ mô tả xu hướng chốt lời quá sớm và giữ khoản lỗ quá lâu. Shefrin và Statman bàn về lý thuyết, còn Odean nghiên cứu trong tài khoản nhà đầu tư cổ phiếu. [8] [9] Điều đó không đo trực tiếp nguyên nhân của một xu hướng EUR/USD cụ thể. Cơ chế từ thị trường khác vẫn là giải thích cần kiểm tra tại đây, không phải điều đọc trực tiếp từ giá.
Một mô hình khác là thác thông tin: người tham gia có thể xem hành động của người đi trước quan trọng đến mức ngừng dựa vào thông tin riêng. Mô hình năm 1992 của Bikhchandani, Hirshleifer và Welch cho thấy hành vi này có thể xuất hiện thế nào. [10] Nó không xác lập rằng mọi xu hướng tiền tệ đều là thác thông tin, hay sau một chuỗi tăng thì một lần tăng nữa nhất thiết có khả năng cao hơn. Không quan sát được thông tin riêng của người tham gia qua giá, nên hình dáng biểu đồ tự nó không kiểm tra được diễn giải nhân quả.
Trong FX, cũng có thể giả thuyết sự thay đổi dài hạn hơn trong kỳ vọng chính sách tiền tệ. Tuy nhiên, không đủ nếu chỉ chỉ ra lãi suất một nước tăng rồi thêm rằng “vốn chảy tới nơi sinh lời cao hơn”. Tỷ giá so sánh hai đồng tiền, và kỳ vọng có thể đi trước quyết định. Chuyển động sau tăng lãi suất có thể chủ yếu phản ánh quyết định khác điều đã vào giá thế nào. Chúng ta xem phân tích cơ bản ở chương riêng; ở đây vấn đề là giới hạn suy luận: biểu đồ có hướng tự nó không xác định nguyên nhân hay quy mô dòng vốn.
Hỏi khi nào xu hướng kết thúc khó hơn nhiều so với hỏi nó có tồn tại không. Phân tích kỹ thuật cung cấp công cụ nhận diện xu hướng, được bàn trong các bài tiếp theo, nhưng không công cụ nào mang lại sự chắc chắn. Xu hướng không báo kết thúc ngay khoảnh khắc nó quay đầu — tín hiệu đến trễ, sau sự kiện. Nhận biết độ trễ ấy là một trong những phần khó nhất của thực hành kỹ thuật. Không ai làm hoàn hảo.
2.3. “Lịch sử lặp lại”
Giả định thứ ba khuyến khích so sánh với cấu trúc giá lịch sử. Nó cho rằng một số cấu trúc có thể tái diễn và có hệ quả tương tự. Hành vi con người lặp lại là một lý do được đề xuất, nhưng chưa đủ chứng minh kết quả thị trường có thể lặp lại: người tham gia, công cụ và điều kiện thực hiện lệnh thay đổi. Trước hết phải nhận diện hình dạng tương tự theo cùng quy tắc, rồi mới so sánh hệ quả.
Theo một nghĩa, đây là phát biểu về bản tính con người hơn là thị trường. Vai–đầu–vai không có đặc tính hình học thần kỳ. Một diễn giải giáo dục phổ biến gắn nó với chuỗi hưng phấn → nghi ngờ → kiểm tra lại → thất vọng → bán. Đây là câu chuyện để tổ chức mô tả, không phải cơ chế nhân quả đã được chứng minh, dù dựa trên quan sát rằng phản ứng con người có thể lặp lại.
Vấn đề phát sinh khi “lặp lại” bắt đầu có nghĩa là “đồng nhất”.
Mỗi mô hình biểu đồ khác một chút — bối cảnh vĩ mô khác, thanh khoản khác và người tham gia khác. Não người nhận diện mô hình rất giỏi nhưng cũng dễ mắc apophenia: xu hướng thấy quy luật ở nơi không có. [7] Người giao dịch thấy “tam giác” ở mọi biểu đồ không đang áp dụng phân tích kỹ thuật — họ thấy mô hình vì đang tìm nó (thiên kiến xác nhận).
Sự giống nhau giữa mô hình liên quan các đặc trưng được chọn, không phải toàn bộ tình huống. Hai cấu trúc có thể có hình học giống nhau nhưng điều kiện hình thành khác. Tên gọi tổ chức mô tả; không cho mỗi lần xuất hiện một tỷ lệ thành công duy nhất. Muốn bàn về quan hệ có thể lặp lại, còn cần những trường hợp trông tương tự nhưng kết thúc khác. Chỉ chọn ví dụ thành công tạo ảo giác phù hợp lịch sử.
3. Lời tiên tri tự hiện thực hóa — giả thuyết, không phải phép màu
“Phân tích kỹ thuật có tác dụng vì mọi người tin nó có tác dụng.” Phản biện này xuất hiện thường xuyên đến mức đáng phân tích kỹ: nó chứa một phần sự thật mà người phản đối xem là điểm yếu, người thực hành xem là điểm mạnh.

Xét hỗ trợ EUR/USD giả định tại 1.1000. Khi giá giảm về đó, lệnh buy limit và lệnh đóng vị thế bán đang có lãi có thể chờ sẵn. Chúng có thể tạo lực mua. Stop đóng vị thế bán thuộc tình huống khác: thường nằm trên giá vào và kích hoạt khi tăng, không phải khi từ trên tiến xuống hỗ trợ. Ngay cả lệnh đặt đúng cũng không bảo đảm bật lại — lệnh đối ứng có thể lớn hơn, lệnh bị rút hoặc báo giá nhảy qua mức. Ví dụ minh họa cơ chế có thể có, không phải phân bố lệnh được quan sát trên toàn thị trường.
Trong The Alchemy of Finance, George Soros trình bày tính phản thân: niềm tin ảnh hưởng quyết định, quyết định ảnh hưởng giá và giá tác động ngược lại niềm tin. [11] Đây là khuôn khổ diễn giải phản hồi. Nó không cho phép xác định từ biểu đồ khi nào phản hồi dịu đi hoặc quy mô điều chỉnh bao nhiêu. Cũng không nên tự động dùng để giải thích mọi cú sốc thị trường do quyết định hoặc thông tin mới cụ thể gây ra.
Nếu thực sự có cung hoặc cầu sẵn ở một mức, lệnh mới có thể tương tác với nó. Kết quả có thể là bật lại hoặc đi tiếp. Phản ứng lịch sử không cho thấy còn bao nhiêu lệnh hay chúng có trở lại không. Khi thông tin đổi, ngay mức theo dõi lâu cũng có thể nhanh mất ý nghĩa. Điều này áp dụng cho cả mức từ giao dịch trước và mức gắn với chính sách công khai của ngân hàng trung ương.
Cụm stop có vai trò khác lệnh giới hạn chờ sẵn. Khi kích hoạt, lệnh stop-market thường trở thành lệnh tìm mua hoặc bán tại giá có sẵn; khi đó nó tiêu thụ thanh khoản bên đối ứng. Người khác có thể chào giá cho dòng lệnh ấy, nhưng điều này không biến chính các stop thành chào giá đang nằm chờ trên sổ lệnh. Carol Osler nghiên cứu cụm lệnh stop-loss và take-profit quanh số tròn bằng dữ liệu từ một ngân hàng FX lớn. [18] Kết quả không tiết lộ toàn thị trường hoặc ý định của người đã làm tỷ giá chuyển động. Phân biệt này cho phép mô tả khả năng tăng tốc mà không thêm câu chuyện chắc chắn về “săn stop”.
Giả thuyết tự hiện thực hóa có giới hạn. Thị trường OTC không có băng ghi công khai duy nhất, còn người tham gia chọn nguồn dữ liệu, khung và quy tắc khác nhau. Cùng chú ý quanh số tròn có thể thúc đẩy lệnh tập trung, nhưng tự nó không quyết định phía lệnh hay kết quả. Hai giải thích phổ biến về thử lại một mức thực ra đối lập: “mức ngày càng quan trọng” và “thanh khoản còn lại đang cạn”. Cả hai đều có thể khớp một biểu đồ tương tự. Thiếu dữ liệu lệnh, không thể quyết định giải thích nào đúng trường hợp hoặc xếp hạng mức theo sức mạnh tự hiện thực hóa.
4. Tư duy xác suất
Một hiểu nhầm phổ biến nhất về phân tích kỹ thuật là: “thiết lập này có tỷ lệ thành công 70%, nên tôi sẽ kiếm được tiền”.
Giả sử tác giả báo cáo con số 70% kết quả tích cực. Trước tiên cần xác định số đó nói về gì: phản ứng giá, đạt mục tiêu hay giao dịch hoàn tất sau chi phí. Còn cần định nghĩa tín hiệu, giai đoạn và danh sách mọi trường hợp. Thiếu chúng, tỷ lệ không đánh giá được chiến lược chúng ta có thể dùng. Ngay kết quả lịch sử tính đúng cũng không gán cùng xác suất cho giao dịch kế tiếp.
Một quy tắc kỹ thuật định nghĩa rõ có thể được kiểm tra như dự báo. Tài liệu chứa kết quả tích cực, tiêu cực và trái chiều, khác nhau theo thị trường, giai đoạn, phương pháp và chi phí. [26] Vì thế, kết luận không phải “biểu đồ không dự báo được gì” mà là “nhận ra hình dạng tự nó không xác lập lợi thế”. Ngay quan hệ thống kê được phát hiện cũng chưa xác định có khai thác được ở giá sẵn có khi có thể phản ứng hay không. Quy mô vị thế và giới hạn lỗ ảnh hưởng kết quả nhưng không làm một quy tắc tùy ý sinh lời.
Giá trị kỳ vọng làm rõ khác biệt giữa tỷ lệ đúng và kết quả: lợi nhuận ít thường xuyên hơn có thể vượt thua lỗ, còn nhiều khoản lời nhỏ có thể bị một khoản lỗ lớn xóa sạch. Tham số ước lượng từ lịch sử vẫn là ước lượng. Chúng không cho biết giao dịch tiếp theo nào sẽ lỗ hay thời gian không có lãi kéo dài bao lâu. Sự không chắc chắn còn đó dù phương pháp được quy định cẩn thận.
Chúng ta bàn về phép tính giá trị kỳ vọng, tác động của chênh lệch mua–bán và quy mô vị thế trong chương quản trị rủi ro. Ở giai đoạn này, điều quan trọng là phân biệt: trung bình dương của mô hình suy ra từ giả định; trung bình dương trong lịch sử là quan sát mẫu; kết quả dương tương lai vẫn không chắc chắn. Đổi định nghĩa giao dịch hoặc bỏ chi phí thực hiện lệnh có thể khiến chúng ta so sánh ba thứ khác nhau dưới cùng tên gọi.
Có vấn đề khác ít được nói thẳng: dò tìm trên dữ liệu và kiểm định nhiều lần. Nếu thử 500 quy tắc kỹ thuật khác nhau trên cùng dữ liệu lịch sử, một số sẽ trông hứa hẹn thuần do ngẫu nhiên — ngay khi dữ liệu hoàn toàn ngẫu nhiên. Đây là vấn đề kiểm định nhiều lần cổ điển, đã quen thuộc trong thống kê hàng chục năm. [13] Càng thử nhiều quy tắc càng dễ “tìm” thứ đã thành công do ngẫu nhiên. Sullivan, Timmermann và White xem xét chính thức năm 1999, phân tích hàng nghìn quy tắc kỹ thuật và kiểm soát việc dò tìm trên dữ liệu. Một số lợi thế trước đó hứa hẹn biến mất sau điều chỉnh (kiểm tra không mắc các bẫy này → Bài 5.12).
Lựa chọn có thể làm méo kết luận: sau khi xem lịch sử, chúng ta chọn cấu trúc thành công và bỏ cấu trúc không khớp câu chuyện. Tìm quy tắc lặp lại và lựa chọn sau kết quả là vấn đề khác với thiên lệch công bố. Park và Irwin chỉ ra giới hạn của các phép kiểm tra; không có nghĩa mọi kết quả tích cực đều sai. [31] Thiên lệch sống sót là một giới hạn dữ liệu khác: bỏ công cụ hoặc hệ thống không tồn tại được.
Bức tranh đầy đủ còn cần các nhận diện không thành công và biến thể bị loại sau kiểm tra. Hỏi về giao dịch kế tiếp là có nghĩa nếu mô tả được bất định có điều kiện, nhưng không có đáp án chắc chắn. Hỏi kết quả trung bình của quy tắc trên dữ liệu sau là câu hỏi khác. Mẫu lớn giúp giảm sai số ước lượng, nhưng quy mô riêng lẻ không loại định nghĩa sai, rò rỉ thông tin tương lai hoặc điều kiện thị trường thay đổi.
5. Phản biện quan trọng nhất: giả thuyết thị trường hiệu quả
Câu hỏi “phân tích kỹ thuật có tác dụng không?” chứa ít nhất ba tiêu chí. Mô tả có đúng và lặp lại được không? Không tự động: hai người có thể chọn điểm xoay khác, chỉ báo có thể dùng dữ liệu tương lai. Quy tắc có thông tin về kết quả sau không? Đó là câu hỏi thực nghiệm. Một người tham gia cụ thể có khai thác sau chi phí được không? Còn cần quy tắc thực hiện lệnh và đánh giá kết quả. Mô tả chính xác không chứng minh hai thuộc tính sau. Ngược lại, không có giao dịch sinh lời chưa chắc có nghĩa mô tả giá sai.
Trong tổng quan năm 1970, Eugene Fama hệ thống hóa giả thuyết hiệu quả thị trường và các kiểm định. [2] Trong tranh luận này, cần phân biệt thành phần lợi suất dự báo được với khả năng tạo lợi suất bất thường. Lợi suất kỳ vọng có thể đổi theo rủi ro và điều kiện kinh tế. Vì vậy, khả năng dự báo không tự động bác bỏ hiệu quả, giống như mô tả giá quá khứ không chứng minh lợi thế.
Hiệu quả dạng yếu liên quan thông tin trong giá và lợi suất lịch sử, dạng bán mạnh liên quan thông tin công khai, dạng mạnh còn gồm thông tin riêng. Đó là những tập thông tin khác nhau để đánh giá giá. Theo diễn giải mạnh của hiệu quả, khai thác thông tin đã nằm trong giá không nên tạo lợi suất bất thường có hệ thống sau khi điều chỉnh phù hợp cho rủi ro và chi phí. Không có nghĩa việc lập biểu đồ vô ích, mọi nhà đầu tư có cùng kết quả hay không ai thắng một giao dịch riêng lẻ. [2]

Hiệu quả dạng yếu đặc biệt liên quan tranh luận phân tích kỹ thuật: quy tắc dựa vào giá trước có dùng thông tin giá hiện tại chưa phản ánh không? Bán mạnh mở rộng sang thông tin công khai, còn dạng mạnh áp điều kiện rộng hơn nhiều liên quan thông tin riêng. Tự các định nghĩa này không phải khuyến nghị danh mục cụ thể hoặc bằng chứng một cách đầu tư luôn vượt cách khác.
Tuy nhiên, bằng chứng thực nghiệm không rõ ràng đến vậy.
Jegadeesh và Titman (1993) nghiên cứu danh mục mua cổ phiếu có thành tích trước tương đối tốt và bán cổ phiếu tương đối kém. Họ tìm thấy kết quả tích cực cho thời gian nắm giữ 3–12 tháng. [14] Đây là động lượng cổ phiếu theo mặt cắt ngang, không phải tuyên bố mọi tỷ giá đang tăng sẽ tiếp tục tăng. Phát hiện không chứng minh hiệu quả của vai–đầu–vai, đường xu hướng hay quy tắc EUR/USD M15. Cũng không nên tự động gọi bất thường theo quy mô công ty là bác bỏ EMH dạng yếu — một số phép kiểm tra chủ yếu liên quan mô hình rủi ro.
Chúng tôi không chuyển thẳng phát hiện cổ phiếu sang FX bán lẻ. FX giao ngay phi tập trung, dữ liệu công khai không tạo thành một sổ mọi lệnh. Quy tắc tiền tệ cũng đã được nghiên cứu. Neely và Weller tìm thấy dạng thức ổn định trong dữ liệu trong ngày, nhưng thêm chi phí và giờ giao dịch thực tế đã loại bằng chứng lợi suất bất thường khỏi những quy tắc họ kiểm tra. [15] Điều này không chứng minh mọi kỹ thuật trên mọi thị trường đều vô giá trị. Nó cho thấy phát hiện tính quy luật và có thể kiếm lời từ đó là các kết quả nghiên cứu khác nhau.
Grossman và Stiglitz (1980) phân tích mô hình nơi thu thập thông tin có chi phí. Nếu giá tiết lộ hoàn toàn mà không thưởng cho người thu thập, động cơ chịu chi phí ấy sẽ biến mất. [16] Đây là lập luận cân bằng trong mô hình thông tin xác định. Không hàm ý mọi phương pháp phân tích đều phải kiếm tiền hay đọc biểu đồ công khai có cùng giá trị với thu thập thông tin mới tốn kém.
Trong giả thuyết thị trường thích nghi, Andrew Lo đề xuất nhìn hiệu quả qua cạnh tranh, học hỏi và thay đổi môi trường. [17] Trong khuôn khổ ấy, quan hệ hữu ích ở môi trường này có thể yếu ở môi trường khác. Đây là giả thuyết diễn giải giúp đặt câu hỏi về độ bền kết quả. Tự nó không đo tuổi thọ một lợi thế hay nói mọi quy tắc công khai biến mất sau cùng khoảng thời gian. Muốn giải thích trước kết quả, cần điều kiện quan sát được, không chỉ gọi thay đổi là “thích nghi” sau sự kiện.
Kết luận cho người đọc hẹp hơn tuyên bố phổ biến “mọi lợi thế đều nhanh hết hạn”. Kết quả một giai đoạn không bỏ nhu cầu kiểm tra lại trên dữ liệu sau. Không có ngày hết hạn chung. Nhận ra suy giảm cũng cần tiêu chí rõ; vài khoản lỗ không chứng minh phương pháp hỏng, cũng như vài khoản lời không chứng minh bền vững.
Các nghiên cứu thực sự kiểm tra điều gì
Hai ví dụ cho thấy vì sao kết luận phải gắn với phương pháp. Lo, Mamaysky và Wang (2000) tự động nhận diện một số cấu trúc trong cổ phiếu Mỹ giai đoạn 1962–1996. Với vài mô hình, họ thấy khác biệt giữa phân phối lợi suất sau có điều kiện mô hình xuất hiện và phân phối vô điều kiện. [28] Đây là thông tin thống kê về một mẫu cụ thể, không phải kết quả có sẵn cho chiến lược EUR/USD bán lẻ.
Neely và Weller phân tích FX trong ngày: báo giá năm 1996 của bốn đồng tiền so với đô la, với quy tắc chọn trước và thử ngoài giai đoạn lựa chọn. Sau khi thêm chi phí và giới hạn giờ giao dịch, họ không thấy bằng chứng sinh lời bất thường cho các quy tắc đó. [15] Phát hiện tiêu cực trong kiểm tra được xác định ấy không bác bỏ kết quả của phương pháp khác trên mẫu khác.
Tổng quan Park và Irwin (2007) bao gồm kết quả tích cực, tiêu cực và trái chiều, chỉ ra vấn đề về chọn quy tắc, rủi ro, chi phí. [26] Tổng quan tài liệu không phải bảng xếp hạng mô hình biểu đồ hiện tại. Vì vậy, khi đọc tuyên bố hiệu quả mới, hãy kiểm tra công cụ, ngày, cách nhận diện, kết quả sau và giá mà mô hình có thể hoạt động. Thiếu chúng, hai “tỷ lệ thành công” phần trăm có thể đo các sự kiện hoàn toàn khác.
Vì sao kiểm định hiệu quả còn bao gồm mô hình rủi ro
Trong tổng quan năm 1991, Fama nhấn mạnh vấn đề giả thuyết đồng thời: hiệu quả được kiểm định cùng mô hình quy định lợi suất nào là bình thường cho mức rủi ro cho trước. [30] Sai lệch có thể biểu thị kém hiệu quả, mô hình sai hoặc cả hai. Đặc biệt, kết quả quy tắc dương chưa xác lập rằng nó vượt bù đắp cho rủi ro.
Phân biệt này thay đổi cách bàn EMH. Chỉ ra thành phần lợi suất dự báo được chưa đủ tuyên bố giả thuyết bị bác bỏ. Viện EMH cũng chưa đủ gọi mọi mô tả giá là vô ích. Trước hết xác định tập thông tin và tiêu chí kết quả được kiểm tra. Kết luận vẫn bị giới hạn bởi mô hình đã chọn.
6. Ý nghĩa riêng đối với Forex
Phần lớn tranh luận triết lý phân tích kỹ thuật được viết như thể áp dụng ngang nhau mọi thị trường. Thực tế không phải vậy. Forex có đặc điểm cấu trúc ảnh hưởng cách các giả định đứng vững trong thực hành.
Không có một thước đo khối lượng duy nhất cho toàn thị trường giao ngay. Sở và nền tảng riêng có thể công bố doanh số cho công cụ hoặc địa điểm của mình, nhưng không cộng thành toàn bộ hoạt động FX OTC. Trong MetaTrader 5, khối lượng tick là số tick nhận khi nến hình thành; không nhất thiết chỉ đếm thay đổi Bid và không phải giá trị tiền của giao dịch. [27] Phụ lục BIS cuối cùng báo cáo doanh số FX trung bình ngày USD 9.51 nghìn tỷ cho tháng Tư 2025, gồm nhiều công cụ — không chỉ giao ngay. [6] Biểu đồ môi giới vẫn là lát cắt dữ liệu, nên diễn giải chỉ báo khối lượng phải bắt đầu từ định nghĩa đầu vào.
Thị trường OTC và ngày giao dịch được chọn cho biểu đồ. FX có chuẩn tham chiếu và fixing, nhưng không chuẩn nào lập một giá đóng toàn cầu cho mọi giao dịch giao ngay. Nến D1 phụ thuộc ranh giới ngày của nguồn. Chia khác cùng luồng giá có thể tạo mở cửa, đóng cửa và cực trị cục bộ khác. Thị trường sở có phiên xác định, nhưng ngay ở đó vẫn phải phân biệt phiên chính, giao dịch ngoài giờ và phạm vi dữ liệu biểu đồ. Ví dụ tính cụ thể nằm trong bài cách xây dựng biểu đồ.
Kỳ vọng kinh tế vĩ mô. Chính sách tiền tệ là phần quan trọng của thông tin tiền tệ, nhưng chênh lệch lãi suất hiện tại không cho quy tắc máy móc về hướng EUR/USD. Việc định giá trước quyết định tương lai, rủi ro và cả hai phía cặp tiền đều quan trọng. Biểu đồ không tách các ảnh hưởng ấy. Có thể đối chiếu kịch bản kỹ thuật với giả thuyết vĩ mô thay vì tuyên bố trước một mô tả mạnh hơn ở mọi kỳ hạn.
Có thể phân vai thực hành như sau: phân tích cơ bản xác định thay đổi kỳ vọng cần tìm, còn kỹ thuật tổ chức phản ứng quan sát được và điều kiện phải đổi mô tả. Đây là quy ước làm việc, không phải mô hình bắt buộc. Cả hai có thể sai; hai câu chuyện đồng thuận chưa tạo thành hai bằng chứng độc lập, nhất là nếu câu chuyện cơ bản chỉ được ghép sau chuyển động.
Điều kiện báo giá tùy thời gian và công cụ. Cùng quy tắc phân loại có thể tạo cùng tín hiệu khi chênh lệch và khả năng có giá khác nhau. Điều này không xác lập bảng xếp hạng phiên phổ quát hay tỷ lệ phá vỡ giả. Quy đổi giờ chi tiết, chuyển giờ mùa hè và điều kiện địa phương được trình bày trong chương các phiên giao dịch. Ở đây chỉ cần ghi quan sát phát sinh khi nào và mô hình được thử có xét điều kiện đó không.
Tự động hóa. Giao dịch điện tử không đồng nghĩa giao dịch thuật toán, giao dịch thuật toán không đồng nghĩa HFT. Máy tính có thể nhận diện cấu trúc giá xác định, nhưng cũng có thể thực hiện lệnh khách hàng hoặc báo giá theo mức phơi nhiễm và dòng lệnh. Chỉ có hệ thống tự động không chứng minh mọi quy tắc kỹ thuật đã biến mất. Lợi thế quy tắc cụ thể phải đánh giá sau chi phí và độ trễ, dù người hay chương trình thực hiện. Bài về quỹ và HFT phân biệt chiến lược với hạ tầng.
Chất lượng thực hiện lệnh không phải chất lượng phân tích. Cùng tín hiệu ở hai môi giới có thể tạo kết quả khác vì giữa phân tích và tài khoản còn có thực hiện lệnh: mô hình môi giới, chênh lệch và trượt giá. Khi đánh giá “hiệu quả phân tích kỹ thuật”, hãy tách các lớp — bài mô hình thực hiện lệnh và bài chất lượng thực hiện lệnh giải thích mô hình và các xung đột lợi ích liên quan.
Vị thế hợp đồng tương lai (COT). Báo cáo Commitments of Traders (CFTC, thường công bố thứ Sáu cho vị thế tại thứ Ba — cftc.gov) thể hiện vị thế của các nhóm người tham gia chính trong hợp đồng tương lai tiền tệ. Đây là đại diện có độ trễ, không phải bản ghi FX giao ngay; đôi khi dùng làm bộ lọc bối cảnh dài hạn hơn, nhưng diễn giải vị thế “cực đoan” cần định nghĩa và kiểm tra cực đoan ấy. Nếu không, vẫn là giả thuyết. Thêm về dữ liệu vị thế → chương phân tích cơ bản.
7. Khi phân tích kỹ thuật thất bại — các trường hợp cụ thể
Một số sự kiện lịch sử minh họa giới hạn thông tin biểu đồ. Báo cáo công khai xác nhận quyết định và cơ chế trong thị trường cụ thể; không xác nhận mọi giá trên ảnh màn hình bán lẻ hay mô hình mọi người đã thấy. Sự kiện có thể đổi điều kiện phân tích mà không vô hiệu mọi cách mô tả giá.

Ngày 15 tháng Một 2015 — SNB đổi chính sách. Ngân hàng tuyên bố ngừng mức tối thiểu EUR/CHF 1.20, vốn đưa vào tháng Chín 2011. [22] Vì thế, mức đó trước hết là thành phần chính sách công khai của ngân hàng trung ương, không phải hỗ trợ thuần từ hình học. Đọc biểu đồ không tiết lộ nội dung hay thời điểm quyết định. Tuy nhiên, thông cáo SNB không phải nguồn cho đáy cụ thể 0.8500, giá vào của “hàng nghìn người giao dịch” hoặc giá khớp stop tại từng môi giới. Hệ quả đã xác nhận của khó khăn Alpari (UK) là vào quản lý đặc biệt, được FCA ghi nhận. [24] Bài học liên quan sự thay đổi điều kiện hỗ trợ suy luận trước. Duy trì chính sách nhiều năm không tạo mức không thể phá hoặc bảo đảm thực hiện lệnh.
Ngày 6 tháng Năm 2010 — Flash Crash tại Mỹ. Báo cáo chung CFTC và SEC phân tích gián đoạn đột ngột ở cổ phiếu và hợp đồng tương lai, gồm thực hiện bán tự động cùng phản ứng người tham gia khác. [23] Nó cho thấy vì sao không thể thu động lực giá về một hình vẽ. Không phải bản ghi nến EUR/JPY hay GBP/JPY, cũng không chứng minh mọi hỗ trợ tiền tệ bị phá không phản ứng. Khi chuyển kết luận giữa thị trường, chúng tôi giữ phạm vi báo cáo: ví dụ được ghi nhận về tương tác giữa thực hiện lệnh, người tham gia và thanh khoản, không phải kiểm định phổ quát phân tích kỹ thuật.
Tháng Ba 2020 — căng thẳng liên quan đại dịch. Phân tích BIS về FX swap mô tả chi phí tài trợ đô la tăng gắn với nhu cầu tài trợ và hạn chế nguồn cung. [29] Đây là cơ chế được xác định cụ thể; không chứng minh mọi tổ chức đều “bán mọi thứ”, cũng không cung cấp một đường EUR/USD lịch sử chung cho mọi luồng. Quy tắc dựa điều kiện cũ có thể cần đánh giá lại chi phí và biến động. Vẫn mô tả được giá, nhưng ước lượng kết quả trước không nhất thiết chuyển sang môi trường mới.
Sự kiện chớp nhoáng GBP/USD, ngày 7 tháng Mười 2016. Báo cáo BIS xác định sự kiện khoảng 00:07 giờ Anh cùng các yếu tố tương tác: thời điểm trong ngày, dòng lệnh và cơ chế khuếch đại chuyển động. Báo cáo cũng mô tả khác biệt giá giữa các nền tảng. [21] Không nên biến báo giá thấp nhất được báo cáo thành một giá cho toàn FX, hay thêm việc thực hiện stop của mọi khách hàng vào báo cáo. Với phân tích biểu đồ, điểm chính là chuyển động đột ngột và hồi phục sau đó có thể phụ thuộc nơi quan sát. Đây là giới hạn dữ liệu và thực hiện lệnh, không phải bằng chứng không quy tắc nào trước sự kiện có thể báo rủi ro tăng.
Vấn đề chung là các giả định còn đứng vững hay không. Chính sách, tài trợ hay khả năng có báo giá có thể đã thay đổi. Không vì thế mà mọi quy tắc mô tả ngừng hiệu lực: cao, thấp và đóng vẫn có định nghĩa. Điều đáng nghi là bước đi từ mô tả trước đến hệ quả kỳ vọng, nhất là khi mô hình không bao quát điều kiện ấy. Đánh giá trung thực tách thay đổi thị trường, giới hạn dữ liệu và vấn đề thực hiện lệnh.
8. Những điều phân tích kỹ thuật không thể làm
| Phân tích kỹ thuật làm gì | Phân tích kỹ thuật không làm gì |
|---|---|
| Tổ chức hành vi giá quá khứ thành nhóm có thể lặp lại: xu hướng, biên độ, mô hình và mức | Không cho biết quyết định, cú sốc tương lai hay dự báo chắc chắn tác động của chúng |
| Cho phép xác định kịch bản có mức mất hiệu lực rõ (“tôi sai nếu…”) | Không cung cấp xác suất “tự nhiên” — phải ước lượng từ mẫu trung thực |
| Cung cấp ngôn ngữ mô tả chung và điểm tham chiếu cho kỷ luật | Không thay quản trị rủi ro hoặc triệt tiêu chi phí thực hiện lệnh |
| Cho phép lập quy tắc kiểm tra được với dữ liệu | Không tự bảo vệ khỏi khớp lịch sử — cần phép kiểm tra nghiêm ngặt (→ Bài 5.12) |
| Có thể lọc sự chú ý trong nguồn và phạm vi dữ liệu xác định | Không hoạt động “luôn giống nhau” — hiệu quả tùy chế độ thị trường và cạnh tranh cho cùng quy tắc |
Biểu đồ không tiết lộ nội dung quyết định chưa biết hoặc tin chưa đến. Tuy nhiên, nó có thể phản ánh kỳ vọng hoặc bất định trước. “Một số người lo sự kiện” không tương đương “họ biết sẽ công bố gì”. Nếu giá giảm sau thông báo, điều đó không chứng minh cấu trúc trước đã tiết lộ nội dung. Chọn một biểu đồ rất khớp sau đó cũng không xác lập bằng chứng ấy.
Phân tích kỹ thuật có thể tổ chức quan sát và định nghĩa quy tắc đổi mô tả. Nguyên nhân chuyển động cụ thể được nghiên cứu riêng. Phân tích cơ bản cũng không tự cho một nguyên nhân chắc chắn vì nhiều thông tin tác động đồng thời. Hai góc nhìn có thể bổ sung nếu nêu phạm vi và tránh kiến thức chỉ có sau sự kiện.
Từng quy tắc kỹ thuật có thể kiểm tra — nhưng phân tích kỹ thuật nói chung không thể bị phản bác theo nghĩa Popper. Có thể kiểm tra “mua khi RSI < 30” có tạo lợi thế trên EUR/USD H4 trong 2020–2025 không. Dữ liệu có thể bác giả thuyết. Nhưng khi một mô hình “không hiệu quả”, người ủng hộ có thể nói “thị trường cho tín hiệu giả”, “thiết lập chưa đủ mọi điều kiện” hoặc “bối cảnh vĩ mô bất thường”. Khó thiết kế thí nghiệm bác bỏ dứt khoát cả lĩnh vực — vì không phải một giả thuyết mà là họ quy tắc kinh nghiệm có định nghĩa và ngoại lệ thay đổi.
Khi khớp lịch sử, tham số có thể nắm nhiễu thay vì thông tin tồn tại sang mẫu kế tiếp. Không có nghĩa mỗi tham số thêm đều làm kết quả tệ hơn. Một vấn đề khác là điều kiện thị trường thay đổi: quy tắc chọn ở một môi trường có thể hoạt động khác ở môi trường khác. Bài về kiểm tra và sàng lọc mô tả cách kiểm soát các quan hệ này.
Những giới hạn cho phép đánh giá từng quy tắc mà không chấp nhận hay bác toàn bộ phân tích kỹ thuật như một gói. Có thể thấy mô tả hữu ích, bác giải thích nhân quả của nó và vẫn kiểm tra giả thuyết dự báo với dữ liệu phù hợp.
Cùng quan hệ tiền tệ, mô tả theo hai hướng
EUR/USD tăng nghĩa là cần nhiều đô la hơn cho mỗi euro. Nếu biểu đạt ngược cùng quan hệ bằng USD/EUR, hướng sẽ giảm. Sự kiện kinh tế không đổi; quy ước báo giá đổi. Vì vậy gọi “thị trường tăng giá” mà không nêu công cụ là thiếu, và biểu đồ tăng của một cặp không tự mô tả cả nền kinh tế hay sức mạnh riêng từng đồng tiền.
Trường hợp đơn giản bộc lộ giới hạn rộng hơn của mô tả. Trước khi đối chiếu hai phân tích, kiểm tra chúng có cùng chuỗi: cùng hướng cặp, nguồn và khung thời gian không. Nhãn khác không luôn là bất đồng về tương lai; có thể do cách định nghĩa quan sát. Bài về đồng tiền cơ sở và định giá giải thích cấu tạo cặp tiền.
9. Quan niệm sai và thực tế
| Quan niệm sai | Thực tế |
|---|---|
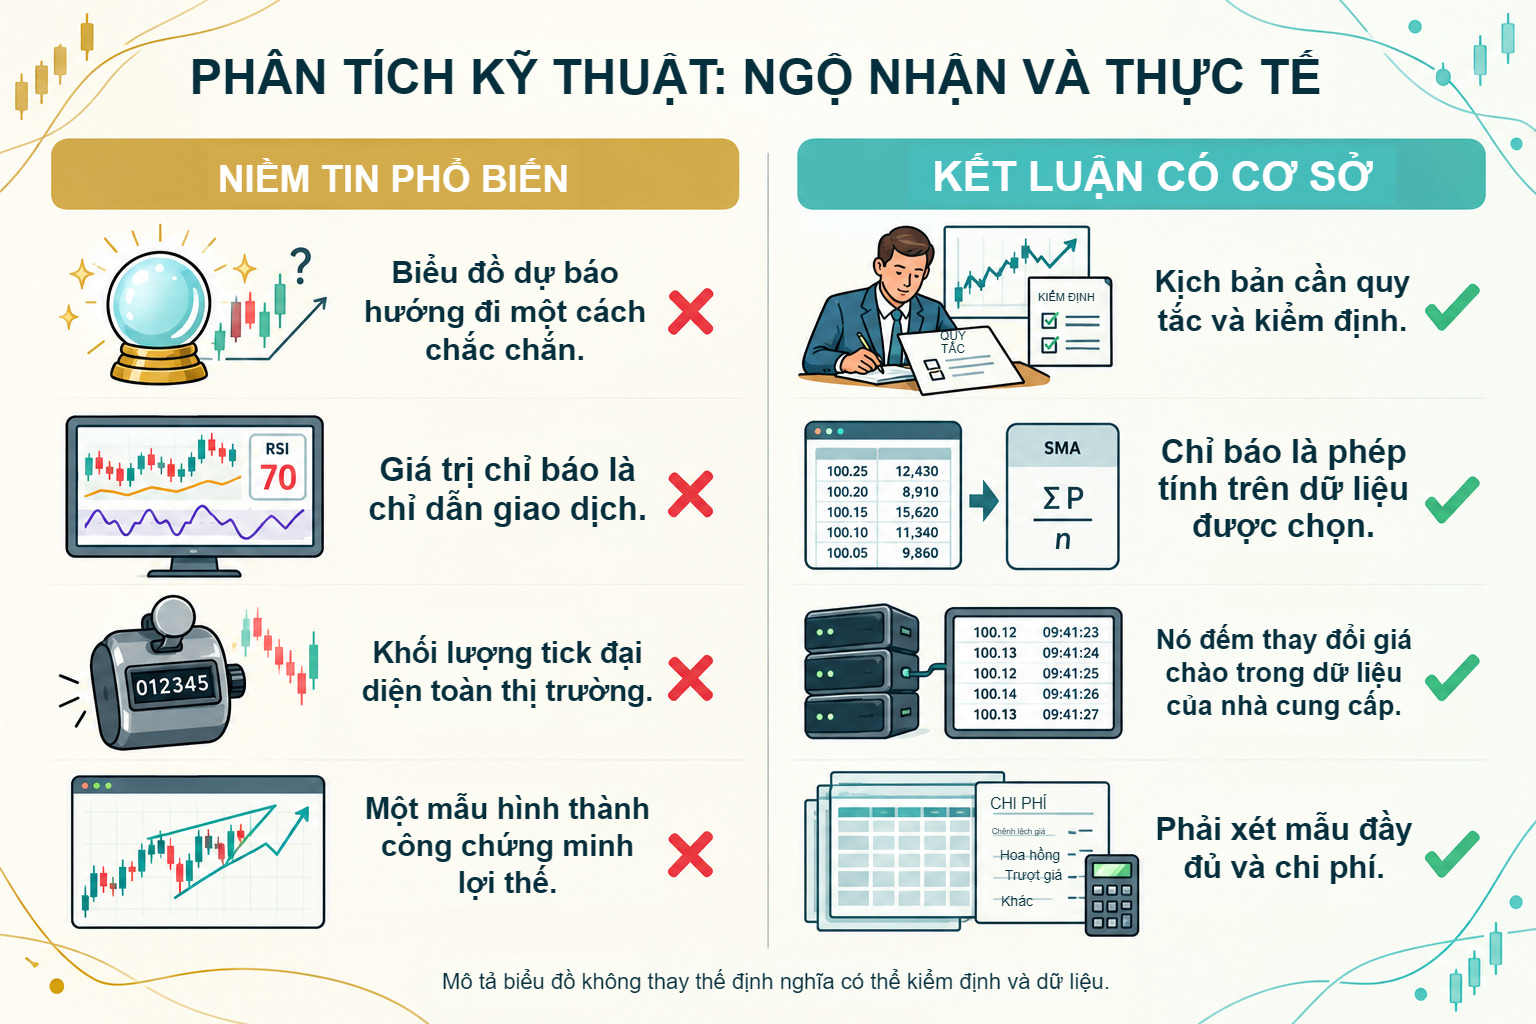
| “Phân tích kỹ thuật dự báo tương lai” | Phân tích kỹ thuật dựng kịch bản có điều kiện; chính biểu đồ không cung cấp xác suất — phải ước lượng từ dữ liệu. Tối đa, biểu đồ cho thấy điều đã xảy ra ở cấu trúc tương tự trong mẫu nghiên cứu. |
| “Mọi thứ đều nằm trong giá” | Giá có thể phản ánh thông tin và kỳ vọng quyết định tương lai. Không cho thấy ai biết thông tin cụ thể hoặc nó đã được phản ánh đầy đủ chưa. |
| “Chỉ báo cho tín hiệu mua” | Chỉ báo là phép tính toán học trên dữ liệu lịch sử. “Tín hiệu” đến từ quy tắc sử dụng trong bối cảnh thị trường cụ thể — chỉ số RSI 28 tự nó không nói gì nếu thiếu bối cảnh xu hướng, khung thời gian và thanh khoản. |
| “Khối lượng Forex cho thấy hoạt động thị trường” | Khối lượng tick mô tả tick nhà cung cấp nhận, không nhất thiết chỉ thay đổi Bid. Không có băng ghi công khai duy nhất về toàn doanh số FX giao ngay. |
| “Chỉ cần một mô hình luôn hiệu quả” | Không mô hình nào “luôn” hiệu quả. Một trường hợp thành công không xác lập phân phối kết quả hoặc lợi thế sau chi phí. Ngay mẫu lớn cũng cần định nghĩa và lựa chọn dữ liệu phù hợp. |
| “Phân tích kỹ thuật có tác dụng 50 năm trước, nên nay vẫn như vậy” | Thị trường phát triển. Sự chi phối của thuật toán, thay đổi cơ cấu người tham gia và tốc độ dòng thông tin khiến quy tắc đơn giản từ thập niên 1980 có thể cho kết quả yếu hơn nay. Phân tích kỹ thuật cần thích nghi liên tục (xem giả thuyết thị trường thích nghi). |
10. Giá là thông tin — cầu nối đến thực hành
Từ biểu đồ đến thực hành qua mô tả dữ liệu rõ ràng: công cụ, nguồn giá, khung và thời điểm quan sát. Sau đó nêu quy tắc và điều kiện kịch bản ngừng áp dụng. Bản ghi không bảo đảm kết quả nhưng cho phép đối chiếu đề xuất trước với thực tế. Nhận ra lỗi khi ấy gắn với điều kiện cụ thể, không phải câu chuyện chung rằng thị trường “tạo ngoại lệ”.
Trong các bài tới, chúng ta đi từ triết lý đến thực hành: cách xây dựng biểu đồ, xu hướng, hỗ trợ và kháng cự, mô hình biểu đồ và chỉ báo. Mỗi công cụ được đặt trong khuôn khổ ở đây: phân tích kỹ thuật dựng kịch bản có điều kiện từ hành vi giá, với xác suất ước lượng từ dữ liệu — có giới hạn rõ và không bảo đảm.
Bản ghi không sửa lại sau kết quả
Trước khi quan sát tiếp, có thể viết vài câu: “Tôi phân tích công cụ và dữ liệu này. Theo quy tắc này, tôi nhận diện cấu trúc này. Nếu sự kiện xác định xảy ra, tôi đổi mô tả; nếu không, cấu trúc vẫn chưa được xác nhận.” Không nên bổ sung sau một điều kiện tình cờ khớp kết quả. Có thể phát triển phiên bản quy tắc mới, nhưng đánh giá nó như phiên bản mới.
“Tôi chưa nhận diện được” là kết quả phân tích hợp lệ. Nếu không thể định ranh giới cấu trúc mà không dịch sau mỗi nến, mô tả còn mơ hồ. Không cần đặt tên chỉ để duy trì bình luận. Đây là khác biệt hữu ích giữa phân tích và kể chuyện: phân tích cho phép khoảng trống hiểu biết và xác định thiếu gì trước suy luận kế tiếp.
Bản ghi còn cố định thời điểm dữ liệu sẵn có. Trên biểu đồ hoàn chỉnh, điểm xoay trông như đã biết ngay lúc xảy ra, dù một số quy tắc chỉ nhận diện sau. Các bài tới thể hiện khác biệt bằng nến đã đóng. Ở đây ý chính đơn giản: không thể gán cho người quan sát trước thông tin khi đó họ chưa có.
Phân tích kỹ thuật có thể là cơ sở duy nhất của quy tắc không?
Có thể định nghĩa quy tắc chỉ dùng dữ liệu giá. Không có nghĩa công cụ ngừng phản ứng với tin hay bỏ tin tạo kết quả tốt hơn trên khung ngắn. Hãy tách nguồn tín hiệu khỏi thông tin điều kiện thực hiện lệnh: giờ công bố và lịch dịch vụ vẫn có thể quan trọng. Đối chiếu quy tắc với bộ lọc cơ bản cần kiểm tra riêng.
Điều gì phân biệt tự hiện thực hóa với các giải thích khác?
Tự hiện thực hóa giả định người tham gia phản ứng với mức cùng theo dõi và tăng cường chuyển động qua lệnh. Cơ chế khác có thể là xử lý thông tin dần hoặc động cơ khác. Biểu đồ tương tự không phân biệt chúng. Dữ liệu lệnh ngân hàng của Osler giúp nghiên cứu cơ chế nhưng không tiết lộ toàn OTC. Chúng tôi không gán một tỷ trọng tự hiện thực hóa đo được cho mỗi chuyển động.
Khi nào mô tả kỹ thuật cần thêm dữ liệu?
Khi thiếu nến hoàn chỉnh, không rõ nguồn giá hoặc thực hiện lệnh khác giả định. Công bố dữ liệu, quyết định ngân hàng trung ương, cuối tuần hay gián đoạn báo giá có thể đổi bối cảnh. Không tạo lệnh cấm giao dịch 30 phút chung hay thống kê hiệu quả. Nếu quy tắc loại cửa sổ cụ thể, phải ghi độ dài và múi giờ trước kiểm tra.
Câu hỏi thường gặp — Triết lý phân tích kỹ thuật
Phân tích kỹ thuật có thực sự hiệu quả không?
Mô tả đúng, giá trị dự báo được xác lập và sinh lời sau chi phí là các tiêu chí khác nhau. Tài liệu có kết quả tích cực, tiêu cực và trái chiều cho từng quy tắc. Không kết quả nào bảo đảm một phương pháp bất kỳ trong FX tương lai. Kết luận phải gắn với công cụ, giai đoạn, định nghĩa và giá thực hiện lệnh.
Phân tích kỹ thuật và cơ bản có mâu thuẫn không?
Có thể bổ sung nhau. Phân tích cơ bản hình thành giả thuyết về thông tin và kỳ vọng, còn kỹ thuật tổ chức giá quan sát. “Cơ bản quyết định hướng, kỹ thuật quyết định thời điểm” là quy ước làm việc. Hai mô tả đồng thuận không chứng minh hai nguồn lợi thế độc lập.
Vì sao mô hình tương tự kết thúc khác nhau?
Hình học tương tự không có nghĩa điều kiện đồng nhất. Thông tin, nguồn giá và thực hiện lệnh khác. Quan hệ được kiểm chứng giữa hình dạng cụ thể và kết quả có thể cũng không tồn tại. Vì vậy phải giữ mọi trường hợp đã nhận diện, không chỉ giải thích những trường hợp thành công.
Thuật toán đã làm phân tích kỹ thuật lỗi thời chưa?
Không có bằng chứng chung bao quát mọi quy tắc. Chương trình có thể nhận diện cấu trúc nhưng cũng có thể thực hiện lệnh không dùng mô hình. Tự động hóa làm nhận diện lặp lại dễ hơn; tự nó không xác lập hay loại bỏ giá trị dự báo.
Làm sao phân biệt quan hệ lặp lại được với hình dạng ngẫu nhiên?
Trước hết ghi quy tắc nhận diện và kết quả tiếp theo trước khi biết kết quả ấy. Một ví dụ chưa kết luận được. Còn cần nhận diện không thành công, dữ liệu không dùng chọn quy tắc và tính đến chi phí. Bài 5.12 trình bày quá trình kiểm tra.
Cần bao nhiêu trường hợp trước khi nói có lợi thế?
Không có một con số. Mẫu cần thiết tùy những yếu tố gồm quy mô hiệu ứng, biến thiên kết quả, phụ thuộc giữa quan sát và số biến thể được thử. Số lớn không sửa định nghĩa sai hay việc dùng dữ liệu tương lai. Ước lượng từ một môi trường vẫn bị giới hạn ở môi trường đó.
Nguồn
- Robert Rhea, Lý thuyết Dow, Barron’s, New York, 1932 — hệ thống hóa xã luận của Charles Dow trên Wall Street Journal (Dow đồng sáng lập báo năm 1889 và viết đến khi mất năm 1902).
- Eugene F. Fama, “Thị trường vốn hiệu quả: Tổng quan lý thuyết và nghiên cứu thực nghiệm”, The Journal of Finance, Tập 25, Số 2, 1970, tr. 383–417.
- Steve Nison, Kỹ thuật biểu đồ nến Nhật, New York Institute of Finance, 1991 — tường thuật truyền thống Homma Munehisa và phân tích thị trường gạo Nhật thế kỷ mười tám; chi tiết tiểu sử Homma thiếu tư liệu chắc chắn, phiên bản phổ biến của truyền thống là truyền thuyết trong ngành được cuốn sách quảng bá.
- Robert D. Edwards, John Magee, Phân tích kỹ thuật xu hướng cổ phiếu, Stock Trend Service, Springfield MA, 1948 (ấn bản thứ 1) — giáo trình mô hình biểu đồ kinh điển.
- John J. Murphy, Phân tích kỹ thuật thị trường tài chính, New York Institute of Finance, 1999 — giáo trình tham chiếu hiện đại về phân tích kỹ thuật.
- BIS, Khảo sát ba năm một lần 2025 — phụ lục cuối cùng, tháng Sáu 2026 — Bảng 1: USD 9.510240 nghìn tỷ doanh số FX OTC bình quân ngày trong tháng Tư 2025; nhiều công cụ, không chỉ giao ngay.
- Daniel Kahneman, Tư duy nhanh và chậm, Farrar, Straus and Giroux, 2011 — quy tắc kinh nghiệm, neo nhận thức và việc thấy mẫu ở nơi không có.
- Hersh Shefrin, Meir Statman, “Xu hướng bán khoản thắng quá sớm và giữ khoản thua quá lâu: Lý thuyết và bằng chứng”, The Journal of Finance, Tập 40, Số 3, 1985, tr. 777–790.
- Terrance Odean, “Nhà đầu tư có ngần ngại hiện thực hóa thua lỗ không?”, The Journal of Finance, Tập 53, Số 5, 1998, tr. 1775–1798.
- Sushil Bikhchandani, David Hirshleifer, Ivo Welch, “Lý thuyết về trào lưu, thời trang, tập quán và thay đổi văn hóa dưới dạng thác thông tin”, Journal of Political Economy, Tập 100, Số 5, 1992, tr. 992–1026.
- George Soros, Giả kim thuật tài chính, Simon & Schuster, 1987 — khái niệm tính phản thân trong thị trường tài chính.
- Andrew W. Lo, Jasmina Hasanhodzic, Sự tiến hóa của phân tích kỹ thuật: Dự báo tài chính từ bảng đất sét Babylon đến thiết bị Bloomberg, Wiley, 2010 — lịch sử và tổng quan thực nghiệm về phân tích kỹ thuật.
- Halbert White, “Kiểm tra thực tế cho việc dò tìm trên dữ liệu”, Econometrica, Tập 68, Số 5, 2000, tr. 1097–1126. Xem thêm Ryan Sullivan, Allan Timmermann, Halbert White, “Dò tìm trên dữ liệu, hiệu suất quy tắc giao dịch kỹ thuật và bootstrap”, The Journal of Finance, Tập 54, Số 5, 1999, tr. 1647–1691.
- Jegadeesh và Titman, Lợi suất từ mua cổ phiếu thắng và bán cổ phiếu thua, 1993 — chiến lược danh mục cổ phiếu theo mặt cắt ngang với kỳ nắm giữ 3–12 tháng.
- Neely và Weller, Giao dịch kỹ thuật trong ngày trên thị trường ngoại hối — Working Paper 1999-016 B, phiên bản ngày 10 tháng Một 2001; xuất bản năm 2003. Báo giá nửa giờ năm 1996 cho DEM, JPY, GBP và CHF/USD; kết quả ngoài mẫu của quy tắc nghiên cứu phụ thuộc chi phí và giờ giao dịch.
- Sanford J. Grossman, Joseph E. Stiglitz, “Về tính bất khả của thị trường hiệu quả về thông tin”, The American Economic Review, Tập 70, Số 3, 1980, tr. 393–408.
- Lo, Giả thuyết thị trường thích nghi, 2004 — khuôn khổ cạnh tranh và thích nghi trong môi trường thay đổi.
- Osler, Lệnh tiền tệ và động lực tỷ giá, Staff Report 125 — cụm lệnh stop-loss và take-profit cùng khác biệt cách đặt trong dữ liệu một ngân hàng FX lớn.
- ESMA (2018), “ESMA nhất trí cấm quyền chọn nhị phân và hạn chế CFD để bảo vệ nhà đầu tư bán lẻ”, ngày 27 tháng Ba 2018 — gói can thiệp sản phẩm; phân tích giám sát quốc gia: 74–89% tài khoản CFD bán lẻ mất tiền.
- S. A. Nelson, Kiến thức căn bản về đầu cơ cổ phiếu, S. A. Nelson, New York, 1903 — thảo luận thuật ngữ “Lý thuyết Dow”.
- Ủy ban Thị trường BIS, Sự kiện chớp nhoáng của bảng Anh ngày 7 tháng Mười 2016 — báo cáo năm 2017 phân tích sự kiện khoảng 00:07 giờ Anh, các yếu tố tương tác và chênh lệch giá giữa nền tảng.
- SNB, ngừng tỷ giá tối thiểu, ngày 15 tháng Một 2015 — bỏ mức tối thiểu EUR/CHF 1.20 đưa vào tháng Chín 2011.
- CFTC và SEC, Kết quả điều tra các sự kiện thị trường ngày 6 tháng Năm 2010 — báo cáo về gián đoạn trong cổ phiếu và hợp đồng tương lai Mỹ, cùng tương tác giữa lệnh và thanh khoản.
- FCA, Thông tin cho khách hàng Alpari (UK) Limited — thông tin về quản lý đặc biệt của Alpari (UK).
- SNB, công bố ngày 15 tháng Một 2015 — ngừng mức tối thiểu EUR/CHF; tài liệu không bao quát việc thực hiện lệnh riêng của khách hàng.
- Park và Irwin, Chúng ta biết gì về khả năng sinh lời của phân tích kỹ thuật?, 2007 — tổng quan kết quả tích cực, tiêu cực và trái chiều; các vấn đề chọn quy tắc, rủi ro và chi phí.
- MetaTrader 5, Dữ liệu giá — biểu đồ OTC dựa Bid và biểu đồ trên sở dựa Last; khối lượng tick đếm tick nhận được.
- Lo, Mamaysky và Wang, Nền tảng phân tích kỹ thuật, 2000 — nhận diện tự động và đối chiếu phân phối lợi suất cổ phiếu Mỹ giai đoạn 1962–1996.
- Bản tin BIS 1, Chi phí tài trợ đô la trong khủng hoảng Covid-19 — chi phí tài trợ USD trong FX swap tăng gắn với cầu và nguồn cung tài trợ bị hạn chế.
- Fama, Thị trường vốn hiệu quả: II, 1991 — giả thuyết đồng thời về hiệu quả và mô hình cân bằng; khả năng dự báo lợi suất không tự giải quyết vấn đề hiệu quả.
- Park và Irwin (2007), tóm tắt trên trang đồng tác giả — phạm vi tổng quan và giới hạn các phương pháp kiểm tra.

