
Mô hình biểu đồ — cách nhận diện cấu trúc và những gì có thể kỳ vọng
Vai đầu vai, tam giác và lá cờ tổ chức một đoạn biểu đồ gồm nhiều nến. Chỉ giống hình minh họa không xác lập rằng cấu trúc đã hoàn chỉnh. Cần có xu hướng trước đó, các điểm đã sẵn có tại lúc quan sát, điều kiện phá vỡ và sự kiện làm mất hiệu lực kịch bản. Chúng ta đi từ nhận diện cấu trúc cổ điển đến đo lường, gồm cả đường cổ dốc, rồi xem xét những mức giá có thể dùng để phản ứng sau xác nhận.

- Mô hình đảo chiều (vai đầu vai, hai đỉnh/hai đáy) chỉ ra khả năng xu hướng thay đổi, nhưng cần xác nhận — phá đường chủ chốt bằng một nến đóng bên ngoài đường đó.
- Mô hình tiếp diễn (tam giác, lá cờ, hình chữ nhật) gợi ý xu hướng tạm nghỉ; cái nêm có thể là tiếp diễn hoặc đảo chiều, tùy chuyển động trước. Trong kịch bản tiếp diễn cổ điển, phá vỡ theo xu hướng trước đó. Đây là điều kiện phân loại biến thể ấy, không phải tần suất phá vỡ FX đã được đo.
- Không mô hình nào bảo đảm giá sẽ chuyển động. Trong cơ sở dữ liệu cổ phiếu Mỹ của Bulkowski, ngay cả cấu trúc được đánh giá tốt nhất cũng thường xuyên thất bại — mức độ tùy mô hình, hướng phá vỡ và thước đo được chọn. [3]
- Bối cảnh quan trọng hơn hình dáng. Một mô hình cùng chiều xu hướng khung cao tại vùng hỗ trợ/kháng cự có ý nghĩa khác hình giống hệt trong khoảng giá trống trên M5.
1. Mô hình biểu đồ là gì
Một mô hình biểu đồ là cấu trúc nhiều nến được mô tả bằng trình tự cực trị, ranh giới dao động và chuyển động trước đó. Tên gọi là cách viết ngắn của hình học ấy. Diễn giải theo cung cầu là giả thuyết về cơ chế; riêng biểu đồ không cho biết động cơ của từng người tham gia. Điều kiện nhận diện cần chính xác hơn khi dùng mô hình để so sánh trường hợp hoặc kiểm định quy tắc.

Các sách giáo khoa cổ điển, gồm Edwards và Magee cùng Murphy, mô tả những mô hình bắt nguồn từ phân tích cổ phiếu. [1] [4] Các tổng hợp về sau của Bulkowski liên quan mẫu cổ phiếu Mỹ và định nghĩa của ông. [3] Mang tên gọi sang FX không mang theo kết quả nghiên cứu: công cụ, dữ liệu, cách dựng nến và chi phí đều thay đổi. Hình học có thể cung cấp ngôn ngữ mô tả; kết quả của một quy tắc cụ thể cần kiểm định riêng.
- Mô hình đảo chiều — chỉ ra rằng xu hướng hiện tại có thể sắp kết thúc.
- Mô hình tiếp diễn — mô tả cấu trúc mà kịch bản cổ điển giả định giá trở lại hướng xu hướng trước; riêng hình dáng không cho xác suất của đường đi ấy.
Nhận diện mô hình có làm thay đổi phân phối lợi suất tiếp theo trong lịch sử không? Lo, Mamaysky và Wang (2000) xem xét câu hỏi bằng dữ liệu cổ phiếu Mỹ từ 1962–1996 [5]: một số mô hình mang thêm thông tin về phân phối lợi suất có điều kiện — không đồng nghĩa với lợi thế có thể khai thác sau chi phí. Kết quả từ dữ liệu cổ phiếu nhiều thập niên trước không nhất thiết chuyển sang FX ngày nay, với vi cấu trúc, thanh khoản và thực hiện lệnh khác. Nghiên cứu là điểm khởi đầu để suy nghĩ, không phải bằng chứng “mô hình X có tỷ lệ thành công 73.4%”.
Bulkowski công bố định nghĩa và thống kê mô hình từ cơ sở dữ liệu cổ phiếu Mỹ của ông. Hãy đọc tên thước đo: chạm mục tiêu đo được, dịch chuyển nhỏ sau phá vỡ và quay về ranh giới là những sự kiện khác nhau. Chúng không tạo một “tỷ lệ thành công” phổ quát. Những kết quả đó không phải ước lượng cho EUR/USD hay cho một khung thời gian và cách vào lệnh bất kỳ. [3]
Bài này nói về cấu trúc trải trên nhiều nến hoặc thanh giá. Thời gian hình thành tùy khung: cấu trúc có thể bao phủ giờ, ngày hoặc tuần. Nến riêng lẻ và nhóm mô hình nến nhỏ có thuật ngữ riêng, được trình bày trong bài về mô hình nến Nhật.
2. Mô hình đảo chiều
Với mô hình đảo chiều, trước tiên nêu chuyển động mà nó sẽ đảo ngược. Hai đáy tương tự trong đợt tăng có thể thử hỗ trợ, nhưng theo định nghĩa của chúng ta không phải hai đáy đảo chiều một đợt giảm trước. Hãy xác lập bối cảnh trên khung đã nêu bằng cấu trúc mô tả trong bài về xu hướng. Đừng chỉ bổ sung bối cảnh sau một lần phá vỡ thành công.
Định nghĩa làm việc 1 — điểm xoay 2+2. High của một nến là đỉnh khi lớn hơn High của cả hai nến trước và không thấp hơn High của cả hai nến sau đã đóng. Đảo các bất đẳng thức cho đáy. Cách xử lý bằng nhau này giữ điểm sớm hơn trong chuỗi ngắn các cực trị bằng nhau. Điểm xoay sẵn có sau khi nến thứ hai bên phải đóng, dù chúng ta vẽ nó trên một nến trước đó. Đây là quy ước Bài 5.3; 2 là tham số ví dụ, không phải tối ưu đã chứng minh. Định nghĩa làm việc 2 — phá vỡ. High/Low xuyên biên, đóng ngoài biên và đóng rồi kiểm tra lại là các quy tắc riêng. Tại đây, xác nhận cần nến đã đóng: Close dưới biên dưới cho phá vỡ xuống hoặc trên biên trên cho phá vỡ lên. Close đúng trên đường không thỏa bất đẳng thức nghiêm ngặt. Riêng bóng không đủ, nhưng bóng dài không cản xác nhận nếu Close thực sự nằm ngoài đường.
Xác nhận điểm và phá vỡ có thể xảy ra cùng lúc
Không phải H&S nào cũng đi qua bốn thời điểm riêng. Trong cấu trúc giả định, ứng viên vai phải có High 1.0960 tại nến T, với đường cổ ngang 1.0920. Hai High trước đều thấp hơn. Sau T+1 với High 1.0950 và Close 1.0930, vẫn thiếu nến thứ hai bên phải. T+2 có High 1.0940 và Close 1.0910. Sau khi nến này đóng, chúng ta đồng thời biết T thỏa quy tắc điểm xoay 2+2 và đã có giá đóng dưới đường cổ.
Toàn bộ mô hình sẵn có ở thời điểm muộn hơn trong hai thời điểm: điểm bắt buộc cuối cùng sẵn có và quy tắc phá vỡ được đáp ứng. Nếu giá cắt đường cổ sớm hơn khi chưa biết điểm xoay bên phải, không ghi chuyển động sớm ấy là phản ứng với tín hiệu đã xác nhận. Báo giá đầu tiên sau T+2 là quan sát riêng; đừng thay nó bằng Close của nến tín hiệu.
Vai đầu vai
Vai đầu vai (H&S) gồm ba đỉnh: đỉnh giữa cao nhất, hai vai thấp hơn và không cần bằng nhau. Hai nhịp lùi giữa các đỉnh xác định đường cổ ngang hoặc dốc. Trong biến thể đảo chiều, chuyển động trước là tăng. Xác nhận xảy ra sau giá đóng dưới đường cổ khi mọi điểm cần thiết đã sẵn có. [1][2][18]
Vai phải phải thấp hơn đầu; không cần thấp hơn vai trái. Câu chuyện “người mua suy yếu” giúp nhớ hình nhưng không đo vị thế của họ. Trước xác nhận điểm và phá vỡ, chúng ta có ứng viên H&S. Với ví dụ này, mất hiệu lực sau phá vỡ là một giá đóng sau đó trở lại trên đường cổ hiện tại. Có thể chọn quy tắc khác nếu ghi trước khi quan sát kết quả.
Mục tiêu đo được: chiếu chiều cao đầu–đường cổ xuống từ đường cổ tại vị trí phá vỡ. Đây là phép chiếu hình học cổ điển, không phải giá cuối có khả năng xảy ra được suy từ nhận diện. Bulkowski cũng mô tả các biến thể đo dựa trên thước đo lịch sử; tại đây không dùng hệ số từ mẫu cổ phiếu của ông. [3][19] Các phép đo đầy đủ cho đường ngang và dốc nằm bên dưới.

Vai đầu vai ngược — ảnh đối xứng: ba đáy với đáy giữa thấp nhất, xác nhận bằng đóng trên đường cổ và mất hiệu lực khi quay xuống dưới.
Trước khi thỏa tiêu chí điểm và phá vỡ, hình vẫn là ứng viên. Nếu Close trở lại trên đường cổ sau xác nhận, quy tắc của chúng ta làm kịch bản mất hiệu lực. Điều đó không tự tạo tín hiệu mua: đây là sự kiện mới có thể mô tả riêng và xem xét làm cơ sở cho quy tắc khác.
Bản xem trước vừa màn hình. Chọn hình để phóng lớn.

Hai đỉnh và hai đáy
Một mô hình hai đỉnh gồm hai đỉnh ở mức tương tự và một nhịp lùi giữa chúng. Với đảo chiều xu hướng tăng, xác nhận là đóng dưới đáy nhịp lùi sau khi các điểm xoay sẵn có. Hai đáy có hai đáy tương tự, đợt giảm trước đó và xác nhận bằng đóng trên đỉnh nhịp bật. “Mức tương tự” cần dung sai ghi bằng pip hoặc theo biến động, không chọn lại riêng sau từng kết quả.
Tại mức tròn, lệnh giới hạn bán, việc đóng vị thế mua và stop đóng vị thế bán trên đỉnh có thể cùng tồn tại. Riêng mô hình không cho biết tổng lượng hay phân bố của chúng. Xuyên đỉnh thứ hai không chứng minh “săn” có chủ đích; dung sai cực trị đã ghi và điều kiện Close đủ cho phân loại. Nghiên cứu cụm lệnh của Osler cung cấp nguồn bằng chứng riêng, có giới hạn. [10]
Hai đáy tương tự trong xu hướng tăng có thể mô tả là thử hỗ trợ. Theo định nghĩa đảo chiều của chúng ta, không có đợt giảm trước thì không có hai đáy đảo chiều. Chỉ hai tiếp xúc không chứng minh người bán không thể đưa giá xuống thấp hơn; cần điểm sẵn có và xác nhận riêng.
Có thể dùng dữ liệu Bulkowski để kiểm tra cách ông định nghĩa hai đáy trong mẫu của mình. Chúng ta không dùng điều này để chọn mô hình FX “tốt nhất”. Phải nêu riêng xu hướng trước, dung sai đáy, xác nhận và thực hiện lệnh. [3]
Ba đỉnh và ba đáy
Ba đỉnh hoặc ba đáy bổ sung cực trị tương tự thứ ba. Xác nhận vẫn cần ranh giới liên quan bị phá sau khi điểm sẵn có; lần thử thứ ba không chứng minh xác suất chuyển động lớn hơn. Trước khi điểm thứ ba xác nhận, đoạn đó có thể vẫn là ứng viên cấu trúc khác. Dùng một dung sai, thay vì chỉnh riêng từng cặp đỉnh.
Hình thức hóa có thể giảm sự tùy nghi trong nhận diện: quy tắc nêu điểm, trình tự và độ lệch. Nó không loại bỏ việc chọn tham số, dữ liệu và cửa sổ quan sát. Lo, Mamaysky và Wang nghiên cứu hình dạng nhận diện bằng thuật toán trên cổ phiếu Mỹ; kết quả không kiểm tra mọi mô hình FX vẽ tay. [5]
Hai đáy cần gần nhau đến mức nào?
Trong mô hình EUR/USD riêng, chọn dung sai 10 pip trước phân tích. Các đáy 1.0800 và 1.0806 lệch 6 pip và thỏa điều kiện giá tương tự. Đỉnh bật lại là 1.0880. Giả định có đợt giảm trước, hai đáy đều sẵn có theo 2+2, rồi mới có một nến sau đóng 1.0883. Lúc này điều kiện phá vỡ cũng được đáp ứng.
Đáy 1.0812 sẽ lệch 12 pip và không đạt. Chúng ta không nới ngưỡng vì biểu đồ về sau trông hấp dẫn. Hai đáy đạt điều kiện mà chưa phá vỡ vẫn là ứng viên; không có đợt giảm trước thì không thỏa định nghĩa đảo chiều. Một đáy tương tự nữa có thể tạo ứng viên ba đáy mới.
3. Mô hình tiếp diễn
Mô hình tiếp diễn được mô tả sau khi chuyển động trước chuyển sang dao động hẹp hơn hoặc điều chỉnh. Kịch bản sách giáo khoa giả định chuyển động nối lại, nhưng biên đối diện cũng có thể bị phá. Không thể xác lập động cơ người tham gia, như chốt lời, chỉ từ hình dạng nhịp nghỉ.
Tam giác
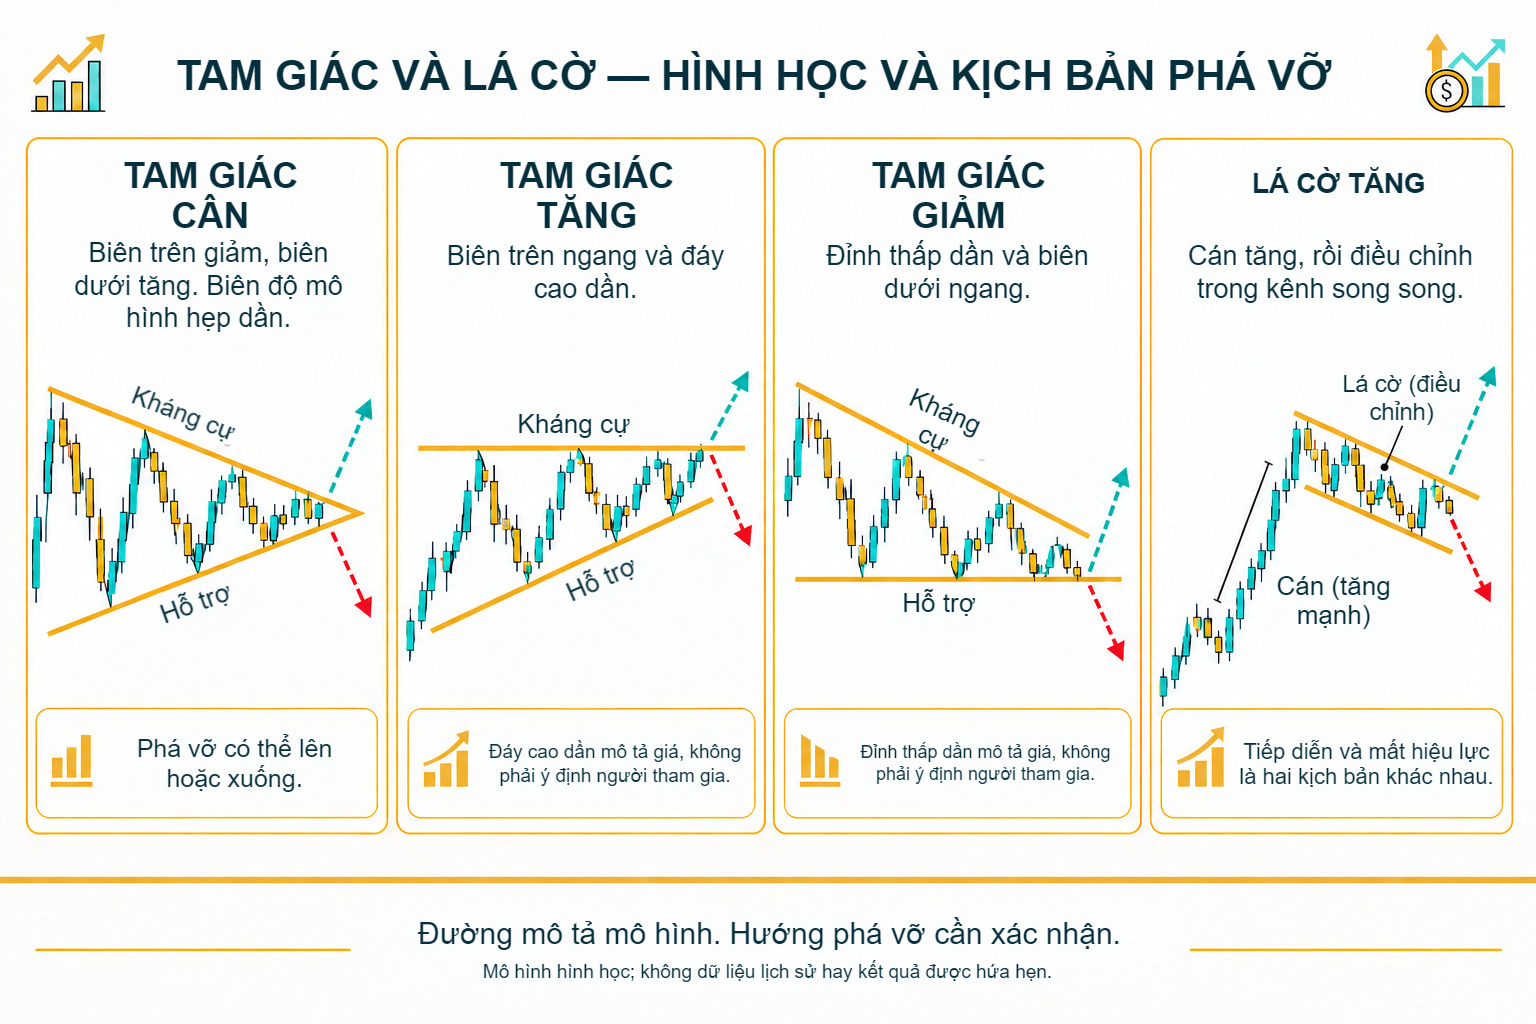
Tam giác cân có biên trên đi xuống và biên dưới đi lên; tên gọi không đòi hai góc giống hệt. Tam giác tăng có biên trên ngang và đáy cao dần; tam giác giảm có biên dưới ngang và đỉnh thấp dần. Biên độ hẹp dần về đỉnh hội tụ. Chúng ta cần ít nhất hai điểm đã sẵn có trên mỗi biên; thêm hai đường vào ba nến không cung cấp đủ điểm neo.
Trước khi tam giác cân phá vỡ, không chọn hướng chỉ theo tên. Xu hướng trước là đặc điểm riêng của quy tắc. Giữ cách dựng biên và giới hạn thời gian khi so kết quả: di chuyển đỉnh hội tụ sau các nến kế tiếp sẽ đổi cấu trúc được kiểm định.
Các đáy cao dần trước kháng cự phẳng tạo diễn giải tăng cổ điển; đỉnh thấp dần trước hỗ trợ phẳng tạo diễn giải giảm. Cả hai không thay xác nhận. Đóng ngoài biên đối diện là đường đi khác với giả định, không phải ngoại lệ bị bỏ khỏi hồ sơ.
Thời gian hình thành suy ra từ số nến và khung thời gian. Không có giới hạn phổ quát như “tam giác H1 phải mất vài ngày”. Ghi số điểm cần, cửa sổ tìm kiếm và thời điểm phá vỡ muộn nhất được chấp nhận. Kéo dài hai đường giao nhau qua đỉnh hội tụ tạo hình học khác một biên độ đang thu hẹp.
Đỉnh hội tụ của tam giác giới hạn mô hình
Giả định các biên được cố định khi điểm neo sẵn có: biên trên là 1.1040 − 0.0002 × n, biên dưới là 1.0980 + 0.0002 × n. Ở đây n đếm nến từ đầu phép đo; chiều cao ban đầu là 0.0060, tức 60 pip. Hai đường gặp tại n = 15 ở 1.1010. Từ đó chúng không còn tạo biên độ hẹp dần; trong mô hình này, ứng viên hết hạn mà không có phá vỡ được chấp nhận.
Tại n = 10, biên trên là 1.1020 và biên dưới 1.1000. Close 1.1022 xác nhận phá vỡ lên nếu các neo đã sẵn có. Chiếu 60 pip từ biên trên cho 1.1080. Bắt đầu từ Close là quy ước khác, cho 1.1082. Ghi lựa chọn trước khi đo.
Lá cờ và cờ đuôi nheo
Lá cờ và cờ đuôi nheo theo sau một xung lực trong cách mô tả cổ điển. Lá cờ tạo kênh nhỏ, thường dốc ngược chuyển động; cờ đuôi nheo có các biên hội tụ. Chúng khác kênh hoặc tam giác thông thường nhờ bối cảnh xung lực và quy mô tương đối của hai phần. “Nhịp nghỉ ngắn” cần được nêu trong quy tắc; không phải số nến phổ quát.
“Giữa cán cờ” nói đến phép chiếu cổ điển: sau xung lực đầu và nhịp nghỉ, chiếu một đoạn nữa xấp xỉ chiều dài cán. Nó không có nghĩa lá cờ hình thành giữa một cán đã hoàn tất. Nêu điểm đầu, cuối xung lực và giá dùng để chiếu chiều dài; đổi các điểm ấy làm đổi mục tiêu.
Cái nêm
Cái nêm có hai biên hội tụ dốc cùng hướng. Trong nêm tăng, biên dưới tăng nhanh hơn biên trên; trong nêm giảm, biên trên giảm nhanh hơn biên dưới. Tam giác cân có các biên đi ngược hướng; ở các biến thể còn lại, một biên ngang. Đây là khác biệt hình học độc lập với phá vỡ về sau.
Nêm tăng đôi khi được mô tả là giảm giá, nêm giảm là tăng giá. Tùy chuyển động trước, kịch bản được xếp vào đảo chiều hoặc tiếp diễn. Tên không quyết định kết quả. Ghi biên dự kiến bị phá và sự kiện phía đối diện làm mất hiệu lực kịch bản, thay vì thêm hướng sau khi xem biểu đồ về sau.
Hình chữ nhật
Hình chữ nhật mô tả vùng đi ngang có ranh giới xác định. Phép chiếu đặt chiều cao vùng ra ngoài biên tại phá vỡ đã xác nhận. Cố định neo và dung sai trước khi đánh giá chuyển động sau; nới biên sau cực trị mới tạo ứng viên mới, thay vì giữ kết quả thuận tiện của ứng viên cũ. Thời lượng suy từ khung và cửa sổ nhận diện, không phải số lần thử tối thiểu phổ quát.
4. Đo biên độ và mục tiêu giá
Quy tắc đo biên độ cổ điển chiếu chiều cao cấu trúc từ biên tại vị trí phá vỡ. Với H&S, đo đầu so với đường cổ; với hai đỉnh, đo khoảng cách đỉnh đến đáy nhịp lùi; hình chữ nhật dùng chiều cao vùng; tam giác dùng chiều cao ban đầu được chọn. Lá cờ và cờ đuôi nheo dùng cán trước đó. Đây là các quy ước đo riêng biệt. [1][2][19]
- H&S — khoảng cách đầu đến đường cổ, chiếu từ đường cổ theo hướng phá vỡ
- Hai đỉnh/hai đáy — khoảng cách giữa đỉnh và đáy xen giữa, chiếu từ điểm phá vỡ
- Tam giác — phần rộng nhất (đáy), chiếu từ điểm phá vỡ
- Lá cờ — chiều dài cán (xung lực trước lá cờ), chiếu từ điểm phá vỡ
- Hình chữ nhật — chiều cao vùng

Phép chiếu nêu một giá suy từ các neo được chọn, không phải thời gian đến hay xác suất đạt mục tiêu. Đánh dấu như mức bổ trợ; mô tả riêng chuyển động sau, mất hiệu lực và khả năng thực hiện. Số học đúng chưa xác lập lợi thế.
Trên biểu đồ Bid, mức mục tiêu không phải giá đóng của mọi vị thế. Trong mô hình OTC điển hình được MetaTrader 5 mô tả, bán mở tại Bid và đóng tại Ask; mua thì ngược lại. [20] Chênh lệch đổi theo thời gian; trượt giá có thể theo cả hai chiều. Ví dụ dưới tách hình học, phản ứng đầu tiên và hai phía báo giá, không giả định chênh lệch vào và ra giống nhau.
Osler (2000) nghiên cứu các mức hỗ trợ/kháng cự do sáu công ty công bố cho ba cặp so với USD, dùng dữ liệu trong ngày của một kỳ cụ thể. [12] Nghiên cứu xét việc xu hướng bị gián đoạn tại các mức ấy, không phải mọi mô hình hay phép chiếu chiều cao của chúng ta. Osler và Chang trực tiếp kiểm định H&S định nghĩa bằng thuật toán trên tỷ giá ngày. [21] Tách câu hỏi hữu ích hơn tuyên bố chung “nghiên cứu xác nhận phân tích kỹ thuật”.
Tính biên độ mục tiêu từng bước (giá trị minh họa)
EUR/USD, D1, vai đầu vai — báo giá bốn chữ số thập phân, 1 pip = 0.0001. Giả định mọi mức đã biết trước phá vỡ: vai trái 1.0970; đầu 1.1080; vai phải 1.0960; đường cổ ngang đi qua các giá đóng 1.0920. Công thức (quy tắc toàn chiều cao cổ điển): H = đầu − đường cổ = 1.1080 − 1.0920 = 0.0160 = 160 pip. Mục tiêu = đường cổ − H = 1.0920 − 0.0160 = 1.0760. Tính sẵn có: chỉ được chiếu phép đo sau khi nến D1 đóng dưới 1.0920 — trước đó, mô hình chưa được xác lập về mặt vận hành. Bản thân vai phải chỉ thành điểm xoay sau khi nến thứ hai sau đỉnh của nó đóng, đồng thời có hai nến thấp hơn ngay trước đỉnh (quy tắc Mục 2). Mất hiệu lực: D1 quay về và đóng trên đường cổ hủy kịch bản biên độ mục tiêu; đóng trên vai phải 1.0960 thì càng làm kịch bản mất hiệu lực.
USD/JPY, D1, cùng mô hình — báo giá hai hoặc ba chữ số thập phân, 1 pip = 0.01. Đầu 158.40; đường cổ 156.90. H = 158.40 − 156.90 = 1.50 = 150 pip. Mục tiêu = 156.90 − 1.50 = 155.40. Chú ý đơn vị: trong báo giá 156,903, pip là chữ số thập phân thứ hai, còn chữ số thứ ba là point (0.001) — nhầm chúng làm biên độ đo thay đổi mười lần.
Cùng một mô hình, hai phép đo đúng. Đường cổ dựa trên giá đóng có thể ở 1.0920, còn đường theo bóng ở 1.0905. Chiều cao khi đó tăng từ 160 lên 175 pip, mục tiêu chuyển từ 1.0760 đến 1.0730: chênh ba mươi pip chỉ do quy ước vẽ. Báo cáo quy ước cùng biên độ mục tiêu thay vì một con số “đúng” duy nhất — tính chủ quan của nhận diện là đặc điểm công cụ, và nêu quy ước rõ trung thực hơn giả vờ nó không tồn tại.
Bao nhiêu phần của biên độ ấy trở thành kết quả tài khoản là câu hỏi về chi phí, trượt giá và quản lý vị thế, không phải phép đo: → cắt lỗ và mất hiệu lực, xác định quy mô vị thế, kiểm định quy tắc có chi phí (Bài 5.12).
Đường cổ dốc: đo chiều cao tại đầu, chiếu tại phá vỡ
Trong mô hình riêng, các neo đã xác nhận trước nến 16. Low tại nến 4 và 10 là 1.0920 và 1.0950. Đường tăng 0.0030 / 6 = 0.0005 mỗi nến, tức 5 pip. Đầu tại nến 7 có High 1.1080; đường cổ dưới nó là 1.0935. Chiều cao là 0.0145, tức 145 pip.
Tại nến 16, đường cổ là 1.0980. Close 1.0975 thấp hơn đường và xác nhận phá vỡ. Phép chiếu cho 1.0980 − 0.0145 = 1.0835. Lấy đầu trước đó trừ đường cổ tại thời điểm phá vỡ sẽ cho 100 pip và mục tiêu 1.0880: chênh 45 pip. Đây là hai lát cắt thời gian không được nhầm lẫn.
160 pip trên sơ đồ, 145 giữa các báo giá
Trở lại đường cổ 1.0920 và mục tiêu 1.0760. Bid Close của nến tín hiệu là 1.0910. Báo giá giả định đầu tiên sau đó là Bid 1.0908 / Ask 1.0912. Nếu bán được thực hiện tại Bid này, giá vào thấp hơn đường cổ 12 pip; không gán Close trước làm giá vào.
Khi Bid về sau đến mục tiêu 1.0760, Ask là 1.0763. Đóng vị thế bán tại Ask cho 1.0908 − 1.0763 = 0.0145, tức 145 pip. Tương đương: 160 − 12 − 3 = 145. Đây là khoảng cách giá trước hoa hồng và tài trợ, không phải kết quả tiền khi chưa có quy mô vị thế. Đường đi giả định có báo giá và khả năng thực hiện.
Hình chữ nhật: đổi hướng phá vỡ làm thay đổi điều gì?
Hình chữ nhật EUR/USD giả định có biên dưới và trên cố định 1.0990 và 1.1020. Chiều cao là 0.0030, tức 30 pip. Close tăng tại 1.1024 xác nhận vượt biên trên; chiếu toàn chiều cao cho 1.1050. Nếu ngược lại, sau khi neo sẵn có, Close là 1.0988 thì biến thể giảm cho 1.0990 − 0.0030 = 1.0960. Không cần tên mới, nhưng xác nhận, dấu phép đo và điều kiện quay lại thay đổi.
Với biến thể tăng, chúng ta chọn mất hiệu lực bằng Close sau đó dưới 1.1020. Close 1.1018 thỏa điều kiện. Close đúng 1.1020 không thỏa phá vỡ mới hay quay về dưới theo bất đẳng thức nghiêm ngặt. Có thể chọn quay lại “bằng hoặc dưới biên”, nhưng đó là quy tắc khác. Nếu cực trị mới làm đổi biên trước phá vỡ, hãy mô tả lại phép đo cùng thời điểm neo sẵn có. Đừng giữ hình chữ nhật rộng ở trường hợp này và hẹp ở trường hợp khác tùy mục tiêu nào sau đó được chạm.
Cả hai mục tiêu là mức hình học. Chúng không nêu cần bao nhiêu nến để đến đó. Giới hạn năm nến và quy tắc không giới hạn cho tập kết quả khác nhau dù nhận diện cùng các hình chữ nhật. Ghi chân trời đánh giá cùng điều kiện quay lại khi đếm tần suất sự kiện.
Lá cờ: chiều dài cán phụ thuộc hai điểm
Trong mô hình riêng, đợt tăng bắt đầu tại 1.0950 và kết thúc 1.1030. Cán dài 80 pip. Sau đó là kênh giảm nhỏ; tại phá vỡ đã xác nhận, biên trên là 1.1015 và Close 1.1018. Chiếu toàn cán từ biên cho 1.1015 + 0.0080 = 1.1095. Bắt đầu từ Close cho 1.1098. Đây là quy ước khác nhau, không phải giá tương lai chắc chắn.
Giả sử chọn đáy gần hơn 1.0970 thay cho điểm đầu 1.0950. Với cùng điểm cuối, cán dài 60 pip và mục tiêu từ 1.1015 là 1.1075. Chênh 20 pip chỉ do neo. Với lá cờ, giữ cả hai đầu xung lực và thời điểm chúng được biết. Đừng chọn cán dài hơn sau chuyển động xa hoặc cán ngắn hơn sau lần quay lại sớm.
Điểm cuối cán có thể là cực trị cần nến về sau để xác nhận. Kênh điều chỉnh cũng cần neo sẵn có. Nếu bất kỳ thành phần nào vẫn phụ thuộc dữ liệu tương lai, mô tả còn là ứng viên. Mất hiệu lực của ví dụ sau phá vỡ lên là đóng dưới biên trên hiện tại của lá cờ. Giữ phương trình hoặc mức cố định để tái dựng sự kiện về sau.
5. Vai trò của khối lượng trong mô hình
Mô tả cổ điển có thay đổi hoạt động kỳ vọng: co lại khi nghỉ và mở rộng tại phá vỡ. [1][4] Đây là điều kiện bổ sung trong diễn giải được chọn. Không đồng nhất nó với bằng chứng người mua hay bán suy yếu hoặc phép thử phổ quát cho mọi loại khối lượng.
Tổng quan của Karpoff (1987) nói về quan hệ giữa thay đổi giá và khối lượng. [9] Chỉ chủ đề đó không cung cấp ngưỡng khối lượng tick xác nhận H&S trong FX bán lẻ. Hoạt động đi kèm chuyển động và tính hữu ích của một quy tắc sau chi phí là câu hỏi khác nhau.
FX giao ngay không có một băng ghi toàn bộ doanh số toàn cầu. Khối lượng tick mô tả tick nhà cung cấp nhận được, không chỉ thay đổi Bid. [20] Khối lượng hợp đồng tương lai trên sở thuộc công cụ và thị trường cụ thể. Tuyên bố “khối lượng xác nhận phá vỡ” đòi nêu các chuỗi được so sánh.
Bộ lọc hoạt động cần quy tắc: nguồn, cửa sổ so sánh, giờ trong ngày và nến đã đóng. Phần trăm tăng khối lượng tick được chọn là tham số bộ lọc. Nó không thay điểm mô hình còn thiếu hoặc tự xác lập ý định người tham gia.

6. Vì sao mô hình thất bại
Quay về biên, không chạm mục tiêu và giao dịch lỗ không đồng nghĩa. Thống kê Bulkowski tách các thước đo. [3] Nhật ký riêng cần nêu sự kiện, chân trời và phản ứng; nếu không, cùng biểu đồ có thể bị đếm là thành công hoặc thất bại tùy bình luận về sau.
- Nhận diện thủ công. Hai người có thể chọn điểm và dung sai khác nhau. Thuật toán của Lo, Mamaysky và Wang hình thức hóa một lớp hình được chọn, chứ không chứng minh mọi nhận diện hình thức vẫn tùy nghi. [5] Ghi tham số giúp tái lập kết quả; tham số có phù hợp không là câu hỏi tiếp theo.
- Khớp quá mức với lịch sử. Mô hình “hiệu quả mười lần” trong kiểm định quá khứ trên một cặp có thể chỉ do ngẫu nhiên. Với đủ số lần thử, nhiễu ngẫu nhiên tạo hình giống quy luật.
- Điều kiện thay đổi. Giả thuyết Thị trường Thích ứng của Lo mô tả việc thị trường phụ thuộc thích ứng và cạnh tranh. [6] Nó không dán nhãn cả năm là “xu hướng” hoặc “đi ngang” cho mọi công cụ hay chứng minh mọi quy tắc đều biến mất.
- Thiếu bối cảnh. H&S đảo một nhịp điều chỉnh tăng cục bộ cùng chiều xu hướng giảm cấp cao hơn, trong kháng cự D1, khác cùng hình trên M15 ở khoảng giá trống. Chỉ hình dáng không đủ.
- Thực hiện lệnh khi công bố dữ liệu. Close là giá cuối trong nến, không phải giá vào được bảo đảm sau khi đóng. Cần ghi riêng báo giá kế tiếp, chênh lệch và trượt giá. Hướng chuyển động và kết quả giao dịch có thể khác nhau.
- Lệnh tại các mức. Nghiên cứu cụm stop có phạm vi cụ thể. [10] Nó không chứng minh mọi người thấy cùng đường. Trong mô hình OTC của MetaTrader 5, stop vị thế mua tùy Bid, stop vị thế bán tùy Ask. [20] Kiểm tra riêng điều kiện của các dịch vụ khác.
- Mid so với Bid/Ask — “giá còn chưa đến đó”. Nhiều người giao dịch bán lẻ xem biểu đồ Bid hoặc trung điểm. Stop mua kích hoạt theo Bid (nhìn thấy), còn stop bán theo Ask (thường không thấy). Với thanh khoản mỏng và chênh lệch mở rộng, khác biệt có thể lớn đến mức giá “chưa hề chạm” trên biểu đồ nhưng đã chạm trong báo giá môi giới. Bật đường Ask và kiểm tra stop thực sự kích hoạt ở đâu trước khi đổ lỗi môi giới săn stop.
- Mức quyền chọn. Giá thực hiện quyền chọn và rào cản hợp đồng có ý nghĩa khác nhau. Không có đặc tả và dữ liệu mức phơi nhiễm, mức tròn không cho biết dòng phòng hộ hay tác động hướng của nó. Bình luận ấy có thể là giả thuyết bối cảnh, không phải xác nhận mô hình.
- Tách rủi ro thị trường và rủi ro môi giới. Một số vấn đề mô hình đến từ thị trường (thanh khoản, phiên, công bố dữ liệu), số khác từ hạ tầng môi giới (mô hình thực hiện, độ rộng chênh lệch, chính sách từ chối). Tách các lớp giúp tránh nhầm nhận diện kém với môi trường thực hiện không phù hợp và kết luận sai từ một trường hợp. Luồng độc lập (TradingView, Dukascopy) có thể giúp, nhưng các luồng khác nến, cực trị và giờ máy chủ — một khác biệt không giải quyết được gì (khác biệt luồng → Bài 5.12).

7. Mô hình trên Forex so với cổ phiếu
Phần lớn tài liệu mô hình bắt nguồn từ cổ phiếu. Forex khác ở một số mặt quan trọng.
Bộ lọc hoạt động nền tảng có phạm vi cục bộ. Không giả định nó vô ích hoặc luôn kém hơn; cần kiểm định trên chuỗi cụ thể.
Ngày FX OTC trải qua nhiều trung tâm nhưng không bảo đảm báo giá liên tục từ mọi nhà cung cấp. Có thể có khoảng trống cuối tuần và gián đoạn khi sốc. Lịch và dữ liệu khác nhau không chứng minh mô hình FX “sạch hơn”.
Đổi khung thời gian làm đổi quy mô cấu trúc, thời điểm các điểm sẵn có và chiều cao so với chi phí. Nó không tự xác lập tần suất phá vỡ giả. Không gán kết quả mẫu cổ phiếu ngày cho FX M5 nếu thiếu kiểm định riêng.
Giờ máy chủ làm thay đổi hình mô hình D1. Nến ngày tại môi giới GMT+2/+3 chia ngày theo lúc New York đóng khác GMT+0: giá đóng khác tạo điểm xoay khác, đường cổ vẽ khác, chiều cao và mục tiêu đo khác. Trước khi so biểu đồ với ảnh khác hoặc kết quả kiểm định, kiểm tra ranh giới ngày (→ Bài 5.2).
EUR/USD tăng và USD/CHF giảm có thể phần nào mô tả chuyển động USD, nhưng cũng chứa mức phơi nhiễm EUR và CHF. Chúng ta không giả định độc lập hoàn toàn hay tín hiệu giống hệt. Chỉ tương đồng mô hình không xác lập tương quan hay rủi ro danh mục.
Với mô hình trong ngày, giữ thời điểm và múi giờ tín hiệu. Phần tập trung thanh khoản trình bày chồng lấn phiên thông thường, chuẩn tham chiếu và công bố dữ liệu. Cửa sổ cố định theo giờ Ba Lan không phù hợp mọi lần đổi giờ mùa hè và cặp tiền. Dòng tiền chuẩn tham chiếu có thể đổi giá mà không có tin vĩ mô mới; điều đó không xác lập nguyên nhân một phá vỡ cụ thể.

Năm 2026, cuối ngày 17:00 New York thường ứng với 23:00 tại Warszawa và 22:00 khi Mỹ/châu Âu đổi giờ mùa hè lệch nhau. Đây là quy ước dịch vụ, không phải một thời điểm thanh toán chung cho mọi giao dịch OTC. Kiểm tra lịch nhà cung cấp và cách dựng D1 trong Bài 5.2.

8. Tổng quan mô hình — bảng
Thay cho cột “tỷ lệ thành công”, vốn không thể trung thực điền một con số duy nhất, đây là bảng định nghĩa: mô hình cần gì, điều gì xác nhận hoặc làm nó mất hiệu lực và cách tính mục tiêu. Đọc thống kê Bulkowski tại nguồn cùng các giới hạn ở Mục 1. [3] “Mất hiệu lực” là mất hiệu lực của phá vỡ đã xác nhận — quay về và đóng qua đường xác nhận; xuyên cực trị đối diện của mô hình là điều kiện mạnh hơn, hủy toàn bộ cấu trúc.
| Mô hình | Loại | Bối cảnh cần có | Xác nhận | Mất hiệu lực | Mục tiêu đo được |
|---|---|---|---|---|---|
| Vai đầu vai | Đảo chiều | Xu hướng tăng trước đó | Close dưới đường cổ | Close trở lại trên đường cổ | Đầu → đường cổ, chiếu xuống |
| H&S ngược | Đảo chiều | Xu hướng giảm trước đó | Close trên đường cổ | Close trở lại dưới đường cổ | Đầu → đường cổ, chiếu lên |
| Hai đỉnh | Đảo chiều | Xu hướng tăng | Close dưới đáy xen giữa | Close trở lại trên đáy xen giữa | Đỉnh → đáy, chiếu xuống |
| Hai đáy | Đảo chiều | Xu hướng giảm | Close trên đỉnh xen giữa | Close trở lại dưới đỉnh xen giữa | Đáy → đỉnh, chiếu lên |
| Tam giác cân | Kịch bản tiếp diễn cổ điển | Xung lực trước đó | Close ngoài một đường (hướng chưa được định trước) | Close trở lại trong tam giác | Phần rộng nhất, từ điểm phá vỡ |
| Tam giác tăng | Kịch bản tăng giá | Xu hướng tăng, kháng cự phẳng | Close trên đường trên | Close trở lại dưới đường trên đã bị phá | Phần rộng nhất, từ phá vỡ |
| Nêm giảm | Tăng giá (tùy bối cảnh) | Tùy xu hướng: tạm nghỉ hoặc đảo chiều | Close trên đường trên | Close trở lại dưới đường nêm đã bị phá | Đáy nêm, từ phá vỡ |
| Lá cờ | Tiếp diễn | Xung lực mạnh (cán) ngay trước đó | Close qua đường lá cờ theo hướng cán | Close trở lại trong lá cờ | Chiều dài cán, từ phá vỡ |
Nghiên cứu trực tiếp về vai đầu vai trong tỷ giá
Trong bài năm 1995, Osler và Chang định nghĩa H&S bằng tính toán và nghiên cứu tỷ giá ngày của các đồng tiền chính so với USD từ tháng Ba 1973 đến tháng Sáu 1994. Họ so chiến lược với mô phỏng. [21] Điều này cho thấy cách hỏi về nội dung dự báo lịch sử chính xác hơn “hình đó có hiệu quả không?”
Phạm vi vẫn hẹp: thuật toán, dữ liệu và thời kỳ. Đây không phải kiểm định quy ước điểm xoay 2+2, quy tắc Close hay chênh lệch ngày nay của chúng ta. Các ví dụ bài học kiểm tra định nghĩa và tính toán. Đánh giá lợi thế cần phương pháp trong bài về tự động hóa và sàng lọc.
9. Thực hành nhận diện — xác nhận và mất hiệu lực
Nếu phải uốn đường để chạm điểm thứ hai và “bỏ qua” bóng, cấu trúc không thỏa chính định nghĩa của nó — lý do để bác nhận diện, không phải hạ tiêu chí. Loại cấu trúc không đạt định nghĩa giữ được tính so sánh.
Bối cảnh so sánh gồm xu hướng trước trên khung cụ thể, vị trí biên và lúc tín hiệu sẵn có. H&S kết thúc điều chỉnh trong đợt giảm H4 và hình tương tự trong vùng đi ngang M15 có điều kiện khác. Không gán cái nào hiệu quả hơn nếu chưa so theo cùng quy tắc và dữ liệu.
- Xác nhận: nến của khung mô hình đóng ngoài đường chủ chốt, theo định nghĩa phá vỡ Mục 2. Trước đó chưa có mô hình xác nhận, chỉ có ứng viên.
- Mất hiệu lực: mức và sự kiện đặt trước phá vỡ (với H&S, đóng trở lại trên đường cổ). Kịch bản không có mất hiệu lực không phải kịch bản mà là bám víu vào dự báo.
- Mất hiệu lực cung cấp quan sát mới. Close quay qua biên kết thúc kịch bản theo quy tắc đã ghi. Nó có thể thành đặc điểm chiến lược riêng, nhưng tự nó không xác lập khả năng sinh lời hướng ngược.
Đặt lệnh bảo vệ ở đâu, tính tỷ lệ lợi nhuận/rủi ro và quy mô vị thế thế nào — thuộc lớp quyết định có các bài riêng: cắt lỗ và mất hiệu lực, xác định quy mô vị thế, kế hoạch quản trị rủi ro.
Bộ lọc chất lượng nhận diện — bốn câu hỏi
Bốn câu hỏi dưới giúp hoàn thiện mô tả trường hợp. Chưa trả lời nghĩa là thiếu thông tin cần để đánh giá, không phải mức tăng rủi ro lỗ đã được tính.
- Giờ trong ngày — áp dụng khác nhau với mô hình trong ngày và D1. Với mô hình trong ngày, xem phá vỡ có trùng thanh khoản nông hoặc chênh lệch nới đột ngột không (rollover, đầu phiên Á → Chương 4). Nến D1 đóng theo giờ máy chủ, không phải “trong thời gian chồng lấn” — kiểm tra ranh giới ngày (→ Bài 5.2) và tín hiệu có giống nhau trên biểu đồ Bid và Ask không.
- Lịch vĩ mô. Xác nhận rơi ngay trước hay sau công bố tác động lớn? Hướng có thể đúng nhưng thực hiện lệnh không đúng kỳ vọng.
- Đường đến mục tiêu. Có vùng D1/W1 mạnh giữa điểm phá vỡ và mục tiêu đo được không? Ghi khoảng cách đến vùng đầu tiên nhận diện theo quy tắc rồi so với phép chiếu hình học. Trở ngại ấy có thể thuộc kịch bản, nhưng riêng phép đo không xác lập cơ hội đạt mục tiêu.
- Chất lượng phá vỡ. Nến có đóng rõ ràng ngoài đường, thay vì chỉ bóng xuyên qua không? Chỉ coi khối lượng tick tối đa là gợi ý yếu — đại diện hoạt động của một nhà cung cấp, không phải doanh số thị trường (Mục 5).
Quy trình ngắn
- Ghi khung và chiều cao cấu trúc, rồi so chiều cao với chi phí tại các giá thực hiện giả định. Riêng H4, D1 hoặc M5 không quyết định tỷ lệ: cặp tiền, thời gian, chênh lệch và báo giá sẵn có cũng quan trọng.
- Kiểm tra hướng xu hướng khung cao (→ Bài 5.11).
- Nêu trước: định nghĩa phá vỡ, mức mất hiệu lực và mục tiêu đo được (Mục 4).
- Chờ nến đóng ngoài đường chủ chốt — trước đó bạn có ứng viên, không phải mô hình đã xác nhận.
- Quyết định vào lệnh, lệnh bảo vệ và quy mô theo quy tắc Chương 9.
Chất lượng thực hiện quanh đường phổ biến cũng bị ảnh hưởng bởi hạ tầng tài khoản — mô hình thực hiện, độ rộng chênh lệch và chính sách thực hiện. Chủ đề riêng này có các bài: mô hình thực hiện lệnh và chất lượng thực hiện.

Mô hình biểu đồ gồm nhiều nến — nhưng bản thân nến cũng tạo mô hình. Búa, doji, nhấn chìm tăng và sao mai thuộc quy mô phân tích và bộ quy tắc khác. Chúng xuất hiện trong bài tiếp theo.
Tôi có thể giao dịch chỉ dựa mô hình biểu đồ không?
Mô hình mô tả hình của chuyển động quá khứ — không chứa thông tin xu hướng khung cao, mức khung cao hay điều kiện thanh khoản tại phá vỡ. Cần thêm chúng riêng. Mô hình không bối cảnh (xu hướng cao hơn, hỗ trợ/kháng cự, lịch vĩ mô và chất lượng thanh khoản) là giả thuyết thiếu căn cứ — cùng hình trên D1 tại mức tuần và trên M15 giữa nơi không có bối cảnh là hai cấu trúc khác nhau.
Thuật toán có làm đổi hiệu quả mô hình cổ điển không?
Không có bằng chứng đơn giản rằng thuật toán tăng hoặc giảm hiệu quả mô hình cổ điển. Tự động hóa giúp định nghĩa và kiểm định chính xác dễ hơn (→ Bài 5.12), trong khi lệnh tương tự tập trung quanh mức phổ biến — có tài liệu từ dữ liệu ngân hàng — có thể ảnh hưởng chuyển động ngắn hạn. Khung thích ứng của Lo (2004) chỉ nói hiệu quả kỹ thuật đổi khi nhiều người tham gia dùng; không đo ảnh hưởng thuật toán lên mô hình cụ thể. Cũng không có nghĩa ai cố ý “vẽ” mô hình: trong thị trường mỏng ngoài giờ chính châu Âu và Mỹ, vài lệnh chủ động có thể tạo phá vỡ không xảy ra trong phiên sôi động.
Câu hỏi thường gặp — Mô hình biểu đồ
Mô hình nào hiệu quả nhất?
Không thể chọn một mô hình nếu thiếu công cụ, thời kỳ, định nghĩa và cách thực hiện. Đạt mục tiêu, dịch chuyển dương và giao dịch có lãi là thước đo khác nhau. Thống kê Bulkowski liên quan cơ sở dữ liệu cổ phiếu Mỹ của ông.
Có thể nhận diện mô hình trên M5 và M15 không?
Có, với điểm và thời điểm sẵn có được nêu rõ. Tỷ trọng chi phí tùy chiều cao cấu trúc và báo giá. M5 không kế thừa thống kê D1 từ thị trường khác.
Mô hình biểu đồ khác mô hình nến thế nào?
Mô hình biểu đồ mô tả cấu trúc lớn hơn gồm điểm xoay và biên. Mô hình nến liên quan một hoặc vài nến. Đây là khác biệt cách dựng mô tả, không phải chia cố định thành giờ và tuần.
Khi nào mô hình mất hiệu lực?
Sau sự kiện ghi trước kết quả. Với H&S, chúng ta chọn một giá đóng sau đó trên đường cổ. Không đạt mục tiêu trong thời gian quy định là điều kiện khác, cần chân trời đánh giá.
Bóng dài có ngăn xác nhận không?
Không. Điều quan trọng là Close ngoài biên được chọn. Chỉ bóng với Close bên trong không đạt quy tắc. Độ dài bóng không quyết định vị trí đóng hay kết quả.

Kiểm tra lại có cho điểm vào tốt hơn không?
Đó là quy tắc khác. Chờ có thể cho giá khác hoặc không vào được. Định nghĩa cửa sổ, tiếp xúc và mất hiệu lực, rồi so quy tắc với cùng dữ liệu và chi phí.
Nguồn
- Robert D. Edwards, John Magee, Phân tích kỹ thuật xu hướng cổ phiếu, Stock Trend Service, Springfield MA, 1948 (ấn bản thứ 1) — định nghĩa nền tảng mô hình, biên độ mục tiêu và lá cờ như “mô hình giữa cán”.
- Richard W. Schabacker, Phân tích kỹ thuật và lợi nhuận thị trường cổ phiếu, Harper & Brothers, New York, 1930 — tiền thân của Edwards và Magee cùng những mô tả hệ thống sớm về mô hình biểu đồ.
- Bulkowski, Mô hình đỉnh vai đầu vai — thước đo cơ sở dữ liệu cổ phiếu Mỹ, không phải thống kê FX.
- John J. Murphy, Phân tích kỹ thuật thị trường tài chính, New York Institute of Finance, 1999 — sách giáo khoa tham chiếu phân loại mô hình đảo chiều và tiếp diễn.
- Lo, Mamaysky và Wang (2000), Nền tảng phân tích kỹ thuật — hình dạng thuật toán trong cổ phiếu Mỹ, 1962–1996.
- Lo (2004), Giả thuyết Thị trường Thích ứng — khung cho sự thích ứng của người tham gia.
- Robert A. Levy, “Ý nghĩa dự báo của mô hình biểu đồ năm điểm”, Journal of Business, Vol. 44, No. 3, 1971 — nghiên cứu sớm về ý nghĩa thống kê của mô hình biểu đồ.
- Jonathan M. Karpoff, “Quan hệ giữa thay đổi giá và khối lượng giao dịch: Tổng quan”, Journal of Financial and Quantitative Analysis, Vol. 22, No. 1, 1987 — tổng quan quan hệ giá–khối lượng trên thị trường cổ phiếu.
- Karpoff (1987), Thay đổi giá và khối lượng giao dịch: Tổng quan — phạm vi tổng quan, không phải kiểm định bộ lọc của chúng ta.
- Osler, Báo cáo nhân viên 125 — lệnh từ một ngân hàng cụ thể.
- BIS, phụ lục cuối cùng 2025 công bố tháng Sáu 2026 — doanh số OTC toàn cầu, không phải khối lượng biểu đồ.
- Osler (2000), Bằng chứng ủng hộ kháng cự — mức của sáu công ty và ba cặp, tháng Một 1996–tháng Ba 1998.
- BIS, Sự kiện chớp nhoáng của bảng Anh ngày 7 tháng Mười 2016 — khoảng 00:07 BST; khác biệt giữa nguồn.
- SNB, Ngừng tỷ giá tối thiểu, ngày 15 tháng Một 2015 — bãi bỏ mức tối thiểu EUR/CHF 1.20.
- Bộ Tài chính Nhật, hoạt động can thiệp — hoạt động chính thức, không phải mô hình trước đó.
- RBA, Sự kiện chớp nhoáng gần đây của yen Nhật — chuyển động ngày 3 tháng Một 2019 và giả thuyết về cơ chế.
- BoJ, Tuyên bố chính sách tiền tệ, ngày 31 tháng Bảy 2024 — mục tiêu qua đêm khoảng 0.25%.
- StockCharts, Mô hình đỉnh vai đầu vai — hình học, không phải ước lượng lợi thế FX.
- Bulkowski, Quy tắc đo lường — các biến thể chiếu hình học.
- MetaTrader 5, Dữ liệu giá — Bid OTC, thực hiện lệnh và tick nhận được.
- Osler và Chang (1995), Vai đầu vai — thuật toán H&S áp dụng cho tỷ giá ngày, 1973–1994.
- Karpoff, tóm tắt của tác giả về tổng quan 1987 — quan hệ khối lượng và thay đổi giá, không phải kiểm định H&S của chúng ta.

