
Patrones gráficos: cómo reconocer las estructuras del gráfico y qué esperar de ellas
El hombro-cabeza-hombro, los triángulos y las banderas organizan un tramo del gráfico formado por varias velas. La semejanza con una ilustración no demuestra por sí sola que la estructura esté completa. Necesitamos la tendencia anterior, los puntos disponibles en el momento de la observación, una condición de ruptura y un suceso que invalide el escenario. Pasamos de identificar estructuras clásicas a medirlas, incluida una línea clavicular inclinada, y a examinar los precios a los que podría ser posible reaccionar después de la confirmación.

- Los patrones de giro —hombro-cabeza-hombro, dobles techos y dobles suelos— indican un cambio de tendencia posible, pero requieren confirmación: romper la línea clave con una vela que cierre más allá de ella.
- Los patrones de continuación —triángulos, banderas y rectángulos— sugieren una pausa de la tendencia; las cuñas pueden representar continuación o giro, según el movimiento anterior. En el escenario clásico de continuación, la ruptura sigue la tendencia previa. Es una condición de clasificación de esa variante, no una frecuencia de rupturas medida en FX.
- Ningún patrón garantiza un movimiento. En la base de datos de acciones estadounidenses de Bulkowski, incluso las estructuras mejor valoradas fallan regularmente; la magnitud depende del patrón, la dirección de ruptura y la métrica elegida. [3]
- El contexto importa más que la forma. Un patrón alineado con la tendencia de un marco temporal superior y situado en una zona de soporte o resistencia tiene un significado diferente de una forma idéntica en un espacio de precios abierto en M5.
1. Qué es un patrón gráfico
Un patrón gráfico es una estructura de varias velas descrita por la secuencia de extremos, los límites de las fluctuaciones y el movimiento anterior. Su nombre abrevia esa geometría. Interpretarla en términos de oferta y demanda es una hipótesis sobre el mecanismo; un gráfico por sí solo no revela los motivos de cada participante. Las condiciones de identificación requieren más precisión cuando el patrón se utiliza para comparar casos o probar una regla.

Los manuales clásicos, entre ellos Edwards y Magee y Murphy, describen patrones nacidos en el análisis de acciones. [1] [4] Las recopilaciones posteriores de Bulkowski se refieren a sus muestras de acciones estadounidenses y sus definiciones. [3] Trasladar los nombres a FX no traslada los resultados de investigación: cambian el instrumento, los datos, la construcción de las velas y los costes. La geometría puede aportar un lenguaje descriptivo; el resultado de una regla concreta necesita una prueba independiente.
- Los patrones de giro indican que la tendencia actual puede estar terminando.
- Los patrones de continuación describen una estructura cuyo escenario clásico supone volver a la dirección de la tendencia anterior; la forma por sí sola no proporciona una probabilidad de esa trayectoria.
¿Identificar un patrón cambió la distribución histórica de los rendimientos posteriores? Lo, Mamaysky y Wang (2000) estudiaron esta cuestión con datos de acciones estadounidenses de 1962–1996 [5]: algunos patrones aportaban información adicional sobre las distribuciones condicionales de rendimientos, lo que no equivale a una ventaja aprovechable después de costes. Los resultados de datos bursátiles de hace décadas no tienen por qué trasladarse al FX actual, con distinta microestructura, liquidez y ejecución. La investigación ofrece un punto de partida para reflexionar, no una prueba de que «el patrón X tiene una tasa de éxito del 73,4%».
Bulkowski publica definiciones y estadísticas de patrones de su base de datos de acciones estadounidenses. Lea el nombre de la métrica: alcanzar un objetivo medido, un pequeño movimiento después de la ruptura y una vuelta al límite son sucesos distintos. No crean un único «porcentaje de éxito» universal. Esos resultados no son estimaciones para EUR/USD ni para cualquier marco temporal y método de entrada. [3]
Este artículo trata estructuras que abarcan muchas velas o barras. El tiempo de formación depende del marco temporal: una estructura puede cubrir horas, días o semanas. Las velas individuales y las pequeñas formaciones de velas tienen una terminología propia, que se explica en la lección sobre patrones de velas japonesas.
2. Patrones de giro
Para un patrón de giro, especifique primero el movimiento que invertiría. Dos mínimos similares durante una subida pueden probar un soporte, pero según nuestra definición no son un doble suelo que invierta una caída anterior. Establezca el contexto en el marco temporal especificado mediante la estructura descrita en la lección sobre tendencias. No lo añada solo después de una ruptura acertada.
Definición de trabajo 1: el extremo de oscilación 2+2. El máximo de una vela es un pico cuando supera los High de las dos velas anteriores y no es inferior a los High de las dos velas cerradas posteriores. Para un mínimo se invierten las desigualdades. Este tratamiento de los empates conserva el punto anterior en una secuencia corta de extremos iguales. Un extremo de oscilación está disponible después del cierre de la segunda vela a la derecha, aunque lo dibujemos en una vela anterior. Es la convención de la lección 5.3; 2 es un parámetro de ejemplo, no un óptimo demostrado. Definición de trabajo 2: ruptura. Un cruce de High/Low, un cierre más allá del límite y un cierre seguido de un retesteo son reglas distintas. Aquí, la confirmación requiere una vela cerrada: Close por debajo del límite inferior para una ruptura a la baja o por encima del superior para una ruptura al alza. Close exactamente sobre la línea no cumple la desigualdad estricta. Una mecha por sí sola es insuficiente, pero una mecha larga no impide la confirmación si Close se encuentra realmente más allá de la línea.
La confirmación del punto y la ruptura pueden coincidir
No todos los hombro-cabeza-hombro pasan por cuatro instantes distintos. En una estructura hipotética, el candidato a hombro derecho tiene High 1,0960 en la vela T, con una clavicular horizontal en 1,0920. Los dos High anteriores son inferiores. Después de T+1, con High 1,0950 y Close 1,0930, aún falta la segunda vela a la derecha. T+2 tiene High 1,0940 y Close 1,0910. Tras su cierre sabemos simultáneamente que T cumple la regla de extremos 2+2 y que se ha producido un cierre por debajo de la clavicular.
El patrón completo está disponible en el más tardío de dos momentos: la disponibilidad del último punto necesario y el cumplimiento de la regla de ruptura. Si el precio cruzó la clavicular antes, cuando el extremo derecho aún se desconocía, ese movimiento anterior no se registra como una reacción a una señal confirmada. La primera cotización posterior a T+2 es una observación distinta; no la sustituya por el Close de la vela de señal.
Hombro-cabeza-hombro
El hombro-cabeza-hombro (H&S) contiene tres picos: el central es el más alto y los hombros son inferiores, sin que tengan que ser iguales. Los dos retrocesos entre los picos definen una clavicular horizontal o inclinada. En la variante de giro, el movimiento anterior es ascendente. La confirmación llega tras un cierre por debajo de la clavicular cuando todos los puntos necesarios están disponibles. [1][2][18]
El hombro derecho debe permanecer por debajo de la cabeza; no necesita estar por debajo del hombro izquierdo. La historia de «compradores que pierden fuerza» ayuda a memorizar el diagrama, pero no mide sus posiciones. Antes de la confirmación de puntos y ruptura, tenemos un candidato a H&S. En este ejemplo, la invalidación posterior a la ruptura es un cierre posterior de vuelta por encima de la clavicular actual. Puede elegirse otra regla si se registra antes de observar el resultado.
Objetivo medido: proyecte hacia abajo la altura entre cabeza y clavicular desde la clavicular en el punto de ruptura. Es una proyección geométrica clásica, no un precio final probable deducido de la identificación. Bulkowski también describe variantes de medición basadas en métricas históricas; aquí no utilizamos coeficientes de su muestra de acciones. [3][19] Las mediciones completas de líneas horizontales e inclinadas aparecen más adelante.

Hombro-cabeza-hombro invertido es el reflejo: tres mínimos con el central como el más bajo, confirmados por un cierre por encima de la clavicular e invalidados por una vuelta por debajo.
Antes de cumplir los criterios de puntos y ruptura, la forma sigue siendo un candidato. Si Close vuelve por encima de la clavicular después de la confirmación, nuestra regla invalida el escenario. Eso no genera automáticamente una señal de compra: es un suceso nuevo que puede describirse por separado y considerarse como base de otra regla.
La vista previa se adapta a la pantalla. Seleccione el gráfico para ampliarlo.

Doble techo y doble suelo
Un doble techo contiene dos picos a niveles similares y un retroceso entre ellos. Para invertir una tendencia alcista, la confirmación es un cierre por debajo del mínimo del retroceso después de que estén disponibles los extremos de oscilación. Un doble suelo tiene dos mínimos similares, una caída anterior y una confirmación mediante un cierre por encima del máximo del rebote. «Nivel similar» requiere una tolerancia registrada en pips o respecto a la volatilidad, no elegida por separado después de cada resultado.
En un nivel redondo pueden coexistir límites de venta, cierres de posiciones largas y un stop que cierre un corto por encima del pico. El patrón por sí solo no revela su suma ni su distribución. Cruzar el segundo pico no demuestra una «caza» deliberada; para clasificar bastan una tolerancia de los extremos registrada y una condición de Close. La investigación de Osler sobre agrupaciones de órdenes aporta una fuente de evidencia distinta y limitada. [10]
Dos mínimos similares en una tendencia alcista pueden describirse como una prueba del soporte. Según nuestra definición de giro, si no hay una caída anterior no hay un doble suelo de giro. Dos contactos no demuestran por sí solos que los vendedores no puedan llevar el precio más abajo; se necesitan la disponibilidad de los puntos y una confirmación aparte.
Los datos de Bulkowski permiten comprobar cómo definió un doble suelo en su muestra. No los utilizamos para elegir el «mejor» patrón FX. La tendencia anterior, la tolerancia de mínimos, la confirmación y la ejecución deben especificarse por separado. [3]
Triple techo y triple suelo
Un triple techo o suelo añade un tercer extremo similar. La confirmación sigue requiriendo la ruptura del límite correspondiente después de que estén disponibles los puntos; una tercera prueba no demuestra una mayor probabilidad de movimiento. Antes de confirmar el tercer punto, el tramo puede seguir siendo candidato a otra estructura. Utilice una sola tolerancia en lugar de ajustar por separado cada pareja de picos.
La formalización puede reducir la discrecionalidad de la identificación: la regla especifica puntos, secuencia y desviaciones. No elimina las elecciones de parámetros, datos y ventanas de observación. Lo, Mamaysky y Wang estudiaron formas identificadas algorítmicamente en acciones estadounidenses; su resultado no contrasta todos los patrones FX dibujados a mano. [5]
¿Qué proximidad deben tener dos mínimos?
En un modelo EUR/USD distinto, elija una tolerancia de 10 pips antes del análisis. Los mínimos de 1,0800 y 1,0806 difieren en 6 pips y cumplen la condición de precios similares. El máximo del rebote es 1,0880. Supongamos una caída anterior, ambos mínimos disponibles según 2+2 y, solo después, una vela posterior que cierre a 1,0883. Ahora también se cumple la condición de ruptura.
Un mínimo de 1,0812 diferiría en 12 pips y no se admitiría. No ampliamos el umbral porque el gráfico posterior resulte atractivo. Dos mínimos que cumplan la condición sin una ruptura siguen siendo un candidato; sin una caída anterior no satisfacen nuestra definición de giro. Otro mínimo similar puede formar un nuevo candidato a patrón triple.
3. Patrones de continuación
Los patrones de continuación se describen después de que un movimiento anterior se convierta en oscilaciones más estrechas o en una corrección. El escenario del manual supone que el movimiento se reanuda, pero también puede romperse el límite opuesto. Los motivos de los participantes, como tomar beneficios, no pueden establecerse únicamente por la forma de la pausa.
Triángulos
Un triángulo simétrico tiene un límite superior descendente y otro inferior ascendente; su nombre no exige ángulos idénticos. Un triángulo ascendente tiene un límite superior horizontal y mínimos crecientes; uno descendente tiene un límite inferior horizontal y máximos decrecientes. El rango se estrecha hacia el vértice. Exigimos al menos dos puntos disponibles en cada límite; añadir dos líneas a tres velas no aporta todos los anclajes.
Antes de la ruptura de un triángulo simétrico no elegimos una dirección solo por su nombre. La tendencia anterior es una característica aparte de la regla. Conserve la construcción de los límites y el plazo al comparar resultados: mover el vértice después de las velas sucesivas cambia la estructura contrastada.
Los mínimos crecientes frente a una resistencia plana producen la interpretación alcista clásica; los máximos decrecientes frente a un soporte plano, la bajista. Ninguna sustituye a la confirmación. Un cierre más allá del límite opuesto representa una trayectoria distinta de la supuesta, no una excepción que se omite del registro de casos.
El tiempo de formación se deriva del número de velas y del marco temporal. No existe un límite universal como «un triángulo de H1 debe tardar varios días». Registre el número de puntos exigido, la ventana de búsqueda y el último momento admisible para la ruptura. Prolongar las líneas que se cruzan más allá del vértice genera una geometría distinta de la de un rango que se estrecha.
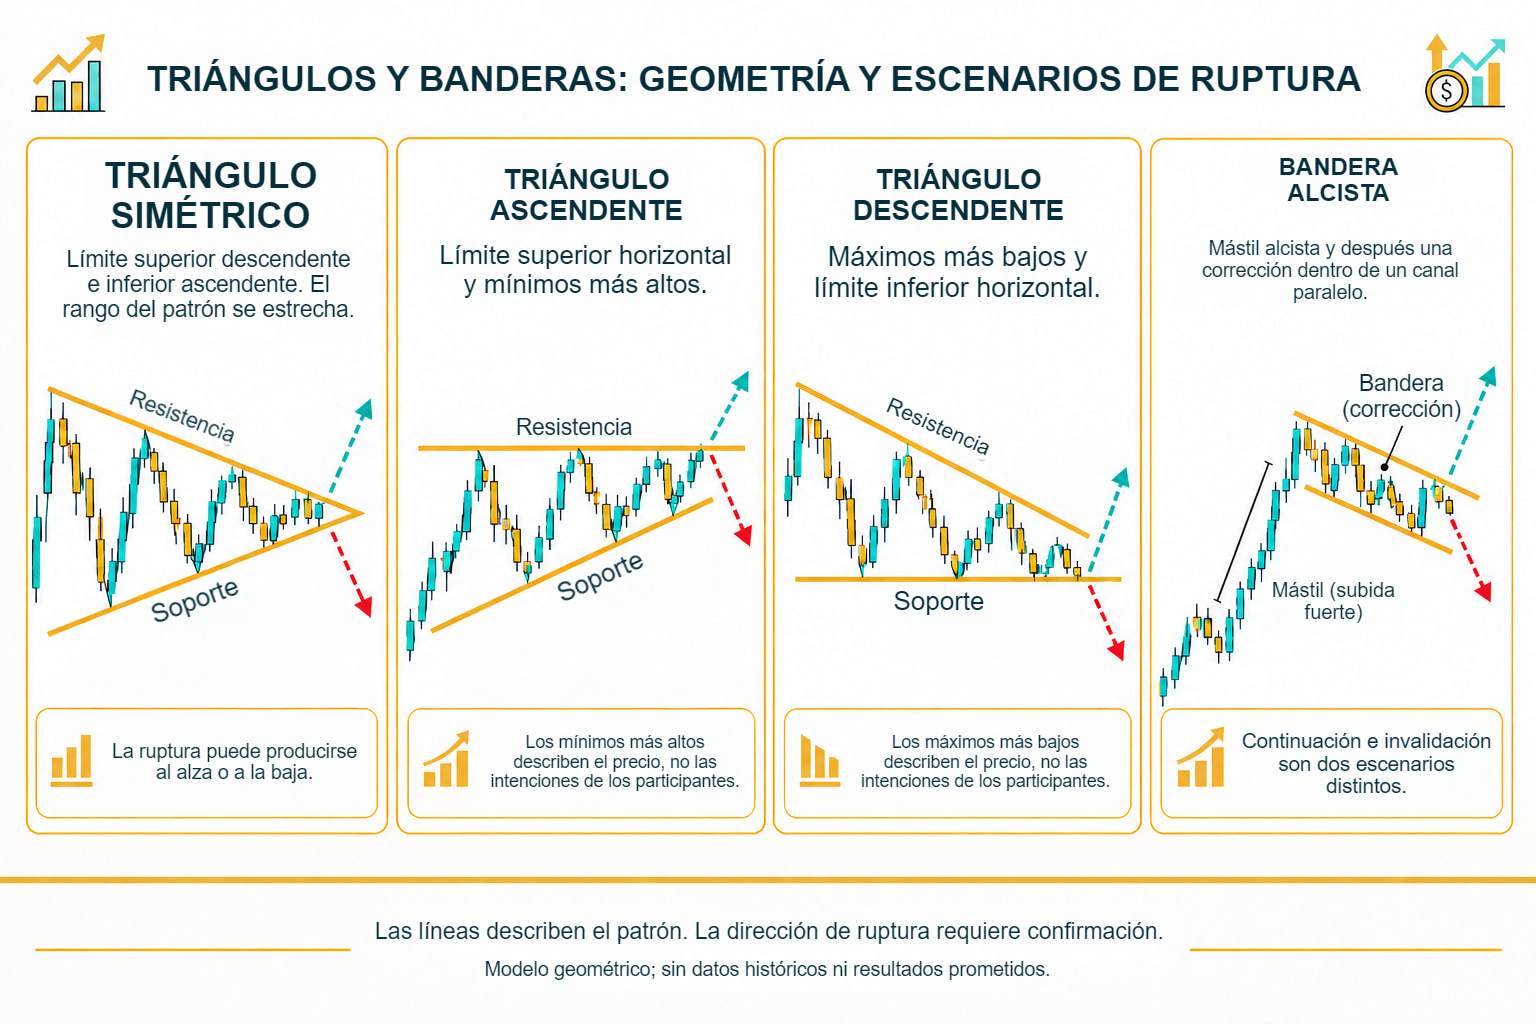
El vértice del triángulo limita el modelo
Suponga unos límites fijados en cuanto están disponibles los puntos de anclaje: el superior es 1,1040 − 0,0002 × n y el inferior, 1,0980 + 0,0002 × n. Aquí n cuenta las velas desde el inicio de la medición; la altura inicial es 0,0060, es decir, 60 pips. Las líneas se encuentran en n = 15, en 1,1010. A partir de entonces ya no forman un rango que se estrecha; en este modelo, el candidato caduca si no se ha aceptado una ruptura.
En n = 10, el límite superior es 1,1020 y el inferior, 1,1000. Un Close de 1,1022 confirma una ruptura alcista si los puntos de anclaje están disponibles. Proyectar 60 pips desde el límite superior da 1,1080. Partir de Close es otra convención y da 1,1082. Registre la elección antes de medir.
Banderas y banderines
Las banderas y los banderines siguen a un impulso en la descripción clásica. Una bandera forma un pequeño canal, a menudo inclinado en contra del movimiento; un banderín tiene límites convergentes. Se distinguen de un canal o triángulo ordinario por el contexto del impulso y la escala relativa de ambas partes. «Una pausa breve» debe concretarse en la regla; no equivale a un número universal de velas.
«A media asta» se refiere a la proyección clásica: después del primer impulso y de la pausa, se proyecta otro tramo aproximadamente igual a la longitud del mástil. No significa que la bandera se forme a mitad de un mástil ya completado. Especifique el inicio y el final del impulso y el precio desde el que se proyecta su longitud; cambiar esos puntos modifica el objetivo.
Cuñas
Una cuña tiene dos límites convergentes inclinados en la misma dirección. En una cuña ascendente, el límite inferior sube más deprisa que el superior; en una descendente, el superior baja más deprisa que el inferior. Un triángulo simétrico tiene límites que avanzan en direcciones opuestas; en sus otras variantes, uno es horizontal. Esta distinción geométrica es independiente de una ruptura posterior.
Una cuña ascendente se describe a veces como bajista, y una descendente, como alcista. Según el movimiento previo, el escenario se clasifica como de reversión o de continuación. El nombre no determina el resultado. Registre el límite cuya ruptura espera y un suceso en el lado opuesto que invalide el escenario, en lugar de añadir la dirección después de ver el gráfico posterior.
Rectángulos
Un rectángulo describe un rango horizontal con límites definidos. Su proyección sitúa la altura del rango más allá del límite en una ruptura confirmada. Fije los puntos de anclaje y la tolerancia antes de evaluar el movimiento posterior; ampliar los límites después de un nuevo extremo crea un candidato nuevo, en lugar de conservar un resultado conveniente del anterior. La duración depende del marco temporal y de la ventana de identificación, no de un número mínimo universal de pruebas.
4. Movimientos medidos y objetivos de precio
La regla clásica del movimiento medido proyecta la altura de la estructura desde el límite en el lugar de la ruptura. En H&S, mida la cabeza respecto de la línea clavicular; en un doble techo, la distancia de los máximos al retroceso; en un rectángulo, la altura del rango; en un triángulo, la altura inicial elegida. Las banderas y los banderines utilizan el mástil anterior. Son convenciones de medición distintas. [1][2][19]
- H&S: distancia de la cabeza a la línea clavicular, proyectada desde esta en la dirección de la ruptura
- Doble techo/suelo: distancia entre los máximos y el mínimo intermedio, proyectada desde el punto de ruptura
- Triángulo: su parte más ancha (base), proyectada desde el punto de ruptura
- Bandera: longitud del mástil (el impulso anterior a la bandera), proyectada desde su punto de ruptura
- Rectángulo: altura del rango

Una proyección especifica un precio derivado de los puntos de anclaje elegidos, no el momento de llegada ni la probabilidad de alcanzar el objetivo. Márquelo como nivel auxiliar; describa por separado el movimiento posterior, la invalidación y las posibilidades de ejecución. Una aritmética correcta todavía no demuestra una ventaja.
En un gráfico Bid, un nivel objetivo no es el precio de cierre de cualquier posición. En el modelo OTC típico descrito por MetaTrader 5, una posición corta abre a Bid y cierra a Ask; una larga hace lo contrario. [20] El spread cambia con el tiempo; el deslizamiento puede actuar en ambas direcciones. El ejemplo siguiente separa la geometría, la primera respuesta y los lados de la cotización, sin suponer spreads idénticos en la entrada y la salida.
Osler (2000) estudió niveles de soporte y resistencia publicados por seis empresas para tres pares frente al USD, con datos intradía de un periodo determinado. [12] El estudio examinaba interrupciones de la tendencia en esos niveles, no todos los patrones ni nuestra proyección de altura. Osler y Chang probaron directamente un H&S definido algorítmicamente en tipos de cambio diarios. [21] Separar ambas preguntas resulta más útil que afirmar de forma general que «los estudios confirman el análisis técnico».
Cálculo paso a paso de un movimiento medido (valores ilustrativos)
EUR/USD, D1, hombro-cabeza-hombro: cotizaciones con cuatro decimales, 1 pip = 0,0001. Supuestos, con todos los niveles conocidos antes de la ruptura: hombro izquierdo 1,0970; cabeza 1,1080; hombro derecho 1,0960; línea clavicular horizontal trazada por cierres en 1,0920. Fórmula (regla clásica de la altura completa): H = cabeza − línea clavicular = 1,1080 − 1,0920 = 0,0160 = 160 pips. Objetivo = línea clavicular − H = 1,0920 − 0,0160 = 1,0760. Disponibilidad: la medición solo puede proyectarse después de que una vela D1 cierre por debajo de 1,0920; antes, el patrón no está establecido operativamente. El propio hombro derecho solo pasó a ser un extremo de oscilación después del cierre de la segunda vela posterior a su máximo, con dos velas inferiores también inmediatamente anteriores (regla de la sección 2). Invalidación: un retorno y cierre D1 por encima de la línea clavicular anula el escenario del movimiento medido; un cierre por encima del hombro derecho en 1,0960 lo hace con mayor motivo.
USD/JPY, D1, el mismo patrón: cotizaciones con dos o tres decimales, 1 pip = 0,01. Cabeza 158,40; línea clavicular 156,90. H = 158,40 − 156,90 = 1,50 = 150 pips. Objetivo = 156,90 − 1,50 = 155,40. Preste atención a las unidades: en una cotización de 156,903, el pip ocupa el segundo decimal y el tercero es un punto (0,001); confundirlos multiplica o divide por diez el movimiento medido.
El mismo patrón, dos mediciones correctas. Una línea clavicular basada en cierres puede situarse en 1,0920 y otra basada en mechas, en 1,0905. La altura aumenta entonces de 160 a 175 pips y el objetivo pasa de 1,0760 a 1,0730: treinta pips de diferencia únicamente por la convención de trazado. Informe de la convención junto al movimiento medido, en vez de presentar una única cifra «verdadera»: la subjetividad de identificación es una característica de la herramienta, y una convención explícita es más honesta que fingir que no existe.
Qué parte de ese movimiento medido se convierte en resultado de la cuenta depende de los costes, el deslizamiento y la gestión de la posición, no de la medición: → stop loss e invalidación, dimensionamiento de posiciones, pruebas de reglas con costes (artículo 5.12).
Línea clavicular inclinada: altura en la cabeza, proyección en la ruptura
En un modelo distinto, los puntos de anclaje están confirmados antes de la vela 16. Los mínimos de las velas 4 y 10 son 1,0920 y 1,0950. La línea sube 0,0030 / 6 = 0,0005 por vela, es decir, 5 pips. La cabeza de la vela 7 tiene un High de 1,1080; la línea clavicular situada debajo está en 1,0935. La altura es 0,0145, es decir, 145 pips.
En la vela 16, la línea clavicular está en 1,0980. El Close de 1,0975 queda por debajo y confirma la ruptura. La proyección da 1,0980 − 0,0145 = 1,0835. Restar la línea clavicular del momento de ruptura de la cabeza anterior daría 100 pips y un objetivo de 1,0880: 45 pips de diferencia. Son dos cortes temporales que no deben confundirse.
160 pips en el esquema, 145 entre cotizaciones
Volvamos a la línea clavicular de 1,0920 y al objetivo de 1,0760. El Bid Close de la vela de señal es 1,0910. La primera cotización hipotética posterior es Bid 1,0908 / Ask 1,0912. Si la posición corta se ejecuta a ese Bid, la entrada queda 12 pips por debajo de la línea clavicular; no le asignamos el Close anterior.
Cuando Bid alcanza después el objetivo de 1,0760, Ask es 1,0763. Cerrar la posición corta a Ask da 1,0908 − 1,0763 = 0,0145, es decir, 145 pips. De forma equivalente: 160 − 12 − 3 = 145. Es una distancia de precio antes de comisiones y financiación, no un resultado monetario sin conocer el tamaño de la posición. La trayectoria supone que existen cotizaciones y posibilidad de ejecución.
Rectángulo: ¿qué cambia con la dirección de ruptura?
Un rectángulo hipotético de EUR/USD tiene límites inferior y superior fijados en 1,0990 y 1,1020. La altura es 0,0030, es decir, 30 pips. Un Close alcista de 1,1024 confirma el cruce del límite superior; la proyección de altura completa da 1,1050. Si, en cambio, después de estar disponibles los puntos de anclaje, Close fuera 1,0988, la variante bajista daría 1,0990 − 0,0030 = 1,0960. No hace falta un nombre nuevo, pero cambian la confirmación, el signo de la medición y la condición de retorno.
Para la variante alcista, elegimos la invalidación mediante un Close posterior por debajo de 1,1020. Un Close de 1,1018 cumple esa condición. Un Close exactamente en 1,1020 no satisface ni una nueva ruptura ni un retorno estricto por debajo. Podría adoptarse un retorno «en el límite o por debajo», pero sería otra regla. Si un nuevo extremo modifica el límite antes de la ruptura, describa de nuevo la medición con el momento de disponibilidad del punto de anclaje. No conserve un rectángulo ancho en un caso y uno estrecho en otro según qué objetivo se alcanzara después.
Ambos objetivos son niveles geométricos. No especifican cuántas velas se necesitan para alcanzarlos. Un límite de cinco velas y una regla sin límite producen conjuntos de resultados distintos aunque identifiquen rectángulos idénticos. Al contar la frecuencia de los sucesos, registre el horizonte junto con la condición de retorno.
Bandera: la longitud del mástil depende de dos puntos
En un modelo distinto, una subida empieza en 1,0950 y termina en 1,1030. El mástil mide 80 pips. Le sigue un pequeño canal descendente; en su ruptura confirmada, el límite superior está en 1,1015 y Close, en 1,1018. Proyectar el mástil completo desde el límite da 1,1015 + 0,0080 = 1,1095. Partir de Close da 1,1098. Son convenciones distintas, no precios futuros seguros.
Suponga que se elige el mínimo más cercano de 1,0970 en vez del inicio en 1,0950. Con el mismo extremo final, el mástil mide 60 pips y el objetivo desde 1,1015 es 1,1075. La diferencia de 20 pips procede únicamente del punto de anclaje. Para una bandera, conserve ambos extremos del impulso y el momento en que se conocieron. No elija un mástil más largo tras un movimiento lejano ni uno más corto tras un retorno anterior.
El extremo final del mástil puede ser un extremo que necesite velas posteriores para confirmarse. El canal correctivo también necesita puntos de anclaje disponibles. Si algún elemento todavía depende de datos futuros, la descripción sigue siendo un candidato. En este ejemplo, la invalidación tras una ruptura alcista es un cierre por debajo del límite superior actual de la bandera. Conserve su ecuación o nivel fijado para reconstruir posteriormente el suceso.
5. El papel del volumen en los patrones
Las descripciones clásicas incluyen un cambio de actividad esperado: contracción durante la pausa y expansión en la ruptura. [1][4] Es una condición adicional de una interpretación elegida. No la equiparamos a una prueba de debilitamiento de compradores o vendedores ni a una comprobación universal para cualquier tipo de volumen.
La revisión de Karpoff (1987) trata las relaciones entre cambios de precio y volumen. [9] Su tema por sí solo no proporciona un umbral de volumen de ticks que confirme un H&S en el FX minorista. La actividad que acompaña a un movimiento y la utilidad de una regla concreta después de costes son preguntas distintas.
El FX al contado no dispone de un registro único de toda la negociación mundial. El volumen de ticks describe los ticks recibidos por el proveedor, no solo los cambios de Bid. [20] El volumen de futuros negociados en bolsa corresponde a un instrumento y mercado concretos. La afirmación «el volumen confirmó la ruptura» exige identificar la serie comparada.
Un filtro de actividad necesita una regla: fuente, ventana de comparación, hora del día y velas cerradas. Un incremento porcentual elegido del volumen de ticks es un parámetro del filtro. No sustituye un punto ausente del patrón ni demuestra por sí mismo las intenciones de los participantes.

6. Por qué fallan los patrones
Un retorno al límite, no alcanzar el objetivo y una operación con pérdidas no son sinónimos. Las estadísticas de Bulkowski distinguen métricas. [3] Su propio registro debe especificar el suceso, el horizonte y la respuesta; de lo contrario, un gráfico idéntico puede contabilizarse como éxito o fracaso según un comentario posterior.
- Identificación manual. Dos personas pueden elegir puntos y tolerancias de forma distinta. El algoritmo de Lo, Mamaysky y Wang formalizó una clase seleccionada de figuras; no demostró que toda identificación formal siga siendo discrecional. [5] Registrar los parámetros permite reproducir un resultado; si los parámetros son adecuados es la siguiente pregunta.
- Sobreajuste histórico. Un patrón que «funcionó diez veces» en una prueba retrospectiva de un solo par puede haberlo hecho por azar. Con suficientes intentos, el ruido aleatorio genera figuras parecidas a regularidades.
- Condiciones cambiantes. La hipótesis de los mercados adaptativos de Lo describe cómo los mercados dependen de la adaptación y la competencia. [6] No clasifica años enteros como «tendenciales» o «laterales» para todos los instrumentos ni demuestra que desaparezcan todas las reglas.
- Falta de contexto. Un H&S que invierte una corrección alcista local a favor de una tendencia bajista de mayor escala, dentro de una resistencia D1, es distinto de la misma figura en M15 en un espacio de precio sin niveles cercanos. La figura por sí sola no basta.
- Ejecución durante publicaciones. Close es el último precio de una vela, no un precio de entrada garantizado después de su cierre. La siguiente cotización, el spread y el deslizamiento requieren un registro aparte. La dirección del movimiento y el resultado de la operación pueden diferir.
- Órdenes en niveles. La investigación sobre agrupaciones de stops tiene un alcance determinado. [10] No demuestra que todos vean la misma línea. En el modelo OTC de MetaTrader 5, el stop de una posición larga depende de Bid y el de una corta, de Ask. [20] Las condiciones de otros servicios se comprueban por separado.
- Mid frente a Bid/Ask: «el precio ni siquiera llegó». Muchos operadores minoristas observan un gráfico basado en Bid o en el punto medio. El stop de una posición larga se activa con Bid (visible), mientras que el de una corta lo hace con Ask (normalmente invisible). Con poca liquidez y un spread ampliado, la diferencia puede ser lo bastante grande como para que el precio «no tocara» el nivel en el gráfico, pero sí en las cotizaciones del bróker. Active la línea Ask y compruebe dónde se activan realmente los stops antes de culpar al bróker de una caza de stops.
- Niveles de opciones. El precio de ejercicio de una opción y una barrera contractual tienen significados distintos. Sin especificaciones ni datos de exposición, un nivel redondo no revela el flujo de cobertura ni su efecto direccional. Ese comentario puede ser una hipótesis de contexto, pero no una confirmación del patrón.
- Separe el riesgo de mercado del riesgo del bróker. Algunos problemas de los patrones proceden del mercado (liquidez, sesiones, publicaciones) y otros, de la infraestructura del bróker (modelo de ejecución, amplitud del spread, política de rechazos). Separar estas capas evita confundir una mala identificación con un entorno de ejecución inadecuado y extraer conclusiones erróneas de un solo caso. Una fuente independiente de datos (TradingView, Dukascopy) puede ayudar, pero las fuentes tienen velas, extremos y horas de servidor diferentes: una discrepancia no resuelve nada (divergencia entre fuentes → artículo 5.12).

7. Patrones en Forex frente a acciones
La mayor parte de la bibliografía sobre patrones procede de las acciones. Forex presenta varias diferencias importantes.
Un filtro de actividad de una plataforma tiene un alcance local. No suponemos que sea inútil ni que siempre rinda peor; necesita probarse con una serie concreta.
La jornada del FX OTC abarca muchos centros, pero no garantiza cotizaciones continuas de todos los proveedores. Son posibles los gaps de fin de semana y las interrupciones durante perturbaciones. Los horarios y datos diferentes no demuestran que los patrones de FX sean «más limpios».
Cambiar el marco temporal modifica la escala de una estructura, la disponibilidad de sus puntos y su altura en relación con los costes. No determina automáticamente la frecuencia de falsas rupturas. Los resultados de una muestra diaria de acciones no se atribuyen al FX M5 sin una prueba aparte.
La hora del servidor cambia la figura del patrón D1. Las velas diarias de un bróker GMT+2/+3 que divide la jornada en el cierre de Nueva York difieren de las de GMT+0: distintos cierres implican distintos extremos de oscilación, otra línea clavicular, otra altura del patrón y otro objetivo medido. Antes de comparar su gráfico con otra captura o con resultados de pruebas, compruebe el límite de la jornada (→ artículo 5.2).
Una subida de EUR/USD y una bajada de USD/CHF pueden describir en parte un movimiento del USD, pero también contienen exposiciones al EUR y al CHF. No suponemos ni independencia completa ni señales idénticas. La semejanza entre patrones por sí sola no determina la correlación ni el riesgo de cartera.
Para un patrón intradía, conserve la hora de la señal y su zona horaria. La sección sobre concentración de liquidez abarca los solapamientos de sesiones convencionales, los índices de referencia y las publicaciones. Una franja fija en hora polaca no encaja con todos los cambios de horario de verano ni con todos los pares. Los flujos de los índices de referencia pueden modificar el precio sin noticias macroeconómicas nuevas; eso no determina la causa de una ruptura concreta.

En 2026, el fin de jornada de las 17:00 de Nueva York suele corresponder a las 23:00 de Varsovia, y a las 22:00 durante los desfases entre los cambios de horario de verano estadounidense y europeo. Es una convención del servicio, no un instante de liquidación único para todas las operaciones OTC. Compruebe el horario del proveedor y la construcción de D1 en la lección 5.2.

8. Resumen de patrones: tabla
En lugar de una columna de «tasa de éxito», que no podría rellenarse honestamente con una sola cifra, esta es una tabla de definiciones: qué exige un patrón, qué lo confirma o invalida y cómo se calcula su objetivo. Lea las estadísticas de Bulkowski en la fuente con las precisiones de la sección 1. [3] «Invalidación» significa invalidar una ruptura confirmada: retorno y cierre al otro lado de la línea de confirmación; superar el extremo opuesto del patrón es una condición más fuerte que anula la estructura completa.
| Patrón | Tipo | Contexto exigido | Confirmación | Invalidación | Objetivo medido |
|---|---|---|---|---|---|
| Hombro-cabeza-hombro | Reversión | Tendencia alcista previa | Close por debajo de la línea clavicular | Close de retorno por encima de la línea clavicular | Cabeza → línea clavicular, proyectada a la baja |
| H&S invertido | Reversión | Tendencia bajista previa | Close por encima de la línea clavicular | Close de retorno por debajo de la línea clavicular | Cabeza → línea clavicular, proyectada al alza |
| Doble techo | Reversión | Tendencia alcista | Close por debajo del mínimo intermedio | Close de retorno por encima del mínimo intermedio | Máximo → mínimo, proyectada a la baja |
| Doble suelo | Reversión | Tendencia bajista | Close por encima del máximo intermedio | Close de retorno por debajo del máximo intermedio | Mínimo → máximo, proyectada al alza |
| Triángulo simétrico | Escenario clásico de continuación | Impulso previo | Close más allá de una línea (dirección no predeterminada) | Close de retorno dentro del triángulo | Parte más ancha, desde el punto de ruptura |
| Triángulo ascendente | Escenario alcista | Tendencia alcista, resistencia horizontal | Close por encima de la línea superior | Close de retorno por debajo de la línea superior rota | Parte más ancha, desde la ruptura |
| Cuña descendente | Alcista (depende del contexto) | Según la tendencia: pausa o reversión | Close por encima de la línea superior | Close de retorno por debajo de la línea rota de la cuña | Base de la cuña, desde la ruptura |
| Bandera | Continuación | Impulso fuerte (mástil) inmediatamente anterior | Close más allá de la línea de la bandera en la dirección del mástil | Close de retorno dentro de la bandera | Longitud del mástil, desde la ruptura |
Investigación directa sobre hombro-cabeza-hombro en tipos de cambio
En su trabajo de 1995, Osler y Chang definieron H&S mediante procedimientos informáticos y estudiaron tipos de cambio diarios de las principales monedas frente al USD entre marzo de 1973 y junio de 1994. Compararon la estrategia con simulaciones. [21] Esto muestra cómo preguntar por el contenido predictivo histórico con más precisión que «¿funciona la figura?».
El alcance sigue siendo limitado: algoritmo, datos y periodo. No es una prueba de nuestra convención de extremos de oscilación de 2+2, de nuestra regla de Close ni del spread actual. Los ejemplos de la lección comprueban definiciones y cálculos. Evaluar una ventaja exige la metodología descrita en la lección sobre automatización y filtrado.
9. Práctica de identificación: confirmación e invalidación
Si hay que curvar una línea para que toque un segundo punto y es necesario «pasar por alto» las mechas, la estructura incumple su propia definición: es un motivo para rechazar la identificación, no para rebajar los criterios. Rechazar una estructura que no cumple la definición conserva la comparabilidad.
El contexto de comparación incluye la tendencia previa en un marco temporal especificado, la posición de los límites y el momento de disponibilidad de la señal. Un H&S que termina una corrección en una caída H4 y una figura similar dentro de un rango M15 presentan condiciones distintas. No atribuimos mayor eficacia a una de ellas sin compararlas con la misma regla y los mismos datos.
- Confirmación: la vela del marco temporal del patrón cierra más allá de la línea clave, según la definición de ruptura de la sección 2. Antes no existe un patrón confirmado, sino solo un candidato.
- Invalidación: un nivel y un suceso establecidos antes de la ruptura (para H&S, un cierre de retorno por encima de la línea clavicular). Un escenario sin invalidación no es un escenario, sino apego a un pronóstico.
- La invalidación aporta una nueva observación. El retorno de Close al otro lado del límite termina el escenario conforme a la regla registrada. Puede convertirse en una característica de una estrategia distinta, pero no demuestra por sí mismo la rentabilidad en la dirección opuesta.
Dónde situar una orden de protección y cómo calcular la relación beneficio/riesgo y el tamaño de la posición son cuestiones de la capa de decisión, con sus propios artículos: stop loss e invalidación, dimensionamiento de posiciones, plan de gestión del riesgo.
Filtro de calidad de identificación: cuatro preguntas
Las cuatro preguntas siguientes ayudan a completar la descripción de un caso. Una pregunta sin respuesta significa que falta información necesaria para evaluarlo, no un incremento calculado del riesgo de pérdida.
- Hora del día: distinta para intradía y D1. Para un patrón intradía, compruebe si la ruptura coincide con una liquidez escasa o una ampliación repentina del spread (rollover, primeras horas de Asia → sección 4). Una vela D1 cierra según la hora del servidor, no «durante el solapamiento»: compruebe el límite de la jornada (→ artículo 5.2) y si la señal se ve igual en los gráficos Bid y Ask.
- El calendario macroeconómico. ¿La confirmación se produce justo antes o justo después de una publicación de gran impacto? La dirección puede ser correcta y la ejecución de la orden, no.
- El camino hasta el objetivo. ¿Existe una zona fuerte D1/W1 entre el punto de ruptura y el objetivo medido? Registre la distancia hasta la primera zona identificada conforme a su regla y compárela con la proyección geométrica. Ese obstáculo puede formar parte del escenario, pero la medición por sí sola no establece la probabilidad de alcanzar el objetivo.
- Calidad de la ruptura. ¿La vela cierra claramente más allá de la línea en vez de limitarse a atravesarla con una mecha? Trate el volumen de ticks, como mucho, como un indicio débil: es una aproximación a la actividad de un proveedor, no al volumen negociado del mercado (sección 5).
Un procedimiento breve
- Registre el marco temporal y la altura de la estructura; después compare la altura con los costes a los precios de ejecución supuestos. H4, D1 o M5 por sí solos no determinan esa relación: también importan el par, la hora, el spread y la disponibilidad de cotizaciones.
- Compruebe la dirección de la tendencia del marco temporal superior (→ artículo 5.11).
- Especifique de antemano la definición de ruptura, el nivel de invalidación y el objetivo medido (sección 4).
- Espere a que la vela cierre más allá de la línea clave: hasta entonces tiene un candidato, no un patrón confirmado.
- Aplique las reglas de la sección 9 a las decisiones de entrada, orden de protección y dimensionamiento.
La calidad de ejecución alrededor de líneas populares también depende de la infraestructura de la cuenta: modelo de ejecución, amplitud del spread y política de ejecución. Este tema aparte tiene sus propios artículos: modelos de ejecución de órdenes y calidad de ejecución.

Los patrones gráficos contienen muchas velas, pero las propias velas también forman patrones. El martillo, el doji, la envolvente alcista y la estrella de la mañana pertenecen a otra escala analítica y otro conjunto de reglas. Se presentan en el siguiente artículo.
¿Puedo operar únicamente con patrones gráficos?
Un patrón describe la figura de un movimiento pasado: no contiene información sobre la tendencia del marco temporal superior, los niveles de ese marco ni las condiciones de liquidez en la ruptura. Hay que añadirla por separado. Un patrón sin contexto (tendencia superior, soporte/resistencia, calendario macroeconómico y calidad de la liquidez) es una hipótesis sin fundamento: la misma figura en D1 sobre un nivel semanal y en M15 en medio de ningún nivel relevante representa dos estructuras distintas.
¿Han cambiado los algoritmos la eficacia de los patrones clásicos?
No existe una prueba sencilla de que los algoritmos hayan aumentado o reducido la eficacia de los patrones clásicos. La automatización ha facilitado las definiciones precisas y las pruebas (→ artículo 5.12), mientras que la agrupación de órdenes similares alrededor de niveles populares, documentada en datos bancarios, puede afectar al movimiento a corto plazo. El marco adaptativo de Lo (2004) solo afirma que la eficacia de las técnicas cambia cuando muchos participantes las utilizan; no mide los efectos de los algoritmos sobre patrones concretos. Tampoco significa que alguien «dibuje» deliberadamente patrones: en un mercado poco líquido fuera de las principales horas europeas y estadounidenses, unas pocas órdenes agresivas pueden provocar una ruptura que no se produciría en una sesión activa.
Preguntas frecuentes: patrones gráficos
¿Qué patrón es más eficaz?
No puede elegirse uno sin un instrumento, un periodo, una definición y un método de ejecución. Alcanzar un objetivo, un movimiento positivo y una operación rentable son métricas distintas. Las estadísticas de Bulkowski corresponden a su base de datos de acciones estadounidenses.
¿Pueden identificarse patrones en M5 y M15?
Sí, con puntos especificados y sus momentos de disponibilidad. El peso de los costes depende de la altura de la estructura y de las cotizaciones. M5 no hereda las estadísticas D1 de otro mercado.
¿En qué se diferencia un patrón gráfico de uno de velas?
Un patrón gráfico describe una estructura más amplia de extremos de oscilación y límites. Un patrón de velas se refiere a una o unas pocas velas. Esto distingue cómo se construye una descripción, no establece una división fija entre horas y semanas.
¿Cuándo se invalida un patrón?
Después de un suceso registrado antes del resultado. Para H&S adoptamos un cierre posterior por encima de la línea clavicular. No alcanzar un objetivo en un plazo determinado es otra condición que requiere un horizonte.
¿Una mecha larga impide la confirmación?
No. Lo que importa es Close más allá del límite elegido. Una mecha por sí sola, con Close dentro, no cumple la regla. La longitud de la mecha no determina ni la posición de cierre ni el resultado.

¿Un retesteo proporciona una entrada mejor?
Es otra regla. Esperar puede dar un precio distinto o ninguna entrada. Defina la ventana, el contacto y la invalidación; después compare las reglas con los mismos datos y costes.
Fuentes
- Robert D. Edwards, John Magee, Technical Analysis of Stock Trends, Stock Trend Service, Springfield MA, 1948 (1.ª edición): definiciones fundamentales de patrones, movimientos medidos y banderas como «patrones a media asta».
- Richard W. Schabacker, Technical Analysis and Stock Market Profits, Harper & Brothers, Nueva York, 1930: precursor de Edwards y Magee y primeras descripciones sistemáticas de patrones gráficos.
- Bulkowski, Head-and-Shoulders Tops — métricas de una base de datos de acciones estadounidenses, no estadísticas de FX.
- John J. Murphy, Technical Analysis of the Financial Markets, New York Institute of Finance, 1999: manual de referencia que clasifica los patrones de reversión y continuación.
- Lo, Mamaysky y Wang (2000), Foundations of Technical Analysis — figuras algorítmicas en acciones estadounidenses, 1962–1996.
- Lo (2004), Adaptive Markets Hypothesis — un marco de adaptación de los participantes.
- Robert A. Levy, «The Predictive Significance of Five-Point Chart Patterns», Journal of Business, vol. 44, n.º 3, 1971: investigación temprana sobre la significación estadística de los patrones gráficos.
- Jonathan M. Karpoff, «The Relation between Price Changes and Trading Volume: A Survey», Journal of Financial and Quantitative Analysis, vol. 22, n.º 1, 1987: revisión de las relaciones entre precio y volumen en los mercados de acciones.
- Karpoff (1987), Price Changes and Trading Volume: A Survey — alcance de la revisión, no una prueba de nuestro filtro.
- Osler, Staff Report 125 — órdenes de un banco concreto.
- BIS, anexo final de 2025 publicado en junio de 2026 — volumen negociado OTC mundial, no volumen del gráfico.
- Osler (2000), Support for Resistance — niveles de seis empresas y tres pares, enero de 1996–marzo de 1998.
- BIS, The sterling flash event of 7 October 2016 — alrededor de las 00:07 BST; diferencias entre fuentes.
- SNB, eliminación del tipo de cambio mínimo, 15 de enero de 2015 — eliminación del mínimo de 1,20 de EUR/CHF.
- Ministerio de Finanzas de Japón, operaciones de intervención — operaciones oficiales, no el patrón anterior.
- RBA, Recent Japanese Yen Flash Event — movimiento del 3 de enero de 2019 e hipótesis sobre sus mecanismos.
- BoJ, declaración sobre política monetaria, 31 de julio de 2024 — objetivo a un día en torno al 0,25 %.
- StockCharts, Head and Shoulders Top — geometría, no una estimación de una ventaja en FX.
- Bulkowski, Measure Rule — variantes de proyección geométrica.
- MetaTrader 5, datos de precios — Bid OTC, ejecución y ticks recibidos.
- Osler y Chang (1995), Head and Shoulders — algoritmo de H&S aplicado a tipos de cambio diarios, 1973–1994.
- Karpoff, resumen del autor de la revisión de 1987 — relación entre volumen y cambios de precio, no una prueba de nuestro H&S.

