
Osciladores e indicadores de momentum: RSI, estocástico, MACD y ROC
El RSI marca 78 y el precio sigue subiendo. No hay contradicción: las ganancias suavizadas pueden seguir dominando las pérdidas durante nuevas subidas. Un oscilador responde a una pregunta concreta sobre los datos, no fija una fecha de reversión. A continuación calculará RSI a lo largo de cierres sucesivos, comparará dos métodos de suavizado estocástico y comprobará por qué MACD con parámetros 12,26,9 puede verse distinto en dos plataformas.

- Un oscilador no dice cuándo se invertirá el mercado. Sobrecompra no significa «venda ahora»; sobreventa no significa «compre ahora». Es una lectura de una transformación concreta del precio: información sobre el estado, no la dirección.
- Una lectura elevada puede persistir durante nuevas subidas. Tratar RSI>70 como una orden automática de venta añade una regla ausente de la fórmula del indicador.
- La posición del precio en un rango y la dirección suavizada del movimiento son mediciones distintas. RSI o estocástico pueden permanecer altos durante un movimiento ascendente. No proporcionamos una clasificación de eficacia de categorías de herramientas en consolidación.
- Todo oscilador es una fórmula explícita que usa datos de precios. ROC y Momentum, RSI suavizado por Wilder, estocástico %K/%D y MACD con su línea de señal pueden calcularse a mano; este artículo muestra cómo. ATR y bandas de Bollinger miden volatilidad, no momentum; aquí se tratan más brevemente como contexto de las lecturas de osciladores.
1. Qué son los osciladores e indicadores de momentum
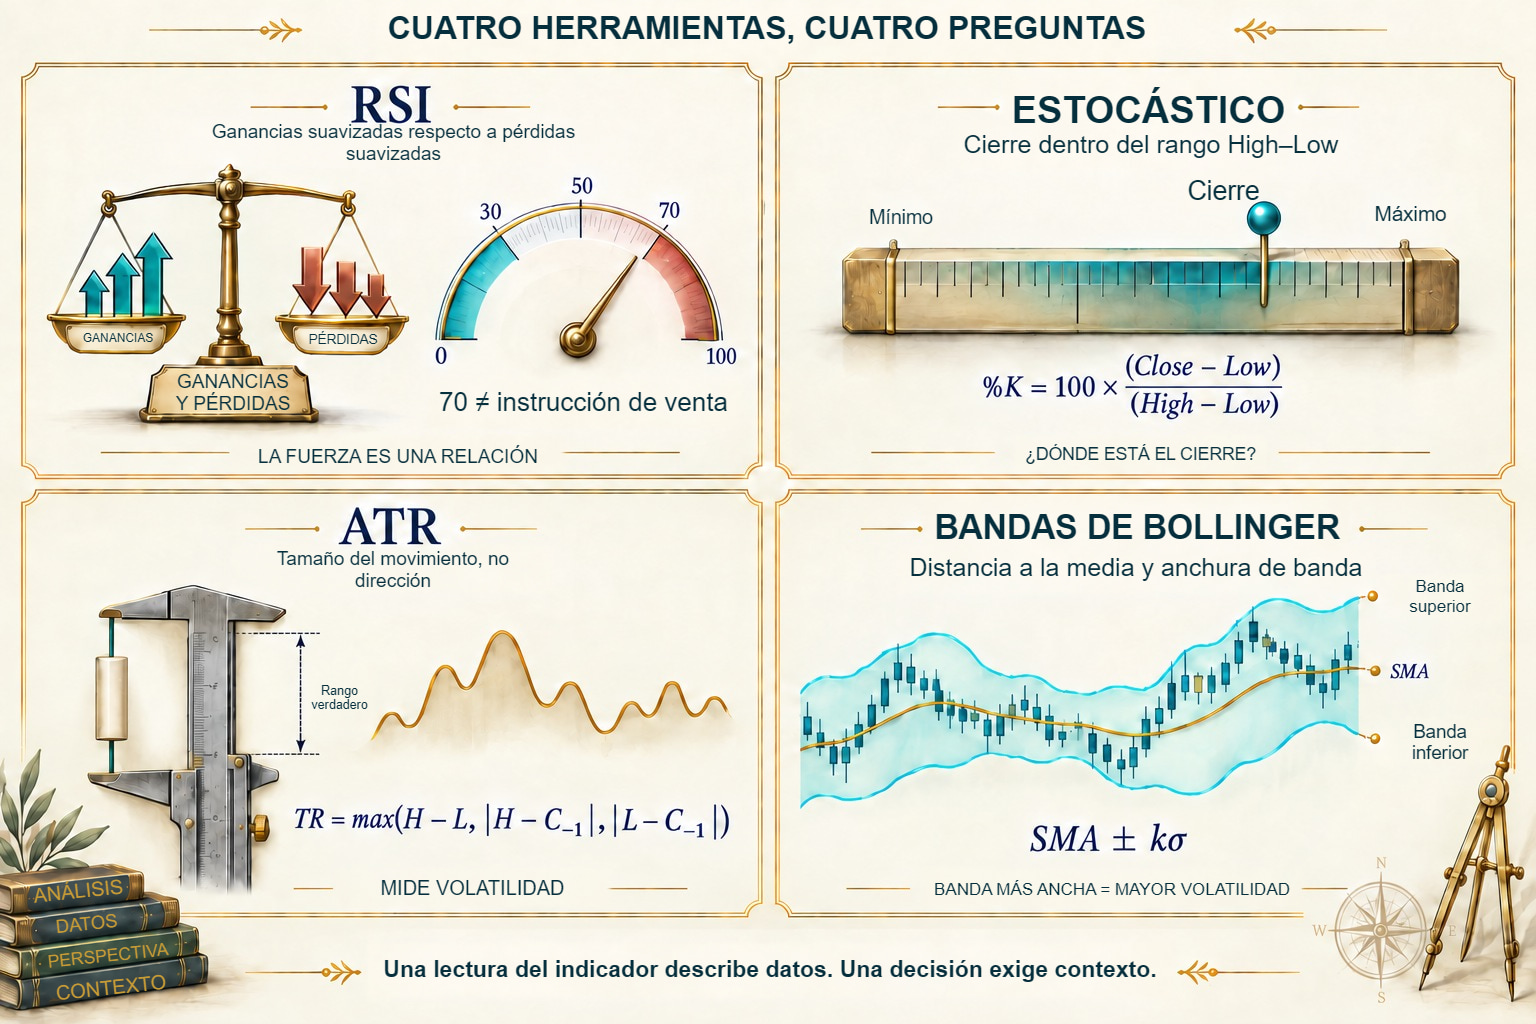
El artículo anterior trató los indicadores de tendencia: herramientas que responden «¿en qué dirección va el mercado?». Los osciladores responden preguntas complementarias, diferentes según la fórmula: con qué rapidez cambia el precio (ROC), cómo se relacionan ganancias y pérdidas (RSI), dónde está el cierre dentro de un rango local (estocástico) y cómo divergen dos medias (MACD).
«Oscilador» refleja cómo sus valores oscilan, fluctúan, entre límites fijos (por ejemplo 0–100 en RSI) o alrededor de un nivel central (por ejemplo cero en CCI). A diferencia de las medias móviles, que pueden subir indefinidamente con el precio, un oscilador está limitado o al menos centrado en una línea fija, algo clave para interpretarlo. En rigor, transforma datos de precios para mostrarlos dentro de un rango acotado o respecto a una línea central; qué mide exactamente depende de la fórmula.
Momentum es la tasa de cambio del precio. Si EUR/USD subió 30 pips ayer y 10 hoy, el precio sigue subiendo, pero el momentum se debilita. Los osciladores miden esto: fuerza y ritmo del movimiento, no la dirección en sí. Cuando el momentum se debilita y el precio sigue subiendo, tiene una pieza del rompecabezas, no una señal.
Las medidas más simples del impulso: Momentum y ROC. Antes del RSI, dos fórmulas fundamentales. Momentum(n) = Ct − Ct−n: cierre actual menos el cierre de hace n períodos, en unidades de precio. ROC(n) = (Ct − Ct−n) / Ct−n × 100: la misma diferencia expresada como porcentaje. Cálculo (valores ilustrativos): Ct = 1,1000; Ct−10 = 1,0800 → Momentum = 0,0200 = 200 pips; ROC = 0,0200 / 1,0800 × 100 = +1,85%. Ambos oscilan alrededor de cero (Momentum por diferencias en unidades de precio, ROC en porcentaje). Para precios positivos, ROC tiene un límite inferior de −100% que no alcanza y ningún límite superior fijo; Momentum por diferencias no tiene límites fijos comunes a todos los precios. Los osciladores más complejos parten de esta lógica de tasa de cambio. Nota de implementación: el Momentum integrado de MetaTrader calcula Ct / Ct−n × 100, por lo que oscila alrededor de 100, no de cero; para precios positivos su valor es positivo. Con Ct−n = 0, los cocientes ROC y Momentum de MetaTrader no están definidos. Compruebe la fórmula de su plataforma antes de comparar valores con un manual.
Una distinción importante: ATR y bandas de Bollinger son indicadores de volatilidad y no osciladores de momentum. Los tratamos más brevemente como contexto para evaluar si el movimiento actual es normal o extremo respecto a la volatilidad reciente.

2. RSI: índice de fuerza relativa
J. Welles Wilder creó el RSI y lo describió en 1978. Mide la relación entre ganancias y pérdidas suavizadas, no compara la fuerza de dos divisas o empresas distintas. El valor por defecto 14 especifica cuántos cambios se necesitan para inicializar el modelo siguiente.[1]
Cómo se construye el RSI: fórmula y cálculo
El RSI compara cuánto ganó el mercado con cuánto perdió en los últimos n períodos (14 por defecto). Fórmula de Wilder:
- U = media de cambios positivos (ganancias entre cierres; las velas bajistas aportan 0 a U),
- D = media de cambios negativos (en valor absoluto),
- RS = U / D (si D = 0 y U > 0, RSI se aproxima a 100; si D = 0 y U = 0, cero dividido por cero, el resultado depende de la convención de la plataforma),
- RSI = 100 − 100 / (1 + RS).
El resultado es adimensional, en el rango 0–100. Detalle esencial: U y D no son medias ordinarias. El primer valor es una media aritmética de n períodos, pero cada valor posterior usa suavizado de Wilder (RMA): Ut = [Ut−1 × (n−1) + gaint] / n. Matemáticamente es una EMA con α = 1/n, equivalente a EMA(2n−1) en su coeficiente de suavizado (los valores iniciales pueden diferir porque las series usan inicializaciones distintas); para n = 14 significa EMA(27), no SMA(14) ni EMA(14). Por tanto, el RSI calculado manualmente con una media ordinaria no coincidirá con la plataforma.
Cálculo de RSI(14). En 14 cambios, las ganancias suman 84 pips y las pérdidas absolutas 42 pips. Semilla: U=84/14=6, D=42/14=3, RSI=100·6/(6+3)=66,6666667. El cambio siguiente es +9 pips. U=(6·13+9)/14=87/14, D=(3·13)/14=39/14, por lo que RSI=100·87/(87+39)=69,0476190. El aumento es de 2,3809524 puntos RSI, no de 2 pips ni de exactamente dos puntos. Redondee el resultado mostrado, no el estado U/D que se arrastra.
Una lectura de 80 puede expresarse sin «caro»: con D positivo significa U/D = 80/(100−80) = 4. Las ganancias suavizadas cuadruplican las pérdidas suavizadas. No mide número de órdenes, posicionamiento ni distancia a un máximo futuro. El RSI por sí solo no prueba concentración de stops.
El período 14 es la convención de Wilder y el ajuste por defecto del RSI descrito, no el resultado de optimizar EUR/USD. Cambiar el período cambia el multiplicador 1/n y la semilla. Un período menor da más peso al cambio nuevo, pero no garantiza más señales acertadas. Mantenga la misma fuente, precio de entrada e historial inicial al comparar.[1]
RSI a partir de quince precios: semilla y cambio siguiente
Este modelo necesita 15 precios que generan 14 cambios para el primer RSI(14). Close inicial=1,1000 USD/EUR; cambios en pips: 12; −6; 6; −3; 15; −9; 9; −6; 18; −12; 12; −6; 12; 0. Las ganancias suman 84, las pérdidas 42 y el cambio neto 42 pips, por lo que el precio decimoquinto es 1,1042. Cada fila representa la H1 cerrada siguiente; las horas UTC del archivo son hipotéticas.
| Índice de precio | Cierre, USD/EUR | Cambio, pips | RSI, puntos |
|---|---|---|---|
| 14 | 1,1042 | 0 | 66,6666667 |
| 15 | 1,1051 | 9 | 69,0476190 |
| 16 | 1,1060 | 9 | 71,2585034 |
| 17 | 1,1069 | 9 | 73,3114674 |
La fila 14 inicia la serie del indicador. Las anteriores no tienen lectura, no RSI=0. Un cambio cero añade cero a ganancias y pérdidas, pero después sigue actualizando la recurrencia. El CSV completo de la serie RSI contiene todos los cierres, cambios y valores utilizados también en el ejemplo de divergencia. Son datos educativos, sin spread, precio de ejecución ni afirmación sobre resultados de operaciones.
Interpretar el RSI
Interpretación clásica de Wilder:
- RSI por encima de 70 — mercado sobrecomprado. Sugiere que el movimiento ascendente podría haberse extendido.
- RSI por debajo de 30 — mercado sobrevendido. Sugiere que el movimiento descendente podría haberse extendido.
- RSI cerca de 50 — neutro. Sin extensión clara en ninguna dirección.
La sobrecompra no es una instrucción de venta. RSI por encima de 70 describe ganancias suavizadas que dominan las pérdidas. El historial no se corta después de 14 velas: RMA da una influencia decreciente a cambios antiguos. Las bandas 30/70 y zonas alternativas de tendencia son convenciones de interpretación; no cambian la fórmula ni la probabilidad de reversión.
RSI=40 significa U/D=2/3; RSI=60 significa U/D=3/2. El mismo número puede resultar de cambios de precios a escalas distintas. Sin unidades de precio, timeframe y estructura previa, no podemos saber si el movimiento fue pequeño o grande. No llamamos automáticamente soporte a 40 ni resistencia a 60.
Divergencia RSI
Como la divergencia MACD, la divergencia RSI ocurre cuando el precio marca un extremo nuevo que el RSI no confirma.
- Divergencia bajista: el precio marca un máximo mayor y RSI uno menor. El momentum se debilita pese al aumento del precio.
- Divergencia alcista: el precio marca un mínimo menor y RSI uno mayor. El momentum descendente se debilita.
- Divergencia alcista oculta: el precio marca un mínimo mayor y RSI uno menor. La interpretación de Cardwell lo trata a veces como confirmación de tendencia alcista; esta descripción no aporta una frecuencia de continuación o reversión.
- Divergencia bajista oculta: el precio marca un máximo menor y RSI uno mayor. De modo similar se interpreta como confirmación de tendencia bajista; el resultado de la regla requiere una prueba separada.
La divergencia bajista regular compara un máximo de precio mayor con una lectura RSI menor; la alcista, un mínimo de precio menor con RSI mayor. La alcista oculta tiene un mínimo de precio mayor y RSI menor; la bajista oculta, un máximo de precio menor y RSI mayor. No son formaciones idénticas nombradas según su resultado posterior.[4] Registre el método de emparejar extremos antes de medir. En el ejemplo siguiente elegimos dos extremos Close confirmados y leemos RSI en esas mismas velas; no exigimos un pivote separado del oscilador. Otra regla de emparejamiento crearía otro conjunto de eventos.

Denominadores cero y lecturas ausentes
Un malentendido habitual aparece cuando un gráfico muestra una cifra aunque no exista un cociente ordinario. Registre las condiciones límite junto a la fórmula:
| Condición | Conclusión aritmética | Política del modelo en este artículo |
|---|---|---|
| RSI: U>0, D=0 | Por extensión continua, 100·U/(U+D)=100 | 100 después de reunir la semilla |
| RSI: U=0, D>0 | 100·U/(U+D)=0 | 0 después de reunir la semilla |
| RSI: U=D=0 | 0/0; la fórmula no determina ninguna cifra | Sin lectura; no suponemos 50 |
| Estocástico: Hn=Ln | 0/0 para un Close válido dentro de este rango | Sin lectura bruta |
| ROC: Ct−n=0 | No se puede dividir por el precio inicial | Sin lectura |
| CCI: MD=0; %B: anchura=0 | No existe un cociente ordinario | Sin lectura |
Esto no afirma que todas las plataformas usen esta política. El código stochastic.mq5 publicado por MetaQuotes asigna 100 cuando la suma de rangos es cero.[16] Una lectura de 100 en esta rama no prueba un cierre en el máximo de un rango positivo. El código descargado rsi.mq5 no tiene una rama separada U=D=0; compruebe la versión concreta y cómo gestiona la división por cero, en lugar de prometer un RSI=50 universal.[18] No convierta automáticamente una semilla incompleta o un precio inválido en cero.
3. El oscilador estocástico
El oscilador estocástico mide la posición del cierre dentro del rango mínimo–máximo de las últimas n velas. El %K bruto requiere tanto el precio como los dos extremos del rango.[2]
- %K bruto = (C − Ln) / (Hn − Ln) × 100, donde Hn y Ln son el máximo más alto y el mínimo más bajo de n períodos (cuando Hn = Ln —mercado sin rango—, el denominador es cero y las plataformas usan sus propias convenciones),
- %D = SMA(3) de %K — la línea de señal suavizada.
Cálculo (valores ilustrativos). Rango de las últimas 14 velas: 1,0800–1,1000; cierre 1,0980. %K bruto = (1,0980 − 1,0800) / (1,1000 − 1,0800) × 100 = 0,0180 / 0,0200 × 100 = 90,0 — precio cerca del límite superior del rango.
La variante rápida usa %K bruto. En una variante lenta descrita con frecuencia, %K es SMA(3) de las lecturas brutas y %D es SMA(3) de ese %K suavizado. Para cinco valores brutos 78, 84, 84, 87, 90, los %K lentos sucesivos son 82, 85, 87, con %D final = (82+85+87)/3 = 84,6666667. Sin embargo, 14,3,3 no agota la definición. El código publicado por MetaQuotes implementa la ralentización como una razón entre sumas de distancias y rangos, que da otro resultado que la SMA de cocientes cuando varían los rangos. Calculamos la diferencia más abajo.[16]
Interpretación: por encima de 80 → zona de sobrecompra; por debajo de 20 → sobreventa. Un cruce %K/%D en una zona extrema es una señal clásica. Estar solo en sobreventa, como con RSI, no es señal de entrada: durante una tendencia bajista el indicador puede permanecer bajo 20 muchas velas, y cada «extremo» solo es relativo a un rango que también se desplaza.
El RSI compara cambios de precios de entrada sucesivos. El estocástico compara el cierre con High y Low de la ventana. Son funciones distintas: un cambio solo en High, con Close sin cambios, puede afectar al estocástico, pero no al RSI basado en Close. Ambos pueden compararse si cada uno tiene una función definida; su coincidencia no constituye automáticamente dos informaciones independientes.
El informe del BIS sobre el evento de la libra del 7 de octubre de 2016 describe el movimiento brusco y las condiciones de liquidez.[13] No tenemos aquí el historial completo de una fuente específica, así que no le atribuimos valores estocásticos. La mecánica puede comprobarse sin ello: si el cierre está exactamente en el Low más bajo de un rango positivo, el %K bruto es cero. Esa lectura no limita el Low siguiente: la ventana puede seguir desplazándose.

Estocástico: ¿63,33 o 70 para los mismos tres rangos?
Especifique tres estados sucesivos de ventana: C−Ln y Hn−Ln, ambas distancias en USD/EUR. Son entradas hipotéticas de suavizado, no un registro del mercado global.
| Estado | C−Ln | Hn−Ln | %K bruto |
|---|---|---|---|
| 1 | 0,009 | 0,010 | 90,00 |
| 2 | 0,001 | 0,002 | 50,00 |
| 3 | 0,004 | 0,008 | 50,00 |
SMA de tres valores %K brutos = (90+50+50)/3 = 63,3333333. La razón de sumas usada en el código publicado de MetaQuotes da 100·(0,009+0,001+0,004)/(0,010+0,002+0,008) = 70. Aquí un rango mayor recibe más peso. Si los tres rangos son iguales, los resultados coinciden; este caso especial puede ocultar la diferencia en una comparación superficial. Para comparar por completo, registre tipo de precio, n, ralentización, método %D y código o versión de la herramienta.
4. MACD: construcción e implementación
El artículo anterior proporciona el análisis completo de las señales MACD —cruces de líneas, divergencias y selección de parámetros— porque es un híbrido, en parte indicador de tendencia y en parte oscilador. Aquí examinamos momentum e implementación, donde se ocultan dos cosas que el gráfico por sí solo no revela.
Fórmulas. MACD = EMA(12)−EMA(26). En la variante EMA, señal = EMA(9) del MACD e histograma de diferencia = MACD−señal. La documentación MT5 especifica SMA(9) en vez de EMA para la señal.[12] Si los estados especificados son EMA12=1,0952 y EMA26=1,0918, MACD es 0,0034 USD/EUR = 34 pips. Con señal especificada de 0,0021, el histograma de diferencia es 0,0013 USD/EUR = 13 pips. Esto comprueba la resta de estados, no calcula EMA sin la serie completa de precios.
Primero: las unidades. A diferencia de RSI y estocástico, MACD no es adimensional: se expresa en unidades de precio del instrumento. Una lectura +0,0034 EUR/USD y otra +0,34 USD/JPY no son comparables entre pares o timeframes; no existen límites fijos, por lo que no hay un umbral universal de «sobrecompra». El MACD oscila alrededor de cero: los cruces de cero, su relación con la señal y la dirección del histograma aportan información, no su valor absoluto.
Segundo: las implementaciones. El «MACD» de distintas plataformas no siempre es el mismo indicador:
| Elemento | Definición clásica (Appel) | MetaTrader 4/5 (integrado) |
|---|---|---|
| Línea principal | EMA(12) − EMA(26), dibujada como línea | La misma fórmula, pero dibujada como barras |
| Línea de señal | EMA(9) de la línea MACD | SMA(9) de la línea principal |
| Histograma | MACD − señal, barras separadas | Sin serie de diferencias separada: las barras son la línea principal |
Por tanto, con los mismos parámetros (12, 26, 9), MetaTrader muestra valores distintos de la línea de señal (SMA en vez de EMA) y una representación diferente: lo que es histograma de diferencia en el manual es la propia línea principal en MT. Antes de comparar su lectura con otra descripción o registro de plataforma, compruebe qué versión calcula la suya.
MACD: cálculos separados de señales SMA y EMA
Use una serie especificada de diez valores de la propia línea MACD: 0,0010; 0,0012; 0,0014; 0,0016; 0,0018; 0,0020; 0,0022; 0,0024; 0,0026; 0,0034 USD/EUR. Son estados hipotéticos de entrada de la línea de señal; no afirmamos haberlos calculado de un historial Close no revelado. Los nueve primeros dan semilla SMA=0,0018. Para EMA(9), α=2/(9+1)=0,2. En el décimo estado:
| Variante | Línea de señal, USD/EUR | MACD−señal, USD/EUR | Diferencia en pips |
|---|---|---|---|
| EMA(9), semilla SMA9 | 0,002120000 | 0,001280000 | 12,800000 |
| SMA(9), ventana móvil | 0,002066667 | 0,001333333 | 13,333333 |
Ambas señales están por debajo del MACD, pero sus valores difieren. La documentación MT5 especifica SMA; la descripción de la variante TradingView usa EMA.[12][19] Incluya en la comparación qué muestran las barras: la propia línea principal o MACD−señal. El color y estilo no determinan la fórmula. +0,0034 USD/EUR corresponde a 34 pips; +0,34 JPY/USD con un pip de 0,01 también corresponde a 34 pips, pero sigue sin significar un movimiento económico idéntico en ambos pares.
5. CCI, ATR y bandas de Bollinger: herramientas de contexto
El CCI compara el precio típico con su media y desviación absoluta media. ATR y bandas miden rango y dispersión, no oscilación del momentum. Los conservamos como contexto para evitar confundir momentum alto con volatilidad alta. El artículo sobre medias móviles explica la construcción de bandas y la variante del divisor de desviación estándar.
CCI: un oscilador sin límites fijos
Aquí, CCI (Commodity Channel Index) es (TP−SMA(TP,n))/(0.015·MD), donde TP=(H+L+C)/3 y MD es la desviación absoluta media de los n precios típicos respecto a la misma media actual. Con MD=0, el cociente no tiene un valor ordinario. La fórmula mide distancia a una referencia local; «volver a la normalidad» ya sería una hipótesis sobre movimiento futuro.[5]
El CCI no se limita a 0–100 ni ±100. Sin embargo, para la definición concreta SMA/MD y n fijo, sus valores no pueden crecer arbitrariamente. Como las desviaciones respecto a la media suman cero, la suma de sus valores absolutos es al menos el doble de la última desviación absoluta. Así, |CCI| ≤ n/(2·0,015). Para n=20, el límite es 666,6667, siempre que MD>0. Es una propiedad aritmética, no un nuevo umbral de sobrecompra. Diecinueve precios típicos en 1,1000 y uno en 1,1010 dan media 1,10005, MD=0,000095 y CCI=666,6667.
El CCI puede organizar la distancia del precio típico a su media local. La escala depende del período y del cálculo de la desviación. Una lectura +100 no significa lo mismo que RSI=70, y ninguna cifra es una probabilidad porcentual de reversión. Elegir entre ambos exige especificar qué medir, no clasificar el indicador «más operativo».
ATR: rango verdadero medio
El ATR también es una construcción de Wilder[1]. No es un oscilador de momentum. No dice «en qué dirección» ni «a qué distancia de lo normal», sino una cosa: cuánto se mueve el mercado.
Rango verdadero (TR) = max(H−L, |H−Ct−1|, |L−Ct−1|). Equivalentemente: max(H,Ct−1)−min(L,Ct−1). La construcción de Wilder suaviza TR con 1/n. No toda implementación ATR hace lo mismo: el código publicado por MetaQuotes atr.mq5 calcula una media simple móvil de n valores TR.[17] La descripción del ajuste también debe incluir el método de suavizado.
¿Por qué es útil distinguirlo? Un TR nuevo grande eleva ambas variantes, pero desaparece por completo de SMA al salir de la ventana; su influencia decae con el suavizado Wilder. ATR por sí solo no establece una distancia de stop «segura». Describe rangos anteriores, incluidos gaps entre cierre previo y vela actual.
Tres usos prácticos:
1. Escala de distancia. ATR=80 pips con multiplicador 1,5 da 120 pips, o 0,0120 USD/EUR. Restar esa distancia al ancla 1,0850 da 1,0730. El cálculo no determina pérdida máxima ni ejecución garantizada. La sección sobre stop loss e invalidación explica sus aplicaciones a órdenes.
2. Filtro de «demasiado lejos». Si el precio se aleja más de 2 × ATR(14) de EMA(21), probablemente esté extendido a corto plazo. No significa reversión. Usar esa extensión como argumento contra entrar inmediatamente es una heurística de profesionales, no una regla medida; su relevancia depende del lugar de invalidación y la referencia del rango.
3. Cambio del rango suavizado. Un ATR creciente significa un valor TR suavizado mayor, pero no exige un inicio de tendencia. Un ATR decreciente no fija fecha de un movimiento grande futuro. ATR no es volatilidad implícita ni contiene información de un evento no anunciado.
Efecto del suavizado, un modelo TR en pips. Una semilla de 20, 30 y 40 pips tiene media 30. Un TR nuevo=120 da RMA3=(2·30+120)/3=60 pips, mientras SMA3=(30+40+120)/3=63,3333 pips. Medimos la misma serie TR; los resultados difieren porque RMA conserva el estado anterior y SMA retira el 20 más antiguo. El gráfico siguiente muestra esos datos especificados sin reconstruir OHLC ausentes.

Un cuarto uso —escalar el tamaño de posición a la volatilidad actual, conocido por estrategias Turtle y fondos CTA— pertenece por completo a la gestión del riesgo, donde lo tratamos (sección 9).
Bandas de Bollinger
John Bollinger desarrolló las bandas de Bollinger en la década de 1980.[6] Tres líneas:
- Banda central = SMA(20). Una media móvil simple de 20 períodos.
- Banda superior = SMA(20) + 2 × desviación estándar (σ) de 20 períodos.
- Banda inferior = SMA(20) − 2 × desviación estándar (σ) de 20 períodos.
Lo esencial es que las bandas se expanden y contraen con la volatilidad. Volatilidad alta → bandas anchas. Baja → bandas estrechas. Por tanto, se sitúan entre indicador de tendencia (MA central) e indicador de volatilidad (anchura de banda).
Interpretación:
1. El precio toca la banda superior ≠ «vender». El error más habitual. Bollinger subrayó repetidamente[6] que tocar una banda no es una señal de reversión. En una tendencia alcista fuerte, el precio puede «recorrer» la banda superior durante semanas porque las bandas se adaptan, pero no tan rápido como la tendencia. Un contacto informa de extensión; qué hacer con él depende del contexto.
2. Bollinger Squeeze. Bandas estrechas significan desviaciones pequeñas del precio respecto a la media en la ventana elegida. Para un nombre repetible, defina antes, por ejemplo, Bandwidth no mayor que cada uno de los 100 valores cerrados anteriores. Es una definición ilustrativa de mínimo, no un filtro óptimo. No da dirección, momento ni tamaño del movimiento futuro.
Las bandas miden la desviación de niveles de precio alrededor de la media. No la compare sin convertir con desviación estándar de rendimientos porcentuales o volatilidad implícita anualizada de opciones. Las tres pueden llamarse «volatilidad», pero usan datos, unidades y horizontes diferentes. Una banda estrecha antes de una publicación programada no demuestra bajo riesgo de movimiento futuro.
3. %B y Bandwidth. %B=(C−lower)/(upper−lower): cero significa banda inferior, uno superior; un precio fuera de bandas da resultado fuera de 0–1. Bandwidth=(upper−lower)/middle es una razón; Bandwidth%=100·Bandwidth es porcentaje. Para lower=1,0900, upper=1,1100, middle=1,1000 y C=1,1050 obtenemos %B=0,75 y Bandwidth=0,0181818, o 1,81818%. La anchura cero o un denominador cero deben tratarse como casos sin lectura ordinaria.
En el uso cotidiano, las bandas de Bollinger resultan más útiles como mapa de contexto: ¿está el precio en la parte alta, baja o central de su rango normal? ¿Aumenta la volatilidad, disminuye o está comprimida?

¿Cómo establezco un stop loss con ATR?
ATR convierte TR anteriores en una distancia suavizada en unidades de precio. Para 80 pips y multiplicador 1,5, la distancia es 120 pips. Restarla a EUR/USD 1,0850 da 1,0730. Solo calcula un nivel respecto a un ancla especificada, no garantiza precio de salida ni pérdida máxima. La sección de gestión del riesgo explica las condiciones de las órdenes.
6. Osciladores e indicadores de tendencia: cuándo usar cada uno
Una regla apropiada para otra trayectoria del precio puede producir lecturas engañosas. Las distinciones siguientes ayudan a elegir qué comprobar; no clasifican las causas de pérdidas de los operadores.
Lectura en movimiento direccional. Si un filtro explícito clasifica la serie como direccional, un RSI o estocástico alto no es por sí solo argumento de reversión. Estas herramientas siguen describiendo correctamente sus entradas. Los umbrales ADX no prueban eficacia de medias móviles ni ineficacia de osciladores; el resultado depende de la regla de uso de la lectura.
Lectura dentro de un rango acotado. Un Close cercano al borde inferior puede dar estocástico bajo, pero no garantiza rebote. Si la ventana pierde su High anterior, %K puede cambiar aun sin un mínimo nuevo. RSI bajo 30 tampoco confirma que el rango continúe.
Movimiento más allá del rango. Los indicadores no tienen que dar lecturas «extremas» juntos. Analizar una ruptura exige definir el rango conocido previamente y una condición de cierre fuera de él. MA, RSI y Bandwidth añaden mediciones del mismo historial. Combinarlos en un filtro de selección debe usar Y/O explícitos, no elegir la condición que encajó después del resultado.
En la práctica, los umbrales ADX pueden determinar el régimen: sobre 25, los osciladores se leen como indicadores de retroceso dentro de una tendencia; bajo 20, como herramientas de rango. Son convenciones, no leyes. Importa tener alguna regla explícita de reconocimiento de régimen; sin ella, la misma lectura significa «retroceso» una vez y «reversión» otra, y las señales falsas provienen de la regla ausente, no del indicador.
¿Cómo interpretar divergencias en H1 frente a D1?
H1 y D1 usan precios de entrada, ventanas y horas de cierre diferentes. Dos velas a la derecha para confirmar un pivote implican retrasos distintos en tiempo de calendario. Una divergencia D1 no garantiza mayor movimiento ni resolución en un número de días. Registre extremos elegidos, momento de confirmación y condición para rechazar la interpretación.
7. Particularidades de los osciladores en Forex
Muchos osciladores clásicos surgieron fuera del mercado FX moderno, principalmente en materias primas y acciones. Forex requiere considerar sesiones, liquidez y reacciones a datos macroeconómicos.
No atribuimos automáticamente a Forex más consolidaciones ni un «buen entorno de osciladores» respecto a acciones. Esa comparación exige definición de régimen y muestra comunes. La fórmula RSI funciona igual para una misma serie de cierres independientemente del mercado; pueden diferir fuentes de cotización, límites diarios y ejecución.
Sesiones y volatilidad. Las distribuciones horarias de TR pueden diferir entre el solapamiento Londres–Nueva York y la sesión asiática. Calcule magnitud y dirección de la diferencia para la misma fuente, par y período; no asignamos un multiplicador fijo de ventana. ATR(14) H1 significa período 14 en el método de suavizado elegido. SMA abarca los últimos 14 TR disponibles; Wilder conserva influencia decreciente de observaciones antiguas. Con velas ausentes, 14 observaciones no tienen que corresponder a 14 horas consecutivas. Para comparar ventanas, registre zona horaria y compare rangos de las mismas horas durante muchos días, no atribuya todo el ATR a la sesión actual.
Un par FX spot no tiene dividendo empresarial, pero puede tener interrupciones de cotización y saltos. Eso no vuelve «más limpias» sus divergencias. Tras actualizarse, un oscilador incorpora el precio nuevo; no reconstruye cotizaciones ni ejecuciones ausentes en la exportación.
Pares relacionados y lecturas correlacionadas. Con cotizaciones coherentes, EUR/GBP sigue la razón de EUR/USD a GBP/USD, pero el RSI no lineal del cruce no es una razón simple de sus valores RSI. Lecturas coincidentes en varios pares no producen automáticamente tantas confirmaciones independientes. La comparación debe considerar monedas compartidas y la serie real de cada par.
La hora del servidor cambia las entradas. RSI(14) D1 no depende solo de los 14 cambios de semilla, sino también del suavizado posterior y el historial inicial. Mover límites diarios cambia las series Close, High y Low. No toda configuración UTC crea una vela dominical: depende del calendario y agregación del proveedor. Compare exportaciones con zona y regla de horario de verano conocidas; GMT+2 no demuestra por sí solo alineación anual con las 17:00 de Nueva York. El artículo sobre construcción de gráficos y timeframes explica la mecánica.
La sección 4 cubre en detalle la distribución diaria de liquidez, spreads y ventanas inactivas: sesiones, solapamiento Londres–Nueva York, rollover y minutos previos a datos. Para los osciladores se desprende una conclusión: la misma lectura en un solapamiento líquido y una hora inactiva de rollover transmite distinta información, porque en la segunda el precio se formó con pocas cotizaciones.
Las condiciones de ejecución pueden cambiar alrededor de publicaciones. No especificamos ampliación universal del spread ni deterioro por pips fijos. RSI en una vela cerrada es una medición; Bid/Ask disponible para el importe al reaccionar es otra. Verificar costes exige datos reales, no solo el registro de velas posterior al evento.
8. Qué dice la investigación
La investigación directa y comparable sobre RSI, estocástico y divergencias en FX es escasa, y los resultados existentes no ofrecen un panorama uniforme. Esto hace más importante la disciplina sobre sus implicaciones reales.
RSI y estocástico en pruebas históricas. Pocos estudios académicos prueban directamente RSI o estocástico en FX moderno. El estudio muy citado de Lo, Mamaysky y Wang (2000) trató el reconocimiento automatizado de patrones gráficos en acciones de 1962–1996, no osciladores ni divisas; su conclusión prudente (algunos patrones aportan información adicional sobre distribuciones condicionadas de rendimientos) no prueba una ventaja después de costes en acciones, mucho menos en FX[8]. En la práctica importa sobre todo otro punto: incluso cuando una prueba identifica una regularidad, spread, slippage y swap pueden volverla negativa; por eso toda evaluación de «eficacia» de un oscilador debe incluir costes.
Bandas de Bollinger. Las reglas publicadas por el autor distinguen descripción de bandas y señal independiente.[6] No reconstruimos aquí una muestra de estrategia USD/CAD concreta, así que no clasificamos sus resultados. Una prueba repetible debe especificar, entre otras cosas, tipo de media, variante de desviación, disponibilidad de bandas y respuesta al contacto o cierre fuera.
Divergencias. Sin selección de extremos, separación máxima, tolerancia de igualdad y momento de confirmación, no existe un único conjunto de «todas las divergencias». Un gráfico con ejemplos exitosos no es un estudio de eficacia. Evaluar exige también casos tras los que el precio continuó y una regla congelada sin recolocar pivotes después del resultado.
Los osciladores no ganan dinero solos: los resultados dependen de cómo filtran momento, régimen y riesgo. Su valor está en dar contexto, no en generar entradas: cuánto se ha extendido el mercado, si el momentum confirma el precio y cuál es la volatilidad. Un oscilador solo no es, por tanto, una estrategia.
La revisión de Menkhoff y Taylor documenta el uso del análisis técnico en FX y posibles explicaciones de su utilidad.[11] La popularidad no determina el resultado de un oscilador concreto. Una prueba exige costes explícitos, regla de señal, muestra no utilizada y momento de disponibilidad de datos; no suponemos costes FX universalmente inferiores a los de acciones.
9. Cuándo deja de ayudar un oscilador
Operar contra tendencia con un oscilador «sobrecomprado». El error principal. «RSI está en 80; vendo». En una tendencia alcista fuerte, esa operación le posiciona sistemáticamente contra el flujo dominante. Un oscilador en zona extrema dentro de una tendencia describe su fuerza, no predice reversión. Establezca el régimen antes de abrir contra tendencia (sección 6); con ADX por encima del umbral convencional 25, la idea contra tendencia tiene riesgo adicional.
RSI y estocástico como dos mediciones. Miden relaciones distintas, pero usan datos que se solapan. Una zona S/R, patrón de velas y media también pueden derivar del mismo precio, así que cambiar de categoría no asegura independencia. Otro indicador tiene sentido si añade información específica necesaria para la regla, no otra marca verde.
Ignorar el régimen del mercado. Un oscilador en consolidación y en tendencia aporta información completamente distinta. Sin establecer antes «¿tiene tendencia el mercado?», sus señales tienen menor valor diagnóstico. Evaluar el régimen precede a la lectura; sin ello es el mal uso, no el indicador, el que genera señales falsas.
Deducir órdenes solo a partir de RSI. El aspecto del precio u oscilador no revela el libro de stops de todo el mercado. Las hipótesis de concentración no deben presentarse como observaciones. Que muchos lectores puedan ver RSI bajo 30 no prueba cuántas posiciones existen ni dónde cerrarían.
Divergencia = entrada inmediata. La divergencia RSI D1 es una advertencia que puede persistir semanas. Entrar al aparecer, sin reacción del precio ni confirmación S/R, es una apuesta por el momento, no análisis.
ATR como señal direccional. «ATR sube, así que compro». ATR creciente significa un rango verdadero suavizado mayor, sin información de dirección. TR también incluye distancia al Close previo, por lo que High−Low no tiene que expandirse. En Wilder, un TR nuevo puede ser menor que el anterior y elevar ATR si supera el ATR previo. El indicador puede formar parte de una regla explícita o escala de distancia, pero no indica por sí mismo la dirección de negociación.
Osciladores de timeframes bajos en cruces: los costes consumen resultados. Operar osciladores M15/H1 en GBP/NZD, EUR/AUD o GBP/CAD puede no ser rentable por pura aritmética. En principales y horas líquidas, el spread es una fracción del objetivo; en cruces y horas menos favorables, los costes ocupan parte relevante del rango. Cálculo ilustrativo: con objetivo de 30 pips, unos 8 pips de spread, slippage y comisión consumen más de un cuarto del beneficio; el coste análogo carga también cada pérdida, por lo que la relación beneficio/riesgo medida sobre mid en backtests está sistemáticamente sobreestimada.
La ilusión de la «triple confirmación» multitemporal. RSI sobrevendido en M15, H1, H4 y D1 significa que las pérdidas suavizadas dominan las ganancias en cada agregación según la definición usada. No especifica frecuencia futura de continuación ni de reversión. Los timeframes cubren parcialmente los mismos precios, así que coincidir no crea automáticamente confirmaciones independientes. Una lectura baja sola no indica el final del movimiento.
Interrupción de cotizaciones. El RSI al cierre del viernes describe datos hasta entonces. Tras reabrir, el cierre siguiente incorpora el cambio y TR también incluye la distancia al Close previo. Ni una línea suave de indicador ni puntos unidos del gráfico prueban que todos los precios intermedios estuvieran disponibles. La sección de horarios de negociación trata el riesgo de mantener posiciones durante interrupciones.

Divergencia no disponible en la vela del máximo
En el CSV del modelo, elija máximos Close locales: el precio debe ser estrictamente mayor que dos cierres a la izquierda y dos a la derecha. Empareje RSI con esos mismos índices. Elegir Close es una regla explícita de ejemplo; analizar máximos High podría dar otro conjunto. Así se obtiene:
| Pivote | Precio, USD/EUR | RSI | Confirmación tras dos cierres |
|---|---|---|---|
| 17 | 1,1069 | 73,3115 | 2026-10-01T19:00:00+00:00 |
| 26 | 1,1070 | 69,1468 | 2026-10-02T04:00:00+00:00 |
El segundo Close es mayor y el RSI menor, por lo que existe divergencia bajista regular según esta regla. Solo se conoce después de cerrar el índice 28, a las 04:00 UTC del 2 de octubre de 2026. Puede dibujarse una línea entre índices 17 y 26, pero un backtest no puede reaccionar en el 26 a dos velas futuras. Reaccionar exige una cotización posterior disponible; Close no es precio de transacción garantizado. El ejemplo demuestra cálculo y marcas temporales, no eficacia de divergencias.
Defina también de antemano qué termina la observación: por ejemplo, el siguiente máximo Close mayor confirmado actualiza la pareja comparada. No borre el evento anterior del diario. Un resultado RSI nuevo no cambia cuándo estuvo disponible el evento previo.
10. Práctica: de la lectura al contexto
Empiece por la función de la lectura: RSI describe relaciones de cambios; estocástico, posición en rango; MACD, relaciones entre medias; ATR, tamaño TR suavizado. Después registre timeframe, precio de entrada y estado de la vela. Solo entonces compare la cifra con una regla explícita. No imponemos un único escenario ni excluir obligatoriamente indicadores tras cada publicación.
En la práctica es mejor comprender bien la construcción de un oscilador que superponer herramientas calculadas con datos similares.
Un conjunto minimalista
- RSI(14) — un oscilador de momentum. Para extensión, divergencia y momento de entrada tras un retroceso de tendencia. En D1 y H4.
- ATR(14) — indicador de volatilidad. Para colocar stop loss, evaluar la «normalidad» de un movimiento e identificar cambios de régimen de volatilidad. En cualquier timeframe.
- Bandas de Bollinger (20, 2) — opcionales, como mapa visual de contexto. Squeeze como lectura de compresión. Precio dentro de bandas como información adicional.
Añada qué pregunta debe responder cada herramienta elegida. Otra media, ADX o MACD no es una lista obligatoria. Si dos líneas resumen casi la misma característica, compruebe si necesita ambas. El artículo anterior proporciona métodos de comparación de medias móviles.
Convertir distancia en tamaño de posición y presupuesto de pérdida exige supuestos separados sobre precios de ejecución. La sección de gestión del riesgo lo trata; ATR solo no completa el cálculo.
Escenarios ilustrativos
Un escenario descriptivo, sin instrucción de entrada. Suponga una D1 cerrada, EMA(21) creciente, Close sobre EMA(200), ADX=30 y RSI=42. Descripción: dos relaciones precio–media indican una posición mayor en la escala corta, ADX describe la separación DI suavizada y RSI el predominio de pérdidas sobre ganancias dentro de su suavizado. Puede describir un retroceso del momentum dentro de un movimiento mayor; las cifras no prueban que la corrección acabe de terminar. Estructura y condiciones de ejecución siguen siendo mediciones separadas.
Escenario de rango. Suponga límites confirmados 1,0900–1,1000 y Close=1,0905. El precio está 5 pips sobre el límite inferior; el %K bruto para esa ventana exacta es 5. RSI no puede calcularse solo con los extremos del rango: exige cambios sucesivos. Un %K bajo no garantiza que los límites resistan. Si una ruptura se define como cierre D1 bajo 1,0900, el evento solo se conoce al terminar esa vela, no al tocar primero el nivel.
Lista de control para interpretar una lectura
Antes de concluir a partir de un oscilador, plantee siete preguntas derivadas directamente de este artículo:
- ¿Qué fórmula calcula este indicador y en qué unidades expresa el resultado?
- ¿Qué precio usa: el cierre de qué fuente y qué hora del servidor?
- ¿Ha cerrado la vela que lee o todavía podría cambiar la lectura?
- ¿Qué parámetros y método de suavizado aplicó la plataforma (por defecto ≠ universal)?
- Si busca divergencia, ¿cómo se define un swing y está confirmado el segundo?
- ¿La «segunda confirmación» es independiente de la primera o transforma el mismo precio?
- ¿Qué no mide este indicador (la lista junto a la tabla de la sección 11)?
El orden es deliberado: el régimen del mercado (sección 6) determina cómo leer un extremo; la estructura del precio, dónde puede confirmarse o invalidarse una conclusión; y las condiciones de ejecución (secciones 5 y 7), si merece la pena evaluarla.
11. Resumen de herramientas: tabla comparativa
Comparación de osciladores e indicadores de volatilidad habituales: fortalezas, limitaciones y aplicaciones típicas.
| Indicador | Qué mide | Rango | Timeframe (convenciones) | En tendencia | En consolidación | Error típico |
|---|---|---|---|---|---|---|
| ROC / Momentum | Tasa de cambio del precio | Para precios positivos: ROC > −100%, MT Momentum > 0; ninguno tiene límite superior fijo. Momentum por diferencias no tiene límites fijos | Cualquiera (convención) | Describe el cambio en una ventana especificada; su signo no identifica un patrón | Oscila alrededor de cero (MT: de 100) sin dirección clara | Comparar plataformas sin comprobar la fórmula |
| RSI | Fuerza del momentum | 0–100 | Cualquiera; 14 períodos abarcan distinta duración en H1 y D1 | Una lectura alta puede persistir; sin señal autónoma de reversión | Zonas 30/70 como referencias | Vender cuando >70 sin comprobar tendencia |
| Estocástico | Posición del precio en un rango | 0–100 | Cualquiera; período y método de suavizado explícitos | Una lectura alta no excluye más subidas | Responde a rebotes desde límites del rango | Usarlo junto al RSI como «confirmación» |
| MACD | Momentum como diferencia de medias móviles | Sin límites (unidades de precio) | H4/D1 | Describe fases de tendencia; cruces retrasados | Muchos cruces sin continuación | Comparar pares; confundir implementaciones (sección 4) |
| CCI | Desviación respecto a la media | Para n=20 y SMA/MD: |CCI| ≤ 666,6667 (MD>0) | H4/D1 | Distancia a la media en unidades MD; un umbral no prueba reversión | Posición respecto a la media local | Sin calibrar: +100 no es extremo en todo par; el límite depende de n y la definición MD |
| ATR | Volatilidad | 0–∞ | Cualquiera; considere la sesión intradía | Responde a rangos crecientes, sin indicar dirección | Valor bajo = compresión | Tratarlo como señal direccional |
| Bandas de Bollinger | Volatilidad + posición del precio | Dinámico | H4/D1 | El precio «recorre» la banda | Squeeze → lectura de compresión | Comprar o vender cuando el precio toca una banda |
Todas estas herramientas, salvo bandas de Bollinger, aparecen bajo el gráfico en un panel separado. La evaluación se refiere a parámetros por defecto en pares principales; los timeframes sugeridos son convenciones profesionales, no clasificaciones medidas. La utilidad de una lectura depende de la relación movimiento/costes, no del nombre del timeframe.
Por último conviene enumerar lo que ninguna herramienta mide: volumen de transacciones del mercado, posicionamiento de participantes, costes de ejecución, riesgo de eventos (publicaciones, intervenciones, fines de semana) o volatilidad futura. Todas transforman precios pasados, que es la referencia adecuada: un oscilador resume lo que el precio ya hizo para no tener que leerlo en el gráfico bruto. Una decisión se construye con contexto, no con un umbral del indicador.
Preguntas frecuentes: osciladores e indicadores de momentum
RSI supera 70: ¿debo vender?
No automáticamente. RSI > 70 significa que predominaron ganancias fuertes dentro de su ventana; en tendencia es un estado típico, no una predicción de reversión. Compare con el régimen (ADX), estructura del precio (zona de resistencia o patrón) y posibles divergencias. Sin contexto, RSI > 70 sigue siendo una sola información del estado del indicador.
¿Debo usar RSI o estocástico?
RSI y estocástico miden relaciones distintas. Puede usar ambos si cada uno responde una pregunta separada; su acuerdo no debe contar como dos pruebas independientes. RSI calculado con Close no reacciona solo a una nueva mecha si Close no cambia, mientras estocástico con High/Low sí puede reaccionar.
¿Cómo difiere Momentum de ROC y por qué MetaTrader muestra otros valores?
En su forma clásica, Momentum es la diferencia de precios Ct − Ct−n, expresada en unidades de precio; ROC expresa el mismo cambio como porcentaje del valor inicial. El Momentum integrado de MetaTrader calcula en cambio la razón Ct / Ct−n × 100 y oscila alrededor de 100. Por eso difieren valores de manual y plataforma aunque la forma de la serie sea similar. Para fórmulas y cálculo, consulte la sección 1.
¿Qué significa un Bollinger Squeeze?
Un squeeze significa que las bandas están comprimidas según una comparación especificada entre anchura actual e históricas. Un ejemplo es Bandwidth actual no mayor que cada uno de los 100 valores cerrados previos. La compresión sola no indica dirección ni momento de una ruptura futura. Hay que registrar longitud de comparación y variante Bandwidth.
¿Cómo debo operar una divergencia RSI?
La divergencia regular compara dos extremos de precio y oscilador correctamente emparejados. No prueba una reversión. Una regla que confirma un pivote con dos velas a su derecha hace disponible la lectura solo después de cerrar la segunda. No puede atribuirse retrospectivamente una respuesta a la vela del extremo. La divergencia oculta es otra configuración de relaciones, no el nombre de una divergencia regular fallida.
¿Conviene cambiar el período RSI a 7 o 21?
Cambiar 14 a 7 o 21 cambia el multiplicador de suavizado y el número de cambios para la semilla. Un período menor da más peso al último cambio, pero el número de cruces de un umbral depende de la serie. Compare misma fuente, precio aplicado e historial inicial. No especificamos un período mejor ni proporción de señales exitosas.
Fuentes
Fuentes principales
- TradingView: índice de fuerza relativa. Alcance: RSI con RMA de ganancias y pérdidas; Close y 14 por defecto; distinguir divergencia regular de reversiones Cardwell. Consulta: 3 de octubre de 2026.
- MetaQuotes: oscilador estocástico. Alcance: %K bruto, parámetros de ralentización y método %D. Consulta: 3 de octubre de 2026.
- TradingView: índice de fuerza relativa. Alcance: RSI con RMA de ganancias y pérdidas; Close y 14 por defecto; distinguir divergencia regular de reversiones Cardwell. Consulta: 3 de octubre de 2026.
- TradingView: índice de fuerza relativa. Alcance: RSI con RMA de ganancias y pérdidas; Close y 14 por defecto; distinguir divergencia regular de reversiones Cardwell. Consulta: 3 de octubre de 2026.
- MetaQuotes: índice de canal de materias primas. Alcance: TP, media, desviación absoluta media y constante 0,015. Consulta: 3 de octubre de 2026.
- John Bollinger: reglas de bandas de Bollinger. Alcance: 20 y 2 por defecto; un contacto no es señal autónoma; sin suponer precios distribuidos normalmente. Consulta: 3 de octubre de 2026.
Lecturas adicionales
- MetaQuotes: código atr.mq5 publicado. Alcance: TR=max(H,Cprev)−min(L,Cprev); media simple móvil de TR en este código. Consulta: 3 de octubre de 2026.
- Lo, Mamaysky, Wang (2000), artículo original de los autores. Alcance: identificación automática de patrones seleccionados en acciones estadounidenses, 1962–1996; la información condicionada no demuestra rentabilidad de un indicador FX. Consulta: 3 de octubre de 2026.
- John Bollinger: reglas de bandas de Bollinger. Alcance: 20 y 2 por defecto; un contacto no es señal autónoma; sin suponer precios distribuidos normalmente. Consulta: 3 de octubre de 2026.
- MetaQuotes: media móvil. Alcance: SMA, EMA, SMMA y WMA lineal; precio aplicado. Consulta: 3 de octubre de 2026.
- Menkhoff, Taylor (2007), American Economic Association. Alcance: revisión del uso del análisis técnico en FX; no demuestra ventaja de una configuración concreta. Consulta: 3 de octubre de 2026.
- MetaQuotes: MACD. Alcance: MACD = EMA12−EMA26; señal SMA9 en MT5. Consulta: 3 de octubre de 2026.
- BIS: evento flash de la libra del 7 de octubre de 2016. Alcance: movimiento histórico GBP y condiciones de liquidez; sin calcular valores MA/MACD a partir de una serie indisponible. Consulta: 3 de octubre de 2026.
- BNS: anuncio del 15 de enero de 2015. Alcance: supresión del cambio mínimo de 1,20 CHF por EUR; sin inventar lecturas de indicadores. Consulta: 3 de octubre de 2026.
- John Bollinger: reglas de bandas de Bollinger. Alcance: 20 y 2 por defecto; un contacto no es señal autónoma; sin suponer precios distribuidos normalmente. Consulta: 3 de octubre de 2026.
- MetaQuotes: código stochastic.mq5 publicado. Ralentización como razón entre numeradores sumados y rangos sumados; sumhigh=0 se trata con el valor 100. Consulta: 3 de octubre de 2026.
- MetaQuotes: código atr.mq5 publicado. TR=max(H,Cprev)−min(L,Cprev); media simple móvil de TR en este código. Consulta: 3 de octubre de 2026.
- MetaQuotes: código rsi.mq5 publicado. Semilla de n cambios, actualizaciones Wilder; el código descargado el 3 de octubre de 2026 no define una rama separada 0/0. Consulta: 3 de octubre de 2026.
- TradingView: estrategia MACD. Descripción de la variante MACD con señal EMA. Consulta: 3 de octubre de 2026.
- MetaQuotes: Momentum. MT Momentum = 100*C/Cprev, línea central 100. Consulta: 3 de octubre de 2026.
- MetaQuotes: datos de precios. Alcance: volumen de ticks es el número de ticks recibidos al formar una vela; distinto del volumen real. Consulta: 3 de octubre de 2026.

