
Acción del precio: interpretar el propio gráfico de precios
La acción del precio empieza por el precio: dónde cerró la vela, qué rango cubrió y cómo se relaciona ese movimiento con una zona definida antes. La ausencia de indicadores no elimina la interpretación. Una pin bar exige un umbral de longitud de mecha; una «ruptura» necesita un límite y un momento de evaluación, mientras que formaciones aparentemente idénticas pueden proceder de fuentes distintas. En esta guía combinamos estructura, zona y patrón de velas en una descripción verificable. Primero establecemos condiciones de reconocimiento e invalidación; después comprobamos cuándo se conocieron y en qué lado Bid/Ask pudo producirse la ejecución. Solo ese registro permite evaluar la interpretación sin adaptarla al resultado posterior.

- La acción del precio consiste en leer el propio gráfico de precios — sin indicadores o con un uso mínimo de ellos. Se apoya en la estructura del mercado (tendencia, soporte/resistencia), patrones de velas y comportamiento del precio en zonas clave.
- El precio y los indicadores comparten datos. MA, RSI y MACD transforman una serie de precios; otras herramientas también pueden utilizar volumen o datos separados. PA cambia cómo se describe esa serie, pero no da acceso anticipado a su cierre definitivo.
- Acción del precio no significa «ninguna herramienta». Los operadores PA utilizan niveles de soporte/resistencia, patrones de velas, líneas de tendencia y estructura de máximos y mínimos. No es «intuición», sino un enfoque sistemático basado en observar el comportamiento del precio.
- Una regla explícita limita la discrecionalidad. Una cifra RSI no elimina las decisiones de parámetros, mientras que una figura PA no tiene por qué seguir siendo intuitiva. Umbrales, zona, marco temporal y momento de disponibilidad hacen repetibles ambas interpretaciones; no establecemos cuál exige más experiencia a todos los usuarios.
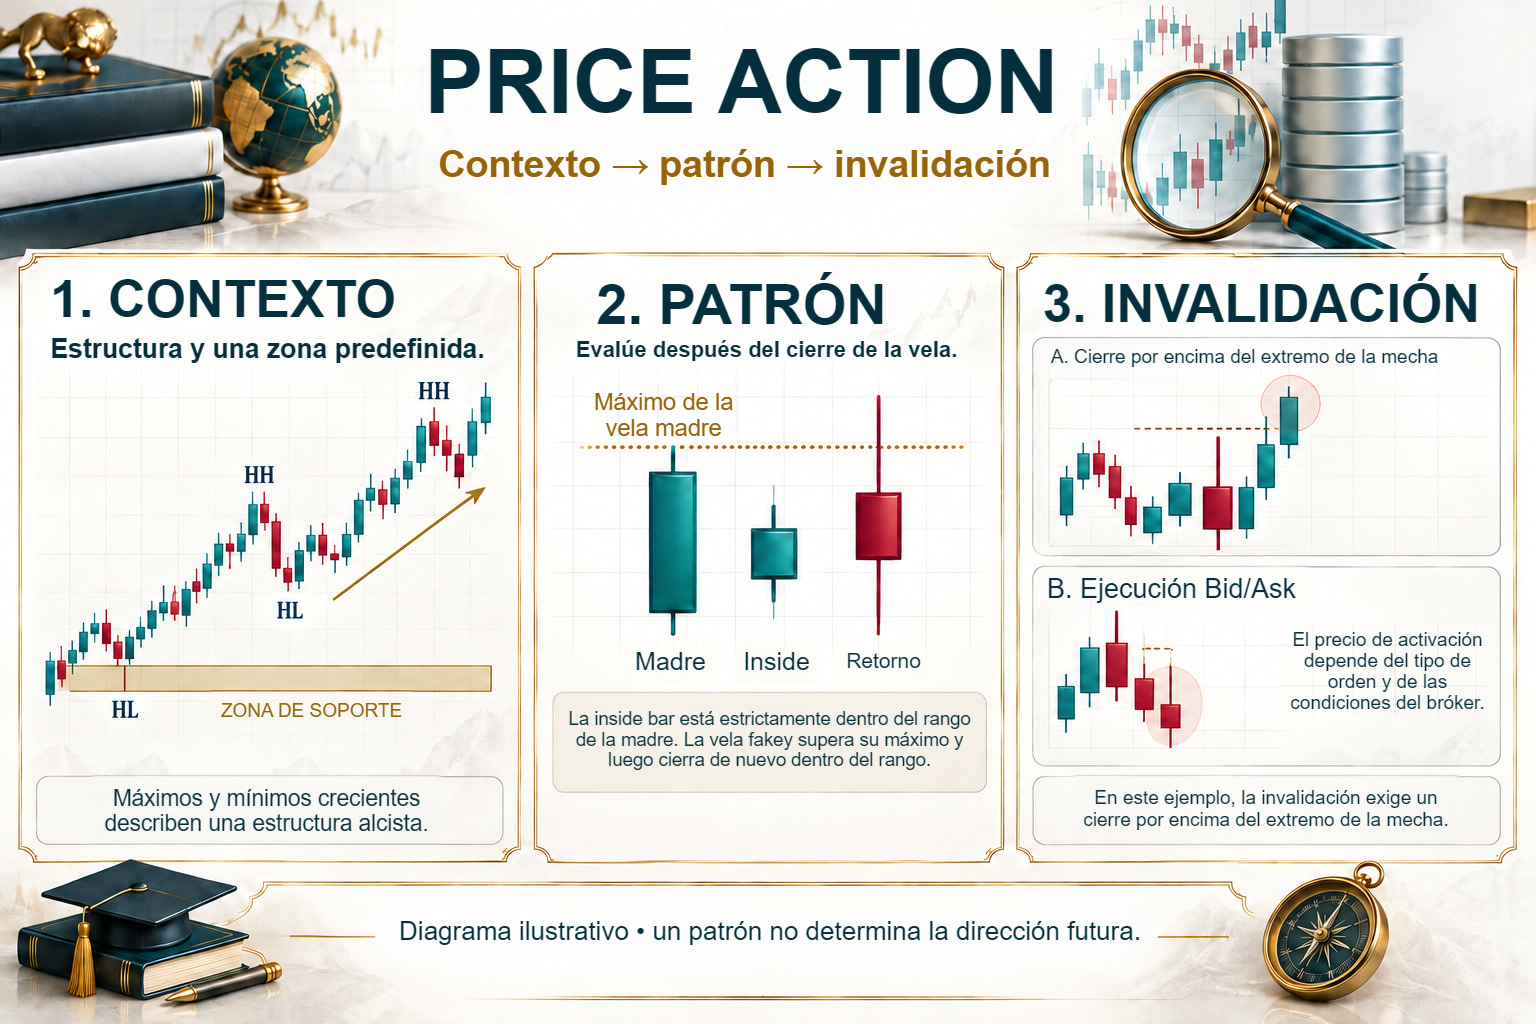
1. Qué es la acción del precio
La acción del precio (PA) es un enfoque de análisis de mercado basado en leer el propio gráfico de precios, sin indicadores técnicos o con un uso mínimo. El operador PA observa velas, estructura de máximos y mínimos, niveles de soporte y resistencia y patrones gráficos, y decide sobre esa base.
PA describe reacciones del precio en ubicaciones especificadas antes y las compara con la estructura. La presencia de «liquidez de órdenes» en una zona concreta no puede confirmarse solo con OHLC minoristas. Las explicaciones sobre agrupaciones de stops, retirada de órdenes límite o un participante mayor que aprovecha el flujo siguen siendo hipótesis. Puede registrarse una observación más sencilla: Bid cruzó el nivel y la vela cerró de nuevo por debajo. Eso no exige atribuir intenciones a un participante invisible.
En el trading moderno, entre quienes popularizaron la «operativa con acción del precio» están Al Brooks[1] y Bob Volman[2], aunque cada uno entiende PA de forma algo distinta. Brooks se centra en leer cada barra o vela dentro de su contexto estructural; Volman, en el scalping con planteamientos precisos en marcos bajos. No existe una única «escuela PA». Hay un núcleo común: mire primero el precio, pero no finja que una vela por sí sola explica todo el mercado. El gráfico que observa registra cotizaciones de una fuente concreta, divididas por la hora del servidor; no es un registro completo de operaciones OTC, porque en el FX al contado no existe ese registro centralizado (como explica el artículo sobre construcción de gráficos). El resto es interpretación, y puede equivocarse.

2. Filosofía: por qué el gráfico por sí solo
Una media móvil, RSI y MACD transforman precios históricos, mientras que OHLC agrega cotizaciones en el tiempo. Ambas capas dependen de los parámetros elegidos. El suavizado puede retrasar la respuesta de una regla concreta, pero no todos los indicadores tienen idéntico retraso y un extremo de oscilación definido objetivamente también espera confirmación. La ventaja de una descripción sobre otra debe estudiarse bajo condiciones concretas, no deducirse del nombre de la herramienta.
La acción del precio limita ese paso intermedio adicional. En lugar de preguntar «¿qué dice RSI?», el operador PA pregunta: «¿Qué está haciendo el precio aquí?» «El precio se acercó a una resistencia semanal, formó una pin bar con mecha larga y cerró bajo la resistencia en D1»: esa información está disponible al cerrar la vela, sin una capa adicional de cálculo basado en fórmulas. No da acceso a datos que no estén disponibles para el indicador —la propia vela agrega cotizaciones según una regla de límites temporales— ni elimina el retraso: sigue esperando el cierre. Solo desaparece el retraso introducido por el suavizado de fórmulas.
Dos malentendidos frecuentes:
Malentendido 1: «Acción del precio = ninguna herramienta». No. Los operadores PA utilizan herramientas, pero distintas de los indicadores. Niveles de soporte/resistencia, líneas de tendencia, canales de precio, patrones de velas y patrones gráficos (hombro-cabeza-hombro, triángulos, banderas) pertenecen al conjunto de herramientas PA. La diferencia: derivan directamente del precio, no de una fórmula aplicada a este.
Malentendido 2: «Acción del precio = intuición». Tampoco. Un buen operador PA tiene reglas claras: «Analizo pin bars D1 solo en una zona de soporte/resistencia, solo a favor de tendencia y con una condición de invalidación registrada de antemano». No es menos sistemático que «compro cuando RSI baja de 30». Es sistemático de otra manera: mediante patrones visuales y contexto estructural, no cifras derivadas de fórmulas.
3. Elementos de la acción del precio
La acción del precio se apoya en cuatro pilares. Cada uno se trató antes en artículos separados; aquí los combinamos en un enfoque coherente.
Estructura del mercado
El artículo sobre tendencia trata por completo la estructura del mercado: secuencias de máximos y mínimos, definiciones y dificultades; aquí la usamos como filtro direccional. Para mayor claridad, una regla utilizada más abajo: un extremo de oscilación queda confirmado cuando han cerrado al menos dos velas a cada lado; antes es provisional, no un punto estructural. Un filtro objetivo sencillo, como el precio respecto de una EMA, puede ayudar a un principiante precisamente limitando la sobreinterpretación de la estructura.
Zonas de soporte/resistencia
Una zona de soporte/resistencia es un área registrada antes donde se busca un comportamiento de precio concreto. Pueden contarse tres reacciones históricas bajo una regla, pero no prueban mayor eficacia futura que una prueba. Una zona con un único punto de referencia también puede formar parte de un procedimiento explícito. Su importancia depende de la hipótesis y su validación, no de un número de contactos sin documentar.
Lo crucial es que una zona de soporte/resistencia en PA aporta contexto, no una señal. Que el precio esté en resistencia no significa por sí solo «venda». La zona dice: «aquí puede ocurrir algo; observe el comportamiento». El comportamiento del precio en la zona es la señal.
Patrones de velas como desencadenante
En el artículo sobre patrones de velas japonesas tratamos formaciones individuales: martillo, envolvente, estrella de la tarde y otras. En la acción del precio, un patrón de velas actúa como desencadenante — una señal de entrada que solo tiene sentido en el contexto adecuado.
Una pin bar en una zona semanal y otra fuera de ella tienen igual geometría, pero pertenecen a categorías de contexto distintas. Si la regla exige una zona, el segundo caso queda fuera de su muestra. No tiene por qué llamarse «ruido», ni atribuirse al primero una ventaja sin probar. Una condición explícita de ubicación permite compararlos.
Contexto = zona + desencadenante + dirección
Es la fórmula de la acción del precio en una frase. Cada planteamiento PA consta de tres elementos:
- Zona — el precio está donde ocurrió algo históricamente (soporte/resistencia, cifra redonda, máximo/mínimo previo).
- Desencadenante — el precio hace algo concreto en esa zona (patrón de velas, falsa ruptura, prueba y rechazo).
- Dirección — el desencadenante coincide con la tendencia dominante o una reversión estructural clara.
Zona, estructura y vela definen una única regla compuesta. No suponemos independencia ni una frecuencia conocida de aparición. El estudio de Marshall se refería al DJIA, mientras que el material de ESMA de 2018 describía pérdidas de cuentas CFD en las jurisdicciones examinadas. Ninguno aísla el efecto de esta regla PA concreta sobre resultados FX.
4. Planteamientos clásicos de acción del precio
Antes de tratar el contexto, establezca definiciones operativas. Sin umbrales explícitos, cualquier mecha puede llamarse «pin bar» después de los hechos, por lo que fijamos convenciones de antemano: son editoriales, no un estándar del mercado; plataformas y autores utilizan umbrales distintos.
| Patrón | Condición definitoria (convención) | Momento de reconocimiento |
|---|---|---|
| Pin bar | R>0; B/R≤0,30; mecha dominante/R≥0,60; mecha opuesta/R≤0,10; C en el 30 % exterior del rango opuesto a la mecha dominante | Tras terminar la vela y recibir OHLC completos; umbrales propios |
| Envolvente | Cuerpos opuestos y no nulos; borde inferior del segundo bajo el del primero y superior por encima del primero: variante estricta | Tras cerrar la segunda vela; la igualdad de bordes es otra variante |
| Barra interior | Hᵢ<Hₘ y Lᵢ>Lₘ; ambos R>0. La igualdad de cualquier extremo se excluye en esta variante estricta | Tras cerrar la vela interior; etiquete aparte la variante con igualdad |
| Barra exterior | HO > HM y LO < LM — compare extremos, no cuerpos | Cierre de la vela exterior |
| Fakey: variante principal | Vela madre + interior estricta + siguiente vela con H>Hₘ y C dentro de (Lₘ,Hₘ), o simétricamente L<Lₘ | Tras cerrar la vela de retorno; sin retorno posterior arbitrario |
La misma figura en EUR/USD D1 y GBP/JPY M5 describe una agregación de un intervalo, liquidez y costes completamente distintos; por eso el contexto tratado después forma parte de la definición utilizable, no es un adorno.
Interior, exterior y envolvente: tres comparaciones distintas
Que la segunda vela sea «mayor» o esté «dentro» no basta. El rango es [L,H] y el cuerpo [min(O,C),max(O,C)]. Para una vela madre Bid de EUR/USD con O=1,1020, H=1,1050, L=1,0990, C=1,1000, compare cuatro velas siguientes hipotéticas. El cuerpo de la madre es bajista y cubre [1,1000;1,1020]. Evalúe cada variante solo después de su cierre, con los umbrales estrictos de la tabla.
| Variante, O/H/L/C | Interior | Exterior | Envolvente alcista |
|---|---|---|---|
| A: 1,0998 / 1,1040 / 1,0995 / 1,1022 | Sí | No | Sí |
| B: 1,1004 / 1,1055 / 1,0985 / 1,1010 | No | Sí | No |
| C: 1,1005 / 1,1050 / 1,0995 / 1,1015 | No: H es igual a H de la vela madre | No | No |
| D: O=H=L=C=1,1010 | Rechazada: R=0 | No | No: B=0 |
En A, todo el rango cabe estrictamente dentro de la madre, mientras que su cuerpo envuelve el cuerpo de la madre. Es a la vez interior y envolvente. En B, el rango supera ambos extremos, pero el cuerpo pequeño no envuelve el anterior: exterior sin envolvente. C muestra que sustituir < por ≤ cambia la clasificación. D no es una vela ausente, sino un registro válido sin movimiento, que no cumple los requisitos de formación direccional en nuestra variante. Un indicador de plataforma con otros umbrales puede asignar etiquetas distintas.
Con un cuerpo nulo, «mecha ≥2×B» por sí solo siempre se cumple para una mecha no negativa. Por eso la definición de pin bar utiliza R>0 y proporciones del rango completo. Cada condición debe calcularse además desde un único lado del precio: mezclar H Bid con L Ask no crea un rango válido de una misma serie. Los modelos JSON contienen estos OHLC y los resultados esperados.

Pin bar (barra de Pinocho)
Una pin bar tiene mecha dominante, cuerpo pequeño y cierre en el lado opuesto del rango. Según la convención adoptada aquí, medimos proporciones de R, no solo «el doble del cuerpo»; por ello, B=0 no hace que todo doji cumpla automáticamente los requisitos. «Rechazo de precios más altos» y «rechazo de precios más bajos» describen la distancia del extremo a C. No determinan ni la causa del movimiento ni su dirección futura.
Contexto de uso: en la variante tendencial, registre de antemano la zona de soporte/resistencia y la dirección de la estructura ya confirmada; después busque una pin bar que cumpla los umbrales. Sin ese contexto, la formación no encaja en la regla. Es una condición de admisión, no una respuesta a «¿cuándo funciona?»: la eficacia de la combinación sigue necesitando una medición aparte.
Condiciones de datos y ejecución: alrededor de una publicación, límite diario o spread inusual, conserve Bid y Ask en el momento de la prueba. El cierre de las 17:00 de Nueva York suele corresponder a las 23:00 de Varsovia o a las 22:00 durante el desfase de horario de verano EE. UU.–UE. Una mecha Bid por sí sola no prueba ampliación del spread: compruebe ambos lados. Comparar una fuente independiente puede revelar una diferencia de cotizaciones, pero no determina qué registro corresponde a las condiciones de ejecución de una cuenta concreta.
Invalidación no es lo mismo que stop loss. La capa analítica de 5.6 termina con esta pregunta: ¿dónde deja de tener sentido la premisa del planteamiento? Para una pin bar alcista en soporte, una candidata natural es el cierre de una vela por debajo de la zona o la ruptura de un mínimo de oscilación confirmado, no simplemente tocar el extremo de la mecha, porque esta pudo formarse con escasa liquidez y el precio puede volver a entrar profundamente en ella sin cambiar el conjunto. Dónde colocar exactamente la orden de protección, con qué margen y tamaño de posición, corresponde a la sección 9; aquí basta distinguir: la invalidación es el límite de validez de la interpretación, mientras que el stop loss es una decisión de ejecución.
Un retorno a la mecha: es posible, pero no se deduce de la pin bar por sí sola. Su vela no revela si el movimiento dentro de la mecha fue rápido o unilateral. En algunas escuelas SMC, FVG se refiere a que los rangos exteriores de la primera y tercera velas no se superponen en una formación de tres barras. No es sinónimo de toda la mecha, evidencia de ausencia de operaciones ni garantía de retorno posterior. En un marco menor deben comprobarse por separado los OHLC y los límites de esa definición.

Envolvente
Vela cuyo cuerpo «envuelve» completamente el de la anterior, según la tabla precedente. Envolvente alcista: a una vela bajista le sigue otra alcista con cuerpo mayor. La formación describe la relación entre dos cuerpos; no prueba una reversión duradera ni el «ímpetu» de un movimiento futuro. La explicación completa, incluidas frecuencia y limitaciones, está en el artículo sobre patrones de velas.
Un cuerpo mayor, las longitudes de las mechas y la ubicación pueden ser características explícitas de selección. Por ejemplo, un umbral adicional de mecha opuesta <30 % del cuerpo crea una variante distinta que exige B>0; no es «calidad» demostrada de la envolvente. La vela siguiente permite evaluar la condición de confirmación elegida, pero no determina una reversión duradera de toda la tendencia.
Un límite común de todos los patrones de reversión: una vela no invalida el contexto macroeconómico dominante. Con políticas monetarias fuertemente divergentes, sucesivas envolventes «de manual» pueden neutralizarse en sesiones posteriores: el patrón describe dos velas, no la dirección del capital; la sección de análisis fundamental trata el contexto fundamental.
Barra interior
Vela cuyo rango High–Low cabe totalmente dentro del rango de la anterior. Es una formación de compresión: el rango actual cabe en el precedente. No aporta dirección ni momento; no dice cuándo habrá una ruptura, en qué sentido o si tendrá importancia.
Dos maneras de operar una barra interior:
- Ruptura: separe el límite analítico Bid Hₘ del precio S de la orden stop de compra. En un modelo típico activado por Ask, la condición es Ask≥S. Si S=Hₘ, puede cumplirse ya con Bid=Hₘ−spread, antes de que Bid rompa el máximo de la madre. Un precio de orden Hₘ+margen fijo es otra construcción; un spread variable impide que garantice una ruptura Bid. Compruebe el comparador exacto y el lado del precio en la documentación del producto.
- En un contexto de soporte/resistencia: una barra interior en soporte durante una tendencia alcista → espera una ruptura al alza. Límite de invalidación: cierre bajo el mínimo de la madre. Combina compresión y contexto estructural.
Barra exterior
Una barra exterior amplía el rango por ambos lados de la vela anterior: Hₒ>Hₘ y Lₒ<Lₘ. OHLC no revela qué extremo ocurrió primero ni demuestra que «se resolviera una batalla». Según nuestra convención, C en el 30 % superior del rango recibe etiqueta direccional alcista; en el 30 % inferior, bajista; en el 40 % central, neutra. Todas exigen R>0 y vela cerrada.
Barra exterior ≠ envolvente. La confusión más habitual: la envolvente compara cuerpos; la barra exterior compara extremos (High/Low). Una vela puede envolver el cuerpo anterior sin superar sus extremos (envolvente sin exterior), o abarcar los extremos con mechas largas y cuerpo pequeño (exterior sin envolvente). Formalmente, una vela exterior que además tiene un cuerpo mayor envolviendo el anterior satisface ambas definiciones; es una intersección, no una identidad.
Momento de reconocimiento: el cierre de la vela exterior; mientras se forma, sus extremos y cierre son provisionales. Invalidación de la interpretación direccional: la siguiente vela cierra de nuevo al otro lado del punto medio de la barra exterior: una convención. En FX una exterior D1 puede ser un artefacto del día del servidor; la misma secuencia de cotizaciones con otro límite diario puede no producir ninguna vela exterior, como se explica más abajo en las particularidades.
Fakey (falsa ruptura de una barra interior)
El fakey de Nial Fuller empieza con una barra interior e incluye un movimiento fallido fuera de la formación; admite distintas variantes de retorno.[Fuller] Aquí elegimos una variante principal más estrecha: madre M, interior estricta I y vela siguiente F que supera Hₘ o Lₘ, con C de vuelta dentro del rango de M. El retorno debe producirse en esa vela; una variante de retorno de dos barras se registra como otra definición. Una falsa ruptura de zona sin barra interior sigue siendo un patrón aparte.
Las hipótesis sobre stops y flujo pueden ayudar a formular preguntas, pero un gráfico minorista no identifica intenciones de participantes. El resultado observable de nuestra variante es más modesto: se superó el límite elegido y C definitivo regresó al rango dentro del tiempo especificado. No revela si faltó demanda, se retiraron cotizaciones o se ejecutaron otras órdenes.
Para la variante principal bajista, H_F>H_M y L_M<C_F<H_M. Tras el reconocimiento, la hipótesis caduca si la siguiente vela cerrada tiene C>H_F; que no ocurra no garantiza éxito. Un fakey puede cumplir a la vez la geometría pin bar, pero no es obligatorio. Dos etiquetas de una misma vela no son dos confirmaciones independientes.
La libra esterlina, 7 de octubre de 2016: el BIS fecha el movimiento brusco en torno a las 00:07 BST de Londres, equivalentes a las 08:07 JST de Tokio y las 01:07 CEST de Polonia; en UTC todavía eran las 23:07 del 6 de octubre.[9] El informe identifica una combinación de factores y diferencias entre plataformas. No prueba que todas las órdenes minoristas recibieran idéntica ejecución. La forma de la vela posterior sigue describiendo precios, pero no sustituye datos de trayectoria y ejecución durante el suceso.
Un modelo de costes con una referencia coherente. Valores hipotéticos, los tres niveles expresados como Mid: 1,0820, invalidación 1,0780 (40 pips), referencia del rango 1,0920 (100 pips). Nominalmente, 100/40=2,5. Con spread de 1,2 pips en ambos extremos, un ciclo completo respecto de Mid cuesta 0,6+0,6=1,2 pips; añadimos 0,8 pips de deslizamiento adverso total. Comisión y financiación son cero en este modelo. Así, (100−2)/(40+2)=98/42≈2,33. Con rango de 20 pips y riesgo de 10 pips: (20−2)/(10+2)=1,5 en lugar de 2,0. Es un cálculo con distancias Mid. Si ya mide distancias desde precios de entrada y salida Ask/Bid reales, no reste otra vez el spread. La sección 9 trata la elección de la relación y la gestión de posiciones.

Ask activa un stop de compra aunque Bid no haya roto la vela madre
Valores EUR/USD hipotéticos. El máximo de la madre en el gráfico Bid es 1,1050; el precio de la orden stop de compra es S=1,1050. Antes del movimiento, la cotización es Bid 1,1047 / Ask 1,1049. Después aumenta el spread: Bid sigue en 1,1047 y Ask alcanza 1,1051. Bajo un modelo activado por Ask, la orden puede activarse aunque Bid no haya superado H de la madre. No implica necesariamente un error del gráfico o «recogida de stops».
| Momento | Bid / Ask | Spread | Resultado de la condición |
|---|---|---|---|
| Antes | 1,1047 / 1,1049 | 2 pips | Ask<S; Bid<Hₘ |
| Tras la ampliación | 1,1047 / 1,1051 | 4 pips | Ask≥S; Bid sigue<Hₘ |
| Ejecución hipotética | Compra a 1,1052 | No es un spread nuevo | 1 pip sobre el último Ask, 2 sobre S |
El nivel 1,1052 es una ejecución modelada, no una garantía. La diferencia de un pip respecto del último Ask y de dos respecto del precio stop mide referencias distintas; no las sume como dos costes. Un precio de orden Hₘ+2 pips no garantiza Bid>Hₘ si el spread aumenta a 4 pips. Si la hipótesis exige una ruptura Bid, compruebe Bid y su momento como condición analítica. El artículo sobre tipos de órdenes y modelos de ejecución describe el mecanismo posterior de la orden.
Para un stop de venta activado por Bid y un SL activado por Ask de una posición corta, los lados cumplen funciones distintas. Exigir un cierre de vela más allá de un nivel también difiere de tocar un precio stop. Por eso, para reconstruir, registre lado del precio, comparador del producto, momento de activación, última cotización y ejecución. Sin esos datos es difícil resolver una aparente discrepancia entre gráfico e historial de cuenta.
5. Trazar zonas de soporte y resistencia en la acción del precio
Los principiantes trazan decenas de líneas finas, esperando que el precio se detenga en cada una al pip, y después se quejan de que «el precio no respeta los niveles». Una línea no defiende nada: la reacción, si ocurre, procede de órdenes alrededor del nivel (límites, barreras de opciones y órdenes de protección) que el gráfico no muestra. La línea solo marca una ubicación donde pudo concentrarse esa actividad; el gráfico por sí solo no revela su presencia. Si no hay actividad, el nivel simplemente no funciona.
La anchura de la zona puede vincularse a la volatilidad disponible previamente. Con ATR(14)=70 pips, un cuarto de ATR es exactamente 17,5 pips, unos 18 tras redondear. Aun así, debe especificar si es toda la anchura o un margen a cada lado. Aquí utilizamos anchura total de 17,5 pips, determinada con el ATR conocido antes de la vela de prueba. Recalcularla después de cada movimiento favorable cambiaría la regla durante la evaluación.
La anchura respecto del spread es medible, pero el «ruido normal» no tiene un tamaño universal. Puede fijar de antemano una anchura mínima o una relación spread/zona y comparar el resultado del filtro. Defina la prueba aparte: intersección de la zona por el rango de la vela, cierre dentro o cruce de un borde concreto. No son sucesos intercambiables; sin elegir, los mismos OHLC pueden describirse después como rebote o ruptura.
Cómo identificar buenas zonas:
- Número de pruebas: dos hipótesis, no una ley. Una interpretación popular: más reacciones históricas = zona más significativa. También existe la contraria: cada prueba consume órdenes pendientes en la zona, por lo que un nivel probado repetidamente puede debilitarse. No hay una respuesta definitiva: trate el número de pruebas como característica descriptiva, no medida de «fuerza», y defina previamente qué cuenta como prueba.
- Marco temporal superior: una zona W1 abarca una ventana mayor que H1; no revela cuántos participantes la observan ni la intensidad de la reacción. Las zonas superpuestas pueden ser una característica del procedimiento, pero no evidencia independiente si ambas derivan de los mismos precios.
- Inversión de función: una resistencia anterior puede ser referencia de soporte y viceversa. La regla debe especificar umbral de ruptura, plazo de retesteo e invalidación de la nueva función. Sin una muestra, no establecemos frecuencia ni «mejor comportamiento» después de varias pruebas.
- Liquidez estructural: máximos/mínimos iguales como señuelo. Los máximos o mínimos perfectamente iguales no siempre son resistencia o soporte firmes: según la hipótesis de liquidez, son una agrupación de órdenes de protección de pruebas anteriores que una mecha a veces supera antes del movimiento real, un barrido de liquidez. No puede confirmarse esa interpretación desde un gráfico minorista; el patrón observable es simplemente una mecha que supera extremos alineados y regresa. Consecuencia analítica: superar extremos alineados no determina por sí solo una ruptura; lo decisivo es el cierre respecto de la zona.
- Alcance de los datos: una zona OHLC no muestra la cantidad de órdenes disponibles en la siguiente prueba. Incluso el DOM minorista, cuando existe, corresponde a una fuente o instrumento, no al libro completo del FX al contado. Límites retirados y órdenes ocultas son mecanismos posibles, no causas identificadas de la ruptura de una línea concreta.
Niveles redondos. 1,1000 y 1,0500 pueden ser candidatos para registrar una zona. El gráfico no revela el número de órdenes ni sus propietarios. Una hipótesis de agrupación exige otros datos; un precio redondo no es evidencia independiente de una reacción más fuerte.
El número de zonas debe seguir un procedimiento explícito, no la regla de «3–5 por gráfico». Puede registrar antigüedad máxima, extremos confirmados de origen, anchura, separación mínima y cómo se elimina la zona tras invalidarse. A veces la lista estará vacía y otras será más larga. Si dos zonas se superponen, establezca una regla de fusión antes de evaluar; acumular rectángulos no demuestra por sí solo más liquidez.

Una zona fijada antes de la prueba, no después del rebote
Suponga un centro de zona modelado en 1,1000 y el último ATR(14) disponible antes de la prueba de 70 pips. La anchura completa, 0,25×ATR, es 17,5 pips; la mitad es 8,75. Los límites son [1,099125;1,100875]. Una fuente con paso 0,00001 no puede almacenarlos exactamente. Antes de probar, elegimos redondeo hacia fuera a [1,09912;1,10088], anchura de 17,6 pips, y conservamos esa versión. El redondeo exterior es una convención del ejemplo, no una optimización.
Una prueba por rango significa que una vela cerrada tiene H≥límite inferior y L≤límite superior: los intervalos se cruzan incluso con igualdad. La condición distinta de cierre dentro es 1,09912≤C≤1,10088. Una vela con L=1,10080, H=1,10200, C=1,10180 intersecta la parte superior de la zona, pero cierra fuera. Llamarla «prueba» solo es correcto bajo la primera definición. Ninguna demuestra rebote, y el rango no aporta la secuencia de entrada y salida de la zona.
Si el ATR posterior es 90 pips, no ampliamos retrospectivamente la zona histórica a 22,5 pips. La nueva anchura puede crear otra versión desde un momento futuro, con marca temporal distinta. El lector puede reproducir así la admisión con datos disponibles entonces, no ver un rectángulo adaptado a una mecha después de los hechos.
6. Tendencia en la acción del precio sin media móvil
¿Cómo determinar la tendencia sin media móvil? Observando qué hace el precio:
El artículo sobre tendencia explica las definiciones de secuencias de máximos y mínimos crecientes/decrecientes y consolidación; no las repetimos. Dos aspectos son específicos de la práctica PA. Primero, la regla de extremos de la sección 3: un extremo solo es punto estructural tras dos velas cerradas a cada lado; sin esta u otra regla explícita, un «máximo menor» es un juicio, no un hecho, y el análisis estructural se convierte en ajuste retrospectivo. Segundo, los límites de consolidación: una salida de un rango estrecho empieza a menudo con una mecha que supera un borde y regresa (según la hipótesis de liquidez, elimina órdenes más allá); una mecha que rompe el extremo aporta información más débil que un cierre fuera del rango.
¿Cuándo se rompe una tendencia? Cuando se interrumpe la secuencia. En tendencia alcista, el precio forma un máximo menor (primera advertencia) y después rompe el último mínimo de oscilación (confirmación). Es la clásica «ruptura de estructura» (BoS). Valores ilustrativos: máximo 1,0950, mínimo 1,0880, siguiente máximo solo 1,0930: un máximo menor como advertencia. Cierre de vela por debajo de 1,0880 = confirmación de ruptura. El momento importa: el mínimo 1,0880 solo es estructural tras dos velas cerradas a cada lado, igual que el máximo 1,0930; cuente la ruptura con un cierre, no con mecha (convenciones de la sección 3). Solo entonces cambiar el sesgo de alcista a neutro o bajista tiene fundamento en la regla, no en interpretar una imagen que se mueve.
El retraso de la regla de extremos equivale a la confirmación requerida: por ejemplo, dos velas posteriores cerradas. En una media móvil depende del periodo, método de cálculo y condición de uso. No implica que la estructura reaccione siempre antes que MA(200). Comparar exige precisar cuándo cambió de estado cada variante con los mismos datos. El extremo más importante también necesita regla de selección, no una decisión tomada después del resultado.
BoS y ChoCh se utilizan en algunas escuelas SMC/ICT para describir una ruptura estructural o cambio de carácter. Nombres y umbrales difieren entre autores; no les atribuimos una fecha de origen documentada única. El problema común es anterior a esas siglas: ¿cuándo se confirma un extremo y qué cruce permite cambiar la etiqueta direccional? El vocabulario ayuda a comunicar, pero no añade evidencia de eficacia por sí solo.
COT: contexto histórico, no filtro de la vela actual. El informe Commitments of Traders muestra posicionamiento en futuros de divisas, no todo el mercado FX al contado, y se publica el viernes con datos del martes: describe condiciones de varios días atrás. Puede servir de filtro de sentimiento en W1/MN, mostrando si una tesis del marco superior coincide con posicionamiento extremadamente unilateral. Complementa PA, no forma parte de ella; si no mantiene posiciones más de unos días, puede omitirse sin problema.
Una ruptura del mínimo de oscilación puede revertir rápidamente. El precio por sí solo no establece si la causa fue una nueva dirección, cotizaciones ausentes o un impulso breve. Puede exigir otro cierre o rechazar franjas determinadas, pero son condiciones adicionales que registrar antes, no una necesidad universal de confirmar en «horas líquidas».

7. Acción del precio frente a indicadores: qué utilizar y cuándo
No es «PA o indicadores». Es una cuestión de proporción y prioridad.
PA pura: gráfico de precio, zonas de soporte/resistencia y patrones de velas sin capa adicional de indicadores. Ayuda a centrarse en la geometría, pero no elimina el retraso de confirmación. La forma de una vela se conoce tras su cierre y recepción de datos; un extremo que exige dos velas a la derecha solo se conoce al cerrarlas. Contexto y fuerza de tendencia necesitan reglas para hacer repetible la comparación. La ausencia de una media de suavizado no significa que toda la estructura estuviera disponible al producirse el extremo.
Enfoque híbrido (PA + indicadores mínimos): gráfico de precios como base, más una o dos medias móviles como filtro de régimen y quizá ADX. Conserva la sencillez PA, pero tiene un filtro objetivo: «precio sobre EMA(200) = buscar largos». Muchos operadores experimentados utilizan este enfoque en la práctica, incluso si dicen que «operan PA».
Variante con indicadores: RSI, MACD u otro cálculo crea una condición, mientras que precio y otros datos aportan contexto. Un umbral concreto hace repetible la evaluación, pero no demuestra que la variante «funcione» o sea mejor para principiantes. PA y una regla de indicador requieren registrar datos, parámetros y momento de reconocimiento.
Para muchos operadores Forex, especialmente en D1 y H4, un compromiso práctico está entre PA e híbrido. El precio va primero. Si se utiliza un indicador, es filtro, no quien decide. Los dos artículos siguientes muestran cómo añadir indicadores a una base PA, no al revés.

8. Acción del precio en Forex: particularidades
La mecánica PA es universal, pero la calidad de la señal depende de microestructura, liquidez y marco temporal. En Forex tiene varias particularidades.
Cotizaciones durante la semana: FX no tiene un único día centralizado ni una apertura común para todos los productos. Interrupciones de la fuente, publicaciones y fines de semana pueden cambiar el rango o dejar un gap. No describimos una formación D1 como «más limpia» que en acciones sin definición común y muestra comparable. Compruebe una mecha de la parte nocturna con cotizaciones, lado del precio y spread, no especulando sobre participantes.
La sesión como característica: registre fecha, zona horaria y ventana convencional de Londres, Nueva York o Asia. No hay regla universal de que EUR/USD en Asia siempre tenga un rango estrecho y el solapamiento genere la tendencia más clara. Puede comparar mediana de rango, spread y resultados de los mismos patrones reconocidos por sesión. La sección de horarios de negociación explica las ventanas y su dependencia del instrumento.
Los números redondos suelen atraer atención y órdenes. EUR/USD 1,1000. USD/JPY 150,00. GBP/USD 1,3000. En los pares principales, los niveles redondos pueden atraer opciones barrera, órdenes empresariales y algoritmos, pero su importancia depende del par, régimen de volatilidad y flujo de órdenes actual. No todo 1,1000 tiene peso institucional. En pares exóticos, regímenes tranquilos o cuando el flujo macro general pasa de largo, una cifra redonda es solo un número del gráfico. Una frontera de invalidación situada justo detrás puede superarse por ruido ordinario alrededor de la cifra, sin revelar si se defendió el nivel; compruebe qué vence en el corte de Nueva York en un calendario de opciones, no en el gráfico.
Corte de Nueva York a las 10:00 ET: una convención de vencimiento de opciones FX, normalmente a las 16:00 en Varsovia o a las 15:00 durante el desfase de horario de verano. No todas las opciones vencen entonces ni existe cada día un precio de ejercicio con gran nominal en un tipo de cambio concreto. Una hipótesis sobre influencia de coberturas exige datos de contratos y flujos. Una serie de pin bars en una cifra redonda no confirma ni la defensa de intermediarios ni su final tras el vencimiento.
WMR a las 16:00 de Londres: la hora del índice de referencia es las 17:00 de Varsovia bajo las reglas actuales compartidas de horario de verano. La metodología define una ventana de medición del tipo de cambio, no garantiza una oleada de órdenes diaria. La estructura de órdenes alrededor de la fijación puede influir en el movimiento, pero no atribuimos una ruptura de zona a rebalanceos sin otros datos. Es contexto para el registro, no una señal automática.
Intervenciones del yen en 2022–2024: El Ministerio de Finanzas japonés publica fechas e importes, y el BoJ ejecuta la intervención como agente del ministro.[10] La serie oficial no da un umbral de «defensa de 150,00» para cada operación ni OHLC minoristas. No utilizamos la existencia de intervenciones como evidencia de que causaran una formación arbitraria cerca de un tipo redondo. Un acontecimiento administrativo y la geometría de una fuente son dos ámbitos informativos.
Sin volumen central: qué hacer. PA se apoya solo en el precio y no exige volumen en la definición del planteamiento. Sin embargo, el operador necesita contexto de posicionamiento: el volumen de ticks de la plataforma sirve principalmente como medida interna de actividad de una fuente, no como sustituto de volumen FX centralizado real, que en el mercado al contado no existe. En horas inactivas o sucesos súbitos se rompe la relación entre ticks y actividad real. Para un contexto más amplio, especialmente en W1 y MN, existe COT, filtro opcional descrito en la sección 6, pero es una capa adicional, no parte de la definición del planteamiento PA.
Coste en una ventana de publicación: la documentación del instrumento aporta reglas; el spread y la ejecución reales en un momento concreto requieren sus datos. La especificación no es una serie histórica de costes. Cambiar las condiciones puede reducir el resultado neto, pero no establecemos que toda pin bar válida se vuelva inoperable. Un filtro de, por ejemplo, ±10 minutos alrededor de una publicación elegida es una variante arbitraria del procedimiento que comparar con otra sin filtro.
Límite diario: las 17:00 de Nueva York suelen corresponder a las 23:00 de Varsovia o a las 22:00 durante los desfases de horario de verano. Las condiciones de cotización dependen del producto y proveedor. Una mecha por sí sola no determina que fuera «medio artefacto del spread»; compare Bid, Ask y quizá Mid. Una regla que aplaza la evaluación a otra ventana es una regla nueva, no una confirmación posterior de la misma vela cerrada.
Fin de semana: las horas de cierre y reapertura de cotizaciones siguen el horario del producto, no una única franja CET fija para todo el FX. Una cotización nueva puede estar más allá del límite de la hipótesis del viernes. Un stop ordinario no garantiza precio; activación y ejecución dependen del contrato y disponibilidad, no siempre de la primera cotización recibida. Un tamaño menor cambia el importe expuesto, pero no garantiza una pérdida específica. El artículo sobre gaps explica el mecanismo.

Fuente del bróker y política de ejecución. El operador minorista no observa «el mercado» en el vacío, sino cotizaciones de una fuente concreta bajo una política de ejecución determinada. La misma mecha M15 puede variar entre brókeres por fuentes, spreads o límites diarios; ejecutar órdenes de protección es otra capa. El modelo de contabilización de riesgos A-book/B-book no es visible en el gráfico ni determina la forma de la vela. Si sus planteamientos «fallan» de forma sistemáticamente distinta de una fuente independiente como TradingView o Dukascopy, el problema podría estar fuera del análisis: compruebe la política del bróker antes de culpar a la acción del precio.
9. Cuándo falla la acción del precio: errores y límites
- No definir el contexto. El nombre de una pin bar no especifica zona, dirección ni límite de invalidación. La frecuencia de reconocimiento depende de umbrales y muestra; no damos recuentos diarios ni mensuales sin medirlos. Una variante sin filtro de contexto es una hipótesis aparte, no una vela automáticamente inútil.
- Lista de zonas poco clara. Si cada punto crea una zona sin reglas de antigüedad, anchura y fusión, la admisión puede cambiar arbitrariamente. Establezca un método de selección; 3–5 no es la norma para cualquier par y procedimiento.
- Cambiar de marco temporal sin probarlo. D1 abarca un intervalo mayor; M5 aporta más observaciones secuenciales. La agregación por sí sola no revela participantes, proporción de pin bars aleatorias ni eficacia. Comparar exige la misma regla, fuente y tratamiento de costes. Un marco menor puede hacer más visibles los costes respecto de un rango pequeño, pero no convierte toda formación en «ruido».
Ignorar la macroeconomía. PA indica qué hace el precio, no por qué. Una pin bar en resistencia cinco minutos antes de NFP (Non-Farm Payrolls, datos clave del mercado laboral estadounidense) no es análisis, sino una apuesta sobre la publicación. El contexto macroeconómico —datos, decisiones de bancos centrales, geopolítica— puede invalidar cualquier señal PA en una fracción de segundo. Un buen operador sabe cuándo no operar.
EUR/CHF, 15 de enero de 2015: el SNB anunció la eliminación del suelo cambiario de 1,20 y un recorte del tipo al −0,75 %.[11] El anuncio documenta la decisión, no la trayectoria detallada de precios ni la ejecución de todos los stops. La geometría previa de velas no contiene un anuncio administrativo futuro. Probar una reacción concreta exigiría datos con marca temporal de la fuente adecuada; no convertimos la eliminación del suelo por sí misma en una estimación del deslizamiento de cuentas.
Un mecanismo que conviene recordar sin depender de fechas: el gráfico de un par muestra el resultado de la relación entre dos monedas, pero no revela qué lado explica la mayor parte del movimiento. Un atajo popular para el contexto del dólar es DXY, con una precisión importante: su cesta es aproximadamente un 57,6 % euro y un 11,9 % libra, por lo que para EUR/USD o GBP/USD no es una «segunda prueba» independiente, sino en gran medida una transformación de los mismos tipos de cambio. Sirve como imagen rápida de un movimiento amplio del dólar, no como juicio de si un planteamiento «podría haber ganado». El esquema siguiente muestra únicamente el mecanismo, con valores ilustrativos.

Matriz de signos para compra de EUR/USD, compra de GBP/USD y venta de USD/CHF: una pata corta común en USD y patas positivas distintas en EUR, GBP y CHF. El diagrama no proporciona importes nocionales ni correlaciones medidas. El DXY contiene parcialmente los mismos tipos de cambio, por lo que no es un voto de confirmación independiente. La subjetividad como excusa. «Mi interpretación PA me decía que comprara». PA es más subjetiva que la operativa con indicadores, pero no discrecional en el sentido de «lo que me apetezca». Necesita reglas: qué formaciones reconoce, en qué zonas, con qué límite de invalidación y en qué marcos. Sin ellas se convierte en una pantalla para proyectar emociones del operador, no en un método analítico.

10. Práctica: de la interpretación al escenario
Alcance del procedimiento: PA puede tener condiciones binarias inequívocas si se definen umbrales, zonas y momentos. La precisión no hace rentable la regla. Puede clasificar formaciones, crear candidatos de observación o pertenecer a una estrategia completa; separe las aplicaciones. Una regla solo de precios no contiene el anuncio futuro de un banco central, y trasladarla entre fuentes exige comprobar la agregación.
La elección entre PA pura, filtro de indicador e híbrido se refiere a cómo registrar una hipótesis. EMA o ADX pueden reducir la lista reconocida, pero no demuestran menos errores. Del mismo modo, otra zona puede rechazar casos favorables y adversos. Una elección sensata se apoya en medición repetible y validación posterior, no en una supuesta progresión de principiante a «nivel superior».
Procedimiento analítico mínimo
- Zonas: identifique varias zonas D1 con reacciones documentadas y anchura vinculada a volatilidad (fracción de ATR, sección 5), partiendo del gráfico semanal como contexto.
- Estructura: determine la dirección de la secuencia de extremos según la regla explícita de la sección 3 (criterios de tendencia: artículo 5.3). Si no puede indicarla directamente, tiene una proyección, no una interpretación.
- Formación: espere un patrón que satisfaga la tabla de la sección 4, cerrado dentro de la zona y con dirección coherente con la estructura.
- Condiciones de ejecución: compruebe costes (cálculo de la sección 4: un ciclo completo cuesta aproximadamente un spread más comisión y deslizamiento, no «2× spread»), sesión y calendario. Tamaño de posición, gestión de órdenes de protección y relaciones de objetivos corresponden a la sección 9.
Lista de calidad del planteamiento antes de decidir
- Contexto del dólar: para pares USD, compruebe el panorama general del dólar, por ejemplo DXY, en un marco superior; recuerde que para EUR/USD y GBP/USD el índice transforma en gran medida los mismos tipos, por lo que es contexto, no confirmación independiente.
- Zona: ¿tiene un historial de reacciones documentado según una definición de «prueba» adoptada antes (sección 5), o hay que fabricarlo?
- Formación: ¿cumple la vela la definición de la tabla de la sección 4 sin adornos?
- Dirección (tendencia): ¿coincide la formación con el marco superior o lucha contra la tendencia D1/W1?
- Sesión: ¿se formó la vela en una ventana activa Londres/Nueva York o en horas inactivas, como rollover o sesión asiática para pares europeos?
- Spread: ¿cuál es en el momento potencial de entrada? ¿Está cerca del rollover? Recuerde: el ciclo completo cuesta aproximadamente un spread más comisión y deslizamiento, no «2× spread».
- Calendario económico: ¿hay una publicación de nivel 1 prevista en los próximos 30 minutos (NFP, CPI, FOMC, BCE, BoJ)?
- Liquidez al otro lado: ¿lleva el planteamiento directamente a una zona HTF evidente, posible objetivo del siguiente movimiento, no el suyo?
- Costes respecto del rango: ¿qué proporción de la distancia a la primera referencia consumirán spread, comisión y deslizamiento según la sección 4? Los umbrales mínimos corresponden a la sección 9.
- Límite de invalidación: ¿está definido estructuralmente, por extremo confirmado o borde de zona, y registrado antes de entrar? Un nivel de protección que puede superarse sin cambiar la imagen no representa ninguna tesis.
- Espacio para moverse: ¿hay espacio significativo entre entrada y primera referencia realista, o el precio entra inmediatamente en otra zona HTF/área de liquidez que puede detener el movimiento antes?
Un «no» claro = planteamiento que exige justificación consciente o abandono. La lista no debe obligarle a entrar, sino a nombrar qué está mal.
Costes mayores: Con rango Mid de 20 pips y distancia de invalidación de 10 pips, un coste total de ida y vuelta de 2 da 18/12=1,50. Si aumenta a 6 pips, el mismo par de distancias da 14/16=0,875. Es un modelo hipotético, no estadísticas del spread de marzo de 2020. Ni siquiera esto resuelve el valor esperado: se necesitan frecuencias y reglas reales de ejecución de ambas variantes.
Tabla de decisión rápida: planteamiento bueno o débil
| Elemento | Buen planteamiento | Planteamiento débil |
|---|---|---|
| Zona | Marco superior (HTF: D1/W1), con reacción documentada | Dibujada después de los hechos, sin historial |
| Desencadenante | Claro y cerrado dentro de la zona | «Casi una pin bar», con interpretación añadida |
| Tendencia | Coincide con la dirección D1/W1 | Contra tendencia sin ventaja clara |
| Ejecución | Lejos de noticias, spread normal, sesión activa | Rollover, ventana de publicación de nivel 1, mercado poco líquido |
| Costes | Proporción pequeña del rango hasta la primera referencia | Consumen parte importante del rango en la entrada |
| Invalidación | Estructural: extremo confirmado o borde de zona, registrada antes | «Más allá de la vela» por apariencia, vulnerable al ruido normal |
Fakey con plazo conocido: modelo de tres velas
Continuamos con la madre de la matriz. La vela I tiene O=1,1000, H=1,1030, L=1,1000, C=1,1007: es estrictamente interior a [1,0990;1,1050]. La siguiente F tiene O=1,1007, H=1,1054, L=1,1005, C=1,1011. H_F supera el máximo de la madre en 4 pips y C_F vuelve a su rango. Es un fakey bajista según la definición estrecha de la sección 4. R_F=49, B_F=4, mecha superior=43, inferior=2 pips; C está a 6/49≈12,24 % del mínimo, por lo que F también cumple la geometría de pin bar bajista.
Ambos nombres describen una vela y un retorno, no dos señales independientes. Con intervalos H1 [08:00,09:00), [09:00,10:00), [10:00,11:00) UTC, el fakey solo se conoce después de las 11:00 y de recibir datos completos. A las 10:20, H puede haber cruzado ya el límite, pero C_F todavía no existe. Si esa vela cierra por encima de H de la madre, nuestra variante fakey está ausente, aunque el precio vuelva al rango dos días después.
En este ejemplo, la hipótesis reconocida se invalida por C de la siguiente vela por encima de H_F=1,1054. C=1,1054 no cumple la condición estricta; C=1,1055 sí. Un SL ejecutable puede actuar dentro de la vela y según Ask, de modo que difiere de este cierre analítico. El registro del modelo almacena horas, OHLC, umbrales y clasificaciones; no contiene recomendación de operar.
Comprobar su interpretación
La subjetividad de PA crea un problema real: sin registros sistemáticos no sabe si los patrones describen algo o solo le tranquilizan. Un principio metodológico es clave: evalúe las formaciones en tiempo real o en reproducción vela a vela, registrando el reconocimiento antes de conocer el resultado. Analizar un gráfico completado está sujeto a sesgo retrospectivo; una regla que usa datos no disponibles en el momento evaluado introduce sesgo de anticipación; revisar solo ejemplos exitosos introduce selección interesada. El artículo sobre pruebas y la sección de estrategias tratan herramientas, formato de diario y tamaños mínimos de muestra; aquí reconozca que «tengo un sistema PA» sin esos registros es una opinión sobre su lectura del gráfico, no un resultado.
Escenarios ilustrativos
Estructura alcista según la regla de extremos de la sección 3. El precio retrocede a una zona de soporte D1 coincidente con resistencia anterior. Cierra una pin bar D1 alcista que cumple la convención de la tabla (mecha ≥ 2× cuerpo), con mecha que prueba la zona y cierre por encima. La interpretación está disponible al cerrar la vela, no mientras se forma. Límite de invalidación: cierre por debajo de la zona o ruptura de un mínimo de oscilación confirmado. El máximo previo es la referencia del rango; los costes respecto de esa distancia determinan si merece la pena ejecutar el escenario (cálculo de la sección 4).
El fakey bajista modelado exige primero madre e interior estricta, después un cruce de H de la madre y C de la vela de retorno dentro del rango. La regla del artículo solo está disponible después de cerrar esa vela de retorno. También puede cumplir proporciones pin bar, pero es la misma información. El límite de invalidación es C de la siguiente vela por encima de H de la de retorno; un SL concreto sigue siendo otra condición de ejecución. El registro del fakey ofrece un ejemplo numérico.
Preguntas frecuentes: acción del precio
¿Es adecuada la acción del precio para principiantes?
Puede ayudar a aprender a describir precios si las condiciones son claras. Sin umbrales, es fácil adaptar las figuras después del resultado. Un indicador aporta una cifra, pero sigue exigiendo parámetros y regla de uso; PA también puede registrarse numéricamente. Empiece con catálogo pequeño y registros de velas cerradas. No tratamos PA pura, híbrido y regla de indicador como niveles de habilidad sucesivos ni variantes universalmente mejores.
¿Qué marco temporal funciona mejor para la acción del precio?
No hay un marco universalmente mejor. D1 y H4 facilitan mostrar la agregación; M5 revela una secuencia más detallada. Los costes pueden suponer mayor proporción de rangos pequeños, pero no implica automáticamente menor precisión. Elija horizonte, especifique fuente y regla de límites temporales y compare con la misma definición.
¿Puedo combinar acción del precio con indicadores?
Sí, muchos operadores experimentados lo hacen. Combinaciones habituales: PA + EMA(200) como filtro de régimen, largos por encima y cortos por debajo, o PA + ADX como filtro de fuerza de tendencia. Principio: el precio decide y el indicador filtra. No al revés. Encontrará más en los artículos sobre indicadores de tendencia y osciladores.
¿Cuántas pin bars D1 son planteamientos válidos reales?
No puede darse una cifra fiable sin lista de instrumentos, periodo, fuente y umbrales. Cuente todas las velas que cumplen la geometría por separado de las que pasan los filtros de zona, estructura y costes. Informe también de datos ausentes. El registro permite evaluar frecuencia y selectividad del procedimiento; el artículo 5.12 describe las herramientas de registro.
¿Es demasiado subjetiva la acción del precio?
Es más subjetiva que los indicadores, pero no tiene por qué ser arbitraria. La clave son reglas claras: «Analizo pin bars D1 y envolventes solo en zonas de soporte/resistencia con al menos dos reacciones históricas, solo en la dirección estructural según una regla explícita de extremos, con límite de invalidación registrado previamente». Es un sistema: subjetivo al interpretar, sistemático al ejecutar. Sin reglas, PA se vuelve una excusa para operar emociones.
SMC: alcance del lenguaje y los datos
SMC e ICT son escuelas que utilizan términos como bloque de órdenes, BoS, ChoCh, barrido de liquidez y FVG. Las definiciones varían entre autores. OHLC puede demostrar una relación entre rangos o un cruce de extremo; por sí solo no prueba agrupaciones de stops ni intención institucional. Traduzca la etiqueta a una condición verificable de precio y tiempo. Permite comparar con la descripción PA clásica sin equiparar métodos enteros.
¿Tiene la acción del precio una ventaja estadística?
El nombre del planteamiento no demuestra una ventaja. Los estudios de estrategias de velas en muestras de acciones concretas tienen definiciones y limitaciones propias,[3][4] por lo que no resuelven todas las variantes PA en Forex. Un filtro de zona, tendencia o sesión crea una hipótesis nueva; no es una fuente predeterminada de valor esperado positivo. Evaluar exige registros sistemáticos de reconocimiento y un resultado después de costes en una muestra separada.
Fuentes
Fuentes principales: práctica PA
- Al Brooks, Trading Price Action Trends, Wiley, 2012: bibliografía sobre lectura contextual de barras; consulte detalles de la edición en la fuente. Nuestras definiciones operativas se identifican como propias.
- Bob Volman, Forex Price Action Scalping, Light Tower Publishing, 2011: lectura sobre reglas PA detalladas en scalping; no es fuente de nuestros umbrales ni evidencia de eficacia en M5.
Investigación académica: eficacia de patrones y conducta minorista
- Ben R. Marshall, Martin R. Young, Lawrence C. Rose, «Candlestick technical trading strategies: Can they create value for investors?», Journal of Banking & Finance, vol. 30, n.º 8, 2006, pp. 2303–2323: prueba de eficacia estadística de patrones de velas en acciones Dow Jones; resultados de la mayoría de patrones individuales no significativos después de costes.
- Ben R. Marshall, Martin R. Young, Rochester Cahan, «Are candlestick technical trading strategies profitable in the Japanese equity market?», Review of Quantitative Finance and Accounting, vol. 31, 2008, pp. 191–207: réplica en el mercado de origen de las formaciones, Japón; conclusiones similares: sin ventaja consistente de patrones individuales aislados.
- Brad M. Barber, Terrance Odean, «Trading Is Hazardous to Your Wealth: The Common Stock Investment Performance of Individual Investors», The Journal of Finance, vol. 55, n.º 2, 2000, pp. 773–806: estudio clásico; los minoristas que operan en exceso obtienen resultados netos sistemáticamente peores que quienes lo hacen con poca frecuencia.
- ESMA, Medidas de intervención de productos relativas a contratos por diferencias y opciones binarias, ESMA35-43-1000, 2018, e informes posteriores de ESMA sobre resultados de clientes CFD: confirmación regulatoria de que la mayoría de cuentas CFD minoristas acaba el periodo de reporte con pérdida neta.
Lecturas complementarias
- John J. Murphy, Technical Analysis of the Financial Markets, New York Institute of Finance, 1999: capítulos 4–8 sobre tendencia, soporte/resistencia y patrones gráficos, bases de PA.
- Lukas Menkhoff, Mark P. Taylor, «The Obstinate Passion of Foreign Exchange Professionals: Technical Analysis», Journal of Economic Literature, vol. 45, n.º 4, 2007, pp. 936–972: revisión de investigación y encuestas sobre uso del análisis técnico entre profesionales FX y posibles motivos de su popularidad.
Documentación de modelos y definiciones
- Nial Fuller: fakey — descripción primaria de una familia de variantes; no evidencia de «caza de stops».
- OANDA: definiciones de órdenes y condición de activación — ejemplo de implementación del lado del precio, no contrato común de todos los brókeres.
- ICE: composición de DXY — pesos de EUR 57,6 % y GBP 11,9 %; alcance de la dependencia del índice de esos tipos de cambio.
Fuentes de casos de mercado
- Banco de Pagos Internacionales, «The sterling ‘flash event’ of 7 October 2016», Comité de Mercados, enero de 2017: bis.org/publ/mktc09.pdf, análisis de la trayectoria y combinación de factores del desplome súbito de la libra.
- Ministerio de Finanzas de Japón, «Operaciones de intervención cambiaria» — mof.go.jp: serie oficial de fechas e importes de intervención FX japonesa.
- Banco Nacional Suizo, «El Banco Nacional Suizo elimina el tipo mínimo y reduce el interés al −0,75 %», comunicado de prensa, 15 de enero de 2015: snb.ch, anuncio de eliminación del suelo de 1,20 de EUR/CHF.

