
Herramientas Fibonacci: retrocesos, extensiones y confluencia en Forex
Dos analistas dibujan una cuadrícula Fibonacci sobre la misma subida del EUR/USD. Uno sitúa el nivel del 61,8% en 1,0691; el otro, en 1,0765. Ambos cálculos son correctos porque las cuadrículas tienen anclajes distintos. Este artículo explica cómo calcular niveles en ambas direcciones y seleccionar los puntos de medición, y por qué no se puede interpretar un nivel sin conocer dónde empieza y termina la medición.

- Los niveles Fibonacci no tienen «magia de la proporción áurea». La explicación más habitual de su popularidad es la hipótesis de la profecía autocumplida: muchos participantes observan los mismos niveles y colocan allí sus órdenes. Es una hipótesis sobre un mecanismo, no un hecho medido (límites de las pruebas: sección 7).
- Un nivel Fibonacci por sí solo no es una señal. El 38,2% o el 61,8% es una zona de interés, no una instrucción de compra o venta. La señal aparece cuando el precio reacciona dentro de esa zona: un patrón de velas, una ruptura o un rechazo. Fibonacci marca «dónde mirar», no «qué hacer».
- La confluencia exige calcular las distancias. Las herramientas dibujadas por separado pueden usar los mismos precios. Mostraremos cuándo una EMA y un extremo anterior realmente están dentro de la zona y cuándo solo parecen próximos en la imagen.
- Las herramientas Fibonacci incluyen retrocesos y extensiones. Los retrocesos miden cuánto retrocede el mercado dentro de una tendencia existente. Las extensiones miden hasta dónde puede llegar un movimiento más allá de su punto inicial. Ambos requieren contexto: sin él son simples líneas en un gráfico.
1. Fibonacci en los mercados: de dónde proceden estas cifras
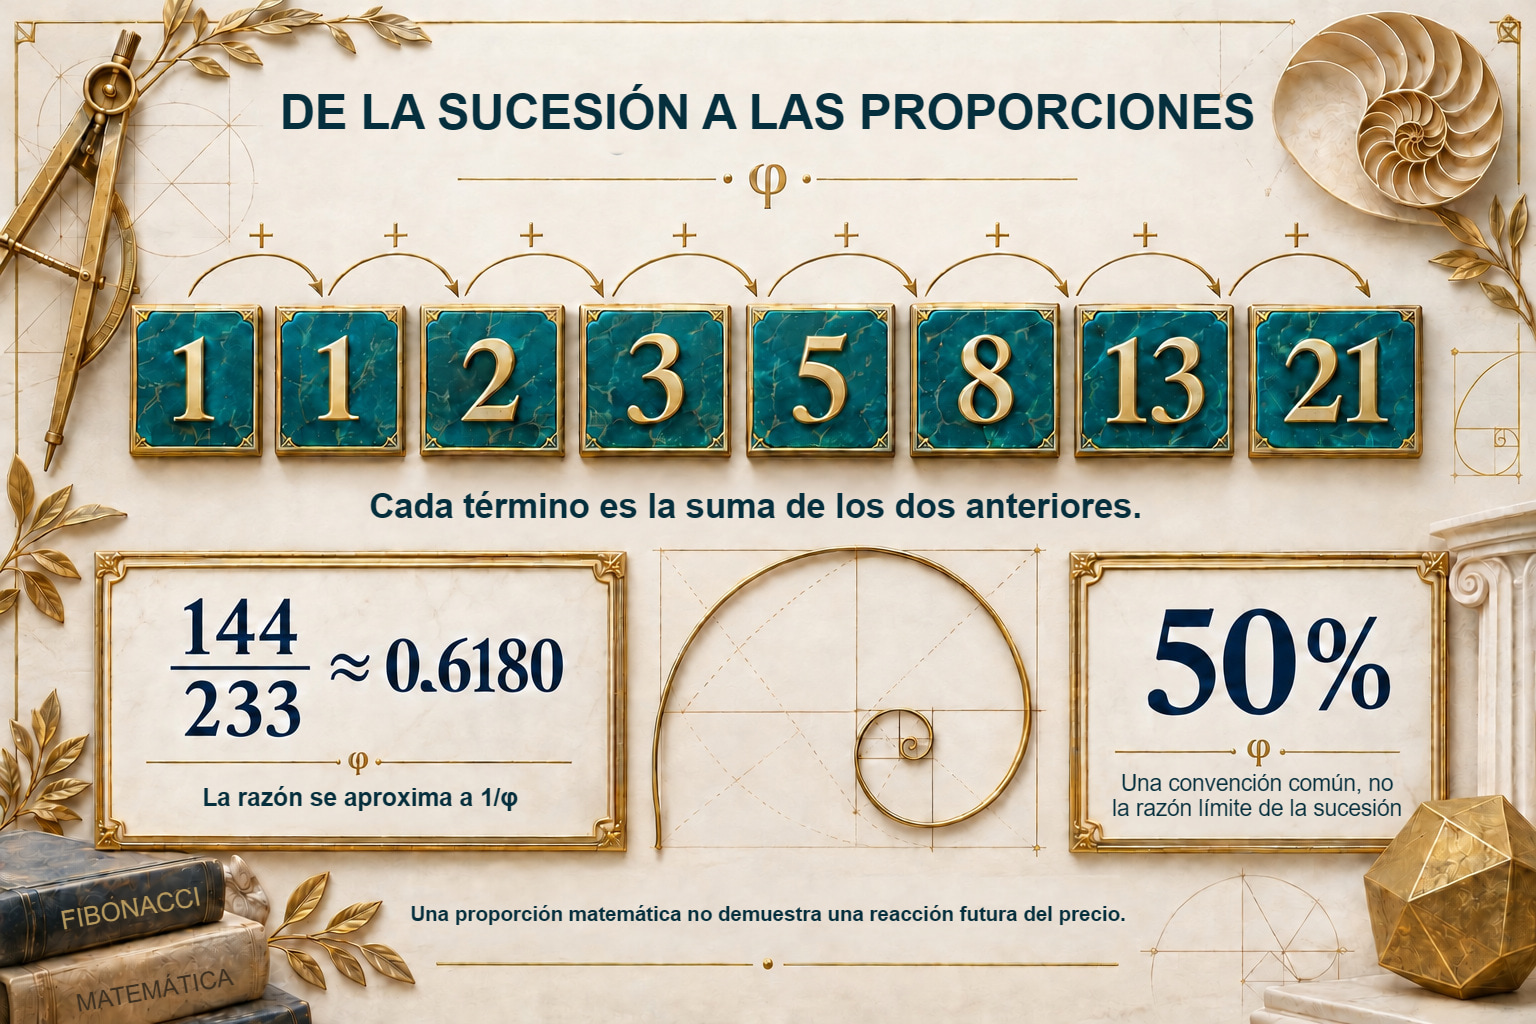
La sucesión Fibonacci se obtiene comenzando por 0 y 1 y sumando los dos números anteriores: 0, 1, 1, 2, 3, 5, 8, 13, 21, 34, 55, 89, 144… El análisis gráfico utiliza sobre todo las proporciones relacionadas con ella. Su origen matemático es verificable; no implica una propiedad de los precios futuros.
Para términos positivos consecutivos, la razón del anterior al siguiente se aproxima a 1/φ = 0,618033989…, donde la proporción áurea φ=(1+√5)/2 = 1,618033989…. Dividir por el término situado dos posiciones después da un límite de 1/φ²=0,381966011… y, tres posiciones después, 1/φ³=0,236067978…. Llamar φ al propio 0,618 invierte esta relación. Las cuadrículas usan coeficientes redondeados de 0,236; 0,382; 0,5; 0,618; 0,786. [1]
El 50% es la mitad del movimiento medido, no una razón límite de términos consecutivos de esta sucesión. A veces se deriva el nivel del 78,6% de √(1/φ) ≈ 0,786151378…; escribirlo como 0,786 también es redondear. El nombre «Fibonacci» abarca, por tanto, tanto proporciones relacionadas con la razón áurea como niveles añadidos por convención. Los cálculos siguientes usan los coeficientes exactamente como están escritos, no sus desarrollos decimales infinitos.
¿Por qué deberían funcionar estas cifras en los mercados? Hay dos escuelas:
La escuela «natural» intenta justificar las proporciones mediante semejanzas con la naturaleza. Las relaciones matemáticas de la sucesión no prueban por sí mismas que los giros del precio se concentren alrededor de ellas. Batchelor y Ramyar estudiaron determinadas proporciones de cambios del DJIA, no todas las aplicaciones posibles de una cuadrícula a FX. [6]
La escuela «conductual» alude a puntos de observación compartidos por los participantes. Es una hipótesis posible, pero dibujar una cuadrícula no revela cuántas personas la observan ni cuántas órdenes hay en el 61,8%. Un estudio de órdenes en precios redondos no se extiende automáticamente a Fibonacci. La cuadrícula proporciona una medición verificable de la distancia; explicar demanda u oferta exige otros datos.
2. Retrocesos Fibonacci
Los retrocesos son la herramienta Fibonacci más utilizada. Miden cuánto retrocede el mercado dentro de una tendencia existente y marcan posibles zonas donde podría acabar una corrección.
Cómo dibujar retrocesos Fibonacci paso a paso
Medir el retroceso de una subida requiere un mínimo L y un máximo posterior H; el de una caída requiere un máximo H y un mínimo posterior L. La dirección de arrastre y las etiquetas dependen de los ajustes de la herramienta. Compruebe los precios en 0% y 100%: en nuestra convención para una subida, el 0% está en H y el 100% en L; para una caída se aplica lo contrario. La instrucción «del mínimo al máximo» por sí sola no basta para reproducir la configuración de la plataforma. [3]
Detrás del arrastre del ratón hay una fórmula sencilla. Para una subida (mínimo L → máximo H): nivel = H − (H − L) × r. Para una caída (máximo H → mínimo L): nivel = L + (H − L) × r, donde r es el coeficiente de retroceso (0,236; 0,382; 0,5; 0,618; 0,786).
El cálculo: una subida (valores ilustrativos). Supuestos: L = 1,0500; H = 1,1000; rango = 0,0500 = 500 pips. Resultado: 23,6% → 1,1000 − 0,0500 × 0,236 = 1,0882; 38,2% → 1,0809; 50% → 1,0750; 61,8% → 1,0691; 78,6% → 1,1000 − 0,0393 = 1,0607. Comprobación: todos los niveles están entre 1,0500 y 1,1000 y un retroceso más profundo queda más abajo.
El cálculo: una caída. El mismo rango en la dirección contraria (H = 1,1000 → L = 1,0500): nivel = 1,0500 + 0,0500 × r; es decir, 38,2% = 1,0691; 50% = 1,0750; 61,8% = 1,0809; 78,6% = 1,0893. Las mismas proporciones, dirección reflejada: ahora un retroceso más profundo queda más arriba.
Lo fundamental: elegir el punto inicial y el final es decisión del operador. Desplace el mínimo del swing una vela y todos los niveles Fibo se desplazan con él. Por eso los retrocesos no son objetivos como, por ejemplo, una SMA(200). Solo son tan buenos como el punto de referencia elegido. Para que la elección sea repetible, adopte una regla de swing explícita: en este artículo, un extremo con al menos dos velas cerradas con máximos menores a cada lado (para un mínimo: dos velas con mínimos mayores a cada lado). La regla implica retraso: el swing solo se conoce al cerrar la segunda vela de la derecha, por lo que no se puede «tener» la cuadrícula en el instante del extremo.
La subjetividad puede cuantificarse: dos cuadrículas correctas sobre el mismo movimiento. La misma subida a 1,1000, dos anclajes correctos por convención: el analista A mide el impulso completo desde 1,0500; el analista B mide el último tramo desde 1,0620 (un rango de 380 pips):
| Nivel | Cuadrícula A: 1,0500 → 1,1000 | Cuadrícula B: 1,0620 → 1,1000 | Diferencia |
|---|---|---|---|
| 38,2% | 1,0809 | 1,1000 − 0,0380 × 0,382 = 1,0855 | 45,84 pips |
| 50% | 1,0750 | 1,0810 | 60 pips |
| 61,8% | 1,0691 | 1,0765 | 74,16 pips |
Ambas cuadrículas miden correctamente los tramos especificados. Para los coeficientes del 38,2%, 50% y 61,8%, sus diferencias son exactamente 45,84; 60; 74,16 pips. Las lecturas mostradas con cuatro decimales redondean estos valores. Registre los puntos de medición junto con la fuente y el timeframe. Un cierre por debajo de L puede invalidar el escenario de una subida en curso, si esa es la regla definida; no convierte en error la distancia histórica H−L. Registre la nueva medición como una versión nueva en vez de borrar la cuadrícula anterior.
Niveles clave
- 23,6% — una corrección poco profunda. Aparece en movimientos fuertes donde el mercado apenas retrocede antes de continuar; en un movimiento de 500 pips supone solo 118 pips desde el máximo.
- 38,2% — una corrección moderada. Habitual en tendencias saludables. Muchos operadores buscan entradas alrededor del 38,2% combinadas con otras señales.
- 50% — la mitad del movimiento. No es una proporción Fibo en sentido estricto, pero tiene importancia histórica (Dow, Gann). Psicológicamente relevante: «el mercado ha devuelto la mitad de la subida».
- 61,8% — el «nivel áureo». El más citado en la literatura. Una corrección más profunda que muchos operadores todavía consideran un retroceso dentro de la tendencia. Por debajo del 61,8%, algunos participantes empiezan a preguntarse si sigue siendo una corrección o ya un cambio de tendencia, pero no es un umbral nítido, sino un área de incertidumbre creciente.
- 78,6% — un retroceso profundo: el precio ha retrocedido el 78,6% del tramo seleccionado y queda el 21,4% de su rango desde el anclaje inicial. Cruzar esta línea por sí solo no determina la probabilidad de una nueva tendencia. Esa conclusión exige una regla separada de estructura del precio.
Interpretación
Algunos principios distinguen el trazado mecánico de líneas de un uso deliberado:
Un nivel y una zona son formas distintas de registrar la medición. La fórmula produce una cifra exacta. Solo se crea una zona al añadir una tolerancia explícita: por ejemplo, el nivel 1,0691 ± 0,0005, o ±5 pips, da [1,0686; 1,0696]. La tolerancia es un supuesto de medición, no una propiedad del mercado en el 61,8%. No la amplíe después de ver dónde giró el precio.
Un nivel Fibo por sí solo no es una señal. El simple contacto con el 61,8% no resuelve nada: es una zona que observar, que solo adquiere significado con una reacción del precio, como un patrón de velas, un rechazo con mecha larga o una divergencia del RSI.
La profundidad del retroceso describe cuánto movimiento se ha devuelto. Retrocesos del 38,2% y del 61,8% representan distancias distintas, pero la medición sola no revela la convicción de los compradores. «Poco profundo» y «profundo» pueden usarse descriptivamente; asignarles una probabilidad de continuación exige una muestra de datos definida.

Un precio, distintas etiquetas: comprobar el 0% y el 100%
Para L=1,0500, H=1,1000 y un rango de 500 pips, el modelo da:
| r | Tras una subida H−r·R | Tras una caída L+r·R |
|---|---|---|
| 0,0% | 1,10000 | 1,05000 |
| 23,6% | 1,08820 | 1,06180 |
| 38,2% | 1,08090 | 1,06910 |
| 50,0% | 1,07500 | 1,07500 |
| 61,8% | 1,06910 | 1,08090 |
| 78,6% | 1,06070 | 1,08930 |
| 100,0% | 1,05000 | 1,10000 |
La extensión L+1,618·R da 1,1309. En la cuadrícula H−r·R, el mismo precio tiene r=−0,618, o −61,8%. Así, las etiquetas del 161,8% y del −61,8% pueden identificar la misma línea cuando se invierte el origen de la escala. La fórmula del precio importa más que el signo porcentual. El ajuste Reverse de TradingView refleja la cuadrícula; compare también las coordenadas. [3]
Tres puntos exigen otro cálculo: C+r·(B−A). Para A=L, B=H y C=1,0691, el nivel del 161,8% da 1,1500. El tercer punto es esencial. En un movimiento bajista, B−A es negativo, por lo que la proyección mide automáticamente la distancia hacia abajo.
3. Extensiones Fibonacci
Los retrocesos miden la profundidad de una corrección, pero ¿qué viene después? Si la corrección ha terminado y la tendencia continúa, surge una pregunta natural: ¿hasta dónde puede llegar el movimiento más allá del máximo anterior (o mínimo)? Para eso sirven las extensiones Fibonacci.
Los niveles de extensión más usados:
- 100% (1,0) — su significado depende de la construcción (tabla siguiente): en una expansión de tres puntos es la longitud completa de la onda A–B proyectada desde el final de la corrección C; en una proyección de dos puntos, el nivel del 100% simplemente coincide con el máximo H y no marca ningún rango nuevo.
- 127,2% (1,272) — el primer objetivo más allá del rango del movimiento original.
- 161,8% (1,618) — la «extensión áurea». Suele usarse como objetivo principal de beneficios (take profit).
- 200% (2,0) — un movimiento del doble de longitud del swing original.
- 261,8% (2,618) — un objetivo agresivo, utilizado en tendencias fuertes.
Aquí aparecen errores, porque dos construcciones distintas se ocultan bajo nombres parecidos.
| Construcción | Puntos | Fórmula | Nombres en las plataformas |
|---|---|---|---|
| Proyección de dos puntos | 2 (L, H) | nivel = L + (H − L) × r, para r > 1 | a menudo «Fibonacci Extension», o un retroceso con niveles añadidos del 127,2% / 161,8% |
| Expansión de tres puntos | 3 (A, B, C) | nivel = C + (B − A) × r | MetaTrader: «Fibonacci Expansion»; TradingView: «Trend-Based Fib Extension» |
El cálculo: proyección de dos puntos (datos anteriores: L = 1,0500, H = 1,1000): 127,2% = 1,0500 + 0,0500 × 1,272 = 1,1136; 161,8% = 1,1309; 200% = 1,1500.
El cálculo: expansión de tres puntos (A = 1,0500, B = 1,1000, C = 1,0691: corrección al 61,8%): FE 100% = 1,0691 + 0,0500 = 1,1191; FE 127,2% = 1,0691 + 0,0636 = 1,1327; FE 161,8% = 1,0691 + 0,0809 = 1,1500. La misma etiqueta «161,8%», una cifra diferente de la proyección de dos puntos: por eso hay que indicar siempre la construcción y los puntos de medición. Compruebe también cómo se comporta la herramienta en su plataforma antes de comparar niveles con un análisis ajeno.
Las extensiones miden el posible alcance de un movimiento: una referencia por encima del último máximo (o por debajo del mínimo). Los profesionales les atribuyen mayor importancia cuando coinciden con una zona S/R dibujada de forma independiente. Convertir esa medición en objetivos y órdenes es la técnica práctica tratada en la sección 9, no una propiedad de la cuadrícula.
No trate las extensiones como puntos precisos: al igual que los retrocesos, son zonas orientativas. Proyectar una proporción no crea una relación causal: el movimiento puede detenerse antes del nivel teórico o ignorarlo por completo.

Calculadora de anclajes y escalas
El modelo corresponde a EUR/USD: 1 pip=0,0001 USD/EUR. El resultado sin redondear es una medición y el redondeo ilustra su presentación. La herramienta no comprueba la especificación del bróker ni la disponibilidad de un precio. L debe ser positivo y menor que H; C es un anclaje separado.
El formulario corresponde al modelo EUR/USD: precios en USD por EUR, pip = 0,0001. L, H y C deben ser positivos; L<H. Rango de entrada: L y C desde 0,000001, H y C hasta 1.000.000. El incremento del precio va de 0,00000001 a H−L. Suponemos una cuadrícula calculada desde cero y redondeo al incremento más cercano. El resultado muestra ocho decimales; los cálculos del navegador usan aritmética de coma flotante y sirven para comparar construcciones, no para determinar un precio ejecutable. C es el tercer anclaje elegido; el formulario no comprueba si es un swing confirmado ni si está dentro del tramo L–H. Puede separar los decimales con coma o punto; no introduzca separadores de millares.
Para el retroceso logarítmico de una subida usamos H·(L/H)r en vez de H−r·(H−L). Al 50%, esto da √(L·H)=1,074709263 frente a 1,0750 en la escala aritmética. La diferencia es de 2,907370 pips. La opción de cálculo logarítmico puede, por tanto, cambiar el precio de un nivel; cambiar solo el eje visual no cambia siempre la fórmula. [3] La extensión de dos puntos y la proyección de tres puntos de esta calculadora siguen identificadas expresamente como aritméticas. El CSV del modelo por defecto también funciona sin JavaScript.
4. Confluencia: cómo valoran la convergencia los profesionales
Un nivel Fibonacci aislado es una razón débil para abrir una posición. A juicio de los profesionales, gana importancia cuando coincide con elementos del análisis determinados de forma independiente: ese es el concepto de confluencia (convergencia); la sección 7 analiza las pruebas que respaldan ese juicio.
Ejemplos de confluencia con Fibonacci:
- Fibo + una zona de soporte/resistencia. Compare el precio exacto del nivel con los límites de la zona establecida antes. La confluencia solo se cumple dentro de la tolerancia indicada; no demuestra una frecuencia mayor de rebotes.
- Fibo + media móvil. EMA(21) en D1 coincide con el retroceso del 38,2%. Soporte dinámico + nivel Fibo = una zona que los profesionales vigilan más de cerca.
- Fibo + un patrón de velas. El nivel identifica el área que observar. Un martillo solo es reconocible después de terminar la vela y con una definición OHLC explícita. Su aparición es una condición adicional de la regla, no una confirmación de la eficacia de la cuadrícula.
- Fibo + divergencia del RSI. El precio corrige hasta el 50% y el RSI muestra una divergencia alcista. Debilitamiento del momentum bajista + un nivel clave = una configuración.
- Fibo + línea de tendencia. El retroceso del 38,2% cae sobre una línea de tendencia ascendente trazada a partir de dos mínimos anteriores. Dos herramientas distintas, la misma área de precios.
¿Cuántos elementos de confluencia necesita? No fijamos una cifra mágica. Una media móvil, RSI, un patrón, una zona histórica y un timeframe superior pueden derivarse de datos de precios solapados. Determinarlos por separado no garantiza independencia estadística. Registre precios exactos, distancias y tolerancia en lugar de tratar tres etiquetas como tres votos independientes.
Fibo y un precio redondo. El nivel 1,0691 está 9 pips por debajo de 1,0700. Que formen una zona depende de la tolerancia elegida antes. Osler estudió órdenes de un gran banco e identificó agrupaciones en precios redondos; no estudió esta cuadrícula ni el libro de órdenes de todo el mercado. [7] La confluencia no demuestra que actualmente haya órdenes en esa misma área.
La convergencia con el posicionamiento (COT) se utiliza a veces como filtro de contexto, pero es un ámbito metodológico separado, con sus propias trampas interpretativas: → el artículo sobre informes COT.
Una cuadrícula sin estructura de mercado ni reacción del precio proporciona niveles, pero no una razón.

Cómo afectan los cambios en los anclajes al nivel y a la zona
El retroceso de una subida P=(1−r)H+r L da ΔP=(1−r)ΔH+rΔL. Para r=0,618, H sube 4 pips y L baja 2 pips: ΔP=0,382·4+0,618·(−2)=0,292 pips. Los cambios de los extremos se compensan parcialmente. Otro r produce otro resultado.
El redondeo no es una tolerancia de zona. El resultado exacto 1,085484 se convierte en 1,0855 con cuatro decimales y en 1,08548 con cinco; los errores de visualización son +0,16 y −0,04 pips. Con un incremento de 0,00001, redondear al más próximo da un error máximo de medio incremento, o 0,05 pips. Esto no describe slippage de ejecución.
Una tolerancia de ±5 pips crea una zona separada. Se puede definir «contacto» como la intersección de la zona con el rango High–Low y «cierre dentro de la zona» como un Close entre sus límites. Son eventos distintos y no deben mezclarse en un mismo recuento de reacciones.
¿Cuántos elementos de confluencia necesito para abrir una posición?
No hay un número confirmado de elementos de confluencia que garantice una mayor frecuencia de reacciones satisfactorias. En la práctica, lo principal es comprobar si las indicaciones sucesivas son distintas transformaciones del mismo precio: una EMA, RSI y un patrón de velas no son tres fuentes independientes de información. La confluencia sigue siendo una convención analítica de trabajo, no una ventaja medida (sección 7).
5. Agrupaciones de niveles Fibonacci
Una agrupación reúne varios niveles calculados a partir de tramos especificados distintos que caen dentro de una tolerancia fijada de antemano. No tienen por qué ser observaciones independientes: los tramos pueden compartir extremos. El ejemplo numérico siguiente permite evaluar la anchura real de la confluencia sin añadir afirmaciones sobre los participantes.
La lógica (un supuesto de los profesionales): las cuadrículas con distintos anclajes suelen ser observadas por grupos diferentes de participantes, por lo que el solapamiento de sus zonas podría representar más atención colectiva. No se han presentado pruebas de que ese solapamiento por sí mismo eleve la frecuencia de reacciones.
Cómo buscar agrupaciones:
- Dibuje retrocesos desde dos o tres de los swings más significativos del timeframe elegido (por ejemplo, D1). No desde cada máximo y mínimo, sino solo desde puntos estructurales claros.
- Fije la tolerancia de la agrupación de antemano: un número fijo de pips, una fracción del ATR o un porcentaje del movimiento medido; no existe una anchura universal (20–40 pips en D1 de los pares principales es una simple ilustración). Busque lugares donde al menos dos niveles de swings distintos caigan dentro de esa tolerancia.
- Los profesionales consideran el solapamiento de una agrupación y una zona S/R un refuerzo adicional, con la misma salvedad: es una convención de evaluación, no una propiedad medida.
Aumentar el número de cuadrículas aumenta las oportunidades de confluencia casual. Registre la lista de tramos permitidos y la tolerancia antes de observar una reacción. Encontrar una agrupación entre muchas líneas no prueba por sí mismo que contenga información nueva; aquí no hay un número óptimo confirmado de swings.

Una agrupación calculada, no imaginada
| Cuadrícula | L → H | r | Nivel, USD/EUR |
|---|---|---|---|
| A | 1,0500 → 1,1000 | 0,618 | 1,06910 |
| B | 1,0600 → 1,0850 | 0,618 | 1,06955 |
| C | 1,0500 → 1,0900 | 0,500 | 1,07000 |
Los resultados más alto y más bajo están separados por 9 pips. Se cumple la definición «rango ≤10 pips», pero no «≤5 pips». Elija el límite antes y no mueva los anclajes después de una reacción. A y C comparten L, por lo que los tres niveles no son tres ensayos independientes. La conclusión trata la geometría y no aporta pruebas de una frecuencia mayor de rebotes.
6. Fibonacci en Forex: particularidades
Elegir los swings. El máximo de una vela está definido por sus datos; identificarlo como swing exige una regla, también en renta variable. En FX, la división del día y la fuente de cotizaciones afectan además a High/Low. Adoptamos dos velas cerradas a cada lado del extremo. Esta elección es reproducible, pero no es la única definición de swing.
La escala del movimiento. La fórmula funciona igual para precios FX y de acciones. En un movimiento EUR/USD de 500 pips, el coeficiente 0,618 da 309 pips. No especifica cuántos días durará la corrección. La comparación entre instrumentos debe incluir la unidad del precio y los pips, además del movimiento porcentual respecto al precio inicial; describir los «rangos anuales estrechos» de las divisas no basta.
El timeframe y el coste son medidas separadas. En un tramo de 500 pips, un retroceso del 38,2% representa 191 pips; en uno de 50 pips, 19,1. Un coste de ciclo completo de 2 pips en el modelo supone respectivamente el 1,05% y el 10,47% de esas distancias. La etiqueta D1 o M15 no determina por sí sola el tamaño del tramo, el spread ni la tolerancia. Mantenga separadas estas cifras en la descripción de la cuadrícula.
Sin volumen consolidado. FX spot no dispone de un registro único y completo de transacciones. En MT5, el volumen de ticks significa el número de ticks recibidos mientras se forma una vela, no el número de cambios solo en Bid ni el número o valor de las transacciones. [10] Mide actividad en una fuente concreta; consulte la documentación de la plataforma sobre el alcance de otros contadores. Diferencias entre medidas de actividad → artículo 5.2.
Fuente del bróker. Un nivel del 61,8% trazado con la fuente de un bróker puede diferir del «mismo» nivel en otro: los extremos de las velas dependen de la fuente y los cierres de la hora del servidor; en timeframes inferiores las diferencias pueden ser más pronunciadas (→ art. 5.2).
La hora cambia las condiciones alrededor de un nivel. La liquidez detrás de una misma zona difiere entre las horas europeas activas y las partes más débiles del día, cuando el spread se amplía; la distribución diaria de actividad → sección 4.
Hora del servidor y swings D1. Una vela D1 cierra según la hora del servidor; en muchos brókeres, al cierre de Nueva York (17:00 de Nueva York, normalmente 23:00 en el ejemplo de zona horaria polaca). Otro corte diario crea otras velas, otros swings y otros niveles Fibo con las mismas cotizaciones (→ artículo 5.2).
Abanicos Fibonacci. En MT5, los rayos parten del primer anclaje y cortan la vertical que pasa por el segundo en las proporciones indicadas de la altura del tramo: por defecto, 38,2%, 50% y 61,8%. Los anclajes tienen coordenadas de tiempo/precio. Con ejes lineales, el zoom solo cambia el ángulo visible en píxeles, no la intersección de un rayo y un precio en esas coordenadas. Cambiar anclajes o niveles modifica la construcción; pasar a un eje logarítmico exige definir por separado el método de dibujo. [11]
Arcos Fibonacci. En MT5, su centro está en el segundo anclaje y las proporciones se definen respecto al segmento entre ambos. El objeto tiene un parámetro adicional Scale que describe la relación entre escalas de precio y tiempo (pips por vela). Cambiarlo puede cambiar las intersecciones de los arcos con la serie de precios. Esta relación es distinta del cambio del ángulo en píxeles de un abanico durante un zoom lineal. [12] Comparamos las construcciones en la tabla; no presentamos una clasificación de su popularidad o eficacia.

7. Qué dice la investigación
Aquí no ofrecemos una revisión exhaustiva de todos los estudios ni una prueba de estrategia. Distinguimos tres preguntas: si la fórmula es correcta, si las proporciones elegidas destacaron en una muestra concreta y si la regla completa produjo un resultado después de costes. Una cosa no se deduce automáticamente de otra.
Lo, Mamaysky y Wang estudiaron el reconocimiento automático de patrones de precio seleccionados en acciones estadounidenses. No fue una prueba de una cuadrícula Fibonacci en FX; un resultado sobre distribuciones condicionales de rendimientos no determina su ventaja. [5]
Batchelor y Ramyar (2006) utilizaron precios del DJIA de 1914–2002, una identificación heurística de giros y un bootstrap por bloques. Evaluaron si las proporciones de longitud y duración de tendencias sucesivas se agrupaban alrededor de fracciones redondas y proporciones Fibonacci. Los pocos resultados significativos no superaron la cantidad esperada por azar al realizar pruebas múltiples. [6] Es un resultado para esa metodología y muestra, no una prueba de todos los niveles, tolerancias o estrategias sobre EUR/USD.
Estudiar las proporciones de tendencias sucesivas no equivale a probar las reacciones tras entrar el precio en una zona del 61,8% dibujada antes. No atribuimos a los estudios citados una prueba de confluencia que no realizaron. Tal prueba exige especificar de antemano selección de swings, momento de disponibilidad de la cuadrícula, tolerancia, definición de reacción y muestra comparativa. Sin ello, «el nivel funcionó» es un juicio posterior al hecho.
Osler (2003), con datos de órdenes de un gran banco de divisas, documentó agrupaciones de órdenes protectoras y de toma de beneficios en niveles «redondos» (por ejemplo, 1,0800, 1,1000).[7] No estudió Fibonacci, pero mostró que existen agrupaciones de órdenes en niveles muy observados. Lo firmemente documentado es, por tanto, solo la concentración de órdenes en niveles redondos; que se formen agrupaciones análogas en niveles Fibo sigue siendo una hipótesis.
La cuadrícula sigue siendo una forma clara de registrar relaciones de distancia. Su uso como hipótesis sobre una reacción debe evaluarse por separado. Este material no aporta una tasa empírica de aciertos, una clasificación de niveles ni resultados de una estrategia con confluencia; los ejemplos del modelo verifican la aritmética.
8. Errores más habituales
-
Un nivel como barrera infranqueable. La fórmula no limita los precios futuros. Un resultado de un estudio de proporciones de tendencias tampoco demuestra que una vela concreta reaccionará a una cuadrícula concreta. El nivel, la zona y la condición de observación deben definirse antes de que el precio llegue al área.
-
Dibujar retrocesos desde cada microswing. Cuantos más retrocesos dibuje, más niveles habrá en el gráfico y, al final, el precio «rebotará» en alguno por puro azar. Es sesgo de confirmación en estado puro. Limítese a dos o tres swings estructurales claros del timeframe elegido.
-
Confundir medición e interpretación. También puede calcularse una cuadrícula para un movimiento dentro de una consolidación. En ese caso mide el retroceso del tramo especificado, no demuestra una corrección de una tendencia superior. El error consiste en atribuir a la medición un significado no respaldado por los datos, no en utilizar la fórmula.
-
Ignorar unidades y costes. El 38,2% de 50 pips es 19,1 pips; de 500 pips es 191 pips, no 190. Aquí no conocemos el spread «típico» de un par no especificado. Si el modelo supone un coste de ciclo completo de 2 pips, supone el 10,47% de la primera distancia y el 1,05% de la segunda. Tamaño del swing, coste y tolerancia son cifras separadas; el timeframe por sí solo no determina su relación.
-
Fijar la tolerancia tras ver el resultado. Si el nivel elegido es el 61,8% con tolerancia de ±5 pips, no puede etiquetarse cualquier rebote posterior como reacción dentro de la zona. Un movimiento de 500 pips retrocedido en un 59,4% da 297 pips, mientras que el 61,8% da 309; la diferencia es de 12 pips. Ese punto queda fuera de la tolerancia de cinco pips. Cambiarla crea una regla nueva, que debe registrarse.
-
Pasar por alto una publicación programada. La cuadrícula no contiene el contenido de un anuncio futuro. Un cambio del spread o del rango puede afectar a la ejecución sin cambiar los anclajes históricos. Compruebe la hora de publicación para la fecha y zona horaria concretas; no convierta una hora estadounidense en una única hora polaca fija para todo el año. La sección de horarios de negociación explica el contexto.
-
Fibonacci en pares exóticos = zona de observación, no de entrada. En pares exóticos (USD/TRY, USD/ZAR), el spread puede dispararse bruscamente bajo tensión, hasta un nivel donde una «entrada Fibo» precisa deja de tener sentido porque solo el coste de abrir la posición consume buena parte del movimiento potencial. En las horas de alta liquidez de los pares principales, los costes son pequeños respecto a las zonas; en exóticos y partes débiles del día (→ sección 4), solo el coste de transacción puede consumir una parte importante del movimiento medido: la zona sigue siendo entonces una herramienta de observación.
-
Ruptura y retorno sin diagnosticar órdenes. Antes de observar el precio, suponga la zona [1,0686;1,0696] y esta condición: el Low de la vela está por debajo de 1,0686 y después cierra por encima de 1,0696. Esta configuración solo se conoce tras el cierre. Llamarla «captura de liquidez» añadiría una conclusión sobre órdenes que el dibujo no muestra. Podemos describir ruptura y retorno sin afirmar quién causó el movimiento.
-
Ignorar agrupaciones de órdenes en niveles evidentes. Una orden protectora «justo por debajo del 61,8%» cae en una franja donde muchos participantes podrían colocar órdenes parecidas. Las agrupaciones en niveles redondos están documentadas (sección 7); en los propios niveles Fibo se trata de una analogía, más sólida cuando el 61,8% está junto a un precio redondo. Cómo colocar las propias órdenes respecto a esas agrupaciones es la técnica práctica tratada en la sección 9; desde la medición basta recordar que una zona tiene anchura.

Cuándo estuvo disponible la cuadrícula y cuándo cambió el escenario
Suponga datos H1 hipotéticos y una regla de pivote con dos velas cerradas a cada lado, sin empates. Todas las horas de la tabla son horas de cierre de vela en UTC; cada vela H1 abre una hora antes. Un pivote etiquetado 03:00 solo se confirma después de cerrar las dos H1 de la derecha a las 04:00 y 05:00 y recibir sus registros finales. El mismo principio se aplica a los otros anclajes. El diario supone que los puntos indicados cumplieron la regla; no es un historial del mercado.
| Evento / cierre H1 | Estado | Disponibilidad tras recibir el registro final |
|---|---|---|
| Mínimo: 1 de octubre de 2026, 03:00 | L=1,0500 | Tras el cierre de las 05:00 |
| Máximo: 1 de octubre de 2026, 12:00 | H=1,1000; versión A | Tras el cierre de las 14:00 |
| Nuevo máximo: 2 de octubre de 2026, 10:00 | H=1,1020; versión B | Tras el cierre de las 12:00 |
| Un Close posterior por debajo de L | Termina el escenario definido de subida | Después de cerrar la vela H1 correspondiente |
La versión A tiene el 61,8% en 1,0691. Con el mismo L, la versión B da 1,1020−0,0520·0,618=1,069864, o 7,64 pips más arriba. La nueva cuadrícula no puede asignarse a un momento anterior. Ambas pueden permanecer en el diario con sus horizontes descritos. Cruzar el anclaje termina el escenario registrado, pero no borra el cálculo histórico.
Una reacción requiere cuadrícula, tolerancia y momento de disponibilidad fijados. Una orden tras la confirmación necesita un Bid/Ask posterior del lado apropiado; un nivel gráfico no es un precio de ejecución garantizado.
9. Enfoque práctico
Un conjunto minimalista de herramientas Fibo
En los ejemplos de este artículo quedan principalmente tres niveles: es una decisión editorial (menos líneas en el gráfico), no un conjunto optimizado empíricamente:
- 38,2% — por convención: una corrección poco profunda.
- 61,8% — una corrección más profunda; el nivel más mencionado en la literatura y en la práctica.
- 127,2% / 161,8% — referencias del alcance por encima del máximo (teniendo presentes las dos construcciones de la sección 3).
Niveles del 23,6%, 50%, 78,6%: trátelos como información adicional, no como núcleo de una estrategia. Cuantos más observe, más «señales» verá y más fácil será caer en la trampa de confirmación.
Las decisiones de ejecución —método de entrada, reparto de salidas entre objetivos y gestión de la posición— tienen artículos propios en la sección 8 y la sección 9; aquí nos detenemos en la medición y la zona.
Orden de trabajo: Fibonacci en contexto
- Establezca la dirección del movimiento con criterios de tendencia explícitos (→ art. 5.3): una cuadrícula de corrección solo tiene sentido si hay algo que corregir.
- Determine el swing con la regla de la sección 2 (un extremo confirmado por dos velas a cada lado) y dibuje la cuadrícula del mínimo al máximo, anotando los anclajes.
- Compruebe la confluencia. ¿Coincide el 38,2% o el 61,8% con una zona S/R? ¿Con EMA(21)? ¿Con una línea de tendencia? Si es así, tiene una zona de interés con confluencia. Si no, un nivel Fibo solo no basta.
- Observe la reacción del precio en la zona: un patrón, un rechazo con mecha larga o una divergencia. La mera presencia del precio en un nivel no es una reacción.
- Registre la medición y la condición que termina el escenario. Conserve anclajes (desde–hasta), zona de observación, versión y momento de disponibilidad. Defina el cierre que termina el escenario indicado; no borra la medición histórica. Decida entrada, orden protectora y objetivo conforme a las reglas de la sección 8 y la sección 9.
Ejemplo de confluencia, modelo EUR/USD. El movimiento 1,0500→1,1000 da el 61,8% en 1,0691. Con tolerancia de ±5 pips, la zona es [1,0686;1,0696]. Las referencias indicadas son un precio anterior de 1,0700, a 9 pips del nivel, y EMA=1,0705, a 14 pips. Ninguna está dentro de esta zona. Una tolerancia separada de ±15 pips establecida previamente incluiría ambas, pero constituiría otra medición. Close=1,0695 cae en la zona de cinco pips, pero un patrón de velas no prueba que los participantes observasen específicamente Fibonacci. La extensión de dos puntos del 127,2% sigue dando 1,1136; no es un objetivo garantizado.
10. Herramientas Fibonacci: resumen
| Herramienta | Qué mide | Niveles clave | Aplicación | Error más habitual |
|---|---|---|---|---|
| Retrocesos | Profundidad de una corrección dentro de una tendencia | 38,2%, 50%, 61,8% | Medir la profundidad de una corrección y marcar zonas de observación | Tratarlo como zona de giro «segura» sin confirmación |
| Extensiones | Posible alcance de la continuación de una tendencia | 127,2%, 161,8%, 200% | Medir el posible alcance de un movimiento | Esperar que el mercado «tenga que» alcanzar la extensión |
| Agrupaciones | Convergencia de varios niveles Fibo de swings distintos | Variable: depende de los swings solapados | Refuerzo de una zona de confluencia | Dibujar desde demasiados swings (densidad artificial) |
| Abanico Fibo | Rayos desde el primer anclaje hasta las proporciones del tramo en la vertical del segundo | 38,2%, 50%, 61,8% en el ajuste descrito | Comparar precio y rayos usando anclajes explícitos de tiempo/precio | Confundir el cambio del ángulo en píxeles con zoom lineal con un cambio de la intersección en los datos |
| Arcos Fibo | Arcos centrados en el segundo anclaje; proporciones del segmento entre ambos | 38,2%, 50%, 61,8% en el ajuste descrito | Comparar precio y arcos con el parámetro Scale registrado | Ignorar la relación pips por vela: cambiar la escala del objeto puede mover las intersecciones |
Las herramientas difieren en número de anclajes y parámetros. Las agrupaciones exigen una tolerancia explícita; la confluencia de niveles sola no demuestra mayor eficacia. El conjunto de niveles de la plataforma es configurable: la lista por defecto es un ajuste, no un estándar de mercado.
Qué no mide una cuadrícula Fibonacci
- Tiempo. Un nivel dice «dónde», nunca «cuándo»: una corrección puede alcanzar el 61,8% en tres días o en tres semanas.
- Probabilidad. Ninguna proporción lleva incorporada una frecuencia de reacciones: solo podría estimarse probándola con datos (→ art. 5.12).
- La fuerza de una reacción. Un rebote de 20 pips y una inversión de tendencia parecen idénticos en la cuadrícula: ambos son una «reacción en la zona».
- Actividad del mercado. La cuadrícula no contiene información sobre volumen o liquidez: traslada proporciones al precio y nada más.
¿Cómo se relacionan las herramientas Fibonacci con la teoría de ondas de Elliott?
En el método Elliott, las proporciones Fibonacci son pautas de medición, no sustitutos de reglas estructurales. Puede calcular una cuadrícula sin etiquetar ondas. La relación entre una proyección y el final de la onda 2, y su diferencia respecto a una extensión de dos puntos, se muestra en el artículo siguiente.
Preguntas frecuentes: herramientas Fibonacci
¿Por qué «funciona» Fibonacci en los mercados?
No derivamos la eficacia sobre el precio de las propiedades de la sucesión. La hipótesis de observar niveles de forma compartida requiere datos del comportamiento de los participantes que un dibujo solo no aporta. Batchelor y Ramyar estudiaron determinadas proporciones de tendencias del DJIA; su trabajo no demuestra una ventaja universal de las cuadrículas en FX.
¿Qué nivel de retroceso es el «más importante»?
El 38,2% y el 61,8% son niveles convencionales, pero no aportamos una clasificación de eficacia ni un recuento de observadores. Registre los coeficientes elegidos antes de medir, junto con los anclajes y la tolerancia. La relación exacta del precio con la zona es más verificable que la etiqueta de nivel «más importante».
¿En qué timeframe funciona mejor Fibonacci?
No presentamos una prueba que establezca el mejor timeframe. La etiqueta M15 o D1 no determina por sí sola tamaño ni coste del tramo. En el modelo del artículo, el 38,2% de 50 pips son 19,1 pips; con un coste supuesto de ciclo completo de 2 pips, representa el 10,47% de esa distancia. Para un tramo de 500 pips, la distancia es 191 pips y el mismo coste representa el 1,05%. Para compararlos, registre tramo, coste y tolerancia de zona por separado; el timeframe determina la agregación de datos, no el resultado de esta relación.
¿Desde qué punto debe dibujarse el retroceso?
Defina el tramo previamente: High/Low o Close especificados, hora de confirmación de ambos extremos, ventana y fuente. Ambas series permiten un cálculo correcto, pero dan anclajes distintos. La dificultad de elección no determina cuál es correcto; revele la regla y conserve las versiones anteriores de la cuadrícula.
¿Tiene sentido Fibonacci en una consolidación?
Sí, puede medirse el retroceso de un tramo especificado dentro de una consolidación. La fórmula no exige tendencia. Interpretarlo como «corrección de una tendencia superior» requiere identificar la estructura por separado; no se deduce de la cuadrícula sola. No aportamos pruebas de que otra categoría de herramientas siempre funcione mejor en estas condiciones.
¿Cómo se usan las extensiones Fibonacci para take profit?
Los niveles del 127,2% y del 161,8% son construcciones de medición. Una extensión de dos puntos y una proyección de tres con la misma etiqueta dan precios distintos; especifique A, B y C. La confluencia con S/R requiere tolerancia explícita y no demuestra mayor eficacia. La sección de riesgo analiza las salidas de posiciones.
Fuentes
Fuentes principales
- MetaQuotes: herramientas Fibonacci. Alcance: herramientas de dos puntos; niveles como ajustes del objeto, no estándar de mercado. Consulta: 3 de octubre de 2026.
- MetaQuotes: expansión Fibonacci. Alcance: longitud del primer tramo proyectada desde el final del segundo; tres puntos. Consulta: 3 de octubre de 2026.
- TradingView: herramienta de dibujo de retrocesos Fibonacci. Alcance: invertir la cuadrícula; coordenadas explícitas de ambos puntos; cálculo separado para la escala logarítmica. Consulta: 3 de octubre de 2026.
- MetaQuotes: herramientas Fibonacci. Alcance: herramientas de dos puntos; niveles como ajustes del objeto, no estándar de mercado. Consulta: 3 de octubre de 2026.
Lecturas complementarias
- Lo, Mamaysky, Wang (2000), artículo original de los autores. Alcance: reconocimiento automático de patrones seleccionados en acciones estadounidenses, 1962–1996; la información condicionada no prueba la rentabilidad de un indicador FX. Consulta: 3 de octubre de 2026.
- Batchelor, Ramyar: Números mágicos en el Dow (2006). Alcance: DJIA 1914–2002; giros heurísticos y bootstrap por bloques; la cantidad de proporciones significativas estaba dentro de lo esperado con pruebas múltiples. Consulta: 3 de octubre de 2026.
- Carol Osler: Órdenes de divisas y dinámica de los tipos de cambio, Fed de Nueva York. Alcance: documento de trabajo de 2001, publicado en Journal of Finance en 2003; agrupaciones de stop-loss/take-profit en precios redondos en datos de un gran banco; no es una prueba de Fibonacci. Consulta: 3 de octubre de 2026.
- TradingView: herramienta de dibujo de retrocesos Fibonacci. Alcance: invertir la cuadrícula; coordenadas explícitas de ambos puntos; cálculo separado para la escala logarítmica. Consulta: 3 de octubre de 2026.
- BNS: comunicado del 15 de enero de 2015. Alcance: eliminación del tipo mínimo de 1,20 CHF por EUR; sin atribuir indicaciones a los indicadores. Consulta: 3 de octubre de 2026.
- MetaQuotes: datos de precios. Alcance: volumen de ticks en MT5 significa ticks recibidos durante la formación de la vela, no cambios solo en Bid ni valor de transacciones. Consulta: 3 de octubre de 2026.
- MetaQuotes: abanico Fibonacci. Alcance: rayos del primer anclaje a proporciones en la vertical del segundo; coordenadas Date/Value. Consulta: 3 de octubre de 2026.
- MetaQuotes: arcos Fibonacci. Alcance: centro en el segundo anclaje y parámetro Scale separado: relación de pips por vela. Consulta: 3 de octubre de 2026.

