
Medias móviles e indicadores de tendencia: medir dirección y fuerza en Forex
La media de los últimos 20 cierres, SMA(20), puede subir de forma apreciable aunque el precio actual apenas cambie. Basta con que un cierre antiguo y bajo salga de la ventana de cálculo. Sin comprender esta construcción, es fácil interpretar un cambio de la media como una señal. En este artículo calculamos SMA, EMA y WMA paso a paso, explicamos su retraso y examinamos qué significan los cruces. También mostramos por qué los sistemas basados en cruces están expuestos a señales falsas repetidas y costes acumulados en un mercado lateral.

- Un indicador de tendencia dice «en qué dirección y con qué fuerza se movió el mercado», no «adónde irá». Es un filtro que ayuda a evaluar el contexto, no un generador de señales de entrada por sí solo.
- Los indicadores transforman datos ya disponibles. Un suavizado más largo cambia la respuesta a un precio nuevo, pero el retraso también depende de la trayectoria de la serie y del tipo de media. Desplazar la nube Ichimoku hacia el futuro es una forma de representarla, no un acceso a cotizaciones futuras.
- Los cruces pueden multiplicarse en un movimiento lateral. Cada cambio de la relación entre las medias es una lectura válida; llamarlo señal falsa exige una regla y un horizonte de evaluación registrados de antemano. La sección 3 calcula los costes repetidos de negociación.
- Más indicadores no equivalen al mismo número de confirmaciones independientes. MA, MACD y ADX transforman precios que se solapan, aunque miden relaciones distintas. Cada lectura adicional debe tener una función definida.
1. Qué son los indicadores de tendencia
En el artículo sobre tendencia, soporte y resistencia explicamos cómo identificar visualmente la dirección del mercado: máximos y mínimos crecientes en una tendencia alcista, decrecientes en una bajista. Los indicadores de tendencia describen la dirección de otro modo: mediante una transformación matemática de una serie de precios, no una regla de swings. Toman precios históricos, los procesan con una fórmula y dibujan una línea o conjunto de líneas que suaviza el ruido y muestra la dirección dominante.
Los indicadores describen relaciones distintas en los datos. Las medias móviles ayudan a filtrar la dirección de la tendencia, mientras que el ADX mide la fuerza del movimiento direccional sin especificar su lado. El RSI compara ganancias y pérdidas suavizadas; el estocástico, la posición del cierre dentro del rango máximo–mínimo; y el CCI compara la desviación del precio típico respecto de su media en unidades de desviación absoluta media. No requieren una hipótesis compartida sobre un precio «normal». El artículo siguiente trata los osciladores. Aquí nos centramos en herramientas para la dirección y la fuerza de la tendencia.
Una precisión inicial: todos los indicadores de tendencia llevan retraso. Cada uno usa datos históricos: por definición responde a lo ocurrido, no a lo que ocurrirá. Este es el coste de un indicador: se paga con retraso por suavizar el ruido. Su finalidad no es predecir el futuro, sino decir: «según las últimas N velas, el mercado se movió en esta dirección con esta fuerza». Qué hacer con esa información es una decisión que el indicador no puede tomar por usted.

2. Medias móviles: la base
Una media móvil (MA) suaviza una serie de precios seleccionada. En cada período sucesivo se desplaza la ventana o se actualiza el estado de recurrencia. El resultado es una línea cuya respuesta depende de la longitud del período y de los pesos. El precio de cálculo no tiene que ser el cierre; salvo indicación contraria, este artículo usa Close.[1]
SMA: media móvil simple
La SMA (Simple Moving Average) es la media aritmética de los precios de los últimos n períodos:
SMAt = (Ct + Ct−1 + … + Ct−n+1) / n — donde C es el precio de cálculo (el cierre por defecto; las plataformas también permiten apertura, precio mediano (H+L)/2 o precio típico (H+L+C)/3: el precio aplicado).
Cada precio de la ventana SMA tiene peso 1/n. Un movimiento de hace 19 velas afecta a SMA(20) tanto como el último cierre. Al salir de la ventana, la media puede cambiar aunque el precio actual no lo haga. La identidad exacta SMAt−SMAt−1 = (Ct−Ct−n)/n separa el cambio por el precio nuevo del efecto de retirar el antiguo. La edad media de las observaciones es (n−1)/2 velas; esto mide los pesos, no promete detectar un giro tras ese número de velas.
EMA: media móvil exponencial
La EMA (Exponential Moving Average) asigna más peso a los precios recientes, con una disminución exponencial hacia el pasado. La fórmula recursiva completa:
EMAt = Ct · k + EMAt−1 · (1 − k), donde k = 2 / (n + 1). Para n = 5: k = 2/6 ≈ 0,3333. La serie necesita un valor inicial: por convención, el primer valor EMA es la SMA(n) de las primeras n velas; por eso dos plataformas que inician la EMA en puntos distintos pueden mostrar al principio valores ligeramente diferentes (la diferencia disminuye exponencialmente).
Cálculo de SMA(5) y EMA(5) sobre una misma serie (EUR/USD hipotético, H1, USD por EUR). Los cierres 1,1000; 1,1010; 1,1030; 1,1020; 1,1040 dan SMA = 5,5100/5 = 1,1020. Esta es también la semilla EMA adoptada aquí. El sexto cierre, 1,1090, está 50 pips por encima del anterior. SMA = 1,1038, un aumento de 18 pips. EMA = 1,1090/3 + 1,1020·2/3 = 1,104333333…, un aumento de 23 ⅓ pips. Si la séptima vela también cierra en 1,1090, SMA = 1,1054 y EMA = 1,105888889…. Continúe el cálculo con el valor completo de recurrencia y redondee solo la lectura mostrada. Redondear 1,104333… a 1,1043 antes del paso siguiente cambiaría el resultado.
WMA (media móvil ponderada) es una tercera variante: los pesos decrecen linealmente; el precio más reciente tiene peso n, el anterior n−1 y así sucesivamente: WMAt = (Ct·n + Ct−1·(n−1) + … + Ct−n+1·1) / (n + (n−1) + … + 1), con denominador n(n+1)/2. En nuestra serie: WMA(5) = (1,1000·1 + 1,1010·2 + 1,1030·3 + 1,1020·4 + 1,1040·5) / 15 = 16,5390 / 15 ≈ 1,1026, por encima de la SMA (1,1020), porque los precios recientes y más altos recibieron más peso. La WMA responde más rápido que la SMA, pero, a diferencia de la EMA, tiene memoria finita: un precio de hace n períodos deja de contar por completo. Una cuarta variante, RMA/SMMA (suavizado de Wilder), es una EMA con k = 1/n: más lenta que la EMA(n) clásica y utilizada en el suavizado clásico de Wilder dentro de RSI, ATR y ADX (el código ATR publicado por MetaQuotes usa en cambio SMA, calculada en 5.8); MetaTrader la llama «Smoothed». El artículo 5.8 detalla su función en los osciladores.
Una serie, cuatro métodos de suavizado
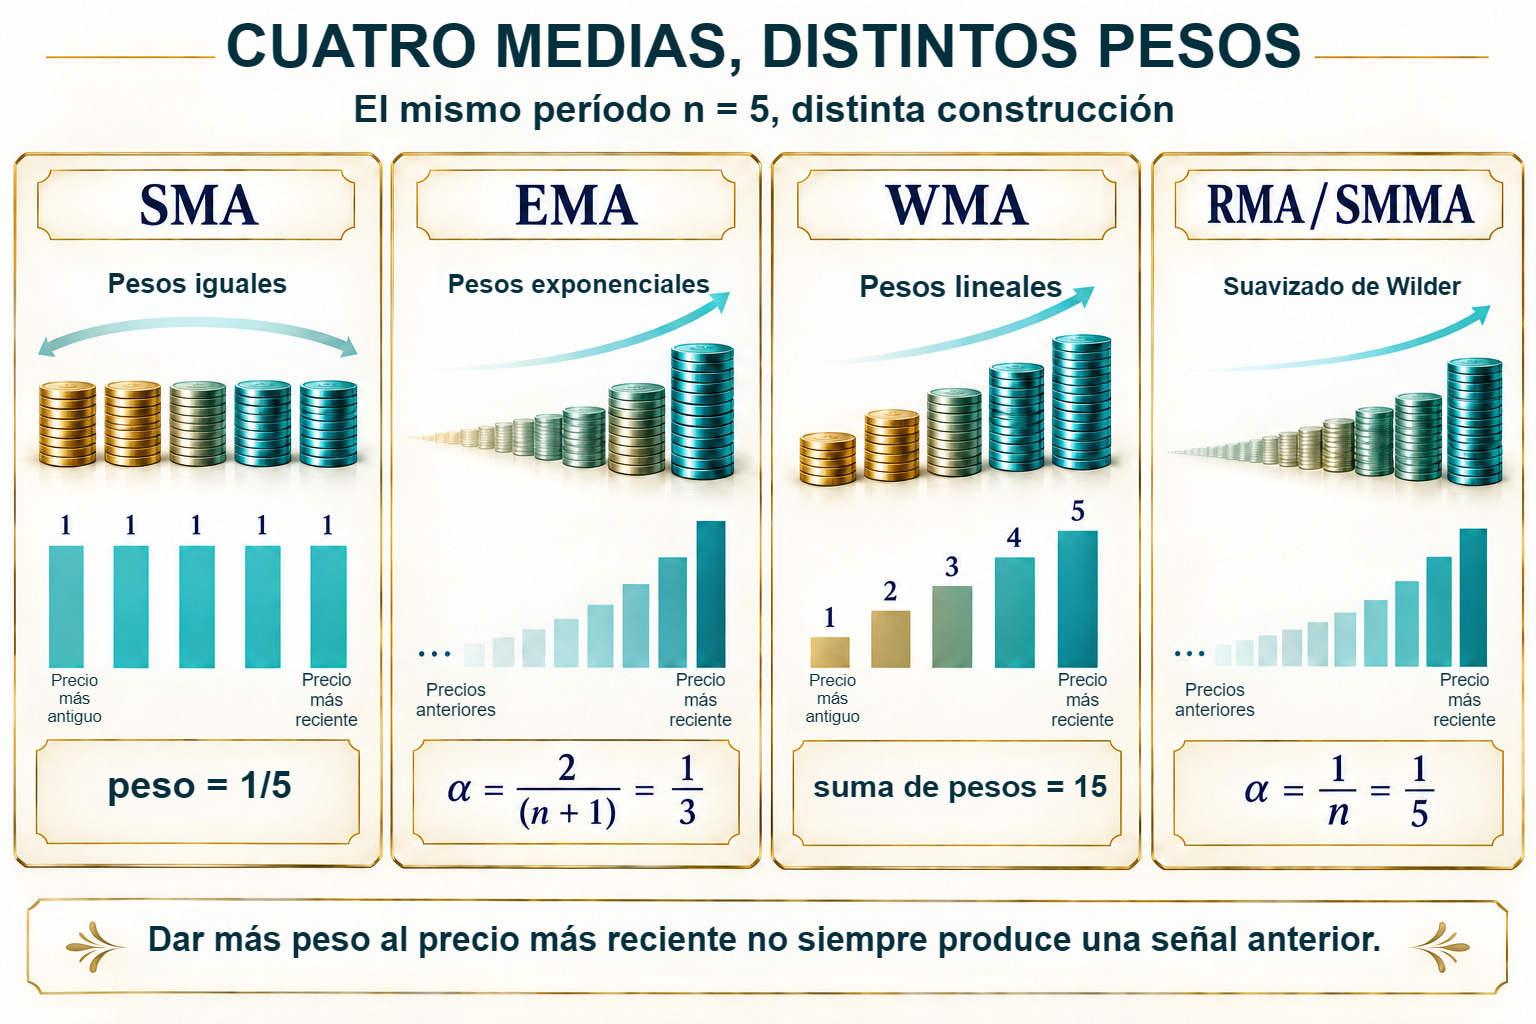
Los datos siguientes modelizan diez velas H1 cerradas consecutivas, no registran el mercado. Usamos cierres en USD por EUR, n=5, αEMA=1/3 y αRMA=1/5. EMA y RMA parten de la SMA de los cinco primeros precios. La WMA asigna pesos 1,2,3,4,5 de más antiguo a más reciente. Las cuatro primeras filas no tienen valor: no acortamos la ventana ni insertamos ceros.
| Vela H1 | Cierre | SMA | EMA | WMA | RMA |
|---|---|---|---|---|---|
| 5 | 1,1040 | 1,1020000 | 1,1020000 | 1,1026000 | 1,1020000 |
| 6 | 1,1090 | 1,1038000 | 1,1043333 | 1,1049333 | 1,1034000 |
| 7 | 1,1090 | 1,1054000 | 1,1058889 | 1,1066667 | 1,1045200 |
| 8 | 1,1080 | 1,1064000 | 1,1065926 | 1,1075333 | 1,1052160 |
| 9 | 1,1060 | 1,1072000 | 1,1063951 | 1,1074000 | 1,1053728 |
| 10 | 1,1050 | 1,1074000 | 1,1059300 | 1,1066667 | 1,1052982 |
La RMA/SMMA de este modelo es RMAt = (4·RMAt−1+Ct)/5. Es el mismo multiplicador 1/n del suavizado de Wilder; no debe equipararse al multiplicador 2/(n+1) de la EMA. El escalón de la sexta vela muestra la diferencia de respuesta. En la séptima, el precio permanece estable y todas las medias siguen cambiando: la memoria de la ventana o de la recurrencia no ha desaparecido.
El CSV del modelo de medias móviles contiene valores completos, incluidos los precios anteriores a la semilla. La tabla muestra siete decimales para comparar, no para sugerir esa precisión en una cotización ejecutable. Todos los precios se fijaron para el ejemplo.
Derivados de las medias: envolventes y bandas de Bollinger
Se pueden construir bandas a partir de una media. Las envolventes desplazan la media un porcentaje fijo a ambos lados: banda superior = MA · (1 + k), banda inferior = MA · (1 − k), por ejemplo k = 1%; la distancia es fija respecto al nivel del precio, independientemente de la volatilidad actual. Las bandas de Bollinger sustituyen el porcentaje fijo por la desviación estándar del precio alrededor de la media: centro = SMA(20), bandas = SMA(20) ± 2σ sobre los mismos 20 períodos (20 y 2 son la convención por defecto). La diferencia de construcción es fundamental: las envolventes tienen una anchura predeterminada; las bandas de Bollinger se expanden y contraen con la volatilidad, por lo que estas últimas, no las envolventes, se interpretan como medida de compresión. El artículo 5.8 trata la interpretación de las bandas (contactos, squeeze, %B) y sus limitaciones; aquí basta la construcción: ambas herramientas se forman alrededor de una media y se calculan exclusivamente con datos históricos. Las bandas de Bollinger añaden un componente de volatilidad (desviación estándar), heredan el retraso de la media y agregan el suyo.
La EMA con multiplicador 2/(n+1) da más peso a un precio nuevo que la SMA del mismo período. Su primera respuesta a un escalón puede ser, por tanto, mayor. Esto no significa menos retraso en toda trayectoria: en un movimiento lineal uniforme, la edad media de los datos de la SMA y de esta EMA es idéntica. Los distintos pesos también cambian el comportamiento tras una desviación aislada. El modelo siguiente lo ilustra.
¿Cuál elegir? Primero nombre la función: suavizar la dirección, comparar dos escalas o proporcionar una referencia para la distancia al precio. Tipo, período, precio de entrada y método de inicialización deben permanecer fijos en la medición comparada. Que dos líneas parezcan similares en un gráfico D1 no demuestra que den los mismos cruces en otra serie. Examine no solo la línea, sino también su diferencia respecto al precio y cuándo cambia de signo.
Escalón y movimiento uniforme: qué significa «EMA más rápida»
Para n=5, el precio más reciente tiene peso 1/5 en la SMA, 1/3 en la EMA y 5/15=1/3 en la WMA. En un movimiento uniforme que sube 10 pips por vela, la SMA queda 20 pips por detrás del precio actual. La EMA con α=1/3, una vez se disipa la influencia de la semilla, también queda 20 pips por detrás: edad media de los datos (1−α)/α = 2 velas. La WMA tiene edad (n−1)/3 = 4/3 velas, lo que da una diferencia de 13 ⅓ pips; la RMA con α=1/5 tiene edad 4 y diferencia de 40 pips. Es un resultado para un modelo lineal, no el retraso en cada giro del mercado.
Tras un pico aislado en una serie plana, la SMA le da inmediatamente peso 1/5, lo conserva durante cinco filas y luego retira ese precio por completo. La EMA asigna inicialmente 1/3, después 2/9, 4/27, etc. Esta diferencia explica el cambio brusco de la SMA al salir una observación y la cola más larga de la EMA. El gráfico de una trayectoria no establece que una línea vaya a cruzar siempre antes un umbral arbitrario.
Bandas: cinco precios, dos denominadores distintos
Use los cinco primeros precios de la tabla. Su media es 1,1020 y la suma de desviaciones al cuadrado, 0,000010. Con divisor n=5, la desviación estándar es 0,001414214; con n−1=4 es 0,001581139. Para bandas SMA ± 2σ, esto da:
| Variante | Banda inferior, USD/EUR | Banda superior, USD/EUR |
|---|---|---|
| σ con n=5 | 1,0991716 | 1,1048284 |
| σ con n−1=4 | 1,0988377 | 1,1051623 |
La documentación Standard Deviation de MetaQuotes especifica el divisor N.[15] La variante muestral no es una «corrección más precisa» del mismo indicador: crea otra banda. Para la construcción clásica de Bollinger, registre la media, el número de precios y el multiplicador de la desviación estándar. Dos desviaciones estándar no implican automáticamente que el 95% de los precios futuros quede dentro de las bandas; Bollinger desaconseja expresamente esta hipótesis de distribución.[16]
Qué períodos tienen sentido
No existe un período «mágico». Sin embargo, ciertos valores se han convertido en convenciones del mercado. La hipótesis autocumplida —los niveles populares atraen atención y órdenes, por lo que son operativamente relevantes con más frecuencia— es una explicación creíble de su persistencia, no una ventaja medida frente a otros períodos.
- MA(200) — suele describirse como la «frontera alcista/bajista». En D1 es una de las medias más observadas en los mercados globales. Según esta convención, el precio por encima de MA(200) se clasifica como lado alcista; por debajo, bajista. Habitualmente se supone que muchos participantes observan el nivel: una observación sobre su popularidad en el análisis, no un comportamiento documentado de instituciones concretas. El efecto en Forex puede ser más débil que en acciones (mercado menos homogéneo sin cierre común). Trate MA(200) en Forex como filtro de régimen —«¿estoy en el lado alcista o bajista?»—, no como línea precisa para decidir entradas y salidas.
- MA(50) — filtro de tendencia a medio plazo. El cruce de MA(50) con MA(200) es una «cruz dorada» (alcista) o «cruz de la muerte» (bajista), señales presentes en cualquier manual. Más en la sección siguiente.
- MA(20–21) — tendencia a corto plazo, correspondiente aproximadamente a un mes de negociación. En tendencias D1 fuertes, el precio suele reaccionar cerca de MA(21); una hipótesis popular lo vincula a que muchos participantes se centran en el mismo lugar, algo que el gráfico por sí solo no puede confirmar. «Rebotar en MA(21)» resume el comportamiento del precio en una zona que muchos participantes identifican simultáneamente como soporte/resistencia dinámicos.
- MA(8–10) — muy corto plazo, principalmente en H4 o H1. En D1 genera demasiado ruido para la mayoría de estilos de negociación.
¿Por qué 200? Una convención establecida, no una optimización matemática. La SMA(200) D1 abarca 200 velas diarias disponibles; en H1, 200 velas horarias. Ni «largo plazo» ni convertirlo a meses sustituye una descripción del calendario y los límites diarios de la fuente. No tenemos aquí una fuente que asigne al período 200 un único origen histórico cierto.
Semilla, datos ausentes y comparación de dos plataformas
Dos EMA con α y precios posteriores idénticos, pero estados iniciales distintos, conservan una diferencia Δk = (1−α)k·Δ0. Para EMA(5), con una diferencia inicial de 0,0010, o 10 pips, tras diez actualizaciones quedan 10·(2/3)10 = 0,1734153 pips. Tras veinte, quedan 0,0030073 pips. Esto mide la disipación de la influencia de la semilla; «bastan unas velas» no especifica nada sin n y una tolerancia.
Una H1 ausente en una exportación no es un cierre igual al anterior. Si se inserta una vela plana artificial, EMA y RMA reciben otra actualización; si se omite, no. La SMA puede abarcar cinco observaciones disponibles con una duración distinta. En este modelo, un precio ausente implica que no hay lectura hasta aclarar la interrupción, sin interpolación. Es una política de datos explícita, no una afirmación sobre todas las plataformas. Sustituir un precio ausente por cero destruiría el cálculo.
Al comparar exportaciones, registre: símbolo, Bid/Ask/mid u otro precio, timeframe, zona horaria, fecha de la primera observación, semilla, tipo de MA y reglas de datos ausentes. Compruebe primero los cierres brutos y después las medias. Las diferencias de fuentes y de algoritmos son problemas separados.
¿Conviene cambiar los parámetros por defecto de un indicador?
Los parámetros por defecto son convenciones, no soluciones óptimas. Se permite un cambio si se describe su finalidad y se conserva la versión de ajustes. Elegir el mejor resultado entre muchos intentos exige tener en cuenta la selección y evaluar con datos no usados para elegir; mantener los valores por defecto tampoco garantiza una ventaja.
3. Señales de las medias móviles
Las medias móviles generan señales de tres formas, cada una con sus limitaciones.
1. El precio cruza la media. La señal más simple: el precio cierra por encima de la MA, alcista; por debajo, bajista. El problema: en consolidación, el precio puede cruzar la MA una docena o más de veces por semana, generando señales falsas repetidas, o whipsaw (cruces rápidos e irregulares en ambas direcciones, cada uno seguido de una reversión inmediata y pérdida). Por tanto, no es una señal de entrada por sí sola, sino un filtro direccional. «Operar solo en largo cuando el precio está por encima de MA(200)» es un filtro. «Comprar cuando el precio cruza MA(200)» es un sistema con muchas señales falsas en un mercado lateral.
2. Cruce de dos medias. Cuando MA(50) cruza por encima de MA(200) se produce una cruz dorada; al revés, una cruz de la muerte. En velas cerradas, un cruce ascendente se define como: MA50t−1 ≤ MA200t−1 y MA50t > MA200t. Que la media corta siga por encima de la larga no es otro cruce. Esto describe un cambio de relación entre dos suavizados. No determina un precio de ejecución futuro ni la eficacia de la negociación.
3. MA como soporte/resistencia dinámicos. En una tendencia fuerte, el precio suele reaccionar cerca de MA(21) o MA(50) D1. Una hipótesis explicativa popular es que muchos participantes observan las mismas medias y colocan órdenes en zonas similares; el gráfico por sí solo no puede confirmarlo. En la práctica: si EUR/USD está en tendencia alcista y retrocede hacia EMA(21) D1, donde aparece un patrón de velas de reversión (martillo, envolvente alcista), muchos operadores construyen una entrada alrededor de esa configuración. La media sola es insuficiente; media + price action en la zona es algo concreto.
Whipsaw calculado: modelo de costes de un ciclo completo. Suponga ocho entradas y salidas completas con mid sin cambios, nocional constante de 100.000 EUR, spread de 1 pip por ciclo, comisión de 0,6 pips por ciclo y slippage de 0,2 pips en cada una de las dos ejecuciones. Un ciclo completo cuesta 1 + 0,6 + 2·0,2 = 2 pips; ocho cuestan 16 pips. Para este nocional EUR/USD, un pip vale 10 USD, por lo que coste = 160 USD; en un caso ilustrativo de conversión a PLN a 4,00 PLN por USD, son 640 PLN. No vuelva a contar el spread en ambos lados: comparar entrada Ask y salida Bid ya incluye un spread completo. Ocho ciclos completos son una hipótesis, no una frecuencia medida de cruces.

4. MACD: convergencia/divergencia de medias móviles
El MACD compara dos medias exponenciales. Con los períodos clásicos 12 y 26, su signo indica cuál es mayor. MACD cero significa igualdad; cruzar cero significa un cruce. La línea de señal y el histograma añaden otro suavizado de la misma información de precios.[2]
- Línea MACD = EMA(12) − EMA(26). La diferencia entre las medias exponenciales corta y larga. MACD por encima de cero significa EMA(12) por encima de EMA(26); por debajo de cero, lo contrario (lecturas convencionalmente alcistas/bajistas).
- Línea de señal — una media adicional del MACD. EMA(9) es una variante común; la documentación estándar de MT5 especifica SMA(9). Registre el tipo de media junto con los períodos.[2]
- Histograma MACD = MACD − línea de señal. Una diferencia con signo; la distancia entre las líneas es su valor absoluto. Pasar de −0,003 a −0,001 aumenta el histograma en 0,002, pero reduce la distancia de 0,003 a 0,001. Al interpretar el cambio de momentum, distinga signo, aumento de valor y cambio del valor absoluto.
¿Por qué es popular el MACD? Combina dos funciones: detección de tendencia (MACD por encima/debajo de cero) y medición de momentum (histograma). Es un híbrido: en parte indicador de tendencia, en parte oscilador.
Una de las señales MACD más observadas es la divergencia: el precio marca un nuevo máximo, pero el MACD no lo confirma con otro máximo, lo que sugiere un debilitamiento del momentum pese a la subida del precio. Una divergencia bajista D1 en una zona de resistencia, confirmada por un patrón de velas, puede ser una configuración sensata, pero solo con espacio para un stop, un spread razonable y sin una publicación macroeconómica a cinco minutos. La divergencia puede persistir semanas antes de que el mercado gire, o puede que no gire. El precio puede formar dos o tres máximos divergentes más antes de caer, o simplemente seguir subiendo. Es una advertencia de debilitamiento del momentum, no una condena de la tendencia.
Leer el contexto. MACD(12,26) H1 y D1 abarcan horizontes distintos. Un MACD positivo no significa que la última vela subiera: la EMA corta puede permanecer por encima de la larga durante una caída. El artículo sobre momentum calcula línea, señal e histograma, incluida la diferencia entre la señal SMA de MT5 y una variante EMA. Aquí importa la consecuencia para medir tendencias: el MACD y el cruce de esas mismas EMA no son dos confirmaciones independientes.

Descargue el modelo MACD completo (CSV)
Los parámetros estándar (12, 26, 9) se explican a veces por un origen en la semana de negociación de seis días (12 ≈ dos semanas, 26 ≈ un mes): una hipótesis popular no documentada en los escritos de Appel. Hoy son simplemente una convención establecida y el ajuste por defecto de las plataformas. Cambiar a parámetros «optimizados» (por ejemplo 8, 17, 9) puede mejorar los resultados históricos y empeorar los futuros. Conserve los ajustes estándar salvo que tenga una razón muy buena para cambiarlos.
5. ADX: fuerza de tendencia sin dirección
El ADX (Average Directional Index) fue creado por J. Welles Wilder[3], quien también desarrolló RSI y SAR parabólico. El ADX responde una pregunta: ¿qué fuerza tiene la tendencia? No indica dirección, solo si el mercado presenta tendencia.
El sistema ADX consta de tres líneas:
- +DI (indicador direccional positivo) — mide la fuerza del movimiento ascendente.
- −DI (indicador direccional negativo) — mide la fuerza del movimiento descendente.
- ADX — el valor DX suavizado por Wilder, la diferencia absoluta normalizada entre +DI y −DI respecto a su suma. Mide la fuerza de tendencia independientemente de la dirección.
El ADX se deriva de movimientos direccionales y del rango verdadero. Movimiento ascendente = Ht−Ht−1, movimiento descendente = Lt−1−Lt. +DM es el movimiento ascendente positivo solo cuando supera al descendente; −DM es análogo. En caso de empate, ambos son cero. TR = max(H−L, |H−Ct−1|, |L−Ct−1|). En la versión de Wilder, +DI = 100·RMA(+DM)/RMA(TR), −DI es análogo, DX = 100·|+DI−(−DI)|/(+DI+(−DI)) y ADX = RMA(DX). Son dos etapas de suavizado. Un ADX creciente no selecciona dirección ni tiene que aparecer únicamente después de un cruce DI. El código ADX Wilder de MetaQuotes también distingue los casos de denominador cero.[3]
DX=100·|+DI−−DI|/(+DI+−DI). Los estados especificados 30/10 y 10/30 dan ambos 50; el ADX requiere un suavizado separado de la secuencia DX. Un solo estado no permite reconstruir el ADX. Especificación: modelo propio sin cotizaciones históricas, velas completas, escala temporal ni fechas; las unidades y estados especificados se describen en el diagrama. Las etiquetas explican la construcción, no proporcionan una señal ex ante.
Interpretación:
- ADX por debajo de 20 — convencionalmente se interpreta como ausencia de movimiento direccional claro (20/25/40 son convenciones de trabajo, no fronteras físicas). La consolidación y el movimiento lateral son el entorno donde las herramientas de seguimiento de tendencias generan más señales falsas.
- ADX 20–40 — se clasifica convencionalmente como movimiento direccional moderado o creciente.
- ADX por encima de 40 — lectura elevada; evalúe su significado respecto al historial del instrumento, no a una escala universal.
- ADX por encima de 60 — tendencia extremadamente fuerte. Es poco frecuente; algunos profesionales ven lecturas tan altas como motivo de cautela, pero falta investigación que confirme un umbral de «agotamiento». Un par de divisas D1 puede mantener ADX > 60 durante semanas en tendencias macroeconómicas fuertes. Trátelo como motivo de mayor cautela, no como señal automática de reversión.

+DI cruza −DI desde abajo: la lectura direccional pasa al lado alcista; el cruce inverso indica el lado bajista. El ADX describe por separado la fuerza del movimiento direccional suavizado.[3] Se puede definir un filtro que permita cruces DI solo a un nivel ADX seleccionado. Esta convención exige una prueba con umbral y costes explícitos; no demuestra que todo cruce de tendencia produzca un buen resultado.
En la práctica, el ADX se usa a veces como filtro y no como generador de señales, por ejemplo «usar señales de medias móviles solo con ADX por encima de 25». Es un ejemplo de regla de sistema que necesita validación por mercado y timeframe, no una propiedad del indicador; la lectura solo dice que la separación +DI/−DI dentro de la ventana del indicador fue mayor de lo habitual. Un filtro así cambia el número de operaciones y excluye entradas con lecturas bajas; si mejora los resultados debe comprobarse dentro del sistema completo.
ADX y timeframes. Un ADX D1 fuerte no significa que H1 también tenga tendencia: las lecturas de distintos timeframes describen escalas de movimiento diferentes y pueden «discrepar» sin contradicción (valores ilustrativos: ADX D1 = 42 y ADX H1 = 18 representan una tendencia diaria durante una corrección horaria). El artículo 5.11 explica cómo combinar lecturas de varios timeframes. Un ADX descendente significa un debilitamiento del movimiento direccional medido; no determina ni el final de la tendencia ni la dirección.
6. SAR parabólico: introducción breve
El SAR («Stop And Reverse») dibuja puntos a un lado del precio; que el precio cruce el nivel calculado puede cambiar el lado del indicador según la regla de implementación.[18] El AF (factor de aceleración) determina el peso con que una actualización acerca el SAR al extremo del movimiento. Una configuración de ejemplo es inicio 0,02, paso 0,02 y máximo 0,20; compruebe los parámetros de la versión utilizada. El AF puede aumentar con nuevos extremos, no solo por el paso de las velas. Con el mismo SAR previo y extremo, un AF mayor produce un paso de actualización mayor, pero el número de reversiones depende de los precios posteriores y las restricciones del algoritmo. No existe una distancia fija en pips entre puntos y precio.
El SAR puede servir de referencia para una regla mecánica de gestión de posiciones. En un mercado lateral, precios sucesivos pueden cambiar el lado de los puntos; no hay un número fijo de velas entre reversiones. Un gap puede llevar el precio a través del SAR, pero no todo gap lo cruza y el momento de actualización depende de la implementación. Un punto de indicador no es una orden ni garantiza un precio de salida.[18] Combinar SAR con un filtro DMI/ADX puede registrarse como regla propia para probarla en la muestra completa después de costes. La gestión de posiciones y la selección de reglas de salida pertenecen a la sección 9.

Descargue OHLC y cálculos del SAR (CSV)
7. Ichimoku Kinko Hyo: introducción breve
Ichimoku es un sistema, no un solo indicador: una construcción japonesa de la década de 1960, popularizada fuera de Japón mucho más tarde.[4] Su nombre significa «de un vistazo» y recoge la idea: una imagen completa de tendencia, soporte, resistencia y momentum en un gráfico.
Cinco líneas: en la lectura cotidiana importa sobre todo el precio respecto a la nube. Definiciones (atención: son puntos medios de rangos, no medias móviles de cierres):
- Tenkan-sen = (máximo más alto + mínimo más bajo de 9 períodos) / 2: punto medio del rango corto, no una media de precios.
- Kijun-sen = (máximo más alto + mínimo más bajo de 26 períodos) / 2; quienes usan Ichimoku lo interpretan como una referencia a la que el precio «retorna»: una convención de lectura, no una propiedad del mercado.
- Senkou Span A = (Tenkan + Kijun) / 2, representado 26 períodos hacia delante.
- Senkou Span B = (máximo más alto + mínimo más bajo de 52 períodos) / 2, también desplazado 26 períodos hacia delante.
- Chikou Span (línea retrasada) — el precio actual desplazado 26 períodos hacia atrás; compararlo con el precio de entonces proporciona una medida más amplia del momentum.
El espacio entre Senkou Span A y Senkou Span B es la Kumo (nube) — el núcleo del sistema. La plataforma calcula estos valores; su función es interpretar lo que dicen en el gráfico.
Ambos bordes de la nube se calculan con rangos actuales y anteriores y se dibujan 26 períodos hacia delante. Un punto calculado después de cerrar la vela t está disponible en t, aunque su posición en el eje sea t+26. Un punto de una vela sin terminar todavía puede cambiar con su máximo y mínimo. Un punto histórico cerrado no depende del precio futuro; desplazarlo no es un pronóstico. En un backtest, distinga el momento de cálculo de la posición representada. Chikou hace lo contrario: dibuja el precio de t en t−26; ese precio todavía no se conocía en la vela antigua.[4]
Para los rangos especificados de 9/26/52 períodos, Tenkan=1,1000, Kijun=1,0975, Span A=1,09875, Span B=1,0975. Ambos valores de nube se calculan en t, pero se dibujan en t+26. El segmento vertical marca un punto de nube en t+26, no una trayectoria futura del precio. Especificación: modelo propio sin cotizaciones históricas, velas completas ni fechas de calendario; el eje muestra el desplazamiento relativo t→t+26; las unidades y estados especificados se describen en el diagrama. Las etiquetas explican la construcción, no proporcionan una señal ex ante.
Interpretación:
- Precio por encima de la nube — tendencia alcista. La nube actúa como soporte dinámico.
- Precio por debajo de la nube — tendencia bajista. La nube es resistencia.
- Precio dentro de la nube — a veces se interpreta como ausencia de dirección inequívoca.
- Una nube gruesa — a veces se interpreta como una zona más amplia; una nube fina, como más estrecha y fácil de romper. Son convenciones de lectura, no propiedades del mercado.
- Tenkan cruza Kijun desde abajo, por encima de la nube — señal alcista fuerte. Por debajo de la nube, débil.
La particularidad de Ichimoku es dibujar la nube por delante: el gráfico muestra dónde quedará la zona, en términos del indicador, en períodos posteriores. Es una proyección de construcción a partir de datos históricos: un mapa del propio indicador, no una predicción del precio.
Parámetros. (9, 26, 52) son ajustes convencionales de Ichimoku. Cambiar a (7, 22, 44) modifica rangos y desplazamientos y exige descripción y comparación separadas. No aportamos pruebas de que la popularidad de un ajuste asegure eficacia ni de que una versión sea óptima para Forex.
El origen japonés de Ichimoku no revela qué porcentaje de participantes de USD/JPY observa Kumo. Analizar un par JPY plantea las mismas preguntas que EUR/USD: ¿qué fuente proporcionó máximo y mínimo, qué timeframe se usa y qué valores estaban ya disponibles? Los comentarios sobre popularidad no sustituyen esas respuestas.

¿Es Ichimoku demasiado complicado?
Parece complicado, pero en la práctica se reduce a una pregunta: ¿está el precio por encima, por debajo o dentro de la nube? Por encima, lectura clasificada como alcista; por debajo, bajista; dentro, sin dirección inequívoca. El resto (cruce Tenkan/Kijun, Chikou Span) añade detalle. Si no desea aprender cinco líneas, puede omitir Ichimoku y conservar MA + ADX; no se ha comparado la eficacia de ambos conjuntos, por lo que es una elección práctica, no una superioridad. Una hipótesis popular sugiere que más participantes observan Ichimoku en pares JPY: una posible explicación de los frecuentes comentarios sobre Kumo, no un mecanismo documentado.
8. Indicadores de tendencia en Forex: particularidades
Gran parte de las herramientas clásicas de indicadores de tendencia surgió en condiciones bursátiles, con un cierre diario y volumen central (los orígenes individuales difieren: Wilder trabajó con materias primas; Ichimoku, con acciones japonesas). Forex funciona de otra forma (OTC descentralizado, volumen de negocio diario medido en billones de USD según la Encuesta Trienal de Bancos Centrales del BIS[9], sin libro de órdenes centralizado), lo que afecta al comportamiento de los indicadores.
No hay un «día de negociación» inequívoco. La jornada del NYSE está clara: 09:30–16:00 de Nueva York. En Forex, el «cierre diario» depende del servidor del bróker. Una vela diaria de un bróker con servidor de Londres (cierre a las 00:00 GMT) difiere de una con New York Close (17:00 de Nueva York). Por tanto, MA(200) D1 difiere entre brókeres: otro límite diario produce otra serie de velas y otra media (la magnitud de la diferencia depende del par y la fuente; el artículo sobre construcción de gráficos explica la mecánica).
La dirección del par debe medirse. No suponemos que las acciones tengan tendencias «limpias» y Forex consolide principalmente. La clasificación depende del timeframe y de una regla definida. ADX, pendiente de la media y secuencia de swings describen propiedades distintas; pueden clasificar de modo diferente la misma serie. Para comparar pares, use la misma definición, ventana y datos, no una creencia general sobre el mercado.
La hora del día es una característica de los datos. Dos cruces de EMA(21) H1 pueden tener geometría similar, pero spreads y volúmenes ejecutables distintos. La hora por sí sola no determina la continuación. Registre UTC y zona horaria del servidor y base la comparación de condiciones de ejecución en cotizaciones observadas para ese par y tamaño de orden.
El volumen de ticks y el volumen de transacciones describen datos diferentes. MA, MACD y ADX no usan volumen. Un contador de ticks se refiere a la actividad de una fuente concreta, no a lotes negociados en todo el Forex spot. El volumen de una bolsa o plataforma abarca su muestra de instrumentos. Compararlo exige conservar fuente, símbolo y divisiones temporales; el artículo sobre Elliott ofrece una descripción más completa.
Una señal gráfica no pone precio a la ejecución. Alrededor de una publicación importante, el spread o el volumen disponible pueden cambiar y la lectura de la vela actual puede cruzar repetidamente un umbral. No existe una ampliación del spread en pips universal para NFP o IPC. Pruebe una reacción a una señal cerrada con el lado de cotización apropiado, importe y cargos separados; un spread constante de modelo no describe todas las sesiones.
La fuente de precios y el precio de ejecución son objetos separados. Los límites diarios y las fuentes de cotización pueden cambiar D1 y los valores de MA, SAR e Ichimoku. Compare registros OHLC concretos, zona del servidor y ajuste de precio aplicado. Una diferencia entre líneas no demuestra por sí sola manipulación ni el modelo de contabilización del riesgo del bróker. El resultado de la reacción depende por separado del lado Bid/Ask, importe y condiciones de ejecución.
Misma condición, distinta ejecución. Compare primero precios y estado del indicador; después, costes y disponibilidad de cotizaciones. Un diario puede contener hora UTC del cierre de la vela, lectura EMA, último Bid/Ask y precio de ejecución real. Los distintos resultados por hora del día no prueban por sí mismos que un indicador prediga mejor en una sesión concreta.
El artículo sobre medidas de liquidez explica la distribución diaria de condiciones. En los indicadores, distinga dos mediciones: las relaciones de precios en velas cerradas y el precio y volumen disponibles al reaccionar. Una ventana activa no garantiza una ejecución más barata durante una perturbación.

La sección de análisis fundamental trata el contexto de posicionamiento (COT, publicado normalmente el viernes con la posición del martes y, por tanto, retrasado); para los indicadores de tendencia es contexto, no parte de la lectura.
9. Qué dice la investigación
La investigación no es un certificado colectivo de indicadores. Lo, Mamaysky y Wang estudiaron patrones reconocidos automáticamente en acciones estadounidenses entre 1962–1996; la información sobre distribuciones de rentabilidad condicionadas no prueba la rentabilidad de EMA+ADX en EUR/USD.[7] Menkhoff y Taylor describen el uso extendido del análisis técnico en Forex y los argumentos sobre su utilidad.[11] Evalúe su configuración en una muestra posterior no utilizada para elegir parámetros, con costes y momento de disponibilidad de la señal. El número de configuraciones probadas también forma parte de la metodología.
¿Qué significa esto en la práctica? Tres conclusiones:
- La revisión de Menkhoff y Taylor describe el uso del análisis técnico en el mercado de divisas y explicaciones contrapuestas de su popularidad. No establece una ventaja para un par de medias elegido arbitrariamente. Un estudio de otra regla, mercado y período no sustituye una prueba propia de una definición congelada después de costes.[11]
- Un cruce solo no debe tratarse como una ventaja universal demostrada. Los resultados dependen del mercado, período, costes y reglas de ejecución. Los fondos CTA sistemáticos usan familias de señales seguidoras de tendencias cercanas a la lógica de cruces, pero normalmente en un marco más amplio: filtros de volatilidad, correlación, diversificación entre decenas de instrumentos y control riguroso del riesgo. Un operador minorista con un cruce MA(50)/MA(200) no tiene esa construcción: solo una señal en un instrumento. Una media puede proporcionar un filtro direccional explícito y repetible, una función descriptiva; que añadirla mejore un sistema concreto se determina probando el sistema completo, no por la construcción del indicador. La popularidad de MA(200) se explica a veces por una posible hipótesis autocumplida no medida.
- Menos parámetros limitan el riesgo de ajustar al pasado. Esto no garantiza resultados fuera de muestra, pero cuantos más parámetros se optimizan, más fácil resulta el sobreajuste: adaptar los datos históricos a costa de la eficacia futura.
Un último punto: una ventaja y su materialización. Aunque un sistema MA + ADX tenga ventaja estadística en datos brutos, los resultados de la cuenta pueden diferir. Las razones son habituales: costes (spread, comisión, swap y slippage durante movimientos rápidos), sobreoperación (clics en consolidación pese a ADX < 20), mala ejecución (entrada tras una vela extendida, SL demasiado ajustado, TP demasiado ambicioso) y emociones (cambios de plan por pánico tras dos stops sucesivos). Al final, los resultados mezclan calidad del sistema y calidad de ejecución: ambas cuentan juntas.
10. Errores más habituales
Confundir una lectura baja con una prohibición de uso. Puede haber cruces en movimientos laterales. Un ADX bajo no invalida la MA como medición; cambia la descripción de la serie. Si la regla exige ADX > 25, su ausencia significa que no hay señal de esa regla, no un error de cálculo del indicador.
Demasiados indicadores en un gráfico. MA(20), MA(50), MA(100), MA(200), MACD, ADX, Ichimoku y bandas de Bollinger pueden ocultar el precio. Usan datos que se solapan, pero miden relaciones distintas. Añada una herramienta si necesita su función concreta; que varias líneas coincidan no equivale automáticamente a tantas confirmaciones independientes.
Optimizar parámetros con datos históricos. «Probé 200 combinaciones y descubrí que EMA(13) con EMA(34) fue la mejor en EUR/USD en 2024». El resultado es un sistema ajustado a datos que no volverá a ver. Eso es sobreajuste. Mantenga parámetros estándar: limitan los grados de libertad; esto no garantiza resultados, pero reduce el riesgo de ajustar al pasado.
Ignorar el timeframe. D1 y M15 abarcan horizontes distintos. No atribuimos de antemano más valor a las señales diarias. Una lectura debe incluir timeframe y límites diarios; una comparación de reglas, costes y número de señales. El nombre cruz dorada no elimina estas diferencias.
Tratar una señal del indicador como certeza. «MA(200) indica tendencia alcista, así que compro». Un cruce o ruptura de MA solo dice que algo ya ocurrió. Operar requiere saber por qué podría continuar el precio, lo que exige contexto: la zona S/R más cercana de timeframe superior, relación beneficio/riesgo después de costes y si se aproxima una publicación macroeconómica. Un cruce solo dice que cambió la relación entre dos medias.
Omitir el estado de la vela y las condiciones de publicación. Un cruce en una H1 abierta puede desaparecer antes del cierre. Las cotizaciones pueden cambiar rápido con los datos, pero no toda publicación causa el mismo salto del spread. Registre si evalúa una señal intravela o un cierre; la primera exige un historial de cambios dentro de la vela que un gráfico OHLC solo no puede reconstruir.
Omitir los costes de ejecución con señales frecuentes. Cada entrada y salida incurre en spread, comisión y posible slippage; cuanto más frecuentes las señales (timeframe menor, media más sensible), mayor la parte del resultado consumida por la propia negociación (cálculo del whipsaw en la sección 3). Las secciones sobre ejecución y riesgo tratan tipos de orden y técnica de ejecución.

11. Enfoque práctico
Hay decenas de indicadores de tendencia. No necesita conocerlos todos. Debe comprender tres o cuatro y saber combinarlos con el contexto.
Un conjunto minimalista
Si tuviera que elegir solo tres herramientas de este artículo:
- EMA(21) y EMA(200) D1 pueden registrar el precio respecto a dos horizontes. Que el precio esté por encima de ambas no demuestra la fuerza de una subida futura; entre ambas solo significa que esos filtros dan respuestas distintas.
- ADX(14) — filtro de fuerza. Una lectura superior al umbral convencional 25 puede tratarse como condición para señales seguidoras de tendencia; por debajo de 20, como su ausencia. Los umbrales son convenciones de trabajo (sección 5).
- MACD (12, 26, 9) — describe la relación entre medias y sus cambios (posición respecto a cero, histograma). Usa los mismos precios que otras medias, pero con períodos distintos puede describir otra característica de la serie. La coincidencia no proporciona automáticamente confirmaciones independientes; la utilidad de otro filtro requiere pruebas.
Este conjunto organiza las lecturas; una capa completa tratada en las secciones 6 y 9 lo separa de un plan de trading completo (reglas de entrada, salida y tamaño). La reacción del precio necesita una observación separada: un patrón de velas, ruptura de nivel u otra señal de price action.
Secuencia de lectura: sin construir una estrategia
- D1: clasifique la dirección. El precio respecto a EMA(200) y EMA(21) proporciona una clasificación explícita y repetible del lado del mercado: una descripción, no una instrucción de negociación.
- D1: registre la fuerza. ADX y su clasificación según el método elegido; 25 es una convención popular, no una frontera universal de utilidad de las señales.
- H4: observe la reacción. Los retrocesos a una media o una zona S/R son donde la lectura de una media se encuentra con la reacción del precio (patrones: artículo 5.5); recuerde que MACD y medias usan los mismos precios, por lo que la «confirmación» no es independiente.
- Límite de invalidación. Registre qué invalida la lectura antes de decidir: lo más natural es un cierre al otro lado de la estructura (un swing confirmado) o de una media clave. Las distancias de órdenes protectoras, márgenes de volatilidad (ATR), tamaño de posición y relaciones beneficio/riesgo pertenecen a la sección 9; aquí basta la distinción: invalidación es un límite de validez del análisis, mientras que una orden protectora es una decisión de ejecución.
- Las ventanas donde la lectura pierde valor —minutos alrededor de datos importantes, sesiones poco líquidas y pausa del fin de semana— se describen en las secciones 8 y 10; la sección de análisis fundamental proporciona el contexto macroeconómico de posiciones de varios días.
Trate el resto —Ichimoku, SAR parabólico y medias adicionales— como ampliaciones, no como base. La base es poder decir directamente qué régimen muestra el filtro de fuerza, qué lado direccional respalda la estructura y qué invalida esa lectura.
La sección de estrategias muestra paso a paso cómo combinar estos filtros en un plan completo, con entrada, orden protectora, tamaño de posición y gestión; la sección 9 analiza los costes de mantenimiento (swap) y su efecto en los resultados. Este artículo termina donde termina la interpretación del indicador.
12. Resumen de indicadores de tendencia: tabla
Comparación de indicadores de tendencia habituales: fortalezas, limitaciones y aplicaciones típicas.
| Indicador | Tipo | Qué mide | Timeframe (convenciones) | En tendencia | En consolidación | Complejidad |
|---|---|---|---|---|---|---|
| SMA | Superpuesto al precio | Dirección (suavizada) | D1, H4 | Filtro direccional (convención) | Cruces frecuentes | Baja |
| EMA | Superpuesto al precio | Dirección; mayor peso de la observación más reciente que la SMA del mismo período >1 | D1, H4, H1 | Filtro direccional (convención) | El número de cruces depende de la serie, períodos y regla | Baja |
| MACD | Debajo del gráfico | Dirección + momentum | D1, H4 | Describe dirección y fase | Oscila alrededor de cero | Media |
| ADX | Debajo del gráfico | Fuerza de tendencia | D1, H4 | Confirma la fuerza | Valor bajo = sin base para señales de tendencia | Media |
| SAR parabólico | Superpuesto (puntos) | Dirección + stop dinámico | D1, H4 | Regla de gestión mecánica | Cambios frecuentes de lado | Baja |
| Ichimoku | Superpuesto (nube + líneas) | Dirección + S/R + momentum | D1, semanal | Varias capas de lectura juntas | Precio dentro de la nube = sin dirección inequívoca | Alta |
Todos los indicadores de tendencia llevan retraso: por definición responden a lo ocurrido, no a lo que ocurrirá. «Superpuesto» = mostrado directamente en el gráfico de precios. «Debajo del gráfico» = panel inferior separado. La evaluación de la tabla se refiere al uso con parámetros por defecto en Forex (pares principales de divisas).
Preguntas frecuentes: medias móviles e indicadores de tendencia
¿EMA o SMA: cuál es mejor?
La EMA da más peso a un precio nuevo; la SMA asigna pesos iguales dentro de una ventana finita. La EMA puede responder más rápido a un escalón, pero en movimiento lineal uniforme la edad media de los datos de una EMA con α=2/(n+1) es igual a la de la SMA. Elija una construcción coherente con la función de medición; registre tipo y semilla en los ajustes.
¿Cuántos indicadores de tendencia debo tener en el gráfico?
No hay un número óptimo confirmado. MA, MACD y ADX pueden responder a preguntas distintas aunque usen precios que se solapan. Elija las lecturas necesarias para una regla definida y compruebe si otra cambia realmente la información medida. El número de líneas no determina por sí solo la calidad del análisis.
¿Qué hago cuando los indicadores de tendencia dan señales contradictorias?
EMA(21), MACD y ADX describen relaciones de precios distintas. Precio por encima de EMA, MACD negativo y ADX por debajo de 25 pueden coexistir. No es un error de datos ni una señal de actuación ya preparada. Si su regla explícita exige las tres condiciones juntas, no cumplirlas significa que no hay señal de esa regla.
¿Funcionan los indicadores de tendencia en M15 e inferiores?
Sí, pero N significa el número de velas del timeframe especificado. SMA(20) H1 no es la misma serie que SMA(20) D1. Aquí no hay pruebas que establezcan que los indicadores sean mejores en D1 o H4. Cada aplicación necesita una descripción separada de datos, cierre de vela y condiciones de ejecución.
¿Funciona realmente una cruz dorada?
Una cruz dorada significa un cruce concreto, no una promesa de más ganancias. El resultado de las operaciones depende de la regla completa, parámetros, datos y costes. Que la media corta esté por encima de la larga no es otra cruz dorada. La investigación histórica en otros mercados no sustituye probar esta configuración en el par FX seleccionado.
¿Es la divergencia MACD una señal segura de reversión?
No. La divergencia MACD (el precio marca un máximo/mínimo nuevo y el MACD no confirma) solo dice una cosa: el momentum se debilita. El debilitamiento del momentum no es una reversión de tendencia. El mercado puede seguir subiendo semanas con divergencias cada vez menos profundas antes de girar, o continuar sin girar. La divergencia es una advertencia, no una señal de activación. Operativamente tiene sentido combinada con otra confirmación: una zona de resistencia HTF, patrón de velas o ruptura de línea de tendencia. Aislada, justifica mayor atención, no abrir una posición.
Fuentes
Fuentes principales
- MetaQuotes: Media móvil. Alcance: SMA, EMA, SMMA y WMA lineal; precio aplicado. Consulta: 3 de octubre de 2026.
- MetaQuotes: MACD. Alcance: MACD = EMA12−EMA26; señal SMA9 en MT5. Consulta: 3 de octubre de 2026.
- MetaQuotes: Código ADX Wilder. Alcance: selección del DM positivo mayor, ambos cero en caso de empate; TR correcto; suavizado y gestión de denominador cero. Consulta: 3 de octubre de 2026.
- MetaQuotes: Ichimoku Kinko Hyo. Alcance: puntos medios de rangos y desplazamientos de líneas de 26 períodos. Consulta: 3 de octubre de 2026.
- Lo, Mamaysky, Wang (2000), artículo original de los autores. Alcance: reconocimiento automatizado de patrones seleccionados en acciones estadounidenses, 1962–1996; la información condicionada no demuestra rentabilidad de indicadores FX. Consulta: 3 de octubre de 2026.
Lecturas complementarias
- Lo, Mamaysky, Wang (2000), artículo original de los autores. Alcance: reconocimiento automatizado de patrones seleccionados en acciones estadounidenses, 1962–1996; la información condicionada no demuestra rentabilidad de indicadores FX. Consulta: 3 de octubre de 2026.
- Lo, Mamaysky, Wang (2000), artículo original de los autores. Alcance: reconocimiento automatizado de patrones seleccionados en acciones estadounidenses, 1962–1996; la información condicionada no demuestra rentabilidad de indicadores FX. Consulta: 3 de octubre de 2026.
- John Bollinger: Reglas de las bandas de Bollinger. Alcance: valores por defecto 20 y 2; un contacto no es una señal independiente; sin suponer precios distribuidos normalmente. Consulta: 3 de octubre de 2026.
- BIS: Encuesta Trienal de Bancos Centrales 2025, anexo final. Alcance del mercado OTC; sin volumen central de ticks. Consulta: 3 de octubre de 2026.
- MetaQuotes: Código ADX Wilder. Alcance: selección del DM positivo mayor, ambos cero en caso de empate; TR correcto; suavizado y gestión de denominador cero. Consulta: 3 de octubre de 2026.
- Menkhoff, Taylor (2007), American Economic Association. Alcance: revisión del uso del análisis técnico en Forex; no demuestra una ventaja de una configuración concreta. Consulta: 3 de octubre de 2026.
- BIS: El evento flash de la libra del 7 de octubre de 2016. Alcance: salto histórico del GBP y condiciones de liquidez; sin calcular valores MA/MACD desde una serie indisponible. Consulta: 3 de octubre de 2026.
- BNS: anuncio del 15 de enero de 2015. Alcance: eliminación del suelo de 1,20 CHF por EUR; sin atribuir lecturas de indicadores. Consulta: 3 de octubre de 2026.
- RBA: El reciente evento flash del yen japonés. Alcance: apreciación del JPY frente al USD el 3 de enero de 2019; el evento no es una prueba de indicadores. Consulta: 3 de octubre de 2026.
- MetaQuotes: Desviación estándar. Desviación estándar con divisor N. Consulta: 3 de octubre de 2026.
- John Bollinger: Reglas de las bandas de Bollinger. Valores por defecto 20 y 2; un contacto no es una señal independiente; sin suponer precios distribuidos normalmente. Consulta: 3 de octubre de 2026.
- TradingView: Medias móviles. Multiplicador EMA 2/(n+1), SMA inicial en el ejemplo descrito. Consulta: 3 de octubre de 2026.
- MetaQuotes: SAR parabólico. Recurrencia SAR, parámetro de aceleración. Consulta: 3 de octubre de 2026.
- MetaQuotes: Datos de precios. OHLC OTC a partir de Bid, volumen de ticks recibidos; Last y volumen real para instrumentos bursátiles. Consulta: 3 de octubre de 2026.
- CME Group: Sobre el volumen. Volumen en contratos para la fecha indicada y el alcance del centro de ejecución. Consulta: 3 de octubre de 2026.

