
ออสซิลเลเตอร์และอินดิเคเตอร์โมเมนตัม—RSI, stochastic, MACD และ ROC
RSI อ่านได้ 78 แต่ราคายังขึ้นต่อ ไม่มีความขัดแย้ง: ขนาดการเพิ่มที่ทำเรียบยังเหนือขนาดการลดได้ระหว่างราคาขึ้นอีก ออสซิลเลเตอร์ ตอบคำถามเฉพาะเกี่ยวกับข้อมูล ไม่กำหนดวันกลับตัว ด้านล่างคุณจะคำนวณ RSI จากราคาปิดต่อเนื่อง เทียบสองวิธีทำ stochastic เรียบ และตรวจว่าทำไม MACD พารามิเตอร์ 12,26,9 จึงดูต่างกันบนสองแพลตฟอร์ม

- ออสซิลเลเตอร์ไม่บอกว่าตลาดจะกลับเมื่อใด ซื้อมากเกินไปไม่แปลว่า “ขายตอนนี้” ขายมากเกินไปไม่แปลว่า “ซื้อตอนนี้” เป็นค่าอ่านจากการแปลงราคาเฉพาะ บอกสภาพ ไม่ใช่ทิศ
- ค่าที่สูงคงอยู่ได้เมื่อราคาขึ้นต่อ ถือ RSI>70 เป็นคำสั่งขายอัตโนมัติคือเพิ่มกฎที่ไม่มีในสูตรอินดิเคเตอร์
- ตำแหน่งราคาในช่วงกับทิศการเคลื่อนที่ทำเรียบเป็นคนละการวัด RSI หรือ stochastic ยังสูงได้ขณะเคลื่อนขึ้น เราไม่จัดอันดับประสิทธิผลของประเภทเครื่องมือในตลาดแกว่งตัวออกข้าง
- ทุกออสซิลเลเตอร์คือสูตรชัดเจนที่ใช้ข้อมูลราคา ROC กับ Momentum, RSI ที่ทำเรียบ Wilder, stochastic %K/%D และ MACD พร้อมเส้นสัญญาณคำนวณมือได้ บทนี้แสดงวิธี ส่วน ATR กับ Bollinger Bands วัดความผันผวน ไม่ใช่โมเมนตัม จึงกล่าวสั้นกว่าเป็นบริบทของการอ่านออสซิลเลเตอร์
1. ออสซิลเลเตอร์และอินดิเคเตอร์โมเมนตัมคืออะไร
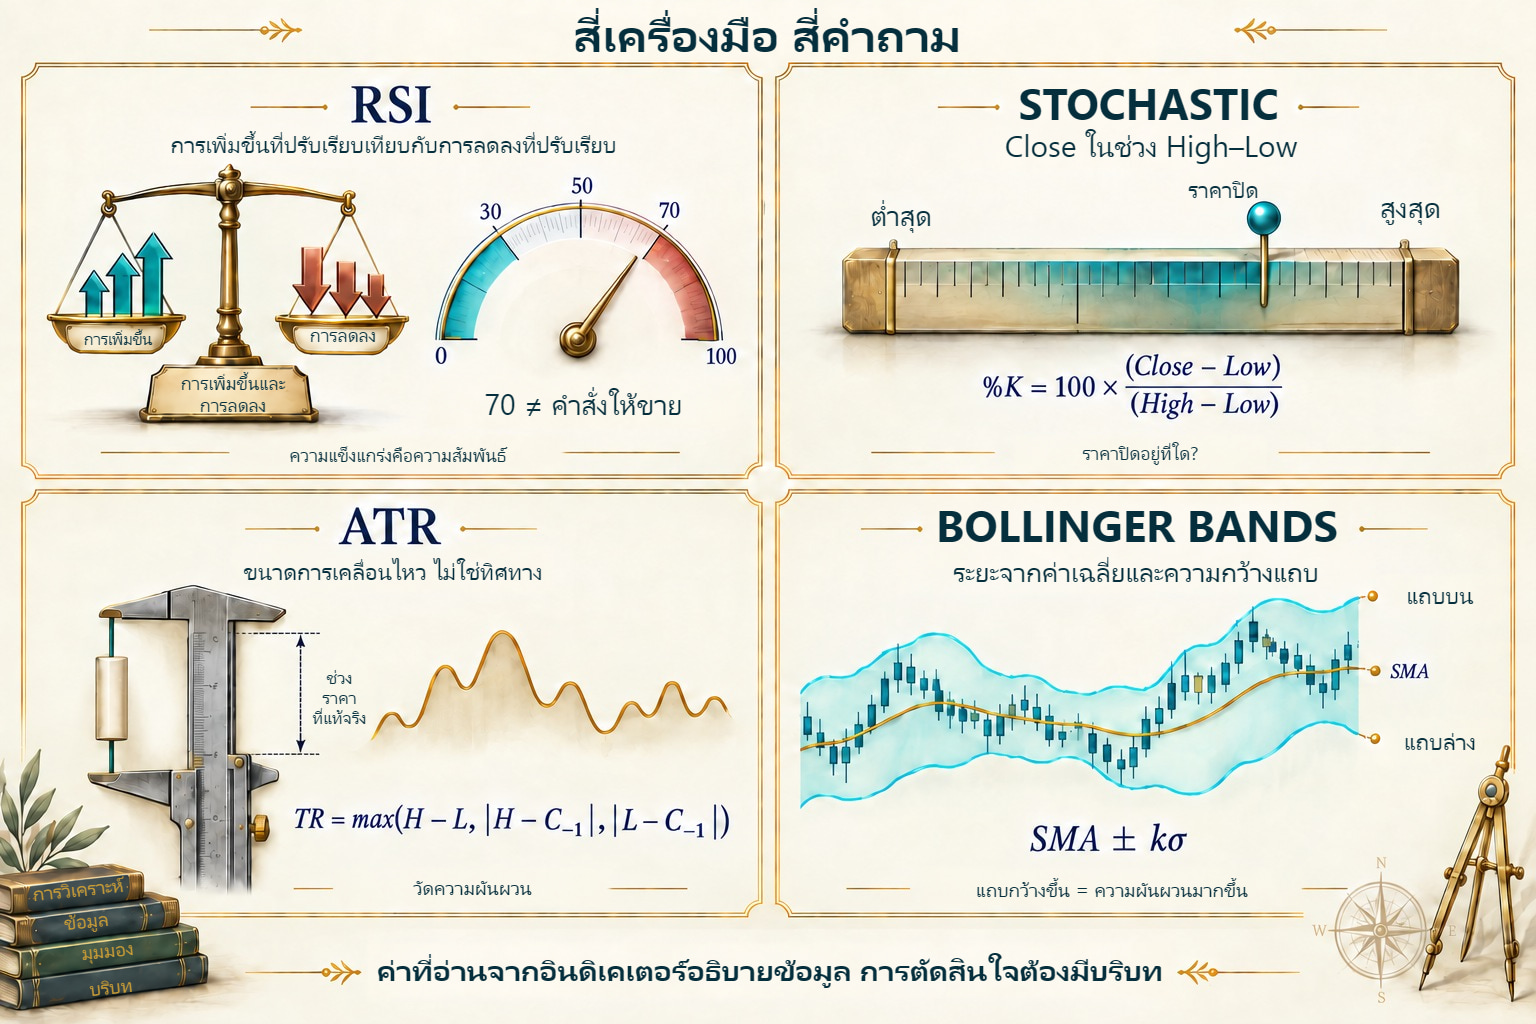
บทความ ก่อนหน้า กล่าวถึงอินดิเคเตอร์แนวโน้มที่ตอบว่า “ตลาดกำลังไปทางไหน?” ออสซิลเลเตอร์ตอบคำถามเสริม ต่างกันตามสูตร: ราคาเปลี่ยนเร็วแค่ไหน (ROC) ขนาดเพิ่มเทียบลดอย่างไร (RSI) ปิดตรงไหนในช่วงเฉพาะ (stochastic) และค่าเฉลี่ยสองเส้นแยกกันอย่างไร (MACD)
ชื่อ “ออสซิลเลเตอร์” สื่อค่าที่สั่นหรือแกว่งระหว่างขอบคงที่ เช่น RSI 0–100 หรือรอบค่ากลาง เช่น CCI รอบศูนย์ ต่างจากค่าเฉลี่ยที่ขึ้นตามราคาได้ไม่จำกัด ออสซิลเลเตอร์ถูกจำกัดช่วงหรืออย่างน้อยมีเส้นคงที่เป็นศูนย์กลาง ซึ่งสำคัญต่อการอ่าน หากนิยามเคร่งครัด มันแปลงข้อมูลราคาเพื่อแสดงในช่วงมีขอบหรือเทียบเส้นกลาง วัดอะไรแน่ขึ้นกับสูตร
โมเมนตัม คืออัตราการเปลี่ยนราคา ถ้า EUR/USD ขึ้น 30 pip เมื่อวานและ 10 วันนี้ ราคายังขึ้นแต่โมเมนตัมอ่อนลง ออสซิลเลเตอร์วัดสิ่งนี้: ความแรงและจังหวะการเคลื่อน ไม่ใช่ทิศเอง เมื่อโมเมนตัมอ่อนขณะราคาขึ้น คุณได้ชิ้นส่วนข้อมูล ไม่ใช่สัญญาณ
มาตรวัดโมเมนตัมง่ายที่สุด—Momentum กับ ROC ก่อน RSI ดูสองสูตรพื้นฐาน Momentum(n) = Ct − Ct−n คือราคาปิดวันนี้ลบปิดเมื่อ n คาบก่อน หน่วยราคา ROC(n) = (Ct − Ct−n) / Ct−n × 100 คือส่วนต่างเดียวกันในเปอร์เซ็นต์ คำนวณด้วยค่าประกอบ: Ct = 1.1000; Ct−10 = 1.0800 → Momentum = 0.0200 = 200 pip; ROC = 0.0200 / 1.0800 × 100 = +1.85% ทั้งคู่แกว่งรอบศูนย์ (Momentum แบบผลต่างหน่วยราคา ROC เป็นเปอร์เซ็นต์) สำหรับราคาบวก ROC มีขอบล่าง −100% ซึ่งไม่ถึง และไม่มีขอบบนคงที่ ส่วน Momentum แบบผลต่างไม่มีขอบคงที่ร่วมทุกระดับราคา ออสซิลเลเตอร์ซับซ้อนต่อยอดจากตรรกะอัตราเปลี่ยนนี้ หมายเหตุการใช้งาน: Momentum ในตัว MetaTrader คำนวณ Ct / Ct−n × 100 จึงแกว่งรอบ 100 ไม่ใช่ศูนย์ ราคาบวกให้ค่าบวก เมื่อ Ct−n = 0 อัตราส่วน ROC กับ Momentum ของ MetaTrader ไม่กำหนดค่า ตรวจ สูตรของแพลตฟอร์ม ก่อนเทียบค่ากับตำรา
สิ่งสำคัญที่ต้องแยก: ATR กับ Bollinger Bands เป็นอินดิเคเตอร์วัด ความผันผวน ของราคา ไม่ใช่ออสซิลเลเตอร์โมเมนตัม เรากล่าวสั้นกว่าเป็นบริบทประเมินว่าการเคลื่อนปัจจุบันปกติหรือสุดขั้วเทียบความผันผวนระยะล่าสุด

2. RSI—ดัชนีความแข็งแกร่งสัมพัทธ์
J. Welles Wilder สร้าง RSI และอธิบายใน 1978 วัดความสัมพันธ์ของขนาดเพิ่มและลดที่ทำเรียบ ไม่ใช่เทียบความแข็งแกร่งของสองสกุลเงินหรือบริษัท ค่าเริ่มต้น 14 ระบุจำนวนการเปลี่ยนที่ต้องมีเพื่อเริ่มแบบจำลองถัดไป[1]
โครงสร้าง RSI—สูตรและการคำนวณ
RSI เปรียบเทียบขนาดตลาดที่ เพิ่มขึ้น กับขนาดที่ ลดลง ใน n คาบล่าสุด (ค่าเริ่มต้น 14) สูตร Wilder คือ:
- U = ค่าเฉลี่ยการเปลี่ยนบวก (ราคาปิดเพิ่มจากปิดก่อน คาบที่ปิดลดจากก่อนให้ 0 แก่ U),
- D = ค่าเฉลี่ยการเปลี่ยนลบ (ใช้ค่าสัมบูรณ์),
- RS = U / D (เมื่อ D = 0 และ U > 0 RSI เข้าใกล้ 100 เมื่อ D = 0 และ U = 0 หรือศูนย์หารศูนย์ ผลขึ้นกับข้อตกลงแพลตฟอร์ม),
- RSI = 100 − 100 / (1 + RS).
ผลไม่มีหน่วย อยู่ใน 0–100 รายละเอียดสำคัญคือ U กับ D ไม่ใช่ค่าเฉลี่ยธรรมดา ค่าแรกเป็นเฉลี่ยเลขคณิต n คาบ แต่ค่าต่อไปใช้ การทำเรียบ Wilder (RMA): Ut = [Ut−1 × (n−1) + gaint] / n ทางคณิตศาสตร์คือ EMA ที่ α = 1/n ซึ่งเท่ากับ EMA(2n−1) ในค่าสัมประสิทธิ์ทำเรียบ (ค่าแรกอาจต่างเพราะใช้การเริ่มต่าง) สำหรับ n = 14 คือ EMA(27) ไม่ใช่ SMA(14) หรือ EMA(14) RSI คำนวณมือด้วยเฉลี่ยธรรมดาจึงไม่ตรงแพลตฟอร์ม
การคำนวณ RSI(14) ใน 14 การเปลี่ยน รวมเพิ่ม 84 pip และลดสัมบูรณ์ 42 pip ค่าเริ่ม U=84/14=6, D=42/14=3, RSI=100·6/(6+3)=66.6666667 การเปลี่ยนถัดไป +9 pip U=(6·13+9)/14=87/14, D=(3·13)/14=39/14 จึง RSI=100·87/(87+39)=69.0476190 เพิ่ม 2.3809524 จุด RSI ไม่ใช่ 2 pip หรือสองจุดพอดี ปัดผลแสดง ไม่ใช่สถานะ U/D ที่ส่งต่อ
ค่า 80 อธิบายได้โดยไม่เรียก “แพง”: เมื่อ D บวก คือ U/D = 80/(100−80) = 4 ขนาดเพิ่มที่ทำเรียบเป็นสี่เท่าของขนาดลด ไม่วัดจำนวนคำสั่ง สถานะถือ หรือระยะถึงยอดอนาคต RSI อย่างเดียวไม่พิสูจน์การกระจุก stop
คาบ 14 เป็นข้อตกลง Wilder และค่าตั้งต้น RSI ที่อธิบาย ไม่ใช่ผลหาค่าเหมาะที่สุดกับ EUR/USD เปลี่ยนคาบเปลี่ยนตัวคูณ 1/n กับค่าเริ่ม คาบสั้นให้น้ำหนักการเปลี่ยนใหม่มาก แต่ไม่รับประกันเพิ่มสัญญาณแม่น เมื่อเทียบให้คงฟีด ราคาป้อน และประวัติเริ่มเดียวกัน[1]
RSI จากสิบห้าราคา: ค่าเริ่มและการเปลี่ยนถัดไป
แบบจำลองนี้ต้องมี 15 ราคาเพื่อให้ได้ 14 การเปลี่ยน สำหรับ RSI(14) แรก Close เริ่ม=1.1000 USD/EUR การเปลี่ยนเป็น pip คือ 12; −6; 6; −3; 15; −9; 9; −6; 18; −12; 12; −6; 12; 0 รวมเพิ่ม 84 ลด 42 และเปลี่ยนสุทธิ 42 pip ราคาลำดับสิบห้าจึงเป็น 1.1042 แต่ละแถวแทน H1 ปิดถัดไป เวลา UTC ในไฟล์เป็นสมมติ
| ดัชนีราคา | Close, USD/EUR | เปลี่ยนแปลง pip | RSI จุด |
|---|---|---|---|
| 14 | 1.1042 | 0 | 66.6666667 |
| 15 | 1.1051 | 9 | 69.0476190 |
| 16 | 1.1060 | 9 | 71.2585034 |
| 17 | 1.1069 | 9 | 73.3114674 |
แถว 14 เริ่มชุดอินดิเคเตอร์ แถวก่อนหน้าไม่มีค่า ไม่ใช่ RSI=0 การเปลี่ยนศูนย์เพิ่มศูนย์ทั้งด้านเพิ่มและลด แต่หลังจากนั้นยังอัปเดตสูตรซ้ำ CSV ชุด RSI เต็ม มี Close การเปลี่ยนและค่าทั้งหมด ซึ่งใช้ในตัวอย่างไดเวอร์เจนซ์ด้วย เป็นข้อมูลศึกษา ไม่มีสเปรด ราคาดำเนิน หรือคำกล่าวผลเทรด
การอ่าน RSI
การตีความ Wilder คลาสสิก:
- RSI เหนือ 70—ตลาดซื้อมากเกินไป บ่งว่าการเคลื่อนขึ้นอาจยืดไกลแล้ว
- RSI ต่ำกว่า 30—ตลาดขายมากเกินไป บ่งว่าการเคลื่อนลงอาจยืดไกลแล้ว
- RSI ใกล้ 50—เป็นกลาง ไม่มีการยืดชัดฝั่งใด
ซื้อมากเกินไปไม่ใช่คำสั่งขาย RSI เหนือ 70 อธิบายขนาดเพิ่มที่ทำเรียบเหนือขนาดลด ประวัติไม่ถูกตัดเมื่อครบ 14 แท่ง RMA ให้อิทธิพลข้อมูลเก่าค่อยลด แถบ 30/70 และโซนแนวโน้มแบบอื่นเป็นข้อตกลงอ่าน ไม่เปลี่ยนสูตรหรือโอกาสกลับตัว
RSI=40 คือ U/D=2/3; RSI=60 คือ U/D=3/2 ตัวเลขเดียวกันเกิดจากราคาเปลี่ยนคนละขนาดได้ หากไม่มีหน่วยราคา กรอบเวลา และโครงสร้างก่อนหน้า บอกไม่ได้ว่าการเคลื่อนเล็กหรือใหญ่ เราไม่เรียก 40 ว่าแนวรับหรือ 60 ว่าแนวต้านอัตโนมัติ
ไดเวอร์เจนซ์ RSI
เช่นเดียวกับ ไดเวอร์เจนซ์ MACD รูปแบบ ไดเวอร์เจนซ์ ของ RSI เกิดเมื่อราคาทำค่าสุดขั้วใหม่ที่ RSI ไม่ยืนยัน
- ไดเวอร์เจนซ์ขาลง: ราคาทำยอดสูงขึ้น RSI ทำยอดต่ำลง โมเมนตัมอ่อนแม้ราคาขึ้น
- ไดเวอร์เจนซ์ขาขึ้น: ราคาทำฐานต่ำลง RSI ทำฐานสูงขึ้น โมเมนตัมขาลงอ่อนลง
- ไดเวอร์เจนซ์ขาขึ้นแบบแฝง: ราคาทำฐานสูงขึ้น RSI ทำฐานต่ำลง การอ่านแบบ Cardwell บางครั้งถือเป็นยืนยันขาขึ้น คำอธิบายนี้ไม่ให้ความถี่การไปต่อหรือกลับ
- ไดเวอร์เจนซ์ขาลงแบบแฝง: ราคาทำยอดต่ำลง RSI ทำยอดสูงขึ้น อ่านคล้ายกันว่าเป็นยืนยันขาลง ผลกฎนี้ต้องทดสอบแยก
ไดเวอร์เจนซ์ลงปกติเทียบยอดราคาสูงขึ้นกับ RSI ต่ำลง แบบขึ้นเทียบฐานราคาต่ำลงกับ RSI สูงขึ้น แบบขึ้นแฝงคือฐานราคาสูงขึ้นและ RSI ต่ำลง แบบลงแฝงคือยอดราคาต่ำลงและ RSI สูงขึ้น ไม่ใช่รูปเหมือนกันที่ตั้งชื่อตามผลภายหลัง[4] บันทึกวิธีจับคู่ค่าสุดขั้วก่อนวัด ตัวอย่างถัดไปเลือกสองค่าสุดขั้ว Close ยืนยันแล้ว อ่าน RSI บนแท่งเดียวกัน ไม่ต้องมี pivot ออสซิลเลเตอร์แยก หากจับคู่อีกกฎจะได้อีกชุดเหตุการณ์

ตัวหารศูนย์กับค่าที่อ่านไม่ได้
มักเข้าใจผิดเมื่อกราฟแสดงตัวเลขทั้งที่ไม่มีอัตราส่วนธรรมดา ให้บันทึกเงื่อนไขขอบพร้อมสูตร:
| เงื่อนไข | ข้อสรุปเลขคณิต | นโยบายแบบจำลองในบทนี้ |
|---|---|---|
| RSI: U>0, D=0 | ขยายแบบต่อเนื่องได้ 100·U/(U+D)=100 | 100 หลังเก็บข้อมูลเริ่มครบ |
| RSI: U=0, D>0 | 100·U/(U+D)=0 | 0 หลังเก็บข้อมูลเริ่มครบ |
| RSI: U=D=0 | 0/0 สูตรไม่กำหนดตัวเลข | ไม่มีค่า ไม่เดาว่า 50 |
| Stochastic: Hn=Ln | 0/0 สำหรับ Close ถูกต้องที่อยู่ในช่วงนี้ | ไม่มีค่าดิบ |
| ROC: Ct−n=0 | หารด้วยราคาเริ่มไม่ได้ | ไม่มีค่า |
| CCI: MD=0; %B: ความกว้าง=0 | ไม่มีอัตราส่วนปกติ | ไม่มีค่า |
ไม่ได้หมายว่าทุกแพลตฟอร์มใช้นโยบายนี้ โค้ด stochastic.mq5 ที่ MetaQuotes เผยแพร่ให้ 100 เมื่อผลรวมช่วงเป็นศูนย์[16] ค่า 100 ในแขนงนี้ไม่พิสูจน์ว่าปิดตรงยอดช่วงที่เป็นบวก โค้ด rsi.mq5 ที่ดาวน์โหลดไม่มีแขนง U=D=0 แยก ให้ตรวจรุ่นเฉพาะกับการจัดการหารศูนย์ ไม่ใช่สัญญา RSI=50 สากล[18] อย่าเปลี่ยนค่าเริ่มที่ไม่ครบหรือราคาไม่ถูกเป็นศูนย์อัตโนมัติ
3. ออสซิลเลเตอร์ stochastic
เครื่องมือ ออสซิลเลเตอร์ stochastic วัดตำแหน่งปิดในช่วงต่ำ–สูงของ n แท่งล่าสุด %K ดิบต้องมีทั้งราคาและปลายช่วงสองด้าน[2]
- %K ดิบ = (C − Ln) / (Hn − Ln) × 100 โดย Hn และ Ln คือยอดสูงสุดและฐานต่ำสุดใน n คาบ (เมื่อ Hn = Ln หรือตลาดไม่มีช่วง ตัวหารเป็นศูนย์ แพลตฟอร์มใช้ข้อตกลงของตน),
- %D = SMA(3) ของ %K—เส้นสัญญาณทำเรียบ
คำนวณด้วยค่าประกอบ ช่วงของ 14 แท่งล่าสุด 1.0800–1.1000 ปิด 1.0980 ค่า %K ดิบ = (1.0980 − 1.0800) / (1.1000 − 1.0800) × 100 = 0.0180 / 0.0200 × 100 = 90.0—ราคาใกล้ขอบบนช่วง
แบบเร็วใช้ %K ดิบ แบบช้าที่มักอธิบายใช้ %K เป็น SMA(3) ของค่าดิบ และ %D เป็น SMA(3) ของ %K ที่เรียบแล้วนั้น สำหรับค่าดิบห้าค่า 78, 84, 84, 87, 90 จะได้ %K ช้าต่อเนื่อง 82, 85, 87 โดย %D สุดท้าย = (82+85+87)/3 = 84.6666667 แต่ 14,3,3 ไม่ระบุครบทุกอย่าง โค้ด MetaQuotes ที่เผยแพร่ทำ slowing เป็น อัตราส่วนผลรวมระยะต่อผลรวมช่วง ซึ่งให้ต่างจาก SMA ของอัตราส่วนเมื่อช่วงต่างกัน ด้านล่างคำนวณความต่าง[16]
วิธีอ่าน: เหนือ 80 → โซนซื้อมากเกินไป ต่ำกว่า 20 → ขายมากเกินไป จุดตัด %K/%D ในโซนสุดขั้วเป็นสัญญาณคลาสสิก การอยู่ในโซนขายมากเกินอย่างเดียวไม่ใช่สัญญาณเข้า เช่นเดียวกับ RSI ในขาลงอาจอยู่ใต้ 20 หลายแท่ง แต่ละ “สุดขั้ว” เทียบเพียงช่วงที่ตัวมันเองก็เลื่อน
RSI เทียบการเปลี่ยนราคาป้อนต่อเนื่อง stochastic เทียบปิดกับ High และ Low ของหน้าต่าง หน้าที่ต่างกัน: High เปลี่ยนอย่างเดียวโดย Close คงเดิมส่งผลต่อ stochastic ได้ แต่ไม่ต่อ RSI แบบ Close ใช้เทียบได้หากมีหน้าที่ชัดแต่ละตัว การตรงกันไม่ใช่ข้อมูลอิสระสองชิ้นอัตโนมัติ
รายงาน BIS เรื่องปอนด์ 7 ตุลาคม 2016 อธิบายการเคลื่อนแรงและเงื่อนไขสภาพคล่อง[13] เราไม่มีประวัติครบจากฟีดที่ระบุ จึงไม่ผูกค่า stochastic กับเหตุนี้ กลไกยังตรวจได้ว่า หากปิดตรง Low ต่ำสุดของช่วงเป็นบวก %K ดิบเป็นศูนย์ ค่านั้นไม่จำกัด Low ถัดไป หน้าต่างยังขยับไกลได้

Stochastic: 63.33 หรือ 70 สำหรับสามช่วงเดียวกัน?
กำหนดสามสถานะหน้าต่างต่อเนื่อง: C−Ln และ Hn−Ln ระยะทั้งคู่หน่วย USD/EUR เป็นข้อมูลป้อนทำเรียบสมมติ ไม่ใช่บันทึกตลาดโลก
| สถานะ | C−Ln | Hn−Ln | %K ดิบ |
|---|---|---|---|
| 1 | 0.009 | 0.010 | 90.00 |
| 2 | 0.001 | 0.002 | 50.00 |
| 3 | 0.004 | 0.008 | 50.00 |
SMA ของ %K ดิบสามค่า = (90+50+50)/3 = 63.3333333 ส่วนอัตราส่วนผลรวมในโค้ด MetaQuotes ที่เผยแพร่ให้ 100·(0.009+0.001+0.004)/(0.010+0.002+0.008) = 70 ที่นี่ช่วงใหญ่ได้น้ำหนักมากกว่า หากสามช่วงเท่ากันผลจะตรง กรณีพิเศษนี้อาจบังความต่างเมื่อเทียบผิวเผิน หากต้องการเทียบครบให้บันทึกชนิดราคา n, slowing วิธี %D และโค้ดหรือรุ่นเครื่องมือ
4. MACD—โครงสร้างและการใช้งานจริง
บทความ ก่อนหน้า อธิบายฝั่งสัญญาณ MACD ครบ ทั้งเส้นตัด ไดเวอร์เจนซ์ และเลือกพารามิเตอร์ เพราะ MACD เป็นเครื่องมือผสมอินดิเคเตอร์แนวโน้มกับออสซิลเลเตอร์ ที่นี่ดูโมเมนตัมและตัวใช้งาน ซึ่งซ่อนสองเรื่องที่กราฟอย่างเดียวไม่เผย
สูตร MACD = EMA(12)−EMA(26) ในแบบ EMA สัญญาณ = EMA(9) ของ MACD และฮิสโตแกรมผลต่าง = MACD−สัญญาณ เอกสาร MT5 ระบุ SMA(9) แทน EMA ของสัญญาณ[12] ถ้ากำหนด EMA12=1.0952 กับ EMA26=1.0918 จะได้ MACD 0.0034 USD/EUR = 34 pip หากกำหนดสัญญาณ 0.0021 ฮิสโตแกรมผลต่างคือ 0.0013 USD/EUR = 13 pip นี่ตรวจการลบสถานะ ไม่ใช่คำนวณ EMA โดยไม่มีชุดราคาเต็ม
เรื่องแรก: หน่วย ต่างจาก RSI กับ stochastic ค่า MACD ไม่ใช่ไร้หน่วย แต่เป็นหน่วยราคาตราสาร ค่า +0.0034 EUR/USD กับ +0.34 USD/JPY เทียบข้ามคู่หรือกรอบไม่ได้ ไม่มีขอบคงที่จึงไม่มีเกณฑ์ “ซื้อมากเกิน” สากล MACD แกว่งรอบศูนย์ สิ่งให้ข้อมูลคือผ่านศูนย์ ความสัมพันธ์เส้นสัญญาณ และทิศฮิสโตแกรม ไม่ใช่ขนาดค่าสัมบูรณ์
เรื่องที่สอง: การใช้งานจริง “MACD” บนแพลตฟอร์มต่างกันไม่ใช่อินดิเคเตอร์เดียวกันเสมอ:
| องค์ประกอบ | นิยามคลาสสิก (Appel) | MetaTrader 4/5 (ในตัว) |
|---|---|---|
| เส้นหลัก | EMA(12) − EMA(26) วาดเป็นเส้น | สูตรเดียวแต่วาดเป็นแท่ง |
| เส้นสัญญาณ | EMA(9) ของเส้น MACD | SMA(9) ของเส้นหลัก |
| ฮิสโตแกรม | MACD − สัญญาณ เป็นแท่งแยก | ไม่มีชุดผลต่างแยก แท่งคือเส้นหลัก |
ดังนั้นแม้พารามิเตอร์ (12, 26, 9) เหมือนกัน MetaTrader แสดงเส้นสัญญาณค่าต่าง (SMA แทน EMA) และรูปต่าง สิ่งที่เป็นฮิสโตแกรมผลต่างในตำราใน MT กลับเป็นเส้นหลักเอง ก่อนเทียบกับคำอธิบายหรือบันทึกแพลตฟอร์มอื่น ตรวจว่าของคุณคำนวณรุ่นไหน
MACD: แยกคำนวณเส้นสัญญาณ SMA กับ EMA
ใช้ชุดที่กำหนดเป็น ค่าเส้น MACD เองสิบค่า: 0.0010; 0.0012; 0.0014; 0.0016; 0.0018; 0.0020; 0.0022; 0.0024; 0.0026; 0.0034 USD/EUR เป็นสถานะป้อนเส้นสัญญาณสมมติ ไม่อ้างว่าคำนวณจากประวัติ Close ไม่เปิดเผย เก้าค่าแรกให้ค่าเริ่ม SMA=0.0018 สำหรับ EMA(9), α=2/(9+1)=0.2 ที่สถานะสิบ:
| แบบ | เส้นสัญญาณ USD/EUR | MACD−สัญญาณ USD/EUR | ส่วนต่างเป็น pip |
|---|---|---|---|
| EMA(9) เริ่มด้วย SMA9 | 0.002120000 | 0.001280000 | 12.800000 |
| SMA(9) หน้าต่างเลื่อน | 0.002066667 | 0.001333333 | 13.333333 |
ทั้งคู่ต่ำกว่า MACD แต่ค่าต่าง เอกสาร MT5 ระบุ SMA ส่วนคำอธิบายแบบ TradingView ใช้ EMA[12][19] เมื่อเทียบให้ระบุแท่งแสดงอะไร: เส้นหลักเองหรือ MACD−สัญญาณ สีและวิธีวาดไม่กำหนดสูตร ค่า +0.0034 USD/EUR เท่ากับ 34 pip และ +0.34 JPY/USD ที่ pip 0.01 ก็ 34 pip แต่ไม่ได้แปลว่าทั้งสองคู่เคลื่อนเท่ากันเชิงเศรษฐกิจ
5. CCI, ATR และ Bollinger Bands—เครื่องมือบริบท
CCI เทียบราคาตัวแทนกับค่าเฉลี่ยและความเบี่ยงเบนสัมบูรณ์เฉลี่ย ATR กับแถบวัดช่วงและการกระจาย ไม่ใช่การแกว่งโมเมนตัม เราเก็บไว้เป็นบริบทเพื่อไม่สับสนโมเมนตัมสูงกับความผันผวนสูง บทความค่าเฉลี่ยเคลื่อนที่ อธิบายโครงสร้างแถบและแบบตัวหารส่วนเบี่ยงเบนมาตรฐาน
CCI—ออสซิลเลเตอร์ที่ไม่มีขอบคงที่
ที่นี่ CCI (Commodity Channel Index) คือ (TP−SMA(TP,n))/(0.015·MD) โดย TP=(H+L+C)/3 และ MD คือความเบี่ยงเบนสัมบูรณ์เฉลี่ยของราคาตัวแทนทั้ง n เทียบค่าเฉลี่ยปัจจุบันเดียวกัน เมื่อ MD=0 อัตราส่วนไม่มีค่าปกติ สูตรวัดระยะจากจุดอ้างอิงเฉพาะ “กลับสู่ปกติ” เป็นสมมติฐานการเคลื่อนอนาคตแล้ว[5]
CCI ไม่จำกัด 0–100 หรือ ±100 แต่สำหรับนิยาม SMA/MD นี้และ n คงที่ ค่าก็ใหญ่ได้ไม่ตามใจ เพราะผลรวมเบี่ยงจากเฉลี่ยเป็นศูนย์ ผลรวมสัมบูรณ์อย่างน้อยสองเท่าค่าเบี่ยงสุดท้ายสัมบูรณ์ จึง |CCI| ≤ n/(2·0.015) เมื่อ n=20 ขอบคือ 666.6667 หาก MD>0 เป็นคุณสมบัติเลขคณิต ไม่ใช่เกณฑ์ซื้อมากเกินใหม่ ราคาตัวแทนสิบเก้าค่าที่ 1.1000 และหนึ่งค่าที่ 1.1010 ให้เฉลี่ย 1.10005, MD=0.000095 และ CCI=666.6667
CCI จัดระยะราคาตัวแทนจากเฉลี่ยเฉพาะได้ มาตราขึ้นกับคาบและคำนวณความเบี่ยง ค่า +100 ไม่หมายเหมือน RSI=70 และไม่มีเลขใดเป็นเปอร์เซ็นต์โอกาสกลับ เลือกใช้ต้องระบุสิ่งที่จะวัด ไม่ใช่จัดอันดับตัวที่ “ใช้งานได้มากกว่า”
ATR—ช่วงราคาจริงเฉลี่ย
ATR เป็นโครงสร้างของ Wilder เช่นกัน[1] ไม่ใช่ออสซิลเลเตอร์โมเมนตัม ไม่บอก “ทางไหน” หรือ “ไกลจากปกติเท่าไร” แต่บอกเพียงว่า ตลาดเคลื่อนไหวมากเพียงใด.
True Range (TR) = max(H−L, |H−Ct−1|, |L−Ct−1|) เท่ากับ max(H,Ct−1)−min(L,Ct−1) แบบ Wilder ทำ TR เรียบด้วย 1/n ไม่ใช่ทุกตัวใช้งาน ATR ทำเหมือนกัน โค้ด atr.mq5 ที่ MetaQuotes เผยแพร่ เลื่อนค่าเฉลี่ยธรรมดาของ n ค่า TR.[17] คำอธิบายการตั้งควรบอกวิธีทำเรียบด้วย
ทำไมต้องแยก? TR ใหม่ใหญ่ยกทั้งสองแบบ แต่หายทั้งหมดจาก SMA เมื่อหลุดหน้าต่าง ส่วน Wilder อิทธิพลค่อยลด ATR อย่างเดียวไม่กำหนดระยะ stop “ปลอดภัย” แต่อธิบายช่วงก่อนหน้า รวมช่องว่างจากปิดก่อนถึงแท่งปัจจุบัน
การใช้จริงสามอย่าง:
1. มาตราระยะ ATR=80 pip กับตัวคูณ 1.5 ให้ 120 pip หรือ 0.0120 USD/EUR ลบระยะจากจุดอ้างอิง 1.0850 ได้ 1.0730 การคำนวณไม่กำหนดขาดทุนสูงสุดหรือรับประกันดำเนิน ส่วน stop loss และการยกเลิกสมมติฐาน อธิบายการใช้กับคำสั่ง
2. ตัวกรอง “ไกลเกิน” หากราคาห่าง EMA(21) เกิน 2 × ATR(14) อาจยืดไกลในระยะสั้น ไม่ได้แปลว่ากลับตัว ใช้เป็นเหตุหลีกเลี่ยงเข้าทันทีเป็นหลักประสบการณ์ของผู้ใช้ ไม่ใช่กฎวัดแล้ว ความเกี่ยวข้องขึ้นกับจุดยกเลิกกับจุดอ้างอิงช่วง
3. การเปลี่ยนช่วงที่ทำเรียบ ATR สูงขึ้นคือค่า TR ที่ทำเรียบสูงขึ้น ไม่ต้องมีแนวโน้มเริ่ม ATR ลงไม่กำหนดวันเคลื่อนใหญ่ในอนาคต ไม่ใช่ความผันผวนโดยนัย และไม่บรรจุข้อมูลเหตุการณ์ที่ยังไม่ประกาศ
ผลการทำเรียบ แบบจำลอง TR หน่วย pip ค่าเริ่มจาก 20, 30 และ 40 pip เฉลี่ย 30 หาก TR ใหม่=120 จะได้ RMA3=(2·30+120)/3=60 pip แต่ SMA3=(30+40+120)/3=63.3333 pip วัด TR ชุดเดียวกัน ผลต่างเพราะ RMA เก็บสถานะก่อน แต่ SMA ตัด 20 ที่เก่าสุด ภาพต่อไปแสดงข้อมูลกำหนดนี้โดยไม่สร้าง OHLC ที่ขาดกลับ

การใช้ที่สี่—ปรับขนาดสถานะตามผันผวนปัจจุบัน ซึ่งรู้จักจากกลยุทธ์ Turtle กับกองทุน CTA—อยู่ในการจัดการความเสี่ยงทั้งหมด เราอธิบายที่นั่น (หมวด 9)
Bollinger Bands
John Bollinger พัฒนา Bollinger Bands ในทศวรรษ 1980[6] สามเส้น:
- แถบกลาง = SMA(20) ค่าเฉลี่ยเคลื่อนที่อย่างง่าย 20 คาบ
- แถบบน = SMA(20) + 2 × ส่วนเบี่ยงเบนมาตรฐาน (σ) ใน 20 คาบ
- แถบล่าง = SMA(20) − 2 × ส่วนเบี่ยงเบนมาตรฐาน (σ) ใน 20 คาบ
สำคัญคือแถบขยายหดตามผันผวน สูง → แถบกว้าง ต่ำ → แคบ จึงอยู่ระหว่างอินดิเคเตอร์แนวโน้ม (MA กลาง) กับอินดิเคเตอร์ความผันผวน (ความกว้าง)
วิธีอ่าน:
1. ราคาแตะแถบบน ≠ “ขาย” ข้อผิดพลาดพบบ่อยสุด Bollinger เน้นซ้ำว่า[6] การแตะไม่ใช่สัญญาณกลับตัว ในขาขึ้นแรงราคา “เกาะ” แถบบนได้หลายสัปดาห์ เพราะแถบปรับแต่ไม่เร็วเท่าแนวโน้ม แตะให้ข้อมูลความยืดไกล จะทำอะไรขึ้นกับบริบท
2. Bollinger Squeeze แถบแคบคือราคาเบี่ยงจากเฉลี่ยน้อยในหน้าต่างเลือก หากจะใช้ชื่อทำซ้ำได้ ให้กำหนดก่อน เช่น Bandwidth ไม่สูงกว่าทุกค่าปิด 100 ค่าก่อนหน้า เป็นนิยามขั้นต่ำตัวอย่าง ไม่ใช่ตัวกรองเหมาะที่สุด ไม่ให้ทิศ เวลา หรือขนาดการเคลื่อนอนาคต
แถบวัดการเบี่ยงระดับราคารอบค่าเฉลี่ย อย่าเทียบโดยไม่แปลงกับส่วนเบี่ยงเบนมาตรฐานผลตอบแทนเปอร์เซ็นต์ หรือความผันผวนโดยนัยออปชันปรับเป็นรายปี ทั้งสามเรียก “ความผันผวน” ได้แต่ใช้ข้อมูล หน่วย และระยะต่าง แถบแคบก่อนประกาศตามกำหนดไม่พิสูจน์ว่าความเสี่ยงการเคลื่อนอนาคตต่ำ
3. %B กับ Bandwidth %B=(C−lower)/(upper−lower): ศูนย์คือแถบล่าง หนึ่งคือแถบบน ราคานอกแถบให้ค่านอก 0–1 ส่วน Bandwidth=(upper−lower)/middle เป็นอัตราส่วน Bandwidth%=100·Bandwidth เป็นเปอร์เซ็นต์ เมื่อ lower=1.0900, upper=1.1100, middle=1.1000 และ C=1.1050 ได้ %B=0.75 และ Bandwidth=0.0181818 หรือ 1.81818% ต้องจัดการความกว้างศูนย์หรือตัวหารศูนย์เป็นกรณีไม่มีค่าปกติ
การใช้ทั่วไป Bollinger Bands มีประโยชน์ที่สุดเป็น แผนที่บริบท: ราคาอยู่บน ล่าง หรือกลางช่วงปกติ? ความผันผวนเพิ่ม ลด หรือบีบตัว?

ตั้ง stop loss ด้วย ATR อย่างไร?
ATR แปลง TR ก่อนหน้าเป็นระยะทำเรียบหน่วยราคา 80 pip คูณ 1.5 ได้ระยะ 120 pip ลบจาก EUR/USD 1.0850 ได้ 1.0730 เพียงคำนวณระดับเทียบจุดอ้างอิงที่กำหนด ไม่รับประกันราคาออกหรือขาดทุนสูงสุด หมวดจัดการความเสี่ยง อธิบายเงื่อนไขคำสั่ง
6. ออสซิลเลเตอร์กับอินดิเคเตอร์แนวโน้ม—ใช้สิ่งใดเมื่อใด
กฎที่เหมาะกับเส้นทางราคาอีกแบบอาจทำให้อ่านผิด ความต่างถัดไปช่วยเลือกสิ่งที่จะตรวจ ไม่ใช่จัดอันดับสาเหตุขาดทุนของผู้เทรด
อ่านในความเคลื่อนมีทิศ หากตัวกรองชัดจัดชุดเป็นมีทิศ RSI หรือ stochastic สูงอย่างเดียวไม่ใช่เหตุให้กลับตัว เครื่องมือยังอธิบายข้อมูลป้อนถูก เกณฑ์ ADX ไม่พิสูจน์ว่าค่าเฉลี่ยได้ผลหรือออสซิลเลเตอร์ไม่ได้ผล ขึ้นกับกฎใช้ค่าที่อ่าน
อ่านในช่วงมีขอบ Close ใกล้ล่างให้ stochastic ต่ำได้ แต่ไม่รับประกันเด้ง หาก High เก่าหลุดหน้าต่าง %K เปลี่ยนได้แม้ไม่มีต่ำใหม่ RSI ใต้ 30 ก็ไม่ยืนยันว่าช่วงจะคงอยู่
ออกนอกช่วง อินดิเคเตอร์ไม่ต้องให้ค่า “สุดขั้ว” พร้อมกัน วิเคราะห์ทะลุต้องมีนิยามช่วงที่รู้ก่อนกับเงื่อนไขแท่งปิดนอกช่วง MA, RSI และ Bandwidth เพิ่มการวัดประวัติเดียวกัน รวมเพื่อคัดควรมี AND/OR ชัด ไม่ใช่เลือกเงื่อนไขที่เข้าหลังรู้ผล
ทางปฏิบัติใช้เกณฑ์ ADX กำหนดภาวะได้: เหนือ 25 อ่านออสซิลเลเตอร์เป็นการย่อในแนวโน้ม ต่ำกว่า 20 ใช้ในกรอบราคา เกณฑ์เป็นข้อตกลง ไม่ใช่กฎธรรมชาติ สำคัญคือมี สักหนึ่ง กฎรู้ภาวะที่ชัด ไม่เช่นนั้นค่าหนึ่งแปลว่า “ย่อ” ครั้งหนึ่ง “กลับตัว” อีกครั้ง สัญญาณหลอกมาจากไม่มีกฎ ไม่ใช่อินดิเคเตอร์
อ่านไดเวอร์เจนซ์ H1 เทียบ D1 อย่างไร?
H1 กับ D1 ใช้ราคาป้อน หน้าต่างและเวลาปิดต่าง สองแท่งขวายืนยัน pivot จึงรอเวลาในปฏิทินต่าง ไดเวอร์เจนซ์ D1 ไม่รับประกันเคลื่อนใหญ่กว่าหรือจบภายในจำนวนวัน ให้บันทึกค่าสุดขั้วที่เลือก เวลายืนยัน และเงื่อนไขปฏิเสธการอ่าน
7. ลักษณะเฉพาะออสซิลเลเตอร์ใน Forex
ออสซิลเลเตอร์คลาสสิกหลายตัวเกิดนอก FX สมัยใหม่ ส่วนใหญ่ในสินค้าโภคภัณฑ์กับหุ้น Forex ต้องคิดช่วงซื้อขาย สภาพคล่อง และปฏิกิริยาข้อมูลมหภาค
เราไม่ถือโดยอัตโนมัติว่า Forex มีช่วงแกว่งตัวออกข้างมากกว่าหรือเป็น “สภาพแวดล้อมที่เหมาะกับออสซิลเลเตอร์” มากกว่าตลาดหุ้น การเปรียบเทียบนั้นต้องใช้นิยามภาวะและชุดตัวอย่างร่วมกัน สูตร RSI ทำงานเหมือนกันกับอนุกรมราคาปิดเดียวกันไม่ว่าเป็นตลาดใด แต่แหล่งราคาเสนอ ขอบเขตวัน และการดำเนินคำสั่งอาจต่างกัน
ช่วงซื้อขายกับความผันผวน การกระจาย TR รายชั่วโมงอาจต่างระหว่าง ช่วงลอนดอน–นิวยอร์กทับซ้อน กับช่วงเอเชีย คำนวณขนาดและทิศความต่างบนฟีด คู่ และระยะเดียวกัน เราไม่กำหนดตัวคูณหน้าต่างคงที่ ATR(14) H1 คือคาบ 14 ตามการทำเรียบเลือก SMA ครอบ 14 TR ล่าสุดที่มี ส่วน Wilder เก็บอิทธิพลเก่าที่ลดลง หากขาดแท่ง 14 ข้อมูลอาจไม่ใช่ 14 ชั่วโมงติด เทียบหน้าต่างต้องระบุเขตเวลาและเทียบช่วงจากชั่วโมงเดียวหลายวัน ไม่ใช่ให้ ATR ทั้งค่ามาจากช่วงปัจจุบัน
คู่เงิน spot FX ไม่มีเงินปันผลบริษัท แต่อาจมีช่วงขาดราคาเสนอและการเปลี่ยนราคาเป็นขั้น สิ่งนี้ไม่ได้ทำให้ไดเวอร์เจนซ์ “สะอาดกว่า” เมื่ออัปเดตแล้ว ออสซิลเลเตอร์จะรวมราคาใหม่ แต่ไม่ได้สร้างราคาเสนอหรือผลการจับคู่คำสั่งที่ไม่มีในไฟล์ส่งออกขึ้นมาใหม่
คู่เกี่ยวข้องกับค่าที่สัมพันธ์กัน เมื่อราคาเสนอสอดคล้อง EUR/GBP ตามอัตราส่วน EUR/USD ต่อ GBP/USD แต่ RSI ไม่เชิงเส้นของคู่ไขว้ไม่ใช่อัตราส่วน RSI ทั้งสองแบบง่าย ค่าตรงกันหลายคู่ไม่ให้ยืนยันอิสระเท่าจำนวนอัตโนมัติ ต้องคิดสกุลร่วมกับชุดราคาจริงของแต่ละคู่
เวลาเซิร์ฟเวอร์เปลี่ยนข้อมูลป้อน RSI(14) D1 ไม่ขึ้นแค่ 14 การเปลี่ยนเริ่ม แต่การทำเรียบถัดมาและประวัติเริ่มด้วย ย้ายขอบวันเปลี่ยนชุด Close, High กับ Low ไม่ใช่ทุกการตั้ง UTC สร้างแท่งอาทิตย์ ขึ้นกับปฏิทินผู้ให้บริการและการรวม เทียบไฟล์ที่รู้เขตกับกฎ DST ป้าย GMT+2 อย่างเดียวไม่พิสูจน์ตรงกับ 17:00 นิวยอร์กทั้งปี บทความ การสร้างกราฟและกรอบเวลา อธิบายกลไก
หมวด 4 ครอบคลุมการกระจายในวันของสภาพคล่อง สเปรด และหน้าต่างไม่คึกคักละเอียด ทั้งช่วงซื้อขาย ลอนดอน–นิวยอร์กทับซ้อน rollover และนาทีก่อนข้อมูล สำหรับออสซิลเลเตอร์ ค่าที่เหมือนกันระหว่างทับซ้อนคล่องกับชั่วโมง rollover เงียบให้ข้อมูลต่าง เพราะราคาอย่างหลังสร้างจากราคาเสนอเบาบาง
เงื่อนไขดำเนินอาจเปลี่ยนรอบประกาศ ไม่ระบุการขยายสเปรดสากลหรือแย่ลงจำนวน pip ตายตัว RSI บนแท่งปิดเป็นการวัดหนึ่ง Bid/Ask ที่มีสำหรับจำนวนเมื่อตอบสนองเป็นอีกอย่าง ตรวจต้นทุนต้องมีข้อมูลจริง ไม่ใช่แค่บันทึกแท่งหลังเหตุ
8. งานวิจัยบอกอะไร
งานตรงที่เทียบกันได้เรื่อง RSI, stochastic และไดเวอร์เจนซ์ใน FX มีน้อย ผลที่มีก็ไม่เป็นภาพเดียว จึงยิ่งต้องมีวินัยเรื่องข้อสรุปที่ตามได้จริง
RSI กับ stochastic ในการทดสอบอดีต งานวิชาการน้อยชิ้นทดสอบสองตัวตรงใน FX สมัยใหม่ งาน Lo, Mamaysky และ Wang (2000) ที่อ้างบ่อยมุ่งระบุรูปแบบกราฟอัตโนมัติจากหุ้น 1962–1996 ไม่ใช่ออสซิลเลเตอร์หรือเงินตรา ข้อสรุประวังว่าบางรูปให้ข้อมูลเพิ่มเรื่องการแจกแจงผลตอบแทนมีเงื่อนไขไม่ได้พิสูจน์ความได้เปรียบหลังต้นทุนในหุ้น ยิ่งไม่ใช่ FX[8] ในทางปฏิบัติ อีกข้อสำคัญที่สุด: แม้พบความสม่ำเสมอในทดสอบ สเปรด สลิปเพจ และสวอปทำให้ติดลบได้ ทุกประเมิน “ประสิทธิผล” ออสซิลเลเตอร์จึงต้องคิดต้นทุน
Bollinger Bands กฎเผยแพร่ของผู้สร้างแยกคำบรรยายแถบจากสัญญาณเดี่ยว[6] เราไม่สร้างตัวอย่างกลยุทธ์ USD/CAD เฉพาะกลับ จึงไม่จัดอันดับผล การทดสอบทำซ้ำได้ต้องระบุอย่างน้อยชนิดเฉลี่ย แบบความเบี่ยง เวลาที่แถบพร้อม และการตอบสนองแตะหรือปิดนอกแถบ
ไดเวอร์เจนซ์ หากไม่มีวิธีเลือกค่าสุดขั้ว ระยะห่างสูงสุด ค่าผ่อนเท่ากัน และเวลายืนยัน ก็ไม่มีชุด “ไดเวอร์เจนซ์ทั้งหมด” เดียว กราฟมีตัวอย่างสำเร็จหลายอันไม่ใช่ศึกษาประสิทธิผล ต้องมีกรณีที่ราคาไปต่อ และกฎตรึงไม่ย้าย pivot หลังผล
ออสซิลเลเตอร์ไม่ทำเงินเอง ผลขึ้นกับวิธีกรองเวลา ภาวะ และเสี่ยง คุณค่าอยู่ที่บริบท ไม่ใช่สร้างสัญญาณเข้า: ตลาดยืดแค่ไหน โมเมนตัมยืนยันราคาหรือไม่ และผันผวนอย่างไร ตัวเดียวจึงไม่ใช่กลยุทธ์
บททบทวน Menkhoff กับ Taylor บันทึกการใช้เทคนิคใน FX และคำอธิบายประโยชน์ที่เป็นไปได้[11] ความนิยมไม่ตัดสินผลออสซิลเลเตอร์เฉพาะ ทดสอบต้องมีต้นทุน กฎสัญญาณ ตัวอย่างยังไม่ใช้ และเวลาข้อมูลพร้อมชัด ไม่สมมติว่า FX ต้นทุนต่ำกว่าหุ้นทั่วเสมอ
9. เมื่อออสซิลเลเตอร์หยุดช่วย
สวนแนวโน้มเพราะออสซิลเลเตอร์ “ซื้อมากเกิน” ข้อผิดพลาดหลัก “RSI 80 จึงขาย” ในขาขึ้นแรงนี่วางคุณสวนกระแสหลักเป็นระบบ โซนสุดขั้วในแนวโน้มบอกความแรง ไม่พยากรณ์กลับ กำหนดภาวะก่อนเปิดสวน (ส่วน 6) เมื่อ ADX เหนือเกณฑ์ธรรมเนียม 25 ความคิดสวนมีความเสี่ยงเพิ่ม
RSI กับ stochastic เป็นสองการวัด วัดต่างความสัมพันธ์แต่ใช้ข้อมูลทับซ้อน โซน S/R รูปแท่ง และค่าเฉลี่ยก็มาจากราคาเดียวได้ เปลี่ยนประเภทไม่รับประกันอิสระ เพิ่มอินดิเคเตอร์สมเหตุผลเมื่อเพิ่มข้อมูลเฉพาะที่กฎต้องใช้ ไม่ใช่เพิ่มเครื่องหมายเขียว
ละเลยภาวะตลาด ออสซิลเลเตอร์ในตลาดแกว่งตัวออกข้างกับตลาดที่มีแนวโน้มให้ข้อมูลต่างกันโดยสิ้นเชิง หากไม่กำหนดก่อนว่า “ตลาดมีแนวโน้มหรือไม่?” สัญญาณจะมีคุณค่าในการวินิจฉัยน้อยลง ต้องประเมินภาวะก่อนอ่านค่า หากขาดขั้นตอนนี้ การใช้งานผิดต่างหากที่สร้างสัญญาณหลอก ไม่ใช่ตัวอินดิเคเตอร์
เดาคำสั่งจาก RSI อย่างเดียว หน้าตาราคาหรือออสซิลเลเตอร์ไม่เผยสมุด stop ทั้งตลาด อย่าเสนอสมมติฐานการกระจุกเป็นการสังเกตจริง คนมากอาจเห็น RSI ใต้ 30 ไม่พิสูจน์ว่ามีกี่สถานะหรือจะปิดตรงไหน
ไดเวอร์เจนซ์ = เข้าทันที ไดเวอร์เจนซ์ RSI D1 เป็นคำเตือนได้หลายสัปดาห์ เข้าเมื่อเริ่มเห็นโดยไม่มีปฏิกิริยาราคาหรือยืนยัน S/R เป็นเดิมพันเวลา ไม่ใช่วิเคราะห์
ATR เป็นสัญญาณทิศ “ATR ขึ้นจึงซื้อ” ATR ขึ้นคือ True Range ทำเรียบใหญ่ขึ้น ไม่มีข้อมูลทิศ TR รวมระยะจาก Close ก่อนด้วย High−Low จึงไม่ต้องขยาย แบบ Wilder TR ใหม่ต่ำกว่า TR ก่อนได้แต่ยังยก ATR หากเหนือ ATR ก่อน อินดิเคเตอร์เป็นส่วนกฎชัดหรือมาตราระยะได้ แต่ตัวเองไม่ให้ทิศเทรด
ออสซิลเลเตอร์กรอบต่ำบนคู่ไขว้—ต้นทุนกินผล เทรด M15/H1 ออสซิลเลเตอร์บน GBP/NZD, EUR/AUD หรือ GBP/CAD อาจไม่กำไรเพราะเลขคณิตอย่างเดียว คู่หลักในชั่วโมงคล่องสเปรดเป็นเศษส่วนของเป้า คู่ไขว้ช่วงไม่ดีต้นทุนกินช่วงอย่างสำคัญ ตัวอย่างเป้า 30 pip ต้นทุนสเปรด สลิปเพจ คอมมิชชันประมาณ 8 pip กินกำไรเกินหนึ่งในสี่ และต้นทุนแบบเดียวกันยังเพิ่มขาดทุนทุกครั้ง ผลตอบแทนต่อเสี่ยงจาก mid ในแบ็กเทสต์จึงสูงเกินเป็นระบบ
ภาพลวง “สามการยืนยัน” หลายกรอบ RSI ขายมากเกินใน M15, H1, H4 และ D1 คือขนาดลดทำเรียบเหนือเพิ่มในแต่ละการรวมตามนิยาม ไม่ระบุความถี่ไปต่อหรือกลับอนาคต กรอบครอบราคาซ้ำบางส่วน ตรงกันไม่สร้างยืนยันอิสระอัตโนมัติ ค่าต่ำอย่างเดียวไม่ชี้ว่าการเคลื่อนจบ
ราคาเสนอขัดช่วง RSI ปิดศุกร์อธิบายข้อมูลถึงตอนนั้น เปิดใหม่แล้วราคาปิดถัดไปจึงรวมการเปลี่ยน ส่วน TR รวมระยะจาก Close ก่อนด้วย ทั้งเส้นอินดิเคเตอร์เรียบหรือจุดเชื่อมบนกราฟไม่พิสูจน์ว่าราคาทุกค่าระหว่างทางมีให้ หมวดเวลาเทรด อธิบายเสี่ยงถือข้ามการขัดช่วง

ไดเวอร์เจนซ์ที่ยังไม่รู้บนแท่งยอด
ใน CSV แบบจำลอง เลือก ยอด Close เฉพาะที่: ราคาต้องสูงกว่าปิดสองแท่งซ้ายและสองแท่งขวาแบบเข้ม จับ RSI กับดัชนีเดียวกัน ใช้ Close เป็นกฎตัวอย่างชัด หากดูยอด High อาจได้อีกชุด จะได้:
| Pivot | ราคา USD/EUR | RSI | ยืนยันหลังสองแท่งปิด |
|---|---|---|---|
| 17 | 1.1069 | 73.3115 | 2026-10-01T19:00:00+00:00 |
| 26 | 1.1070 | 69.1468 | 2026-10-02T04:00:00+00:00 |
Close ที่สองสูงกว่า RSI ต่ำกว่า จึงมีไดเวอร์เจนซ์ลงปกติตามกฎนี้ รู้ได้หลังดัชนี 28 ปิดเท่านั้น ที่ 04:00 UTC วันที่ 2 ตุลาคม 2026 วาดเส้นระหว่างดัชนี 17 กับ 26 ได้ แต่แบ็กเทสต์ตอบสนองที่ 26 ต่อสองแท่งอนาคตไม่ได้ ต้องมีราคาเสนอพร้อมภายหลัง Close ไม่รับประกันราคาธุรกรรม ตัวอย่างนี้สาธิตคำนวณและบันทึกเวลา ไม่ใช่ประสิทธิผลไดเวอร์เจนซ์
กำหนดล่วงหน้าด้วยว่าอะไรจบการสังเกต เช่น ยอด Close ที่สูงกว่าถัดไปยืนยันแล้วจะอัปเดตคู่ที่เทียบ อย่าลบเหตุเก่าจากบันทึก ค่า RSI ใหม่ไม่เปลี่ยนเวลาเหตุเดิมพร้อมใช้
10. ปฏิบัติ—จากค่าที่อ่านสู่บริบท
เริ่มจากหน้าที่: RSI อธิบายความสัมพันธ์การเปลี่ยน stochastic ตำแหน่งในช่วง MACD ความสัมพันธ์ค่าเฉลี่ย ATR ขนาด TR ทำเรียบ ต่อไปบันทึกกรอบ ราคาป้อนและสถานะแท่ง แล้วจึงเทียบเลขกับกฎชัด เราไม่บังคับสถานการณ์เทรดเดียวหรือให้ตัดอินดิเคเตอร์ทุกครั้งหลังประกาศ
ทางปฏิบัติ เข้าใจโครงสร้างหนึ่งตัวดี ดีกว่าทับหลายตัวที่คำนวณจากข้อมูลคล้ายกัน
ชุดเรียบง่ายที่สุด
- RSI(14)—ออสซิลเลเตอร์โมเมนตัมหนึ่งตัว เพื่อดูยืดไกล ไดเวอร์เจนซ์ และจังหวะเข้าหลังย่อในแนวโน้ม บน D1 กับ H4
- ATR(14)—อินดิเคเตอร์ความผันผวน ใช้วาง stop loss ประเมิน “ความปกติ” ของการเคลื่อน และเปลี่ยนภาวะผันผวน ใช้ทุกกรอบ
- Bollinger Bands (20, 2)—ใช้เพิ่มได้เป็นแผนที่บริบทภาพ Squeeze เป็นการอ่านบีบตัว ราคาในแถบเป็นข้อมูลเพิ่ม
เพิ่มคำถามที่แต่ละเครื่องมือต้องตอบ ค่าเฉลี่ยอื่น ADX หรือ MACD ไม่ใช่รายการบังคับ หากสองเส้นย่อคุณสมบัติแทบเดียวกัน ตรวจว่าต้องมีทั้งคู่ไหม บทความ ก่อนหน้า ให้วิธีเทียบค่าเฉลี่ยเคลื่อนที่
แปลงระยะเป็นขนาดสถานะและงบขาดทุนต้องสมมติราคาดำเนินแยก หมวดจัดการความเสี่ยง กล่าวเรื่องนี้ ATR อย่างเดียวไม่จบการคำนวณ
สถานการณ์ประกอบ
สถานการณ์บรรยาย ไม่มีคำสั่งเข้า สมมติ D1 ปิดแล้ว EMA(21) ขึ้น Close เหนือ EMA(200), ADX=30 กับ RSI=42 คำบรรยายคือสองความสัมพันธ์ราคา–ค่าเฉลี่ยบอกตำแหน่งสูงกว่าในมาตราสั้น ADX บอกการแยก DI ทำเรียบ RSI บอกขนาดลดเหนือเพิ่มในการทำเรียบ อาจอธิบายโมเมนตัมย่อในภาพใหญ่ ตัวเลขไม่พิสูจน์ว่าการย่อเพิ่งจบ โครงสร้างและเงื่อนไขดำเนินยังเป็นการวัดแยก
สถานการณ์ในกรอบ สมมติขอบยืนยัน 1.0900–1.1000 กับ Close=1.0905 ราคาเหนือขอบล่าง 5 pip ค่า %K ดิบของหน้าต่างนั้นพอดีคือ 5 คำนวณ RSI จากปลายช่วงอย่างเดียวไม่ได้ ต้องมีการเปลี่ยนต่อเนื่อง %K ต่ำไม่รับประกันขอบคง หากนิยามทะลุเป็น D1 ปิดใต้ 1.0900 เหตุพร้อมรู้เมื่อแท่งจบ ไม่ใช่แตะครั้งแรก
เช็กลิสต์ตีความค่าที่อ่าน
ก่อนสรุปจากออสซิลเลเตอร์ใด ให้ถามเจ็ดข้อที่ตามตรงจากบทนี้:
- คำนวณด้วยสูตรใด ผลเป็นหน่วยอะไร?
- ใช้ราคาใด ปิดจากฟีดไหน เวลาเซิร์ฟเวอร์อะไร?
- แท่งที่อ่านปิดหรือยัง ค่ายังเปลี่ยนได้ไหม?
- แพลตฟอร์มใช้พารามิเตอร์และทำเรียบวิธีใด (ตั้งต้น ≠ สากล)?
- หากหาไดเวอร์เจนซ์ นิยามสวิงอย่างไร สวิงสองยืนยันแล้วหรือไม่?
- “ยืนยันครั้งสอง” อิสระจากแรกหรือแค่แปลงราคาเดียวกัน?
- อินดิเคเตอร์นี้ไม่วัดอะไร (รายการข้างตารางส่วน 11)?
ลำดับนี้ตั้งใจ: ภาวะตลาด (ส่วน 6) กำหนดวิธีอ่านสุดขั้ว โครงสร้างบอกว่าข้อสรุปยืนยันหรือยกเลิกตรงไหน และเงื่อนไขดำเนิน (ส่วน 5 กับ 7) บอกว่าคุ้มประเมินหรือไม่เลย
11. ภาพรวมเครื่องมือ — ตารางเปรียบเทียบ
การเปรียบเทียบออสซิลเลเตอร์และอินดิเคเตอร์ความผันผวนที่ใช้กันทั่วไป ทั้งจุดแข็ง ข้อจำกัด และการใช้งานโดยทั่วไป
| อินดิเคเตอร์ | สิ่งที่วัด | ช่วงค่า | กรอบเวลา (ตามแนวปฏิบัติทั่วไป) | ในตลาดที่มีแนวโน้ม | ในช่วงแกว่งตัวออกข้าง | ข้อผิดพลาดที่พบบ่อย |
|---|---|---|---|---|---|---|
| ROC / Momentum | อัตราการเปลี่ยนแปลงของราคา | สำหรับราคาที่เป็นบวก: ROC > −100%, MT Momentum > 0; ทั้งสองไม่มีขอบเขตบนตายตัว ส่วน Momentum แบบผลต่างไม่มีขอบเขตตายตัว | กรอบเวลาใดก็ได้ (ตามแนวปฏิบัติทั่วไป) | อธิบายการเปลี่ยนแปลงในช่วงที่กำหนด เครื่องหมายของค่าไม่ได้ระบุรูปแบบราคา | แกว่งรอบศูนย์ (MT: รอบ 100) โดยไม่มีทิศทางชัดเจน | เปรียบเทียบค่าข้ามแพลตฟอร์มโดยไม่ตรวจสอบสูตร |
| RSI | ความแข็งแกร่งของโมเมนตัม | 0–100 | กรอบเวลาใดก็ได้; 14 คาบครอบคลุมระยะเวลาต่างกันใน H1 และ D1 | ค่าที่สูงอาจคงอยู่ต่อไป ไม่ใช่สัญญาณกลับตัวที่ใช้ได้ด้วยตัวเอง | ใช้เขต 30/70 เป็นจุดอ้างอิง | ขายเมื่อค่า >70 โดยไม่ตรวจสอบแนวโน้ม |
| Stochastic | ตำแหน่งราคาในช่วงราคา | 0–100 | กรอบเวลาใดก็ได้ โดยระบุจำนวนคาบและวิธีปรับเรียบให้ชัดเจน | ค่าที่สูงไม่ได้ตัดความเป็นไปได้ที่ราคาจะขึ้นต่อ | ตอบสนองต่อการเด้งกลับจากขอบของกรอบราคา | ใช้ควบคู่กับ RSI แล้วถือว่าเป็น “การยืนยัน” |
| MACD | โมเมนตัมในรูปผลต่างระหว่างค่าเฉลี่ยเคลื่อนที่ | ไม่มีขอบเขต (หน่วยราคา) | H4/D1 | อธิบายระยะต่าง ๆ ของแนวโน้ม การตัดกันเกิดตามหลังราคา | เกิดการตัดกันหลายครั้งแต่ราคาไม่เคลื่อนต่อ | เปรียบเทียบค่าข้ามคู่เงิน หรือสับสนระหว่างวิธีคำนวณ (ส่วนที่ 4) |
| CCI | การเบี่ยงเบนจากค่าเฉลี่ย | สำหรับ n=20 และ SMA/MD: |CCI| ≤ 666.6667 (MD>0) | H4/D1 | ระยะห่างจากค่าเฉลี่ยในหน่วย MD การผ่านระดับที่กำหนดไม่ได้พิสูจน์ว่าราคาจะกลับตัว | ตำแหน่งเมื่อเทียบกับค่าเฉลี่ยในบริเวณนั้น | ไม่ปรับเกณฑ์ให้เหมาะสม: +100 ไม่ใช่ค่าสุดขั้วในทุกคู่เงิน ขอบเขตขึ้นกับ n และนิยามของ MD |
| ATR | ความผันผวน | 0–∞ | กรอบเวลาใดก็ได้; สำหรับการวิเคราะห์ระหว่างวันต้องคำนึงถึงช่วงเวลาซื้อขาย | ตอบสนองต่อช่วงราคาที่กว้างขึ้น โดยไม่บอกทิศทาง | ค่าต่ำ = การบีบแคบของช่วงราคา | ถือว่าเป็นสัญญาณบอกทิศทาง |
| Bollinger Bands | ความผันผวน + ตำแหน่งราคา | เปลี่ยนแปลงตามข้อมูล | H4/D1 | ราคา “ไต่ไปตาม” แถบ | Squeeze → บ่งชี้การบีบแคบ | ซื้อหรือขายเมื่อราคาแตะแถบ |
เครื่องมือทั้งหมดนี้ยกเว้น Bollinger Bands ปรากฏในช่องแยกใต้กราฟราคา การประเมินนี้พิจารณาพารามิเตอร์เริ่มต้นในคู่เงินหลัก กรอบเวลาที่แนะนำเป็นแนวปฏิบัติของผู้ใช้งาน ไม่ใช่อันดับที่ได้จากการวัด ประโยชน์ของค่าที่อ่านได้ขึ้นอยู่กับความสัมพันธ์ระหว่างการเคลื่อนไหวกับต้นทุน ไม่ใช่ชื่อกรอบเวลา
ท้ายที่สุด ควรระบุด้วยว่าเครื่องมือทั้งหมดนี้ไม่ได้วัดอะไรบ้าง ได้แก่ ปริมาณธุรกรรมในตลาด สถานะการถือครองของผู้ร่วมตลาด ต้นทุนการดำเนินคำสั่ง ความเสี่ยงจากเหตุการณ์ (การประกาศข้อมูล การแทรกแซง วันหยุดสุดสัปดาห์) หรือความผันผวนในอนาคต ทุกเครื่องมือเป็นการแปลงข้อมูลราคาในอดีต ซึ่งเป็นกรอบการใช้งานที่เหมาะสม ออสซิลเลเตอร์สรุปสิ่งที่ราคาได้ทำไปแล้ว เพื่อให้คุณไม่ต้องอ่านเองจากกราฟดิบ การตัดสินใจต้องสร้างจากบริบท ไม่ใช่ระดับเกณฑ์ของอินดิเคเตอร์
คำถามที่พบบ่อย — ออสซิลเลเตอร์และอินดิเคเตอร์โมเมนตัม
RSI สูงกว่า 70 — ควรขายหรือไม่?
ไม่ใช่โดยอัตโนมัติ RSI > 70 หมายความว่าการปรับขึ้นที่แข็งแกร่งมีน้ำหนักมากกว่าในช่วงข้อมูลของอินดิเคเตอร์ ในตลาดที่มีแนวโน้ม นี่เป็นภาวะปกติที่พบได้ ไม่ใช่คำทำนายว่าจะกลับตัว เปรียบเทียบค่าที่อ่านได้กับภาวะตลาด (ADX) โครงสร้างราคา (เขตแนวต้านหรือรูปแบบราคา) และไดเวอร์เจนซ์ที่อาจมี หากไม่มีบริบทดังกล่าว RSI > 70 ก็ยังเป็นเพียงข้อมูลหนึ่งเกี่ยวกับสถานะของอินดิเคเตอร์
ควรใช้ RSI หรือ Stochastic?
RSI และ Stochastic วัดความสัมพันธ์ต่างกัน คุณใช้ทั้งสองได้หากแต่ละตัวตอบคำถามคนละข้อ แต่ไม่ควรนับความสอดคล้องกันเป็นหลักฐานอิสระสองชิ้น RSI ที่คำนวณจาก Close จะไม่ตอบสนองเพียงเพราะเกิดไส้เทียนใหม่ หาก Close ไม่เปลี่ยน ขณะที่ Stochastic ซึ่งใช้ High/Low อาจตอบสนองได้
Momentum ต่างจาก ROC อย่างไร และเหตุใด MetaTrader จึงแสดงค่าต่างกัน?
Momentum แบบดั้งเดิมคือผลต่างของราคา Ct − Ct−n ซึ่งมีหน่วยเป็นราคา ส่วน ROC แสดงการเปลี่ยนแปลงเดียวกันเป็นร้อยละของค่าเริ่มต้น แต่ Momentum ที่ติดมากับ MetaTrader คำนวณอัตราส่วน Ct / Ct−n × 100 และแกว่งรอบ 100 ด้วยเหตุนี้ค่าในตำรากับค่าบนแพลตฟอร์มจึงต่างกัน แม้รูปร่างของอนุกรมจะคล้ายกัน สำหรับสูตรและการคำนวณ โปรดดู ส่วนที่ 1.
Bollinger Squeeze หมายถึงอะไร?
Squeeze หมายถึงแถบบีบแคบลงตามเกณฑ์ที่ระบุสำหรับเปรียบเทียบความกว้างกับความกว้างในอดีต ตัวอย่างนิยามหนึ่งคือ Bandwidth ปัจจุบันไม่มากกว่าค่าปิดก่อนหน้าแต่ละค่าใน 100 ค่า การบีบแคบเพียงอย่างเดียวไม่ระบุทั้งทิศทางและเวลาที่จะเกิดการทะลุกรอบในอนาคต ต้องบันทึกจำนวนคาบที่ใช้เปรียบเทียบและรูปแบบของ Bandwidth ด้วย
ควรเทรดไดเวอร์เจนซ์ของ RSI อย่างไร?
ไดเวอร์เจนซ์แบบปกติเปรียบเทียบจุดสุดขั้วสองจุดของราคาและออสซิลเลเตอร์ที่จับคู่กันอย่างเหมาะสม ไม่ได้พิสูจน์ว่าราคาจะกลับตัว กฎที่ยืนยันจุดกลับตัวด้วยแท่งเทียนสองแท่งทางขวาทำให้อ่านค่านั้นได้ก็ต่อเมื่อแท่งที่สองปิดแล้วเท่านั้น ไม่สามารถย้อนกำหนดให้การตอบสนองเกิดขึ้นในแท่งที่มีจุดสุดขั้วได้ ไดเวอร์เจนซ์แบบซ่อนเป็นความสัมพันธ์อีกรูปแบบหนึ่ง ไม่ใช่ชื่อเรียกไดเวอร์เจนซ์แบบปกติที่ล้มเหลว
ควรเปลี่ยนคาบ RSI เป็น 7 หรือ 21 หรือไม่?
การเปลี่ยนจาก 14 เป็น 7 หรือ 21 เปลี่ยนทั้งตัวคูณการปรับเรียบและจำนวนการเปลี่ยนแปลงที่ต้องใช้ตั้งค่าเริ่มต้น คาบที่สั้นลงให้น้ำหนักกับการเปลี่ยนแปลงล่าสุดมากขึ้น แต่จำนวนครั้งที่ตัดผ่านระดับเกณฑ์หนึ่งขึ้นอยู่กับอนุกรมนั้น เปรียบเทียบโดยใช้แหล่งข้อมูล ราคาที่นำมาคำนวณ และประวัติเริ่มต้นเดียวกัน เราไม่ได้ระบุคาบที่ดีที่สุดหรือสัดส่วนของสัญญาณที่สำเร็จ
แหล่งข้อมูล
แหล่งข้อมูลหลัก
- TradingView: Relative Strength Index. ขอบเขต: RSI ที่ใช้ RMA ของการเพิ่มขึ้นและการลดลง ค่าเริ่มต้น Close และ 14; การแยกไดเวอร์เจนซ์แบบปกติออกจากการกลับตัวแบบ Cardwell เข้าถึง: 3 ตุลาคม 2026
- MetaQuotes: Stochastic Oscillator. ขอบเขต: %K ดิบ พารามิเตอร์ slowing และวิธีคำนวณ %D เข้าถึง: 3 ตุลาคม 2026
- TradingView: Relative Strength Index. ขอบเขต: RSI ที่ใช้ RMA ของการเพิ่มขึ้นและการลดลง ค่าเริ่มต้น Close และ 14; การแยกไดเวอร์เจนซ์แบบปกติออกจากการกลับตัวแบบ Cardwell เข้าถึง: 3 ตุลาคม 2026
- TradingView: Relative Strength Index. ขอบเขต: RSI ที่ใช้ RMA ของการเพิ่มขึ้นและการลดลง ค่าเริ่มต้น Close และ 14; การแยกไดเวอร์เจนซ์แบบปกติออกจากการกลับตัวแบบ Cardwell เข้าถึง: 3 ตุลาคม 2026
- MetaQuotes: Commodity Channel Index. ขอบเขต: TP ค่าเฉลี่ย ค่าเบี่ยงเบนสัมบูรณ์เฉลี่ย และค่าคงที่ 0.015 เข้าถึง: 3 ตุลาคม 2026
- John Bollinger: กฎของ Bollinger Bands. ขอบเขต: ค่าเริ่มต้น 20 และ 2; การแตะแถบไม่ใช่สัญญาณที่ใช้ได้ด้วยตัวเอง; ไม่สมมติว่าราคาแจกแจงแบบปกติ เข้าถึง: 3 ตุลาคม 2026
อ่านเพิ่มเติม
- MetaQuotes: โค้ด atr.mq5 ที่เผยแพร่. ขอบเขต: TR=max(H,Cprev)−min(L,Cprev); ค่าเฉลี่ยเลขคณิตแบบเลื่อนของ TR ในโค้ดนี้ เข้าถึง: 3 ตุลาคม 2026
- Lo, Mamaysky, Wang (2000), บทความต้นฉบับของผู้เขียน. ขอบเขต: การระบุรูปแบบที่คัดเลือกโดยอัตโนมัติในหุ้นสหรัฐฯ ช่วง 1962–1996; ข้อมูลแบบมีเงื่อนไขไม่ได้พิสูจน์ว่าอินดิเคเตอร์ FX ทำกำไรได้ เข้าถึง: 3 ตุลาคม 2026
- John Bollinger: กฎของ Bollinger Bands. ขอบเขต: ค่าเริ่มต้น 20 และ 2; การแตะแถบไม่ใช่สัญญาณที่ใช้ได้ด้วยตัวเอง; ไม่สมมติว่าราคาแจกแจงแบบปกติ เข้าถึง: 3 ตุลาคม 2026
- MetaQuotes: ค่าเฉลี่ยเคลื่อนที่. ขอบเขต: SMA, EMA, SMMA และ WMA เชิงเส้น; ราคาที่ใช้คำนวณ เข้าถึง: 3 ตุลาคม 2026
- Menkhoff, Taylor (2007), สมาคมเศรษฐศาสตร์อเมริกัน. ขอบเขต: บททบทวนการใช้การวิเคราะห์ทางเทคนิคใน FX; ไม่ได้พิสูจน์ความได้เปรียบของการตั้งค่าชุดใดโดยเฉพาะ เข้าถึง: 3 ตุลาคม 2026
- MetaQuotes: MACD. ขอบเขต: MACD = EMA12−EMA26; เส้นสัญญาณ SMA9 ใน MT5 เข้าถึง: 3 ตุลาคม 2026
- BIS: เหตุการณ์เงินปอนด์ผันผวนฉับพลันเมื่อ 7 ตุลาคม 2016. ขอบเขต: การเคลื่อนไหวของ GBP ในอดีตและสภาพคล่อง; ไม่มีการคำนวณค่า MA/MACD จากอนุกรมที่ไม่มีให้ใช้ เข้าถึง: 3 ตุลาคม 2026
- SNB: ประกาศวันที่ 15 มกราคม 2015. ขอบเขต: การยุติอัตราแลกเปลี่ยนขั้นต่ำ 1.20 CHF ต่อ EUR; ไม่สร้างค่าอินดิเคเตอร์ขึ้นเอง เข้าถึง: 3 ตุลาคม 2026
- John Bollinger: กฎของ Bollinger Bands. ขอบเขต: ค่าเริ่มต้น 20 และ 2; การแตะแถบไม่ใช่สัญญาณที่ใช้ได้ด้วยตัวเอง; ไม่สมมติว่าราคาแจกแจงแบบปกติ เข้าถึง: 3 ตุลาคม 2026
- MetaQuotes: โค้ด stochastic.mq5 ที่เผยแพร่. Slowing เป็นอัตราส่วนของผลรวมตัวเศษต่อผลรวมช่วงราคา; จัดการ sumhigh=0 ด้วยค่า 100 เข้าถึง: 3 ตุลาคม 2026
- MetaQuotes: โค้ด atr.mq5 ที่เผยแพร่. TR=max(H,Cprev)−min(L,Cprev); ค่าเฉลี่ยเลขคณิตแบบเลื่อนของ TR ในโค้ดนี้ เข้าถึง: 3 ตุลาคม 2026
- MetaQuotes: โค้ด rsi.mq5 ที่เผยแพร่. ตั้งค่าเริ่มต้นจากการเปลี่ยนแปลง n ครั้ง และอัปเดตแบบ Wilder; โค้ดที่ดาวน์โหลดเมื่อ 3 ตุลาคม 2026 ไม่ได้นิยามแขนง 0/0 แยกต่างหาก เข้าถึง: 3 ตุลาคม 2026
- TradingView: กลยุทธ์ MACD. คำอธิบายรูปแบบ MACD ที่ใช้เส้นสัญญาณ EMA เข้าถึง: 3 ตุลาคม 2026
- MetaQuotes: Momentum. MT Momentum = 100*C/Cprev เส้นกลาง 100 เข้าถึง: 3 ตุลาคม 2026
- MetaQuotes: ข้อมูลราคา. ขอบเขต: tick volume คือจำนวน tick ที่ได้รับระหว่างการก่อตัวของแท่งเทียน ซึ่งต่างจากปริมาณการซื้อขายจริง เข้าถึง: 3 ตุลาคม 2026

