
ทฤษฎีคลื่นเอลเลียต – โครงสร้างตลาด กฎ และการใช้งานใน Forex
การขึ้นห้าคลื่นหนึ่งชุดอาจนับเบื้องต้นเป็นคลื่น 1 ของคลื่นส่งที่ใหญ่กว่า หรือเป็นคลื่น A ของซิกแซก ทั้งสองรูปแบบต้องสอดคล้องกับ โครงสร้างภายในเดียวกัน คุณไม่อาจระบุคลื่นย่อยห้าคลื่นในรูปแบบหนึ่ง แล้วมองข้ามในอีกรูปแบบเพื่อเรียกการเคลื่อนไหวนั้นว่าสามคลื่น ทฤษฎีเอลเลียตมีกฎการกำหนดป้ายคลื่นและแนวทางเรื่องอัตราส่วน ด้านล่างเราแยกสิ่งเหล่านี้ออกจากการพยากรณ์ คำนวณเงื่อนไขยกเลิก และแสดงว่ารูปแบบใดพร้อมใช้งาน ณ ขอบขวาของกราฟในเวลานั้น

- คลื่นส่งมาตรฐานมีห้าคลื่น แต่การปรับฐานไม่ได้มีขาง่าย ๆ เพียงสามขาเสมอไป ในคลื่นส่งขาขึ้น 1, 3 และ 5 เคลื่อนขึ้น ส่วน 2 และ 4 ย่อตัว ซิกแซกและแฟลตใช้ป้าย A–B–C ส่วนสามเหลี่ยมใช้ A–B–C–D–E การแบ่งคลื่นระดับย่อยขึ้นอยู่กับประเภทโครงสร้าง
- กฎคลื่นส่งมาตรฐานใช้ตัดการนับที่ไม่ถูกต้องออก คลื่น 2 ย้อนกลับน้อยกว่า 100% ของคลื่น 1; คลื่น 3 ผ่านปลายคลื่น 1 และต้องไม่สั้นกว่าทั้งคลื่น 1 และ 5; คลื่น 4 ไม่ทับเขตราคาของคลื่น 1 การผ่านเงื่อนไขเหล่านี้จำเป็น แต่ไม่ใช่การยืนยันคำพยากรณ์ ไดอะโกนัลมีกฎแยกต่างหาก
- อัตราส่วนฟีโบนัชชีเป็นส่วนหนึ่งของทฤษฎีคลื่น ระดับย่อและระดับขยายฟีโบนัชชี ใช้กำหนดบริเวณโดยประมาณที่สอดคล้องกับแนวทาง – นี่คือชั้นของแนวทาง ไม่ใช่ชั้นของกฎ กฎตายตัวสามข้อไม่ต้องใช้อัตราส่วนใดเลย
- ลองนับคลื่นบนกราฟสด แล้วคนสองคนในห้องเดียวกันอาจได้การนับต่างกันสองแบบ ซึ่งต่างก็ผ่านกฎ เรื่องนี้เกิดจากโครงสร้างของวิธีเองที่อนุญาตให้ตีความเส้นทางราคาเดียวกันได้หลายแบบพร้อมกัน หากไม่ยอมรับความกำกวมนี้ การวิเคราะห์คลื่นจะกลายเป็นการฝืนปรับกราฟให้เข้ากับความคาดหวังของตน ในฐานะ ระบบเทรด ที่ใช้ลำพัง วิธีนี้ยังมีลักษณะเป็นศิลปะมากกว่าวิทยาศาสตร์ แต่ในฐานะกรอบโครงสร้างสำหรับบริหารสถานการณ์อาจมีประโยชน์ หากบันทึกขอบเขตยกเลิกแต่ละรูปแบบไว้ล่วงหน้า
1. ที่มา – เอลเลียตคือใคร และคลื่นมาจากไหน
วิธีนี้ตั้งชื่อตาม Ralph Nelson Elliott และ A.J. Frost กับ Robert Prechter ได้อธิบายพัฒนาการฉบับคลาสสิกไว้ใน Elliott Wave Principle เราใช้บทที่เปิดให้อ่านได้ใน Waveopedia เพื่อกำหนดนิยามโครงสร้างในบทความนี้ [1] ต้องเข้าใจสถานะของแหล่งข้อมูลเหล่านี้อย่างตรงไปตรงมา: เป็นแหล่งกฎของวิธี ไม่ใช่การทดสอบประสิทธิผลด้านการลงทุนโดยอิสระ
ทฤษฎีคลื่นจัดการเคลื่อนไหวเป็นประเภทคลื่นขับเคลื่อนและคลื่นปรับฐาน การใส่หมายเลขคือสมมติฐานเกี่ยวกับโครงสร้าง ไม่ใช่การวัดจิตวิทยาฝูงชน กราฟราคาเพียงอย่างเดียวแยกไม่ได้ว่าการเปลี่ยนแปลงเกิดจากอุปสงค์ อุปทาน หรือการถอนราคาเสนอมากเท่าใด บทความนี้ใช้ส่วนที่เป็นทางการของวิธี ได้แก่ การนับสอดคล้องกับราคาหรือไม่ และเงื่อนไขใดทำให้ต้องปฏิเสธการนับ
ต้องใช้เวลานานเท่าใดจึงจะนับคลื่นเป็น?
ไม่มีตารางเวลาที่ใช้ได้กับทุกคน — ระยะเวลาขึ้นกับขอบเขตเนื้อหาและจำนวนตัวอย่างที่วิเคราะห์ แบบฝึกเริ่มต้นที่มีประโยชน์คือแยกคลื่นส่งออกจากการปรับฐานบน D1 โดยยังไม่ใส่หมายเลข แล้วสร้างการนับทางเลือกสองแบบสำหรับเส้นทางเดียวกัน (หัวข้อ 8) เทรดเดอร์ที่ประสบความสำเร็จบางคนไม่ใช้วิธีนี้เลย — เครื่องมือที่เลือกต้องเข้ากับระดับความกำกวมที่คุณยอมรับได้
2. โครงสร้าง 5–3 — คลื่นส่งและการปรับฐาน
แผนภาพ 5–3 แสดงการเคลื่อนไหวห้าคลื่น ตามด้วยการปรับฐาน A–B–C แบบง่าย คลื่นส่งมาตรฐานมีโครงสร้างภายในเป็น 5–3–5–3–5 อย่างไรก็ตาม ไม่ใช่ทุกการปรับฐานจะมีเพียงสามขา: สามเหลี่ยมมี A–B–C–D–E และรูปแบบผสมมีการปรับฐานครบชุดหลายชุดเชื่อมด้วยคลื่นเชื่อม “ห้าตามแนวโน้ม สามสวนแนวโน้ม” เป็นการแนะนำโครงสร้างที่เลือกมา ไม่ใช่อัลกอริทึมสากลสำหรับใส่หมายเลขให้ทุกกราฟ [2]
คลื่นส่ง (1–5)
ในแนวโน้มขาขึ้น:
- คลื่น 1 – การขึ้นช่วงแรก มักยังระบุไม่ได้ในเวลาจริง เพราะดูคล้ายการเด้งหลังราคาลง ในตลาดที่รวมศูนย์ปริมาณซื้อขาย (หุ้น ฟิวเจอร์ส) กิจกรรมช่วงนี้มักอยู่ระดับปานกลาง ส่วน spot FX ซึ่งไม่มี ปริมาณซื้อขาย รวมศูนย์นั้น ตรวจสอบข้อสังเกตนี้โดยตรงได้ยาก ผู้ร่วมตลาดจำนวนมากยังคาดว่าแนวโน้มขาลงเดิมจะดำเนินต่อ
- คลื่น 2 — โครงสร้างปรับฐานหลังคลื่น 1 ภายใต้แบบจำลองที่ใช้ จุดสุดขั้วของคลื่นนี้ต้องไม่ย้อนกลับครบทั้งคลื่น 1 การแตะจุดเริ่มคลื่น 1 ก็นับเป็น 100% เช่นกัน การเลือก 50–78.6% เป็นจุดอ้างอิงคือแนวทาง ไม่ใช่ข้อกำหนดอย่างเป็นทางการ
- คลื่น 3 — ส่วนขับเคลื่อนของคลื่นส่งมาตรฐาน ซึ่งแบ่งภายในเป็นคลื่นส่งของตัวเอง ต้องผ่านปลายคลื่น 1 และห้ามสั้นกว่าทั้ง 1 และ 5 เราไม่ได้กำหนดว่าต้อง “แข็งแรงที่สุด” หรือบังคับว่าต้องสังเกตเห็นปริมาณซื้อขายรวมของตลาด spot FX เพิ่มขึ้น [2]
- คลื่น 4 – การปรับฐานหลังคลื่น 3 ที่เคลื่อนแรง โดยทั่วไปตื้นกว่าคลื่น 2 (มักเป็น 23.6–38.2% ของคลื่น 3) ต้องไม่เข้าเขตราคาของคลื่น 1 – หมายความว่าจุดต่ำสุดต้องไม่ลงถึงระดับจุดสูงสุดของคลื่น 1 (ในแนวโน้มขาขึ้น) กฎนี้เรียกว่า “กฎห้ามทับซ้อน”
- คลื่น 5 – คลื่นส่งช่วงสุดท้ายในทิศทางของแนวโน้ม ในตลาดที่รวมศูนย์ปริมาณซื้อขาย คลื่น 5 มักมาพร้อมกิจกรรมลดลงและไดเวอร์เจนซ์บน ออสซิลเลเตอร์ (เช่น RSI) ใน Forex ไดเวอร์เจนซ์ของออสซิลเลเตอร์ยังมีประโยชน์ แต่ต้องระวังข้อสังเกตเรื่องปริมาณซื้อขาย ตามแนวคิดเอลเลียต คลื่น 5 ถูกอธิบายว่าขับเคลื่อนด้วยความกระตือรือร้นของผู้ร่วมตลาดมากกว่าปัจจัยพื้นฐานที่เปลี่ยนไป — แต่นั่นเป็นการตีความเชิงจิตวิทยา ไม่ใช่ข้อเท็จจริงเชิงประจักษ์ บางครั้งคลื่น 5 สั้นกว่าคลื่น 3 และบางคราวจบแบบที่เรียกว่า truncated fifth คือไปไม่ผ่านยอดคลื่น 3 ในเอกสารคลื่นเอลเลียต บางครั้งรูปแบบนี้ถูกอ่านเป็นสัญญาณว่าแนวโน้มอ่อนกำลังและมีความเสี่ยงกลับตัวรุนแรงสูงขึ้น
คลื่นปรับฐาน (A–B–C)
ด้านล่างแสดง การปรับฐาน A–B–C แบบง่าย หลังคลื่นส่ง การจำแนกให้ครบต้องอาศัยการแบ่งโครงสร้างภายใน: ซิกแซกเป็น 5–3–5 และแฟลตเป็น 3–3–5 การเห็นเส้น “ซิกแซก” ขนาดใหญ่บนหน้าจออย่างเดียวไม่สามารถยืนยันการแบ่งเหล่านั้นได้ [5]
- คลื่น A – การเคลื่อนสวนแนวโน้มช่วงแรก มักถูกเข้าใจผิดว่าเป็น “เพียงการปรับฐานอีกครั้งในแนวโน้มเดิม” — ผู้ร่วมตลาดจำนวนมากยังคิดว่าแนวโน้มแข็งแรง
- คลื่น B – การเด้งกลับไปตามทิศทางแนวโน้มเดิม มักดูเหมือนตลาดกระทิง (หรือหมี) กลับมาแล้ว และความสัมพันธ์กับยอดคลื่นส่งก่อนหน้าขึ้นอยู่กับประเภทการปรับฐาน: ในซิกแซก คลื่น B มักตื้น แต่ในแฟลตแบบขยายอาจขึ้นไป เหนือ ยอดคลื่นส่งก่อนหน้า — เป็นกับดักที่พบได้บ่อยแบบหนึ่งในการใช้งานจริง เทรดเดอร์ที่มีประสบการณ์น้อยจำนวนมากซื้อบริเวณนี้โดยคิดว่าแนวโน้มกลับมาดำเนินต่อ
- คลื่น C – การเคลื่อนปรับฐานช่วงสุดท้าย ซึ่งมักรวดเร็วและรุนแรง สมมติฐานด้านสภาพคล่องอธิบายความแรงของคลื่น C ด้วยการบังคับปิดสถานะที่เปิดไว้ในคลื่น B — เป็นการตีความที่กราฟยืนยันโดยตรงไม่ได้ โดยทั่วไปความยาวเท่ากับหรือมากกว่าคลื่น A
ลักษณะแฟรกทัลและระดับคลื่น
ทฤษฎีนี้ใช้ระดับคลื่นที่ซ้อนกัน ในคลื่นส่งมาตรฐาน คลื่น 1, 3 และ 5 เป็นคลื่นขับเคลื่อน ส่วน 2 และ 4 เป็นคลื่นปรับฐาน คลื่นย่อย 3 ภายในเป็นคลื่นส่ง คลื่นย่อยที่เป็นการปรับฐานไม่จำเป็นต้องเป็น A–B–C แบบง่ายเพียงชุดเดียว [2] ระดับคลื่นไม่ได้ตรงกับ D1, H4 หรือ H1 โดยอัตโนมัติ กรอบเวลาที่เลือกเพียงต้องแสดงรายละเอียดที่จำเป็น การยืนยันสวิงด้วยแท่งเทียนสองแท่งในแต่ละข้างเป็นข้อตกลงการวัดของเรา ไม่ใช่กฎตายตัวของเอลเลียต
เอลเลียตกำหนดลำดับระดับคลื่น ตั้งแต่ Grand Supercycle (หลายทศวรรษ แนวโน้มหลายปี) ผ่าน Supercycle, Cycle, Primary, Intermediate, Minor, Minute, Minuette ลงไปถึง Subminuette (ระดับนาที) ระดับคลื่นบอกขนาดสัมพัทธ์ของโครงสร้างและไม่ได้จับคู่กับกรอบเวลาตายตัว คลื่นระดับเดียวกันอาจครอบคลุมจำนวนแท่งต่างกันตามสินทรัพย์ ความผันผวน และจุดอ้างอิง กรอบเวลา W1/D1/H4 ในภาพด้านล่างเป็นเพียงภาพประกอบการขยายการเคลื่อนเดียวกันทีละระดับ เรื่องนี้อธิบายได้ว่าทำไมคำพยากรณ์ของ Prechter จึงกล่าวถึง Supercycle และกินเวลาหลายทศวรรษ ขณะที่การวิเคราะห์ GBP/USD ของคุณนับกันเป็นวัน — คุณใช้ทฤษฎีเดียวกัน แต่บนมาตราส่วนเวลาที่แตกต่างกันโดยพื้นฐาน
บนกระดาษดูเป็นระเบียบ แต่บนกราฟสดไม่เป็นเช่นนั้น เพราะมีคลื่นหลาย “ชั้น” พร้อมกันและต้องแยกให้ออก นี่คือต้นเหตุสำคัญของความยาก: คุณกำลังดูการปรับฐานบน H4 และต้องตัดสินว่าเป็นคลื่น 4 ในคลื่นส่ง H4, คลื่น 2 ในคลื่นส่ง D1 ที่ใหญ่กว่า หรือคลื่น B ในการปรับฐาน W1 บางครั้งระบุให้ชัดเจนไม่ได้ — และนี่เองคือเหตุผลที่ทฤษฎีเอลเลียตต้องทำงานกับสถานการณ์หลายแบบ ไม่ใช่ความแน่นอน


Low=1.0499 ที่กำหนดทะลุจุดเริ่มคลื่น 1=1.0500 ไป 1 pip การกลับขึ้นภายหลังไม่ได้ลบการปฏิเสธรูปแบบด้วยราคาบนชุด High/Low เดียวกัน แผนภาพไม่เปิดเผยการวางคำสั่ง เป้าหมายของผู้ร่วมตลาด หรือสาเหตุของการเคลื่อน รายละเอียดแบบจำลอง: แบบจำลองที่จัดทำขึ้นโดยไม่มีชุดราคาย้อนหลัง แท่งเทียนครบชุด มาตราส่วนเวลา หรือวันที่ หน่วยและสถานะที่กำหนดอธิบายไว้ในแผนภาพ ป้ายข้อความอธิบายโครงสร้าง ไม่ใช่สัญญาณที่มีให้ล่วงหน้า
3. กฎตายตัวสามข้อ
กฎที่คุ้นเคยสามข้อกำหนดข้อจำกัดของ คลื่นส่งมาตรฐาน การผ่านกฎจำเป็น แต่ไม่เพียงพอ คุณยังต้องตรวจคลื่นย่อยทั้งห้า โครงสร้างภายใน และตำแหน่งภายใต้รูปแบบที่ใหญ่กว่า [1] ไดอะโกนัลเป็นคลื่นขับเคลื่อนอีกประเภทหนึ่งที่มีข้อกำหนดของตนเอง ไม่ใช่วิธีช่วยคลื่นส่งที่ผิดกฎ 4/1 ให้กลับมาถูกต้อง
-
คลื่น 2 ย้อนกลับน้อยกว่า 100% ของคลื่น 1 ในแบบจำลองขาขึ้นของเราที่ใช้ High/Low จากฟีดเดียว จุดต่ำสุดของคลื่น 2 ต้องอยู่ สูงกว่าอย่างเคร่งครัด จุดเริ่มคลื่น 1 การแตะจุดเริ่มนั้นก็นับเป็น 100% จึงไม่ผ่านกฎที่ใช้ สำหรับรูปแบบ “1–2 และจุดเริ่ม 3” นี่คือขอบเขตปฏิเสธการนับ ไม่ใช่ราคา execution ที่รับประกัน [2]
การทะลุใกล้ระดับยกเลิกการนับ ตามสมมติฐานด้านสภาพคล่อง บริเวณระดับยกเลิกที่ “เห็นชัด” อาจถูกไส้เทียนทะลุก่อนเกิดการเคลื่อนหลัก — สิ่งที่สังเกตได้คือรูปแบบทะลุชั่วคราวแล้วกลับ ไม่ใช่สาเหตุ ต้องแยกให้ชัดว่า กฎทฤษฎีคลาสสิกยึดราคาเป็นเกณฑ์ การข้ามจุดสุดขั้วแม้เพียงไส้เทียนก็ผิดการนับคลื่น 2 แล้ว ธรรมเนียมที่ผู้ใช้บางคนรอแท่งปิดก่อนตัดสินใจเป็นตัวกรองการส่งคำสั่งที่กำหนดไว้ล่วงหน้าแยกต่างหาก ไม่ได้ทำให้การนับตามทฤษฎีคลาสสิกกลับมาถูกต้องจุดยกเลิกบนกราฟ ≠ ราคา execution ของคำสั่ง ระดับยกเลิกคือขอบเขตความใช้ได้ของการวิเคราะห์ ส่วนคำสั่งป้องกันความเสี่ยงจะถูกดำเนินการที่ราคาซึ่งมีสภาพคล่องในขณะนั้น เมื่อเกิดช่องว่างราคาและเหตุการณ์สุดขั้ว (ประชามติ การตัดสินใจของธนาคารกลาง) การดำเนินการอาจห่างจากระดับที่ระบุ โดยขนาดขึ้นกับสภาวะตลาดและแบบจำลอง execution ของโบรกเกอร์ ผลต่อการดำเนินคำสั่งอธิบายอยู่ในหัวข้อ ความเสี่ยง และ คุณภาพการดำเนินคำสั่ง. -
คลื่น 3 ต้องไม่สั้นกว่าทั้งคลื่น 1 และ 5 อาจยาวที่สุดหรือยาวเป็นอันดับกลางก็ได้ หากสั้นกว่าคลื่น 1 คลื่น 5 ที่อาจเกิดขึ้นภายหลังต้องไม่ยาวกว่าคลื่นนั้นภายในคลื่นส่งมาตรฐานเดียวกัน เราวัดระยะสัมบูรณ์บนมาตราส่วนราคาเชิงเส้น แล้วแปลงเป็น pip ส่วนระยะเวลาเป็นการวัดแยกกัน เราไม่ได้ให้ความถี่เชิงประจักษ์ว่าคลื่น 3 ยาวที่สุดบ่อยเพียงใด [2]
-
คลื่น 4 ต้องไม่เข้าเขตคลื่น 1 ในคลื่นส่งมาตรฐาน ในแบบจำลองขาขึ้นที่ใช้ จุดต่ำสุดต้องสูงกว่าปลายคลื่น 1 อย่างเคร่งครัด สำหรับไดอะโกนัล การทับซ้อน 4/1 เป็นส่วนของโครงสร้างอีกประเภท แต่การทับซ้อนเพียงอย่างเดียวไม่ได้ยืนยันไดอะโกนัล ต้องตรวจประเภท ตำแหน่ง และการแบ่งโครงสร้างภายในที่เหมาะสม [1] [9]
กฎสามข้อเป็นตัวกรองเพื่อตัดรูปแบบที่ผิดออก เอลเลียตไม่ได้บอกว่าจะเกิดอะไรขึ้น แต่บอกว่าอะไร เกิดขึ้นไม่ได้ ในตลาดที่ความไม่แน่นอนเป็นเรื่องปกติ แม้การจำกัดทางเลือกเช่นนี้ก็มีคุณค่า

กฎสามข้อในรูปตัวเลข: คลื่น 3 ที่ถูกต้องไม่จำเป็นต้องยาวที่สุด
เราสมมติราคา EUR/USD แบบเชิงเส้น, pip เท่ากับ 0.0001, จุดสุดขั้วจากฟีดเดียว และขาคลื่นที่จบครบแล้ว จุดใหญ่ด้านล่างช่วยให้ตรวจ เงื่อนไขด้านราคาได้ การจัดเป็นคลื่นส่งอย่างครบถ้วนยังต้องมีคลื่นย่อยที่เหมาะสม
| จุด | แบบจำลอง A | แบบจำลอง B |
|---|---|---|
| จุดเริ่ม 0 | 1.0500 | 1.0500 |
| ปลายคลื่น 1 | 1.0750 | 1.0750 |
| ปลายคลื่น 2 | 1.0650 | 1.0650 |
| ปลายคลื่น 3 | 1.1050 | 1.0850 |
| ปลายคลื่น 4 | 1.0900 | 1.0800 |
| ปลายคลื่น 5 | 1.1400 | 1.1100 |
ในแบบจำลอง A ความยาวของ 1, 3 และ 5 คือ 250; 400; 500 pip คลื่น 3 ไม่ยาวที่สุด แต่ก็ไม่สั้นที่สุด จึงผ่านเงื่อนไขนี้ ในแบบจำลอง B: 250; 200; 300; คลื่น 3 สั้นกว่าทั้งอีกสองคลื่น จึงปฏิเสธรูปแบบคลื่นส่งมาตรฐาน ทั้งสองตัวอย่างคลื่น 2 ไม่ย้อนกลับครบคลื่น 1, คลื่น 3 จบเหนือปลายคลื่น 1 และคลื่น 4 อยู่เหนือระดับนั้นเช่นกัน แต่สิ่งเหล่านี้ช่วยแบบจำลอง B ไม่ได้
หากจุดต่ำสุดคลื่น 2 ใน A เปลี่ยนเป็น 1.0500 การย้อนกลับจะเท่ากับ 100% และไม่ผ่านกฎอีกต่อไป หากจุดต่ำสุดคลื่น 4 เป็น 1.0749 ก็จะเข้าเขตคลื่น 1 ไป 1 pip การปิดแท่งภายหลังที่ 1.0900 ไม่ได้ลบการละเมิดภายใต้แบบจำลอง High/Low ที่เลือก เราจะไม่เปลี่ยนป้ายเป็นไดอะโกนัลโดยไม่ตรวจข้อกำหนดแยกต่างหาก
4. แนวทาง — ตัวช่วยเปรียบเทียบการนับหลายแบบ
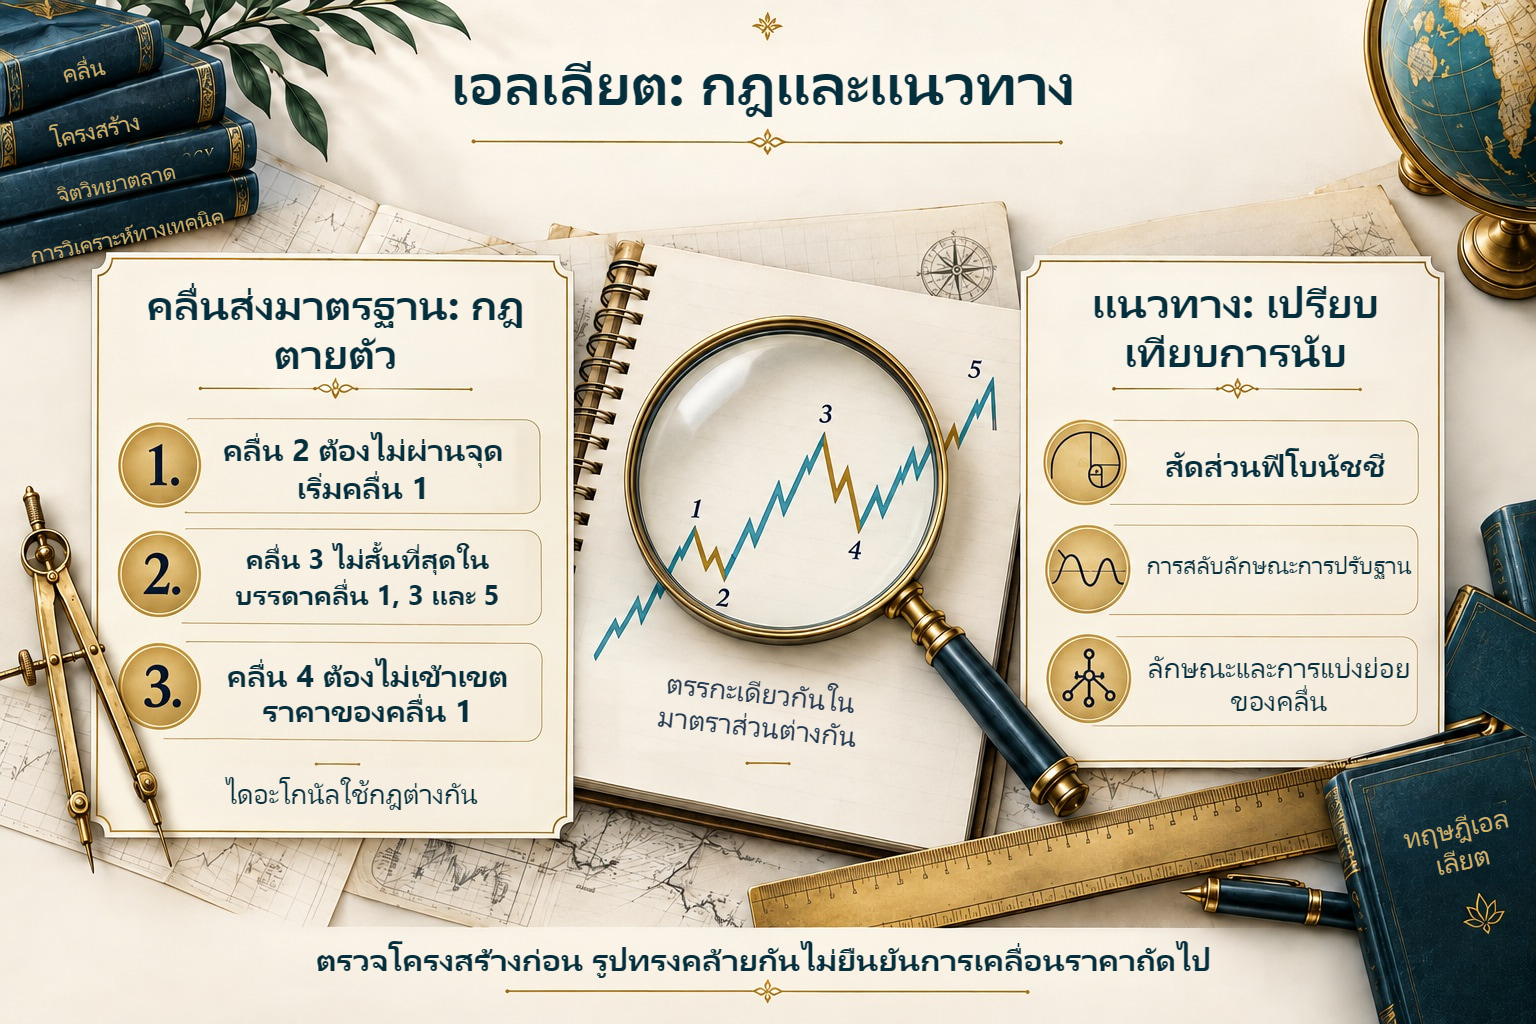
การสลับลักษณะ ความยาวใกล้เคียงกัน และความสัมพันธ์ฟีโบนัชชีเป็น แนวทาง ไม่ใช่กฎตายตัวที่เพิ่มขึ้น [3] การเบี่ยงเบนจากแนวทางไม่ทำให้คลื่นส่งที่ถูกต้องใช้ไม่ได้ หากไม่มีตัวอย่างและวิธีที่กำหนดชัดเจน เราจะระบุความน่าจะเป็นที่ต่ำลงเป็นตัวเลข หรือเพิ่ม “คะแนนพิเศษ” ตามอำเภอใจเมื่อผ่านแนวทางไม่ได้
- การสลับลักษณะ เป็นแนวทางตามตำราหลัก: หลังคลื่น 2 ปรับฐานแบบรุนแรง เช่น ซิกแซก นักวิเคราะห์จะพิจารณาการปรับฐานด้านข้างในคลื่น 4 เช่น แฟลตหรือสามเหลี่ยม และกลับกัน [3] ความแตกต่างอาจเป็นรูปทรง ความลึก หรือระยะเวลา ตัวอย่างคลื่น 2 เป็นซิกแซกลึกและคลื่น 4 เคลื่อนด้านข้างช่วยเปรียบเทียบรูปแบบการนับ แต่ไม่ใช่แนวโน้มเชิงสถิติที่บทความนี้วัด ความคล้ายกันของการปรับฐานทั้งสองไม่ได้ทำให้คลื่นส่งที่ผ่านกฎโครงสร้างใช้ไม่ได้โดยตัวมันเอง
- การสร้างกรอบช่องราคา เอลเลียตอธิบายการสร้างช่องราคาเป็นสองขั้น ช่องเบื้องต้น — หลังคลื่น 3 จบ — ลากผ่านปลายคลื่น 1 และ 3 แล้วลากเส้นขนานจากปลายคลื่น 2 เพื่อบอกทิศทางโดยประมาณ ช่องสุดท้าย — หลังคลื่น 4 จบ — เชื่อมปลายคลื่น 2 และ 4 (เส้นแนวรับ) แล้วลากเส้นขนานผ่านยอดคลื่น 3 เพื่อกำหนดเป้าหมายโดยประมาณของคลื่น 5 หากคลื่น 5 ขึ้นไม่ถึงขอบบน อาจชี้ว่าโมเมนตัมอ่อนลง (และอาจเกิด truncated fifth)
- ความยาวคลื่นเท่ากัน หากคลื่น 3 ยืดตัว (ยาวกว่าคลื่น 1 อย่างมาก) แนวทางความยาวเท่ากันจะเปรียบเทียบสองคลื่นที่ไม่ได้ยืดตัว คือ 5 และ 1 คลื่น 5 อาจยาวใกล้เคียงคลื่น 1 และอัตราส่วนทางเลือก 61.8% ในที่นี้ก็อ้างอิงคลื่น 1 เช่นกัน (EWI, Equality) นี่คือแนวทางเรื่องความยาว ไม่ใช่การประมาณความน่าจะเป็น
- ความลึกของคลื่น 2 บริเวณที่มักใช้: 50–78.6% ของคลื่น 1 การย่อตื้นกว่า 38.2% อาจทำให้รูปแบบคลื่น 2 ดูอ่อนลง เพราะดูตื้นสำหรับการปรับฐานหลังคลื่นส่ง แต่ระดับการย่อเพียงอย่างเดียวไม่ได้ตัดสถานการณ์นั้นออก
- ความลึกของคลื่น 4 บริเวณ 23.6–50% ของคลื่น 3 ถูกกล่าวถึงบ่อยที่สุดในเอกสารการใช้งาน การย่อลึกกว่านี้ไม่ได้ผิดกฎ แต่พบเป็นลักษณะทั่วไปน้อยกว่า และบางครั้งถูกอ่านเป็นสัญญาณว่าแนวโน้มอ่อนกำลัง
แนวทางมีประโยชน์เมื่อมีการนับหลายแบบและต้องเลือกแบบใช้ทำงาน ป้ายการนับที่ต้องอธิบายแก้ต่างหลายอย่างเป็นสัญญาณว่าข้อมูลเข้ากับรูปแบบได้ไม่ดี — เรื่องเล่าที่เชื่อมโยงกันหลังเหตุการณ์ไม่ใช่หลักฐานของความแม่นยำ
| กฎตายตัว (การละเมิดทำให้การนับคลื่นส่งใช้ไม่ได้) | แนวทาง (การเบี่ยงเบนไม่ทำให้ใช้ไม่ได้ และไม่ได้ระบุความถี่) |
|---|---|
| คลื่น 2 ย้อนกลับน้อยกว่า 100% ของคลื่น 1 | การสลับรูปแบบการปรับฐานของคลื่น 2 และ 4 |
| คลื่น 3 ไม่สั้นที่สุดในบรรดา 1, 3 และ 5 | การสร้างช่องราคา (ช่องเบื้องต้นและช่องสุดท้าย) |
| คลื่น 4 ไม่เข้าเขตคลื่น 1 (สำหรับคลื่นส่งมาตรฐาน ส่วนไดอะโกนัลมีกฎของตัวเอง) | ความยาวเท่ากันของสองคลื่นที่ไม่ได้ยืดตัว (เมื่อ 3 ยืดตัว: ความยาว 5 ≈ ความยาว 1 หรือ 61.8% ของความยาว 1), ความลึกทั่วไปของคลื่น 2 และ 4, อัตราส่วนฟีโบนัชชี |
คลื่นส่ง ไดอะโกนัล และการปรับฐาน: ตรวจสอบประเภทก่อนใช้กฎ
| ประเภท | การแบ่งโครงสร้างย่อย | สิ่งที่ต้องตรวจนอกเหนือจากจุดใหญ่ |
|---|---|---|
| คลื่นส่งมาตรฐาน | 5–3–5–3–5 | คลื่นย่อย 3 เป็นคลื่นส่ง; ไม่มีการทับซ้อน 4/1 |
| ไดอะโกนัลปลายแนวโน้ม | 3–3–3–3–3 | ตำแหน่ง 5 หรือ C; รูปทรงที่เหมาะสมและข้อกำหนดของไดอะโกนัล |
| ไดอะโกนัลเริ่มแนวโน้ม | รูปแบบการแบ่งย่อยที่ตำราหลักอนุญาต | ตำแหน่ง 1 หรือ A ของซิกแซก; เลือกชุดกฎที่ใช้อย่างชัดเจน |
| ซิกแซก | 5–3–5 | A/C เป็นห้าคลื่น และ B เป็นการปรับฐาน |
| แฟลต | 3–3–5 | A/B เป็นการปรับฐาน; ตำแหน่ง B/C ใช้แยกรูปแบบย่อย |
| สามเหลี่ยม | 3–3–3–3–3, A–B–C–D–E | ตำแหน่งภายในโครงสร้างที่ใหญ่กว่า; ไม่ใช่คลื่น 2 มาตรฐานที่ใช้ลำพัง |
รูปทรงลิ่มขนาดใหญ่ไม่พิสูจน์ว่าเป็นไดอะโกนัล และเส้นซิกแซกสามช่วงไม่พิสูจน์ว่าเป็นการปรับฐานตามนิยาม แต่ละส่วนอาจมีโครงสร้างระดับย่อยอยู่ภายใน การเปลี่ยนประเภทควรเป็นรูปแบบการนับแยกพร้อมเหตุผล ไม่ใช่ข้อยกเว้นที่เพิ่มหลังทะลุขอบเขตแล้ว เราใช้นิยามจากบทต่าง ๆ ของตำราหลัก แต่ไม่รับเอาคำมั่นด้านการพยากรณ์ที่อยู่ในหน้าเหล่านั้นมาใช้
5. ฟีโบนัชชีในทฤษฎีคลื่น
เอลเลียตเองสังเกตความเชื่อมโยงระหว่างคลื่นกับลำดับฟีโบนัชชี และความเชื่อมโยงนี้เป็นส่วนสำคัญของทฤษฎี ดังที่เราเขียนไว้ใน บทความเรื่องเครื่องมือฟีโบนัชชี: คุณใช้ฟีโบนัชชีโดยไม่ใช้เอลเลียตได้ แต่ผู้ใช้เอลเลียตส่วนใหญ่ถือว่าอัตราส่วนฟีโบนัชชีเป็นเครื่องมือวัดที่แยกออกจากกันไม่ได้
อัตราส่วนด้านล่างเป็นเกณฑ์อ้างอิงที่ผู้ใช้นิยม ไม่ใช่ข้อบังคับตายตัวของทฤษฎี Frost และ Prechter อธิบายว่าใช้บ่อยและมีประโยชน์ แต่เอลเลียตเองไม่ได้กำหนดเปอร์เซ็นต์เคร่งครัดสำหรับแต่ละคลื่น:
| คลื่น | เกณฑ์อ้างอิงโดยประมาณที่ผู้ใช้เลือก (ฟีโบนัชชี) | วิธีใช้ |
|---|---|---|
| คลื่น 2 | 50%, 61.8%, 78.6% ของคลื่น 1 | บริเวณที่ผู้ใช้มองหาจุดจบการปรับฐาน ไม่ใช่เป้าหมายที่แม่นยำตายตัว |
| คลื่น 3 | 161.8%, 200%, 261.8% ของคลื่น 1 | เป้าหมายโดยประมาณ ค่าจริงเบี่ยงเบนจากอัตราส่วนเหล่านี้ได้ |
| คลื่น 4 | 23.6%, 38.2%, 50% ของคลื่น 3 | การปรับฐานหลังคลื่น 3 โดยทั่วไปตื้นกว่าคลื่น 2 |
| คลื่น 5 | 61.8%, 100% ของความยาวคลื่น 1 หรือ การฉายอีกแบบหนึ่ง: 61.8% ของระยะจากจุดเริ่มคลื่น 1 ถึงปลายคลื่น 3 ฉายจากปลายคลื่น 4 | เป้าหมายคลื่นส่งสุดท้าย มักเท่ากับคลื่น 1 หรือเป็นสัดส่วนของคลื่นนั้น |
| คลื่น A | 38.2%, 50%, 61.8% ของคลื่นส่งก่อนหน้า | ใช้กำหนดภาพเบื้องต้น การปรับฐานอาจลึกหรือตื้นกว่านี้ |
| คลื่น B | ซิกแซก: 38.2–61.8% ของคลื่น A; แฟลต: 90–105%; แฟลตแบบขยาย: มากกว่า 100% | ขึ้นกับประเภทการปรับฐานอย่างมาก แฟลตแบบขยายออกนอกอัตราส่วน “ทั่วไป” |
| คลื่น C | 100%, 127.2%, 161.8% ของคลื่น A | การเคลื่อนแรงเพื่อจบการปรับฐาน ซึ่งมักฉับพลัน |
อัตราส่วนให้ค่าตัวเลข ส่วนบริเวณราคาต้องกำหนดค่าคลาดเคลื่อนแยกต่างหาก หากคลื่น 1 ยาว 250 pip การฉาย 161.8% คือ 404.5 pip อัตราส่วน 150% และ 180% ให้ 375 และ 450 pip ซึ่งห่างจากค่าอ้างอิงที่เลือก 29.5 และ 45.5 pip เราไม่เรียกโดยอัตโนมัติว่า “ใกล้ 161.8%” เพราะขึ้นกับค่าคลาดเคลื่อนที่บันทึกไว้ก่อน อัตราส่วนไม่อาจแทนกฎโครงสร้างได้
ฟีโบนัชชีมีประโยชน์ในเอลเลียตเมื่อช่วยกำหนดบริเวณที่มีเหตุผล หรือตัดรูปแบบที่มีหลักฐานรองรับไม่พอ การฉายระยะ: หากระบุจุดเริ่มคลื่น 3 ได้ ระดับขยาย 161.8% ของคลื่น 1 จะให้เป้าหมายโดยประมาณ การตรวจความถูกต้อง: หาก “คลื่น 3” ของคุณสั้นกว่าทั้งคลื่น 1 และ 5 ก็ผิดกฎตายตัวแล้ว และอัตราส่วนอาจชี้จุดอ่อนของรูปแบบได้ก่อนหน้านั้น แต่การปรับอัตราส่วนให้เข้ากับการเคลื่อนที่จบไปแล้วไม่ได้ตรวจสอบอะไร


161.8%: จุดยึดเปลี่ยนราคา ไม่ได้เปลี่ยนความยาวอ้างอิง
สำหรับแบบจำลอง 1.0500→1.0750→1.0602 การเคลื่อนแรกยาว 250 pip ค่า 161.8% ที่เลือกให้ระยะ 404.5 ระดับขยายจากจุดเริ่มคลื่น 1 สิ้นสุดที่ 1.09045 ส่วนการฉายจากปลายคลื่น 2 อยู่ที่ 1.10065 ราคาต่างกัน 102 pip เท่ากับระยะจากปลายคลื่น 2 ถึงจุดเริ่มคลื่น 1 พอดี
| จุดอ้างอิง | ราคา USD/EUR | ระยะ pip | ระยะ /102 pip |
|---|---|---|---|
| ระดับภายนอกจากจุดเริ่มคลื่น 1 | 1.09045 | 302.5 | 2.965686… |
| ความยาวที่ฉายจากปลายคลื่น 2 | 1.10065 | 404.5 | 3.965686… |
| ขอบเขตจุดเริ่มคลื่น 1 | 1.05000 | ลง 102 | 1 |
เราไม่แทนค่าที่ปัดเพื่อแสดงผล 1.0905 ลงในสูตร เพราะจะได้ 303 pip อัตราส่วนระยะไม่ใช่อัตราผลตอบแทนต่อความเสี่ยงจริง เพราะยังไม่ได้กำหนดจุดเข้า จุดออก ราคา stop หรือ Bid/Ask ที่มีให้ซื้อขาย อัตราส่วนเป็นเพียงหลักอ้างอิงคร่าว ๆ ไม่ใช่ข้อบังคับว่าคลื่นในอนาคตต้องจบที่ราคานั้น
6. ประเภทการปรับฐาน – ซิกแซก แฟลต สามเหลี่ยม
คลื่นส่งมีโครงสร้างพื้นฐานแบบเดียว (5 คลื่นพร้อมกฎสามข้อ) การปรับฐานซับซ้อนกว่า และเป็นส่วนที่เทรดเดอร์ส่วนใหญ่สับสน เอลเลียตจำแนกไว้หลายประเภท[1] ก่อนลงรายละเอียด มาดูการเปรียบเทียบสั้น ๆ:
| ประเภทการปรับฐาน | โครงสร้างคลื่นย่อย | รูปทรงบนกราฟ | ตำแหน่งที่พบบ่อยที่สุด |
|---|---|---|---|
| ซิกแซก | 5-3-5 | รุนแรง มีทิศทางชัดเจน | คลื่น 2, คลื่น A |
| แฟลต | 3-3-5 | เคลื่อนด้านข้าง ค่อนข้างเบา | คลื่น 4, คลื่น B |
| สามเหลี่ยม (triangle) | 3-3-3-3-3 | บีบเข้าหากัน | คลื่น 4, คลื่น B, คลื่น X |
| ซับซ้อน (WXY) | การผสมรูปแบบข้างต้น | เคลื่อนด้านข้าง ยืดเยื้อในด้านเวลา | การพักตัวเป็นเวลานาน |
ซิกแซก – A-B-C (5-3-5)
ซิกแซกมีการแบ่งย่อยเป็น 5–3–5: A และ C มีห้าคลื่น ส่วน B เป็นการปรับฐาน ความลึกของ B ไม่ได้ถูกจำกัดตายตัวที่ 61.8% การเลือกซิกแซกต้องตรวจคลื่นย่อยและบริบท รูปตัว V ใหญ่เพียงอย่างเดียวไม่พอ ในตัวอย่างรูปแบบทางเลือกด้านล่าง โครงสร้างห้าคลื่นแรกเดียวกันอาจเป็น A ของซิกแซก หรือ 1 ของคลื่นส่งที่ใหญ่กว่า [4]
การปรับฐานแบบแฟลต – A-B-C (3-3-5)
เบากว่าซิกแซก: คลื่น A มีคลื่นย่อย 3 คลื่น (ไม่ใช่ 5) จึงจัดเป็นการปรับฐาน ไม่ใช่คลื่นส่ง นี่เองที่แยกแฟลตจากซิกแซก ไม่ใช่ “ความอ่อนแรง” คลื่น B มักย้อนกลับ 90–100% ของคลื่น A (และในแฟลตแบบขยายจะเกินจุดเริ่ม A) คลื่น C มีคลื่นย่อย 5 คลื่น และมักถึงบริเวณปลายคลื่น A หรือเลยเล็กน้อย แฟลตพบได้บ่อยในคลื่น 4 ซึ่งเป็นการปรับฐานด้านข้างที่ตื้นหลังคลื่น 3 ที่แข็งแรง
ใน แฟลตแบบขยาย B ผ่านจุดเริ่ม A และ C ผ่านปลาย A โดยการแบ่งย่อยยังเป็น 3–3–5 [5] จุดสูงใหม่ของ B อาจถูกเข้าใจผิดว่าเป็นคลื่นส่งที่ยังดำเนินต่อ แต่ราคาอย่างเดียวไม่บอกจำนวนผู้ร่วมตลาดที่ซื้อบริเวณนั้น แผนภาพตัวอย่างแสดงรูปทรงและป้ายกำกับ ไม่ใช่บันทึก “กับดัก” พร้อมสมุดคำสั่งที่สังเกตจริง
ผลในทางปฏิบัติของรูปแบบนี้คือ จุดสูงใหม่ที่เกิด หลัง คลื่นส่งจบ ไม่จำเป็นต้องเป็นจุดเริ่มแนวโน้มใหม่ ในแฟลตแบบขยาย นั่นคือคลื่น B ซึ่งตามด้วยคลื่น C ที่รุนแรงในทิศตรงข้าม การตัดสินต้องนับคลื่นย่อยของการเคลื่อนที่สร้างจุดสูงนั้น (คลื่นย่อย 3 คลื่น = การปรับฐาน) ไม่ใช่เพียงเห็น “การทะลุ”
จุดต้นและปลาย A/B/C ในแบบจำลอง: 1.1000;1.0900;1.1030;1.0870 ความยาว A=100, B=130 และ C=160 pip; B=130% ของ A, C=160% ของ A การที่ B ผ่านจุดเริ่ม A และ C ผ่านปลาย A สอดคล้องกับรูปทรงแฟลตแบบขยาย เส้นสามขาเพียงอย่างเดียวไม่ยืนยันการแบ่งย่อย 3–3–5 ที่ต้องมี แนวทางอัตราส่วนไม่ใช่ช่วงบังคับของ C รายละเอียดแบบจำลอง: แบบจำลองที่จัดทำขึ้นโดยไม่มีชุดราคาย้อนหลัง แท่งเทียนครบชุด มาตราส่วนเวลา หรือวันที่ หน่วยและสถานะที่กำหนดอธิบายไว้ในแผนภาพ ป้ายข้อความอธิบายโครงสร้าง ไม่ใช่สัญญาณที่มีให้ล่วงหน้า
สามเหลี่ยม – A-B-C-D-E (3-3-3-3-3)
สามเหลี่ยม A–B–C–D–E มีขาปรับฐานห้าขา การแบ่งย่อยพื้นฐานเป็น 3–3–3–3–3 ตามตำราหลัก รูปแบบนี้อยู่ก่อนคลื่นสุดท้ายของโครงสร้างที่ใหญ่กว่า เช่น 4 หรือ B ไม่ใช่คลื่น 2 มาตรฐานที่ใช้ลำพัง แต่อาจเป็นส่วนหนึ่งของการปรับฐานซับซ้อนที่อยู่ในตำแหน่งนั้นได้ [8] การเคลื่อนในอนาคตหลัง E จบไม่ได้รับประกัน และป้ายสามเหลี่ยมอย่างเดียวก็ไม่ได้กำหนดราคา
หลังสามเหลี่ยมจบ มักคาดว่าจะมีการเคลื่อนเพื่อจบชุด (เรียกว่า “thrust”) แต่ไม่รับประกันว่าจะเกิดหรือไกลเพียงใด หากเกิดขึ้น บางครั้งจะเทียบความยาวกับส่วนที่กว้างที่สุดของสามเหลี่ยมเพื่อให้ได้เป้าหมายโดยประมาณ
การปรับฐานซับซ้อน
นอกเหนือจากประเภทข้างต้น ยังมีการปรับฐานซับซ้อน (รูปแบบผสม) เช่น W–X–Y และ W–X–Y–X–Z โดย W, Y และ Z ถ้ามี คือองค์ประกอบการปรับฐานพื้นฐานครบชุด X เชื่อมองค์ประกอบที่ต่อกันและมีโครงสร้างปรับฐานเอง X เป็นรูปแบบปรับฐานใดก็ได้ บทบาทเชื่อมไม่ได้บังคับให้เร็วหรือตื้น ในรูปแบบผสมด้านข้าง อนุญาตให้สามเหลี่ยมเป็น องค์ประกอบพื้นฐานสุดท้าย คือ Y ในรูปแบบผสมสองชุด หรือ Z ในรูปแบบผสมสามชุด ไม่ใช่จะอยู่ที่ W, Y หรือ Z ใดก็ได้ [17] ดังนั้น การนับต้องแยกตำแหน่งขององค์ประกอบออกจากโครงสร้างภายในที่ครบถ้วนของมัน
การกำหนดป้ายใน Forex ยังใช้การปรับฐานซับซ้อนบ่อย – โดยเฉพาะช่วงพักตัวยาวที่ A-B-C แบบง่ายอธิบายเส้นทางราคาได้ไม่ดี จึงใช้ WXY, WXYXZ หรือสามเหลี่ยมในคลื่น X ความยากคือการนับทางเลือกที่ตามกันมาดูเข้ากับข้อมูลได้บางส่วน และคำตอบปรากฏช้า การยืนกรานใช้ A-B-C แบบง่ายในช่วงพักตัวยาวทำให้อ่านว่าเกิด “คลื่นส่งใหม่” ก่อนเวลาซ้ำ ๆ ก่อนตลาดจะเลือกทิศทางจริง
เรื่องเล่าแบบเอลเลียตอย่างหนึ่งกล่าวว่า การปรับฐานซับซ้อนยาวนานจะนำไปสู่คลื่นส่งรุนแรง เพราะตลาดจะ “ชดเชยเวลาที่เสียไปช่วงพักตัว” นี่คือเรื่องเล่า ไม่ใช่กลไก การพักตัวยาวไม่ได้กำหนดความแรงของการทะลุภายหลัง บางครั้งจบด้วยการเคลื่อนรุนแรง และบางครั้งจบด้วยการเคลื่อนด้านข้างต่ออีกช่วง

7. เอลเลียตใน Forex – ลักษณะเฉพาะ
การขาดช่วงของราคาเสนอ การกระโดดของราคาและการไม่มีราคาเสนอต่อเนื่องเกิดกลางสัปดาห์ได้เช่นกัน สุดสัปดาห์เป็นเพียงช่วงหนึ่ง ช่องว่างราคาในตัวเองไม่ใช่คลื่น 3 หรือ C ตามนิยาม ไม่ยืนยันระดับคลื่น และไม่อนุญาตให้ละเลยการยกเลิกการนับ เราใส่หมายเลขให้ชุดราคาที่บันทึก พร้อมระบุข้อมูลที่ขาด
ลักษณะรอยต่อขึ้นกับการรวมแท่งและข้อมูล เส้นที่ลากเชื่อมอาจซ่อนช่วงขาดหาย ส่วน OHLC อย่างเดียวไม่สามารถสร้างราคาทุกจุดระหว่างทางกลับมาได้
คู่เงินคือความสัมพันธ์ของสองสกุลเงิน EUR/USD ที่เพิ่มขึ้นหมายถึงราคา EUR ในหน่วย USD สูงขึ้น ไม่ได้เหมือนกับมูลค่าดัชนีหุ้นทั้งดัชนีเพิ่มขึ้น อย่างไรก็ตาม เราไม่สมมติว่าคู่เงินทุกคู่มีดริฟต์เป็นศูนย์ทางสถิติ หรือทุกการปรับฐานจะลึกกว่า ข้อสรุปเช่นนั้นต้องมีตัวอย่าง หน่วย และนิยามแนวโน้มที่กำหนดไว้
กฎโครงสร้างยังเหมือนเดิม แต่ความอ่านง่ายของคลื่นย่อยขึ้นกับชุดข้อมูลที่ใช้ การเลือกตลาดเงินตราเพียงอย่างเดียวไม่ได้พิสูจน์ว่ารูปแบบจะ “ตรงตำรา” มากหรือน้อยกว่า
กรอบเวลาและรายละเอียด D1 อาจซ่อนคลื่นย่อยที่มองเห็นใน H1 ส่วน H1 อาจแสดงการเคลื่อนหลายช่วงที่ไม่เกี่ยวกับระดับคลื่นที่เลือก ที่นี่ไม่มีหลักฐานว่า W1 อ่านง่ายกว่าเสมอ หรือ M5 ทำให้นับอย่างถูกต้องไม่ได้ ต้องกำหนดขนาดโครงสร้างที่วิเคราะห์และกฎเลือกสวิง แทนที่จะเลือกกรอบเวลาหลังเห็นผลแล้ว
เปรียบเทียบสกุลเงินกับดัชนี:
| ดัชนีหุ้น (DJIA, S&P 500) | Spot FX (EUR/USD, GBP/USD) | |
|---|---|---|
| ปริมาณซื้อขาย | ดัชนีเป็นค่าคำนวณและไม่มีบันทึกธุรกรรมของตนเอง คุณอาจวิเคราะห์ปริมาณซื้อขายของหุ้นองค์ประกอบ หรือสัญญาฟิวเจอร์สที่ระบุ โดยบอกตลาดและขอบเขต | ไม่มีบันทึกธุรกรรม spot FX ที่ครบทั้งหมด; tick ที่ฟีด MT5 ได้รับไม่ใช่ปริมาณธุรกรรม |
| การขาดช่วงของราคาเสนอ | การขาดช่วงอาจเกิดจากรอบซื้อขายของหุ้นองค์ประกอบหรือสินทรัพย์ดัชนี ขอบเขตขึ้นกับฟีดที่เลือก | อาจเกิดเมื่อเริ่มซื้อขายหลังสุดสัปดาห์ และระหว่างสัปดาห์เมื่อไม่มีราคาเสนอหรือราคาเปลี่ยนฉับพลัน |
| ดริฟต์ตามทิศทาง | การประเมินต้องระบุดัชนี ช่วงเวลา สกุลเงิน และฉบับผลตอบแทนราคา หรือผลตอบแทนรวม | การเปลี่ยนแปลงเฉลี่ยขึ้นกับคู่เงิน ช่วงเวลา และวิธีวัด เราไม่สมมติว่าดริฟต์เป็นศูนย์ทุกกรณี หรือแกว่งอยู่ในช่วงคงที่ |
| การแทรกแซงของธนาคารกลาง | ไม่บ่อย โดยอ้อม (QE, อัตราดอกเบี้ย) | มีโดยตรงด้วย (BoJ, SNB); เป็นปัจจัยสำคัญในตลาดเกิดใหม่ |
ในคู่เงินและช่วงเวลาที่มีแนวโน้มชัดเจน การกำหนดป้ายโครงสร้างคลื่นอาจง่ายขึ้น ในช่วงพักตัวและคู่เงินแปลกใหม่ จำนวนรูปแบบที่กฎอนุญาตมักเพิ่มขึ้น หาก EUR/USD เคลื่อนในกรอบ 200 pip นานสามเดือน ประโยชน์เชิงปฏิบัติของการวิเคราะห์คลื่นมักลดลง
High/Low หรือ Close — ต้องเลือกให้ชัดเจนอย่างหนึ่ง จุดยึดจากราคาปิด W1 อาจให้แบบจำลองต่างจาก High/Low ระหว่างสัปดาห์ ในบทความนี้ เราตรวจจุดยกเลิกตายตัวของแบบจำลองคลื่นส่งเทียบกับจุดสุดขั้วราคาที่เลือกจากฟีดเดียว เราไม่มองข้ามการทะลุด้วยไส้เทียนเพียงเพราะราคาปิดกลับขึ้นมา แบบจำลอง Close ทางเลือกต้องเรียกแยกต่างหาก และห้ามสลับกฎหลังรูปแบบใช้ไม่ได้แล้ว
บางครั้งสภาวะมหภาคทำให้โครงสร้างหยุดใช้การได้ ฉากหลังปัจจัยพื้นฐานที่เปลี่ยนไป (การตัดสินใจของธนาคารกลาง ข้อมูลเงินเฟ้อ ภาวะหลีกเลี่ยงความเสี่ยง) อาจลดประโยชน์ในการใช้งานของรูปแบบ หรือทำให้คุณเลิกใช้ก่อนราคาถึงขอบเขต แต่ในทางนิยาม ป้ายจะถูกยกเลิกเมื่อผิดกฎด้านราคาเท่านั้น โครงสร้างคลื่นไม่ได้จำลองสาเหตุของการเคลื่อน บริบทระหว่างตลาด (ดัชนีดอลลาร์ ผลตอบแทนพันธบัตร) อธิบายใน หัวข้อการวิเคราะห์ความสัมพันธ์ระหว่างตลาด.
ฝั่งราคาเสนอและขอบเขต หากแบบจำลองกำหนดบน Bid การทะลุขอบเขตด้วย Bid ที่ถูกต้องจะยกเลิกแบบจำลอง แม้ Ask หรือ mid จะดูต่างกัน เราไม่เรียกโดยอัตโนมัติว่าเป็นการทะลุ “หลอก” สองฟีดอาจให้แบบจำลองต่างกัน การแก้ราคาเสนอผิดที่มีเอกสารรองรับเป็นข้อยกเว้น ในกรณีนั้นต้องบันทึกเวอร์ชันข้อมูลและคำนวณประวัติหลังจากนั้นใหม่ แทนการลบไส้เทียนที่ไม่สะดวกออกตามใจ
ปริมาณซื้อขายใน spot FX – ข้อควรระวังสำคัญ คำอธิบายคลื่นคลาสสิก (คลื่น 3 พร้อมปริมาณเพิ่ม คลื่น 5 พร้อมปริมาณลด) มาจากตลาดซื้อขายผ่านศูนย์กลาง ซึ่งปริมาณซื้อขายรวมศูนย์และเปิดเผยต่อสาธารณะ ตลาด spot FX กระจายศูนย์ ปริมาณกระจายอยู่ตามธนาคาร แพลตฟอร์มระหว่างธนาคาร ECN โบรกเกอร์รายย่อย และบัญชีภายในของดีลเลอร์[11] เทรดเดอร์รายย่อยมักเห็น tick volume ของโบรกเกอร์ (จำนวน tick ราคา ไม่ใช่ปริมาณธุรกรรมจริง) หรือข้อมูลบางส่วนจากแพลตฟอร์มเดียว
Tick volume ใน MT5 นับ tick ที่ได้รับระหว่างสร้างแท่ง ไม่ใช่จำนวนลูกค้าโบรกเกอร์หรือมูลค่าธุรกรรม [15] ปริมาณฟิวเจอร์ส CME 6E เกี่ยวกับสัญญาที่ซื้อขายในตลาดนั้น ไม่ใช่ spot FX ทั้งหมด [16] แผนภาพด้านล่างเปรียบเทียบนิยาม ไม่ใช่ภาพหน้าจอสองช่วงซื้อขายจริงที่ซิงโครไนซ์กัน ความสอดคล้องหรือความต่างของข้อมูลเหล่านี้ไม่ได้กำหนดหมายเลขคลื่น

การตัดสินใจของสถาบันไม่ใช่คลื่นย่อยของจิตวิทยา ประกาศ SNB วันที่ 15 มกราคม 2015 ยืนยันการเปลี่ยนนโยบาย EUR/CHF [13] การแทรกแซงหรือราคาเปลี่ยนฉับพลันเพียงอย่างเดียวไม่บอกว่าชุดข้อมูลที่บันทึกสามารถกำหนดป้ายตามวิธีนี้ได้หรือไม่ อาจปฏิเสธรูปแบบด้วยราคาได้ แต่รูปทรงไม่เปิดเผยเจตนาของสถาบันหรือเนื้อหาประกาศในอนาคต
การตัดสินใจของธนาคารกลางอาจเปลี่ยนราคาและตัดรูปแบบเดิมออก ทฤษฎีคลื่นเองไม่กำหนดเวลาหรือเนื้อหาการแทรกแซง เราไม่ถือว่าการนับที่ใช้ไม่ได้เป็นหลักฐานของตลาดประเภทพิเศษ แต่ตรวจขอบเขตที่บันทึกล่วงหน้าบนฟีดที่เลือก
ช่วงกิจกรรมน้อย (กลางคืนยุโรปสำหรับ EUR/USD) สวิงมักเล็กกว่าและเกิดบนราคาเสนอที่เบาบาง ป้ายที่อาศัยสิ่งเหล่านี้อย่างเดียวจึงเสถียรน้อยกว่าป้ายเดียวกันที่ตรวจในช่วงสภาพคล่องสูง นี่เป็นข้อสังเกตของผู้ใช้งาน ไม่ใช่กฎที่วัดแล้ว
หนึ่งแบบจำลอง หนึ่งชุดข้อมูล กราฟอาจต่างกันด้านแหล่ง Bid/Ask การรวมแท่ง และเขตเวลาเซิร์ฟเวอร์ UTC+0 เพียงอย่างเดียวไม่ได้บังคับว่าต้องมีแท่งวันอาทิตย์ เพราะปฏิทินของผู้ให้บริการก็สำคัญ เก็บฟีดของตัวเอง กฎตัดวัน จุดสุดขั้วดิบ และวันที่ดึงข้อมูล ฟีดที่สองใช้เปรียบเทียบ อย่านำปลายคลื่น 1 จากแหล่งหนึ่งมาต่อกับปลายคลื่น 2 อีกแหล่งเพียงเพื่อให้ผ่านกฎ
จุดสุดขั้ว การยืนยัน และการตอบสนองเกิดคนละเวลา
สมมติกฎที่กำหนดว่า Low ต้องต่ำกว่าสองแท่งในแต่ละข้าง และใช้แบบจำลอง H1 นี่คือตัวอย่างข้อมูลป้อนเข้าที่จงใจทำให้ง่าย:
| เวลา | Low, USD/EUR | สิ่งที่ทราบ ณ จุดนี้ |
|---|---|---|
| 08:00 | 1.0630 | จุดสังเกตด้านซ้าย |
| 09:00 | 1.0620 | จุดสังเกตด้านซ้ายจุดที่สอง |
| 10:00 | 1.0602 | จุดต่ำที่อาจเป็นสวิง ยังไม่มีแท่งด้านขวา |
| 11:00 | 1.0610 | มีแท่งด้านขวาหนึ่งแท่ง |
| 12:00 | 1.0615 | มีแท่งด้านขวาสองแท่ง; ยืนยันจุดหมุนแล้ว |
Low เวลา 10:00 ผ่านเงื่อนไขหลังแท่ง 12:00 ปิดเท่านั้น หากใช้ก่อนหน้านั้นเป็นปลายคลื่น 2 ที่ ยืนยันแล้ว จะเกิดอคติจากการใช้ข้อมูลอนาคต หากมี Low ที่ต่ำกว่าก่อน 12:00 จุดที่พิจารณาจะเปลี่ยนตามกฎ ซึ่งต่างจากการเขียนรูปแบบที่บันทึกแล้วใหม่ในภายหลัง การตอบสนองหลังยืนยันต้องใช้ราคาเสนอที่เกิดถัดไป ตัวอย่างเช่น Close เวลา 12:00 คือข้อมูลป้อนเข้า ไม่ใช่ราคาที่มีให้เทรดโดยอัตโนมัติ
หากอัลกอริทึมเลื่อนป้ายก่อนหน้าอัตโนมัติหลังมีแท่งใหม่ ต้องเก็บภาพหน้าจอแต่ละสถานะหรือบันทึกเวอร์ชัน กราฟสุดท้ายที่มองย้อนหลังไม่ช่วยยืนยันว่าข้อเสนอหนึ่งมีให้ใช้ตั้งแต่เมื่อใด
8. แนวทางใช้งานจริง
เริ่มอย่างไร – เริ่มจากโครงสร้าง ไม่ใช่การนับ
เริ่มด้วยการระบุระดับคลื่น ข้อมูล และกฎสวิง การเคลื่อนแรงไม่จำเป็นต้องเป็นคลื่นส่ง เพราะ C ของซิกแซกก็มีทิศทางชัดและมีห้าคลื่นได้ การเคลื่อนด้านข้างในตัวเองก็ไม่พิสูจน์ประเภทการปรับฐานใด ต้องใช้การแบ่งภายใน ตำแหน่งในรูปแบบที่ใหญ่กว่า และกฎ จึงเปรียบเทียบการนับทางเลือกได้
- ระบุแนวโน้มหลักบนกรอบเวลาที่สูงกว่า บน W1 มีการเคลื่อนในทิศทางชัดเจนหรือไม่? หากมี ให้มองหาคลื่นภายในแนวโน้มนั้นบน D1
- เปรียบเทียบตำแหน่งที่เป็นไปได้ของขาคลื่นที่แรง การขึ้นแรงไม่พิสูจน์ว่าคุณเห็นคลื่น 3 บันทึกคลื่นย่อย จุดต้นและปลาย และประเภทอื่นที่การเคลื่อนนี้อาจอยู่ได้ ความยาวของ 1, 3 และ 5 เปรียบเทียบสรุปได้หลังระบุปลายคลื่น 5 แล้วเท่านั้น
- ตรวจสอบกฎตายตัวสามข้อ การนับผ่านครบสามข้อหรือไม่? หากไม่ผ่าน ให้แก้ หากแก้ไม่ได้ ให้พิจารณาสถานการณ์ทางเลือก
- ใช้อัตราส่วนฟีโบนัชชี คลื่น 2 ย่อลงถึง 61.8% ของคลื่น 1 หรือไม่? คลื่น 3 กำลังเข้าใกล้ 161.8% ของคลื่น 1 หรือไม่? อัตราส่วนช่วยสนับสนุนหรือท้าทายการนับ
- บันทึกรูปแบบการนับและเงื่อนไขปฏิเสธ กำกับการฉาย 161.8% ว่าเป็นแนวทางพร้อมจุดยึดที่ระบุ สำหรับรูปแบบทางเลือก ตรวจโครงสร้างภายในแยกต่างหาก การนับต่างกันสองแบบอาจใช้ขอบเขตยกเลิกเดียวกัน อย่าสร้างขอบเขตต่างกันขึ้นมาเพียงให้ตารางดูสมมาตร
- เขียนทั้งสองสถานการณ์พร้อมเงื่อนไขยกเลิก บริบทการถือสถานะและฉากหลังมหภาคเป็นชั้นวิเคราะห์แยกกัน (หัวข้อ การวางสถานะ และ การวิเคราะห์ปัจจัยพื้นฐาน) สิ่งเหล่านี้เสริมป้ายการนับ แต่ไม่ใช่ส่วนหนึ่งของป้าย
ชั้นต้นทุนและ execution — สเปรด สลิปเพจ สวอป และผลต่ออัตราผลตอบแทนต่อความเสี่ยง — อยู่ใน ส่วนที่ 9 สำหรับส่วนนี้ หลักเดียวก็เพียงพอ: ทุกสถานการณ์คลื่นตัดสินเทียบกับขอบเขตยกเลิกที่ระบุชัดเจน และต้นทุนครบรอบเข้าออก (ประมาณหนึ่งสเปรด บวกค่าคอมมิชชันและสลิปเพจ) กระทบผลลัพธ์ไม่ว่าป้ายการนับจะดีเพียงใด
การวิเคราะห์คลื่นออนไลน์ส่วนใหญ่ดูน่าเชื่อเพราะใส่หมายเลขหลังการเคลื่อนจบ ที่ขอบขวาของกราฟ แท่งปัจจุบันยังไม่ปิดและสวิงล่าสุดยังไม่ยืนยัน ป้ายที่เห็นในประวัติอาจยังไม่มีให้ใช้ในเวลาจริง
อัปเดตการวิเคราะห์ที่ขอบขวา แต่การตรวจคลื่นย่อยต้องใช้หน้าต่างข้อมูลทั้งหมดที่ประกาศไว้ การบังคับให้นับ “จากขวา” หรือ “จากซ้าย” ไม่อาจแทนการตรวจตามกฎ บันทึกเวอร์ชันก่อนรู้การเคลื่อนถัดไป และเก็บรูปแบบที่ถูกปฏิเสธไว้
เพียงรู้ตำแหน่งในโครงสร้างให้อะไรได้บ้าง
เทรดเดอร์หลายคนถามว่า ถ้าการนับคลื่นเป็นอัตวิสัยและยาก แล้วจะทำไปทำไม? คำตอบอยู่ที่ความไม่สมมาตรระหว่างระยะถึงขอบเขตยกเลิกกับระยะที่สถานการณ์อาจไปถึง
หากสถานการณ์ “คลื่น 3” ถูกต้อง ขอบเขตยกเลิกอยู่ที่จุดเริ่มคลื่น 1 (กฎ #1) ขณะที่แนวทางบอกระยะประมาณ 161.8% ของคลื่น 1 ดังนั้นระยะถึงจุดยกเลิกอาจเล็กกว่าระยะที่เป็นไปได้อย่างเห็นได้ชัด นี่คือความไม่สมมาตรของสถานการณ์ ไม่ใช่คำมั่นผลลัพธ์
เราไม่ได้ตัดสินในที่นี้ว่าวิธีเพิ่มความแม่นยำให้ระบบใดหรือไม่ ต้องมีกฎครบถ้วนที่ทำซ้ำได้และตัวอย่างผลลัพธ์ การนับที่ถูกตามนิยามยังอาจอธิบายการเคลื่อนภายหลังได้ไม่ดี ระยะถึงขอบเขตและระดับฉายสมมติคือการคำนวณเรขาคณิต ไม่ใช่ผลการเทรด
การตีความสามชั้นใช้ชุดราคาเดียวกัน แต่อธิบายคนละคุณสมบัติ: เอลเลียตจัดตำแหน่งในโครงสร้าง ฟีโบนัชชีกำหนดบริเวณการวัด และ ปฏิกิริยาราคา อธิบายพฤติกรรมในบริเวณที่บันทึกไว้ ความสอดคล้องไม่ได้ให้การยืนยันอิสระสามครั้งโดยอัตโนมัติ ประโยชน์ของการผสมเครื่องมือต้องทดสอบด้วยกฎที่ชัดเจน แต่การใช้ข้อมูลร่วมกันก็ไม่ได้หมายความว่าเครื่องมือทั้งหมดให้ข้อมูลเหมือนกัน
การประกาศมหภาคอาจเปลี่ยนราคาและเงื่อนไขการตอบสนอง เราไม่รู้ว่ารูปแบบหนึ่งจะดำเนินไปตามนั้นหรือไม่หากไม่มีประกาศ ทะเบียนการนับควรเก็บขอบเขตปฏิเสธด้วยราคาไว้ ส่วนต้นทุนและราคาเสนอที่พร้อมต้องประเมินแยกกัน บทความเรื่องปฏิทินเศรษฐกิจและเวลาประกาศข้อมูล ช่วยระบุกำหนดการที่ทราบล่วงหน้า
แบบจำลอง EUR/USD สมมติขา 1.0500→1.0750 ที่ยืนยันแล้ว มีความยาว 250 pip และปรับฐานถึง 1.0602 การย่อคือ 148/250=59.2% หากการเคลื่อนถัดไปยาว 161.8% ของขาแรก เราจะฉายระยะ 404.5 pip จากปลายการปรับฐาน: 1.0602+0.04045=1.10065 ระดับภายนอกแบบสองจุดจากจุดเริ่มขาแรกคือ 1.0500+0.04045=1.09045; จุดยึดต่างกัน จึงไม่ใช่การฉายความยาวคลื่น 3 แบบเดียวกัน ขอบเขตรูปแบบ 1–2 อยู่ที่ 1.0500 การแตะระดับนี้ไม่ผ่านกฎที่กำหนดให้ย่อน้อยกว่า 100% ผลต่าง 1.0602−1.0500 ให้ระยะถึงขอบเขต 102 pip การอ่านปลายคลื่น 2 พร้อมใช้ได้หลังการยืนยันสวิงที่เลือกเท่านั้น ไม่มีระดับใดในนี้ถูกเสนอว่าเป็นราคา execution ที่รับประกัน
การนับสองแบบจากข้อมูลเดียวกัน – แบบฝึกหัดที่ต้องทำ
จุดใหญ่สามจุด 1.0500→1.0750→1.0602 ไม่บอกจำนวนคลื่นย่อย แบบฝึกนี้สมมติเพิ่มว่าได้ตรวจการเคลื่อนแรกว่าเป็นคลื่นส่งห้าคลื่น และช่วงที่สองเป็นซิกแซกปรับฐานที่จบแล้ว จากนั้นจึงกำหนดป้ายให้การแบ่งย่อย เดียวกัน ได้สองแบบตามนิยาม: 1–2 ของคลื่นส่งที่ใหญ่กว่า หรือ A–B ของซิกแซกขาขึ้น เราไม่เรียกการเคลื่อนแรกว่า 1 แบบห้าคลื่นในกรณีหนึ่ง แล้วเรียกเป็น B สามคลื่นของแฟลตในอีกกรณี [4]
| รูปแบบ A: 1–2 | รูปแบบ B: A–B ของซิกแซก | |
|---|---|---|
| การเคลื่อนแรก 1.0500→1.0750 | คลื่น 1 แบบห้าคลื่น | คลื่น A แบบห้าคลื่น |
| ปรับฐานถึง 1.0602 | คลื่น 2 แบบปรับฐาน | คลื่น B แบบปรับฐาน |
| การเคลื่อนถัดไปตามสมมติฐาน | คลื่นขับเคลื่อน 3 ของคลื่นส่งที่ใหญ่กว่า | คลื่นขับเคลื่อน C ที่จบซิกแซก |
| ขอบเขตของสมมติฐานปัจจุบัน | Low ของคลื่น 2 ต้องสูงกว่า 1.0500 | B ของซิกแซกไม่ย้อนกลับครบ A; สูงกว่า 1.0500 |
| อัตราส่วนอ้างอิง ไม่ใช่กฎ | 161.8% ของความยาวแรกจาก 1.0602: 1.10065 | 100% ของความยาวแรกจาก 1.0602: 1.08520 |
| สิ่งที่ยังไม่ทราบ | การเคลื่อนห้าคลื่นถัดไปจะเป็น 3 หรือ C | เหมือนกัน ต้องใช้บริบทที่ใหญ่กว่า |
ในตัวอย่างนี้ ขอบเขตปฏิเสธปัจจุบันอาจ ใช้ร่วมกันได้ ไม่จำเป็นต้องสร้างราคาต่างกันเพียงเพื่อให้ทางเลือกดูต่าง การผ่าน 1.0750 ไม่ได้ตัด A–B ออก ทั้ง 3 และ C อาจขึ้นต่อได้ การลงถึง 1.0500 ตัดทั้งสองรูปแบบเฉพาะนี้ออก แต่ไม่ยืนยันการปรับฐานอีกแบบโดยอัตโนมัติ เมื่อการเคลื่อนถัดไปจบ โครงสร้างระดับสูงกว่าอาจให้เกณฑ์เพิ่ม เช่น คลื่น 4 ของคลื่นส่งมาตรฐานสมมติห้ามเข้าเขตคลื่น 1 เป้าหมายแบบฝึกคือเก็บคำอธิบายหลายแบบที่ผ่านกฎไว้อย่างซื่อสัตย์ ไม่ใช่บังคับให้มีคำพยากรณ์ตรงข้ามกันสองแบบ
ทะเบียนรูปแบบการนับที่ไม่เขียนอดีตใหม่
สำหรับแต่ละเวอร์ชัน ทะเบียนแบบง่ายที่สุดมีสัญลักษณ์และฝั่งราคาเสนอ ระดับคลื่น เวลา UTC รายการจุดพร้อมเวลายืนยัน ประเภทโครงสร้าง กฎที่ผ่านและที่ยังตรวจไม่ได้ ขอบเขตปฏิเสธ และเหตุผลที่เปลี่ยน เก็บแนวทางในคอลัมน์แยกโดยไม่ใส่เปอร์เซ็นต์ความน่าจะเป็นตามอำเภอใจ
| สถานะ | บันทึกก่อนเกิดราคาถัดไป | อัปเดตภายหลัง |
|---|---|---|
| เวอร์ชัน 1 | ยืนยัน 1/2 แล้ว; ขอบเขต 1.0500; ยังไม่ทราบความยาวคลื่น 3 ในอนาคต | คงอยู่ในบันทึก |
| ทะลุด้วย Low≤1.0500 ที่ถูกต้อง | ปฏิเสธการนับ 1–2 | บันทึกเวลาและฟีดที่ทะลุ |
| เวอร์ชัน 2 | สมมติฐานใหม่พร้อมคลื่นย่อยของตัวเอง | ไม่ได้เปลี่ยนเวอร์ชัน 1 ที่ถูกปฏิเสธให้เป็น “ความสำเร็จ” |
| การแก้ไขข้อมูล | บันทึกเดิมและหลักฐานการแก้ไขจากโบรกเกอร์ | เวอร์ชันประวัติแยกต่างหาก ตรวจความถูกต้องใหม่ |
ยังประเมินความยาวครบถ้วนของคลื่น 5 ไม่ได้หากคลื่นส่งยังไม่จบ หาก 3 สั้นกว่า 1 อาจบันทึกข้อจำกัดที่จำเป็นของคลื่น 5 ในอนาคตได้ แต่ยังเรียกว่ากฎได้รับการยืนยันขั้นสุดท้ายไม่ได้ ทะเบียนที่ซื่อสัตย์ต้องยอมให้มี “ยังไม่ทราบ” วิธีนี้ป้องกันไม่ให้กรณีที่กราฟสุดท้ายดูดีอ้างว่าได้นับแม่นมาตลอด
การทดสอบด้านการพยากรณ์ที่ครบถ้วนต้องเพิ่มกฎเลือกรูปแบบหนึ่งกฎ เวลาตัดสินใจ ตัวอย่างทั้งหมด และผลหลังต้นทุน ทะเบียนข้างต้นเป็นเครื่องมือเพื่อทำซ้ำ ไม่ใช่กลยุทธ์ที่ใช้ลำพัง
9. ข้อจำกัดและคำวิจารณ์
การเขียนเรื่องเอลเลียตอย่างซื่อตรงต้องกล่าวถึงข้อจำกัด ข้อจำกัดเหล่านี้มีจริง ไม่ใช่เรื่อง “เชิงวิชาการ” เท่านั้น และกระทบทุกคนที่พยายามนับคลื่นในตลาดสด
-
การนับได้หลายแบบ นักวิเคราะห์อาจเลือกหน้าต่างข้อมูล ระดับคลื่น และกฎสวิงต่างกัน เราไม่ระบุว่าคนห้าคนจะ “ต้อง” สร้างรูปแบบกี่แบบ การทำซ้ำต้องตรึงทางเลือกเหล่านั้นและรายงานการตีความที่ถูกตัดออก ระบบอัตโนมัติจำกัดการตัดสินใจบางอย่าง แต่ไม่ได้เปลี่ยนความถูกต้องตามนิยามให้เป็นการรับประกันการเคลื่อนในอนาคต
-
ปัญหาการหักล้างทฤษฎี เมื่อการนับไม่เป็นไปตามคาด ผู้ใช้เอลเลียตอาจพูดว่า “คงนับผิด นั่นไม่ใช่คลื่น 3 แต่เป็นคลื่น B ในการปรับฐานแบบขยาย” ลองให้ผู้ใช้เอลเลียตห้าคนดูกราฟเดียวกันหลังการเคลื่อนครั้งใหญ่ แทบทุกคนจะหาป้ายที่ “ตอนนี้สมเหตุผล” ได้ หลังการเคลื่อนจบ แทบจะหาป้ายที่ผ่านกฎได้เสมอ เรื่องนี้ไม่ได้ยืนยันวิธี แต่แสดงว่ามีรูปแบบที่อนุญาตมากเพียงใด ปัญหาเริ่มเมื่อเทรดเดอร์เชื่อว่าเรื่องเล่าที่ดีหลังเหตุการณ์เท่ากับความได้เปรียบก่อนเทรด ผู้วิจารณ์เห็นว่าระบบที่อธิบายทุกอย่างย้อนหลังได้ แต่ไม่ทำนายสิ่งเฉพาะในอนาคต มีคุณค่าด้านการพยากรณ์จำกัด
-
ขอบเขตหลักฐาน ที่นี่เราไม่ได้นำเสนองานศึกษาผลกลยุทธ์เอลเลียตหรือทบทวนเอกสารครบถ้วน กราฟที่สำเร็จซึ่งคัดมา หรือคำพยากรณ์แม่นของบุคคลมีชื่อเสียง ไม่เทียบเท่าชุดผลลัพธ์ที่มีกฎ ต้นทุน และรูปแบบที่ไม่สำเร็จทุกแบบ การประเมินวิธีต้องทดสอบแยกต่างหาก รูปแบบที่ถูกปฏิเสธอย่างถูกต้องไม่ควรหายจากตัวอย่างหลังเปลี่ยนหมายเลข
Menkhoff และ Taylor อธิบายการใช้การวิเคราะห์ทางเทคนิคใน FX ส่วน Lo, Mamaysky และ Wang ศึกษารูปแบบอัตโนมัติในหุ้นสหรัฐฯ [10] [7] ไม่ได้อ้างงานทั้งสองในที่นี้ว่าเป็นการทดสอบการพยากรณ์คลื่นเอลเลียต สถิติขาดทุนของบัญชี CFD ทั้งหมดก็ไม่ได้วัดวิธีนี้เช่นกัน เราจึงไม่ใช้เป็นการประเมินคลื่นทางอ้อม เพราะตรวจการคำนวณและกฎได้โดยไม่ต้องเปรียบเทียบเช่นนั้น
-
ความซับซ้อนของการปรับฐาน คลื่นส่งมีกฎชัดเจน ส่วนการปรับฐานอาจไม่เป็นเช่นนั้น ซิกแซกสองชุด การปรับฐาน WXY ซับซ้อน แฟลตแบบขยาย — รายการทางเลือกมีมากพอจนแทบทุกการเคลื่อนด้านข้างอาจถูก “ปรับให้เข้า” กับการปรับฐานสักประเภทได้ สิ่งนี้ลดประโยชน์ด้านการพยากรณ์ในช่วงปรับฐาน และใน Forex การปรับฐานกับการพักตัวกินเวลาส่วนสำคัญ
-
การระบุในเวลาจริง บนกราฟย้อนหลัง คลื่นดูอ่านง่าย เพราะมุมมองภาพรวมช่วยให้ทุกอย่างง่าย ที่ขอบขวาของกราฟ คุณไม่รู้ว่าการเคลื่อนปัจจุบันเป็นปลายคลื่น 3 หรือกลางคลื่น 5 ช่องว่างระหว่างการวิเคราะห์ย้อนหลังกับการเทรดนี้อาจเป็นข้อจำกัดของทฤษฎีที่ถูกประเมินต่ำที่สุด
ในการใช้งานจริง วิธีนี้เหมาะที่สุดในฐานะตัวกรองเพื่อตัดรูปแบบที่ขัดกฎ และระบุขอบเขตที่สถานการณ์หยุดใช้ได้ น่าตื่นตาตื่นใจน้อยกว่า “การพยากรณ์คลื่น” แต่นั่นคือเนื้อหาจริงของวิธี
ขาคลื่น 250 pip การปรับฐาน 148 pip =59.2% และระยะ 102 pip จากปลายการปรับฐานถึง 1.0500 การฉายจากปลายการปรับฐาน: 1.10065; อัตราส่วนของระยะเพียงอย่างเดียวคือ 404.5/102≈3.9657 ระดับสองจุด: 1.09045 อัตราส่วน 302.5/102≈2.9657 นี่คือเรขาคณิตก่อนต้นทุน โดยไม่มีราคา execution หรือหลักฐานความสามารถทำกำไร การแตะ 1.0500 ตัดรูปแบบ 1–2 ออกตามนิยาม High/Low ที่เลือก รายละเอียดแบบจำลอง: แบบจำลองที่จัดทำขึ้นโดยไม่มีชุดราคาย้อนหลัง แท่งเทียนครบชุด มาตราส่วนเวลา หรือวันที่ หน่วยและสถานะที่กำหนดอธิบายไว้ในแผนภาพ ป้ายข้อความอธิบายโครงสร้าง ไม่ใช่สัญญาณที่มีให้ล่วงหน้า
10. ภาพรวมโครงสร้างคลื่น
| คลื่น | ทิศทาง | โครงสร้างภายใน | ลักษณะทั่วไป | ความผิดพลาดที่พบบ่อย |
|---|---|---|---|---|
| 1 | ตามแนวโน้ม | คลื่นย่อย 5 คลื่น | กิจกรรมปานกลาง* จุดเริ่มแนวโน้ม; ดูเหมือนการเด้ง | มองข้าม เพราะ “นี่ต้องยังเป็นแนวโน้มเดิมแน่” |
| 2 | สวนแนวโน้ม | โครงสร้างปรับฐาน: ซิกแซก แฟลต หรือการปรับฐานซับซ้อน | แนวทาง 50–78.6% ไม่ใช่กฎ การย่อต้องน้อยกว่า 100% ของคลื่น 1 ในแบบจำลองขาขึ้น ปลายคลื่น 2 อยู่สูงกว่าจุดเริ่มคลื่น 1 อย่างเคร่งครัด | เข้าใจผิดว่าเป็นการดำเนินต่อของแนวโน้มเดิม |
| 3 | ตามแนวโน้ม | คลื่นย่อย 5 คลื่น | ผ่านปลายคลื่น 1; ไม่สั้นกว่าทั้ง 1 และ 5; ภายในเป็นคลื่นส่งมาตรฐาน | ห้ามสั้นที่สุดในบรรดาคลื่น 1, 3, 5 |
| 4 | สวนแนวโน้ม | โครงสร้างปรับฐาน: แฟลต สามเหลี่ยม ซิกแซก หรือซับซ้อน | ตื้นกว่าคลื่น 2 (23.6–38.2% ของคลื่น 3); ห้ามเข้าเขตคลื่น 1 | คาดว่าจะปรับฐานลึกเหมือนคลื่น 2 |
| 5 | ตามแนวโน้ม | คลื่นย่อย 5 คลื่น | กิจกรรมลดลง* ไดเวอร์เจนซ์ออสซิลเลเตอร์; อาจจบแบบ truncated fifth | ซื้อ “บนยอด” ใช้อารมณ์แทนการวิเคราะห์ |
| A | สวนแนวโน้ม | เป็นคลื่นขับเคลื่อน มีคลื่นย่อยห้าคลื่นในซิกแซก; เป็นการปรับฐานในแฟลตหรือสามเหลี่ยม และอาจซับซ้อน | เริ่มประเภทการปรับฐานที่ระบุ; ไม่กำหนดแนวโน้มใหม่ด้วยตัวเอง | มองข้าม — “เป็นแค่การปรับฐาน” |
| B | ตามแนวโน้ม (เดิม) | โครงสร้างปรับฐาน แบบง่ายหรือซับซ้อน ขึ้นกับประเภท | ในแฟลตแบบขยายอาจผ่านจุดเริ่ม A; ไม่พอจะระบุคลื่นส่งใหม่ | ซื้อคลื่น B ราวกับเป็นคลื่นส่งใหม่ |
| C | สวนแนวโน้ม | เป็นคลื่นขับเคลื่อน มีคลื่นย่อยห้าคลื่นในซิกแซกหรือแฟลต; เป็นการปรับฐานในสามเหลี่ยม และอาจซับซ้อน | จบซิกแซกหรือแฟลต; สามเหลี่ยมยังมี D และ E อัตราส่วน 100–161.8% ของ A เป็นจุดอ้างอิงแยก ไม่ใช่เป้าหมายสากลของ C | ถือว่า C ทุกคลื่นเป็นจุดจบการปรับฐานทั้งหมด |
โครงสร้างภายในหมายถึงคลื่นย่อยที่เห็นบนกรอบเวลาต่ำกว่า “ตามแนวโน้ม” = ไปทิศเดียวกับคลื่นส่งหลักในระดับสูงกว่า *ข้อสังเกตเรื่องปริมาณซื้อขายใช้กับตลาดที่รวมศูนย์ปริมาณ (หุ้น ฟิวเจอร์ส) ใน spot FX เทรดเดอร์มี tick volume ซึ่งเป็นค่าประมาณ ไม่ใช่สิ่งเทียบเท่า
ข้อคิดส่งท้าย
เอลเลียตไม่รับประกันคำพยากรณ์ใด อย่างมากที่สุดคือจัดระเบียบรูปแบบทางเลือกและระบุราคาที่แต่ละแบบหยุดใช้ได้ สำหรับเทรดเดอร์ส่วนใหญ่ นี่ก็เกินกว่าสิ่งที่เรียกร้องจากการวิเคราะห์แล้ว หากทุกแบบมีเงื่อนไขยกเลิกบันทึกล่วงหน้า ป้ายที่ไม่มีเงื่อนไขดังกล่าวคือคำอธิบายอดีต ไม่ใช่เครื่องมือทำงานกับความไม่แน่นอน
คำถามที่พบบ่อย – ทฤษฎีคลื่นเอลเลียต
ทฤษฎีคลื่นเอลเลียต “ใช้ได้ผล” ใน Forex หรือไม่?
บทความนี้แสดงความถูกต้องตามนิยามของการนับและข้อจำกัดของข้อมูล ไม่ได้พิสูจน์ความได้เปรียบของกลยุทธ์ FX รูปแบบอาจผ่านกฎแต่ไม่ทำให้เกิดการเคลื่อนถัดไปตามคาด การทดสอบของคุณต้องมีกฎหนึ่งกฎ เวลาที่การนับพร้อมใช้ ตัวอย่างทั้งหมด รวมทั้งราคา execution และต้นทุน
ทำไมนักวิเคราะห์นับคลื่นต่างกันบนกราฟเดียวกัน?
เพราะทฤษฎีเปิดช่องให้ตีความ โดยเฉพาะการปรับฐาน กฎตายตัวสามข้อกำจัดข้อผิดพลาดชัดเจน แต่แนวทางต้องใช้ดุลยพินิจ จุดเริ่มวิเคราะห์กระทบการนับทั้งหมด หากนักวิเคราะห์สองคนเลือก “จุดเริ่มคลื่น 1” ต่างกัน รูปแบบภายหลังจะต่างกัน หลังการเคลื่อนจบ แทบจะสร้างป้ายที่ผ่านกฎได้เสมอ แต่ไม่ได้แปลว่าป้ายนั้นพร้อมใช้ในเวลาจริง
นับคลื่นอัตโนมัติได้หรือไม่? มีเครื่องมืออะไรบ้าง?
เครื่องมืออัตโนมัติและกึ่งอัตโนมัติสามารถเสนอการนับได้ ก่อนใช้ ตรวจสอบกฎสวิง ประเภทโครงสร้างที่ตรวจความถูกต้อง เวอร์ชันโค้ด และป้ายย้อนหลังเลื่อนหรือไม่เมื่อข้อมูลใหม่มาถึง เนื้อหานี้ไม่ได้เปรียบเทียบราคาปัจจุบันหรือความครบถ้วนของซอฟต์แวร์แต่ละตัว
ควรถือป้ายอัตโนมัติเป็นรูปแบบเสนอเพื่อตรวจเอง ไม่ใช่คำตัดสิน ยังไม่มีอัลกอริทึมใดแก้ปัญหาหลายรูปแบบได้ทั้งหมด เพราะเป็นข้อจำกัดของทฤษฎีเอง ไม่ใช่ของซอฟต์แวร์
เมื่อใดไม่ควรใช้การวิเคราะห์คลื่น?
เมื่อกฎนิยามสวิงที่เลือกไม่ให้ขาคลื่นที่แยกกันชัด ก็ไม่มีฐานสำหรับนับละเอียด เรื่องนี้ใช้กับทุกกรอบเวลา มาตราส่วนที่สั้นลงอาจเผยรายละเอียดหรือเพิ่มการเคลื่อนเล็ก ๆ มากมาย ป้าย M1 หรือ D1 เพียงอย่างเดียวไม่ได้กำหนดความน่าเชื่อถือของการนับ
ไดอะโกนัลคืออะไร และคลื่น 4 เข้าเขตคลื่น 1 ได้เมื่อใด?
ไดอะโกนัล (แบบเริ่มและแบบปลายแนวโน้ม) เป็นรูปแบบขับเคลื่อนห้าคลื่นที่มีข้อกำหนดต่างจากคลื่นส่งมาตรฐาน อาจเป็นลิ่มบีบเข้าหรือขยายออก การทับซ้อนเขต 4 กับ 1 เป็นส่วนของคำอธิบายประเภทนี้ แต่การทับซ้อนอย่างเดียวไม่ยืนยันโครงสร้างครบถ้วน ไดอะโกนัลเริ่มแนวโน้มอาจอยู่ที่คลื่น 1 ของคลื่นส่ง หรือ A ของซิกแซก ส่วนไดอะโกนัลปลายแนวโน้มอยู่ที่คลื่น 5 หรือ C ของซิกแซกหรือแฟลต ตำราหลักที่เปิดเผยอธิบายแบบปลายเป็น 3–3–3–3–3 และให้รูปแบบการแบ่งย่อยหลายแบบสำหรับแบบเริ่ม การตีความไดอะโกนัลปลายว่าเป็นความอ่อนล้าไม่รับประกันการกลับตัว [9]
ต้องรู้ฟีโบนัชชีก่อนใช้เอลเลียตหรือไม่?
ไม่จำเป็น อัตราส่วนฟีโบนัชชีไม่จำเป็นต่อการตรวจกฎพื้นฐานสามข้อของคลื่นส่ง ใช้เป็นค่าอ้างอิงความยาวแยกได้หากระบุจุดยึดและค่าคลาดเคลื่อน 161.8% จากจุดเริ่มคลื่น 1 และ 161.8% ของความยาวคลื่น 1 จากปลายคลื่น 2 ให้ราคาต่างกัน บทความฟีโบนัชชี แสดงสมการครบถ้วน
แหล่งอ้างอิง
แหล่งปฐมภูมิ
- Elliott Wave International: คลื่นส่ง ขอบเขต: คลื่นส่งมาตรฐาน 5–3–5–3–5; ไม่มีการทับซ้อน 4/1; ไดอะโกนัลเป็นอีกประเภท; กฎโครงสร้าง โดยไม่มีหลักฐานด้านการพยากรณ์ เข้าถึง: 3 ตุลาคม 2026
- Elliott Wave International: คลื่นขับเคลื่อน ขอบเขต: คลื่น 2 ย่อน้อยกว่า 100% ของ 1; 3 ผ่านปลาย 1 และไม่สั้นที่สุดใน 1/3/5; เปรียบเทียบโดยใช้ราคา เข้าถึง: 3 ตุลาคม 2026
- Elliott Wave International: การสลับลักษณะ ขอบเขต: การสลับลักษณะเป็นแนวทาง ไม่ใช่ข้อบังคับหรือความถี่เชิงประจักษ์ที่ระบุ เข้าถึง: 3 ตุลาคม 2026
- Elliott Wave International: ซิกแซก ขอบเขต: ซิกแซก 5–3–5; การเคลื่อนห้าคลื่นแรกอาจเป็น A หรือ 1 ขึ้นกับบริบทที่ใหญ่กว่า เข้าถึง: 3 ตุลาคม 2026
อ่านเพิ่มเติม
- Elliott Wave International: แฟลต ขอบเขต: แฟลต 3–3–5 และแฟลตแบบขยาย: B เลยจุดเริ่ม A, C เลยปลาย A เข้าถึง: 3 ตุลาคม 2026
- Lo, Mamaysky, Wang (2000), บทความต้นฉบับของผู้เขียน ขอบเขต: การรู้จำรูปแบบที่เลือกโดยอัตโนมัติในหุ้นสหรัฐฯ 1962–1996; สารสนเทศแบบมีเงื่อนไขไม่พิสูจน์ความสามารถทำกำไรของตัวชี้วัด FX เข้าถึง: 3 ตุลาคม 2026
- Lo, Mamaysky, Wang (2000), บทความต้นฉบับของผู้เขียน ขอบเขต: การรู้จำรูปแบบที่เลือกโดยอัตโนมัติในหุ้นสหรัฐฯ 1962–1996; สารสนเทศแบบมีเงื่อนไขไม่พิสูจน์ความสามารถทำกำไรของตัวชี้วัด FX เข้าถึง: 3 ตุลาคม 2026
- Elliott Wave International: สามเหลี่ยม ขอบเขต: สามเหลี่ยม A–B–C–D–E, 3–3–3–3–3; ไม่ใช่คลื่น 2 มาตรฐานที่ใช้ลำพัง; อาจเป็นองค์ประกอบการปรับฐานซับซ้อน เข้าถึง: 3 ตุลาคม 2026
- Elliott Wave International: ไดอะโกนัล ขอบเขต: ไดอะโกนัลเป็นรูปแบบขับเคลื่อน ไม่ใช่คลื่นส่งมาตรฐาน; แบบปลายเป็น 3–3–3–3–3; ตำแหน่งและรูปแบบย่อยของแบบเริ่ม เข้าถึง: 3 ตุลาคม 2026
- Menkhoff, Taylor (2007), American Economic Association ขอบเขต: ทบทวนการใช้การวิเคราะห์ทางเทคนิคใน FX; ไม่พิสูจน์ความได้เปรียบของชุดเงื่อนไขเฉพาะ เข้าถึง: 3 ตุลาคม 2026
- BIS: ผลสำรวจสามปี 2025 ตารางฉบับสมบูรณ์ ขอบเขต: สถิติ OTC และการแบ่งตามสินทรัพย์ ไม่ใช่ปริมาณ tick รวมทั่วโลกจากฟีดรายย่อย เข้าถึง: 3 ตุลาคม 2026
- Elliott Wave International: ความสัมพันธ์ฟีโบนัชชี ขอบเขต: ความสัมพันธ์อัตราส่วนเป็นแนวทาง ไม่ใช่เกณฑ์ตายตัวของคลื่นส่งมาตรฐาน เข้าถึง: 3 ตุลาคม 2026
- SNB: ประกาศวันที่ 15 มกราคม 2015 ขอบเขต: ยุติอัตราแลกเปลี่ยนขั้นต่ำ 1.20 CHF ต่อ EUR; ไม่อ้างว่าตัวชี้วัดให้สัญญาณ เข้าถึง: 3 ตุลาคม 2026
- Elliott Wave International: คลื่นปรับฐาน ขอบเขต: การปรับฐานมีหลายประเภท “การปรับฐาน” ไม่ได้หมายถึงขาง่าย ๆ สามขาเสมอไป เข้าถึง: 3 ตุลาคม 2026
- MetaQuotes: ข้อมูลราคา OHLC ของ OTC จาก Bid, tick volume จาก tick ที่ได้รับ; Last และปริมาณจริงสำหรับสินทรัพย์ซื้อขายผ่านศูนย์กลาง เข้าถึง: 3 ตุลาคม 2026
- CME Group: เกี่ยวกับปริมาณซื้อขาย ปริมาณเป็นจำนวนสัญญาตามวันที่และขอบเขตตลาดดำเนินการที่ระบุ เข้าถึง: 3 ตุลาคม 2026
- Elliott Wave International: รูปแบบผสม ขอบเขต: X เป็นคลื่นเชื่อมที่มีโครงสร้างปรับฐานใดก็ได้; สามเหลี่ยมเป็นองค์ประกอบพื้นฐานสุดท้ายของรูปแบบผสม เข้าถึง: 3 ตุลาคม 2026

