
Forex ทำงานอย่างไร? จากราคาเสนอถึงการชำระราคา
อัตราแลกเปลี่ยนเปลี่ยนบนหน้าจอ ไม่นานคุณส่งคำสั่งและได้รับการยืนยันธุรกรรม ลำดับสั้น ๆ นี้มีหลายกิจกรรมแยกกัน ได้แก่ เตรียมราคา ส่งราคา ดำเนินคำสั่ง และชำระธุรกรรม เส้นทางขึ้นกับว่าคุณแลกเงินที่ธนาคาร ใช้แพลตฟอร์มสถาบัน หรือเปิดสัญญากับโบรกเกอร์ สัญลักษณ์คู่เงินเดียวกันไม่ได้หมายถึงข้อตกลงเดียวกัน
การเจรจาซื้อขาย: กำหนดเงื่อนไขก่อน แล้วจึงทำธุรกรรม
การซื้อขายผ่านเสียงช่วยอธิบายสิ่งที่เกิดหลังหน้าจอวันนี้ ดีลเลอร์อาจขอราคาซื้อและขายจากอีกธนาคาร โดยระบุสกุลเงิน จำนวน และวันส่งมอบ นายหน้าผ่านเสียงอาจเชื่อมคู่สัญญาโดยไม่จำเป็นต้องรับภาระของทั้งคู่ เมื่อตกลงเงื่อนไขแล้ว ยังต้องบันทึก ยืนยัน และเตรียมชำระ ความสัมพันธ์และความสามารถทำสัญญามีความสำคัญควบคู่กับอัตรา คำอธิบายตลาด OTC ของ IMF ครอบคลุมการเจรจาดีลเลอร์และบทบาทคนกลางเหล่านี้ [13]
กลับมาที่บริษัทโปแลนด์ซึ่งซื้อ EUR 10,000 ในการเจรจาสมมติ บริษัทขอยูโรแลก PLN โดยกำหนดวันส่งมอบ หากพนักงานจำได้เพียง 4.3010 ก็ยังไม่ชัดว่านี่คือราคาขายยูโรให้บริษัท ครอบคลุมกี่ยูโร และยอมรับแล้วหรือไม่ ภาพหน้าจออาจขาดข้อมูลเดียวกัน ระบบอิเล็กทรอนิกส์บันทึกและส่งข้อมูลเร็วขึ้น แต่ไม่ขจัดความจำเป็นต้องระบุคู่สัญญา จำนวน ทิศทาง และสถานะสัญญา
หน้าจอข้อมูล การเจรจาอิเล็กทรอนิกส์ และการจับคู่มีเป้าหมายต่างกัน
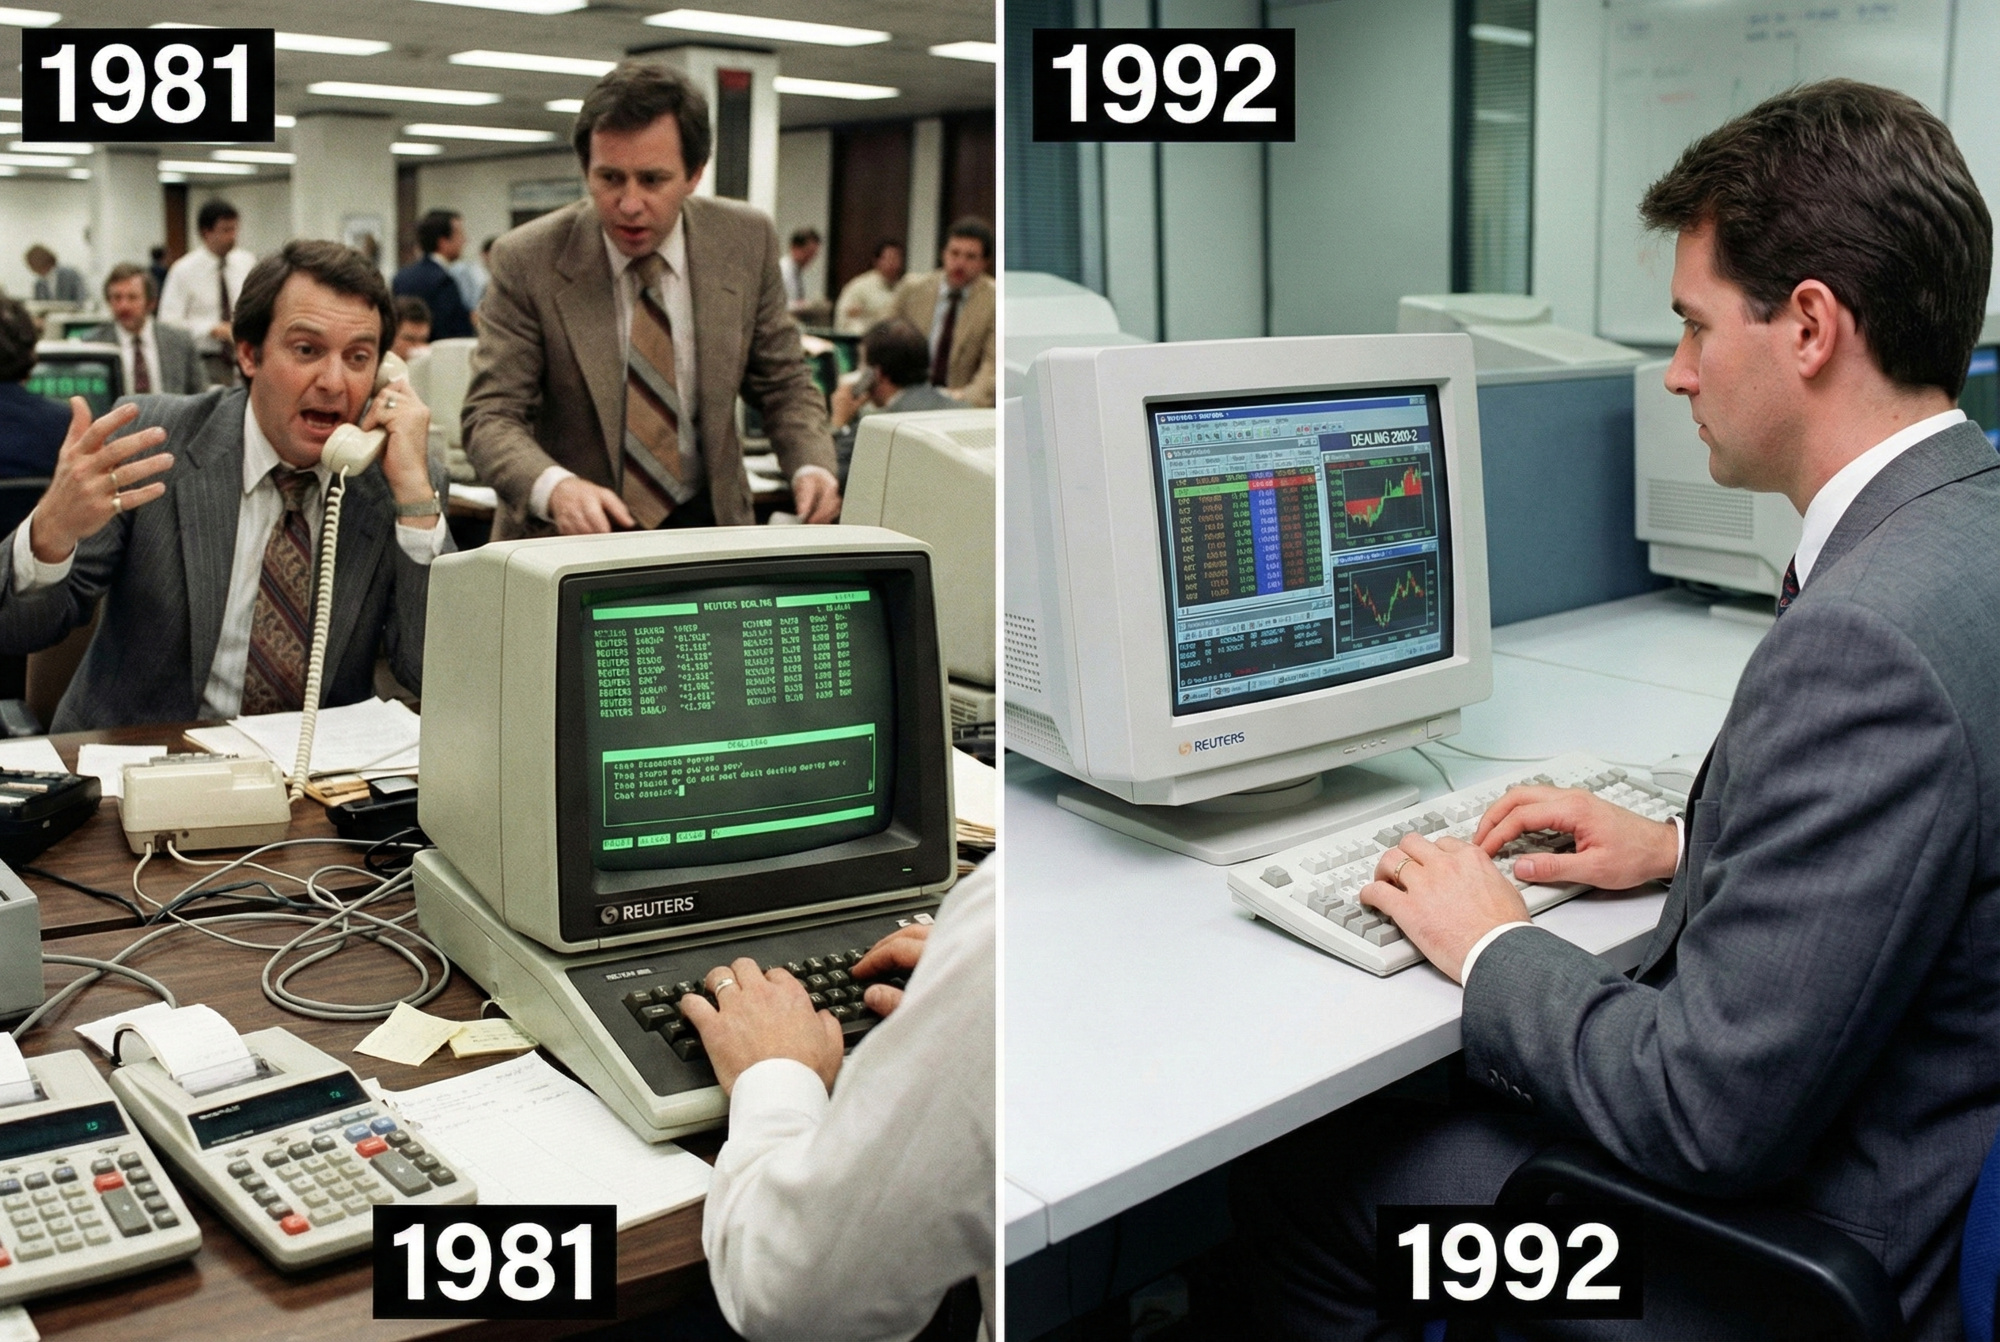
Reuters Monitor ที่เริ่มในปี 1973 ส่งราคาเสนอ ส่วน Reuters Dealing System ที่เริ่มในปี 1981 เปิดให้เจรจาธุรกรรมทางอิเล็กทรอนิกส์ ต่อมาการจับคู่ข้อเสนอที่เข้ากันพัฒนาผ่าน Reuters Dealing 2000-2 ในเดือนเมษายน 1992 และ EBS ในกันยายน 1993 [19] พัฒนาการนี้ลดให้เหลือ “โทรศัพท์หายไปและคอมพิวเตอร์เข้ามา” ไม่ได้ การเข้าถึงข้อมูลเปลี่ยนก่อน ตามด้วยช่องทางเจรจา แล้วจึงเป็นการจับคู่ข้อเสนอ
ระบบอัตโนมัติทำให้หาราคาง่ายขึ้นและลดงานมือบางส่วน แต่ไม่ได้ทำให้ทุกราคาที่มองเห็นใช้ได้กับทุกคนโดยไม่มีเงื่อนไข การสนทนายังมีประโยชน์สำหรับธุรกรรมใหญ่หรือเงื่อนไขเฉพาะ วิเคราะห์เดือนเมษายน 2025 ของ BIS ยังอธิบายช่องทางเสียงคู่กับอิเล็กทรอนิกส์ โดยเชื่อมการใช้กับขนาด ผลกระทบตลาด และเงื่อนไขอนุพันธ์ที่เจรจารายกรณี [20]
เครือข่าย OTC: ราคาไม่ได้มาจากศูนย์เดียว
การซื้อขายเงินตราส่วนใหญ่เกิดใน ตลาดนอกศูนย์ซื้อขาย หรือ OTC ธุรกรรมเชื่อมผู้เสนอราคากับลูกค้าและผู้เสนอรายอื่น การแบ่งแบบเดิมคือดีลเลอร์กับลูกค้า และดีลเลอร์กับดีลเลอร์ ตัว ดีลเลอร์ ทำธุรกรรมเพื่อบัญชีตนเอง เครือข่ายวันนี้รวมบริษัทที่ไม่ใช่ธนาคาร จึงใช้คำว่า “ตลาดระหว่างธนาคาร” อธิบายผู้ร่วมทั้งหมดไม่ได้อีก ธนาคารเพื่อการชำระหนี้ระหว่างประเทศ (BIS) [1]
เชื่อมตรง หรือใช้แพลตฟอร์มที่มีหลายผู้ให้บริการ
ลูกค้าอาจตกลงแลกโดยตรงกับธนาคารผ่านหน้าจอหรือการสนทนา อีกทางคือแพลตฟอร์มเปิดให้เข้าถึงหลาย ผู้ให้สภาพคล่อง แพลตฟอร์มช่วยเข้าถึงราคาและทำธุรกรรมตามกฎของตน ไม่ได้สร้างอัตราเดียวที่ใช้ทั่วโลก กองทุนการเงินระหว่างประเทศ (IMF) [13] อธิบายช่องทางเหล่านี้
ราคาที่เห็นจากผู้ให้บริการหนึ่งรายอธิบายข้อเสนอและเงื่อนไขเข้าถึงของรายนั้น ระบุจำนวน อายุ และผลิตภัณฑ์ การเห็น EUR/USD สองหน้าจอไม่พอ หน้าจอหนึ่งอาจเสนอการแลกพร้อมส่งมอบ แต่อีกหน้าจอเป็นสัญญาว่าด้วยการเปลี่ยนราคา
ในภาคผนวกสุดท้ายเดือนมิถุนายน 2026 ของ BIS การดำเนินการทางอิเล็กทรอนิกส์ตรงและผ่านคนกลางในเดือนเมษายน 2025 รวม $5,535,228 ล้านต่อวัน สัดส่วนต่อปริมาณซื้อขาย net-net ทั้งหมดคือ (3,091,955 + 2,443,273) / 9,510,240 × 100 ≈ 58.2% จำนวนเงินทั้งหมดในคำนวณนี้เป็นล้าน USD ตัวหารยังรวมปริมาณที่ไม่ได้ระบุวิธีดำเนินการ [32] นี่คือสัดส่วนช่องทางอิเล็กทรอนิกส์ ไม่ใช่สัดส่วน HFT หรือการตัดสินใจ AI ดีลเลอร์ที่เลือกข้อเสนอด้วยมือบนหน้าจอก็ใช้อิเล็กทรอนิกส์ การซื้อขายผ่านเสียงยังเกี่ยวข้อง รวมการซื้อขายสปอตขนาดใหญ่และเงื่อนไขตราสารที่เจรจาเฉพาะราย
วิเคราะห์ BIS เดือนธันวาคม 2025 รายงาน 59% [20] นั่นคือค่าของเอกสารนั้น ไม่ใช่การคำนวณตารางสุดท้ายที่ออกภายหลังข้างต้นใหม่ การเปรียบเทียบสัดส่วนช่องทางต้องใช้ข้อมูลฉบับเดียวกันและนิยามฐานคำนวณเดียวกัน
สมุดคำสั่งและการเข้าถึงเครดิต: การไม่เปิดเผยชื่อมีขอบเขต
ในสมุดคำสั่งจำกัดราคากลาง หรือ CLOB ระบบจับคู่ข้อเสนอซื้อและขายตามกฎของตน นี่คือวิธีดำเนินการหนึ่ง ควบคู่คำขอถึงดีลเลอร์ที่ระบุและสตรีมราคา “กลาง” หมายถึงสมุดของสถานที่ซื้อขายนั้น ไม่ใช่การแลกเงินทั้งโลก ในแบบไม่เปิดเผยชื่อ ผู้ร่วมอาจไม่ต้องรู้ผู้เสนอราคาก่อนดำเนินการ แต่ยังต้องจัดการความสัมพันธ์เครดิตและภาระชำระ [1]
กรณีสมมติ กองทุนเห็นราคาที่ดีที่สุดจาก A แต่วงเงินเครดิตที่ใช้ได้ไม่ครอบคลุมจำนวนต้องการ ราคา B อาจด้อยกว่าในตัวเลข แต่ใช้ได้ตามเงื่อนไขที่ตกลง นี่ไม่ใช่หลักฐานฉ้อโกงหรือกฎหน้าจอสากล แต่แสดงความต่างระหว่างเห็นราคากับซื้อขายได้ ระบบหนึ่งอาจไม่แสดงข้อเสนอที่ไม่มีสิทธิใช้ อีกระบบอาจต้องตรวจเพิ่ม ไพรม์โบรกเกอร์อาจขยายการเข้าถึงภายในขอบเขตสัญญา แต่ไม่ขจัดขีดจำกัดหรือแทนการระบุคู่สัญญาของลูกค้า
สองวิธีที่ราคาถึงลูกค้า
- ข้อเสนอของธนาคารหนึ่งแห่ง: ข้อมูลที่ธนาคารใช้ได้และกฎกำหนดราคา → ราคาเสนอธนาคาร → หน้าจอหรือการสนทนาของลูกค้า
- แพลตฟอร์มหลายผู้ให้บริการ: ราคาสถาบันที่ใช้ได้ → แพลตฟอร์มหรือระบบรวมราคา → ราคาที่ลูกค้านั้นเข้าถึงได้
ระบบรวมราคาเชื่อมการเข้าถึงหลายแหล่งหรือสถานที่ซื้อขาย โดยไม่จำเป็นต้องครอบคลุมเครือข่าย OTC ทั้งหมด เส้นทางอย่างย่ออิงคำอธิบายโครงสร้างตลาด BIS ไม่ใช่คู่มือทุกธนาคารและโบรกเกอร์ บทเรียนตลาดระหว่างธนาคาร อธิบายความสัมพันธ์ของผู้ร่วม
การรวมราคาไม่ใช่แค่เฉลี่ยหลายอัตรา ระบบอาจรวบรวมราคาซื้อและขายแยกกัน พร้อมจำนวนและแหล่งที่ใช้ได้ สิ่งที่ลูกค้าเห็นและซื้อขายได้ขึ้นกับการเชื่อมต่อและการเข้าถึงผู้ให้บริการ ราคาดีที่สุดที่แสดงอาจไม่ครอบคลุมจำนวนต้องการทั้งหมด BIS อธิบายระบบรวมราคาว่าเชื่อมหลายสถานที่และผู้ให้บริการ ขณะที่ความแยกย่อยยังอยู่ [1]
ธนาคารที่แลกเงินกับลูกค้าซื้อขายกับดีลเลอร์อื่นเองได้ แต่ไม่ได้แปลว่าการแลกรายย่อยทุกครั้งถูกส่งแยกและทันทีไปสถาบันต่างประเทศเดียว ความสัมพันธ์ลูกค้ากับธนาคารและธุรกรรมธนาคารกับรายอื่นเป็นคนละชั้นของเครือข่ายที่ IMF [13] อธิบาย อัตราอย่างเดียวเปิดเผยสองชั้นนี้ไม่ได้หากไม่มีเอกสารบริการ
เหตุใดเชื่อมแพลตฟอร์มอย่างเดียวไม่พอ
FX เป็นเครือข่ายภาระผูกพันด้วย ราคาต้องใช้ได้กับผู้ร่วมเฉพาะรายและธุรกรรมอยู่ในขีดจำกัดที่ยอมรับ การเข้าถึงทางเทคโนโลยีไม่ได้หมายความว่าสถาบันซื้อขายกับผู้เสนอที่เห็นทุกรายได้ ในบางรูปแบบ ไพรม์โบรกเกอร์ให้ลูกค้าสถาบันเข้าถึงเครดิตและรับภาระเฉพาะจากธุรกรรมที่ดำเนินแล้วภายในขอบเขตสัญญา ไม่ใช่คนกลางบังคับทุกการแลกหรือผู้รับประกันทุกจำนวน BIS [1]

ECN หรือ เครือข่ายการสื่อสารอิเล็กทรอนิกส์ อธิบายเครือข่ายสื่อสารหรือจับคู่อิเล็กทรอนิกส์ ผู้ให้บริการอาจใช้คำต่างกัน คำนี้อย่างเดียวไม่ระบุคู่สัญญาลูกค้า การควบคุมเข้าถึง หรือการชำระ แพลตฟอร์มหลายผู้ให้บริการใช้ RFQ สตรีม หรือสมุดคำสั่งได้ ไม่ใช่ทุกแพลตฟอร์มเป็นสมุดนิรนาม ควรอ่านคำอธิบายบริการ แทนอนุมานเส้นทางทั้งหมดจากสามตัวอักษร [1] [2]
ลูกค้ารับราคาอย่างไร: สตรีม RFQ และ RFS
หน้าจออาจแสดงการปรับราคาต่อเนื่องหรือให้ลูกค้าขอราคาธุรกรรมเฉพาะ ทั้งสองแบบอยู่ร่วมในแพลตฟอร์มเดียวได้ LSEG (กลุ่มตลาดหลักทรัพย์ลอนดอน) อธิบายคำขอราคา สตรีมราคา และการซื้อขายผ่านสมุดคำสั่ง นี่เป็นกลไกต่างกัน ไม่ใช่ชื่อแทนบริการเดียว LSEG [2]
| วิธี | สิ่งที่ลูกค้าทำ | สิ่งที่ได้รับ |
|---|---|---|
| สตรีมราคา | ดูสตรีมราคาที่ใช้ได้ | การปรับต่อเนื่องที่ใช้ได้ตามเงื่อนไขระบบ |
| RFQ: ขอราคาเสนอ | ระบุธุรกรรมเฉพาะและขอราคา | คำตอบหนึ่งหรือหลายรายการเพื่อเลือกข้อเสนอ |
| RFS: ขอสตรีมราคา | ขอสตรีมราคาปรับปรุงจากผู้ให้บริการ | ลำดับราคา แทนคำตอบเดียว |
RFS ขอสตรีม ส่วนการสตรีมอธิบายการส่งราคาต่อเนื่อง PriceStream ของ FXall ซึ่งส่งราคาจากผู้ให้บริการที่เลือกเป็นตัวอย่าง คำอธิบายผู้ดำเนินการแสดงรูปแบบเฉพาะ ไม่ใช่มาตรฐานทุกแพลตฟอร์ม FXall [3]
ความต้องการเดียว แต่วิธีรับข้อเสนอต่างกัน
พิจารณาบริษัทโปแลนด์สมมติที่ซื้อ EUR 10,000 ด้วย PLN เพื่อส่งมอบวันที่กำหนด ผ่าน RFQ บริษัทส่งเงื่อนไขเหล่านี้ถึงผู้ให้บริการที่เลือกหนึ่งหรือหลายราย คำตอบเกี่ยวกับธุรกรรมนั้นและเลือกข้อเสนอได้ ทศนิยมสี่ตำแหน่งในราคาเป็นเพียงส่วนหนึ่ง ทิศทาง จำนวน และวันส่งมอบสำคัญ คำขอยังไม่ใช่ธุรกรรม
กับ RFS บริษัทขอราคาที่ปรับปรุงแทนคำตอบครั้งเดียว เมื่ออัตราเปลี่ยน ราคาต่อเนื่องอาจมาถึงในสตรีมที่ขอ การสตรีมอธิบายการส่งการปรับและเริ่มได้หลายวิธี LSEG อธิบาย PriceStream บน FXall ว่าเป็นสตรีมจากผู้ให้บริการที่เลือกและเปิดเผยชื่อ นี่เป็นตัวอย่างสถาบัน ไม่ใช่คำอธิบายทุกหน้าจอแอปธนาคาร [2] [3]
ทุกกรณี ตรวจว่าราคาเป็นข้อมูลอย่างเดียวหรือซื้อขายได้ และยอมรับอย่างไร ข้อเสนอที่ระบุเงื่อนไขไม่ได้ใช้ได้กับทุกจำนวนและวันโดยอัตโนมัติ ทุกแพลตฟอร์มก็ไม่ได้ทำให้แต่ละราคาคงอยู่เท่ากัน เงื่อนไขบริการกำหนดสิ่งที่จะเกิดเมื่อเลือกข้อเสนอ
การสนทนาทางโทรศัพท์ทำให้ธุรกรรมตกลงได้ด้วย เสียงกับอิเล็กทรอนิกส์อยู่ร่วมกัน ความต้องการผู้ร่วมและตราสารมีผลต่อการเลือก ใช้โทรศัพท์ไม่ได้หมายถึงบริการล้าสมัยหรือด้อยกว่าเสมอ IMF [13]
การจับคู่ภายใน: เหตุใดดีลเลอร์จับคู่ความต้องการลูกค้าที่สวนทาง
การแลกของลูกค้าไม่ใช่ทุกครั้งที่ต้องให้ดีลเลอร์ทำธุรกรรมขนาดเท่ากันทันทีที่อื่น ดีลเลอร์อาจรับความเสี่ยงชั่วคราวจนความต้องการสวนทางของอีกลูกค้าลดมัน การจัดการกระแสเช่นนี้เรียกการจับคู่ภายใน กลุ่มลูกค้าดีลเลอร์ไม่ใช่ “ตลาดซื้อขายโลก” แยกต่างหาก แต่เป็นบัญชีภาระและความเสี่ยงของสถาบันหนึ่ง BIS แสดงว่ารูปแบบนี้เติบโตแล้วลดปริมาณบางส่วนที่มองเห็นในแพลตฟอร์มภายนอก [1]
ตัวอย่างสมมติใช้คู่เงินและวันส่งมอบเดียวกัน ดีลเลอร์ขาย EUR 100,000 แลก PLN ให้บริษัทหนึ่ง และซื้อ EUR 80,000 แลก PLN จากอีกบริษัท ทิศทางชดเชยบางส่วน เหลือผลต่าง EUR 20,000 สัญญาลูกค้าไม่หายไปทั้งคู่ ราคา เวลาธุรกรรม อายุ หรือความล้มเหลวของการชำระหนึ่งฝ่ายเปลี่ยนความเสี่ยงได้ ดีลเลอร์อาจป้องกันส่วนคงเหลือ รอกระแสอื่น หรือปรับราคาเสนอตามนโยบาย เราไม่คำนวณกำไรเพราะไม่ได้กำหนดราคาและต้นทุน
ฐานลูกค้าใหญ่และหลากหลายช่วยจับคู่ได้ง่ายขึ้น แต่ช่วงเครียดคำสั่งด้านเดียวทำให้ยากและเพิ่มความต้องการป้องกันภายนอก สัดส่วนปริมาณรวมที่ต่ำของสถานที่ซื้อขายจึงไม่ได้แปลว่าราคาและโอกาสดำเนินการไม่มีความสำคัญ นี่ช่วยอธิบายการกระจุกตัวคู่กับความแยกย่อย สถานที่มากขึ้นอยู่ร่วมกับบทบาทมากของคนกลางไม่กี่รายได้ วิเคราะห์ BIS ที่เผยแพร่ธันวาคม 2025 อธิบายว่าธุรกรรมลูกค้ามากกว่า 80% จับคู่ในกลุ่มภายในดีลเลอร์ ไม่ใช่เปอร์เซ็นต์คำสั่งของโบรกเกอร์รายย่อยทุกราย [1] [20]
สามราคา EUR/PLN: คุณกำลังเทียบอะไร?
ตัวอย่างนี้คือซื้อ EUR 10,000 ด้วยซวอตือและส่งมอบเงินตรา ทุกข้อเสนอมีจำนวน เวลาที่สังเกต และวันส่งมอบเหมือนกัน ไม่รวมค่าธรรมเนียมเพิ่มเติม ทุกราคาเป็นสมมติ ไม่ใช่ราคาจริงธนาคารหรือโบรกเกอร์ A, B และ C เป็นชื่อผู้ให้บริการสมมติ
| ผู้ให้บริการ | ซื้อ EUR จากลูกค้า: bid | ขาย EUR ให้ลูกค้า: ask | ลูกค้าจ่ายเพื่อซื้อ EUR 10,000 |
|---|---|---|---|
| A | PLN 4.2990 | PLN 4.3010 | PLN 43,010 |
| B | PLN 4.2985 | PLN 4.3015 | PLN 43,015 |
| C | PLN 4.3000 | PLN 4.3020 | PLN 43,020 |
ผู้ซื้อยูโรต้องใช้ราคาด้านขวาหรือ ราคาเสนอขาย ask ผู้ให้บริการ B แพงกว่า A จำนวน PLN 5 และ C แพงกว่า PLN 10 จุดกึ่งกลางทางคณิตศาสตร์ระหว่าง bid กับ ask ของ A และ B เท่ากันที่ 4.3000 แต่ราคาซื้อยูโรของลูกค้าต่างกัน จุดกึ่งกลางไม่แทนราคาสำหรับทิศทางธุรกรรม นี่เป็นผลคำนวณโดยไม่ได้สมมติว่าแลกได้ที่ค่าเฉลี่ยนั้น
ตาราง A ของ Narodowy Bank Polski (NBP) ธนาคารกลางโปแลนด์ มีหน้าที่ต่างจากข้อเสนอผู้ให้บริการที่ปรับปรุง อัตราเฉลี่ยเผยแพร่วันทำการระหว่าง 11:45 ถึง 12:15 ตามเวลาท้องถิ่นโปแลนด์ ไม่ใช่สตรีมราคา NBP [12] เทียบราคาตอนเย็นกับตารางที่ออกก่อนจึงต้องคำนึงเวลา บทเรียน Forex คืออะไร? อธิบายอัตราเฉลี่ย bid/ask และข้อเสนอลูกค้า
การเทียบจริงยังต้องตรวจว่าข้อเสนอยังใช้ได้กับจำนวน วันส่งมอบ และค่าธรรมเนียมหรือไม่ บทเรียนราคาเสนอและอัตราไขว้ ขยายหลักการ bid/ask
อัตราดีที่สุดอาจครอบคลุมเพียงส่วนหนึ่ง
เปลี่ยนหนึ่งสมมติฐานของแบบจำลองก่อน ในอีกสถานการณ์ A ขายที่ 4.3010 แต่เพียง EUR 5,000 ส่วน B ให้ EUR 5,000 ที่เหลือที่ 4.3015 สมมติว่าทั้งคู่ดำเนินได้ ไม่เปลี่ยนระหว่างยอมรับ และไม่มีค่าธรรมเนียม สองส่วนมีต้นทุน PLN 21,505 และ PLN 21,507.50 รวม PLN 43,012.50 ได้อัตราเฉลี่ยดำเนินการ 4.30125
มากกว่า PLN 43,010 ที่ได้จากคูณทั้งจำนวนด้วยอัตราดีที่สุดที่แสดง 4.3010 อัตรานั้นมีให้เพียงส่วนหนึ่งของจำนวนต้องการ ตัวอย่างแสดงเหตุที่ข้อเสนอต้องบอกขนาด ไม่ได้สมมติว่าลูกค้าทุกคนแบ่งคำสั่งระหว่างผู้ให้บริการใดก็ได้ ความสามารถระบบกำหนดว่าจะทำได้หรือไม่ FXall อธิบายการแบ่งคำสั่งเป็นคุณสมบัติบริการ [3]
จากข้อมูลสู่คำสั่งและการดำเนินการ
ข้อมูลใหม่อาจเปลี่ยนการประเมินสกุลเงินของผู้ร่วม บางรายปรับราคา บางรายอยากซื้อหรือขาย ข้อมูลจึงเข้าสู่ราคาเสนอและธุรกรรม นี่อธิบายกลไก ไม่ใช่กฎทำนายอัตราหลังประกาศทุกครั้ง ธนาคารกลางออสเตรเลีย (RBA) [9] ศึกษาข้อมูล คำสั่ง และการเปลี่ยนราคา
- ข้อมูลหรือความต้องการแลกกระตุ้นการกระทำ
- ผู้ให้บริการเสนอราคาและลูกค้าอ่านเงื่อนไข
- ลูกค้ายอมรับข้อเสนอหรือส่งคำสั่งชนิดกำหนด
- ระบบดำเนินตามกฎผลิตภัณฑ์และแจ้งเงื่อนไข
- คู่สัญญายืนยันภาระและชำระในเวลาที่เหมาะสม
ส่งคำสั่งกับดำเนินคำสั่งเป็นคนละเหตุการณ์ อนุพันธ์รายย่อยอาจดำเนินที่ราคาต่างจากที่แสดงขณะป้อนคำสั่ง ความต่างนี้คือ ความคลาดเคลื่อนราคา ตามบริการ คำสั่งอาจถูกปฏิเสธหรือมีราคาใหม่ให้ยอมรับ สำนักงานหน่วยงานกำกับดูแลการเงินโปแลนด์ (UKNF) [4] อธิบายรูปแบบเหล่านี้ เอกสารผลิตภัณฑ์ระบุกฎบริการจริง
ซื้อ EUR 10,000 ทีละขั้น
กลับตารางแรกที่ A เสนอ EUR 10,000 ทั้งหมดที่ 4.3010 บริษัทซื้อเงินตราสำหรับใบแจ้งหนี้ นี่เป็นแบบจำลองการแลกพร้อมส่งมอบ ไม่ใช่คู่มือแอป สมมติว่ายอมรับอย่างถูกต้องและไม่มีค่าธรรมเนียมเพิ่ม
- ความต้องการและเงื่อนไข บริษัทกำหนดว่าต้องใช้ EUR 10,000 จ่าย PLN และรับในวันที่ตกลง หากไม่มีรายละเอียดเหล่านี้ อัตราไม่อธิบายธุรกรรมทั้งหมด
- อ่านข้อเสนอ เลือกราคาขายยูโรของผู้ให้บริการ: ask 4.3010 คำนวณ 10,000 × 4.3010 = PLN 43,010 และตรวจเงื่อนไขส่งมอบกับยอมรับ
- ยอมรับและดำเนินการ ยอมรับด้วยวิธีกำหนด การยืนยันดำเนินการกำหนดภาระบริษัทส่ง PLN 43,010 และคู่สัญญาส่ง EUR 10,000 ส่งคำขอที่ยังไม่ยืนยันอย่างเดียวไม่ทำให้เกิดธุรกรรม
- กระบวนการหลังซื้อขาย คู่สัญญาตรวจเงื่อนไขตรงกันและคำสั่งชำระ อัตราถูกต้องไม่พอหากเงินไปผิดบัญชีหรือคำสั่งไม่ตรง
- ส่งมอบและใช้ เงินเคลื่อนตามกฎที่ตกลง เมื่อยูโรมีในบัญชี บริษัทจ่ายใบแจ้งหนี้ได้ ตกลงซื้อกับโอนเงินต่อให้ผู้ออกใบแจ้งหนี้เป็นคนละกิจกรรม
UKNF [4] อธิบายรูปแบบดำเนินการ ส่วน คณะกรรมการบาเซิล [6] และ CLS [7] อธิบายการยืนยันและการชำระสุดท้าย ขั้นตอนอัตโนมัติได้และอาจดูสั้นสำหรับลูกค้า แต่การแยกยังสำคัญ ยืนยันราคาตอบคนละคำถามกับยืนยันว่าเงินตราที่ซื้อพร้อมใช้
หากข้อเสนอเปลี่ยนก่อนตกลงจะเป็นอย่างไร? ที่อัตราสมมติใหม่ 4.3030 จำนวน EUR 10,000 มีต้นทุน PLN 43,030 เพิ่ม PLN 20 ไม่ได้แปลว่าลูกค้าต้องยอมรับเสมอ ระบบอาจให้ยอมรับใหม่หรือใช้อีกรูปแบบดำเนินการที่ตกลง หากข้อเสนอเดิมยอมรับอย่างถูกต้องและผูกพัน อัตราภายหลังไม่แทนราคาที่ตกลงตามใจ สถานะและเงื่อนไขธุรกรรมสำคัญ ไม่ใช่แค่เลขใดปรากฏบนจอ
เทอร์มินัลส่งคำสั่ง โบรกเกอร์กำหนดบริการ
เทอร์มินัลส่งคำสั่งและรับคำตอบ เอกสาร MetaTrader 5 แยก คำสั่ง ออกจาก ธุรกรรมที่ดำเนินแล้ว และ สถานะถือครอง ที่เกิดขึ้น หนึ่งคำสั่งดำเนินเป็นหลายธุรกรรมได้ นี่สำคัญเมื่อตรวจประวัติ “ส่งแล้ว” ไม่ใช่ “ดำเนินแล้ว” MetaQuotes [14]
ในกระบวนการ MetaQuotes คำสั่งจากเทอร์มินัลไปเซิร์ฟเวอร์โบรกเกอร์เพื่อตรวจเงื่อนไขและเงินที่ใช้ได้ จากนั้นอาจดำเนินหรือปฏิเสธ และรองรับสถานะดำเนินบางส่วน การตั้งค่าตราสารและผู้ให้บริการกำหนดกระบวนการ สำหรับ คำสั่งราคาตลาด ราคาขึ้นกับเงื่อนไขดำเนินการ ไม่ใช่การที่เลขเคยแสดงบนจอ เอกสารอธิบายโหมดที่ต้องยอมรับราคาเสนอด้วย [14]
อย่าใช้กระบวนการนี้กับทุกแพลตฟอร์มหรืออนุมานคู่สัญญาสุดท้ายจากแบรนด์เทอร์มินัล CFD เป็นสัญญาว่าด้วยการเปลี่ยนราคา มูลค่าอ้างอิง EUR 10,000 ไม่ได้หมายถึงยูโรเข้าบัญชีเงินตรา ระบุผลิตภัณฑ์ก่อนวิเคราะห์การตอบระบบ
API และความหน่วง: เทคโนโลยีเร่งขั้นตอนไหน
API หรือส่วนต่อประสานการเขียนโปรแกรมแอปพลิเคชัน ให้ระบบส่งคำขอและรับข้อมูลโดยไม่คลิกมือ รับราคา ส่งคำสั่ง หรือดูสถานะได้ ข้อความยังผ่านการตรวจที่เหมาะกับผลิตภัณฑ์ คำสั่งอิเล็กทรอนิกส์ปฏิเสธหรือดำเนินบางส่วนได้ และต้องแปลคำตอบให้ถูก ระบบอัตโนมัติไม่เปลี่ยนคำขอเป็นธุรกรรมรับประกัน [1] [14]
ความหน่วง อาจเกี่ยวกับการส่ง เตรียมคำตอบ ตรวจ หรือเส้นทางกลับ ค่าของเอนจินเดียวไม่บอกเวลาจากคำขอคอมพิวเตอร์บ้านถึงเงินตราพร้อมใช้หลังชำระ “ไมโครวินาทีแพลตฟอร์ม” กับ “ชำระสองวัน” จึงไม่ได้วัดกิจกรรมเดียว เส้นทางเทคนิคสั้นช่วยดำเนินได้ แต่แทนขีดจำกัดที่ถูกต้อง ข้อเสนอผูกพัน และวันชำระที่ตกลงไม่ได้
การตรวจสอบขั้นสุดท้าย: เมื่อคำขอยังไม่ใช่ธุรกรรม
ในสตรีม FX สถาบันบางแบบ ผู้ให้บริการมีโอกาสสุดท้ายยอมรับหรือปฏิเสธหลังตรวจความถูกต้องและราคา นี่คือ การตรวจสอบขั้นสุดท้าย last look ไม่ใช้กับทุกตลาดหรือเปิดให้เปลี่ยนธุรกรรมที่ตกลงแล้วตามใจ หลักการ 17 ของ ประมวลหลักปฏิบัติสากล FX Global Code [15] เรียกร้องเงื่อนไขโปร่งใส รวมการปฏิบัติต่อราคาที่เปลี่ยนทั้งสองทิศ และจำกัดการใช้ข้อมูลคำขอลูกค้า
สเปรดแคบที่สุดจึงอยู่ร่วมกับการปฏิเสธที่ต้องลองราคาอื่นได้ ตัวอย่างสมมติ ผู้ให้บริการแสดง ask 4.3010 แต่ปฏิเสธคำขอ EUR 10,000 ดำเนินภายหลังที่ 4.3030 มีต้นทุน PLN 43,030 แทน PLN 43,010 ต่าง PLN 20 นี่แยกจากการยอมรับข้อเสนอผูกพันอย่างถูกต้อง บทเรียน คุณภาพการดำเนินคำสั่ง ขยายกฎและตัวชี้วัด
ประมวลนี้เกี่ยวกับแนวปฏิบัติที่ดีของ FX สถาบันและไม่แทนกฎหมาย ไม่ใช่ใบอนุญาตโบรกเกอร์หรือคำมั่นผลิตภัณฑ์รายย่อยปลอดภัย หลักการพิสูจน์ไม่ได้ว่าการปฏิเสธใดในแอปเกิดจาก last look ต้องดูเงื่อนไขบริการและบันทึกธุรกรรม [15]
ประเมินราคาต้องรวมความพยายามที่ไม่สำเร็จ
สเปรดแคบของธุรกรรมสำเร็จอาจดูดีหากละคำขอที่ปฏิเสธและต้นทุนลองใหม่ ควรเทียบข้อเสนอที่ขนาด เวลา และสภาพตลาดใกล้กัน ความคลาดเคลื่อนราคาต่างกันสองทิศต้องวิเคราะห์ แต่ไม่พิสูจน์ผิดปฏิบัติลำพัง ชนิดคำสั่ง การเคลื่อนตลาด และเลือกกลุ่มข้อมูลสำคัญ FX Global Code กล่าวถึงความโปร่งใสของ last look และตรวจดำเนินการ [15]
| ตัวชี้วัดหรือข้อมูล | สิ่งที่เทียบ | ข้อจำกัด |
|---|---|---|
| อัตราปฏิเสธ | คำขอที่ปฏิเสธเทียบความพยายามทั้งหมดที่เทียบกันได้ | ธุรกรรมสำเร็จหนึ่งร้อยรายการโดยไม่บอกจำนวนปฏิเสธไม่อธิบายประสบการณ์ลูกค้าทั้งหมด |
| เวลาตรวจและตอบ | จุดเริ่มและจบการวัดที่ตกลง รวมช่วง last look | เวลาเอนจินไม่รวมเครือข่ายลูกค้าหรือการชำระโดยอัตโนมัติ |
| การกระจายความคลาดเคลื่อนราคา | ความต่างราคาที่เป็นคุณและโทษเทียบวิธีอ้างอิงเดียวกัน | ค่าเฉลี่ยซ่อนความต่างมากที่เกิดน้อยและความต่างสภาพต่าง ๆ |
| ต้นทุนลองใหม่ | ราคาใหม่ ค่าธรรมเนียม และเวลาผ่านหลังพยายามไม่สำเร็จ | การปฏิเสธไม่มีต้นทุนคงที่เดียว อัตราขยับได้ทั้งสองทิศ |
แบบจำลองมี 100 คำขอ ยอมรับ 90 อัตราปฏิเสธจึง 10% ไม่ใช่ 10/90 นี่คือคำนวณอธิบาย ไม่ใช่ผลผู้ให้บริการ ประเมินครบต้องรู้ว่าสิบคำขอที่ปฏิเสธลองใหม่หรือไม่ ราคาเท่าใด และลูกค้าดำเนินจำนวนที่เหลือหรือไม่จริง ตัวชี้วัดเดียวไม่ควรเป็นอันดับคุณภาพทั้งหมด
ตัวเลขมากขึ้นไม่ได้ทำให้ราคามั่นใจขึ้น
ในอีกแบบจำลอง EUR/USD สมมติหนึ่ง pip คือ 0.0001 USD ต่อ EUR เปลี่ยนจาก 1.25000 เป็น 1.25005 เท่ากับ 0.00005 USD/EUR หรือครึ่ง pip หลักที่ห้าแสดงการขยับเล็กลงได้ แต่ไม่ได้พิสูจน์สเปรดแคบ สภาพคล่องลึก หรือดำเนินทุกขนาด คู่เงินอื่นอาจใช้หลัก pip ต่างกัน เช่น ราคาทั่วไปของคู่เยนใช้ 0.01 แทน 0.0001 ต้องตรวจขั้นต่ำการขยับราคาของตราสารนั้นแยก นี่เป็นแบบฝึกคำนวณ ไม่ใช่สร้างประวัติราคาแพลตฟอร์มใดใหม่
เส้นทางคำสั่งขึ้นกับข้อตกลง
ทุกคลิกไม่ได้เป็นธุรกรรมแยกบนแพลตฟอร์มสถาบันเดียว เส้นทางต่อไปแสดงภาระและสถานที่ดำเนินต่างกัน โดยละรายละเอียดประมวลผลเทคนิค
| รูปแบบ | เส้นทาง | สิ่งที่ลูกค้าทำสัญญา |
|---|---|---|
| แลกที่ธนาคาร | ลูกค้า → ข้อเสนอธนาคาร → ยอมรับ → ยืนยันและส่งมอบตามข้อตกลง | การแลกที่ส่งมอบเงินตราที่ซื้อ |
| การแลกของสถาบัน | ลูกค้า → ผู้ให้บริการที่เข้าถึงได้ ตรงหรือผ่านแพลตฟอร์ม → ตกลงและดำเนิน → ชำระราคา | ธุรกรรมเงินตราที่กำหนดจำนวนและอายุ |
| CFD รายย่อย | ลูกค้า → บริษัทลงทุน → ดำเนินตามกฎบริการ → ชำระสถานะ | ข้อตกลงการเปลี่ยนราคา โดยไม่ได้ซื้อเงินตราไปใช้จ่าย |
| สัญญาฟิวเจอร์สในตลาดซื้อขายอนุพันธ์ | ลูกค้า → คนกลาง → ระบบซื้อขายของตลาดที่กำหนด → หักบัญชีกลาง | สัญญาที่ตลาดกำหนดมาตรฐาน |
สองแถวแรกแสดงช่องทางที่ BIS [1] อธิบาย สองแถวหลังเป็นสัญญาที่ UKNF [4] และ CME Group [5] อธิบาย การตรวจทางเทคนิคเกิดต่างลำดับกันได้ในแต่ละระบบ
CFD และฟิวเจอร์สมีกฎของตนเอง
ตัว สัญญาซื้อขายส่วนต่าง หรือ CFD ชำระการเปลี่ยนราคาตามเงื่อนไข โดยไม่ส่งยูโรที่ซื้อเข้าบัญชีเงินตรา บริษัทเป็นคู่สัญญาลูกค้าหรือส่งคำสั่งต่อได้ การป้องกันความเสี่ยงของโบรกเกอร์ยังเป็นกิจกรรมแยกจากข้อตกลงลูกค้า UKNF [4] บทเรียน โครงสร้างพื้นฐานดำเนินคำสั่ง และ คุณภาพดำเนินคำสั่ง อธิบายรูปแบบเหล่านี้
ตัว สัญญาฟิวเจอร์ส เป็นผลิตภัณฑ์ตลาดซื้อขายอนุพันธ์ที่มีเงื่อนไขมาตรฐาน รวมขนาดและอายุ ซื้อขายสัญญาชุดที่ระบุ คู่สัญญากลาง (CCP) เข้ามาคั่นคู่สัญญาและจัดการความเสี่ยงผิดนัด ราคาฟิวเจอร์สเป็นราคาสัญญานั้น ไม่ใช่ราคาแลกเงินบนจอธนาคารโดยอัตโนมัติ CME [5] อธิบายมาตรฐาน และ คณะกรรมการบาเซิล [6] อธิบาย CCP
การคุ้มครองลูกค้าขึ้นกับกฎผลิตภัณฑ์และบริการ ก่อนทำข้อตกลง ตรวจ การได้รับอนุญาตของผู้ให้บริการ และ การคุ้มครองลูกค้า CFD

เข้าถึงเทอร์มินัลง่ายไม่ได้ให้สิทธิซื้อเงินตรา
อินเทอร์เน็ตทำให้ดูราคา ส่งคำสั่ง และใช้กฎอัตโนมัติง่ายขึ้น แต่ไม่ได้เปลี่ยนข้อตกลงพื้นฐานของสถานะด้วยตัวเอง กราฟ EUR/USD คล้ายกันบนจอธนาคารกับเทอร์มินัล CFD อาจมีผลสัญญาต่างกัน การแลกต้องทำให้เงินตราที่ซื้อพร้อมใช้ ผล CFD ขึ้นกับราคาเปลี่ยน ต้นทุน หลักประกัน และกฎปิดสถานะ เข้าถึงซอฟต์แวร์ชนิดเดียวไม่แปลว่าคุ้มครองลูกค้าเหมือนกันในเขตอำนาจต่างกัน
ต้องแยกการจัดการความเสี่ยงของบริษัทออกจากสัญญาลูกค้า บริษัทเก็บความเสี่ยงบางส่วนในบัญชีหรือป้องกันที่อื่นได้ รูปแบบจริงและการเปิดเผยสำคัญ A-book, B-book, STP และ ECN ไม่ใช่ใบอนุญาตหรือหลักฐานว่าทุกคำสั่งส่ง EBS ในแบบหนึ่ง ลูกค้าทำสัญญากับบริษัท และการป้องกันของบริษัทเป็นอีกข้อตกลง แบบตัวแทน คนกลางส่งคำสั่งตามกฎตกลง โฆษณาเทอร์มินัลแยกสองแบบนี้ไม่ได้
FXCM ในปี 2017: ตัวอย่างบันทึกว่าเหตุใดชื่อเรียกไม่พอ
วันที่ 6 กุมภาพันธ์ 2017 CFTC สหรัฐฯ ปรับ FXCM และฝ่ายเกี่ยวข้อง USD 7 ล้าน ข้อค้นพบครอบคลุม 4 กันยายน 2009 ถึงอย่างน้อย 2014 บริษัทปกปิดความสัมพันธ์กับผู้ให้สภาพคล่องสำคัญ และอธิบายรูปแบบ “No Dealing Desk” ว่าไม่มีผลประโยชน์ขัดกันอย่างทำให้เข้าใจผิด ข้อตกลงยุติคดีรวมการถอนทะเบียน CFTC ของฝ่ายที่ระบุ [21] นี่คือกระบวนการเฉพาะในอดีต ไม่ใช่หลักฐานต่อทุกบริษัทที่ใช้คำคล้ายกัน
ประเมินบริการจึงต้องรู้ชื่อนิติบุคคล บทบาท นโยบายดำเนิน และบันทึกธุรกรรมตนเอง เปอร์เซ็นต์บัญชีขาดทุนที่เผยแพร่เป็นเรื่องความเสี่ยงและผลผลิตภัณฑ์เฉพาะในช่วงหนึ่ง ไม่ได้ตรวจรูปแบบโบรกเกอร์ การอนุญาต รูปแบบดำเนิน และผลลงทุนตอบสามคำถามต่างกัน ข้อมูลขาดทุนและขอบเขตเหมาะสมอธิบายใน ความเชื่อผิดและข้อเท็จจริง
เหตุใดแพลตฟอร์มมากกว่าหน้าจอกราฟ
MetaQuotes ประกาศการออก MetaTrader 4 อย่างเป็นทางการวันที่ 1 กรกฎาคม 2005 ระบบรวมเทอร์มินัลลูกค้าและองค์ประกอบประมวลธุรกรรมฝั่งโบรกเกอร์ ต่อมาออก MetaTrader 5 ในปี 2010 วันเหล่านี้เป็นประวัติซอฟต์แวร์ ไม่ใช่กำเนิดตลาด FX รายย่อยทั้งหมด [29]
ใน MT4 โปรแกรม Expert Advisors ที่เขียน MQL4 วิเคราะห์ข้อมูลและทำสิ่งที่โปรแกรมไว้ได้ MetaEditor และตัวทดสอบกลยุทธ์เป็นสภาพแวดล้อมพัฒนาและตรวจ ระบบนิเวศโค้ดกับเครื่องมือช่วยอธิบายว่าทำไมผลิตภัณฑ์ยังอยู่ แต่ไม่แทนการตรวจเงื่อนไขบัญชี หน้าตาเทอร์มินัลเหมือนกันไม่แปลว่าคู่สัญญา ตราสาร ต้นทุน หรือวิธีดำเนินเหมือนกัน รันโปรแกรมได้ไม่ได้แปลว่ากฎทำกำไร [30]
หลังดำเนิน ยังต้องชำระราคา
การแลกพร้อมส่งมอบมีการยืนยันระบุสกุลเงิน จำนวน อัตรา และวันส่งมอบ จากนั้นตกลงคำสั่งชำระและโอนผ่านช่องทางที่เหมาะ ยืนยันเร็วไม่ได้แปลว่าทุกการแลกชำระสุดท้ายแล้ว CLS [7] อธิบายวงจรหลังซื้อขาย
ยังมีความเสี่ยงระหว่างตกลงกับชำระสุดท้าย คู่สัญญาอาจไม่ส่งหรือส่งช้าเพราะปัญหาดำเนินงาน เงินไม่พอ หรือล้มละลาย ตกลงราคาไม่ขจัดความเสี่ยงเหล่านี้ คณะกรรมการบาเซิล [6]
CLS ให้รูปแบบชำระสำหรับธุรกรรมสถาบันที่มีสิทธิ เชื่อมส่งมอบสกุลหนึ่งกับอีกสกุลด้วย การชำระเงินพร้อมกันทั้งสองสกุล (PvP) ป้องกันจ่ายสกุลหนึ่งโดยไม่ได้รับอีกสกุล CLS ไม่กำหนดอัตราและไม่จัดการทุกการแลก การเข้าถึงและสิทธิใช้สำคัญ CLS [7] CFD ชำระภาระสัญญา ไม่ใช่ส่งมูลค่าอ้างอิงยูโร
สปอตหมายถึงส่งมอบใกล้ ไม่จำเป็นต้องส่งวินาทีนี้
นิยามสำรวจ BIS สปอตคือแลกสองสกุลด้วยอัตราที่ตกลงวันทำสัญญาเพื่อส่งมอบภายในสองวันทำการ [24] T+2 เป็นหลักทั่วไป แต่คู่เงินและข้อตกลงเฉพาะอาจใช้วันอื่น ส่งวันเดียวกับวันถัดไปเป็นรูปแบบต่างกัน เราไม่สมมติกฎเดียวกับทุกผลิตภัณฑ์ชื่อ “Forex” สองวันทำการก็ไม่ได้หมายถึง 48 ชั่วโมงเสมอ ต้องตรวจปฏิทินชำระสกุลเงิน วันหยุด และเวลาตัดรับกับผู้ให้บริการ
ตัวอย่างแลกที่ตกลงวันจันทร์เพื่อส่ง T+2 โดยไม่มีวันหยุดและครบเงื่อนไขบริการ วันมีผลเป็นวันพุธ บริษัททราบอัตราวันจันทร์ แต่กำหนดจ่ายใบแจ้งหนี้ตามเงินพร้อมวันพุธ หากต้องการยูโรวันเดียวกัน ต้องตกลงเช่นนั้น ไม่อนุมานจากความเร็วคลิก นี่คือตัวอย่างปฏิทิน ไม่ใช่กฎทุกคู่เงิน
หักกลบการชำระกับ PvP แก้คนละปัญหา
การหักกลบคำนวณจำนวนที่เหลือหลังหักภาระตามกฎที่ตกลง ลดจำนวนและมูลค่าการจ่ายได้ แต่คำนวณยอดไม่ได้แปลว่าส่งมอบสองสกุลแล้ว PvP เชื่อมโอนสุดท้ายของสกุลหนึ่งกับอีกสกุล การแยกป้องกันสับสนคำนวณการจ่ายกับกลไกชำระ ไม่ใช่ทุกผลิตภัณฑ์ สกุลเงิน หรือผู้ร่วมมีสิทธิบริการ CLS เดียวกัน [6] [7]
การแลกสมมติ PLN 43,010–EUR 10,000 มีความเสี่ยงลูกค้าส่ง PLN แต่การจ่ายอีกฝ่ายล้มเหลว เชื่อมส่งมอบแก้ความเสี่ยงนั้น ไม่ได้ทำให้อัตราดีกว่า ขจัดทุกระบบล่ม หรือให้เครดิตไม่จำกัด ส่งเร็วลดความเสี่ยงบางอย่างได้ แต่ต้องเตรียมเงินและคำสั่งเร็วก่อน ไม่ใช่แค่เซิร์ฟเวอร์เร็ว
ดำเนิน ยืนยัน และชำระตอบคนละคำถาม
ดำเนินกำหนดว่าเกิดธุรกรรมและเงื่อนไขใด ยืนยันตรวจว่าทั้งคู่บันทึกสกุล จำนวน อัตรา และอายุตรงกัน ชำระทำให้ภาระจ่ายเสร็จสุดท้าย ในแบบจำลองแลก PLN 43,010 ยืนยันซื้อ EUR 10,000 ได้ก่อนยูโรพร้อมโอน วันส่งมอบภายหลังที่ตกลงไม่ได้เป็นปัญหาในตัวเอง ต้องประเมินล่าช้าเทียบวันนั้น
CLS แสดงกระบวนการธุรกรรมสถาบันที่มีสิทธิ คำสั่งทั้งคู่ถูกตรวจรับรองและจับคู่ วันที่ตกลง ผ่านการตรวจที่จำเป็นและชำระโดยเชื่อมการจ่ายต่างสกุล [7] ต่างจากบทบาท CCP ในฟิวเจอร์ส เชื่อมส่งมอบจำกัดเสี่ยงจ่ายโดยไม่รับอีกสกุล ขณะที่ CCP คั่นภาระระหว่างคู่สัญญา ไม่ควรถือว่าสถาบันเหมือนกันเพียงเพราะทั้งคู่เกี่ยวกับชำระและหักบัญชี

ตลาดตลอดวัน: ซื้อขายต่อเนื่อง กิจกรรมเปลี่ยน
Forex ไม่มีเวลาเปิดปิดรายวันร่วม ส่วนหลักซื้อขายเกือบทั้งวันในวันทำการ โดยพักสุดสัปดาห์ กิจกรรมย้ายข้ามศูนย์การเงิน แต่ธนาคาร โบรกเกอร์ หรือบริการตลาดซื้อขายหนึ่งอาจมีเวลาแคบกว่า คณะกรรมการเงินตราต่างประเทศออสเตรเลียที่ RBA เป็นเจ้าภาพ [8] อธิบายสัปดาห์ซื้อขายปกติ
- แปซิฟิกและเอเชีย: ศูนย์รวมซิดนีย์และโตเกียวทำงาน
- ยุโรป: สถาบันยุโรปเข้าร่วม รวมลอนดอน
- ยุโรปและอเมริกา: เวลาทำงานลอนดอนกับนิวยอร์กซ้อนกันบางส่วน
- อเมริกา: ซื้อขายต่อในศูนย์อเมริกาหลังวันยุโรปจบ
- วันเอเชียถัดไป: กิจกรรมเข้าส่วนถัดไปของวงจร
นี่อธิบายลำดับและกิจกรรมซ้อนกัน ไม่ใช่เวลาคงที่หรือสภาพคล่องทุกคู่เงิน เขตเวลาและปรับเวลาฤดูร้อนมีผลต่อการอ่านเวลาจากโปแลนด์หรือที่อื่น
สภาพคล่อง หมายถึงทำธุรกรรมขนาดกำหนดโดยไม่กระทบราคามาก ซื้อขายทั้งวันไม่รับประกันเงื่อนไขเหมือนกันทุกชั่วโมง งาน RBA ปี 2007 พบกิจกรรมและผันผวนมากช่วงลอนดอนกับนิวยอร์กซ้อนสำหรับคู่ที่ศึกษา นี่คือสังเกตในอดีต ไม่ใช่ค่าปัจจุบันทุกสกุล RBA [9]
คู่เงิน วันหยุด และประกาศข้อมูลสำคัญด้วย วันเอเชียอาจเกี่ยวข้องมากกับสกุลเงินที่สัมพันธ์เอเชีย บทเรียนตลาด 24 ชั่วโมง อธิบายเขตเวลา ส่วน การกระจุกตัวสภาพคล่อง ขยายเงื่อนไขต่างเวลา
สงบกับเครียด: หน้าจอเดียว สภาพคล่องต่าง
เดือนมีนาคม 2020 RBA พบ bid/ask กว้างขึ้นมากและความลึกตลาดสปอตลด ความลึกในที่นี้คือจำนวนที่แลกได้โดยกระทบราคาจำกัด ราคาขยับเร็วและปริมาณมากไม่ได้รับประกันดำเนินทุกธุรกรรมง่าย RBA [10]
| สิ่งสังเกต | สภาพสงบกว่าและสภาพคล่องดี | ความตึงเครียดและสภาพคล่องอ่อนลง |
|---|---|---|
| ส่วนต่าง bid/ask | อาจแคบและค่อนข้างคงที่ | อาจกว้างขึ้นมาก |
| จำนวนที่มีให้ซื้อขาย | ธุรกรรมใหญ่ดำเนินใกล้ราคาที่เห็นง่ายกว่า | อาจมีจำนวนเล็กลงที่ราคาเดียว |
| ราคาตามเวลา | การปรับต่อเนื่องอาจเล็ก | ราคาอาจกระโดดเร็ว |
นี่แสดงกลไก RBA ไม่อ้างว่าทุกสเปรดกว้างคือวิกฤต เงื่อนไขดำเนินเกี่ยวกับราคาที่มีให้สำหรับขนาดเฉพาะ ไม่ใช่เพียงขนาดการเคลื่อนกราฟ อัตราเปลี่ยนขณะคำสั่งเดินทางทำให้กฎดำเนินสำคัญขึ้น สภาพคล่องต่ำและความเสี่ยง ขยายสถานการณ์เหล่านี้
สองกรณี: การแลกปกติกับความตึงเครียดมีนาคม 2020
ในแบบจำลองสงบ บริษัทพบราคาสำหรับ EUR 10,000 ทั้งหมด ยอมรับ และรู้ต้นทุน PLN 43,010 เงื่อนไขไม่เปลี่ยนระหว่างยอมรับ นี่แสดงว่าการแลกนั้นสำเร็จ ไม่สัญญาว่าทุกธุรกรรมใหญ่ได้อัตราเดียว สองข้อเสนอ EUR 5,000 แสดงแล้วว่าขนาดที่มีให้เปลี่ยนผลอย่างไร
มีนาคม 2020 เป็นกรณีจริงที่ต่าง ในวิเคราะห์เดือนพฤษภาคม RBA เชื่อมตลาดแย่ลงกับกระแสเงินตราใหญ่หลังราคาสินทรัพย์เปลี่ยนฉับพลัน ผู้จัดการพอร์ตเปลี่ยนการถือครองและการป้องกันเงินตรา ผันผวนสูงจำกัดความสามารถรับความเสี่ยงของคนกลาง สเปรดกว้างและจำนวนที่แลกโดยไม่กระทบราคามากลด นี่อธิบายตลาดสปอตที่ศึกษาเวลานั้น ไม่ใช่ทุกคู่และผู้ให้บริการรายย่อย [10]
ลูกค้าจึงอาจเห็นราคาเคลื่อนพอดีเมื่อหาคู่สัญญาขนาดต้องการยากขึ้น ธุรกรรมมากกับกราฟขยับใหญ่ไม่ใช่สภาพคล่องดี กราฟอย่างเดียวโยงการดำเนินที่ไม่ดีเฉพาะกับกลไกนี้ไม่ได้ ต้องประเมินเวลา ชนิดคำสั่ง ขนาด การยืนยัน และกฎบริการ ความตึงเครียดในอดีตไม่พิสูจน์ว่าโบรกเกอร์ใดทำถูกหรือผิดต่อใคร
ฟรังก์ในปี 2015: เปลี่ยนกฎและความเสี่ยงดำเนินคำสั่ง
วันที่ 15 มกราคม 2015 ธนาคารกลางสวิตเซอร์แลนด์ (SNB) ยุติอัตราขั้นต่ำ CHF 1.20 ต่อยูโร พร้อมลดดอกเบี้ยยอดเงินบางประเภทที่ SNB เป็น −0.75% คำอธิบายรวมทิศทางนโยบายการเงินต่างกันและการเปลี่ยนอัตรายูโรเทียบดอลลาร์ ธนาคารไม่ได้ประกาศยุติการแทรกแซงทั้งหมดถาวร [27]
คำมั่นพื้น EUR/CHF เคยจำกัดส่วนหนึ่งของความคาดหมายตลาด ถอนแล้วผู้ร่วมต้องประเมินข้อเสนอและความเสี่ยงใหม่ อีกตัวอย่างสมมติ คำสั่งหยุดป้องกันทั่วไปเพื่อขาย EUR ถูกกระตุ้นที่ 1.1800 แต่ราคาดำเนินแรกที่มีคือ 1.1500 ต่าง 0.0300 CHF/EUR สำหรับ €10,000 เท่ากับ CHF 300 เมื่อเทียบราคากระตุ้นก่อนต้นทุน เลขนี้ไม่ใช่ราคาต่ำอดีตหรือผลลูกค้าในปี 2015 แสดงเพียงว่าระดับกระตุ้นกับราคาดำเนินไม่จำเป็นต้องตรงกัน
ความเสี่ยงตลาดรวมกับผู้ให้บริการได้ FCA ยืนยันว่า Alpari (UK) Limited เข้าสู่ระบบบริหารพิเศษของอังกฤษวันที่ 19 มกราคม 2015 หลังประเมินว่าไม่สามารถชำระหนี้ [28] นี่คือกรณีเฉพาะในเขตอำนาจเฉพาะ ไม่พิสูจน์ว่าโบรกเกอร์ทั้งหมดล้มละลายหรือทุกลูกค้าเสียเงินทั้งหมดอัตโนมัติ สำหรับบัญชีใหม่ ต้องเข้าใจเงื่อนไขดำเนิน การคุ้มครองเงิน และขั้นตอนเมื่อไม่ทำตามภาระแยกกัน
HFT ความเร็ว และสภาพคล่อง: บทบาทอัลกอริทึมต่างกัน
สัดส่วนอัลกอริทึมในอดีตต้องมีนิยามชัด
งาน Chaboud และผู้ร่วมใช้ข้อมูล EBS ปี 2003–2007 วัดสัดส่วนธุรกรรมที่มีอัลกอริทึมอย่างน้อยด้านหนึ่ง ปลายปี 2007 เข้าใกล้ 60% สำหรับ EUR/USD กับ USD/JPY และ 80% สำหรับ EUR/JPY [31] ไม่ได้วัดสัดส่วนคอมพิวเตอร์ทั้งตลาด FX โลกหรือหมายถึงคู่สัญญาทั้งสองทุกธุรกรรมอัตโนมัติ คู่เงิน แพลตฟอร์ม ช่วงเวลา และนิยามตัวตั้งเป็นส่วนผล ไม่อาจแทนด้วยสัดส่วน HFT วันนี้
โปรแกรมทำตามคำสั่งไม่จำเป็นต้องเป็นบริษัทความถี่สูง
HFT เป็นส่วนเฉพาะของซื้อขายอัลกอริทึมที่การตอบเร็วมาก การปรับบ่อย และช่วงเวลาสั้นสำคัญ อาจเสนอราคา ตอบต่อราคาต่างสถานที่ หรือใช้สภาพคล่องที่มี ไม่ใช่ทุกผู้ร่วมทำทุกหน้าที่ และไม่ใช่ทุกกลยุทธ์ปิดทุกสถานะหลังมิลลิวินาทีเท่ากัน รายงานคณะกรรมการตลาด BIS ปี 2011 แยกบทบาทและระบุความยากวัด HFT [22]
แบบจำลองสมมติที่จัดทำแสดงความต่าง บริษัทมีคำสั่งซื้อยูโร อัลกอริทึมแบ่งจำนวนแต่ยังเป็นผู้ซื้อ อีกระบบเสนอราคาซื้อและขายพร้อมกันและปรับเมื่อข้อมูลมา ระบบที่สามหาความต่างระหว่างสองแหล่งที่ใช้ได้ ทั้งหมดอัตโนมัติได้ แต่เป้าหมายและเสี่ยงต่าง “อัลกอริทึม” อย่างเดียวไม่ระบุใครเลือกทิศหรือกลยุทธ์ใดสร้างผล
วางเครื่องใกล้กันทำให้เส้นทางสัญญาณสั้น ไม่ใช่ทุกการชำระ
ตลาดอิเล็กทรอนิกส์มีโครงสร้างกายภาพ เซิร์ฟเวอร์ การเชื่อม และจุดเข้าถึง การวางเครื่องใกล้กันคือวางอุปกรณ์บริษัทใกล้เซิร์ฟเวอร์สถานที่ซื้อขายเพื่อลดเวลาส่ง [22] เอนจินจับคู่ จุดเข้าถึง และโต๊ะฝ่ายขายที่รายงานปริมาณอาจอยู่สามแห่งต่างกัน “ลอนดอนเป็นศูนย์ FX สำคัญ” จึงไม่ได้หมายถึงทุกธุรกรรมหรือเซิร์ฟเวอร์อยู่ตึกเดียวในซิตี
ตรวจราคาที่เปลี่ยนเร็วกว่าช่วยให้ระบบปรับข้อเสนอก่อนผู้ร่วมอื่นได้ แต่นั่นไม่ทำนายยูโรสิ้นเดือน เวลาตอบเทคนิคสั้นเป็นเรื่องส่วนและเงื่อนไขวัดเฉพาะ เทียบกับส่งมอบเงินตราหรือพิสูจน์ดำเนินทุกราคาไม่ได้ ต้นทุนโครงสร้างอาจสำคัญ แต่บอกราคาเดียวสำหรับ “เข้าทำ HFT” ไม่ได้หากไม่มีข้อเสนอและรายละเอียด
ราคาส่วนต่างแคบกับขนาดที่มีต่อเนื่องเป็นคนละเรื่อง
เมื่อหลายระบบแข่งเสนอที่ดีที่สุด ลูกค้าอาจเห็นส่วนต่าง bid–ask เล็ก ต้องตรวจจำนวนและอายุข้อเสนอด้วย ปรับเร็วหลายครั้งไม่รับประกันว่าคำสั่งใหญ่ดำเนินโดยไม่กระทบตลาด ภายใต้กระแสด้านเดียวและเสี่ยงเพิ่ม ผู้ให้บริการอัลกอริทึมกับแบบเดิมต่างลดราคาเสนอได้ เหตุการณ์เช่นนี้ต้องตรวจสอบ ไม่ใช่กำหนดคำตอบก่อนว่า “เครื่องจักร” ผิด [22] [17]
ความแยกย่อยให้เลือกสถานที่ได้โดยไม่รับประกันอิสระ หากหลายแหล่งพึ่งผู้ให้บริการคล้ายกัน สตรีมสำคัญหายอาจกระทบหลายหน้าจอ นี่เป็นตัวอย่างความพึ่งพาร่วมที่จัดทำ ไม่ใช่เรื่องระบบล่มที่ระบุ ประเมินความทนทานต้องดูการเชื่อมจริง ช่องทางสำรอง และขั้นตอน จำนวนโลโก้ในระบบรวมราคาไม่พอ
ตลาดเร็วไม่มีราคาต่ำร่วมเดียว
วันที่ 7 ตุลาคม 2016 ราว 00:07 BST หรือ 23:07 UTC ของวันก่อน ปอนด์อ่อนมากเทียบดอลลาร์ในช่วงเอเชีย รายงานคณะกรรมการตลาด BIS อธิบายอ่อนราว 9% ระหว่างเหตุการณ์ โดยแต่ละแพลตฟอร์มมีราคาต่ำต่างกัน ไม่ระบุสาเหตุเดียว แต่ตรวจเวลา กระแสด้านเดียว คำสั่งป้องกัน การตอบอัลกอริทึม และสภาพคล่อง BIS [17]
การสังเกตที่ต่างสำคัญ เมื่อข้อเสนอหาย ธุรกรรมคนละที่อาจเกิดราคาไกลกัน ต่ำสุดกราฟเดียวไม่ใช่ “ต่ำสุดทางการของ Forex ทั้งหมด” รายงานอย่างเดียวก็ไม่ให้เหตุผลการดำเนินของลูกค้าเฉพาะ ต้องย้อนดูตราสาร แหล่ง bid/ask เวลา ชนิดคำสั่ง และกฎ นี่คือ GBP/USD ในอดีต ไม่ใช่หลักฐานว่าทุกเคลื่อนหรือคลาดเคลื่อนเสียเปรียบมีสาเหตุเดียว
ราคาอ้างอิงกับราคาธุรกรรมต้องควบคุมต่างกัน
อัตราอ้างอิงอาจใช้ตีค่าพอร์ตหรือรองรับการชำระที่ตกลง แต่กฎข้อมูลและช่วงคำนวณไม่ได้เป็นข้อเสนอแลกที่ทุกคนใช้ได้ทั้งวัน เรื่องอื้อฉาวราคาอ้างอิงยังแสดงว่าอิเล็กทรอนิกส์ไม่ขจัดผิดปฏิบัติ เดือนพฤศจิกายน 2014 FCA อังกฤษปรับห้าธนาคารจากการควบคุมบกพร่องและแนวปฏิบัติ G10 สปอต FX ที่ไม่เหมาะ รวมพยายามบิดเบือนราคาตรึงและใช้ข้อมูลลูกค้าผิด FCA [18]
นี่คือหลักฐานแนวปฏิบัติบันทึกของสถาบันเฉพาะในช่วงกำหนด ไม่พิสูจน์ว่ากลุ่มธนาคารเดียวควบคุมทุกอัตราทุกแพลตฟอร์ม ประเมินที่ดีแยกแหล่งข้อมูล วิธีราคาอ้างอิง ซื้อขายได้หรือไม่ และพฤติกรรมผู้ร่วม การปฏิรูปกับความรับผิดไม่เกิดเพียงย้ายโทรศัพท์ไปแชต ต้องมีการกำกับและควบคุมข้อมูล
เหตุใดคำสั่งรวมรอบราคาอ้างอิงต้องควบคุม
ผู้จัดการพอร์ตอาจอยากแลกที่อัตราอ้างอิงตกลงเพื่อเทียบผลกับค่าสินทรัพย์ คำสั่งหลายลูกค้าจึงอาจเกิดช่วงเดียว ดีลเลอร์ที่รู้เงื่อนไขลับมีข้อมูลที่คนอื่นไม่มี แบ่งให้คู่แข่งหรือประสานการกระทำรอบตรึงราคาอาจผิดมาตรฐานตลาด ผล FCA ปี 2014 อธิบายเช่นนี้ แต่ป้องกันความเสี่ยงคำสั่งลูกค้าไม่ใช่บิดเบือนทุกครั้ง เป้าหมาย กฎ และจัดการข้อมูลสำคัญ [18]
การปฏิรูปครอบคลุมวิธีราคาอ้างอิง รูปแบบดำเนิน การควบคุมสื่อสาร และพฤติกรรมผู้ร่วม รายงาน FSB วันที่ 30 กันยายน 2014 แนะนำแยกความรับผิดชอบและการควบคุมรอบตรึงราคา รวมมาตรการอื่น [23] ไม่ได้ทำให้อัตราอ้างอิงเป็นราคาใช้ได้ทั้งวันหรือทำให้ผิดปฏิบัติทุกอย่างเป็นไปไม่ได้แค่ขยายช่วง ความน่าเชื่อถือราคาอ้างอิงและคุณภาพดำเนินเฉพาะยังต้องมีหลักฐานแยก
รายงานปี 2014 ของ FSB แนะนำขยายช่วง WMR ที่ขณะนั้นหนึ่งนาที โดยเห็นห้านาทีเป็นสมดุลเหมาะสำหรับเงินตราหลัก ยังเน้นว่าเปลี่ยนช่วงอย่างเดียวไม่แก้บิดเบือนทั้งหมด และสกุลสภาพคล่องน้อยอาจต้องวิธีต่าง นี่อธิบายข้อแนะนำเอกสารอดีตเฉพาะ ไม่ใช่วิธีสากลทุกอัตราอ้างอิงในปี 2026 [23]
กราฟแสดงข้อมูลผู้ให้บริการ ไม่ใช่ Forex ทั้งหมด
แท่งเทียนบันทึกเปิด ปิด สูง และต่ำในช่วงหนึ่ง แต่ต้องรู้ก่อนว่าใช้ราคาใด เอกสาร MetaTrader 5 (MT5) ระบุว่ากราฟ OTC ใช้ bid และตราสารในตลาดซื้อขายใช้ราคาธุรกรรมล่าสุดหรือ ราคาล่าสุด last ask จึงอยู่ข้างนอกแท่งที่แสดงได้ MetaQuotes [11]
ปริมาณ ติ๊ก ไม่ใช่มูลค่าทุกธุรกรรม ใน MT5 นับ ติ๊ก ที่ได้รับขณะสร้างแท่ง ปริมาณธุรกรรมจริงอาจไม่มีสำหรับ OTC ความลึก OTC ในเทอร์มินัลก็จากราคาของโบรกเกอร์ ไม่ใช่สมุดร่วมครอบคลุมเครือข่ายโลก MetaQuotes [11]
กราฟวิเคราะห์ราคาจากแหล่งนั้นได้ ไม่เปิดเผยธุรกรรมทุกสถาบันอื่น ขีดจำกัดที่ใช้ได้ หรือเส้นทางคำสั่งลูกค้าทั้งหมด ขอบเขตข้อมูลสำคัญเมื่อเทียบหน้าจอ MT4, MT5 และ cTrader ขยายคุณสมบัติแพลตฟอร์ม
ข้อมูลต่างกันบอกอะไรได้
ตัว ติ๊ก ในที่นี้คือการปรับข้อมูลราคาที่แพลตฟอร์มรับ ปรับมากไม่แปลว่าจำนวนแลกมากอัตโนมัติ เอกสาร MT5 แยกจำนวน ติ๊ก จากปริมาณซื้อขายจริง แหล่ง OTC ไม่ให้ข้อมูลครบของธุรกรรมที่อื่น [11]
| ข้อมูล | สิ่งที่แสดง | สิ่งที่ไม่ยืนยันลำพัง |
|---|---|---|
| แท่ง bid OTC ของ MT5 | ราคา bid ที่รับจากแหล่งนั้นในช่วงแท่ง | เส้นทาง ask ทั้งหมดหรือราคาที่เข้าถึงจากทุกผู้ให้บริการ |
| ปริมาณ ติ๊ก | จำนวน ติ๊ก ที่รับระหว่างสร้างแท่ง | มูลค่าอ้างอิงซื้อขาย Forex ทั้งหมด |
| ความลึก OTC ในเทอร์มินัล | ข้อมูลโบรกเกอร์สำหรับตราสารนั้น | สมุดทั่วโลกของทุกคำสั่งเงินตรา |
| ประวัติธุรกรรมที่ดำเนิน | การดำเนิน ราคา และจำนวนของบัญชี | ธุรกรรมสถาบันอื่นหรือการป้องกันแยกของผู้ให้บริการ |
คุณสมบัติกราฟและข้อมูล: MetaQuotes [11]; แยกคำสั่ง/ธุรกรรม/สถานะ: [14]; การสังเกตตลาดทั้งหมดไม่ครบ: BIS [1]
bid สมมติ 4.3000 กับ ask 4.3020 อยู่พร้อมกันได้ หากแท่งบันทึก bid อย่างเดียว ask 4.3020 ไม่ต้องอยู่ในช่วงแท่ง นี่อธิบายเหตุที่เทียบราคาซื้อกับแท่งต้องระวัง แต่ไม่ประเมินกฎดำเนินคำสั่งลำพัง ต้องมีด้านราคาที่เหมาะและบันทึกธุรกรรม
อัตโนมัติช่วยดำเนิน แต่มีหลายเป้าหมาย
ระบบรวมราคา เลือกผู้ให้บริการ หรือแบ่งคำสั่งใหญ่ได้ FXall อธิบายความสามารถนี้ในระบบประมวลคำสั่ง FXall [3] การซื้อขายด้วยอัลกอริทึม คือใช้กฎโปรแกรม ไม่ใช่ทุกอัลกอริทึมเป็นการเก็งกำไร
แบ่งคำสั่งไม่ใช่พยากรณ์ตลาด
อัลกอริทึมดำเนินรับงาน เช่น ซื้อจำนวนยูโรที่ระบุภายในช่วงกำหนด แบ่งคำสั่ง กำหนดจังหวะ และเลือกสถานที่ที่เข้าถึงได้ เพื่อลดเสี่ยงใช้ข้อเสนอดีทั้งหมดทันทีในคำสั่งใหญ่เดียว แลกกับยืดช่วงที่อัตราขยับได้ แบ่งไม่รับประกันต้นทุนต่ำ แต่แลกชุดข้อจำกัดหนึ่งกับอีกชุด คณะกรรมการตลาด BIS [16] ศึกษาเครื่องมือดำเนินเหล่านี้แยกจากกลยุทธ์เลือกทิศสถานะ
สำหรับสถาบัน จำนวนใหญ่ทำให้ปัญหาชัด สมมติกองทุนต้องขาย $50 ล้านก่อนเวลาระบุ ขายทั้งหมดทันทีอาจใช้ข้อเสนอที่มีหมดและต้องใช้ราคาถัดไปที่เสียเปรียบ การแบ่งทีละส่วนให้คนอื่นมีเวลาปรับข้อเสนอ แต่กองทุนยังเสี่ยงอัตราเปลี่ยนก่อนคำสั่งครบ ไม่รู้ความลึกหรือราคาถัดไป จึงไม่คำนวณประหยัด แบบจำลองแสดงการเลือกระหว่างผลกระทบราคา เวลารับความเสี่ยง และความแน่นอนเสร็จ ไม่ใช่สูตรดำเนินถูกกว่าเสมอ
กำหนดจังหวะด้วยเวลาหรือปริมาณที่เห็น
TWAP พื้นฐานแบ่งคำสั่งตามเวลา ในแบบจำลอง ซื้อ €10,000 เป็นสี่ส่วนเท่ากันคือสี่ธุรกรรม €2,500 ในช่วงต่อเนื่อง ไม่กำหนดราคาหรือสัญญาผลดี VWAP กำหนดจังหวะตามแบบปริมาณ เช่น กิจกรรมสูงในอดีตบางเวลา ใน OTC ต้องระบุชุดข้อมูล บันทึกแพลตฟอร์มเดียวไม่ใช่ทั้งโลก ทั้งสองต้องมีกฎตอบสภาพเปลี่ยน ชื่ออัลกอริทึมไม่รับประกันเสร็จราคาคาด [16]
อีกแบบจำลองสมมติ บริษัทซื้อ EUR 4,000 ที่ 4.3000 และ EUR 6,000 ที่ 4.3020 ต้นทุน PLN 17,200 + PLN 25,812 = PLN 43,012 และเฉลี่ยถ่วงน้ำหนัก PLN 4.3012 ต่อ EUR เฉลี่ยธรรมดา 4.3010 จะผิด เพราะซื้อจำนวนมากกว่าที่ราคาเสียเปรียบกว่า ไม่รวมค่าธรรมเนียม นี่คือเฉลี่ยธุรกรรมจริง ไม่ใช่ทำนายราคาสุดท้ายหรือพิสูจน์ประสิทธิภาพอัลกอริทึม
ประเมินดำเนินต้องมีจุดอ้างอิง เช่น ราคาเริ่ม ราคาอ้างอิงเฉพาะ ข้อเสนอขนาดต้องการ หรือต้นทุนอีกทาง เวลา ค่าธรรมเนียม และราคาที่มีสำคัญ BIS อธิบายประโยชน์และเสี่ยงของการส่งความรับผิดดำเนินให้ผู้ใช้มากขึ้น [16]
การซื้อขายความถี่สูง (HFT) เป็นเรื่องเฉพาะกว่า อธิบายใน หัวข้อ HFT การทำให้ส่งราคาหรือแบ่งคำสั่งเป็นอัตโนมัติอย่างเดียวไม่พอจัดบริการเป็น HFT
เทคโนโลยีใหม่ต้องโยงกับขั้นตอนธุรกรรมที่เหมาะ
ฝึกแบบจำลองและความรับผิดดำเนิน
แบบจำลองสถิติอาจช่วยเลือกจังหวะดำเนิน ตรวจราคาแปลก หรือประเมินแหล่งที่ใช้ได้ นี่เป็นการใช้ที่เป็นไปได้ ไม่ใช่หลักฐานว่าผลิตภัณฑ์โฆษณา AI ทำได้ดี คำสั่งยังต้องมีขีดจำกัด กฎข้อมูลหาย ควบคุมเปลี่ยน และวิธีหยุดระบบ ผลฝึกช่วงสงบไม่รับประกันพฤติกรรมเหมาะเมื่อเครียด ประเมินอัลกอริทึมดำเนินต้องดูทั้งกระบวนการ ไม่ใช่ชื่อแบบจำลองน่าประทับใจ [16]
CBDC และโทเคน: รูปเงินกับการแลกสองสกุล
CBDC เป็นรูปดิจิทัลของเงินธนาคารกลาง ไม่ควรเท่ากับทุกบันทึกอิเล็กทรอนิกส์ในบัญชีธนาคารพาณิชย์ คำอธิบาย ECB ปัจจุบันกล่าวถึงยูโรดิจิทัลที่เสนอว่าเป็นอีกรูปของยูโรเดียว ไม่ใช่เงินใหม่มีอัตราของตน การกระจายยังเกี่ยวกับผู้ให้บริการชำระเงิน [25] ไม่ได้หมายถึงโบรกเกอร์ ธนาคาร หรือตลาด EUR/USD หายอัตโนมัติ
สำหรับการชำระข้ามพรมแดนระดับสถาบัน Project Agorá ศึกษาแพลตฟอร์มร่วมที่รวมเงินสำรองธนาคารกลางและเงินฝากธนาคารพาณิชย์แบบโทเคน BIS อธิบายต้นแบบและทดสอบชำระเงินจริงภายใต้การควบคุมในกรกฎาคม 2026 นี่เป็นขั้นสำคัญทดสอบกลไก ไม่ใช่ระบบแทนโครงสร้าง FX ทั้งหมดที่ใช้งานทั่วโลก [26] เชื่อมสองการจ่ายช่วยชำระได้ แต่ไม่ทำให้อัตราดี ให้เครดิตไม่จำกัด หรือขจัดกฎหมายด้วยตัวมันเอง
คลาวด์และเวลาชำระสั้น: สิ่งที่คอมพิวเตอร์เร็วทำไม่ได้
กำลังคำนวณเช่าช่วยวิเคราะห์ข้อมูลและทดสอบระบบได้ ต่างจากรักษาช่องทางราคาต่อเนื่องหรือส่งเงินสองสกุล ออกแบบต้องแยกเวลาคำนวณ ส่ง ตรวจ ยืนยัน และชำระสุดท้าย เล่นข้อมูลย้อนหลังอาจดูมีประสิทธิภาพสูง ขณะที่รับมือระบบล่มหรือสตรีมสดขาดยังไม่แก้
ชำระวันเดียวต้องมีเงินพร้อมและคำสั่งถูกในระบบเกี่ยวข้อง ช่วงสั้นลดเวลารับความเสี่ยงได้ แต่ลดเวลาเตรียมหรือแก้ผิดด้วย เทคโนโลยีใหม่รวมแพลตฟอร์มโทเคนจึงต้องประเมินพร้อมกฎความสิ้นสุดชำระ การเข้าถึงสภาพคล่อง และขั้นตอนปฏิบัติ โครงการวิจัยไม่พิสูจน์ว่าทุกสัญญา FX ย้ายเป็น T+0 แล้ว [6] [26]
ประเมินธุรกรรมต้องรู้ผลิตภัณฑ์ คู่สัญญา ราคาดำเนิน และวิธีชำระ ขยายใน นิยามและตราสาร Forex และ คุณภาพดำเนินคำสั่งของโบรกเกอร์ บทเรียนถัดไปครอบคลุม ขนาดตลาด และสิ่งที่สถิติปริมาณซื้อขายวัด
คำถามและคำตอบ
ราคา Forex บนหน้าจอมาจากไหน?
จากแหล่งข้อมูลเฉพาะและกฎราคาผู้ให้บริการ ธนาคารอาจแสดงข้อเสนอแลกของตน แพลตฟอร์มสถาบันแสดงราคาผู้ให้บริการที่เข้าถึง และโบรกเกอร์แสดงราคาตราสารของตน ไม่ใช่อัตราทางการเดียวสำหรับตลาดเงินตราทั้งหมด
คลิกซื้อหมายถึงดำเนินที่ราคาที่เห็นหรือไม่?
ไม่เสมอ ราคาอาจเปลี่ยนระหว่างส่งกับดำเนิน ชนิดคำสั่งและกฎบริการกำหนดผล ซึ่งแสดงในการยืนยันดำเนิน
RFQ, RFS และการสตรีมต่างกันอย่างไร?
RFQ หรือ Request for Quote ขอราคาธุรกรรมเฉพาะ RFS หรือ Request for Stream ขอราคาเสนอปรับปรุง การสตรีมอธิบายการส่งราคาต่อเนื่อง ผู้ให้บริการหรือแพลตฟอร์มกำหนดเงื่อนไขใช้
ซื้อ CFD ของ EUR/USD แล้วได้รับยูโรหรือไม่?
ไม่ สัญญาส่วนต่างชำระการเปลี่ยนราคาตามข้อตกลง ไม่ส่งยูโรที่ซื้อเข้าบัญชีเงินตรา การป้องกันความเสี่ยงของโบรกเกอร์เป็นกิจกรรมแยก
Forex ทำงานเหมือนกันตลอดวันหรือไม่?
ไม่ ส่วนหลักซื้อขายเกือบตลอดวันทำการ แต่กิจกรรมกับราคาเปลี่ยนตามศูนย์การเงิน คู่เงิน วันหยุด และประกาศข้อมูลสำคัญด้วย ผลิตภัณฑ์เฉพาะอาจมีเวลาแคบกว่า
ปริมาณ MetaTrader แสดงตลาด Forex ทั้งหมดหรือไม่?
ไม่ ปริมาณติ๊ก MetaTrader 5 นับติ๊กที่รับขณะสร้างแท่ง ปริมาณธุรกรรมจริงอาจไม่มีสำหรับ OTC ข้อมูลโบรกเกอร์เดียวไม่ครอบคลุมทุกธุรกรรมเงินตราโลก
CLS เป็นคู่สัญญากลางหรือไม่?
ไม่ CLS เชื่อมการชำระที่มีสิทธิสองสกุลด้วย PvP ส่วน CCP คั่นภาระคู่สัญญาและจัดการเสี่ยงผิดนัด เป็นสองหน้าที่ต่างกัน
การตรวจสอบขั้นสุดท้าย last look คืออะไร?
ในสตรีมสถาบันบางแบบ ผู้ให้บริการมีโอกาสสุดท้ายยอมรับหรือปฏิเสธหลังตรวจความถูกต้องและราคา ควรเปิดเผยเงื่อนไข ไม่ใช้กับทุกแพลตฟอร์มหรือให้เปลี่ยนข้อตกลงที่ทำแล้วตามใจ
อัลกอริทึมดำเนินทำนายทิศอัตราแลกเปลี่ยนหรือไม่?
ไม่จำเป็น อาจเพียงแบ่งจำนวน กำหนดจังหวะ และเลือกผู้ให้บริการที่เข้าถึง เป้าหมายดำเนินต่างจากเลือกทิศสถานะ ราคาเฉลี่ยต้องถ่วงจำนวน ไม่ใช่เฉลี่ยขนาดต่างอย่างเท่ากัน
เหตุใด FX สมัยใหม่ยังใช้โทรศัพท์?
การสนทนาให้ตกลงจำนวนใหญ่หรือเงื่อนไขเฉพาะกับคู่สัญญาหนึ่ง ช่องทางเสียงอยู่ร่วมอิเล็กทรอนิกส์ ดำเนินอิเล็กทรอนิกส์ประมาณ 58.2% ของปริมาณเมษายน 2025 บนฐาน net-net ทั้งหมดในตารางสุดท้าย BIS มิถุนายน 2026 ไม่ใช่สัดส่วน HFT หรือหลักฐานว่าวิธีอื่นหายไป
EBS กับสมุดคำสั่งจำกัดราคากลางคืออะไร?
EBS เป็นสถานที่ซื้อขายเงินตราสถาบันหนึ่ง สมุดคำสั่งจำกัดราคากลางจัดข้อเสนอในระบบเฉพาะ ไม่ใช่ทั้งโลก การเข้าถึงอาจขึ้นกับอนุญาต วงเงินเครดิต และกฎแพลตฟอร์ม
การจับคู่ธุรกรรมภายในหมายถึงอะไร?
ดีลเลอร์จับคู่ความต้องการสวนทางของลูกค้าตนและจัดการความเสี่ยงที่เหลือได้ ไม่ต้องป้องกันทุกธุรกรรมภายนอกทันทีด้วยจำนวนเท่ากัน ภาระต่อลูกค้าและเสี่ยงอัตรา เครดิต และการชำระยังอยู่
ทุกอัลกอริทึมคือ HFT หรือไม่?
ไม่ โปรแกรมค่อย ๆ แบ่งจำนวนใหญ่ในหนึ่งชั่วโมงได้ แต่ HFT ใช้ตอบเร็วมากและปรับบ่อย ช่องทางอิเล็กทรอนิกส์ อัลกอริทึมดำเนิน และกลยุทธ์ HFT อธิบายคนละลักษณะกระบวนการ
สปอตหมายถึงชำระ T+2 เสมอหรือไม่?
ไม่ สถิติ BIS รวมการแลกเพื่อส่งภายในสองวันทำการในสปอต T+2 เป็นหลักทั่วไป แต่มีเวลาสั้นกว่าและกฎเฉพาะคู่หรือปฏิทิน ต้องยืนยันวันมีผลในสัญญา
โบรกเกอร์ B-book ฉ้อโกงเสมอหรือไม่?
เก็บความเสี่ยงในฐานะคู่สัญญาไม่พิสูจน์ฉ้อโกงด้วยตัวเอง ต้องประเมินเงื่อนไขเปิดเผย ผลประโยชน์ขัดกัน และวิธีดำเนิน ป้องกันภายนอกก็ไม่รับประกันความเป็นธรรมอัตโนมัติ สัญญาเฉพาะและพฤติกรรมบริษัทสำคัญ
คำสั่งหยุดขาดทุนป้องกันเหตุแบบ SNB ปี 2015 เสมอหรือไม่?
คำสั่งหยุดทั่วไปตั้งเงื่อนไขกระตุ้น แต่ไม่รับประกันราคาดำเนินเสมอ ช่องว่างข้อเสนอทำให้คลาดเคลื่อนได้ คำสั่งรับประกัน หากบริการเสนอ มีเงื่อนไขและต้นทุนแยก
ยูโรดิจิทัลสร้างคู่เงินใหม่หรือไม่?
ไม่ คำอธิบาย ECB เป็นรูปดิจิทัลยูโรเดียวที่เสริมเงินสด ไม่สร้างอีกสกุลที่มีอัตราอิสระเทียบยูโรปกติ การเปลี่ยนที่เป็นไปได้เกี่ยวกับชำระ การกระจาย และการชำระราคา
AI แทนความรับผิดมนุษย์ต่อคำสั่งหรือไม่?
ไม่ แบบจำลองช่วยวิเคราะห์และดำเนินได้ แต่ยังต้องข้อมูลถูก ขีดจำกัด กำกับ และกฎหยุด ตัดสินอัตโนมัติไม่ลบความรับผิดผู้ให้บริการหรือเสี่ยงสัญญา
เทคโนโลยีพัฒนาให้อะไรแก่คนแลกเงินไปเที่ยว?
ช่วยเทียบข้อเสนอและส่งคำสั่งระยะไกลง่ายขึ้น ผลยังขึ้นกับอัตราสำหรับทิศแลกที่ถูก จำนวน ค่าธรรมเนียม และส่งมอบ สเปรดสถาบันแคบไม่ได้แปลว่าทุกผู้บริโภคได้ราคาเดียว
แหล่งข้อมูล
ตรวจแหล่งข้อมูลวันที่ 12 ตุลาคม 2026 ผู้ดำเนินการอธิบายบริการเฉพาะ ไม่ใช่ทุกแพลตฟอร์ม งาน RBA ปี 2007 แสดงกิจกรรมระหว่างวันในอดีตเท่านั้น ใช้เอกสาร UKNF อธิบายดำเนินและสัญญา โดยไม่ใช้ตัวเลขปริมาณอดีต อัตราขาดทุน หรือเพดานเลเวอเรจ เวลาประกาศ NBP และตัวอย่าง UKNF เฉพาะโปแลนด์
- Andreas Schrimpf, Vladyslav Sushko, BIS, ดำเนินธุรกรรม FX: ซับซ้อนและแยกย่อยมาก, ธันวาคม 2019: โครงสร้างเครือข่าย ช่องทางตรง/ผ่านคนกลาง ระบบรวมราคา และซื้อขายเสียง
- LSEG, TORA ให้เข้าถึงทุกสถานที่ซื้อขาย FX ของ LSEG ผ่าน GUI เดียว, 22 มีนาคม 2024: คำ RFQ/RFS และวิธีซื้อขายต่างแพลตฟอร์ม
- LSEG, FXall: โซลูชันครบวงจรสำหรับธุรกรรม FX, ไม่ระบุวัน: PriceStream สตรีมหลายผู้ให้บริการ และแบ่งคำสั่ง
- สำนักงานหน่วยงานกำกับดูแลการเงินโปแลนด์ (UKNF), คำถามและคำตอบ Forex, ไม่ระบุวัน: รูปแบบดำเนิน ความคลาดเคลื่อนราคา และ CFD เทียบการเป็นเจ้าของตราสารอ้างอิง เอกสารต้นทาง
- CME Group, นิยามสัญญาฟิวเจอร์ส, ไม่ระบุวัน: สัญญามาตรฐานและซื้อขายในตลาดอนุพันธ์
- คณะกรรมการบาเซิลด้านกำกับธนาคาร, ความเสี่ยงเงินตราต่างประเทศ, RMA20, เผยแพร่ 1 มกราคม 2026 อิงแนวทางมกราคม 2013: นิยาม CCP และเสี่ยงระหว่างดำเนินกับชำระสุดท้าย
- CLS Group, CLSSettlement, เอกสารระบุ © 2024, หน้า 1–2: PvP และวงจรธุรกรรมที่มีสิทธิ
- คณะกรรมการเงินตราต่างประเทศออสเตรเลีย, คำถามและคำตอบ, ไม่ระบุวัน, คำถาม 3: ไม่มีเวลารายวันร่วมและสัปดาห์ซื้อขายปกติ
- Kristina Clifton, Michael Plumb, RBA, ความผันผวนและปริมาณตลาดเงินตราระหว่างวัน, ธันวาคม 2007, หน้า 1 และ 8–9: ข้อมูล คำสั่ง และกิจกรรมระหว่างวันในอดีต แหล่งระบุช่วงและคู่เงิน
- RBA, กรอบ B: พัฒนาการล่าสุดของตลาดเงินตราต่างประเทศ, แถลงนโยบายการเงิน, พฤษภาคม 2020: สเปรดกว้างและความลึกสปอตลดในมีนาคม 2020
- MetaQuotes, ข้อมูลราคาในแพลตฟอร์มซื้อขาย, ไม่ระบุวัน: ราคา bid/last ของกราฟ ปริมาณติ๊ก และข้อมูล OTC
- NBP, ตารางเผยแพร่อัตราแลกเปลี่ยน, ไม่ระบุวัน: ตาราง A เผยแพร่วันทำการระหว่าง 11:45 ถึง 12:15 เวลาท้องถิ่นโปแลนด์ เอกสารต้นทาง
- Randall Dodd, IMF, ตลาดการเงิน: ในตลาดซื้อขายหรือนอกตลาด, Finance & Development, Back to Basics, หน้าข้อมูลไม่ระบุวัน: ความสัมพันธ์ดีลเลอร์ ราคาต่าง และช่องทางข้อตกลง OTC
- MetaQuotes, หลักการพื้นฐาน, ไม่ระบุวัน: คำสั่ง/ธุรกรรม/สถานะ คำสั่งเทอร์มินัลไปเซิร์ฟเวอร์ สถานะคำสั่ง และโหมดดำเนิน เกี่ยวกับ MT5 ไม่ใช่ทุกแพลตฟอร์ม
- คณะกรรมการเงินตราต่างประเทศโลก, ประมวลหลักปฏิบัติสากล FX Global Code, ปรับปรุงธันวาคม 2024, คำนำและหลักการ 17: ขอบเขต ควบคุม last look และเงื่อนไขเปิดเผย
- คณะกรรมการตลาด BIS, อัลกอริทึมดำเนิน FX และการทำงานตลาด, ตุลาคม 2020: เป้าหมายอัลกอริทึมดำเนิน แบ่งคำสั่ง เสี่ยง และประเมินคุณภาพ
- คณะกรรมการตลาด BIS, เหตุการณ์ฉับพลันของปอนด์วันที่ 7 ตุลาคม 2016, มกราคม 2017, หน้า 1 และ 5–8: เวลา BST/UTC ราคาต่ำต่างสถานที่ และปัจจัยปฏิสัมพันธ์
- หน่วยงานกำกับพฤติกรรมการเงินอังกฤษ, FCA ปรับห้าธนาคาร £1.1 พันล้านจากข้อบกพร่อง FX และประกาศแก้ไขทั่วอุตสาหกรรม, 12 พฤศจิกายน 2014: กระบวนการและแนวปฏิบัติบันทึก โดยไม่ทั่วไปทั้งตลาด
- BIS Papers เลข 12, ตลาดเงินตราต่างประเทศในทศวรรษ 1990 — สิงหาคม 2002, หน้า 139, ส่วน 2: Reuters Dealing 2000-2 จากเมษายน 1992 และ EBS จากกันยายน 1993 Monitor 1973: Reuters Annual Review 2000, หน้า 13; Dealing 1981: ประวัติบริการ LSEG
- BIS, ภูมิทัศน์ดำเนินธุรกรรม FX ผ่านมุมมองสำรวจสามปี BIS 2025 — ธันวาคม 2025: วิธีดำเนิน ช่องทางเสียง สถานที่เปิดเผยชื่อและนิรนาม และจับคู่ภายใน ช่วงข้อมูล: เมษายน 2025
- CFTC, ประกาศ 7528-17 — 6 กุมภาพันธ์ 2017: ปรับ USD 7 ล้าน ช่วงข้อค้นพบ ผู้สร้างตลาดเกี่ยวข้อง คำกล่าว No Dealing Desk ที่ทำให้เข้าใจผิด และเงื่อนไขถอนทะเบียน
- คณะกรรมการตลาด BIS, ซื้อขายความถี่สูงในตลาดเงินตราต่างประเทศ — กันยายน 2011, หน้า 4–6 และ 18–19, อภิธานศัพท์หน้า 30: ลักษณะและบทบาท HFT วางเครื่องใกล้กัน และสภาพคล่อง แหล่งอดีต ไม่ใช่ประมาณสัดส่วน HFT ปัจจุบัน
- FSB, ราคาอ้างอิงเงินตราต่างประเทศ: รายงานสุดท้าย — 30 กันยายน 2014: วิธี ช่วง WMR และข้อแนะนำควบคุมดำเนิน ขอบเขตสรุปใน ประกาศ FSB ด้วย
- BIS, แนวทางรายงานปริมาณซื้อขายเมษายน 2025 — ส่วน 5.1: นิยามสปอตส่งภายในสองวันทำการ นิยามสถิติไม่กำหนดเงื่อนไขทุกบริการลูกค้า
- ECB, คำถามพบบ่อยยูโรดิจิทัล — ปรับปรุง 17 สิงหาคม 2026, คำถาม 1, 6 และ 12: เงินธนาคารกลาง บทบาทผู้ให้บริการ และยูโรเดียวไม่ใช่อีกสกุล
- BIS, Project Agorá — คำอธิบายต้นแบบและส่วนทดสอบเงินจริง: ทดสอบกรกฎาคม 2026 ทดลองควบคุม ไม่ใช่โครงสร้างใช้งานทั่วโลก
- SNB, ธนาคารกลางสวิตเซอร์แลนด์ยุติอัตราขั้นต่ำและลดดอกเบี้ยเป็น −0.75%, ประกาศและ PDF แนบ, 15 มกราคม 2015: พื้น CHF 1.20/EUR ดอกเบี้ย และยังแทรกแซงได้
- FCA, ข่าวสำหรับลูกค้า Alpari (UK) Limited, 20 มกราคม 2015 ปรับปรุง 23 มีนาคม 2018: เข้าระบบบริหารพิเศษวันที่ 19 มกราคม 2015
- MetaQuotes, ประกาศวันออก MetaTrader 4, 15 มิถุนายน 2005 และ ประวัติบริษัท: ประกาศออกวันที่ 1 กรกฎาคม 2005 องค์ประกอบลูกค้าและหลังบ้าน MT5 ในปี 2010 คำอธิบายผู้ผลิต โดยไม่ยืนยันอิสระคำอ้างสัดส่วนตลาด
- MetaQuotes, ซื้อขายอัลกอริทึมด้วย MetaTrader 4: Expert Advisors, MQL4, MetaEditor และ Strategy Tester เอกสารหน้าที่ผลิตภัณฑ์ ไม่สัญญาผลตอบแทน
- Alain Chaboud, Benjamin Chiquoine, Erik Hjalmarsson, Clara Vega, ธนาคารกลางสหรัฐฯ, การเติบโตของเครื่องจักร: ซื้อขายอัลกอริทึมในตลาดเงินตราต่างประเทศ, IFDP 980, 2009, ส่วน 3.1 และภาพ 1: EBS 2003–2007 มีส่วนอย่างน้อยด้านหนึ่ง สัดส่วนเฉพาะคู่
- BIS, สำรวจธนาคารกลางสามปี 2025: ภาคผนวกสุดท้าย มิถุนายน 2026 (PDF), ตาราง 1 หน้า 1/75: รวม net-net และวิธีดำเนิน คำนวณสัดส่วนอิเล็กทรอนิกส์คงปริมาณไม่จัดประเภทในตัวหาร

