
Forexはどう動くのか?提示価格から決済まで
Forexでは、参加者が価格を提示し、取引を成立させ、決済を手配します。画面のレートは、その過程の一部にすぎません。実際に何を受け取るかは、通貨の売買の向き、金額、手数料、契約、受渡条件によって決まります。銀行での両替、機関投資家向けプラットフォームでの取引、ブローカーとの契約は、同じ通貨ペアが表示されていても、異なる経路をたどる場合があります。
顧客に本当に必要なお金から考える
ポーランドで働くフリーランスのデザイナーが、取引先から2,500 USDを受け取りました。支出はズウォティなので、ドルを売ってPLNを受け取りたいと考えています。将来の支払いのためにドルを買う場合とは逆です。提供者にドルを用意してもらうのではなく、こちらからドルを渡します。
以下の価格、手数料、サービス条件は架空のものです。2,500 USDの全額を両替でき、両提供者が全額の取引を確認済みで、ズウォティを受け取る条件も同じとします。このモデルの費用は、記載した手数料だけです。比べるのは両替そのもので、税務や、もともとの海外からの支払いは扱いません。
USD/PLNの数字は、ドル当たりのズウォティを表します。デザイナーが売るのは基準通貨のUSDなので、使うのは提供者がドルを買う価格、ビッドです。提供者の売値であるアスクを使うと、逆向きの取引を計算してしまいます。
記載された手数料を引いた後の受取額を比べる
| 見積もり | 提供者がUSDを買う価格:ビッド | 提供者がUSDを売る価格:アスク | 手数料(PLN) |
|---|---|---|---|
| A | 3.8200 | 3.8500 | 15.00 |
| B | 3.8170 | 3.8400 | 0.00 |
Aの受取額は、手数料を引く前で2,500 × 3.8200 = 9,550 PLN、差し引き後は9,535 PLNです。Bは2,500 × 3.8170 = 差し引き後9,542.50 PLNとなります。この条件では、Aのビッドの方が高くても、Bの受取額が7.50 PLN多くなります。
表のどこかにある最も大きな数字を探すだけでは、見積もりを選べません。この売買の向きではアスクを使いません。また、ビッドとアスクの差が小さいというだけでも優劣は決まりません。この取引の受取額を決めるのは、約定できるビッド、全額に適用される条件、手数料、受渡条件です。スプレッドは買値と売値にすでに織り込まれており、さらに差し引くことはしません。
価格提示、注文、約定、支払いは別の段階
提供者の画面を見るときは、どの段階まで進んだのかを確かめると役立ちます。
- 価格が表示される。参考値の場合も、明示された条件で利用できる価格の場合もあります。表示されただけでは、両替が行われたことにはなりません。
- デザイナーが指示を送る。確定した提示を承諾するのか、それともサービスの執行ルールに従う注文を出すのかを知る必要があります。
- 取引が約定し、確認される。確認書には、合意した通貨、金額、レート、その他の条件が示されます。これらを出した指示と照合します。
- 支払いの義務が履行される。契約に従い、所定の金額が入金・送金されます。その資金を別の支払いに使えるかは、さらに別の実務上の確認事項です。
単純な口座内両替では、これらがほぼ同時に起こるかもしれません。それでも、それぞれ別の出来事です。バーゼル銀行監督委員会 [6]は、為替取引の成立から決済の完了までに残るリスクを説明しています。
有利なレートでも、金額と期日の確認が必要
デザイナーには、金曜日が期日の請求書を払うためのズウォティが必要だとします。レートが少し良くても、資金を使えるのが翌週の月曜日なら、目的を果たせません。必要なのは、受付締切時刻なども含む、実際の受渡条件と送金条件の確認です。取引日が、そのまま別の支払いに資金を使える日になるわけではありません。
金額も重要です。1,000 USDに使える価格が分かっても、2,500 USD全額の価格まで分かるわけではありません。注文が提供者に届く前に表示価格が変わったり、ルールによっては一部だけ約定できたりする場合もあります。価格の集約と利用できる数量の節で、価格と一緒に数量を確認する理由を詳しく説明します。
「Forex」という言葉だけから、共通の決済所要日数を推測する必要はありません。口座内の両替、通貨を受け渡す取引、差金決済のデリバティブでは、約束される資金の流れが異なります。実際に使うサービスの条件を読んでください。
その後に提供者が行う取引は別のもの
デザイナーからドルを買った銀行は、ほかの顧客の取引と通貨の需給を相殺したり、限度額の範囲で一部のエクスポージャーを保有したり、別の参加者とヘッジしたりできます。顧客の指示がすべて、世界共通の単一の取引所に、同じ内容の独立した取引として現れる必要はありません。
同じ通貨ペアでも、提供者によってレートが異なる理由もここにあります。資金調達、通貨の保有状況、取引相手、顧客向け条件、価格方針が違うためです。チャートや参考レートは、特定の情報源のデータを示します。そのまま両提供者を拘束する見積もりになるわけではありません。ネットワークの構造は、市場の分断化に関するBISの分析 [1]が説明しています。後半では、内部化、電子取引の場、ブローカー自身の契約上の役割を区別します。
表示価格を両替の完了と考える前の五つの確認
- 何を渡し、何を受け取る必要があるかを特定する。
- その売買の向きに合う、提供者の買値または売値を使う。
- 必要な全額について、記載された手数料を引いた金額を計算する。
- 表示されているのが参考値、指示、確認済みの約定のどれかを確かめる。
- いつ、どこで資金を使えるようになるかを確かめる。
以下の問題に取り組んでから、この五つの確認の背景にある市場インフラを見ていきましょう。銀行アプリからプロ向け端末へ画面が変わっても、同じ考え方が役立ちます。
三つの問題で両替を検証する
最初の問題は手数料が変わるため、計算し直す必要があります。次は支払いの時期を確かめます。希望者向けの追加問題では、数量によって異なる提示価格を扱います。
さらに詳しく読む
画面の向こう側:価格、約定、決済
デザイナーの入金を例に、顧客の両替の見方を確認しました。ここからは視野を広げ、ディーラー同士のやり取り、競合する電子的な経路、内部化、決済、平常時と市場混乱時の流動性の振る舞いを見ていきます。
ディーラーの交渉:まず条件、その後に取引
音声による取引は、現在の画面の裏側で起こることを理解する手掛かりになります。ディーラーは、通貨、金額、受渡日を指定し、他の銀行に買値と売値を尋ねることがあります。音声ブローカーは、必ずしも当事者の義務を引き受けずに、両者をつなぐことができます。条件に合意した後も、取引の記録、確認、支払いの準備が必要です。レートとともに、関係性や契約を結べることも重要です。IMFのOTC市場の解説は、こうしたディーラーの交渉や仲介者の役割を扱っています。 [13]
ここで、デザイナーから、10,000 EURを買うポーランド企業へと例を切り替えます。架空の会話で、その企業が受渡日を指定し、PLNと引き換えにユーロを求めたとします。担当者が4.3010という数字しか覚えていなければ、それが企業にユーロを売る価格だったのか、何ユーロ分だったのか、承諾されたのかは分かりません。スクリーンショットにも、同じ情報が欠けている場合があります。電子システムは記録や伝達を速めますが、取引相手、金額、売買の向き、契約が成立した段階を特定する必要はなくなりません。
情報画面、電子的な交渉、マッチングは異なる目的を持つ
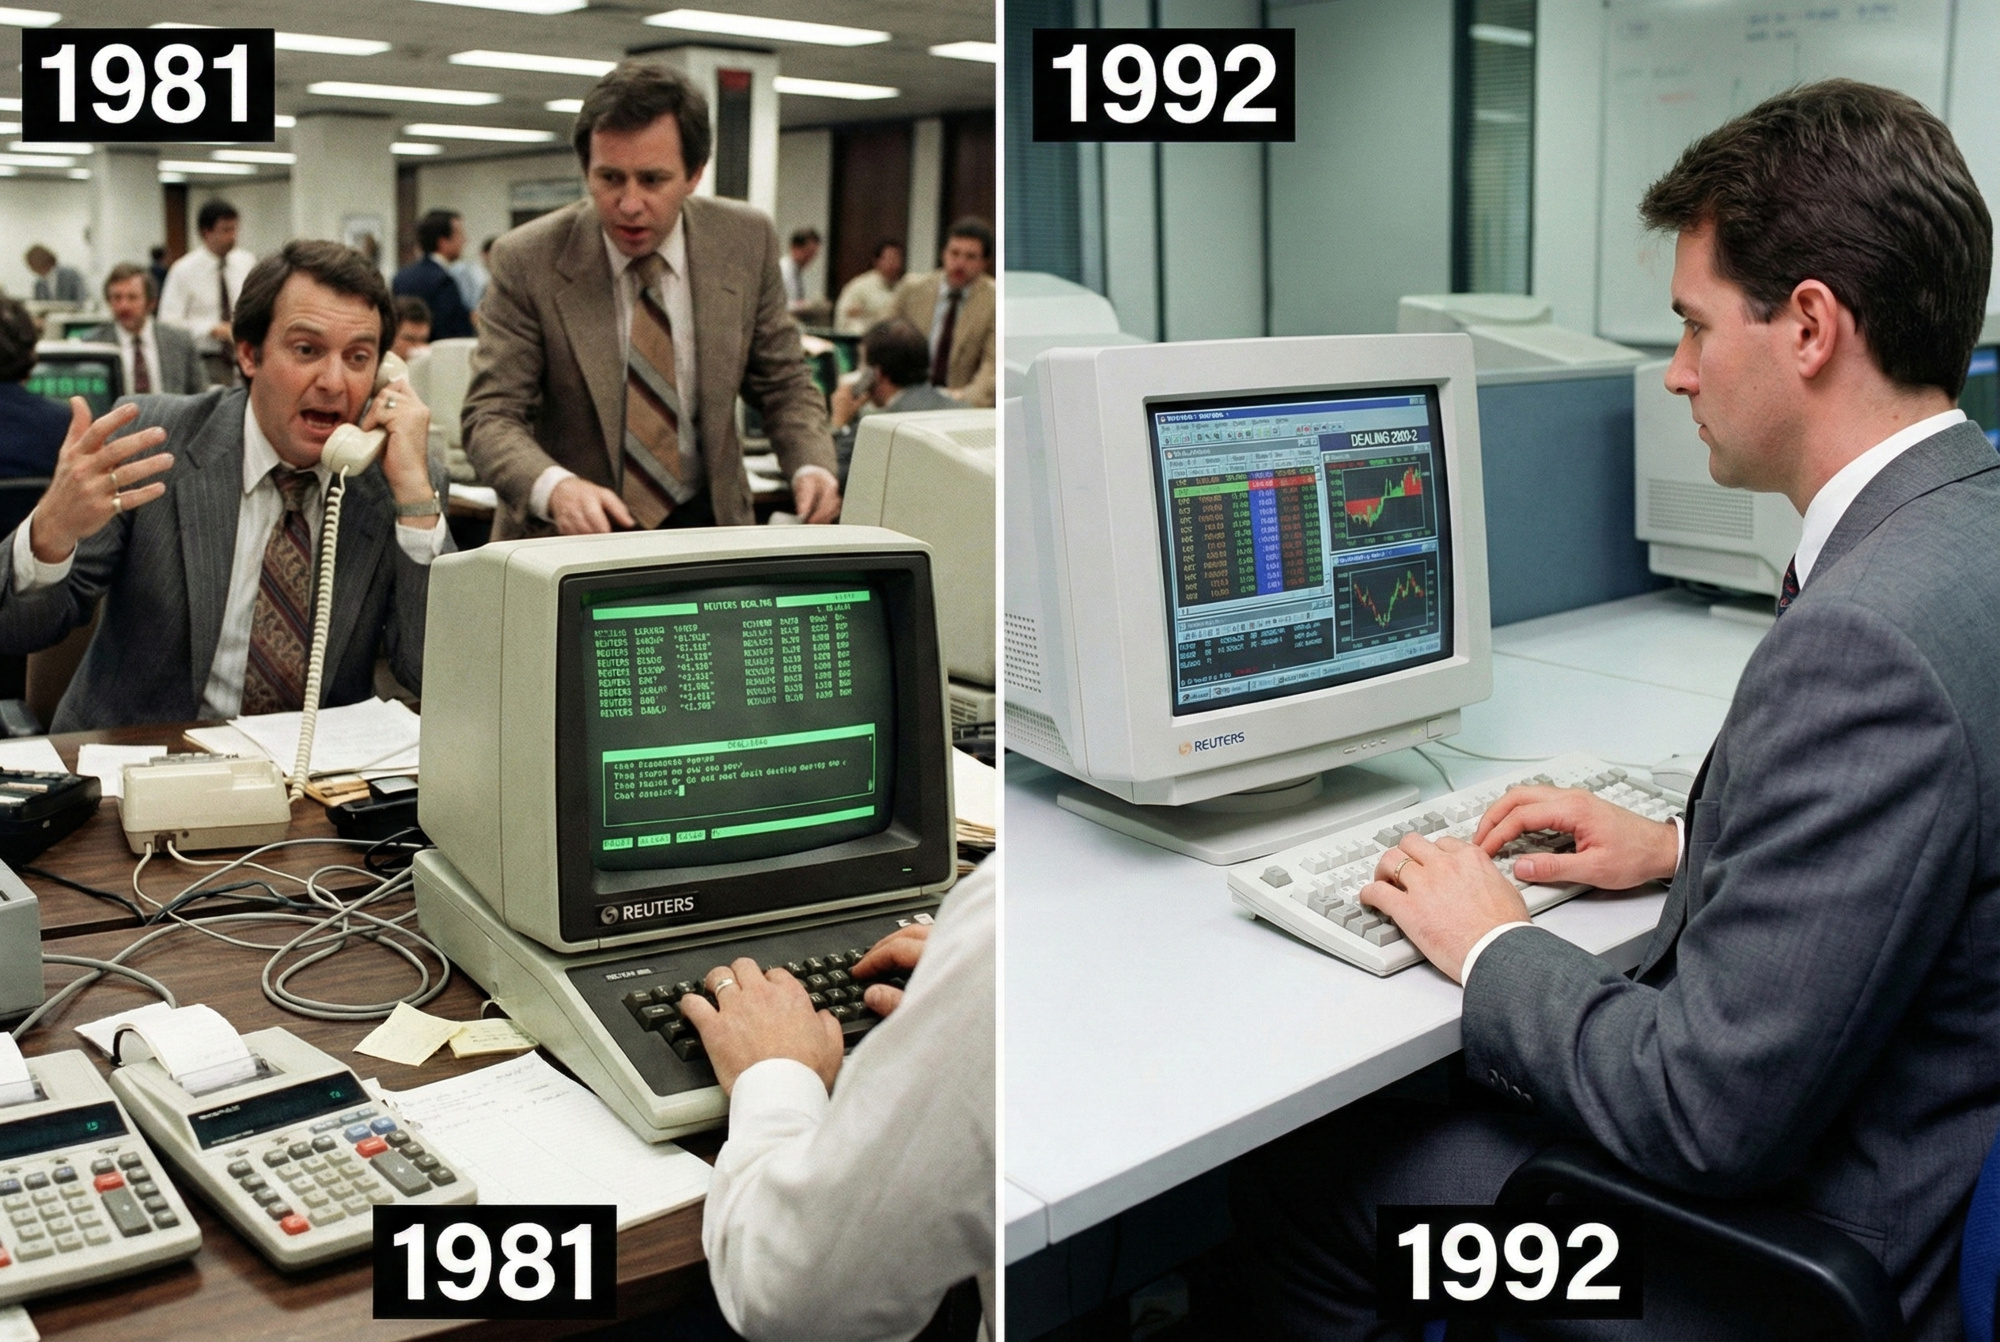
1973年に導入されたReuters Monitorは提示価格を伝え、1981年のReuters Dealing Systemは取引の電子的な交渉を可能にしました。その後、条件の合う注文の電子マッチングが、1992年4月のReuters Dealing 2000-2と1993年9月のEBSを通じて発展しました。 [19] この歩みを「電話が消え、コンピューターが来た」と要約することはできません。まず情報へのアクセスが変わり、次に交渉の経路が、その後に注文のマッチングが変わりました。
自動化は価格の検索を容易にし、手作業の一部を減らしました。しかし、目に見えるすべての価格が、誰にでも無条件で利用できるようになったわけではありません。大口や個別条件の取引には、交渉が引き続き有用でした。BISの2025年4月の分析も、電子経路と併存する音声経路を説明し、その利用を取引額、市場への影響、個別に交渉するデリバティブの条件と結び付けています。 [20]
OTCネットワーク:価格は一つの中心から来るわけではない
通貨取引の多くは 店頭市場、すなわちOTCで行われます。取引は価格提供者と顧客を、また提供者同士を結びます。伝統的にはディーラー対顧客とディーラー対ディーラーに分けられます。 ディーラー は自己勘定で取引します。現在のネットワークには銀行以外の企業も含まれるため、「銀行間市場」という言葉だけですべての参加者を表せなくなっています。 国際決済銀行(BIS)[1]
直接の接続、または複数の提供者を扱うプラットフォーム
顧客は銀行の画面上、あるいは交渉を通じて、銀行と直接交換に合意できます。別の方法として、プラットフォームから複数の 流動性提供者 にアクセスすることもあります。プラットフォームは独自の規則で価格へのアクセスや取引を助けますが、世界中に適用される単一のレートを生むわけではありません。 国際通貨基金(IMF)[13] がこうした経路を説明しています。
ある提供者から見える価格は、その提供者の提案とアクセス条件を表す。 金額、期日、商品を特定してください。二つの画面にEUR/USDがあるだけでは不十分です。一方は受渡しを伴う交換を提示し、もう一方は価格変動についての契約を示しているかもしれません。
BISの2026年6月の最終付表では、2025年4月の直接・間接の電子執行の合計は、日額USD 5,535,228百万です。net-netベースの取引高全体に対する割合は (3,091,955 + 2,443,273) / 9,510,240 × 100 ≈ 58.2% です。この計算の金額はすべて百万米ドル単位で、分母には執行方法が分類されていない取引高も含みます。 [32] これは電子経路の割合であり、HFTやAIによる判断の割合ではありません。画面で手動で注文を選ぶディーラーも電子手段を使っています。大口のスポット取引や個別に交渉する商品条件などでは、音声取引も引き続き重要です。
BISの2025年12月の分析は59%と報告しました。 [20] これはその出版物に記載された数値であり、上の後年の最終表を再計算したものではありません。経路の割合を比べるには、同じ版のデータと同じ計算対象の定義が必要です。
注文板と信用アクセス:匿名性にも限界がある
中央指値注文板(CLOB)では、システムがその規則に従って買いと売りの注文を照合します。これは、指定したディーラーへの価格照会や価格配信と並ぶ、執行方法の一つです。「中央」はその取引施設の注文板を指し、世界中の通貨交換すべてを指すわけではありません。匿名モデルでは、執行前に価格提供者の身元を知る必要がない場合もありますが、信用関係や決済義務は依然として処理する必要があります。 [1]
仮定の例では、ファンドはAから最も有利な価格を見ていますが、利用可能な信用枠が必要額をカバーしていません。Bの価格は数値上は不利でも、合意された条件で使えることがあります。これは不正の証拠でも、画面表示の共通ルールでもありません。価格が見えることと取引できることの違いを示しています。あるシステムは利用できない注文を表示から除き、別のシステムは追加の確認を求めるかもしれません。プライムブローカーは契約上の範囲でアクセスを広げることがありますが、限度をなくしたり、顧客の相手方を特定する必要を置き換えたりするものではありません。
価格が顧客に届く二つの経路
- 一つの銀行の提示: 銀行が利用できるデータと価格設定の規則 → 銀行の提示価格 → 顧客の画面または交渉。
- 複数提供者のプラットフォーム: 利用可能な金融機関の提示価格 → プラットフォームまたはアグリゲーター → その顧客がアクセスできる価格。
アグリゲーターは複数の情報源や取引施設へのアクセスをつなぎますが、必ずしもOTCネットワーク全体をカバーしません。この簡略化した経路はBISの市場構造の説明に基づくもので、すべての銀行やブローカーの手順書ではありません。 銀行間市場のレッスン で参加者の関係を説明します。
集約は、単に複数レートの平均を取ることではありません。システムは、利用可能な数量と情報源とともに、買値と売値を別々にまとめることができます。顧客に何が見え、何を執行できるかは、接続と提供者へのアクセスによります。最良の表示価格だけでは、必要額全体を満たせないかもしれません。BISは、複数の取引施設や提供者を結ぶアグリゲーターと、なお残る市場の分断を説明しています。 [1]
顧客と通貨を交換する銀行は、自身も他のディーラーと取引できます。これは、個人の交換一件ごとに、直ちに一つの海外金融機関へ転送することを意味しません。顧客と銀行の関係、銀行と他社との取引は、 IMF [13] が説明するネットワークの異なる層です。サービスを裏付ける資料がなければ、レートだけでは両者は分かりません。
プラットフォームへの接続だけでは不十分な理由
FXは義務のネットワークでもあります。価格は特定の参加者が利用でき、取引は承認された限度内でなければなりません。技術的に接続できても、画面に見えるすべての提供者と取引できるとは限りません。一部の仕組みでは、プライムブローカーが機関顧客に信用アクセスを提供し、契約上の限度内で執行済み取引から特定の義務を引き受けます。すべての交換で必須の仲介者でも、どんな金額でも保証する存在でもありません。 BIS [1]

ECN、すなわち 電子通信ネットワーク は、電子的な通信またはマッチングのネットワークを表します。提供者によって異なる意味で使う場合もあります。この言葉だけでは、顧客の契約上の相手方、アクセスの管理、決済は特定できません。複数提供者のプラットフォームはRFQ、配信、注文板を利用できますが、すべてが匿名の注文板ではありません。三文字から取引経路全体を推測するのではなく、サービスの説明を読んでください。 [1] [2]
顧客が価格を得る方法:ストリーミング、RFQ、RFS
画面は連続的な更新を表示したり、特定の取引の価格を顧客が照会できるようにしたりします。同じプラットフォームで両方を提供できます。LSEG(ロンドン証券取引所グループ)は、価格照会、価格配信、注文板取引を説明しています。これらは異なる仕組みであり、同じサービスの別名ではありません。 LSEG [2]
| 方法 | 顧客がすること | 受け取るもの |
|---|---|---|
| ストリーミング | 利用可能な価格配信を見る。 | そのシステムの条件に従って利用できる、連続した更新。 |
| RFQ:価格の照会 | 特定の取引を指定して、価格を求める。 | 提示を選べる一つ以上の回答。 |
| RFS:価格配信の要求 | 提供者から更新される価格の配信を求める。 | 一度の回答に代わる、連続した提示価格。 |
RFSは配信を要求し、ストリーミングは連続価格の提供方法を表します。選んだ提供者の価格を届けるFXallのPriceStreamは、その一例です。運営会社の説明は特定の仕組みを示し、すべてのプラットフォームの標準を定めるものではありません。 FXall [3]
同じ需要、異なる価格の得方
指定日に受け取るため、PLNでEUR 10,000を購入するポーランドの企業を仮定します。RFQでは、この条件を選んだ一つまたは複数の提供者へ送ります。回答はその取引についてのもので、企業は提示を選べます。価格の小数点以下四桁は情報の一部にすぎず、方向、金額、受渡日も不可欠です。照会はまだ取引ではありません。
RFSでは、企業は一度の回答ではなく、更新される価格を求めます。レートの変化に伴い、要求した配信から連続して価格が届く場合があります。ストリーミングは更新を届ける方法を指し、開始方法はさまざまです。LSEGはFXallのPriceStreamを、選ばれた身元の分かる提供者からの配信と説明しています。これは機関向けの例であり、すべての銀行アプリの画面を説明するものではありません。 [2] [3]
いずれの場合も、その価格が情報だけなのか、執行できるのか、受諾がどう成立するのかを確認してください。指定した条件の提示が、どんな金額や日付でも自動的に使えるわけではありません。また、すべてのプラットフォームがすべての価格を同じ時間だけ有効に保つわけではありません。提示を選んだ後の処理はサービス条件によります。
電話による交渉でも取引は成立します。音声と電子の経路は併存し、参加者の需要や商品が選択に影響します。電話を使うことが、必ずしも時代遅れや劣ったサービスを意味するわけではありません。 IMF [13]
内部化:ディーラーが顧客の反対方向の需要を照合する理由
顧客の交換のたびに、ディーラーが同額の取引を直ちに他所で執行する必要はありません。別の顧客の反対方向の需要によって減るまで、一時的にリスクを引き受けることがあります。このフロー管理を内部化と呼びます。ディーラーの顧客プールは、独立した「世界の取引所」ではありません。特定の金融機関の義務とリスクの帳簿です。BISは、このモデルの拡大が外部プラットフォームで見える取引高の一部を減らすと示しています。 [1]
同じ通貨ペア、同じ受渡日の例を仮定します。ディーラーは一社にPLNと引き換えにEUR 100,000を売り、他社からPLNでEUR 80,000を買います。方向が一部相殺され、EUR 20,000の差が残ります。いずれの顧客契約も消えません。価格、取引時刻、期日の違いや、いずれかの支払いの不履行もリスクを変えます。ディーラーは残るエクスポージャーをヘッジし、別のフローを待ち、または方針の範囲内で提示を調整できます。価格や費用を設定していないため、利益は計算しません。
大きく多様な顧客基盤は照合を容易にすることがありますが、ストレス下で一方向に注文が集中すれば難しくなり、外部ヘッジの需要が増えます。ある取引施設の取引高全体に占める割合が小さくても、その価格や執行機会が重要でないとは限りません。これは集中と分断の併存を説明する手掛かりです。多数の取引施設が、一部の仲介者の大きな役割と併存できます。2025年12月公表のBIS分析は、顧客取引の80%超がディーラー内部のプールで照合されると説明しています。これは個々の個人向けブローカーの注文に適用する割合ではありません。 [1] [20]
三つのEUR/PLN提示:何を比べているのか
この例は、ズロチでEUR 10,000を購入し、通貨を受け取る取引です。各提示は金額、観測時刻、受渡日が同じです。追加手数料は含めません。 すべて仮定の価格であり、銀行やブローカーの提示ではありません。 A、B、Cは架空の提供者を表します。
| 提供者 | 顧客からEURを買う価格:ビッド | 顧客にEURを売る価格:アスク | EUR 10,000の購入に顧客が払う金額 |
|---|---|---|---|
| A | PLN 4.2990 | PLN 4.3010 | PLN 43,010 |
| B | PLN 4.2985 | PLN 4.3015 | PLN 43,015 |
| C | PLN 4.3000 | PLN 4.3020 | PLN 43,020 |
ユーロを買う人に必要なのは右側の価格、すなわち アスク です。BはAよりPLN 5、CはPLN 10高くなります。AとBの買値・売値の算術的な中間値は同じ4.3000ですが、顧客がユーロを買う価格は異なります。 中間値は、取引の方向に合った価格の代わりにはなりません。 これは計算から分かることであり、その平均値で交換できると仮定しているわけではありません。
ポーランドの中央銀行Narodowy Bank Polski(NBP)の表Aは、更新される提供者の提示とは異なる役割を持ちます。平均レートは価格配信ではなく、営業日のポーランド現地時刻11:45から12:15の間に公表されます。 NBP [12] したがって、夜の提示とそれ以前の表を比べる場合には、時刻の違いを考慮する必要があります。 Forexとは何か で、平均レート、ビッド・アスク、顧客への提示を説明しています。
実際に比べるには、その金額、受渡日、手数料について、提示がまだ利用できるかも確認する必要があります。 提示価格とクロスレートのレッスン で、ビッド・アスクの慣行を詳しく扱います。
最良レートでは、金額の一部しか交換できないことがある
先ほどのモデルの仮定を一つ変えます。別のシナリオでは、Aは4.3010で売りますが、EUR 5,000までです。残るEUR 5,000はBが4.3015で提供します。両方の提示が執行可能で、受諾中に変わらず、手数料がないと仮定します。それぞれの費用はPLN 21,505とPLN 21,507.50です。合計はPLN 43,012.50で、平均執行レートは4.30125となります。
これは、表示された最良レート4.3010を全額に掛けたPLN 43,010を上回ります。そのレートが利用できたのは、必要額の一部だけでした。この例は提示に数量の情報が必要な理由を示しますが、どの顧客も任意の提供者間に注文を分割できると仮定するものではありません。それが可能かどうかはシステムの機能によります。FXallは注文分割を自社サービスの機能として説明しています。 [3]
情報から注文、執行へ
新しい情報は、参加者による通貨の評価を変えることがあります。提示価格を更新する人もいれば、買いたい、売りたいと思う人もいます。こうして情報は価格提示や取引に入ります。これは仕組みの説明であり、発表のたびにレートを予測する法則ではありません。 オーストラリア準備銀行(RBA)[9] が、情報、注文、価格変動を研究しています。
- 情報や通貨交換の必要性が行動を促す。
- 提供者が価格を提示し、顧客がその条件を読む。
- 顧客が提示を受諾するか、指定した種類の注文を送る。
- システムが商品の規則に従って執行し、条件を伝える。
- 双方が義務を確認し、適切な時点で決済する。
注文の送信と執行は、別々の出来事です。 個人向けデリバティブは、注文入力時に表示された価格と異なる価格で執行されることがあります。この違いを スリッページ と呼びます。サービスによっては、注文が拒否されたり、受諾のために新たな価格が提示されたりする場合もあります。ポーランドの 金融監督当局事務局(UKNF)[4] がこうした形態を説明しています。実際のサービスの規則は商品資料に定められます。
EUR 10,000の購入を順に追う
AがEUR 10,000全額を4.3010で提示する、最初の表に戻ります。企業は請求書の支払いに使う通貨を買います。これは受渡しを伴う交換のモデルであり、アプリの操作手順ではありません。有効な受諾があり、追加手数料がないと仮定します。
- 需要と条件。 企業はEUR 10,000が必要で、PLNを支払い、合意した日に受け取る必要があると確認します。こうした詳細がなければ、レートだけでは取引全体を説明できません。
- 提示を読む。 提供者がユーロを売る価格、アスク4.3010を選びます。10,000 × 4.3010 = PLN 43,010と計算し、受渡しと受諾の条件を確認します。
- 受諾と執行。 指定された方法で提示を受諾します。執行の確認によって、企業のPLN 43,010を渡す義務と、相手方のEUR 10,000を渡す義務が定まります。確認されていない依頼を送っただけでは、取引成立を示せません。
- 取引後の処理。 双方が条件の一致と支払指図を確認します。別の口座に通貨を送ったり、指図が一致しなかったりすれば、レートが正しいだけでは不十分です。
- 受渡しと利用。 合意した規則に従って資金が動きます。口座でユーロを利用できるようになれば、企業は請求書を支払えます。購入の合意と、その後に請求書の発行者へ資金を送ることは、別々の作業です。
UKNF [4] は執行の形態を、 バーゼル委員会 [6] と CLS [7] は確認と最終決済を説明しています。こうした段階は自動化でき、顧客には短時間に見える場合もあります。それでも区別は重要です。価格の確認と、購入した通貨を利用できることの確認は、異なる問いに答えます。
合意前に提示が変わったらどうなるでしょうか。新たな仮定のレート4.3030では、EUR 10,000の費用はPLN 43,030で、PLN 20増えます。顧客が必ず受諾しなければならないわけではありません。システムは再度の受諾を求めたり、他の合意した執行方式を使ったりすることがあります。元の提示が拘束力のある条件で有効に受諾されていれば、後のレートが合意価格を恣意的に置き換えることはありません。画面にどの数字が出たかだけでなく、取引の状態と条件が重要です。
端末は注文を伝え、ブローカーがサービスを定める
端末は指図を送り、応答を受け取ります。MetaTrader 5の資料は、 注文、執行された 約定、その結果の ポジション を区別します。一つの注文が、複数の約定に分かれて執行されることがあります。履歴を見る際に重要で、「送信済み」と「執行済み」は同じではありません。 MetaQuotes [14]
MetaQuotesの手順では、指図は端末からブローカーのサーバーへ移動し、条件と利用可能な資金が確認されます。その後に執行または拒否があり、一部執行も対応する状態です。商品と提供者の設定が処理を定めます。 成行注文 の価格は、以前に画面に数字が出ていたことではなく、執行条件によります。資料は提示価格の受諾が必要な方式も説明しています。 [14]
この処理をすべてのプラットフォームに当てはめたり、端末のブランドから最終的な契約相手を推測したりしてはいけません。CFDは価格変動についての契約です。想定元本EUR 10,000でも、ユーロが通貨口座に入るわけではありません。システムの応答を分析する前に、商品を特定してください。
APIとレイテンシー:技術はどの段階を速くするのか
API、すなわちアプリケーション・プログラミング・インターフェースは、手動でクリックせずにシステムが依頼を送り、データを受け取れるようにします。価格の受信、注文送信、状態の取得に利用できます。それでもメッセージは商品に応じた確認を受けます。電子注文も拒否や一部約定があり、応答を正しく解釈する必要があります。自動化は依頼を保証された取引に変えるものではありません。 [1] [14]
レイテンシー は、送信、応答の準備、確認、戻りの経路などに関係します。一つの処理エンジンの測定値は、自宅のコンピューターからの依頼が決済後の通貨利用に至るまでの時間を示しません。「プラットフォームのマイクロ秒」と「二日後の決済」は、同じ作業を測っていません。技術的な経路が短ければ執行を助ける場合はありますが、有効な限度、拘束力のある提示、合意した支払日の代わりにはなりません。
ラストルック:依頼がまだ取引でないとき
一部の機関向けFX価格配信では、提供者は有効性と価格を確認した後、依頼を受け入れるか拒否するかを最後に判断できます。これを ラストルック と呼びます。すべての市場に適用されるわけでも、合意済みの取引を恣意的に変えられるわけでもありません。 FX Global Code [15] の原則17は、両方向の価格変動の扱いを含む条件の透明性を求め、顧客の依頼情報の利用を制限しています。
そのため、最も狭いスプレッドと、異なる価格で再試行が必要な拒否が併存する場合があります。仮定の例では、提供者はアスク4.3010を示しますが、EUR 10,000の依頼を拒否します。その後4.3030で執行すると、PLN 43,010ではなくPLN 43,030となり、PLN 20の差が生まれます。これは拘束力のある提示の有効な受諾とは別の問題です。 執行品質の解説 で規則と指標を詳しく扱います。
この規範はホールセールFXの望ましい実務を扱い、法律の代わりにはなりません。ブローカーの免許でも、安全な個人向け商品を約束するものでもありません。原則だけでは、アプリでの拒否がラストルックの結果だったと証明できません。サービス条件と取引記録が必要です。 [15]
価格評価には失敗した試行も含める必要がある
拒否された依頼や再試行の費用を除けば、成立済み取引の狭いスプレッドは魅力的に見える場合があります。提示は似た金額、時刻、市場環境で比較する必要があります。両方向のスリッページに違いがあれば分析が必要ですが、それだけで不適切な行為が立証されるわけではありません。注文種類、市場変動、標本の選び方が重要です。FX Global Codeは、ラストルックや執行確認の透明性を扱っています。 [15]
| 指標・情報 | 比較するもの | 限界 |
|---|---|---|
| 拒否率 | 比較可能な全試行に対する拒否依頼の割合。 | 拒否件数なしに百件の成立済み取引を示しても、顧客の体験全体は説明できません。 |
| 確認・応答時間 | ラストルックの時間枠を含め、合意した測定の開始点と終了点。 | 処理エンジンの時間には、顧客のネットワークや決済が自動的に含まれるわけではありません。 |
| スリッページの分布 | 同じ基準方法に対する、有利な価格差と不利な価格差。 | 平均値は、まれな大幅乖離や環境ごとの違いを隠します。 |
| 再試行の費用 | 失敗した試行の後の新価格、手数料、経過時間。 | 拒否に一つの固定費用はありません。レートはどちらにも動き得ます。 |
100件の依頼のうち90件が受理されるモデルでは、拒否率は10/90ではなく10%です。これは説明用の計算であり、提供者の実績ではありません。十分な評価には、拒否された十件が再試行されたか、どの価格だったか、顧客が残る金額を実際に執行したかも調べる必要があります。一つの指標を品質全体の順位とみなしてはいけません。
桁数が多くても、価格が確実になるわけではない
別のEUR/USDモデルで、一ピップをEUR当たり0.0001 USDと仮定します。1.25000から1.25005への変化は0.00005 USD/EUR、すなわち半ピップです。第五桁は細かな刻みを表せますが、それだけで狭いスプレッド、深い流動性、任意の金額の執行可能性を示すわけではありません。他のペアは異なるピップの慣行を持つ場合があります。例えば円を含むペアの一般的な提示では、0.0001ではなく0.01です。特定商品の最小価格変動幅は別途確認が必要です。これは算術の演習であり、特定プラットフォームの過去の提示を再現したものではありません。
注文の経路は契約によって異なる
すべてのクリックが、同じ機関向けプラットフォーム上の独立した取引になるわけではありません。以下の経路は、細かな技術処理を省き、義務や執行場所の違いを示します。
| 種類 | 経路 | 顧客が結ぶ契約 |
|---|---|---|
| 銀行での交換 | 顧客 → 銀行の提示 → 受諾 → 契約に従った確認と受渡し。 | 購入した通貨を受け取る交換。 |
| 機関向けの交換 | 顧客 → 利用可能な提供者へ直接、またはプラットフォーム経由 → 合意と執行 → 決済。 | 金額と期日を定めた通貨取引。 |
| 個人向けCFD | 顧客 → 投資会社 → サービス規則に従った執行 → ポジションの清算。 | 支出に使う通貨を買わず、価格変動について結ぶ契約。 |
| 取引所で売買する先物契約 | 顧客 → 仲介者 → 指定した取引所の取引システム → 中央清算。 | 取引所が標準化した契約。 |
最初の二行は BIS [1] が説明する経路です。後の二行は UKNF [4] と CME Group [5] が説明する契約です。技術的な確認の順番は、システムごとに異なる場合があります。
CFDと先物には、それぞれの規則がある
差金決済取引、すなわちCFDは、購入したユーロを通貨口座に届けるのではなく、その条件に従って価格変動を清算します。会社は顧客の相手方となるか、注文を他へ伝えることができます。ブローカーが行うヘッジは、顧客の契約とは別の作業です。 UKNF [4] この仕組みは 執行インフラ と 執行品質 のレッスンで説明します。
先物契約 は、金額や期日を含む条件が標準化された取引所商品です。取引の対象は、特定の契約シリーズです。中央清算機関(CCP)が双方の間に入り、債務不履行のリスクを管理します。先物価格はその契約についてのものであり、銀行画面の通貨交換価格と自動的に同じになるわけではありません。 CME [5] が契約の標準を、 バーゼル委員会 [6] がCCPを説明しています。
顧客保護は商品とサービスの規則によります。契約する前に、 提供者の認可 と CFD顧客の保護 を確認してください。

端末へのアクセスが簡単でも、通貨購入の権利が得られるわけではない
インターネットは価格を見る、指図を送る、自動ルールを使うことを容易にしました。しかし、それ自体でポジションの基礎となる契約を変えたわけではありません。銀行画面とCFD端末の似たEUR/USDチャートが、異なる契約結果に対応することがあります。通貨交換では購入した通貨を利用できる必要があり、CFDの結果は価格変動、費用、担保、決済の規則によります。同じ種類のソフトウェアにアクセスできても、異なる法域で顧客保護が同じとは限りません。
会社のリスク管理と顧客の契約も区別する必要があります。会社はエクスポージャーの一部を帳簿に残したり、他でヘッジしたりできます。実際のモデルとその開示が重要です。A-book、B-book、STP、ECNは免許ではなく、すべての指図をEBSへ送る証拠でもありません。あるモデルでは、顧客は会社と契約し、会社のヘッジは別の契約です。代理モデルでは、仲介者が合意した規則で注文を伝えます。端末の広告だけでは、この区別は分かりません。
2017年のFXCM:呼び名だけでは不十分と示す記録された事例
2017年2月6日、米国CFTCはFXCMと関係当事者にUSD 700万の制裁金を課しました。認定された期間は2009年9月4日から少なくとも2014年までです。会社は主要な流動性提供者との関係を隠し、「No Dealing Desk」モデルに利益相反がないかのように偽って説明しました。和解には、指定当事者のCFTC登録の撤回も含まれました。 [21] これは特定の過去の処分であり、似た説明を使うすべての会社に対する証拠ではありません。
そのため、サービスの評価には法人名、役割、執行方針、自分の取引記録が必要です。公表された損失口座の割合は、特定商品の一定期間のリスクと結果についてのもので、ブローカーのモデルを判別するものではありません。認可、執行方式、投資結果は、それぞれ別の問いに答えます。 誤解と事実のレッスン で、損失データとその適切な対象範囲を説明します。
プラットフォームが、チャート付きの画面以上のものである理由
MetaQuotesはMetaTrader 4の正式リリース日を2005年7月1日と発表しました。システムには顧客端末と、ブローカー側で取引を処理する構成要素が含まれていました。その後、2010年にMetaTrader 5を発売しました。これはソフトウェアの歴史の日付であり、個人向けFX市場全体の始まりではありません。 [29]
MT4では、MQL4で書かれたExpert Advisorsがデータを分析し、プログラムされた動作を行えます。MetaEditorとストラテジーテスターは、開発と検証の環境を提供します。このコードとツールの体系は、商品が使われ続ける理由を説明する手掛かりです。しかし、口座条件の確認に代わるものではありません。同じ端末画面でも、相手方、商品、費用、執行方法が同じとは限りません。プログラムを動かせることは、そのルールの収益性を示しません。 [30]
執行後にも決済が残る
受渡しを伴う交換では、確認によって通貨、金額、レート、受渡日が明らかになります。その後、支払指図に合意し、適切な経路で資金を移します。確認が速くても、すべての交換が最終決済に達したわけではありません。 CLS [7] が取引後の一連の処理を説明しています。
合意から最終決済までにはリスクが残ります。相手方は、業務上の障害、資金不足、破綻により、受渡しを行わなかったり遅れたりする場合があります。価格への合意は、これらのリスクをなくしません。 バーゼル委員会 [6]
CLS は、対象となる機関取引の決済方式を提供します。一方の通貨の受渡しを、もう一方に結び付ける ペイメント・バーサス・ペイメント(PvP)により、一方を支払って他方を受け取れないリスクを防ぎます。 CLSはレートを決めず、すべての交換を処理するわけではありません。 アクセスと適格性が重要です。 CLS [7] CFDが清算するのは契約上の義務であり、ユーロ建て想定元本を受け渡すわけではありません。
スポットは近い日の受渡しを意味し、今この瞬間の受渡しとは限らない
BIS調査の定義では、スポットは契約日に合意したレートで二通貨を交換し、二営業日以内に受け渡す取引です。 [24] T+2は一般的な慣行ですが、特定のペアや契約では別の日付を使う場合があります。当日と翌日の受渡しは別の仕組みです。「Forex」というすべての商品に一つの規則を当てはめません。また、二営業日は必ずしも時計上の48時間ではありません。関連する通貨の支払カレンダー、休日、締切時刻を提供者に確認する必要があります。
休日がなく、サービス条件をすべて満たす、月曜に合意したT+2受渡しの交換を仮定すると、バリューデートは水曜です。企業は月曜にレートを知り、水曜の資金利用に合わせて請求書の支払いを予定できます。当日ユーロが必要なら、クリックの速さから推測せず、その条件を合意しなければなりません。これはカレンダーの例であり、すべてのペアに適用する慣行ではありません。
支払いのネッティングとPvPは、異なる問題に対応する
ネッティングは、合意した規則で義務を相殺した後の残額を計算します。支払いの数や金額を減らせますが、残額を計算しただけで両通貨を受け渡したことにはなりません。PvPは、一方の通貨の最終移転を、もう一方の移転と結び付けます。この区別により、支払いの計算と決済の仕組みを混同せずに済みます。すべての商品、通貨、参加者が同じCLSサービスの対象になるわけではありません。 [6] [7]
仮定のPLN 43,010とEUR 10,000の交換には、顧客がPLNを渡しても他方の支払いが失敗するリスクがあります。受渡しを結び付けることは、そのリスクに対応します。しかし、より良いレートを示したり、すべての障害をなくしたり、無制限の信用を与えたりするものではありません。速い受渡しはリスクの一部を減らす場合がありますが、サーバーを速くするだけではなく、資金と指図を早く準備する必要があります。
執行、確認、決済は、それぞれ異なる問いに答える
執行は、取引が成立したか、どの条件だったかを定めます。確認は、双方が同じ通貨、金額、レート、期日を記録したかを照合します。決済は最終的に支払いの義務を果たします。PLN 43,010の交換モデルでは、ユーロを送金できる前に、EUR 10,000の購入を確認できます。合意した将来の受渡日は、それ自体が問題ではありません。遅延はその日付に照らして評価する必要があります。
CLSは、対象機関取引の処理を示しています。双方の指図を認証し、照合します。合意した日に必要な確認を通過し、通貨間で支払いを結び付けて決済します。 [7] これは先物におけるCCPの役割とは異なります。受渡しの連動は、支払っても相手の通貨を受け取れないリスクを抑えます。一方、CCPは当事者の義務の間に入ります。決済や清算に関わるというだけで、両者を同一視してはいけません。

一日の市場:連続する取引と変わる活動
Forexには共通の毎日の開始・終了時刻がありません。主要な部分は、週末の休止を挟み、営業日にほぼ終日取引されます。活動は金融センター間を移りますが、特定の銀行、ブローカー、取引所サービスの時間は短い場合があります。 RBAが事務局を務めるオーストラリア外国為替委員会 [8] が通常の取引週を説明しています。
- 太平洋とアジア: シドニー、東京などのセンターが活動します。
- 欧州: ロンドンを含む欧州の金融機関が加わります。
- 欧州と米州: ロンドンとニューヨークの勤務時間が一部重なります。
- 米州: 欧州の日が終わった後も、米州のセンターで取引が続きます。
- 次のアジアの一日: 活動は循環の次の部分へ移ります。
これは活動の順序と重なりを説明するもので、すべてのペアの固定時間や流動性を示すわけではありません。タイムゾーンや夏時間の変更は、ポーランドや他の場所から時間を見る際に影響します。
流動性 は、大きな価格影響なしに、ある金額を取引できる能力を意味します。 終日取引されても、すべての時間に同じ条件があるとは限りません。 RBAの2007年の研究は、対象ペアでロンドンとニューヨークの重複時間に活動と変動性が高まると確認しました。これは過去の観測であり、すべての通貨の現在の流動性を測るものではありません。 RBA [9]
ペア、休日、経済指標発表も重要です。アジアの取引日は、アジア関連通貨に特に重要な場合があります。 24時間市場のレッスン でタイムゾーンを説明し、 流動性の集中 で時間帯ごとの条件を詳しく扱います。
平穏とストレス:同じ画面でも流動性が異なる
2020年3月、RBAはビッド・アスクの大幅な拡大とスポット市場の厚みの低下を観測しました。ここでの厚みは、限定的な価格影響で交換できる金額です。急な値動きと大きな取引高が、すべての取引の容易な執行を保証したわけではありません。 RBA [10]
| 観察項目 | 良好な流動性のある、平穏な条件 | ストレスと弱い流動性 |
|---|---|---|
| ビッド・アスクの差 | 狭く、比較的安定していることがある。 | 大幅に広がることがある。 |
| 利用可能な金額 | 大きな取引を、観測した価格に近い水準で執行しやすい。 | 同じ価格で利用できる金額が小さくなることがある。 |
| 時間を通じた価格 | 連続した更新が小さいことがある。 | 価格が急に飛ぶことがある。 |
これはRBAが説明する仕組みの例であり、スプレッドの拡大が必ず危機を意味すると主張するものではありません。 執行条件は、チャートの値動きの大きさだけでなく、特定の数量に対して利用できる価格に関係します。 注文の伝送中にレートが変われば、執行規則がさらに重要になります。 低流動性とリスク でこうした状況を詳しく扱います。
二つの事例:通常の交換と2020年3月のストレス
平穏なモデルでは、企業はEUR 10,000全額の価格を見つけ、受諾し、PLN 43,010の費用を把握します。受諾中に条件は変わりません。これはその交換の執行成功を示すもので、すべての大口取引に同じレートを約束するものではありません。二つのEUR 5,000の提示は、利用可能な金額が結果をどう変えるかをすでに示しました。
2020年3月は、異なる現実の事例です。RBAは5月の分析で、市場環境の悪化を、資産価格の急変に続く大規模な通貨フローと結び付けました。ポートフォリオ運用者は保有資産と通貨ヘッジを変えました。高い変動性は、仲介者がリスクを引き受ける能力を制限しました。スプレッドは拡大し、大きな価格影響なしに交換できる金額は減りました。これは当時研究されたスポット市場の説明であり、すべてのペアや個人向け提供者の説明ではありません。 [10]
そのため、顧客は必要額の相手方が見つかりにくくなったときにこそ、動く価格を見る場合があります。取引数の増加や大きなチャートの動きは、良好な流動性と同義ではありません。チャートだけでは、特定の悪い執行をこの仕組みに帰せません。時刻、注文種類、金額、確認、サービス規則を評価してください。過去のストレスは、個々のブローカーが顧客に対して正しく、あるいは誤って対応した証拠にはなりません。
2015年のフラン:規則変更と執行リスク
2015年1月15日、スイス国立銀行(SNB)はユーロ当たりCHF 1.20の最低為替レートを廃止しました。同時に、SNBに保有する特定残高の金利を−0.75%に下げました。説明には、金融政策の方向の相違や、ユーロの対ドルレートの変化が含まれていました。すべての介入を永久にやめると発表したわけではありません。 [27]
EUR/CHFの下限への約束は、それまで市場予想の特定の側面を制限していました。その撤回により、参加者は提示やエクスポージャーを見直す必要がありました。別の仮定の例では、EURを売る通常の保護ストップが1.1800で発動しますが、最初に利用できる執行価格は1.1500です。差は0.0300 CHF/EURであり、€10,000については費用を除き、発動価格に対してCHF 300となります。これは2015年の過去の安値や顧客結果ではありません。発動水準と執行価格が同じとは限らない理由だけを示しています。
市場リスクとサービス提供者のリスクが重なる場合があります。FCAは、支払不能と判断されたAlpari (UK) Limitedが、2015年1月19日に英国の特別管理制度へ入ったと確認しました。 [28] これは特定法域の特定の事例です。すべてのブローカーが破綻したことや、すべての顧客が自動的に全資金を失ったことを示しません。新しい口座では、執行条件、資金の保護、義務が果たされない場合の手続きを別々に理解する必要があります。
HFT、速度、流動性:異なるアルゴリズムの役割
過去のアルゴリズムの割合には正確な定義が必要
Chaboudらの2003–2007年のEBSデータの研究は、少なくとも片側でアルゴリズムが関与した取引の割合を測定しました。2007年後半には、EUR/USDとUSD/JPYで約60%、EUR/JPYで約80%に達しました。 [31] これは世界のFX市場全体に占めるコンピューターの割合を示さず、その取引の両当事者が自動化されていたことも意味しません。ペア、プラットフォーム、期間、分子の定義は結果の一部であり、現在のHFTの割合に置き換えられません。
指図を執行するプログラムが、高頻度取引業者とは限らない
HFTはアルゴリズム取引の特定分野で、非常に速い応答、頻繁な更新、短い時間軸が重要です。価格の提示、取引施設間の価格差への反応、利用可能な流動性の取得を行う場合があります。すべての参加者が全機能を行うわけではなく、すべての戦略が同じミリ秒数で全ポジションを閉じるわけでもありません。BIS市場委員会の2011年報告書は役割を区別し、HFTを測る難しさを示しています。 [22]
独自の仮定モデルが区別を示します。ある企業はユーロ購入の指図を持ち、買い手のままでアルゴリズムが金額を分割します。別のシステムは同時に買値と売値を出し、情報が届くにつれて調整します。第三のシステムは二つの利用可能な情報源の乖離を探します。すべて自動で動く場合もありますが、目的やリスクは異なります。「アルゴリズム」という語だけでは、方向を決める主体や結果を生んだ戦略は特定できません。
コロケーションは信号の経路を短くし、すべての支払いの経路を短くするわけではない
電子市場には、サーバー、接続、アクセスポイントという物理的なインフラがあります。コロケーションは、伝送時間を減らすため、会社の機器を取引施設のサーバーの近くに置くことです。 [22] マッチングエンジン、アクセスポイント、取引高を報告するセールスデスクは、三つの別の場所に置かれる場合があります。したがって、「ロンドンは主要なFXセンター」という説明は、すべての取引やサーバーがシティの一つの建物にあることを意味しません。
提示価格の変化を早く検出できれば、システムが他の参加者より先に提示を変えられる場合があります。しかし、それだけでは月末のユーロレートは予測できません。短い技術的応答時間は、特定部分と測定条件についてのものです。通貨受渡しの時間と比較したり、任意の価格での執行を証明したりすることはできません。インフラ費用は重要な場合がありますが、提示と仕様なしに一つの「HFT参入価格」を示すことはできません。
狭い価格と、継続して使える数量は別のもの
多数のシステムが最良の提示を競えば、顧客には小さなビッド・アスクが見える場合があります。その提示の金額と継続時間も確認が必要です。高速な更新が多くても、大口注文を市場影響なしに執行できる保証はありません。一方向のフローと高まるリスクの下では、アルゴリズム型と従来型の提供者の両方が提示を減らすことがあります。こうした局面には調査が必要であり、最初から「機械」が原因と決め付けてはいけません。 [22] [17]
市場の分断は取引施設の選択肢を増やしても、独立性を保証しません。複数の情報源が似た提供者に依存していれば、主要な配信の消失は複数画面に影響するかもしれません。これは共通の依存関係の独自の例であり、特定の障害の記録ではありません。回復力を評価するには、実際の接続、予備の経路、手続きが必要です。アグリゲーターのロゴの数だけでは不十分です。
速い市場には、一つの共通安値がない
2016年10月7日のBST約00:07、すなわち前日のUTC 23:07に、アジア時間の取引でポンドがドルに対して急落しました。BIS市場委員会の報告書は、取引施設ごとに異なる安値を伴う、事象中の約9%の下落を説明しています。単一の原因を特定せず、時刻、一方向のフロー、保護注文、アルゴリズムの反応、流動性環境を検討しています。 BIS [17]
ここでは観測の違いが重要です。提示が消えると、異なる場所の取引が離れた価格で成立する場合があります。一つのチャートの安値は、「Forex全体の公式な安値」ではありません。また、報告書だけでは個々の顧客の執行を正当化できません。商品、ビッド・アスクの情報源、時刻、注文種類、執行規則を再構成してください。これは過去のGBP/USDの事例であり、すべての値動きや不利なスリッページが同じ原因による証拠ではありません。
指標価格と取引価格には異なる管理が必要
指標レートはポートフォリオの評価や合意した決済に使われる場合があります。しかし、そのデータの規則や算出時間帯は、一日中誰もが使える交換の提示ではありません。指標価格の不正事件は、電子通信が不適切行為のリスクをなくさないことも示しました。2014年11月、英国FCAは、統制の不備とG10スポットFXの不適切な実務を理由に、五つの銀行へ制裁金を課しました。そこにはフィキシングの操作の試みや顧客情報の不正利用も含まれました。 FCA [18]
これは特定期間の特定金融機関の記録された実務の証拠です。一つの銀行グループがすべてのプラットフォームのすべてのレートを支配することを示しません。適切な評価は、情報源、指標の算出方法、取引可能性、参加者の行動を区別します。電話の交渉をチャットへ移すだけでは改革や説明責任は実現しません。監督と情報管理が必要です。
指標価格付近に集中する注文に管理が必要な理由
ポートフォリオ運用者は、資産評価と結果を比べるため、合意した指標レートで通貨を交換したいことがあります。そのため、多数の顧客の注文が一つの時間帯に重なる場合があります。機密条件を知るディーラーは、他の参加者にない情報を持っています。競合への共有やフィキシング周辺での行動調整は、市場基準に違反する可能性があります。FCAの2014年の認定は、こうした行為を記述しています。ただし、顧客注文のすべてのヘッジが操作ではありません。目的、規則、情報の扱いが重要です。 [18]
改革は、指標の算出方法、執行方式、通信の統制、参加者の行動を扱いました。2014年9月30日のFSB報告書は、他の対策とともに、フィキシング周辺の責任と統制を分離することを推奨しました。 [23] これは指標レートを一日中利用できる価格に変えたり、時間帯を長くするだけですべての不正を不可能にしたりしたわけではありません。指標の信頼性と個別の執行品質には、引き続き別々の証拠が必要です。
FSBは2014年報告書で、当時一分だったWMRの算出時間帯を広げるよう勧告し、主要通貨では五分が妥当な均衡と考えました。また、時間帯の変更だけでは操作問題のすべてを解決できず、低流動性通貨には別の対応が必要かもしれないと強調しました。これは特定の過去の文書の勧告であり、2026年のすべての指標レートの共通算出方法ではありません。 [23]
チャートは提供者のデータを示し、Forex全体を示すわけではない
ローソク足は一定期間の始値、終値、高値、安値を記録しますが、まずどの価格を使うかを特定してください。MetaTrader 5(MT5)の資料は、OTCチャートがビッドを使い、取引所商品は直近の取引価格、すなわち ラスト を使うと説明しています。そのため、アスクが表示されたローソク足の外にある場合もあります。 MetaQuotes [11]
ティックボリュームは、全取引の金額ではありません。 MT5では、バー形成中に受信したティックを数えます。OTC商品では実取引量を利用できない場合があります。端末に表示されるOTCの板の厚みもブローカーの価格から来るもので、世界のネットワーク全体を覆う共通注文板ではありません。 MetaQuotes [11]
チャートからは、その情報源で受信した価格を分析できます。他のすべての金融機関の取引、利用可能な限度、顧客注文の全経路は分かりません。画面を比べるとき、このデータの限界は重要です。 MT4、MT5、cTrader で、プラットフォームの特徴を詳しく扱います。
異なるデータから何が分かるか
ここでの ティック は、プラットフォームが受け取った価格データの更新です。更新が多くても、交換金額が大きいとは限りません。MT5の資料は、ティック数と実取引量を区別しています。一つのOTC情報源から、他所の取引の完全な情報は得られません。 [11]
| データ | 示すもの | 単独では示さないもの |
|---|---|---|
| MT5 OTCのビッドのローソク足 | ローソク足の期間に、その情報源から受け取ったビッド。 | アスクの全経路や、すべての提供者から利用できる価格。 |
| ティックボリューム | バー形成中に受け取ったティックの数。 | Forex全体で取引された想定元本金額。 |
| 端末のOTCの板の厚み | 特定商品についてのブローカーのデータ。 | すべての通貨注文を載せた世界共通の注文板。 |
| 約定の履歴 | 口座の約定、価格、金額。 | 他の金融機関の取引や、提供者の別のヘッジ。 |
チャートとデータの特徴: MetaQuotes [11];注文・約定・ポジションの違い: [14];不完全な市場全体の観測: BIS [1]。
仮定のビッド4.3000とアスク4.3020は、同時に存在できます。ローソク足がビッドだけを記録すれば、アスク4.3020がその範囲に入る必要はありません。これは、購入価格とローソク足を比較するときに注意が必要な理由を示します。ただし、それだけで注文の執行規則を評価できません。適切な提示側と取引記録が必要です。
自動化は執行を支援するが、目的はさまざま
システムは価格を集約し、提供者を選び、大口注文を分割することができます。FXallは注文処理システムでこうした機能を説明しています。 FXall [3] アルゴリズム取引 は、プログラムされた規則を使うことです。すべてのアルゴリズムが投機的とは限りません。
注文の分割は市場予測ではない
執行アルゴリズムは、一定時間内に指定のユーロ額を買うといった仕事を受け取ります。注文を分け、ペースを定め、利用可能な取引施設を選ぶことで、一つの大口注文で有利な提示を即座に使い切るリスクを減らせます。一方で、レートが動く時間を長くします。分割は低費用を保証せず、ある制約を別の制約に交換します。 BIS市場委員会 [16] は、この執行ツールをポジションの方向を選ぶ戦略とは別に検討しています。
金融機関では金額が大きいほど、この問題が明確になります。指定時刻までにファンドが$5000万を売ると仮定します。全額を直ちに売れば、利用可能な提示を使い切り、その後に不利な価格が必要になる場合があります。段階的な分割は他の参加者に提示を更新する時間を与えますが、完了までファンドを為替変動にさらします。板の厚みやその後の価格を知らないため、節約額は計算しません。このモデルは、価格影響、リスクにさらされる時間、完了の確実性の選択を示します。常に安い執行の処方箋ではありません。
時間や観測した取引量に基づくペース配分
基本的なTWAPは、時間を通じて注文を分割します。このモデルで€10,000を四つの均等部分に分けると、続く時間区間で€2,500ずつ四回取引します。価格は設定せず、良い結果も約束しません。VWAPは、特定時間の過去の活発さといった出来高の形に基づいてペースを決めます。OTC市場ではデータ集合を特定する必要があります。一つのプラットフォームの記録は世界の全取引量ではありません。どちらも環境変化への対応規則が必要で、アルゴリズムの名称が予想価格での完了を保証するわけではありません。 [16]
別の仮定モデルでは、企業はEUR 4,000を4.3000で、EUR 6,000を4.3020で買います。費用はPLN 17,200 + PLN 25,812 = PLN 43,012で、加重平均はEUR当たりPLN 4.3012です。単純平均4.3010は、不利なレートでより多く買ったため誤りです。手数料を除くこれは実際の約定の平均であり、最終価格の予測やアルゴリズムの有効性の証明ではありません。
執行評価には、開始時の価格、特定の指標価格、必要額の提示、代替経路の費用などの基準が必要です。時刻、手数料、利用可能な価格が重要です。BISは、利用者へ執行責任を移すことの利点とリスクを説明しています。 [16]
高頻度取引(HFT)は、より限定された話題です。 HFTの項目 で説明します。価格配信や注文分割を自動化しただけでは、サービスをHFTに分類できません。
新技術は、適切な取引段階に結び付けて考える必要がある
モデルの学習と執行への責任
統計モデルは、執行ペースの選択、異常な提示の検出、利用可能な情報源の評価を助ける場合があります。これは可能な用途であり、AIをうたう商品が有効に実行する証拠ではありません。注文には引き続き限度、欠損データの規則、変更管理、システムを止める方法が必要です。平穏期の学習結果は、ストレス下の適切な動作を保証しません。執行アルゴリズムの評価には、印象的なモデル名ではなく、プロセス全体の観測が必要です。 [16]
CBDCとトークン化:貨幣の形と二通貨の交換
CBDCは中央銀行マネーのデジタル形態です。商業銀行口座のすべての電子記録と同一視してはいけません。ECBの現在の解説は、提案中のデジタルユーロを独自レートの新通貨ではなく、同じユーロの別形態と説明しています。その流通にも決済サービス提供者が関わります。 [25] これは、ブローカー、銀行、EUR/USD市場が自動的に消えることを意味しません。
ホールセールの国境を越えた支払いでは、Project Agoráが、トークン化した中央銀行準備と商業銀行預金を結ぶ共有プラットフォームを研究しています。BISは試作品と、2026年7月に行った管理された実価値の支払い試験を説明しています。仕組みを試す重要な段階ですが、すべてのFXインフラを置き換える世界共通の実装ではありません。 [26] 二つの支払いの連動は決済を改善し得ますが、それだけで有利なレートを作り、無制限の信用を与え、法的要件をなくすわけではありません。
クラウドと短い決済期間:速いコンピューターでは実現できないこと
借りた計算能力は、データ分析やシステム試験を支援できます。これは連続した価格配信を維持したり、二通貨で資金を届けたりすることとは異なります。設計では計算時間、伝送、確認処理、取引確認、最終決済を区別する必要があります。過去データの再生は非常に効率的に見えても、障害やライブ配信の中断への対応は未解決のままかもしれません。
当日決済には、関連システムで利用できる資金と正しい指図が必要です。短い期間はエクスポージャー時間を減らす場合がありますが、準備や誤りの修正時間も減らします。そのため、トークン化したプラットフォームを含む新技術は、決済のファイナリティー、流動性アクセス、運用手続きとともに評価する必要があります。研究プロジェクトは、すべてのFX契約がすでにT+0へ移った証拠ではありません。 [6] [26]
取引を評価するには、商品、相手方、執行価格、決済方式が必要です。これらは Forexの定義と商品 および ブローカーの執行品質 で詳しく扱います。次のレッスンは 市場規模 と、取引高統計が測るものを説明します。
よくある質問と回答
画面のForexレートはどこから来ますか?
特定の情報源と提供者の価格設定規則から来ます。銀行は自身の交換の提示、機関向けプラットフォームはアクセス可能な提供者の価格、ブローカーは自身の商品の価格を示す場合があります。通貨市場全体の単一の公式レートではありません。
「買い」をクリックすれば、表示価格で執行されますか?
必ずしもそうではありません。送信から執行までに価格が変わることがあります。注文種類とサービス規則が結果を定め、その結果は執行の確認に示されます。
RFQ、RFS、ストリーミングはどう違いますか?
RFQ(Request for Quote)は、特定取引の価格を照会します。RFS(Request for Stream)は、更新される提示を要求します。ストリーミングは、連続した価格の提供を表します。利用条件は提供者やプラットフォームが定めます。
EUR/USDのCFDを買うと、ユーロを受け取れますか?
いいえ。CFDは契約に従って価格変動を清算し、購入ユーロを通貨口座へ入金しません。ブローカーのリスクヘッジは別の作業です。
Forexは一日中同じように動きますか?
いいえ。主要な部分は営業日にほぼ終日取引されますが、金融センターの活動に応じて取引や提示は変わります。通貨ペア、休日、経済指標発表も重要です。特定商品の時間は短い場合があります。
MetaTraderの出来高は、Forex市場全体を示しますか?
いいえ。MetaTrader 5のティックボリュームは、バー形成中に受け取ったティックを数えます。OTC商品では、実取引量を利用できない場合があります。一つのブローカーのデータは、世界のすべての通貨取引を覆いません。
CLSは中央清算機関ですか?
いいえ。CLSはPvPで、対象の二通貨の支払いの決済を結び付けます。CCPは当事者の義務の間に入り、債務不履行リスクを管理します。これらは別の機能です。
ラストルックとは何ですか?
一部の機関向け配信では、提供者は有効性や価格を確認した後、依頼を受理するか拒否するかを最後に判断できます。条件は開示されるべきです。すべてのプラットフォームに適用されず、成立済み契約を恣意的に変更するものでもありません。
執行アルゴリズムは為替の方向を予測しますか?
必ずしもそうではありません。指定額を分割し、ペースを設定し、利用できる提供者を選ぶだけの場合もあります。執行の目的とポジション方向の選択は異なります。平均執行価格は、異なる金額を同じ重みで平均するのではなく、金額で加重する必要があります。
現代のFX取引で、なぜ電話がまだ使われますか?
交渉は、特定の相手と大口や個別条件を合意するために使えます。音声経路は電子取引と併存します。BISの2026年6月の最終表では、電子執行は2025年4月のnet-net取引高全体の約58.2%です。これはHFTの割合でも、他の方式が消えた証拠でもありません。
EBSと中央指値注文板とは何ですか?
EBSは機関向け通貨取引の施設の一つです。中央指値注文板は、世界全体ではなく特定システムの注文を整理します。提示へのアクセスは、許可、信用限度、プラットフォームの規則による場合があります。
取引の内部化とは何ですか?
ディーラーは自身の顧客の反対方向の需要を照合し、残るエクスポージャーを管理できます。すべての取引を同額で直ちに外部ヘッジする必要はありません。顧客への義務、為替・信用・支払いのリスクは残ります。
すべてのアルゴリズムはHFTですか?
いいえ。プログラムは一時間にわたり大口額を段階的に分割することもありますが、HFTは非常に速い応答と頻繁な更新を使います。電子経路、執行アルゴリズム、HFT戦略は、プロセスの異なる特徴を表します。
スポットは常にT+2決済ですか?
いいえ。BIS統計のスポットは、二営業日以内の受渡しの交換を含みます。T+2は一般的ですが、短い期間や、ペア・カレンダー固有の規則もあります。バリューデートは契約で確認する必要があります。
B-bookのブローカーは、常に不正をしていますか?
相手方としてリスクを残すこと自体は、不正を立証しません。開示条件、利益相反、執行実務を評価する必要があります。外部ヘッジも公正な行動を自動的に保証しません。特定の契約と会社の行動が重要です。
ストップロスは、2015年のSNBの決定のような事象から常に守りますか?
通常のストップロスは発動条件を定めますが、執行価格を常に保証するわけではありません。利用可能な提示の空白により、スリッページが生じる場合があります。サービスが保証付き注文を提供していれば、別の条件や費用があります。
デジタルユーロは新しい通貨ペアを生みますか?
いいえ。ECBの説明では、現金を補完する同じユーロのデジタル形態です。通常のユーロと独立した為替レートを持つ別通貨を生むわけではありません。想定される変化は、支払い、流通、決済に関係します。
AIは注文についての人間の責任を置き換えますか?
いいえ。モデルは分析と執行を支援できますが、正しいデータ、限度、監督、停止規則は必要です。自動判断はサービス提供者の責任や契約のリスクをなくしません。
旅行用に両替する人に、技術の発展は何をもたらしますか?
提示の比較や遠隔での指図を容易にします。それでも結果は、適切な交換方向のレート、金額、手数料、受渡し条件によります。機関向けの狭いスプレッドが、すべての消費者の同価格を意味するわけではありません。
出典
出典は2026年10月29日に確認しました。運営者の説明は特定のサービスに関するもので、すべてのプラットフォームに当てはまるわけではありません。RBAの2007年の研究は、過去の日中の活動を示すためだけに使っています。UKNFの資料は、執行と契約の説明に使用し、過去の取引高、損失割合、レバレッジ上限の数字は引用していません。NBPの公表時刻とUKNFの例は、ポーランドに固有のものです。
- Andreas Schrimpf、Vladyslav Sushko、BIS、 FX取引の執行:複雑で極めて分断された市場、2019年12月:ネットワーク構造、直接・間接経路、アグリゲーター、音声取引。
- LSEG、 TORA、単一のGUIからすべてのLSEG FX取引施設へのアクセスを提供、2024年3月22日:RFQ/RFSの用語と異なるプラットフォーム取引方式。
- LSEG、 FXall――FX取引の一貫したソリューション、日付なし:PriceStream、複数提供者の配信、注文分割。
- ポーランド金融監督当局事務局(UKNF)『Forexの質問と回答』、日付なし:執行モデル、スリッページ、CFDと原資産の所有の違い。 出典文書。
- CME Group、 先物契約の定義、日付なし:標準化した契約と取引所取引。
- バーゼル銀行監督委員会、 外国為替リスク、RMA20、2013年1月の指針に基づき2026年1月1日公表:CCPの定義と執行から最終決済までのリスク。
- CLS Group、 CLSSettlement、© 2024と記された資料、1–2ページ:PvPと対象取引の処理の流れ。
- オーストラリア外国為替委員会、 質問と回答、日付なし、質問3:共通の日次時間がないことと通常の取引週。
- Kristina Clifton、Michael Plumb、RBA、 日中の通貨市場の変動性と取引高、2007年12月、1ページおよび8–9ページ:情報、注文、過去の日中活動。出典は対象期間と通貨ペアを指定しています。
- RBA、 囲みB:外国為替市場の最近の動向、金融政策声明、2020年5月:2020年3月のスプレッド拡大とスポット市場の厚み低下。
- MetaQuotes、 取引プラットフォームの価格データ、日付なし:チャートのビッド・ラスト価格、ティックボリューム、OTCデータ。
- NBP『為替レート公表日程』、日付なし:表Aは営業日のポーランド現地時刻11:45から12:15の間に公表。 出典文書。
- Randall Dodd、IMF、金融市場:取引所取引と店頭取引。Finance & Development「Back to Basics」、2019年6月15日。ディーラーとの関係、異なる提示価格、OTCの契約経路。
- MetaQuotes、 基本原則、日付なし:注文・約定・ポジション、端末からサーバーへの指図、注文状態、執行方式。MT5を扱う資料であり、すべてのプラットフォームを扱うものではありません。
- 世界外国為替委員会、 FX Global Code、2024年12月更新、前文と原則17:対象範囲、ラストルックの管理、開示する条件。
- BIS市場委員会、 FX執行アルゴリズムと市場の機能、2020年10月:執行アルゴリズムの目的、注文分割、リスク、執行品質の評価。
- BIS市場委員会、 2016年10月7日のポンドの「フラッシュ・イベント」、2017年1月、1ページおよび5–8ページ:BST/UTCの時刻、取引施設ごとの安値の違い、相互に関係する要因。
- 英国金融行為規制機構、 FCA、五銀行にFXの不備で£11億の制裁金を課し、業界全体の是正計画を発表、2014年11月12日:処分と記録された実務。市場全体には一般化しません。
- BIS Papers第12号『1990年代の外国為替市場』――2002年8月、139ページ、第2節:1992年4月からのReuters Dealing 2000-2と1993年9月からのEBS。1973年のMonitor:Reuters Annual Review 2000、13ページ;1981年のDealing: LSEGのサービス史。
- BIS『2025年BIS三年ごと調査から見るFX取引執行の構図』――2025年12月:執行方式、音声経路、身元を開示する取引施設と匿名施設、内部化。データ期間:2025年4月。
- CFTC、発表7528-17――2017年2月6日:USD 700万の制裁金、認定期間、関係するマーケットメーカー、誤解を招くNo Dealing Deskの主張、登録撤回の条件。
- BIS市場委員会『外国為替市場の高頻度取引』――2011年9月、4–6ページおよび18–19ページ、用語集30ページ:HFTの特徴と役割、コロケーション、流動性環境。過去の資料であり、現在のHFT割合の推計ではありません。
- FSB『外国為替の指標価格――最終報告書』――2014年9月30日:算出方法、WMR時間帯、執行管理の勧告。対象範囲は FSBの発表 でも要約されています。
- BIS『2025年4月の取引高報告の指針』――第5.1節:二営業日以内の受渡しを含むスポットの定義。統計上の定義は、すべての顧客サービスの条件を定めるものではありません。
- ECB、デジタルユーロに関するよくある質問。2026年8月17日更新、質問1、11、12。中央銀行マネー、提供者の役割、別の通貨ではなく同じユーロであることを説明しています。
- BIS、Project Agorá――試作品の説明と実価値試験の節:2026年7月の試験。管理された実験であり、世界で普遍的に稼働するインフラではありません。
- SNB、 スイス国立銀行、最低為替レートを廃止し、金利を−0.75%へ引き下げ、発表と添付PDF、2015年1月15日:CHF 1.20/EURの下限、金利、引き続き可能な介入。
- FCA、 Alpari (UK) Limitedの顧客への案内、2015年1月20日、2018年3月23日更新:2015年1月19日の特別管理制度入り。
- MetaQuotes、 MetaTrader 4のリリース日発表、2005年6月15日、および 会社の歴史:2005年7月1日の発売予定、顧客側とバックオフィスの構成、2010年のMT5。製造元の説明であり、市場シェアの主張を独立に確認したものではありません。
- MetaQuotes、 MetaTrader 4のアルゴリズム取引:Expert Advisors、MQL4、MetaEditor、Strategy Tester。商品の機能資料であり、収益を約束するものではありません。
- Alain Chaboud、Benjamin Chiquoine、Erik Hjalmarsson、Clara Vega、連邦準備制度、 機械の台頭:外国為替市場のアルゴリズム取引、IFDP 980、2009年、第3.1節と図1:2003–2007年のEBS、少なくとも片側の参加、ペア固有の割合。
- BIS、 2025年三年ごとの中央銀行調査――最終付表、2026年6月(PDF)、表1、1/75ページ:net-netの合計と執行方式。電子経路の割合の計算は、未分類の取引高を分母に残しています。

