
Come funziona il Forex? Dalla quotazione al regolamento
Il Forex funziona grazie a partecipanti che quotano prezzi, concordano scambi e ne organizzano il regolamento. Un cambio sullo schermo è solo una parte: direzione, importo, costi, contratto e consegna determinano ciò che il cliente riceve. Un cambio in banca, un’operazione su una piattaforma istituzionale e un contratto con un broker possono seguire percorsi diversi pur mostrando la stessa coppia valutaria.
Parti dal denaro di cui il cliente ha davvero bisogno
Una designer freelance in Polonia riceve 2.500 USD da un cliente. Le spese sono in zloty, quindi vuole vendere dollari e ricevere PLN. È diverso dal comprare dollari per un pagamento futuro: porta dollari al fornitore del servizio, non gli chiede di procurarglieli.
Prezzi, commissioni e condizioni seguenti sono ipotetici. Supponiamo che tutti i 2.500 USD siano disponibili, che entrambi i fornitori abbiano confermato l’importo intero e che gli zloty siano consegnati alle stesse condizioni. Le commissioni indicate sono le uniche del modello. Confrontiamo il cambio, non il trattamento fiscale o il precedente pagamento dall’estero.
In USD/PLN il numero indica zloty per dollaro. La designer vende USD, la valuta base. Usa quindi il prezzo al quale il fornitore compra dollari: il suo bid. Usare il prezzo di vendita del fornitore, l’ask, significherebbe valutare l’operazione opposta.
Confronta gli zloty ricevuti al netto delle commissioni
| Offerta | Il fornitore compra USD: bid | Il fornitore vende USD: ask | Commissione, PLN |
|---|---|---|---|
| A | 3.8200 | 3.8500 | 15.00 |
| B | 3.8170 | 3.8400 | 0.00 |
A paga 2.500 × 3,8200 = 9.550 PLN prima della commissione, cioè 9.535 PLN netti. B paga 2.500 × 3,8170 = 9.542,50 PLN netti. Con queste ipotesi, B consegna 7,50 PLN in più, benché A abbia il bid maggiore.
La designer non sceglie cercando il numero più alto in una colonna qualsiasi. L’ask non riguarda questa direzione. Neppure lo spread più stretto decide da solo: contano bid eseguibile, importo intero, costi e consegna. Lo spread è già incorporato nei prezzi di acquisto e vendita; non lo sottraiamo una seconda volta.
Quotazione, ordine, esecuzione e pagamento sono fasi distinte
Per leggere lo schermo, chiediti che cosa è già successo:
- Appare una quotazione. Può essere indicativa o disponibile a certe condizioni. La sola presenza non dimostra che il cambio sia avvenuto.
- La designer invia un’istruzione. Deve sapere se accetta un’offerta vincolante o trasmette un ordine soggetto alle regole di esecuzione del servizio.
- L’operazione viene eseguita e confermata. La conferma identifica valute, importi, cambio e altre condizioni concordate. Sono i dati da confrontare con l’istruzione.
- Le obbligazioni di pagamento vengono adempiute. Gli importi sono accreditati o trasferiti come da contratto. La possibilità di usarli per un altro pagamento è un’ulteriore questione pratica.
In una semplice conversione sul conto, questi eventi possono susseguirsi rapidamente. Restano eventi diversi. Il Comitato di Basilea [6] descrive i rischi che possono persistere fra l’accordo e il completamento del regolamento.
A un cambio conveniente servono anche importo e scadenza
Supponiamo che la designer debba pagare una fattura in zloty venerdì. Un cambio appena migliore non risolve il problema se il servizio rende disponibili i fondi solo il lunedì successivo. Deve conoscere le vere condizioni di consegna e trasferimento, compresi gli orari limite. La data dello scambio non coincide automaticamente con quella in cui il denaro può essere speso altrove.
Conta anche la quantità. Un prezzo disponibile per 1.000 USD non stabilisce quello di tutti i 2.500 USD. La quotazione può cambiare prima dell’arrivo dell’ordine, oppure le regole possono consentire di eseguirne solo una parte. La sezione su aggregazione e quantità disponibile spiega perché il prezzo deve essere accompagnato dal volume.
La parola «Forex» non consente di indovinare un termine universale di regolamento. Conversione sul conto, scambio con consegna e derivato regolato per contanti non promettono gli stessi flussi. Leggi le condizioni del servizio effettivamente usato.
La mossa successiva del fornitore è un’altra operazione
Dopo aver comprato i dollari della designer, una banca può compensare il fabbisogno con un altro cliente, trattenere parte dell’esposizione nei propri limiti o coprirsi con un altro partecipante. Non occorre che ogni istruzione del cliente appaia come un’operazione separata e identica su un’unica borsa mondiale.
Questo spiega anche quotazioni diverse dello stesso cambio. Finanziamento, disponibilità di valute, controparti, condizioni e politiche di prezzo possono differire. Un grafico o tasso di riferimento descrive una fonte di dati, non un’offerta automaticamente vincolante. L’analisi BRI sulla frammentazione [1] spiega la struttura a rete. Più avanti distinguiamo internalizzazione, sedi elettroniche e ruolo contrattuale del broker.
Cinque verifiche prima di considerare concluso il cambio
- Individua che cosa cedi e che cosa devi ricevere.
- Usa il lato di acquisto o vendita del fornitore coerente con la direzione.
- Calcola l’importo dopo le commissioni per l’intera quantità necessaria.
- Verifica se lo schermo mostra un’indicazione, un’istruzione o un’esecuzione confermata.
- Controlla quando e dove il denaro sarà disponibile.
Prova gli esercizi, poi esplora l’infrastruttura dietro queste cinque verifiche. Lo stesso ragionamento serve passando dall’app bancaria a un terminale professionale.
Tre verifiche pratiche del cambio
La prima domanda modifica una commissione, quindi richiede un nuovo calcolo. La seconda verifica i tempi del pagamento. La terza, facoltativa, introduce prezzi per quantità diverse.
Approfondisci i dettagli
Dietro lo schermo: prezzi, esecuzione e regolamento
L’incasso della designer illustra un cambio di un singolo cliente. Le sezioni successive ampliano il quadro: conversazioni tra operatori, canali elettronici concorrenti, internalizzazione, regolamento e liquidità in mercati tranquilli o sotto stress.
Una conversazione di negoziazione: prima le condizioni, poi l'operazione
La negoziazione vocale aiuta a capire che cosa avviene anche dietro lo schermo di oggi. Un dealer può chiedere a un'altra banca prezzi di acquisto e di vendita per una determinata valuta, un importo e una data di consegna. Un broker vocale può mettere in contatto le parti senza necessariamente assumerne gli obblighi. Una volta concordate le condizioni, occorre ancora registrare e confermare l'operazione e predisporre il pagamento. Relazioni e possibilità di stipulare un contratto contano insieme al cambio. La spiegazione del mercato OTC del FMI tratta queste negoziazioni tra dealer e i ruoli degli intermediari. [13]
Passiamo dalla designer a un’impresa polacca che compra 10.000 EUR. In una conversazione ipotetica chiede euro contro PLN per una data precisa. Se l’addetto ricorda solo 4,3010, non sappiamo se fosse il prezzo di vendita degli euro all’impresa, per quale quantità valesse o se fosse stato accettato. Gli stessi dati possono mancare in uno screenshot. I sistemi elettronici registrano e trasmettono più velocemente, ma occorre comunque identificare controparti, importo, direzione e stato del contratto.
Schermate informative, conversazioni elettroniche e abbinamento delle offerte servono a scopi diversi
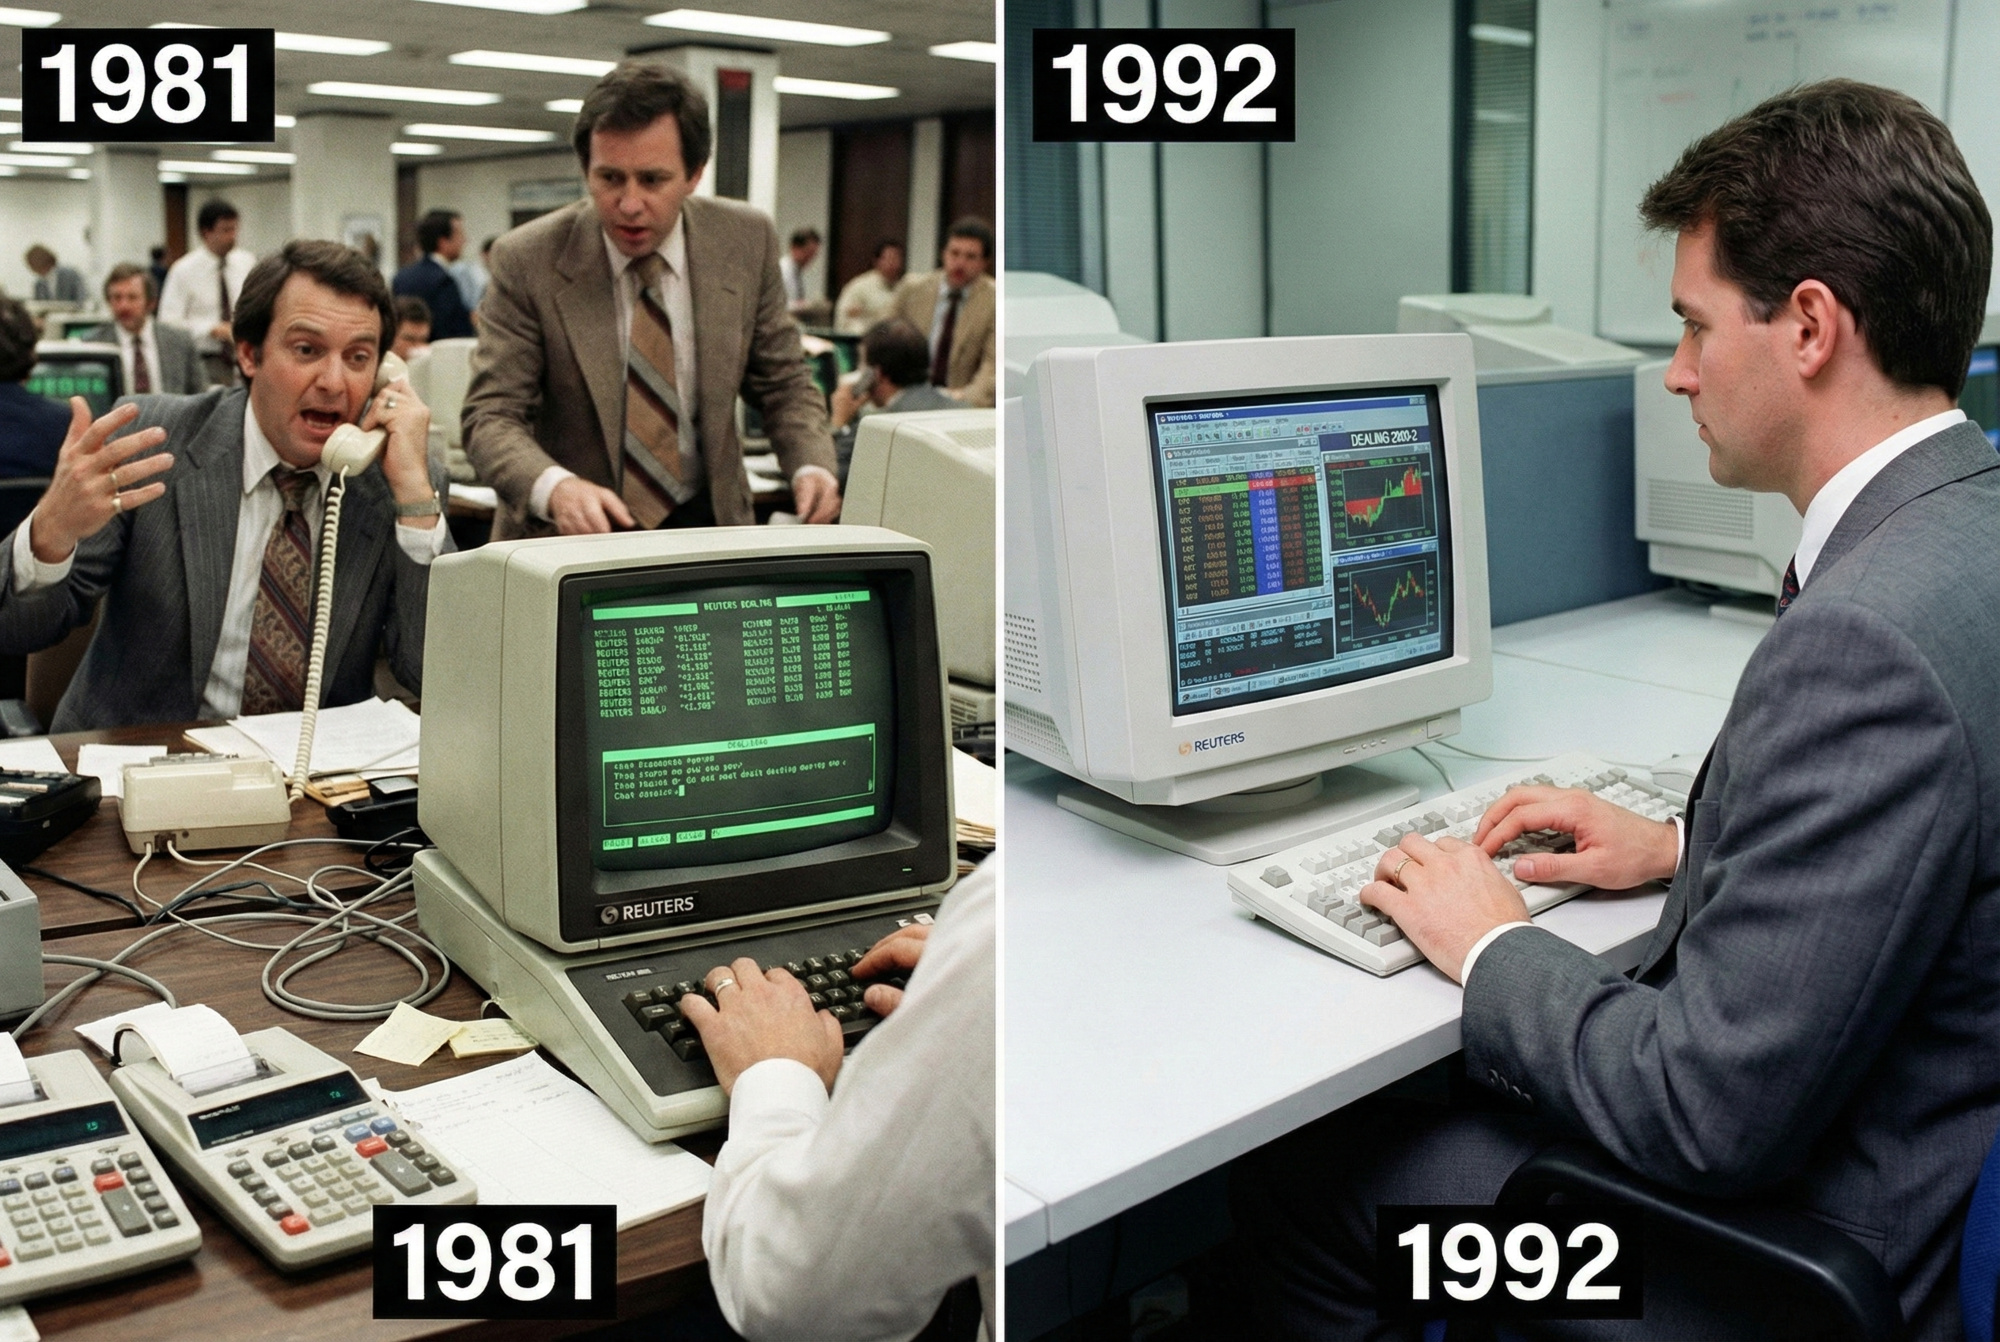
Reuters Monitor, introdotto nel 1973, trasmetteva quotazioni; Reuters Dealing System, introdotto nel 1981, consentiva la negoziazione elettronica delle operazioni. L'abbinamento elettronico di offerte compatibili si sviluppò in seguito con Reuters Dealing 2000-2 nell'aprile 1992 ed EBS nel settembre 1993. [19] Questa evoluzione non si può ridurre a «il telefono è scomparso e sono arrivati i computer». Prima è cambiato l'accesso alle informazioni, poi il canale di negoziazione e infine l'abbinamento delle offerte.
L'automazione ha facilitato la ricerca dei prezzi e ridotto alcune attività manuali. Non ha reso ogni prezzo visibile disponibile incondizionatamente a tutti. Le conversazioni sono rimaste utili per operazioni più grandi o personalizzate. L'analisi BRI di aprile 2025 descrive ancora i canali vocali accanto a quelli elettronici, collegandone l'uso a dimensioni, impatto sul mercato e condizioni dei derivati negoziate individualmente. [20]
Una rete OTC: i prezzi non provengono da un unico centro
La maggior parte delle negoziazioni valutarie avviene sul mercato fuori borsa, o OTC. Le operazioni collegano i fornitori di prezzi ai clienti e ad altri fornitori. La distinzione tradizionale è tra dealer e cliente e tra dealer e dealer. Un dealer opera per conto proprio. La rete attuale comprende società non bancarie, quindi «mercato interbancario» non descrive più ogni partecipante. Banca dei regolamenti internazionali (BRI) [1]
Un collegamento diretto o una piattaforma con più fornitori
Un cliente può concordare un cambio direttamente con una banca, sul suo schermo o mediante una conversazione. In alternativa, una piattaforma può offrire accesso a più fornitori di liquidità. La piattaforma facilita l'accesso ai prezzi e le operazioni secondo le proprie regole; non crea un unico cambio applicabile in tutto il mondo. Il Fondo monetario internazionale (FMI) [13] descrive questi canali.
Il prezzo visibile di un fornitore descrive la sua offerta e le condizioni di accesso. Identifica importo, scadenza e prodotto. Vedere EUR/USD su due schermi non basta: uno può offrire un cambio con consegna, mentre l'altro si riferisce a un contratto sulle variazioni di prezzo.
Nell'allegato definitivo BRI di giugno 2026, l'esecuzione elettronica diretta e indiretta di aprile 2025 ammonta complessivamente a 5.535.228 milioni di USD al giorno. La sua quota sull'intero volume net-net è (3.091.955 + 2.443.273) / 9.510.240 × 100 ≈ 58,2%. Tutti gli importi di questo calcolo sono espressi in milioni di USD; il denominatore comprende anche il volume senza un metodo di esecuzione assegnato. [32] È la quota del canale elettronico, non quella dell'HFT o delle decisioni dell'IA. Anche un dealer che seleziona manualmente un'offerta sullo schermo utilizza strumenti elettronici. La negoziazione vocale resta rilevante, anche per grandi operazioni spot e condizioni degli strumenti concordate individualmente.
L'analisi BRI di dicembre 2025 riportava il 59%. [20] È il dato di quella pubblicazione, non un ricalcolo della successiva tabella definitiva riportata sopra. Per confrontare le quote dei canali occorrono la stessa edizione dei dati e la stessa definizione della base di calcolo.
Libri degli ordini e accesso al credito: l'anonimato ha dei limiti
In un libro centrale degli ordini limite, o CLOB, un sistema abbina offerte di acquisto e vendita secondo le proprie regole. È un metodo di esecuzione, accanto alle richieste a dealer identificati e ai flussi di prezzi. «Centrale» descrive il libro di quella sede di negoziazione, non tutti i cambi valutari mondiali. In un modello anonimo, il partecipante non deve necessariamente conoscere l'identità del fornitore dell'offerta prima dell'esecuzione; le relazioni creditizie e gli obblighi di regolamento vanno comunque gestiti. [1]
In un caso ipotetico, un fondo vede il prezzo più favorevole di A, ma la linea di credito disponibile non copre l'importo necessario. Il prezzo di B può essere numericamente peggiore, ma disponibile alle condizioni concordate. Non è una prova di frode né una convenzione universale degli schermi: illustra la differenza tra osservare un prezzo e poter negoziare. Un sistema può escludere dalla visualizzazione un'offerta non ammissibile, mentre un altro richiede ulteriori verifiche. Un prime broker può ampliare l'accesso entro i limiti contrattuali; non elimina i limiti né sostituisce l'identificazione della controparte del cliente.
Due modi in cui un prezzo raggiunge il cliente
- Offerta di una banca: dati disponibili alla banca e sue regole di formazione dei prezzi → quotazione della banca → schermo del cliente o conversazione.
- Piattaforma con più fornitori: quotazioni degli istituti disponibili → piattaforma o aggregatore → prezzi accessibili a quel cliente.
Un aggregatore collega l'accesso a più fonti o sedi di negoziazione, senza necessariamente coprire l'intera rete OTC. Questi percorsi semplificati seguono la descrizione BRI della struttura del mercato; non sono istruzioni valide per ogni banca e broker. La lezione sul mercato interbancario spiega le relazioni tra partecipanti.
Aggregare non significa semplicemente fare la media di più cambi. Un sistema può raccogliere separatamente i prezzi bid e ask, con quantità disponibili e fonti. Ciò che un cliente vede e può eseguire dipende dai collegamenti e dall'accesso ai fornitori. Il miglior prezzo visualizzato potrebbe non coprire l'intero importo richiesto. La BRI descrive gli aggregatori come collegamenti tra più sedi e fornitori, mentre la frammentazione persiste. [1]
Una banca che cambia valuta con un cliente può a sua volta negoziare con altri dealer. Questo non implica che ogni cambio al dettaglio sia trasmesso singolarmente e immediatamente a un istituto estero. La relazione del cliente con la propria banca e le operazioni della banca con altri soggetti sono livelli distinti della rete descritta dal FMI [13]. Un cambio, da solo, non può rivelarli senza la documentazione del servizio.
Perché collegarsi a una piattaforma non basta
Il mercato valutario è anche una rete di obblighi. Un prezzo deve essere accessibile al partecipante specifico e un'operazione rientrare nei limiti accettati. L'accesso tecnologico non significa che un istituto possa negoziare con ogni fornitore visibile. In alcuni accordi, un prime broker offre ai clienti istituzionali accesso al credito e assume determinati obblighi derivanti dalle operazioni eseguite, entro i limiti contrattuali. Non è un intermediario obbligatorio per ogni cambio né un garante di qualsiasi importo. BRI [1]

ECN, ovvero Electronic Communication Network (rete di comunicazione elettronica), descrive una rete elettronica di comunicazione o abbinamento. I fornitori talvolta usano il termine in modi diversi. Da solo non identifica la controparte contrattuale del cliente, i controlli di accesso o il regolamento. Una piattaforma con più fornitori può utilizzare RFQ, flussi o un libro degli ordini; non tutte sono libri anonimi. Leggi la descrizione del servizio, senza ricavare l'intero percorso dell'operazione da tre lettere. [1] [2]
Come il cliente ottiene i prezzi: streaming, RFQ e RFS
Uno schermo può mostrare aggiornamenti successivi oppure consentire al cliente di richiedere il prezzo di una specifica operazione. Entrambe le modalità possono coesistere sulla stessa piattaforma. LSEG (London Stock Exchange Group) descrive richieste di quotazione, flussi di prezzi e negoziazione tramite libro degli ordini. Sono meccanismi diversi, non nomi alternativi dello stesso servizio. LSEG [2]
| Metodo | Che cosa fa il cliente | Che cosa riceve |
|---|---|---|
| Streaming | Osserva un flusso di prezzi disponibile. | Aggiornamenti successivi utilizzabili alle condizioni del sistema. |
| RFQ: Request for Quote (richiesta di quotazione) | Specifica una determinata operazione e richiede una quotazione. | Una o più risposte tra cui selezionare un'offerta. |
| RFS: Request for Stream (richiesta di flusso) | Richiede un flusso di prezzi aggiornati dei fornitori. | Una sequenza di quotazioni invece di un'unica risposta. |
RFS richiede un flusso; lo streaming descrive la trasmissione di prezzi successivi. Un esempio è PriceStream di FXall, che fornisce le quotazioni di fornitori selezionati. La descrizione dell'operatore illustra una specifica configurazione, non uno standard per ogni piattaforma. FXall [3]
La stessa esigenza, un diverso modo di ottenere un'offerta
Considera una società polacca ipotetica che acquista 10.000 EUR con PLN per la consegna a una data determinata. Tramite RFQ, invia questi parametri a uno o più fornitori selezionati. Le risposte riguardano quella operazione e la società può scegliere un'offerta. Le quattro cifre decimali della quotazione sono solo una parte del quadro: direzione, importo e data di consegna sono essenziali. Una richiesta non è ancora un'operazione.
Con RFS, la società richiede quotazioni aggiornate invece di una singola risposta. Mentre il cambio varia, nel flusso richiesto possono arrivare prezzi successivi. Lo streaming descrive la trasmissione degli aggiornamenti e può essere avviato in diversi modi. LSEG descrive PriceStream su FXall come flussi provenienti da fornitori selezionati e identificati. È un esempio istituzionale, non la descrizione di ogni schermata di un'app bancaria. [2] [3]
In ogni caso, verifica se il prezzo sia soltanto informativo o eseguibile e come funzioni l'accettazione. Un'offerta per parametri definiti non è automaticamente disponibile per qualsiasi importo e data. Né ogni piattaforma mantiene ogni prezzo valido per lo stesso intervallo. Le condizioni del servizio determinano che cosa accade quando viene selezionato.
Anche una conversazione telefonica può concludere un'operazione. I canali vocali ed elettronici convivono; le esigenze dei partecipanti e lo strumento influenzano la scelta. Usare il telefono non significa necessariamente utilizzare un servizio antiquato o inferiore. FMI [13]
Internalizzazione: perché un dealer abbina esigenze opposte dei clienti
Non ogni cambio di un cliente richiede che il dealer esegua immediatamente altrove un'operazione della stessa dimensione. Il dealer può assumere temporaneamente il rischio finché l'esigenza opposta di un altro cliente lo riduce. Questa gestione dei flussi si chiama internalizzazione. L'insieme dei clienti di un dealer non è una «borsa globale» separata: è il portafoglio di obblighi e rischi di un determinato istituto. La BRI mostra che la crescita di questo modello riduce parte del volume visibile sulle piattaforme esterne. [1]
Un esempio ipotetico riguarda la stessa coppia valutaria e la stessa data di consegna. Un dealer vende 100.000 EUR contro PLN a una società e compra 80.000 EUR contro PLN da un'altra. Queste direzioni si compensano in parte, lasciando una differenza di 20.000 EUR. Nessuno dei due contratti con i clienti scompare. Prezzi, tempi delle operazioni o scadenze differenti, oppure il mancato pagamento di una parte, possono a loro volta modificare il rischio. Il dealer può coprire l'esposizione residua, attendere un altro flusso o adeguare la quotazione secondo la propria politica. Non calcoliamo il suo profitto perché prezzi e costi non sono stati specificati.
Una clientela ampia e diversificata può facilitare questo abbinamento; nelle fasi di tensione, ordini in un'unica direzione possono renderlo più difficile e aumentare le necessità di copertura esterna. Una quota ridotta del volume totale per una sede di negoziazione non implica quindi necessariamente che i suoi prezzi e le opportunità di esecuzione siano irrilevanti. Questo aiuta a spiegare la concentrazione accanto alla frammentazione: più sedi possono coesistere con un ruolo significativo di pochi intermediari. L'analisi BRI pubblicata nel dicembre 2025 descrive oltre l'80% delle operazioni con i clienti abbinato nei circuiti interni dei dealer; non è una percentuale degli ordini di ogni broker al dettaglio. [1] [20]
Tre quotazioni EUR/PLN: che cosa stai confrontando?
Questo esempio riguarda l'acquisto di 10.000 EUR con zloty, con consegna della valuta. Ogni offerta ha lo stesso importo, lo stesso momento di osservazione e la stessa data di consegna. Le commissioni aggiuntive sono escluse. Tutti i prezzi sono ipotetici, non quotazioni di banche o broker. A, B e C sono etichette di fornitori fittizi.
| Fornitore | Acquista EUR dal cliente: bid | Vende EUR al cliente: ask | Il cliente paga per 10.000 EUR |
|---|---|---|---|
| A | 4,2990 PLN | 4,3010 PLN | 43.010 PLN |
| B | 4,2985 PLN | 4,3015 PLN | 43.015 PLN |
| C | 4,3000 PLN | 4,3020 PLN | 43.020 PLN |
Chi acquista euro deve considerare il prezzo a destra, o ask. Il fornitore B costa 5 PLN in più di A e C costa 10 PLN in più. A e B hanno lo stesso punto medio aritmetico tra bid e ask, 4,3000, ma un diverso prezzo di acquisto degli euro per il cliente. Il punto medio non sostituisce il prezzo relativo alla direzione dell'operazione. Questo risulta dai calcoli, senza presumere che un cambio possa avvenire a quella media.
La tabella A di Narodowy Bank Polski (NBP), la banca centrale polacca, ha un ruolo diverso da un'offerta aggiornata di un fornitore: i cambi medi vengono pubblicati nei giorni lavorativi tra le 11:45 e le 12:15, ora locale polacca, non come flusso di prezzi. NBP [12] Per confrontare una quotazione serale con una tabella precedente occorre quindi tenere conto degli orari. Che cos'è il Forex? spiega cambi medi, bid/ask e offerte ai clienti.
Un confronto effettivo richiede anche di verificare se l'offerta resti disponibile per l'importo, la data di consegna e le commissioni. La lezione su quotazioni e cambi incrociati approfondisce le convenzioni bid/ask.
Il cambio migliore può coprire solo parte dell'importo
Modifichiamo un'ipotesi del modello precedente. In uno scenario distinto, A vende a 4,3010, ma soltanto 5.000 EUR; B fornisce i restanti 5.000 EUR a 4,3015. Si presume che entrambe le offerte siano eseguibili, restino invariate durante l'accettazione e non prevedano commissioni. Le due parti costano 21.505 PLN e 21.507,50 PLN. Il costo totale è 43.012,50 PLN, con un cambio medio di esecuzione di 4,30125.
Questo supera i 43.010 PLN ottenuti moltiplicando l'intero importo per il miglior cambio visualizzato di 4,3010. Quel cambio era disponibile soltanto per parte dell'importo necessario. L'esempio mostra perché un'offerta debba includere la quantità; non presume che ogni cliente possa suddividere gli ordini tra fornitori arbitrari. Le capacità del sistema determinano questa possibilità; FXall descrive la suddivisione degli ordini come una funzionalità del proprio servizio. [3]
Dall'informazione all'ordine e all'esecuzione
Nuove informazioni possono modificare la valutazione di una valuta da parte dei partecipanti. Alcuni aggiornano le quotazioni; altri vogliono acquistare o vendere. Le informazioni entrano così nelle quotazioni e nelle operazioni. Questo descrive un meccanismo, non una regola che preveda il cambio dopo ogni pubblicazione. La Reserve Bank of Australia (RBA) [9] studia informazioni, ordini e variazioni dei prezzi.
- Un'informazione o un'esigenza di cambio induce ad agire.
- Un fornitore quota un prezzo e il cliente ne legge le condizioni.
- Il cliente accetta l'offerta o invia un tipo di ordine specifico.
- Il sistema esegue secondo le regole del prodotto e comunica le condizioni.
- Le parti confermano gli obblighi e regolano l'operazione al momento previsto.
Inviare un ordine ed eseguirlo sono eventi distinti. Un derivato al dettaglio può essere eseguito a un prezzo diverso da quello visualizzato al momento dell'inserimento dell'ordine. Questa differenza è lo slippage. A seconda del servizio, l'ordine può anche essere rifiutato oppure può essere proposto un nuovo prezzo da accettare. L'Ufficio dell'autorità di vigilanza finanziaria polacca (UKNF) [4] descrive queste varianti; la documentazione del prodotto specifica le regole del servizio effettivo.
Acquistare 10.000 EUR, passo dopo passo
Torniamo alla prima tabella, in cui A offre tutti i 10.000 EUR a 4,3010. La società acquista valuta per una fattura. È un modello di cambio con consegna, non una guida per un'app. Presumiamo un'accettazione valida e l'assenza di commissioni aggiuntive.
- Esigenza e parametri. La società stabilisce che le servono 10.000 EUR, paga in PLN e richiede la consegna a una data concordata. Senza questi dettagli, un cambio non descrive l'operazione completa.
- Lettura dell'offerta. Seleziona il prezzo di vendita degli EUR del fornitore: ask 4,3010. Calcola 10.000 × 4,3010 = 43.010 PLN e verifica le condizioni di consegna e accettazione.
- Accettazione ed esecuzione. Accetta l'offerta nel modo previsto. La conferma di esecuzione stabilisce il suo obbligo di consegnare 43.010 PLN e quello della controparte di consegnare 10.000 EUR. Il solo invio di una richiesta non confermata non stabilisce un'operazione.
- Elaborazione successiva alla negoziazione. Le parti verificano la corrispondenza delle condizioni e le istruzioni di pagamento. Un cambio corretto non basta se la valuta arriva sul conto sbagliato o se le istruzioni non coincidono.
- Consegna e utilizzo. I fondi si muovono secondo le regole concordate. Quando gli euro sono disponibili sul conto, la società può pagare la fattura. Concordare un acquisto e trasferire successivamente i fondi all'emittente della fattura sono attività distinte.
UKNF [4] descrive le varianti di esecuzione; il Comitato di Basilea [6] e CLS [7] descrivono conferma e regolamento finale. Queste fasi possono essere automatizzate e apparire brevi al cliente. La distinzione resta importante: confermare un prezzo risponde a una domanda diversa dal confermare che la valuta acquistata sia disponibile.
E se l'offerta cambia prima dell'accordo? A un nuovo cambio ipotetico di 4,3030, 10.000 EUR costano 43.030 PLN, cioè 20 PLN in più. Questo non significa che il cliente debba sempre accettare. Il sistema può richiedere una nuova accettazione o utilizzare un'altra modalità di esecuzione concordata. Se l'offerta originaria è stata validamente accettata a condizioni vincolanti, un cambio successivo non sostituisce arbitrariamente il prezzo concordato. Contano lo stato e le condizioni dell'operazione, non soltanto il numero apparso sullo schermo.
Il terminale trasmette gli ordini; il broker definisce il servizio
Un terminale invia istruzioni e riceve risposte. La documentazione di MetaTrader 5 distingue un ordine, un' operazione eseguita e la posizione risultante. Un ordine può essere eseguito mediante più operazioni. Questo conta quando si controlla lo storico: «inviato» non significa «eseguito». MetaQuotes [14]
Nel processo di MetaQuotes, le istruzioni passano dal terminale al server del broker, dove vengono controllati i parametri e i fondi disponibili. Possono seguire l'esecuzione o il rifiuto; anche l'esecuzione parziale è uno stato supportato. Le impostazioni dello strumento e del fornitore determinano il processo. Per un ordine a mercato, il prezzo dipende dalle condizioni di esecuzione, non dal fatto che un numero fosse apparso prima sullo schermo. La documentazione descrive anche modalità che richiedono l'accettazione di un prezzo quotato. [14]
Non applicare questo processo a ogni piattaforma né dedurre la controparte contrattuale finale dal marchio del terminale. Un CFD è un contratto sulle variazioni di prezzo: un nozionale di 10.000 EUR non significa che gli euro appariranno su un conto valutario. Identifica il prodotto prima di analizzare la risposta del sistema.
API e latenza: quali fasi accelera la tecnologia
Un'API, o interfaccia di programmazione delle applicazioni, consente a un sistema di inviare richieste e ricevere dati senza clic manuali. Può ricevere prezzi, inviare ordini o ottenere informazioni sullo stato. I messaggi sono comunque sottoposti ai controlli appropriati per il prodotto. Gli ordini elettronici possono essere rifiutati o eseguiti parzialmente e le risposte vanno interpretate correttamente. L'automazione non trasforma una richiesta in un'operazione garantita. [1] [14]
La latenza può riguardare la trasmissione, la preparazione della risposta, i controlli o il percorso di ritorno. La misura di un singolo motore non descrive il tempo trascorso dalla richiesta di un computer domestico alla disponibilità della valuta dopo il regolamento. «Microsecondi della piattaforma» e «regolamento in due giorni» non misurano quindi la stessa attività. Un percorso tecnico più breve può aiutare l'esecuzione, ma non sostituisce limiti validi, un'offerta vincolante e una data di pagamento concordata.
Last look: quando una richiesta non è ancora un'operazione
In alcuni flussi valutari istituzionali, un fornitore ha un'ultima possibilità di accettare o rifiutare una richiesta dopo controlli di validità e prezzo. Questo è il last look. Non si applica a ogni mercato né consente modifiche arbitrarie a un'operazione già concordata. Il principio 17 del FX Global Code [15] richiede condizioni trasparenti, compreso il trattamento dei movimenti di prezzo in entrambe le direzioni, e limita l'uso delle informazioni contenute nelle richieste dei clienti.
Lo spread più stretto può quindi coesistere con rifiuti che richiedono un altro tentativo a un prezzo diverso. In un esempio ipotetico, un fornitore mostra ask 4,3010 ma rifiuta una richiesta di 10.000 EUR; la successiva esecuzione a 4,3030 costa 43.030 PLN invece di 43.010 PLN, con una differenza di 20 PLN. È una situazione distinta dall'accettazione valida di un'offerta vincolante. La qualità di esecuzione approfondisce regole e metriche.
Il Codice riguarda le buone prassi del mercato valutario all'ingrosso e non sostituisce la legge. Non è una licenza del broker né una promessa di sicurezza di un prodotto al dettaglio. I suoi principi non dimostrano che qualsiasi rifiuto in un'app sia dovuto al last look: servono le condizioni del servizio e la registrazione dell'operazione. [15]
La valutazione dei prezzi deve includere i tentativi non riusciti
Uno spread stretto sulle operazioni concluse può apparire interessante se si escludono le richieste rifiutate e i costi dei nuovi tentativi. Le offerte vanno confrontate per quantità, orari e condizioni di mercato simili. Uno slippage diverso nelle due direzioni merita analisi, ma da solo non dimostra una condotta scorretta: contano il tipo di ordine, i movimenti del mercato e la selezione del campione. Il FX Global Code tratta la trasparenza del last look e dei controlli di esecuzione. [15]
| Misura o informazione | Che cosa si confronta | Limite |
|---|---|---|
| Tasso di rifiuto | Richieste rifiutate rispetto a tutti i tentativi comparabili. | Cento operazioni concluse senza il numero dei rifiuti non descrivono l'intera esperienza del cliente. |
| Tempo di controllo e risposta | Punti iniziale e finale della misurazione concordati, compresa l'eventuale finestra di last look. | Il tempo del motore non comprende automaticamente la rete del cliente o il regolamento. |
| Distribuzione dello slippage | Differenze di prezzo favorevoli e sfavorevoli rispetto allo stesso metodo di riferimento. | Una media nasconde deviazioni ampie ma infrequenti e differenze tra condizioni. |
| Costo di un nuovo tentativo | Il nuovo prezzo, le commissioni e il tempo trascorso dopo un tentativo non riuscito. | Un rifiuto non ha un unico costo fisso; il cambio può muoversi in entrambe le direzioni. |
In un modello con 100 richieste, di cui 90 accettate, il tasso di rifiuto è il 10%, non 10/90. È un calcolo illustrativo, non il risultato di un fornitore. Una valutazione completa richiede anche di stabilire se i dieci tentativi rifiutati siano stati ripetuti, a quali prezzi e se il cliente abbia effettivamente eseguito l'importo residuo. Una sola misura non va trattata come una graduatoria completa della qualità.
Più cifre non rendono un prezzo più certo
In un modello EUR/USD separato, presumiamo che un pip sia 0,0001 USD per EUR. Una variazione da 1,25000 a 1,25005 è 0,00005 USD/EUR, cioè mezzo pip. La quinta cifra può descrivere un incremento minore, ma da sola non dimostra uno spread stretto, una liquidità profonda o la possibilità di eseguire qualsiasi importo. Altre coppie possono avere una diversa convenzione del pip: nelle quotazioni tipiche delle coppie con lo yen è 0,01 invece di 0,0001. L'incremento minimo di prezzo dello specifico strumento va verificato separatamente. È un esercizio aritmetico, non la ricostruzione delle quotazioni storiche di una determinata piattaforma.
Il percorso dell'ordine dipende dall'accordo
Non ogni clic diventa un'operazione separata sulla stessa piattaforma istituzionale. Questi percorsi illustrano obblighi e sedi di esecuzione differenti, omettendo l'elaborazione tecnica dettagliata.
| Variante | Percorso | Che cosa stipula il cliente |
|---|---|---|
| Cambio bancario | Cliente → offerta della banca → accettazione → conferma e consegna secondo l'accordo. | Un cambio che fornisce la valuta acquistata. |
| Cambio istituzionale | Cliente → fornitori accessibili, direttamente o tramite piattaforma → accordo ed esecuzione → regolamento. | Un'operazione valutaria con importo e scadenza definiti. |
| CFD al dettaglio | Cliente → impresa di investimento → esecuzione secondo le regole del servizio → regolamento della posizione. | Un accordo sulle variazioni di prezzo, senza acquistare valuta da spendere. |
| Contratto futures negoziato in borsa | Cliente → intermediario → sistema di negoziazione di una determinata borsa → compensazione centrale. | Un contratto standardizzato dalla borsa. |
Le prime due righe illustrano i canali descritti dalla BRI [1]. Le altre due riguardano contratti descritti da UKNF [4] e CME Group [5]. I controlli tecnici possono avvenire in sequenze diverse nei vari sistemi.
CFD e futures hanno regole proprie
Un contratto per differenza—CFD—regola le variazioni di prezzo secondo le proprie condizioni, senza fornire su un conto valutario gli euro acquistati. Una società può essere la controparte del cliente o trasmettere l'ordine. L'eventuale copertura del broker resta un'attività separata dall'accordo del cliente. UKNF [4] Le lezioni sull'infrastruttura di esecuzione e sulla qualità di esecuzione spiegano queste configurazioni.
Un contratto futures è un prodotto di borsa con condizioni standardizzate, comprese dimensione e scadenza. La negoziazione riguarda una determinata serie contrattuale. Una controparte centrale (CCP) si interpone tra le parti e gestisce il rischio di inadempimento. Il prezzo del futures riguarda quel contratto; non è automaticamente il prezzo di cambio valutario sullo schermo di una banca. CME [5] spiega lo standard e il Comitato di Basilea [6] spiega la CCP.
La protezione del cliente dipende dalle regole del prodotto e del servizio. Prima di stipulare un accordo, verifica l'autorizzazione del fornitore e le tutele dei clienti CFD.

L'accesso facile al terminale non conferisce i diritti di un acquisto di valuta
Internet ha reso più facile osservare i prezzi, inviare istruzioni e utilizzare regole automatizzate. Da solo non ha cambiato l'accordo sottostante a una posizione. Grafici EUR/USD simili sullo schermo di una banca e su un terminale CFD possono corrispondere a risultati contrattuali diversi. Un cambio valutario richiede che la valuta acquistata diventi disponibile; il risultato di un CFD dipende dalla variazione del prezzo, dai costi, dalle garanzie e dalle regole di chiusura. L'accesso allo stesso tipo di software non implica una protezione identica del cliente in giurisdizioni diverse.
Anche la gestione del rischio di una società va distinta dal contratto del cliente. La società può mantenere parte dell'esposizione nei propri libri o coprirla altrove; contano il modello effettivo e la sua comunicazione. A-book, B-book, STP ed ECN non sono licenze né prove che ogni istruzione venga inviata a EBS. In un modello, il cliente stipula il contratto con la società e la copertura di quest'ultima è un accordo separato. In un modello di agenzia, l'intermediario trasmette un ordine secondo le regole concordate. La pubblicità del terminale non può stabilire questa distinzione.
FXCM nel 2017: un esempio documentato del perché un'etichetta non basta
Il 6 febbraio 2017, la CFTC statunitense impose una sanzione di 7 milioni di USD a FXCM e a soggetti collegati. Gli accertamenti riguardavano il periodo dal 4 settembre 2009 almeno fino al 2014: la società aveva nascosto il rapporto con un importante fornitore di liquidità e presentato in modo ingannevole il modello «No Dealing Desk» come privo di conflitti di interesse. L'accordo comprendeva il ritiro della registrazione presso la CFTC dei soggetti specificati. [21] È un procedimento storico specifico, non una prova contro ogni società che utilizzi una descrizione simile.
Valutare un servizio richiede quindi il nome dell'entità giuridica, il suo ruolo, la politica di esecuzione e le registrazioni delle proprie operazioni. Una percentuale pubblicata di conti in perdita riguarda i rischi e i risultati di un determinato prodotto in un certo periodo; non identifica il modello del broker. Autorizzazione, modalità di esecuzione e risultati dell'investimento rispondono a tre domande diverse. I dati sulle perdite e il loro ambito appropriato sono spiegati in miti e fatti.
Perché una piattaforma è più di uno schermo con un grafico
MetaQuotes annunciò l'uscita ufficiale di MetaTrader 4 per il 1° luglio 2005. Il sistema comprendeva un terminale cliente e componenti che elaboravano le operazioni dal lato del broker. Il fornitore lanciò successivamente MetaTrader 5 nel 2010. Queste date descrivono la storia del software; non segnano l'inizio dell'intero mercato valutario al dettaglio. [29]
In MT4, gli Expert Advisor scritti in MQL4 possono analizzare dati ed eseguire azioni programmate. MetaEditor e il tester delle strategie offrono un ambiente per svilupparli e verificarli. L'ecosistema di codice e strumenti aiuta a spiegare la persistenza di un prodotto simile. Non sostituisce la verifica delle condizioni del conto: un'interfaccia identica del terminale non implica una controparte, uno strumento, un costo o un metodo di esecuzione identici. La possibilità di eseguire un programma non dimostra che le sue regole siano redditizie. [30]
Dopo l'esecuzione resta il regolamento
Per un cambio con consegna, la conferma identifica valute, importi, cambio e data entro cui devono essere consegnati. Si concordano poi le istruzioni di pagamento e si trasferiscono i fondi attraverso il canale appropriato. Una conferma rapida non significa che ogni cambio abbia raggiunto il regolamento finale. CLS [7] descrive il ciclo successivo alla negoziazione.
Tra l'accordo e il regolamento finale rimane il rischio. Una controparte può non consegnare o consegnare in ritardo per problemi operativi, fondi insufficienti o insolvenza. Concordare il prezzo non elimina questi rischi. Comitato di Basilea [6]
CLS offre una modalità di regolamento per le operazioni istituzionali ammissibili. Collega la consegna di una valuta a quella dell'altra mediante ilpagamento contro pagamento (PvP), proteggendo dal pagamento di una valuta senza ricevere l'altra. CLS non determina il cambio né gestisce ogni operazione di cambio. Contano l'accesso e l'ammissibilità. CLS [7] Un CFD regola gli obblighi contrattuali, senza consegnare il proprio nozionale in euro.
Spot significa consegna a breve, non necessariamente in questo istante
Nella definizione dell'indagine BRI, lo spot è lo scambio di due valute a un cambio concordato alla data del contratto, con consegna entro due giorni lavorativi. [24] T+2 è una convenzione comune, ma una specifica coppia e un accordo possono utilizzare un'altra data. La consegna in giornata e quella il giorno successivo sono configurazioni differenti; non presumiamo un'unica regola per ogni prodotto chiamato «Forex». Inoltre, due giorni lavorativi non significano sempre 48 ore di orologio. I calendari di pagamento delle valute interessate, le festività e gli orari limite vanno verificati con il fornitore.
Per un cambio ipotetico concordato di lunedì con consegna a T+2, senza festività e con tutte le condizioni del servizio soddisfatte, la data valuta è mercoledì. La società può conoscere il cambio lunedì ma pianificare il pagamento della fattura in funzione della disponibilità dei fondi mercoledì. Se le servono euro nello stesso giorno, deve concordare tale modalità anziché dedurla dalla velocità dei clic. È un esempio di calendario, non una convenzione valida per ogni coppia.
Il netting dei pagamenti e il PvP affrontano problemi diversi
Il netting calcola l'importo residuo dopo la compensazione degli obblighi secondo regole concordate. Può ridurre il numero e il valore dei pagamenti, ma calcolare un saldo non significa che entrambe le valute siano state consegnate. Il pagamento contro pagamento collega il trasferimento finale di una valuta a quello dell'altra. Questa distinzione evita di confondere il calcolo dei pagamenti con un meccanismo di regolamento. Non ogni prodotto, valuta o partecipante è ammissibile allo stesso servizio CLS. [6] [7]
Nel cambio ipotetico tra 43.010 PLN e 10.000 EUR, un rischio è che il cliente consegni i PLN ma l'altro pagamento non avvenga. Collegare le consegne affronta quel rischio. Non stabilisce un cambio migliore, non elimina ogni interruzione né offre credito illimitato. Una consegna più rapida può ridurre alcuni rischi, ma richiede di preparare prima fondi e istruzioni, non soltanto un server più veloce.
Esecuzione, conferma e regolamento rispondono a domande diverse
L'esecuzione stabilisce se un'operazione sia avvenuta e a quali condizioni. La conferma verifica che entrambe le parti abbiano registrato le stesse valute, gli stessi importi, cambio e scadenza. Il regolamento adempie infine gli obblighi di pagamento. Nel cambio del modello per 43.010 PLN, l'acquisto di 10.000 EUR può essere confermato prima che gli euro siano disponibili per un trasferimento. Una data di consegna successiva concordata non è di per sé un problema; un ritardo va valutato rispetto a quella data.
CLS illustra l'elaborazione delle operazioni istituzionali ammissibili: le istruzioni di entrambe le parti vengono autenticate e abbinate; alla data concordata, la coppia supera i controlli necessari e viene regolata collegando i pagamenti tra le valute. [7] Questo differisce dal ruolo di una CCP nei futures. Collegare le consegne limita il rischio di pagare senza ricevere l'altra valuta, mentre una CCP si interpone tra gli obblighi delle parti. Non bisogna equiparare le istituzioni soltanto perché entrambe partecipano al regolamento e alla compensazione.

Un mercato nell'arco della giornata: negoziazione continua, attività variabile
Il Forex non ha un'apertura e una chiusura giornaliere comuni. I principali segmenti operano quasi ininterrottamente nei giorni lavorativi, con una pausa nel fine settimana. L'attività si sposta tra i centri finanziari, mentre una determinata banca, un broker o un servizio di cambio può avere orari più limitati. L'Australian Foreign Exchange Committee, ospitato dalla RBA [8], descrive la consueta settimana di negoziazione.
- Pacifico e Asia: sono operativi centri tra cui Sydney e Tokyo.
- Europa: si aggiungono gli istituti europei, compresa Londra.
- Europa e America: gli orari lavorativi di Londra e New York si sovrappongono in parte.
- America: le negoziazioni proseguono nei centri americani dopo la fine della giornata europea.
- La successiva giornata asiatica: l'attività passa alla parte successiva del ciclo.
Questo descrive la sequenza e la sovrapposizione dell'attività, non orari o liquidità fissi per ogni coppia. Fusi orari e cambi dell'ora legale influenzano la lettura di tali orari dalla Polonia o da un altro luogo.
La liquidità indica la possibilità di negoziare una determinata quantità senza un grande impatto sul prezzo. La negoziazione continua non garantisce le stesse condizioni a ogni ora. Lo studio RBA del 2007 riscontrò maggiore attività e volatilità durante la sovrapposizione Londra/New York per le coppie esaminate. È un'osservazione storica, non una misura attuale della liquidità di ogni valuta. RBA [9]
Contano anche la coppia, le festività e la pubblicazione dei dati. La giornata asiatica può essere particolarmente rilevante per le valute legate all'Asia. La lezione sul mercato aperto 24 ore spiega i fusi orari; la concentrazione della liquidità approfondisce le condizioni nei diversi momenti.
Condizioni tranquille e tensione: lo stesso schermo, liquidità diversa
Nel marzo 2020, la RBA osservò spread bid/ask nettamente più ampi e una profondità ridotta del mercato spot. Per profondità si intende qui l'importo scambiabile con un impatto limitato sul prezzo. Movimenti rapidi e volumi elevati non assicuravano un'esecuzione agevole di ogni operazione. RBA [10]
| Osservazione | Condizioni più tranquille con buona liquidità | Tensione e liquidità più debole |
|---|---|---|
| Differenza bid/ask | Può essere ridotta e relativamente stabile. | Può ampliarsi notevolmente. |
| Importo disponibile | È più facile eseguire un'operazione maggiore vicino al prezzo osservato. | Allo stesso prezzo può essere disponibile un importo minore. |
| Prezzi nel tempo | Gli aggiornamenti successivi possono essere piccoli. | I prezzi possono subire salti rapidi. |
Questo illustra il meccanismo della RBA, senza sostenere che ogni spread più ampio significhi una crisi. Le condizioni di esecuzione riguardano il prezzo disponibile per una determinata quantità, non soltanto l'ampiezza di un movimento sul grafico. Una variazione del cambio mentre l'ordine viaggia rende più importanti le sue regole di esecuzione. Bassa liquidità e rischio approfondisce queste situazioni.
Due casi: cambio ordinario e tensioni del marzo 2020
Nel nostro modello tranquillo, la società trova un prezzo per tutti i 10.000 EUR, accetta e conosce il costo di 43.010 PLN. Le condizioni non cambiano durante l'accettazione. Questo stabilisce l'esecuzione riuscita di quel cambio, non promette che ogni operazione più grande riceva lo stesso cambio. Le due offerte da 5.000 EUR avevano già illustrato come la quantità disponibile cambi il risultato.
Il marzo 2020 fu un caso reale e diverso. Nell'analisi di maggio, la RBA collegò il deterioramento delle condizioni di mercato ai grandi flussi valutari seguiti a brusche variazioni dei prezzi delle attività. I gestori di portafoglio modificarono investimenti e coperture valutarie. L'elevata volatilità limitò la capacità degli intermediari di assumere rischio. Gli spread si ampliarono e diminuirono gli importi scambiabili senza un maggiore impatto sul prezzo. Questo descrive il mercato spot esaminato in quel momento, non ogni coppia e fornitore al dettaglio. [10]
Un cliente può quindi osservare prezzi in movimento proprio quando diventa più difficile trovare una controparte per la quantità necessaria. Più operazioni e movimenti maggiori sul grafico non sono sinonimi di buona liquidità. Un grafico da solo non può attribuire una specifica esecuzione sfavorevole a questo meccanismo: valuta orario, tipo di ordine, quantità, conferme e regole del servizio. Le tensioni storiche non dimostrano che qualsiasi broker abbia agito correttamente o scorrettamente nei confronti di qualsiasi cliente.
Il franco nel 2015: cambiamento delle regole e rischio di esecuzione
Il 15 gennaio 2015, la Banca nazionale svizzera (BNS) abolì il cambio minimo di 1,20 CHF per euro. Contemporaneamente, ridusse il tasso di interesse su determinati saldi presso la BNS a −0,75%. Nella spiegazione citava la divergenza degli orientamenti di politica monetaria e le variazioni del cambio dell'euro rispetto al dollaro. La banca non annunciò la cessazione permanente di ogni intervento. [27]
L'impegno a mantenere un limite minimo per EUR/CHF aveva in precedenza vincolato un determinato aspetto delle aspettative del mercato. La sua revoca richiese ai partecipanti di rivalutare offerte ed esposizioni. In un esempio distinto e ipotetico, uno stop protettivo ordinario di vendita degli EUR si attiva a 1,1800, ma il primo prezzo disponibile di esecuzione è 1,1500. La differenza è 0,0300 CHF/EUR; per 10.000 EUR rappresenta 300 CHF rispetto al prezzo di attivazione, prima dei costi. Questi numeri non sono minimi storici né risultati dei clienti del 2015. Illustrano soltanto perché il livello di attivazione e il prezzo di esecuzione possano non coincidere.
Il rischio di mercato può combinarsi con il rischio del prestatore del servizio. La FCA confermò che Alpari (UK) Limited entrò nel regime britannico di amministrazione speciale il 19 gennaio 2015, dopo essere stata giudicata insolvente. [28] È un caso specifico in una giurisdizione specifica. Non dimostra che tutti i broker siano diventati insolventi o che ogni cliente abbia automaticamente perso tutti i fondi. Per un nuovo conto, occorre comprendere separatamente condizioni di esecuzione, protezione dei fondi e procedure per il mancato adempimento degli obblighi.
HFT, velocità e liquidità: diversi ruoli algoritmici
Una quota algoritmica storica richiede una definizione precisa
Lo studio di Chaboud e coautori sui dati EBS del 2003–2007 misurò la quota di operazioni con un algoritmo su almeno uno dei due lati. Alla fine del 2007, questa si avvicinava al 60% per EUR/USD e USD/JPY e all'80% per EUR/JPY. [31] Questo non stabiliva la quota dei computer nell'intero mercato valutario mondiale né significava che entrambe le parti di ogni operazione fossero automatizzate. Coppia, piattaforma, periodo e definizione del numeratore fanno parte del risultato; non possono essere sostituiti con l'attuale quota dell'HFT.
Un programma che esegue istruzioni non è necessariamente un'impresa ad alta frequenza
L'HFT è un settore specifico della negoziazione algoritmica in cui contano risposte rapidissime, aggiornamenti frequenti e orizzonti brevi. Può comprendere la fornitura di quotazioni, la risposta a discrepanze di prezzo tra sedi o l'utilizzo della liquidità disponibile. Non ogni partecipante svolge tutte queste funzioni e non ogni strategia chiude ogni posizione dopo lo stesso numero di millisecondi. Il rapporto del Comitato dei mercati della BRI del 2011 distingue questi ruoli e individua le difficoltà di misurazione dell'HFT. [22]
Un modello ipotetico originale illustra la distinzione: una società ha un'istruzione di acquistare euro e il suo algoritmo suddivide l'importo, restando acquirente. Un altro sistema pubblica contemporaneamente prezzi di acquisto e vendita e li adegua all'arrivo delle informazioni. Un terzo cerca discrepanze tra due fonti disponibili. Tutti possono funzionare automaticamente, ma hanno obiettivi e rischi diversi. La sola parola «algoritmo» non identifica chi decida la direzione né quale strategia abbia prodotto un risultato.
La co-location accorcia il percorso di un segnale, non quello di ogni pagamento
I mercati elettronici hanno un'infrastruttura fisica: server, collegamenti e punti di accesso. La co-location consiste nel collocare le apparecchiature di una società vicino ai server di una sede di negoziazione per ridurre il tempo di trasmissione. [22] Il motore di abbinamento, il punto di accesso e il desk commerciale che segnala il volume possono trovarsi in tre luoghi diversi. «Londra è un importante centro valutario» non significa quindi che ogni operazione o server si trovi in un solo edificio della City.
Rilevare prima una variazione di quotazione può consentire a un sistema di adeguare la propria offerta prima di un altro partecipante. Questo, da solo, non prevede il cambio dell'euro a fine mese. Un breve tempo di risposta tecnica riguarda un segmento e condizioni di misura specifici; non può essere confrontato con il tempo di consegna della valuta né dimostrare l'esecuzione a qualsiasi prezzo. I costi dell'infrastruttura possono contare, ma non è possibile indicare un unico «prezzo d'ingresso nell'HFT» senza un'offerta e specifiche.
Un prezzo stretto e una quantità costantemente disponibile sono cose diverse
Quando molti sistemi competono per offrire il prezzo migliore, un cliente può vedere uno spread bid–ask ridotto. Occorre verificare anche importo e durata dell'offerta. Numerosi aggiornamenti rapidi non garantiscono che un grande ordine possa essere eseguito senza impatto sul mercato. Con flussi in un'unica direzione e rischio crescente, sia i fornitori algoritmici sia quelli tradizionali possono ridurre le quotazioni. Questi episodi richiedono indagini, non una spiegazione prestabilita che incolpi «le macchine». [22] [17]
La frammentazione può offrire una scelta di sedi senza assicurarne l'indipendenza. Se più fonti dipendono da fornitori simili, la scomparsa di un flusso importante può influire su più schermi. È un esempio originale di dipendenza condivisa, non il resoconto di un'interruzione identificata. Per valutare la resilienza servono collegamenti reali, canali di riserva e procedure; il numero di loghi in un aggregatore non basta.
Un mercato rapido non ha un unico minimo comune
Il 7 ottobre 2016, intorno alle 00:07 BST, cioè alle 23:07 UTC del giorno precedente, la sterlina si indebolì nettamente contro il dollaro durante la negoziazione asiatica. Il rapporto del Comitato dei mercati della BRI descrive un deprezzamento di circa il 9% durante l'evento, con minimi differenti sulle varie piattaforme. Non individua un'unica causa ed esamina orario, flussi in un'unica direzione, ordini protettivi, risposte degli algoritmi e condizioni di liquidità. BRI [17]
Le osservazioni differenti contano. Quando le offerte scompaiono, operazioni in luoghi diversi possono avvenire a prezzi lontani tra loro. Il minimo di un grafico non è il «minimo ufficiale di tutto il Forex». Né un rapporto da solo può giustificare l'esecuzione di un determinato cliente: ricostruisci strumento, fonte bid/ask, orario, tipo di ordine e regole di esecuzione. È un caso storico GBP/USD, non una prova che ogni movimento o slippage sfavorevole abbia la stessa causa.
Benchmark e prezzi delle operazioni richiedono controlli diversi
Un cambio di riferimento può servire a valutare portafogli o supportare un regolamento concordato. Le sue regole sui dati e la finestra di calcolo non costituiscono però un'offerta di cambio disponibile a tutti per tutta la giornata. Lo scandalo dei benchmark mostrò anche che la comunicazione elettronica non elimina il rischio di condotte scorrette. Nel novembre 2014, la FCA britannica sanzionò cinque banche per carenze nei controlli e prassi scorrette nel mercato spot delle valute G10, compresi tentativi di manipolare i fixing e uso improprio di informazioni sui clienti. FCA [18]
È la prova di prassi documentate presso determinati istituti in un periodo definito. Non dimostra che un solo gruppo bancario controlli tutti i cambi su tutte le piattaforme. Una valutazione corretta distingue fonte dei dati, metodologia del benchmark, possibilità di negoziare e condotta dei partecipanti. Riforme e responsabilità non derivano semplicemente dal trasferire una conversazione telefonica in una chat; servono supervisione e controlli sulle informazioni.
Perché gli ordini concentrati intorno a un benchmark richiedono controlli
Un gestore di portafoglio può voler cambiare valuta a un cambio di riferimento concordato per confrontare il risultato con la valutazione delle attività. Gli ordini di molti clienti possono quindi coincidere nella stessa finestra. Un dealer che ne conosce i parametri riservati dispone di informazioni non accessibili agli altri partecipanti. Condividerle con un concorrente o coordinare la condotta intorno al fixing può violare gli standard di mercato; gli accertamenti FCA del 2014 descrivono queste prassi. Tuttavia, non ogni copertura di un ordine del cliente è manipolazione: contano finalità, regole e gestione delle informazioni. [18]
Le riforme riguardavano metodologia dei benchmark, modalità di esecuzione, controlli sulle comunicazioni e condotta dei partecipanti. Il rapporto FSB del 30 settembre 2014 raccomandava, tra le altre misure, la separazione delle responsabilità e controlli intorno al fixing. [23] Questo non trasformava il cambio di riferimento in un prezzo disponibile per tutta la giornata né rendeva impossibile ogni abuso semplicemente prolungando una finestra. L'integrità del benchmark e la qualità della singola esecuzione richiedono comunque prove distinte.
Nel rapporto del 2014, l'FSB raccomandava di ampliare la finestra WMR allora di un minuto, considerando cinque minuti un equilibrio ragionevole per le principali valute. Sottolineava anche che modificare la finestra, da solo, non avrebbe risolto l'intero problema della manipolazione e che le valute meno liquide potevano richiedere un approccio diverso. Questo descrive una raccomandazione in uno specifico documento storico, non una metodologia universale per tutti i cambi di riferimento nel 2026. [23]
Un grafico mostra i dati del suo fornitore, non tutto il Forex
Una candela registra apertura, chiusura, massimo e minimo in un periodo, ma prima occorre identificare quali prezzi utilizzi. La documentazione di MetaTrader 5 (MT5) afferma che i grafici OTC usano i prezzi bid e gli strumenti di borsa l'ultimo prezzo negoziato, o last. Il prezzo ask può quindi trovarsi fuori dalla candela visualizzata. MetaQuotes [11]
Il volume tick non è il valore di tutte le operazioni. In MT5, conta i tick ricevuti durante la formazione della barra. Il volume effettivo delle operazioni può non essere disponibile per uno strumento OTC. Anche la profondità OTC mostrata nel terminale proviene dalle quotazioni del broker, non da un libro degli ordini condiviso che copra la rete mondiale. MetaQuotes [11]
Un grafico consente di analizzare i prezzi ricevuti dalla propria fonte. Non rivela le operazioni di ogni altro istituto, i limiti disponibili o il percorso completo dell'ordine del cliente. Questi limiti dei dati contano quando si confrontano gli schermi. MT4, MT5 e cTrader approfondisce le caratteristiche delle piattaforme.
Che cosa si può stabilire con dati diversi
Un tick è qui un aggiornamento dei dati di prezzo ricevuto dalla piattaforma. Molti aggiornamenti non significano automaticamente un grande importo scambiato. La documentazione MT5 distingue il numero di tick dal volume effettivo delle operazioni. Una fonte OTC non offre informazioni complete sulle operazioni eseguite altrove. [11]
| Dati | Che cosa mostrano | Che cosa non dimostrano da soli |
|---|---|---|
| Candela bid OTC di MT5 | Prezzi bid ricevuti da quella fonte nel periodo della candela. | L'intero percorso dell'ask o i prezzi accessibili di ogni fornitore. |
| Volume tick | Il numero di tick ricevuti durante la formazione della barra. | L'importo nozionale negoziato nell'intero Forex. |
| Profondità OTC in un terminale | I dati del broker per lo specifico strumento. | Un libro globale di ogni ordine valutario. |
| Storico delle operazioni eseguite | Esecuzioni, prezzi e importi del conto. | Le operazioni di altri istituti o la copertura separata del fornitore. |
Proprietà di grafici e dati: MetaQuotes [11]; distinzioni tra ordine, operazione eseguita e posizione: [14]; osservazione incompleta dell'intero mercato: BRI [1].
Bid ipotetico 4,3000 e ask 4,3020 possono coesistere. Se una candela registra soltanto il bid, ask 4,3020 non deve necessariamente rientrare nel suo intervallo. Questo spiega perché confrontare un prezzo d'acquisto con una candela richieda attenzione. Da solo non valuta le regole di esecuzione di un ordine: servono il lato appropriato della quotazione e le registrazioni dell'operazione.
L'automazione supporta l'esecuzione, ma serve a scopi diversi
Un sistema può raccogliere quotazioni, scegliere un fornitore o suddividere un ordine più grande. FXall descrive queste funzionalità nel proprio sistema di elaborazione degli ordini. FXall [3] La negoziazione algoritmica significa utilizzare regole programmate; non ogni algoritmo è speculativo.
Suddividere un ordine non è una previsione di mercato
Un algoritmo di esecuzione riceve un compito, come acquistare un determinato importo in euro entro un periodo definito. Può suddividere l'ordine, stabilire il ritmo e scegliere le sedi accessibili, riducendo il rischio di consumare subito tutte le offerte favorevoli con un unico grande ordine. In cambio, allunga l'intervallo in cui il cambio può muoversi. La suddivisione non garantisce un costo minore: sostituisce un insieme di vincoli con un altro. Comitato dei mercati della BRI [16] esamina questi strumenti di esecuzione separatamente dalle strategie che scelgono la direzione della posizione.
Per un istituto, un importo maggiore rende il problema più chiaro. Supponiamo che un fondo debba vendere 50 milioni di USD entro un orario definito. Vendere immediatamente l'intero importo può consumare le offerte disponibili e richiedere prezzi successivi meno favorevoli. La suddivisione graduale dà agli altri partecipanti il tempo di aggiornare le offerte, ma lascia il fondo esposto alle variazioni del cambio prima che l'ordine sia completato. Non conosciamo la profondità o i prezzi successivi e quindi non calcoliamo alcun risparmio. Il modello illustra una scelta tra impatto sul prezzo, tempo di esposizione e certezza di completamento, non una ricetta per un'esecuzione sempre meno costosa.
Ritmo basato sul tempo o sul volume osservato
Un TWAP di base suddivide un ordine nel tempo. Nel nostro modello, acquistare 10.000 EUR in quattro parti uguali significa quattro operazioni da 2.500 EUR a intervalli successivi. Non specifichiamo prezzi né promettiamo un risultato migliore. Un VWAP basa il ritmo su un profilo di volume, come un'attività storicamente maggiore in determinati orari. Nei mercati OTC occorre identificare l'insieme dei dati: le registrazioni di una piattaforma non rappresentano l'intero volume mondiale. Entrambi gli approcci richiedono regole per rispondere alle condizioni variabili; il nome di un algoritmo non garantisce il completamento al prezzo previsto. [16]
In un modello ipotetico separato, una società compra 4.000 EUR a 4,3000 e 6.000 EUR a 4,3020. Il costo è 17.200 PLN + 25.812 PLN = 43.012 PLN e la media ponderata è 4,3012 PLN per EUR. La media semplice, 4,3010, sarebbe errata perché è stata acquistata più valuta al cambio meno favorevole. Senza commissioni, questa è la media delle esecuzioni effettive, non una previsione del prezzo finale né una prova dell'efficacia dell'algoritmo.
La valutazione dell'esecuzione richiede un riferimento: il prezzo iniziale, un benchmark specifico, le quotazioni per la quantità necessaria o il costo di un percorso alternativo. Contano tempistica, commissioni e prezzi disponibili. La BRI descrive sia i vantaggi sia i rischi del trasferimento di una maggiore responsabilità di esecuzione all'utente. [16]
La negoziazione ad alta frequenza (HFT) è un argomento più specifico, spiegato nella voce HFT. Automatizzare soltanto la trasmissione dei prezzi o la suddivisione degli ordini non basta a classificare un servizio come HFT.
Le nuove tecnologie vanno attribuite alla fase appropriata dell'operazione
Addestramento di un modello e responsabilità dell'esecuzione
Un modello statistico può aiutare a scegliere il ritmo di esecuzione, individuare quotazioni insolite o valutare le fonti disponibili. Sono impieghi potenziali, non prove che un prodotto pubblicizzato come IA li svolga efficacemente. L'ordine richiede comunque limiti, regole per dati mancanti, controlli delle modifiche e un modo per arrestare il sistema. I risultati dell'addestramento in un periodo tranquillo non assicurano un comportamento adeguato nelle fasi di tensione. Per valutare un algoritmo di esecuzione occorre osservare l'intero processo, non un nome di modello impressionante. [16]
CBDC e tokenizzazione: forma del denaro e scambio di due valute
Una CBDC è una forma digitale di moneta della banca centrale. Non va equiparata a qualsiasi registrazione elettronica su un conto presso una banca commerciale. La spiegazione attuale della BCE descrive l'euro digitale proposto come un'altra forma dello stesso euro, non una nuova valuta con un proprio cambio. La sua distribuzione coinvolgerebbe comunque i prestatori di servizi di pagamento. [25] Questo non implica automaticamente la scomparsa di broker, banche o mercati EUR/USD.
Per i pagamenti transfrontalieri all'ingrosso, il progetto Agorá esplora una piattaforma condivisa che combina riserve tokenizzate della banca centrale e depositi delle banche commerciali. La BRI descrive un prototipo e test controllati di pagamenti con valore reale svolti nel luglio 2026. È una fase importante di verifica del meccanismo, non una sostituzione universalmente operativa di tutta l'infrastruttura valutaria. [26] Collegare due pagamenti può migliorare il regolamento; non stabilisce di per sé un cambio favorevole, non offre credito illimitato né elimina i requisiti giuridici.
Cloud computing e regolamento più breve: che cosa non può ottenere un computer più veloce
La capacità di calcolo noleggiata può supportare l'analisi dei dati e i test dei sistemi. Questo differisce dal mantenere un canale continuo di quotazioni o dal consegnare fondi in due valute. La progettazione deve distinguere tempo di calcolo, trasmissione, controlli, conferma e regolamento finale. Riprodurre dati storici può apparire estremamente efficiente mentre la gestione di un guasto o di un'interruzione del flusso in tempo reale resta irrisolta.
Il regolamento in giornata richiede finanziamento disponibile e istruzioni corrette nei sistemi pertinenti. Un intervallo più breve può ridurre il tempo di esposizione, ma anche il tempo per prepararsi o correggere un errore. Le nuove tecnologie, compresa una piattaforma tokenizzata, vanno quindi valutate insieme alle regole sulla definitività, all'accesso alla liquidità e alle procedure operative. I progetti di ricerca non dimostrano che ogni contratto valutario sia già passato a T+0. [6] [26]
Per valutare un'operazione servono prodotto, controparti, prezzo di esecuzione e metodo di regolamento. Questi aspetti sono approfonditi in definizioni e strumenti Forex e nella qualità di esecuzione del broker. La prossima lezione tratta le dimensioni del mercato e ciò che misurano le statistiche sul volume delle negoziazioni.
Domande e risposte
Da dove arriva il cambio Forex visualizzato sullo schermo?
Da una specifica fonte di dati e dalle regole di formazione dei prezzi del fornitore. Una banca può mostrare la propria offerta di cambio, una piattaforma istituzionale le quotazioni dei fornitori accessibili e un broker il prezzo del proprio strumento. Non esiste un unico cambio ufficiale per l'intero mercato valutario.
Fare clic su Acquista significa eseguire l'operazione al prezzo visualizzato?
Non sempre. Il prezzo può cambiare tra l'invio e l'esecuzione. Il tipo di ordine e le regole del servizio determinano il risultato, riportato nella conferma di esecuzione.
Che differenza c'è tra RFQ, RFS e streaming?
RFQ, Request for Quote, richiede il prezzo di una determinata operazione. RFS, Request for Stream, richiede quotazioni aggiornate. Lo streaming descrive la trasmissione di prezzi successivi. Il fornitore o la piattaforma stabilisce le condizioni per utilizzarli.
Acquistare un CFD EUR/USD comporta la consegna di euro?
No. Un contratto per differenza regola le variazioni di prezzo secondo l'accordo e non accredita su un conto valutario gli euro acquistati. La copertura del rischio del broker è un'attività separata.
Il Forex funziona allo stesso modo per tutta la giornata?
No. I principali segmenti operano quasi ininterrottamente nei giorni lavorativi, ma attività e quotazioni cambiano con l'operatività dei centri finanziari. Contano anche la coppia valutaria, le festività e la pubblicazione dei dati. Singoli prodotti possono avere orari più limitati.
Il volume di MetaTrader mostra l'intero mercato Forex?
No. Il volume tick di MetaTrader 5 conta i tick ricevuti durante la formazione di una barra. Il volume effettivo delle operazioni può non essere disponibile per gli strumenti OTC. I dati di un solo broker non comprendono tutte le operazioni valutarie mondiali.
CLS è una controparte centrale?
No. CLS collega il regolamento dei pagamenti ammissibili in due valute mediante il pagamento contro pagamento. Una CCP si interpone tra gli obblighi delle parti e gestisce il rischio di inadempimento. Sono funzioni distinte.
Che cos'è il last look?
In determinati flussi istituzionali, il fornitore ha un'ultima possibilità di accettare o rifiutare una richiesta dopo controlli di validità e prezzo. Le condizioni dovrebbero essere comunicate. Non si applica a ogni piattaforma né consente modifiche arbitrarie a un accordo già concluso.
Un algoritmo di esecuzione prevede la direzione del cambio?
Non necessariamente. Può limitarsi a suddividere un importo definito, stabilire il ritmo e scegliere i fornitori accessibili. Gli obiettivi di esecuzione differiscono dalla scelta della direzione di una posizione. I prezzi medi di esecuzione devono essere ponderati per gli importi, senza attribuire lo stesso peso a quantità diverse.
Perché il telefono viene ancora utilizzato nel moderno trading valutario?
Una conversazione permette di concordare un importo maggiore o condizioni personalizzate con una specifica controparte. I canali vocali convivono con il trading elettronico. Nella tabella definitiva della BRI di giugno 2026, l'esecuzione elettronica rappresenta circa il 58,2% del volume di aprile 2025 sull'intera base net-net; non è la quota dell'HFT né la prova che gli altri metodi siano scomparsi.
Che cosa sono EBS e un libro centrale degli ordini limite?
EBS è una delle sedi di negoziazione valutaria istituzionale. Un libro centrale degli ordini limite organizza le offerte all'interno di uno specifico sistema, non in tutto il mondo. L'accesso a un'offerta può dipendere da autorizzazioni, limiti di credito e regole della piattaforma.
Che cosa significa internalizzazione delle operazioni?
Un dealer può abbinare le esigenze opposte dei propri clienti e gestire l'esposizione residua. Non deve necessariamente coprire subito ogni operazione all'esterno per un importo identico. Restano gli obblighi verso i clienti e i rischi di cambio, credito e pagamento.
Ogni algoritmo è HFT?
No. Un programma può suddividere gradualmente un grande importo nell'arco di un'ora, mentre l'HFT impiega risposte molto rapide e aggiornamenti frequenti. Un canale elettronico, un algoritmo di esecuzione e una strategia HFT descrivono caratteristiche diverse del processo.
Spot significa sempre regolamento a T+2?
No. Nelle statistiche BRI, lo spot comprende il cambio con consegna entro due giorni lavorativi. T+2 è una convenzione comune, ma esistono tempi più brevi e regole specifiche della coppia o del calendario. La data valuta va confermata nel contratto.
Un broker che utilizza un B-book agisce sempre in modo fraudolento?
Assumere il rischio come controparte non dimostra di per sé una frode. Occorre valutare le condizioni dichiarate, i conflitti di interesse e le prassi di esecuzione. Nemmeno la copertura esterna garantisce automaticamente una condotta corretta: contano il contratto specifico e il comportamento della società.
Uno stop loss proteggerebbe sempre da un evento come la decisione della BNS del 2015?
Uno stop loss ordinario stabilisce una condizione di attivazione, ma non garantisce sempre un prezzo di esecuzione. Un vuoto nelle offerte disponibili può provocare slippage. Un ordine garantito, se previsto dal servizio, ha condizioni e costi propri.
L'euro digitale creerà una nuova coppia valutaria?
No. Nella descrizione della BCE, sarebbe una forma digitale dello stesso euro, complementare al contante. Non creerebbe una valuta separata con un cambio indipendente rispetto agli euro ordinari. Gli eventuali cambiamenti riguardano pagamenti, distribuzione e regolamento.
L'IA sostituirà la responsabilità umana per un ordine?
No. Un modello può supportare analisi ed esecuzione, ma restano necessari dati corretti, limiti, supervisione e regole di arresto. Una decisione automatizzata non elimina la responsabilità del prestatore del servizio né il rischio del contratto.
Che cosa offre lo sviluppo tecnologico a chi cambia valuta per una vacanza?
Facilita il confronto delle offerte e l'invio delle istruzioni a distanza. Il risultato dipende comunque dal cambio per la corretta direzione dell'operazione, dall'importo, dalle commissioni e dalle condizioni di consegna. Uno spread istituzionale ridotto non significa che ogni consumatore ottenga lo stesso prezzo.
Fonti
Fonti verificate il 29 ottobre 2026. Gli operatori descrivono servizi specifici, non ogni piattaforma. Lo studio RBA del 2007 illustra soltanto l'attività infragiornaliera storica. Il materiale UKNF è utilizzato per spiegare esecuzione e contratti, senza dati storici su volumi, tassi di perdita o limiti di leva. Gli orari di pubblicazione NBP e gli esempi UKNF sono specifici della Polonia.
- Andreas Schrimpf, Vladyslav Sushko, BRI, FX trade execution: complex and highly fragmented [Esecuzione delle operazioni valutarie: complessa e molto frammentata], dicembre 2019: struttura della rete, canali diretti/indiretti, aggregatori e negoziazione vocale.
- LSEG, TORA to offer access to all LSEG FX trading venues through a single GUI [TORA offrirà accesso a tutte le sedi valutarie LSEG tramite un'unica interfaccia grafica], 22 marzo 2024: terminologia RFQ/RFS e diversi metodi di negoziazione sulle piattaforme.
- LSEG, FXall — End-to-end solution for your FX trades [FXall: soluzione completa per le operazioni valutarie], senza data: PriceStream, flussi di più fornitori e suddivisione degli ordini.
- Ufficio dell'autorità di vigilanza finanziaria polacca (UKNF), domande e risposte sul Forex, senza data: modelli di esecuzione, slippage e CFD rispetto alla proprietà dello strumento sottostante. Documento originale.
- CME Group, Definition of a Futures Contract [Definizione di un contratto futures], senza data: contratti standardizzati e negoziazione in borsa.
- Comitato di Basilea per la vigilanza bancaria, Foreign exchange risks [Rischi valutari], RMA20, pubblicato il 1° gennaio 2026, basato sulle indicazioni di gennaio 2013: definizione di CCP e rischi tra esecuzione e regolamento finale.
- CLS Group, CLSSettlement, materiale contrassegnato © 2024, pp. 1–2: pagamento contro pagamento e ciclo delle operazioni ammissibili.
- Australian Foreign Exchange Committee (Comitato australiano per il mercato valutario), Questions and Answers [Domande e risposte], senza data, domanda 3: assenza di orari giornalieri comuni e consueta settimana di negoziazione.
- Kristina Clifton, Michael Plumb, RBA, Intraday Currency Market Volatility and Turnover [Volatilità e volume infragiornalieri del mercato valutario], dicembre 2007, pp. 1 e 8–9: informazioni, ordini e attività infragiornaliera storica. La fonte specifica periodi e coppie valutarie.
- RBA, Box B: Recent Developments in Foreign Exchange Markets [Riquadro B: sviluppi recenti nei mercati valutari], Statement on Monetary Policy [Dichiarazione sulla politica monetaria], maggio 2020: spread più ampi e minore profondità del mercato spot nel marzo 2020.
- MetaQuotes, Price Data in the Trading Platform [Dati di prezzo nella piattaforma di trading], senza data: prezzi bid/last nei grafici, volume tick e dati OTC.
- NBP, calendario di pubblicazione dei cambi, senza data: pubblicazione della tabella A nei giorni lavorativi tra le 11:45 e le 12:15, ora locale polacca. Documento originale.
- Randall Dodd, FMI, Financial Markets: Exchange or Over the Counter, Finance & Development, Back to Basics, 15 giugno 2019: rapporti tra operatori, quotazioni diverse e canali per accordi OTC.
- MetaQuotes, Basic Principles [Principi di base], senza data: ordine/operazione eseguita/posizione, istruzioni dal terminale al server, stati degli ordini e modalità di esecuzione. Riguarda MT5, non ogni piattaforma.
- Global Foreign Exchange Committee (Comitato globale per il mercato valutario), FX Global Code [Codice globale del mercato valutario], aggiornato a dicembre 2024, prefazione e principio 17: ambito, controllo del last look e condizioni comunicate.
- Comitato dei mercati della BRI, FX execution algorithms and market functioning [Algoritmi di esecuzione valutaria e funzionamento del mercato], ottobre 2020: obiettivi degli algoritmi di esecuzione, suddivisione degli ordini, rischi e valutazione della qualità di esecuzione.
- Comitato dei mercati della BRI, The sterling ‘flash event’ of 7 October 2016 [L'evento flash della sterlina del 7 ottobre 2016], gennaio 2017, pp. 1 e 5–8: orari BST/UTC, minimi diversi nelle varie sedi e fattori interagenti.
- Financial Conduct Authority (autorità britannica di vigilanza sulla condotta finanziaria), FCA fines five banks £1.1 billion for FX failings and announces industry-wide remediation programme [La FCA sanziona cinque banche per 1,1 miliardi di GBP per carenze valutarie e annuncia un programma correttivo per il settore], 12 novembre 2014: procedimenti e prassi documentate, senza generalizzazioni all'intero mercato.
- BIS Papers nr 12, Foreign exchange markets in the 1990s [BIS Papers n. 12: mercati valutari negli anni Novanta] — agosto 2002, p. 139, sezione 2: Reuters Dealing 2000-2 da aprile 1992 ed EBS da settembre 1993. Monitor 1973: Reuters Annual Review 2000, p. 13; Dealing 1981: storia del servizio LSEG.
- BIS, The FX trade execution landscape through the prism of the 2025 BIS Triennial Survey [BRI: il panorama dell'esecuzione valutaria attraverso l'indagine triennale BRI del 2025] — dicembre 2025: metodi di esecuzione, canali vocali, sedi con controparti identificate e anonime, internalizzazione. Periodo dei dati: aprile 2025.
- CFTC, Release 7528-17 [Comunicato 7528-17] — 6 febbraio 2017: sanzione di 7 milioni di USD, periodo degli accertamenti, market maker collegato, dichiarazioni ingannevoli sul No Dealing Desk e condizioni del ritiro della registrazione.
- BIS Markets Committee, High-frequency trading in the foreign exchange market [Comitato dei mercati della BRI: negoziazione ad alta frequenza nel mercato valutario] — settembre 2011, pp. 4–6 e 18–19, glossario p. 30: caratteristiche e ruoli dell'HFT, co-location e condizioni di liquidità. Fonte storica, non una stima attuale della quota dell'HFT.
- FSB, Foreign Exchange Benchmarks — Final Report [FSB: benchmark valutari, rapporto finale] — 30 settembre 2014: metodologia, finestra WMR e raccomandazioni sui controlli di esecuzione; ambito riassunto anche nel comunicato FSB.
- BIS, Reporting guidelines for turnover in April 2025 [BRI: linee guida di segnalazione dei volumi di aprile 2025] — sezione 5.1: definizione dello spot con consegna entro due giorni lavorativi; una definizione statistica non specifica le condizioni di ogni servizio ai clienti.
- BCE, FAQs on the digital euro — aggiornamento del 17 agosto 2026, domande 1, 11 e 12: moneta della banca centrale, ruolo dei fornitori e lo stesso euro anziché un’altra valuta.
- BIS, Project Agorá [BRI: progetto Agorá] — descrizione del prototipo e sezione Real-Value Testing [Test con valore reale]: test di luglio 2026; esperimento controllato, non infrastruttura universalmente operativa.
- BNS, Swiss National Bank discontinues minimum exchange rate and lowers interest rate to −0.75% [La Banca nazionale svizzera abolisce il cambio minimo e riduce il tasso di interesse a −0,75%], comunicato e PDF allegato, 15 gennaio 2015: limite minimo di 1,20 CHF/EUR, tasso di interesse e possibilità di intervento mantenuta.
- FCA, News for customers of Alpari (UK) Limited [Notizie per i clienti di Alpari (UK) Limited], 20 gennaio 2015, aggiornato il 23 marzo 2018: ingresso nel regime di amministrazione speciale il 19 gennaio 2015.
- MetaQuotes, MetaTrader 4 Release Date Announcement [Annuncio della data di uscita di MetaTrader 4], 15 giugno 2005, e storia della società: uscita annunciata per il 1° luglio 2005, componenti cliente e di back office, MT5 nel 2010. Descrizione del produttore, senza conferma indipendente delle sue dichiarazioni sulla quota di mercato.
- MetaQuotes, Algorithmic Trading with MetaTrader 4 [Negoziazione algoritmica con MetaTrader 4]: Expert Advisor, MQL4, MetaEditor e Strategy Tester. Documentazione delle funzioni del prodotto, senza promessa di rendimenti.
- Alain Chaboud, Benjamin Chiquoine, Erik Hjalmarsson, Clara Vega, Federal Reserve, Rise of the Machines: Algorithmic Trading in the Foreign Exchange Market [L'ascesa delle macchine: negoziazione algoritmica nel mercato valutario], IFDP 980, 2009, sezione 3.1 e figura 1: EBS 2003–2007, partecipazione su almeno un lato, quote specifiche delle coppie.
- BRI, 2025 Triennial Central Bank Survey — final annex, June 2026 (PDF) [Indagine triennale delle banche centrali 2025: allegato definitivo, giugno 2026 (PDF)], tabella 1, p. 1/75: totale net-net e metodi di esecuzione; il calcolo della quota elettronica mantiene il volume non ripartito nel denominatore.

