
Как работает Forex? От котировки до расчётов
Forex работает благодаря участникам, которые котируют цены, заключают сделки и организуют расчёты по ним. Курс на экране — только часть процесса: направление обмена, сумма, комиссии, договор и условия поставки определяют, что клиент действительно получит. Обмен в банке, сделка на институциональной платформе и договор с брокером могут проходить разными путями, даже если на экране один символ валютной пары.
Начните с денег, которые действительно нужны клиенту
Дизайнер-фрилансер в Польше получает от клиента USD 2 500. Расходы у неё в злотых, поэтому она хочет продать доллары и получить PLN. Это другая задача, чем покупка долларов для будущего платежа: она передаёт доллары поставщику услуги, а не просит предоставить их.
Цены, комиссии и условия ниже условные. Предположим, что все USD 2 500 доступны для обмена, оба поставщика подтвердили полную сумму, а злотые будут предоставлены на одинаковых условиях. Указанные комиссии — единственные в этом примере. Мы сравниваем сам обмен, без налогообложения и первоначального перевода из-за рубежа.
В паре USD/PLN число выражает злотые за доллар. Дизайнер продаёт базовую валюту USD, поэтому использует курс, по которому поставщик покупает доллары, — его цену bid. Цена продажи поставщика, ask, относилась бы к обратной сделке.
Сравните полученные злотые после указанных комиссий
| Предложение | Поставщик покупает USD: bid | Поставщик продаёт USD: ask | Комиссия, PLN |
|---|---|---|---|
| A | 3.8200 | 3.8500 | 15.00 |
| B | 3.8170 | 3.8400 | 0.00 |
Предложение A даёт 2 500 × 3,8200 = PLN 9 550 до комиссии, то есть PLN 9 535 после неё. Предложение B даёт 2 500 × 3,8170 = PLN 9 542,50 после комиссии. При этих условиях B даёт на PLN 7,50 больше, хотя bid у A выше.
Дизайнер не выбирает предложение по самому большому числу в любой колонке таблицы. Ask не относится к этому направлению обмена. Сам по себе более узкий спред bid–ask тоже не решает сравнение: здесь результат определяют доступный для исполнения bid, полная сумма, комиссии и условия предоставления денег. Спред уже отражён в ценах покупки и продажи; второй раз его не вычитают.
Котировка, заявка, исполнение и платёж — разные этапы
Читая экран поставщика, полезно выяснить, что уже произошло:
- Появилась котировка. Она может быть справочной или доступной на определённых условиях. Само её наличие не означает состоявшегося обмена.
- Дизайнер направила распоряжение. Ей нужно понимать, принимает ли она твёрдое предложение или подаёт заявку, исполнение которой подчиняется правилам сервиса.
- Сделка исполнена и подтверждена. Подтверждение указывает согласованные валюты, суммы, курс и другие условия. Их и нужно сверить с распоряжением.
- Платёжные обязательства выполнены. Нужные суммы зачислены или переведены по договору. Доступность этих средств для другого платежа — ещё один практический вопрос.
При простом обмене на счёте эти события могут происходить почти подряд, но остаются разными событиями. Базельский комитет [6] описывает риски, которые могут сохраняться между заключением валютной сделки и завершением расчётов.
Привлекательному курсу нужны ещё сумма и срок
Предположим, дизайнеру нужны злотые для оплаты счёта в пятницу. Чуть лучший курс не решает задачу, если сервис предоставит деньги лишь в следующий понедельник. Нужно знать реальные условия поставки и перевода, в том числе время окончания приёма поручений. Дата сделки не обязательно совпадает с датой, когда деньги можно потратить в другом месте.
Важна и сумма. Цена, доступная для USD 1 000, не определяет цену всех USD 2 500. Показанная котировка может измениться до получения заявки поставщиком, а правила могут допускать исполнение только части заявки. Раздел об агрегации и доступном объёме объясняет, почему рядом с ценой нужно указывать количество валюты.
Из слова «Forex» не следует универсальный срок расчётов. Конвертация на счёте, сделка с поставкой валюты и производный инструмент с денежным расчётом не обещают одинаковых потоков денег. Читайте условия именно той услуги, которой пользуетесь.
Дальнейшие действия поставщика — отдельная сделка
Купив доллары у дизайнера, банк может сопоставить эту валютную потребность со сделкой другого клиента, сохранить часть позиции в пределах лимитов или хеджировать её у другого участника. Её обмен не требует появления каждой клиентской инструкции в виде идентичной отдельной сделки на одной мировой бирже.
Это также объясняет разные курсы одной пары у двух поставщиков. У них могут различаться финансирование, валютные позиции, контрагенты, клиентские условия и правила ценообразования. График или справочный курс отражает конкретный источник данных и не становится автоматически обязательным предложением одного из поставщиков. Сетевое устройство объясняет анализ фрагментации рынка BIS [1]. Далее разграничиваются интернализация, электронные площадки и договорная роль брокера.
Пять проверок, прежде чем считать цену на экране завершённым обменом
- Определите, что отдаёте и что должны получить.
- Выберите сторону покупки или продажи поставщика, соответствующую этому направлению.
- Рассчитайте сумму после указанных комиссий для всего необходимого объёма.
- Проверьте, показаны ли справочная цена, распоряжение или подтверждённое исполнение.
- Узнайте, когда и где деньги станут доступны.
Выполните задания ниже, затем изучите инфраструктуру рынка, стоящую за этими пятью проверками. Тот же подход полезен и при переходе от банковского приложения к профессиональному терминалу.
Проверьте обмен в трёх практических заданиях
В первом вопросе меняется комиссия, поэтому результат нужно пересчитать. Второй проверяет сроки платежа. Третий, по желанию, вводит цены для разных доступных объёмов.
Разберитесь в деталях
За экраном: цены, исполнение и расчёты
Поступление дизайнера показывает, как разбирать отдельный клиентский обмен. Следующие разделы расширяют взгляд: дилерские переговоры, конкурирующие электронные каналы, интернализация, расчёты и поведение ликвидности в спокойные и напряжённые периоды.
Переговоры дилеров: сначала условия, затем сделка
Голосовая торговля помогает понять, что происходит и за современным экраном. Дилер может запросить у другого банка цены покупки и продажи для определённых валюты, суммы и даты поставки. Голосовой брокер может связать стороны, не обязательно принимая на себя их обязательства. После согласования условий сделку ещё нужно зарегистрировать, подтвердить и подготовить платежи. Наряду с курсом важны отношения сторон и возможность заключить договор. Объяснение рынка OTC от МВФ рассматривает эти переговоры дилеров и роль посредников. [13]
Теперь перейдём от дизайнера к польской компании, покупающей EUR 10 000. В условном разговоре она запрашивает евро за PLN с определённой датой поставки. Если сотрудник запомнил лишь 4,3010, неизвестно, была ли это цена продажи евро компании, какой объём она покрывала и была ли принята. Те же сведения могут отсутствовать на снимке экрана. Электронные системы быстрее записывают и передают данные, не устраняя необходимости установить контрагентов, сумму, направление и договорный статус.
Информационные экраны, электронные переговоры и сопоставление заявок решают разные задачи
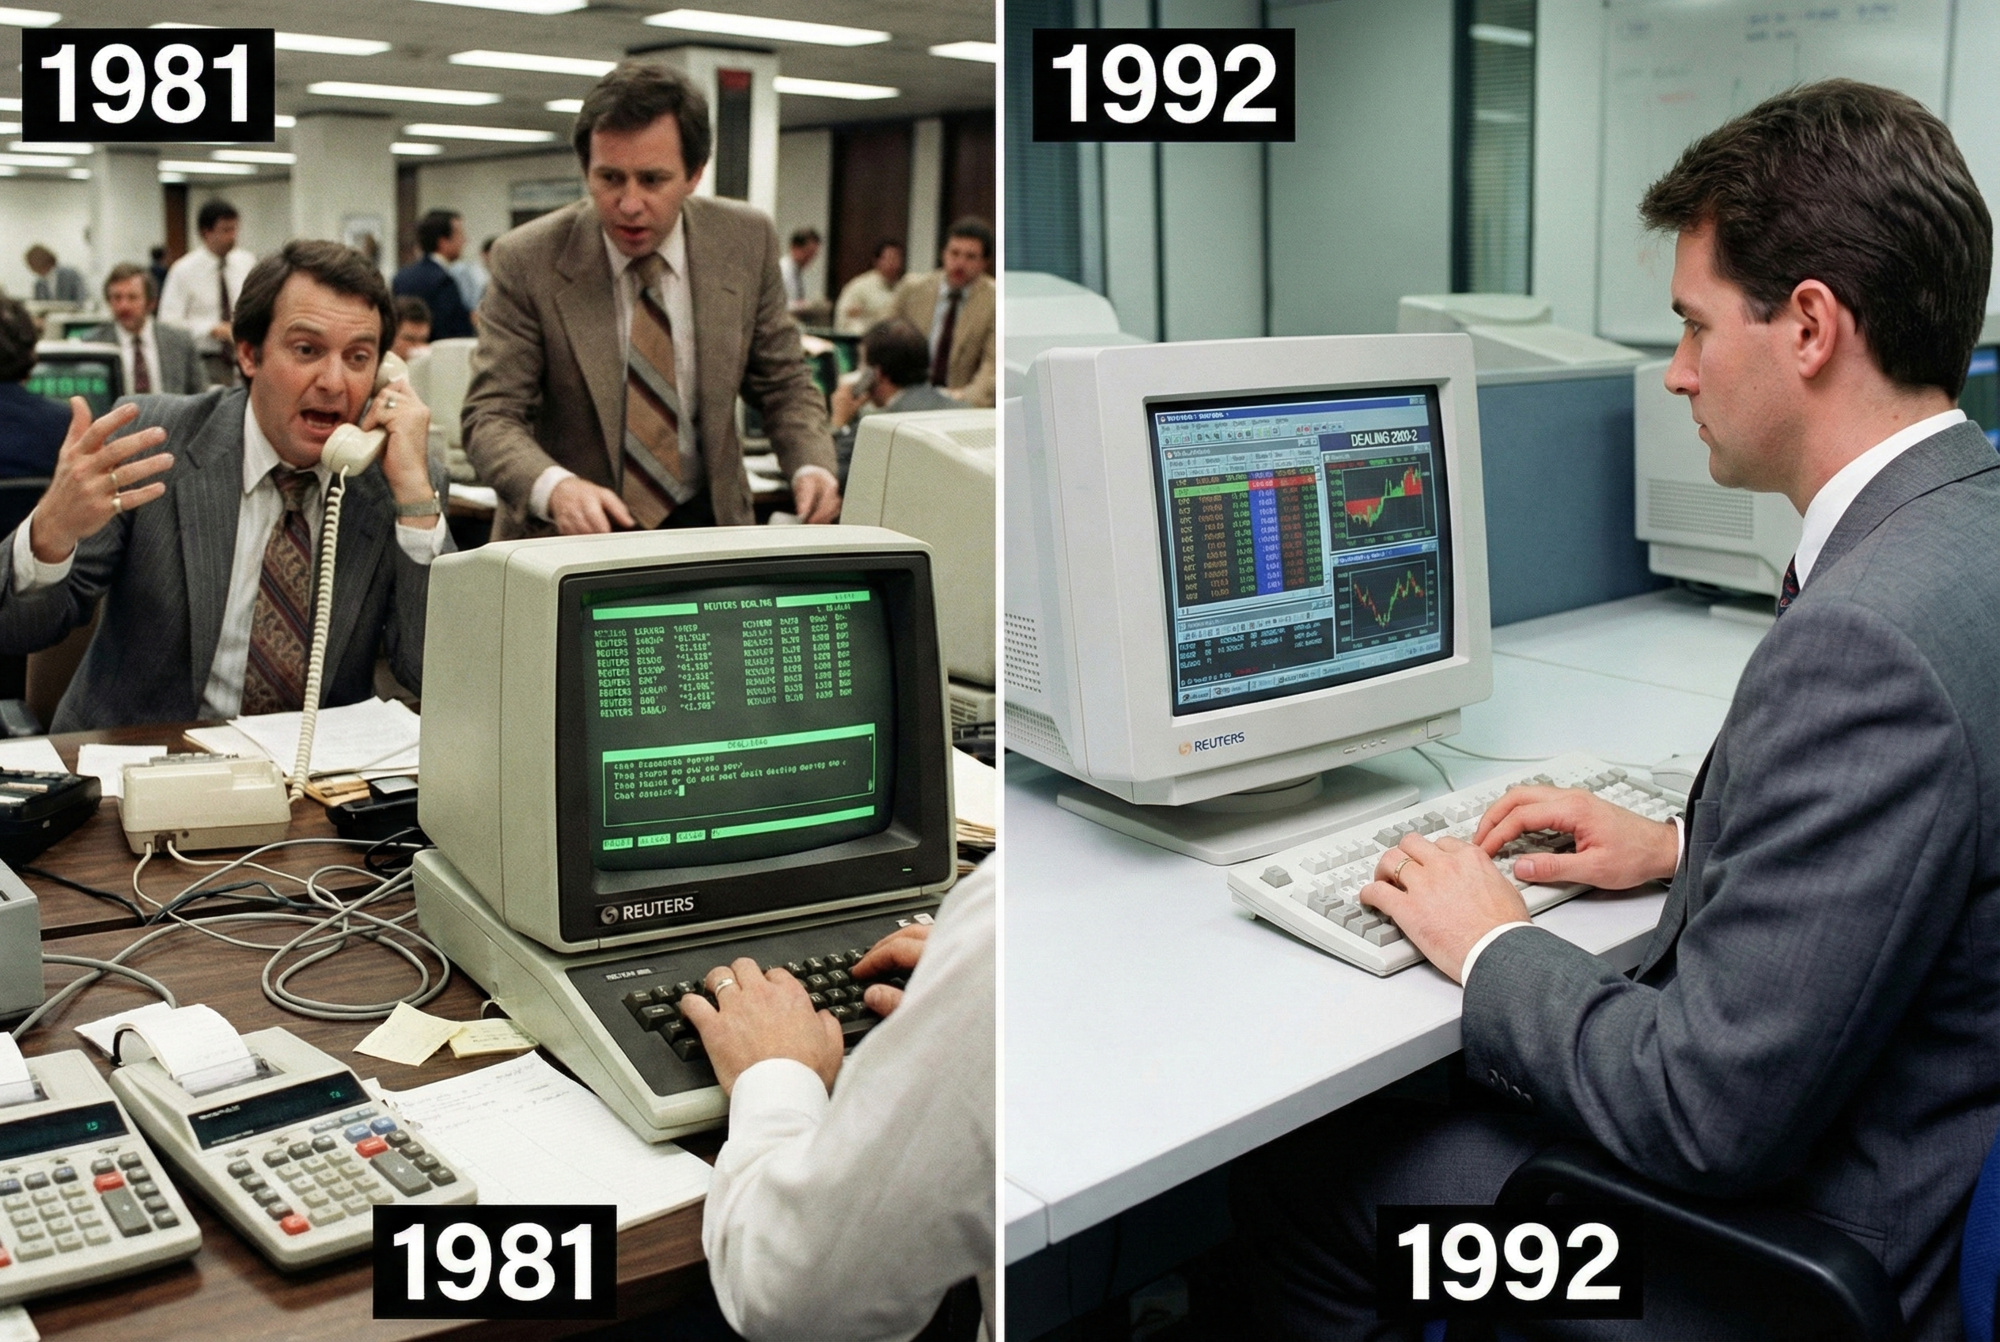
Reuters Monitor, представленный в 1973 году, передавал котировки; Reuters Dealing System, представленный в 1981 году, позволял согласовывать сделки электронным способом. Электронное сопоставление совместимых предложений затем развивалось благодаря Reuters Dealing 2000-2 в апреле 1992 года и EBS в сентябре 1993 года. [19] Эта эволюция не сводится к тому, что «телефон исчез, а компьютеры появились». Сначала изменился доступ к информации, затем канал переговоров, а после — сопоставление предложений.
Автоматизация облегчила поиск цен и сократила часть ручной работы. Она не сделала каждую видимую цену безусловно доступной всем. Переговоры сохраняли значение для крупных сделок и сделок с индивидуальными условиями. Анализ БМР по апрелю 2025 года по-прежнему описывает голосовые каналы наряду с электронными, связывая их использование с объёмом, воздействием на рынок и индивидуально согласуемыми условиями производных инструментов. [20]
Сеть OTC: цены не исходят из одного центра
Большая часть торговли валютой происходит на внебиржевом рынке, или OTC. Сделки связывают поставщиков цен с клиентами и другими поставщиками. Традиционно различают торговлю дилера с клиентом и дилера с дилером. Дилер совершает сделки за собственный счёт. Современная сеть включает небанковские компании, поэтому термин «межбанковский рынок» уже не описывает всех участников. Банк международных расчётов (БМР) [1]
Прямое подключение или платформа с несколькими поставщиками
Клиент может согласовать обмен непосредственно с банком — на его экране или в переговорах. Другой вариант — платформа с доступом к нескольким поставщикам ликвидности. Платформа облегчает доступ к ценам и заключение сделок по собственным правилам; она не создаёт единого курса для всего мира. Эти каналы описывает Международный валютный фонд (МВФ) [13].
Цена, видимая от одного поставщика, описывает его предложение и условия доступа. Уточните сумму, срок и продукт. Увидеть EUR/USD на двух экранах недостаточно: на одном может предлагаться обмен с поставкой, на другом — контракт на изменение цены.
В окончательном приложении БМР за июнь 2026 года прямое и непрямое электронное исполнение в апреле 2025 года в сумме составляет $5 535 228 млн в день. Его доля в полном обороте net-net равна (3 091 955 + 2 443 273) / 9 510 240 × 100 ≈ 58,2%. Все суммы в этом расчёте выражены в миллионах USD; знаменатель также включает оборот без указанного способа исполнения. [32] Это доля электронного канала, а не доля HFT или решений ИИ. Дилер, вручную выбирающий предложение на экране, тоже использует электронику. Голосовая торговля сохраняет значение, в том числе для крупных спот-сделок и индивидуально согласуемых условий инструментов.
Анализ БМР за декабрь 2025 года сообщал 59%. [20] Это показатель из той публикации, а не пересчёт более поздней окончательной таблицы выше. Сравнивать доли каналов нужно по одной редакции данных и одинаковому определению базы расчёта.
Книги заявок и кредитный доступ: у анонимности есть пределы
В центральной книге лимитных заявок, или CLOB, система сопоставляет предложения покупки и продажи по своим правилам. Это один из способов исполнения наряду с запросами конкретным дилерам и потоками цен. Слово «центральная» описывает книгу этой площадки, а не весь мировой обмен валют. В анонимной модели участнику не обязательно знать поставщика предложения до исполнения; кредитные отношения и обязательства по расчётам всё равно нужно урегулировать. [1]
В условном примере фонд видит самую выгодную цену от A, но доступная кредитная линия не покрывает нужную сумму. Цена B может быть численно хуже, однако доступной на согласованных условиях. Это не свидетельство обмана и не универсальное правило отображения: пример показывает разницу между наблюдением цены и возможностью совершить сделку. Одна система может не показывать недоступное предложение, другая требует дополнительных проверок. Прайм-брокер может расширить доступ в договорных пределах; он не устраняет лимиты и не заменяет установление контрагента клиента.
Два пути передачи цены клиенту
- Предложение одного банка: доступные банку данные и его правила ценообразования → котировка банка → экран клиента или переговоры.
- Платформа с несколькими поставщиками: котировки доступных учреждений → платформа или агрегатор → цены, доступные этому клиенту.
Агрегатор объединяет доступ к нескольким источникам или площадкам, не обязательно охватывая всю сеть OTC. Эти упрощённые пути следуют описанию структуры рынка БМР; они не являются инструкцией для каждого банка и брокера. Урок о межбанковском рынке объясняет отношения участников.
Агрегация не сводится к усреднению нескольких курсов. Система может отдельно собирать цены bid и ask с доступными объёмами и источниками. Что клиент видит и может исполнить, зависит от подключений и доступа к поставщикам. Лучшая показанная цена может не покрывать всю нужную сумму. БМР описывает агрегаторы как связующее звено между несколькими площадками и поставщиками при сохраняющейся фрагментации. [1]
Банк, обменивающий валюту с клиентом, сам может торговать с другими дилерами. Это не означает, что каждый розничный обмен отдельно и немедленно передаётся одному иностранному учреждению. Отношения клиента с банком и сделки банка с другими сторонами — разные уровни сети, описанной МВФ [13]. Один курс не позволяет раскрыть их без документации по услуге.
Почему подключения к платформе недостаточно
FX — ещё и сеть обязательств. Цена должна быть доступна конкретному участнику, а сделка — укладываться в принятые лимиты. Технологический доступ не означает, что учреждение может торговать с каждым видимым поставщиком. В некоторых схемах прайм-брокер предоставляет институциональным клиентам кредитный доступ и принимает определённые обязательства по исполненным сделкам в договорных пределах. Он не обязательный посредник для каждого обмена и не гарант любой суммы. БМР [1]

ECN, или Electronic Communication Network — электронная коммуникационная сеть, обозначает сеть электронной связи или сопоставления заявок. Поставщики иногда используют этот термин по-разному. Сам по себе он не определяет договорного контрагента клиента, контроль доступа или расчёты. Платформа с несколькими поставщиками может использовать RFQ, потоки или книгу заявок; не все такие платформы — анонимные книги. Читайте описание услуги, а не выводите весь путь сделки из трёх букв. [1] [2]
Как клиент получает цены: поток котировок, RFQ и RFS
Экран может показывать последовательные обновления или позволять клиенту запросить цену определённой сделки. Обе формы могут сосуществовать на одной платформе. LSEG (London Stock Exchange Group) описывает запросы котировок, потоки цен и торговлю через книгу заявок. Это разные механизмы, а не другие названия одной услуги. LSEG [2]
| Метод | Что делает клиент | Что он получает |
|---|---|---|
| Поток котировок | Наблюдает доступный поток цен. | Последовательные обновления, которые можно использовать на условиях этой системы. |
| RFQ: Request for Quote — запрос котировки | Задаёт конкретную сделку и запрашивает котировку. | Один или несколько ответов, из которых можно выбрать предложение. |
| RFS: Request for Stream — запрос потока | Запрашивает поток обновляемых цен поставщиков. | Последовательность котировок, а не один ответ. |
RFS запрашивает поток; потоковая передача описывает поступление последовательных цен. Один пример — PriceStream на FXall, предоставляющий котировки выбранных поставщиков. Описание оператора иллюстрирует конкретную схему, а не стандарт для каждой платформы. FXall [3]
Одна потребность, разные способы получить предложение
Рассмотрим условную польскую компанию, покупающую EUR 10 000 за PLN с поставкой в определённую дату. Через RFQ она отправляет эти параметры одному или нескольким выбранным поставщикам. Ответы относятся к этой сделке, и компания может выбрать предложение. Четыре знака после запятой в котировке — лишь часть картины: направление, сумма и дата поставки принципиальны. Запрос ещё не является сделкой.
При RFS компания запрашивает обновляемые котировки вместо одного ответа. При изменении курса в запрошенном потоке могут поступать последовательные цены. Потоковая передача описывает поступление обновлений и может запускаться разными способами. LSEG описывает PriceStream на FXall как потоки от выбранных раскрытых поставщиков. Это институциональный пример, а не описание экрана каждого банковского приложения. [2] [3]
В каждом случае уточняйте, является ли цена только информационной или по ней можно заключить сделку и как происходит принятие. Предложение с заданными параметрами не становится автоматически доступным для любой суммы и даты. Не каждая платформа сохраняет действительность каждой цены на одинаковое время. Условия услуги определяют, что происходит при выборе предложения.
Сделку можно заключить и по телефону. Голосовые и электронные каналы сосуществуют; выбор зависит от потребностей участников и инструмента. Использование телефона не обязательно означает устаревшую или худшую услугу. МВФ [13]
Интернализация: почему дилер сопоставляет встречные потребности клиентов
Не каждый обмен клиента требует от дилера немедленно совершить сделку того же объёма в другом месте. Дилер может временно принять риск, пока встречная потребность другого клиента его не уменьшит. Такое управление потоком называется интернализацией. Пул клиентов дилера — не отдельная «глобальная биржа», а совокупность обязательств и рисков конкретного учреждения. БМР показывает, что развитие этой модели сокращает часть оборота, видимого на внешних платформах. [1]
Условный пример касается одной валютной пары и даты поставки. Дилер продаёт EUR 100 000 за PLN одной компании и покупает EUR 80 000 за PLN у другой. Эти направления частично компенсируются, оставляя разницу EUR 20 000. Ни один клиентский договор не исчезает. Разные цены, время сделки, сроки или неисполнение одного платежа тоже могут менять риск. Дилер может хеджировать оставшуюся позицию, дождаться другого потока или изменить котировку в рамках своей политики. Мы не рассчитываем его прибыль, поскольку цены и затраты не заданы.
Крупная разнообразная клиентская база облегчает такое сопоставление; при стрессе однонаправленные заявки затрудняют его и увеличивают потребность во внешнем хеджировании. Поэтому небольшая доля площадки в общем обороте не обязательно означает, что её цены и возможности исполнения несущественны. Это помогает объяснить концентрацию наряду с фрагментацией: больше площадок может сосуществовать с существенной ролью нескольких посредников. Анализ БМР, опубликованный в декабре 2025 года, описывает сопоставление более 80% клиентских сделок во внутренних пулах дилеров; это не процент заявок каждого розничного брокера. [1] [20]
Три котировки EUR/PLN: что вы сравниваете?
Пример касается покупки EUR 10 000 за злотые с поставкой валюты. Во всех предложениях одинаковы сумма, время наблюдения и дата поставки. Дополнительные комиссии не учитываются. Все цены условны и не являются котировками банков или брокеров. A, B и C — вымышленные обозначения поставщиков.
| Поставщик | Покупает EUR у клиента: bid | Продаёт EUR клиенту: ask | Клиент платит за EUR 10 000 |
|---|---|---|---|
| A | PLN 4,2990 | PLN 4,3010 | PLN 43 010 |
| B | PLN 4,2985 | PLN 4,3015 | PLN 43 015 |
| C | PLN 4,3000 | PLN 4,3020 | PLN 43 020 |
Покупателю евро нужна правая цена, то есть ask. Поставщик B обходится на PLN 5 дороже A, а C — на PLN 10 дороже. У A и B одинаковая арифметическая середина bid/ask — 4,3000, но разная цена покупки евро для клиента. Средняя точка не заменяет цену для нужного направления сделки. Это следует из расчётов без предположения, что обмен возможен по такому среднему значению.
Таблица A Narodowy Bank Polski (NBP), центрального банка Польши, имеет другую роль, чем обновляемое предложение поставщика: средние курсы публикуются в рабочие дни с 11:45 до 12:15 по местному времени Польши, а не в виде потока цен. NBP [12] Поэтому при сравнении вечерней котировки с более ранней таблицей нужно учитывать время. Что такое Forex? объясняет средние курсы, bid/ask и клиентские предложения.
При реальном сравнении также нужно проверить, доступно ли ещё предложение для этой суммы и даты поставки, и учесть комиссии. Урок о котировках и кросс-курсах раскрывает правила bid/ask.
Лучший курс может покрывать лишь часть суммы
Изменим одно предположение предыдущей модели. В отдельном сценарии A продаёт по 4,3010, но только EUR 5 000; B предоставляет оставшиеся EUR 5 000 по 4,3015. Предполагается, что оба предложения исполнимы, не меняются при принятии и не предусматривают комиссий. Две части стоят PLN 21 505 и PLN 21 507,50. Общая стоимость — PLN 43 012,50, а средний курс исполнения — 4,30125.
Это больше PLN 43 010, полученных умножением всей суммы на лучшую показанную цену 4,3010. Она была доступна лишь для части нужной суммы. Пример показывает, почему предложение должно содержать информацию об объёме; он не предполагает, что каждый клиент может разделять заявки между произвольными поставщиками. Такую возможность определяет система; FXall описывает разделение заявок как функцию своей услуги. [3]
От информации к заявке и исполнению
Новая информация может изменить оценку валюты участниками. Одни обновляют котировки, другие хотят покупать или продавать. Так информация попадает в котировки и сделки. Это описание механизма, а не правило предсказания курса после каждой публикации. Резервный банк Австралии (RBA) [9] исследует информацию, заявки и изменения цен.
- Информация или потребность в обмене побуждает к действию.
- Поставщик котирует цену, а клиент читает её условия.
- Клиент принимает предложение или отправляет заявку определённого типа.
- Система исполняет её по правилам продукта и сообщает условия.
- Стороны подтверждают обязательства и проводят расчёты в надлежащее время.
Подача заявки и её исполнение — разные события. Розничный производный инструмент может быть исполнен по цене, отличной от показанной при вводе заявки. Эта разница называется проскальзыванием. В зависимости от услуги заявка также может быть отклонена либо для принятия предложена новая цена. Эти варианты описывает Управление Комиссии финансового надзора Польши (UKNF) [4]; документация продукта устанавливает правила конкретной услуги.
Покупка EUR 10 000 шаг за шагом
Вернёмся к первой таблице, где A предлагает все EUR 10 000 по 4,3010. Компания покупает валюту для оплаты счёта. Это модель обмена с поставкой, а не инструкция для приложения. Предполагаются действительное принятие предложения и отсутствие дополнительных комиссий.
- Потребность и параметры. Компания устанавливает, что ей нужны EUR 10 000, она платит PLN и требует поставку в согласованную дату. Без этих деталей курс не описывает всю сделку.
- Чтение предложения. Компания выбирает цену продажи EUR поставщиком: ask 4,3010. Рассчитывает 10 000 × 4,3010 = PLN 43 010 и проверяет условия поставки и принятия.
- Принятие и исполнение. Компания принимает предложение установленным способом. Подтверждение исполнения устанавливает её обязанность передать PLN 43 010 и обязанность контрагента передать EUR 10 000. Отправка одного неподтверждённого запроса ещё не устанавливает сделку.
- Обработка после сделки. Стороны проверяют соответствие условий и платёжных инструкций. Верного курса недостаточно, если валюта отправляется не на тот счёт или инструкции не совпадают.
- Поставка и использование. Средства перемещаются по согласованным правилам. Когда евро доступны на счёте компании, она может оплатить счёт. Согласование покупки и последующий перевод средств выставившей счёт стороне — отдельные действия.
UKNF [4] описывает варианты исполнения; Базельский комитет [6] и CLS [7] — подтверждение и окончательные расчёты. Эти этапы могут быть автоматизированы и казаться клиенту короткими. Различие всё равно важно: подтверждение цены отвечает на другой вопрос, чем подтверждение доступности купленной валюты.
Что, если предложение изменится до согласования? При новом условном курсе 4,3030 сумма EUR 10 000 стоит PLN 43 030 — на PLN 20 больше. Это не означает, что клиент всегда обязан согласиться. Система может требовать повторного принятия либо использовать другой согласованный режим исполнения. Если первоначальное предложение было действительно принято на обязательных условиях, более поздний курс не заменяет произвольно согласованную цену. Важны статус и условия сделки, а не только число на экране.
Терминал передаёт заявки; брокер определяет услугу
Терминал отправляет инструкции и получает ответы. Документация MetaTrader 5 различает заявку, исполненную сделку и возникающую позицию. Одна заявка может быть исполнена несколькими сделками. Это важно при проверке истории: «отправлено» не означает «исполнено». MetaQuotes [14]
В процессе MetaQuotes инструкции проходят от терминала к серверу брокера, где проверяются параметры и доступные средства. Затем возможно исполнение или отказ; частичное исполнение тоже поддерживается как состояние. Процесс определяют настройки инструмента и поставщика. Для рыночной заявки цена зависит от условий исполнения, а не от того, что число ранее появилось на экране. Документация также описывает режимы, требующие принятия котируемой цены. [14]
Не переносите этот процесс на каждую платформу и не определяйте конечного договорного контрагента по бренду терминала. CFD — контракт на изменение цены: номинал EUR 10 000 не означает, что евро поступят на валютный счёт. Прежде чем анализировать ответ системы, определите продукт.
API и задержка: какие этапы ускоряет технология
API, то есть программный интерфейс приложения, позволяет системе отправлять запросы и получать данные без ручных нажатий. Она может получать цены, подавать заявки или узнавать статус. Сообщения всё равно проходят проверки, соответствующие продукту. Электронные заявки могут быть отклонены или исполнены частично, а ответы требуют верной интерпретации. Автоматизация не превращает запрос в гарантированную сделку. [1] [14]
Задержка может относиться к передаче, подготовке ответа, проверкам или обратному пути. Показатель одного механизма не описывает время от запроса домашнего компьютера до доступности валюты после расчётов. Поэтому «микросекунды платформы» и «двухдневные расчёты» измеряют разные действия. Более короткий технический путь может помочь исполнению, но не заменяет действительных лимитов, обязательного предложения и согласованной даты платежа.
Last look: когда запрос ещё не является сделкой
В некоторых институциональных потоках FX поставщик имеет последнюю возможность принять или отклонить запрос после проверки его действительности и цены. Это last look. Механизм не распространяется на каждый рынок и не допускает произвольных изменений уже согласованной сделки. Принцип 17 Глобального кодекса FX [15] требует прозрачных условий, включая обработку движения цен в обоих направлениях, и ограничивает использование информации клиентского запроса.
Поэтому самый узкий спред может сосуществовать с отказами, требующими повторной попытки по другой цене. В условном примере поставщик показывает ask 4,3010, но отклоняет запрос EUR 10 000; последующее исполнение по 4,3030 стоит PLN 43 030 вместо PLN 43 010 — разница PLN 20. Это отличается от действительного принятия обязательного предложения. Качество исполнения подробно рассматривает правила и показатели.
Кодекс касается надлежащей практики оптового FX и не заменяет закон. Он не является лицензией брокера или обещанием безопасного розничного продукта. Его принципы не доказывают, что любой отказ приложения вызван last look; нужны условия услуги и запись сделки. [15]
Оценка цен должна учитывать неудачные попытки
Узкий спред по завершённым сделкам может выглядеть привлекательно, если не учитывать отклонённые запросы и затраты повторных попыток. Предложения нужно сравнивать для сходных объёмов, времени и рыночных условий. Разное проскальзывание в двух направлениях заслуживает анализа, но само по себе не устанавливает нарушение: важны тип заявки, движения рынка и выборка. Глобальный кодекс FX рассматривает прозрачность last look и проверок исполнения. [15]
| Показатель или информация | Что сравнивается | Ограничение |
|---|---|---|
| Доля отказов | Отклонённые запросы относительно всех сопоставимых попыток. | Сто завершённых сделок без числа отказов не описывают весь опыт клиента. |
| Время проверки и ответа | Согласованные начальная и конечная точки измерения, включая возможный интервал last look. | Время механизма не включает автоматически сеть клиента или расчёты. |
| Распределение проскальзывания | Благоприятные и неблагоприятные ценовые отклонения относительно одного метода определения базовой цены. | Среднее скрывает редкие крупные отклонения и различия между условиями. |
| Стоимость повторной попытки | Новая цена, комиссии и прошедшее время после неудачной попытки. | Отказ не имеет одной фиксированной стоимости; курс может измениться в любую сторону. |
В модели со 100 запросами, из которых 90 приняты, доля отказов — 10%, а не 10/90. Это иллюстративный расчёт, а не результат поставщика. Для полной оценки также нужно установить, повторялись ли десять отклонённых попыток, по каким ценам и исполнил ли клиент оставшуюся сумму вообще. Один показатель не следует считать полным рейтингом качества.
Больше знаков не делает цену определённее
В отдельной модели EUR/USD предположим, что один пипс равен 0,0001 USD за EUR. Изменение с 1,25000 до 1,25005 составляет 0,00005 USD/EUR, то есть половину пипса. Пятый знак может описывать меньший шаг, но сам по себе не устанавливает узкий спред, глубокую ликвидность или возможность исполнить любую сумму. У других пар правила пипса могут отличаться: в типичных котировках пар с иеной это 0,01 вместо 0,0001. Минимальный шаг цены конкретного инструмента нужно проверять отдельно. Это арифметическое упражнение, а не восстановление исторических котировок определённой платформы.
Путь заявки зависит от договора
Не каждый щелчок становится отдельной сделкой на одной институциональной платформе. Эти пути показывают разные обязательства и места исполнения без подробной технической обработки.
| Вариант | Путь | Какой договор заключает клиент |
|---|---|---|
| Банковский обмен | Клиент → предложение банка → принятие → подтверждение и поставка по договору. | Обмен, предоставляющий купленную валюту. |
| Институциональный обмен | Клиент → доступные поставщики напрямую или через платформу → согласование и исполнение → расчёты. | Валютная сделка с определённой суммой и сроком. |
| Розничный CFD | Клиент → инвестиционная компания → исполнение по правилам услуги → расчёт по позиции. | Договор на изменение цены без покупки валюты для расходов. |
| Биржевой фьючерсный контракт | Клиент → посредник → торговая система определённой биржи → центральный клиринг. | Контракт, стандартизированный биржей. |
Первые две строки иллюстрируют каналы, описанные БМР [1]. Остальные две относятся к контрактам, описанным UKNF [4] и CME Group [5]. В разных системах технические проверки могут проходить в разной последовательности.
У CFD и фьючерсов собственные правила
Контракт на разницу — CFD — рассчитывает изменения цены по своим условиям, не предоставляя купленные евро на валютный счёт. Компания может быть контрагентом клиента или передавать заявку дальше. Любое хеджирование брокера остаётся отдельным действием от договора клиента. UKNF [4] Уроки об инфраструктуре исполнения и качестве исполнения объясняют эти схемы.
Фьючерсный контракт — биржевой продукт со стандартными условиями, включая объём и срок. Торговля относится к определённой серии контрактов. Центральный контрагент (CCP) становится между сторонами и управляет риском неисполнения. Цена фьючерса относится к этому контракту; она не становится автоматически ценой обмена валюты на банковском экране. CME [5] объясняет стандарт, а Базельский комитет [6] — CCP.
Защита клиента зависит от продукта и правил услуги. До заключения договора проверьте разрешение поставщика и защиту клиентов CFD.

Простой доступ к терминалу не даёт прав покупателя валюты
Интернет облегчил наблюдение цен, отправку инструкций и использование автоматических правил. Он сам по себе не изменил договор, лежащий в основе позиции. Похожие графики EUR/USD на банковском экране и в терминале CFD могут соответствовать разным договорным результатам. При обмене валюты купленная валюта должна стать доступна; результат CFD зависит от изменения цены, затрат, обеспечения и правил закрытия. Доступ к одному типу программного обеспечения не означает одинаковой защиты клиентов в разных юрисдикциях.
Управление рисками компании тоже нужно отличать от договора клиента. Она может удерживать часть позиции у себя или хеджировать её в другом месте; важны фактическая модель и её раскрытие. A-book, B-book, STP и ECN — не лицензии и не доказательство того, что каждая инструкция отправляется в EBS. В одной модели клиент заключает договор с компанией, а её хеджирование — отдельный договор. В агентской модели посредник передаёт заявку по согласованным правилам. Реклама терминала не устанавливает это различие.
FXCM в 2017 году: документированный пример того, почему названия недостаточно
6 февраля 2017 года американская CFTC наложила штраф USD 7 млн на FXCM и связанные стороны. Установленные факты охватывали период с 4 сентября 2009 года как минимум до 2014 года: компания скрывала связь с важным поставщиком ликвидности и неверно представляла свою модель «No Dealing Desk» как не имеющую конфликтов интересов. Урегулирование включало прекращение регистрации указанных сторон в CFTC. [21] Это конкретное историческое разбирательство, а не доказательство против каждой компании с похожим описанием.
Поэтому оценка услуги требует названия юридического лица, его роли, политики исполнения и записей собственных сделок. Опубликованный процент убыточных счетов относится к рискам и результатам определённого продукта за период; он не выявляет модель брокера. Разрешение на деятельность, схема исполнения и инвестиционные результаты отвечают на три разных вопроса. Данные об убытках и надлежащие границы их применения объясняются в мифах и фактах.
Почему платформа — больше, чем экран с графиком
MetaQuotes объявила официальный выпуск MetaTrader 4 на 1 июля 2005 года. Система включала клиентский терминал и компоненты обработки сделок на стороне брокера. Затем поставщик выпустил MetaTrader 5 в 2010 году. Эти даты описывают историю программного обеспечения; они не отмечают начало всего розничного FX. [29]
В MT4 советники Expert Advisors, написанные на MQL4, могут анализировать данные и выполнять запрограммированные действия. MetaEditor и тестер стратегий предоставляют среду для их разработки и проверки. Экосистема кода и инструментов помогает объяснить устойчивое использование такого продукта. Она не заменяет проверку условий счёта: одинаковый интерфейс терминала не означает одинаковых контрагента, инструмента, затрат или способа исполнения. Возможность запустить программу не устанавливает прибыльность её правил. [30]
После исполнения остаются расчёты
При обмене с поставкой подтверждение определяет валюты, суммы, курс и дату их передачи. Затем согласуются платёжные инструкции и средства переводятся по соответствующему каналу. Быстрое подтверждение не означает, что каждый обмен достиг окончательных расчётов. CLS [7] описывает цикл после сделки.
Между согласованием и окончательными расчётами сохраняется риск. Контрагент может не поставить валюту или сделать это поздно из-за операционных проблем, недостатка средств или неплатёжеспособности. Согласование цены не устраняет эти риски. Базельский комитет [6]
CLS предоставляет одну из схем расчётов для подходящих институциональных сделок. Она связывает поставку одной валюты с другой — платёж против платежа (PvP), — защищая от выплаты одной валюты без получения другой. CLS не определяет курс и не обслуживает каждый обмен. Важны доступ и соответствие условиям. CLS [7] В CFD рассчитываются договорные обязательства, а не поставляется номинальная сумма в евро.
Спот означает близкую поставку, не обязательно поставку в эту секунду
По определению исследования БМР, спот — обмен двух валют по курсу, согласованному в дату договора, с поставкой в течение двух рабочих дней. [24] T+2 — распространённое правило, но конкретная пара и договор могут использовать другую дату. Поставка в тот же день и на следующий день — отдельные схемы; мы не предполагаем единое правило для каждого продукта с названием «Forex». Два рабочих дня также не всегда равны 48 часам по часам. Соответствующие календари валютных платежей, праздники и предельное время приёма инструкций нужно проверять у поставщика.
Для условного обмена, согласованного в понедельник с поставкой T+2, при отсутствии праздников и соблюдении всех условий услуги дата валютирования — среда. Компания может знать курс в понедельник, но планировать оплату счёта с учётом доступности средств в среду. Если евро нужны в тот же день, следует согласовать такую схему, а не выводить её из скорости нажатий. Это иллюстрация календаря, а не правило для каждой пары.
Неттинг платежей и PvP решают разные задачи
Неттинг рассчитывает оставшуюся сумму после зачёта обязательств по согласованным правилам. Он может уменьшить число и стоимость платежей, но расчёт остатка не означает, что обе валюты поставлены. Платёж против платежа связывает окончательную передачу одной валюты с передачей другой. Это различие не даёт спутать расчёт суммы платежа с механизмом расчётов. Не каждый продукт, валюта или участник подходит для одной и той же услуги CLS. [6] [7]
В условном обмене PLN 43 010 на EUR 10 000 один риск состоит в том, что клиент передаст PLN, а другой платёж не состоится. Связывание поставок решает этот риск. Оно не устанавливает лучший курс, не устраняет каждый сбой и не предоставляет неограниченный кредит. Ускорение поставки может уменьшить часть рисков, но требует более ранней подготовки средств и инструкций, а не только более быстрого сервера.
Исполнение, подтверждение и расчёты отвечают на разные вопросы
Исполнение устанавливает, состоялась ли сделка и на каких условиях. Подтверждение проверяет, что обе стороны записали одинаковые валюты, суммы, курс и срок. Расчёты окончательно исполняют платёжные обязательства. В модели обмена за PLN 43 010 покупка EUR 10 000 может быть подтверждена до того, как евро станут доступны для перевода. Согласованная более поздняя дата поставки сама по себе не проблема; задержку нужно оценивать относительно этой даты.
CLS иллюстрирует обработку подходящих институциональных сделок: инструкции обеих сторон аутентифицируются и сопоставляются; в согласованную дату пара проходит необходимые проверки и рассчитывается со связанными валютными платежами. [7] Это отличается от роли CCP во фьючерсах. Связывание поставок ограничивает риск выплаты без получения другой валюты, тогда как CCP становится между обязательствами сторон. Нельзя приравнивать эти учреждения только потому, что оба участвуют в расчётах и клиринге.

Рынок в течение дня: непрерывная торговля, меняющаяся активность
У Forex нет общего ежедневного открытия и закрытия. Основные сегменты торгуют почти круглосуточно в рабочие дни с перерывом на выходные. Активность перемещается между финансовыми центрами, а конкретный банк, брокер или биржевая услуга могут работать меньше часов. Австралийский валютный комитет при RBA [8] описывает обычную торговую неделю.
- Тихоокеанский регион и Азия: работают центры, включая Сидней и Токио.
- Европа: подключаются европейские учреждения, включая Лондон.
- Европа и Америка: рабочие часы Лондона и Нью-Йорка частично перекрываются.
- Америка: после окончания европейского дня торговля продолжается в американских центрах.
- Следующий азиатский день: активность переходит к следующей части цикла.
Это описание последовательности и перекрытия активности, а не фиксированных часов или ликвидности каждой пары. Часовые пояса и переходы на летнее время влияют на чтение этих часов из Польши или другого места.
Ликвидность означает возможность совершить сделку заданного объёма без большого воздействия на цену. Круглосуточная торговля не гарантирует одинаковых условий в каждый час. Исследование RBA 2007 года обнаружило повышенные активность и волатильность при перекрытии Лондона и Нью-Йорка для изученных пар. Это историческое наблюдение, а не текущая мера ликвидности каждой валюты. RBA [9]
Также важны пара, праздники и публикации данных. Азиатский день может быть особенно значим для валют, связанных с Азией. Урок о 24-часовом рынке объясняет часовые пояса; концентрация ликвидности раскрывает условия в разное время.
Спокойные условия и стресс: тот же экран, другая ликвидность
В марте 2020 года RBA наблюдал резко расширившиеся спреды bid/ask и меньшую глубину спот-рынка. Под глубиной здесь понимается сумма, которую можно обменять с ограниченным воздействием на цену. Быстрые движения и большой оборот не обеспечивали лёгкого исполнения каждой сделки. RBA [10]
| Наблюдение | Более спокойные условия с хорошей ликвидностью | Стресс и более слабая ликвидность |
|---|---|---|
| Разница bid/ask | Может быть узкой и относительно стабильной. | Может существенно расширяться. |
| Доступная сумма | Крупную сделку легче исполнить около наблюдаемой цены. | По той же цене может быть доступен меньший объём. |
| Цены во времени | Последовательные изменения могут быть небольшими. | Цены могут быстро перескакивать. |
Это иллюстрация механизма RBA, а не утверждение, что каждый широкий спред означает кризис. Условия исполнения относятся к доступной цене для определённого объёма, а не только к размеру движения графика. Изменение курса во время передачи заявки повышает значение правил её исполнения. Низкая ликвидность и риск раскрывает эти ситуации.
Два случая: обычный обмен и стресс марта 2020 года
В нашей спокойной модели компания находит цену на все EUR 10 000, принимает её и знает стоимость PLN 43 010. Условия не меняются при принятии. Это устанавливает успешное исполнение данного обмена, а не обещает тот же курс для каждой более крупной сделки. Два предложения по EUR 5 000 уже показали, как доступный объём меняет результат.
Март 2020 года — другой, реальный случай. В майском анализе RBA связывал ухудшение рыночных условий с крупными валютными потоками после резких изменений цен активов. Управляющие портфелями меняли состав активов и валютное хеджирование. Высокая волатильность ограничивала способность посредников принимать риск. Спреды расширялись, а суммы, доступные для обмена без большего воздействия на цену, уменьшались. Это описание изученного тогда спот-рынка, а не каждой пары и розничного поставщика. [10]
Поэтому клиент может наблюдать движение цен именно тогда, когда найти контрагента на нужный объём становится труднее. Больше сделок и крупнее движения графика — не синоним хорошей ликвидности. Один график не позволяет отнести конкретное плохое исполнение к этому механизму: оценивайте его время, тип заявки, объём, подтверждения и правила услуги. Исторический стресс не устанавливает правильность или неправильность действий любого брокера по отношению к любому клиенту.
Франк в 2015 году: изменение правила и риск исполнения
15 января 2015 года Швейцарский национальный банк (SNB) отменил минимальный курс CHF 1,20 за евро. Одновременно он снизил процентную ставку по определённым остаткам в SNB до −0,75%. Объяснение включало расходящиеся направления денежной политики и изменение курса евро к доллару. Банк не объявлял, что навсегда прекращает любые интервенции. [27]
Обязательство поддерживать нижнюю границу EUR/CHF ранее ограничивало определённую часть рыночных ожиданий. Его отмена требовала переоценки предложений и позиций. В отдельном условном примере обычный защитный стоп на продажу EUR срабатывает при 1,1800, но первая доступная цена исполнения — 1,1500. Разница составляет 0,0300 CHF/EUR; для €10 000 это CHF 300 относительно цены срабатывания до затрат. Эти числа не являются историческими минимумами или результатами клиентов 2015 года. Они лишь показывают, почему уровень срабатывания и цена исполнения не обязаны совпадать.
Рыночный риск может сочетаться с риском поставщика услуги. FCA подтвердила, что Alpari (UK) Limited вошла в британский специальный режим администрирования 19 января 2015 года после признания неплатёжеспособной. [28] Это конкретный случай в определённой юрисдикции. Он не устанавливает, что все брокеры стали неплатёжеспособны или каждый клиент автоматически потерял все средства. Для нового счёта условия исполнения, защита средств и процедуры при неисполнении обязательств должны быть поняты отдельно.
HFT, скорость и ликвидность: разные роли алгоритмов
Историческая доля алгоритмов требует точного определения
Исследование Chaboud и соавторов по данным EBS за 2003–2007 годы измеряло долю сделок с алгоритмом хотя бы на одной стороне. К концу 2007 года она приблизилась к 60% для EUR/USD и USD/JPY и к 80% для EUR/JPY. [31] Это не устанавливает компьютерную долю всего мирового FX и не означает автоматизации обеих сторон каждой такой сделки. Пара, платформа, период и определение числителя — часть результата; их нельзя заменить сегодняшней долей HFT.
Программа исполнения инструкций не обязательно является высокочастотной фирмой
HFT — определённая область алгоритмической торговли, где важны очень быстрые реакции, частые обновления и короткие горизонты. Она может включать предоставление котировок, реакцию на расхождения цен между площадками или использование доступной ликвидности. Не каждый участник выполняет все эти функции, и не каждая стратегия закрывает каждую позицию через одно и то же число миллисекунд. Доклад Комитета по рынкам БМР 2011 года различает эти роли и отмечает трудности измерения HFT. [22]
Собственная условная модель показывает различие: у компании есть инструкция купить евро, и её алгоритм делит сумму, оставаясь покупателем. Другая система одновременно выставляет цены покупки и продажи, изменяя их по мере поступления информации. Третья ищет расхождения между двумя доступными источниками. Все могут работать автоматически, но цели и риски различаются. Слово «алгоритм» само по себе не определяет, кто выбирает направление позиции или какая стратегия дала результат.
Колокация сокращает путь сигнала, а не каждого платежа
У электронных рынков есть физическая инфраструктура: серверы, соединения и точки доступа. Колокация означает размещение оборудования компании рядом с серверами площадки для уменьшения времени передачи. [22] Механизм сопоставления, точка доступа и торговое подразделение, сообщающее оборот, могут находиться в трёх разных местах. Поэтому утверждение «Лондон — крупный центр FX» не означает, что каждая сделка или сервер находятся в одном здании Сити.
Более раннее обнаружение изменения котировки может позволить одной системе скорректировать предложение раньше другого участника. Это само по себе не предсказывает курс евро в конце месяца. Короткое время технического ответа относится к определённому сегменту и условиям измерения; его нельзя сравнивать со временем поставки валюты или считать доказательством исполнения по любой цене. Затраты на инфраструктуру могут быть важны, но единую «цену входа в HFT» невозможно назвать без предложения и спецификации.
Узкая цена и устойчиво доступный объём — разные вещи
Когда многие системы конкурируют за лучшее предложение, клиент может видеть маленький спред bid–ask. Также нужно проверить объём и длительность предложения. Много быстрых обновлений не гарантируют исполнения крупной заявки без воздействия на рынок. При однонаправленном потоке и росте риска и алгоритмические, и традиционные поставщики могут сокращать котировки. Такие эпизоды требуют исследования, а не заранее заданного объяснения с обвинением «машин». [22] [17]
Фрагментация может давать выбор площадок, не обеспечивая их независимости. Если несколько источников зависят от сходных поставщиков, исчезновение важного потока может затронуть несколько экранов. Это собственный пример общей зависимости, а не описание установленного сбоя. Для оценки устойчивости нужны фактические соединения, резервные каналы и процедуры; числа логотипов в агрегаторе недостаточно.
У быстрого рынка нет одного общего минимума
7 октября 2016 года около 00:07 BST — 23:07 UTC предыдущего дня — sterling резко ослаб к доллару во время азиатских торгов. Доклад Комитета по рынкам БМР описывает снижение примерно на 9% в ходе события с разными минимумами на платформах. Он не устанавливает единственную причину, рассматривая время, однонаправленные потоки, защитные заявки, реакции алгоритмов и условия ликвидности. БМР [17]
Здесь важны различающиеся наблюдения. Когда предложения исчезают, сделки в разных местах могут проходить по далёким друг от друга ценам. Минимум одного графика — не «официальный минимум всего Forex». Один доклад также не обосновывает исполнение конкретного клиента: восстановите инструмент, источник bid/ask, время, тип заявки и правила исполнения. Это исторический случай GBP/USD, а не доказательство одинаковой причины каждого движения или неблагоприятного проскальзывания.
Эталонные курсы и цены сделок требуют разных мер контроля
Опорный курс может использоваться для оценки портфелей или согласованных расчётов. Но его правила данных и расчётное окно не являются предложением обмена, доступным каждому весь день. Скандал с эталонными курсами также показал, что электронная связь не устраняет риск нарушений. В ноябре 2014 года британская FCA оштрафовала пять банков за недостатки контроля и неправомерную практику на спот-рынке G10 FX, включая попытки манипулировать фиксингами и неправомерно использовать клиентскую информацию. FCA [18]
Это доказательство документированной практики определённых учреждений за заданный период. Оно не устанавливает, что одна банковская группа контролирует все курсы на всех платформах. Обоснованная оценка различает источник данных, методику эталонного курса, возможность заключить сделку и поведение участников. Реформа и ответственность не возникают лишь от переноса телефонных переговоров в чат; нужны надзор и контроль информации.
Почему концентрация заявок около эталонного курса требует контроля
Управляющий портфелем может захотеть обменять валюту по согласованному опорному курсу для сопоставления результата с оценками активов. Поэтому заявки многих клиентов могут совпадать в одном окне. Дилер, знающий их конфиденциальные параметры, обладает информацией, недоступной другим участникам. Передача её конкуренту или координация поведения около фиксинга могут нарушать рыночные стандарты; выводы FCA 2014 года описывают такую практику. Но не каждое хеджирование клиентской заявки является манипуляцией: важны цель, правила и обращение с информацией. [18]
Реформы затрагивали методику эталонных курсов, схемы исполнения, контроль коммуникаций и поведение участников. Доклад FSB от 30 сентября 2014 года рекомендовал, среди прочего, разделить обязанности и меры контроля вокруг фиксинга. [23] Это не превратило опорный курс в цену, доступную весь день, и не сделало все злоупотребления невозможными лишь расширением окна. Добросовестность определения эталонных курсов и качество индивидуального исполнения по-прежнему требуют отдельных доказательств.
В докладе 2014 года FSB рекомендовал расширить тогдашнее одноминутное окно WMR, считая пять минут разумным балансом для основных валют. Он также подчёркивал, что одно изменение окна не решает всю проблему манипуляций и менее ликвидные валюты могут требовать другого подхода. Это описание рекомендации конкретного исторического документа, а не универсальной методики всех опорных курсов в 2026 году. [23]
График показывает данные своего поставщика, а не весь Forex
Свеча записывает открытие, закрытие, максимум и минимум за период, но сначала определите используемые цены. Документация MetaTrader 5 (MT5) указывает, что внебиржевые графики используют bid, а биржевые инструменты — цену последней сделки, или last. Поэтому ask может находиться за пределами показанной свечи. MetaQuotes [11]
Тиковый объём не равен стоимости всех сделок. В MT5 он считает тики, полученные при формировании бара. Фактический объём сделок может быть недоступен для внебиржевого инструмента. Глубина OTC в терминале тоже поступает из котировок брокера, а не общей книги заявок всей мировой сети. MetaQuotes [11]
График позволяет анализировать цены, полученные от своего источника. Он не раскрывает сделки всех других учреждений, доступные лимиты или полный путь заявки клиента. Эти ограничения данных важны при сравнении экранов. MT4, MT5 и cTrader раскрывает характеристики платформ.
Что можно установить по разным данным
Тик здесь — обновление ценовых данных, полученное платформой. Много обновлений не означает автоматически большой обменённой суммы. Документация MT5 различает число тиков и фактический объём сделок. Источник OTC не даёт полной информации о сделках в других местах. [11]
| Данные | Что показывают | Чего сами по себе не устанавливают |
|---|---|---|
| Свеча bid OTC в MT5 | Цены bid, полученные от этого источника за период свечи. | Полный путь ask или цены, доступные у каждого поставщика. |
| Тиковый объём | Число полученных тиков при формировании бара. | Номинальный объём торговли во всём Forex. |
| Глубина OTC в терминале | Данные брокера для определённого инструмента. | Глобальную книгу всех валютных заявок. |
| История исполненных сделок | Исполнения по счёту, цены и суммы. | Сделки других учреждений или отдельное хеджирование поставщика. |
Свойства графиков и данных: MetaQuotes [11]; различия заявки, сделки и позиции: [14]; неполное наблюдение всего рынка: БМР [1].
Условные bid 4,3000 и ask 4,3020 могут существовать одновременно. Если свеча записывает только bid, ask 4,3020 не обязан попадать в её диапазон. Это объясняет, почему сравнивать цену покупки со свечой нужно осторожно. Само по себе это не оценивает правила исполнения заявки: нужны соответствующая сторона котировки и записи сделки.
Автоматизация поддерживает исполнение, но служит разным целям
Система может собирать котировки, выбирать поставщика или делить крупную заявку на части. FXall описывает такие возможности своей системы обработки заявок. FXall [3] Алгоритмическая торговля означает использование программных правил; не каждый алгоритм спекулятивен.
Разделение заявки не является прогнозом рынка
Алгоритм исполнения получает задачу, например купить определённую сумму евро в заданный срок. Он может делить заявку, задавать темп и выбирать доступные площадки, уменьшая риск немедленного исчерпания всех выгодных предложений одной крупной заявкой. Взамен увеличивается интервал, за который курс может измениться. Разделение не гарантирует меньших затрат: один набор ограничений сменяется другим. Комитет по рынкам БМР [16] рассматривает такие инструменты исполнения отдельно от стратегий выбора направления позиции.
Для учреждения большая сумма делает задачу яснее. Предположим, фонд должен продать $50 млн к определённому времени. Немедленная продажа всей суммы может исчерпать доступные предложения и потребовать следующих, менее выгодных цен. Постепенное разделение даёт другим участникам время обновить предложения, но оставляет фонд под воздействием изменения курса до завершения заявки. Мы не знаем глубины или последующих цен, поэтому не рассчитываем экономию. Модель показывает выбор между воздействием на цену, временем риска и определённостью завершения, а не рецепт неизменно дешёвого исполнения.
Темп по времени или наблюдаемому объёму
Простой TWAP делит заявку во времени. В нашей модели покупка €10 000 четырьмя равными частями означает четыре сделки по €2 500 через последовательные интервалы. Мы не задаём цены и не обещаем лучший результат. VWAP основывает темп на профиле объёма, например исторически повышенной активности в определённые часы. На OTC нужно определить набор данных: записи одной платформы не равны всему мировому объёму. Оба подхода требуют правил реакции на меняющиеся условия; название алгоритма не гарантирует завершения по ожидаемой цене. [16]
В отдельной условной модели компания покупает EUR 4 000 по 4,3000 и EUR 6 000 по 4,3020. Стоимость составляет PLN 17 200 + PLN 25 812 = PLN 43 012, а средневзвешенный курс — PLN 4,3012 за EUR. Простое среднее 4,3010 было бы неверным, поскольку больше валюты куплено по менее выгодному курсу. Без комиссий это среднее фактических исполнений, а не прогноз окончательной цены или доказательство эффективности алгоритма.
Для оценки исполнения нужна база сравнения: начальная цена, конкретный эталонный курс, котировки на нужный объём или стоимость другого пути. Важны время, комиссии и доступные цены. БМР описывает и преимущества, и риски передачи пользователю большей ответственности за исполнение. [16]
Высокочастотная торговля (HFT) — более узкая тема, объяснённая в статье HFT. Одной автоматизации передачи цен или разделения заявок недостаточно, чтобы отнести услугу к HFT.
Новые технологии нужно относить к соответствующему этапу сделки
Обучение модели и ответственность за исполнение
Статистическая модель может помогать выбирать темп исполнения, обнаруживать необычные котировки или оценивать доступные источники. Это возможные применения, а не доказательство эффективного выполнения этих задач продуктом с рекламой ИИ. Для заявки всё равно нужны лимиты, правила при отсутствии данных, контроль изменений и способ остановить систему. Результаты обучения в спокойный период не обеспечивают надлежащее поведение при стрессе. Оценка алгоритма исполнения требует наблюдать весь процесс, а не впечатляющее название модели. [16]
CBDC и токенизация: форма денег и обмен двух валют
CBDC — цифровая форма денег центрального банка. Её нельзя приравнивать к каждой электронной записи на счёте коммерческого банка. Текущее объяснение ЕЦБ описывает предлагаемый цифровой евро как другую форму того же евро, а не новую валюту со своим курсом. Его распространение всё ещё предусматривало бы поставщиков платёжных услуг. [25] Это не означает автоматического исчезновения брокеров, банков или рынков EUR/USD.
Для оптовых трансграничных платежей Project Agorá изучает общую платформу, сочетающую токенизированные резервы центральных банков и депозиты коммерческих банков. БМР описывает прототип и контролируемые испытания платежей с реальной стоимостью в июле 2026 года. Это важный этап проверки механизма, а не повсеместно внедрённая замена всей инфраструктуры FX. [26] Связывание двух платежей может улучшить расчёты; оно само не устанавливает выгодный курс, не предоставляет неограниченный кредит и не отменяет правовые требования.
Облачные вычисления и ускорение расчётов: чего не обеспечит быстрый компьютер
Арендованная вычислительная мощность может поддерживать анализ данных и тестирование систем. Это отличается от непрерывного канала котировок или поставки средств в двух валютах. При проектировании нужно различать время вычислений, передачу, проверки, подтверждение и окончательные расчёты. Проигрывание исторических данных может выглядеть очень эффективным, пока обработка сбоя или перерыва живого потока остаётся нерешённой.
Расчёты в тот же день требуют доступного финансирования и правильных инструкций в соответствующих системах. Короткий интервал может уменьшить время риска, но одновременно сократить время подготовки или исправления ошибки. Поэтому новую технологию, включая токенизированную платформу, нужно оценивать вместе с правилами окончательности, доступом к ликвидности и операционными процедурами. Исследовательские проекты не устанавливают, что каждый контракт FX уже перешёл на T+0. [6] [26]
Для оценки сделки нужны её продукт, контрагенты, цена исполнения и способ расчётов. Они рассматриваются в определениях и инструментах Forex и качестве исполнения брокера. Следующий урок посвящён размеру рынка и тому, что измеряет статистика оборота.
Вопросы и ответы
Откуда берётся курс Forex на экране?
Из конкретного источника данных и правил ценообразования поставщика. Банк может показывать своё предложение обмена, институциональная платформа — котировки доступных поставщиков, брокер — цену своего инструмента. Это не единый официальный курс всего валютного рынка.
Нажатие «Купить» означает исполнение по показанной цене?
Не всегда. Цена может измениться между подачей и исполнением. Результат определяют тип заявки и правила услуги; он отражается в подтверждении исполнения.
Чем различаются RFQ, RFS и поток котировок?
RFQ, Request for Quote, запрашивает цену конкретной сделки. RFS, Request for Stream, запрашивает обновляемые котировки. Потоковая передача описывает поступление последовательных цен. Условия их использования устанавливает поставщик или платформа.
Покупка CFD EUR/USD поставляет евро?
Нет. Контракт на разницу рассчитывает изменения цены по договору и не зачисляет купленные евро на валютный счёт. Хеджирование риска брокера — отдельное действие.
Forex работает одинаково весь день?
Нет. Основные сегменты торгуют почти круглосуточно в рабочие дни, но активность и котировки меняются по мере работы финансовых центров. Также важны валютная пара, праздники и публикации данных. У отдельных продуктов часы могут быть уже.
Объём MetaTrader показывает весь Forex?
Нет. Тиковый объём MetaTrader 5 считает тики, полученные при формировании бара. Фактический объём сделок может быть недоступен для инструментов OTC. Данные одного брокера не охватывают все мировые валютные сделки.
CLS — центральный контрагент?
Нет. CLS связывает расчёты подходящих платежей в двух валютах по принципу платёж против платежа. CCP становится между обязательствами сторон и управляет риском неисполнения. Это разные функции.
Что такое last look?
В определённых институциональных потоках поставщик имеет последнюю возможность принять или отклонить запрос после проверки действительности и цены. Условия должны раскрываться. Механизм не применяется к каждой платформе и не допускает произвольных изменений уже заключённого договора.
Алгоритм исполнения предсказывает направление курса?
Не обязательно. Он может лишь делить заданную сумму, выбирать темп и доступных поставщиков. Цели исполнения отличаются от выбора направления позиции. Средние цены исполнения нужно взвешивать по суммам, а не усреднять неравные объёмы с одинаковым весом.
Почему в современном FX всё ещё используют телефон?
Переговоры позволяют согласовать крупную сумму или индивидуальные условия с конкретным контрагентом. Голосовые каналы сосуществуют с электронной торговлей. Электронное исполнение составляет примерно 58,2% оборота апреля 2025 года на полной базе net-net в окончательной таблице БМР июня 2026 года; это не доля HFT и не доказательство исчезновения других методов.
Что такое EBS и центральная книга лимитных заявок?
EBS — одна из площадок институциональной валютной торговли. Центральная книга лимитных заявок организует предложения в конкретной системе, а не во всём мире. Доступ к предложению может зависеть от разрешений, кредитных лимитов и правил платформы.
Что означает интернализация сделок?
Дилер может сопоставлять встречные потребности своих клиентов и управлять оставшейся позицией. Ему не обязательно немедленно хеджировать каждую сделку внешним образом в том же объёме. Обязательства перед клиентами, валютный, кредитный и платёжный риски сохраняются.
Каждый алгоритм — HFT?
Нет. Программа может постепенно делить крупную сумму в течение часа, тогда как HFT использует очень быстрые реакции и частые обновления. Электронный канал, алгоритм исполнения и стратегия HFT описывают разные особенности процесса.
Спот всегда означает расчёты T+2?
Нет. В статистике БМР спот включает обмен с поставкой в течение двух рабочих дней. T+2 — распространённое правило, но существуют более короткие сроки и правила конкретной пары или календаря. Дату валютирования нужно подтвердить в договоре.
Брокер с B-book всегда действует мошеннически?
Удержание риска в качестве контрагента само по себе не устанавливает мошенничество. Нужно оценивать раскрытые условия, конфликты интересов и практику исполнения. Внешнее хеджирование тоже не гарантирует добросовестного поведения автоматически; важны конкретный договор и действия компании.
Стоп-лосс всегда защитит от события вроде решения SNB 2015 года?
Обычный стоп-лосс задаёт условие срабатывания, но не всегда гарантирует цену исполнения. Разрыв доступных предложений может привести к проскальзыванию. Гарантированная заявка, если услуга её предлагает, имеет отдельные условия и затраты.
Цифровой евро создаст новую валютную пару?
Нет. По описанию ЕЦБ он был бы цифровой формой того же евро, дополняющей наличные. Он не создавал бы отдельной валюты с независимым курсом к обычным евро. Возможные изменения относятся к платежам, распространению и расчётам.
ИИ заменит ответственность человека за заявку?
Нет. Модель может поддерживать анализ и исполнение, но правильные данные, лимиты, надзор и правила остановки остаются необходимыми. Автоматическое решение не устраняет ответственность поставщика услуги или риск договора.
Что развитие технологий даёт человеку, обменивающему валюту для отпуска?
Оно облегчает сравнение предложений и удалённую отправку инструкций. Результат всё ещё зависит от курса нужного направления, суммы, комиссий и условий поставки. Узкий институциональный спред не означает той же цены для каждого потребителя.
Источники
Источники проверены 29 октября 2026 года. Операторы описывают конкретные сервисы, а не все платформы. Исследование RBA 2007 года иллюстрирует только историческую внутридневную активность. Материалы UKNF используются для объяснения исполнения и договоров, без исторических показателей оборота, долей убыточных счетов или предельного плеча. Время публикаций NBP и примеры UKNF относятся к Польше.
- Andreas Schrimpf, Vladyslav Sushko, БМР, FX trade execution: complex and highly fragmented [Исполнение сделок FX: сложное и сильно фрагментированное], декабрь 2019 года: структура сети, прямые и непрямые каналы, агрегаторы и голосовая торговля.
- LSEG, TORA to offer access to all LSEG FX trading venues through a single GUI [TORA предоставит доступ ко всем площадкам LSEG FX через единый графический интерфейс], 22 марта 2024 года: термины RFQ/RFS и разные способы торговли на платформах.
- LSEG, FXall — End-to-end solution for your FX trades [FXall — комплексное решение для ваших сделок FX], без даты: PriceStream, потоки нескольких поставщиков и разделение заявок.
- Управление Комиссии финансового надзора Польши (UKNF), вопросы и ответы о Forex, без даты: модели исполнения, проскальзывание и CFD в отличие от владения базовым инструментом. Документ-источник.
- CME Group, Definition of a Futures Contract [Определение фьючерсного контракта], без даты: стандартные контракты и биржевая торговля.
- Базельский комитет по банковскому надзору, Foreign exchange risks [Валютные риски], RMA20, опубликовано 1 января 2026 года на основе рекомендаций января 2013 года: определение CCP и риски между исполнением и окончательными расчётами.
- CLS Group, CLSSettlement, материал с отметкой © 2024, стр. 1–2: платёж против платежа и цикл для подходящих сделок.
- Австралийский валютный комитет, Questions and Answers [Вопросы и ответы], без даты, вопрос 3: отсутствие общих ежедневных часов и обычная торговая неделя.
- Kristina Clifton, Michael Plumb, RBA, Intraday Currency Market Volatility and Turnover [Внутридневная волатильность и оборот валютного рынка], декабрь 2007 года, стр. 1 и 8–9: информация, заявки и историческая внутридневная активность. Источник указывает периоды и валютные пары.
- RBA, Box B: Recent Developments in Foreign Exchange Markets [Блок B: недавние изменения валютных рынков], Statement on Monetary Policy [Заявление о денежной политике], май 2020 года: расширение спредов и снижение глубины спот-рынка в марте 2020 года.
- MetaQuotes, Price Data in the Trading Platform [Ценовые данные на торговой платформе], без даты: цены графиков bid/last, тиковый объём и данные OTC.
- NBP, график публикации валютных курсов, без даты: таблица A публикуется в рабочие дни с 11:45 до 12:15 по местному времени Польши. Документ-источник.
- Рэндалл Додд, МВФ, Financial Markets: Exchange or Over the Counter, Finance & Development, Back to Basics, 15 июня 2019 года: отношения дилеров, разные котировки и каналы заключения внебиржевых сделок.
- MetaQuotes, Basic Principles [Основные принципы], без даты: заявка/сделка/позиция, инструкции от терминала к серверу, состояния заявок и режимы исполнения. Это касается MT5, а не каждой платформы.
- Глобальный валютный комитет, FX Global Code [Глобальный кодекс FX], обновлён в декабре 2024 года, предисловие и Принцип 17: сфера применения, контроль last look и раскрываемые условия.
- Комитет по рынкам БМР, FX execution algorithms and market functioning [Алгоритмы исполнения FX и работа рынка], октябрь 2020 года: цели алгоритмов исполнения, разделение заявок, риски и оценка качества исполнения.
- Комитет по рынкам БМР, The sterling ‘flash event’ of 7 October 2016 [Резкое кратковременное падение sterling 7 октября 2016 года], январь 2017 года, стр. 1 и 5–8: время BST/UTC, разные минимумы площадок и взаимодействующие факторы.
- Financial Conduct Authority, FCA fines five banks £1.1 billion for FX failings and announces industry-wide remediation programme [FCA штрафует пять банков на £1,1 млрд за нарушения FX и объявляет общеотраслевую программу исправления], 12 ноября 2014 года: разбирательства и документированная практика без обобщения на весь рынок.
- BIS Papers nr 12, Foreign exchange markets in the 1990s [Публикации БМР № 12: валютные рынки в 1990-е годы] — август 2002 года, стр. 139, раздел 2: Reuters Dealing 2000-2 с апреля 1992 года и EBS с сентября 1993 года. Monitor 1973: Reuters Annual Review 2000 [Годовой обзор Reuters 2000], стр. 13; Dealing 1981: история услуги LSEG.
- BIS, The FX trade execution landscape through the prism of the 2025 BIS Triennial Survey [БМР, исполнение FX через призму трёхлетнего исследования БМР 2025 года] — декабрь 2025 года: способы исполнения, голосовые каналы, раскрытые и анонимные площадки, интернализация. Период данных: апрель 2025 года.
- CFTC, Release 7528-17 [Сообщение 7528-17] — 6 февраля 2017 года: штраф USD 7 млн, период установленных фактов, связанный маркетмейкер, вводящие в заблуждение утверждения No Dealing Desk и условия прекращения регистрации.
- BIS Markets Committee, High-frequency trading in the foreign exchange market [Комитет по рынкам БМР, высокочастотная торговля на валютном рынке] — сентябрь 2011 года, стр. 4–6 и 18–19, словарь стр. 30: характеристики и роли HFT, колокация и условия ликвидности. Исторический источник, а не текущая оценка доли HFT.
- FSB, Foreign Exchange Benchmarks — Final Report [FSB, валютные эталонные курсы — итоговый доклад] — 30 сентября 2014 года: методика, окно WMR и рекомендации по контролю исполнения; сфера также описана в сообщении FSB.
- BIS, Reporting guidelines for turnover in April 2025 [БМР, рекомендации по отчётности об обороте в апреле 2025 года] — раздел 5.1: определение спот с поставкой в течение двух рабочих дней; статистическое определение не устанавливает условия каждой клиентской услуги.
- ЕЦБ, FAQs on the digital euro — обновлено 17 августа 2026 года, вопросы 1, 11 и 12: деньги центрального банка, роль поставщиков услуг и тот же евро, а не другая валюта.
- BIS, Project Agorá [БМР, проект Agorá] — описание прототипа и раздел Real-Value Testing [Испытания с реальной стоимостью]: тесты июля 2026 года; контролируемый эксперимент, а не повсеместно работающая инфраструктура.
- SNB, Swiss National Bank discontinues minimum exchange rate and lowers interest rate to −0.75% [Швейцарский национальный банк отменяет минимальный курс и снижает ставку до −0,75%], сообщение и приложенный PDF, 15 января 2015 года: нижняя граница CHF 1,20/EUR, ставка и сохранение возможности интервенций.
- FCA, News for customers of Alpari (UK) Limited [Новости для клиентов Alpari (UK) Limited], 20 января 2015 года, обновлено 23 марта 2018 года: переход в специальный режим администрирования 19 января 2015 года.
- MetaQuotes, MetaTrader 4 Release Date Announcement [Объявление даты выпуска MetaTrader 4], 15 июня 2005 года, и история компании: объявленный выпуск 1 июля 2005 года, клиентские и внутренние компоненты, MT5 в 2010 году. Описание производителя без независимого подтверждения его утверждений о доле рынка.
- MetaQuotes, Algorithmic Trading with MetaTrader 4 [Алгоритмическая торговля с MetaTrader 4]: Expert Advisors, MQL4, MetaEditor и Strategy Tester. Документация функций продукта без обещания доходности.
- Alain Chaboud, Benjamin Chiquoine, Erik Hjalmarsson, Clara Vega, Federal Reserve, Rise of the Machines: Algorithmic Trading in the Foreign Exchange Market [Восстание машин: алгоритмическая торговля на валютном рынке], IFDP 980, 2009 год, раздел 3.1 и рисунок 1: EBS 2003–2007, участие хотя бы на одной стороне, доли для конкретных пар.
- БМР, 2025 Triennial Central Bank Survey — final annex, June 2026 (PDF) [Трёхлетнее исследование центральных банков 2025 года — окончательное приложение, июнь 2026 года (PDF)], таблица 1, стр. 1/75: общий оборот net-net и способы исполнения; расчёт электронной доли сохраняет нераспределённый оборот в знаменателе.

