
Wie funktioniert Forex? Von der Notierung zur Abwicklung
Ein Wechselkurs ändert sich auf dem Bildschirm; wenig später erteilen Sie einen Auftrag und erhalten eine Geschäftsbestätigung. Diese kurze Abfolge umfasst mehrere eigenständige Tätigkeiten: Preisvorbereitung, Preisübermittlung, Auftragsausführung und Geschäftsabwicklung. Der Ablauf hängt davon ab, ob Sie bei einer Bank Währung tauschen, eine institutionelle Plattform nutzen oder bei einem Broker einen Kontrakt eröffnen. Dasselbe Währungspaarsymbol bedeutet nicht dieselbe Vereinbarung.
Ein Handelsgespräch: zuerst die Bedingungen, dann das Geschäft
Sprachhandel erklärt, was auch hinter heutigen Bildschirmen geschieht. Ein Händler kann eine andere Bank um Kauf- und Verkaufspreise für eine bestimmte Währung, einen Betrag und einen Liefertermin bitten. Ein Voice Broker kann die Parteien verbinden, ohne notwendigerweise ihre Verpflichtungen zu übernehmen. Sind die Bedingungen vereinbart, muss das Geschäft weiterhin erfasst, bestätigt und die Zahlung vorbereitet werden. Beziehungen und die Fähigkeit zum Vertragsabschluss sind neben dem Kurs wichtig. Die OTC-Markterklärung des IWF behandelt diese Händlerverhandlungen und die Aufgaben von Vermittlern. [13]
Kehren wir zum polnischen Unternehmen zurück, das EUR 10.000 kauft. In einem hypothetischen Gespräch fragt es Euro gegen PLN für einen bestimmten Liefertermin an. Merkt sich sein Mitarbeiter nur 4,3010, bleibt unklar, ob dies der Preis für den Euroverkauf an das Unternehmen war, wie viele Euro er umfasste und ob er angenommen wurde. Dieselben Informationen können in einem Screenshot fehlen. Elektronische Systeme erfassen und übermitteln Daten schneller, beseitigen aber nicht die Notwendigkeit, Gegenparteien, Betrag, Richtung und Vertragsstatus zu bestimmen.
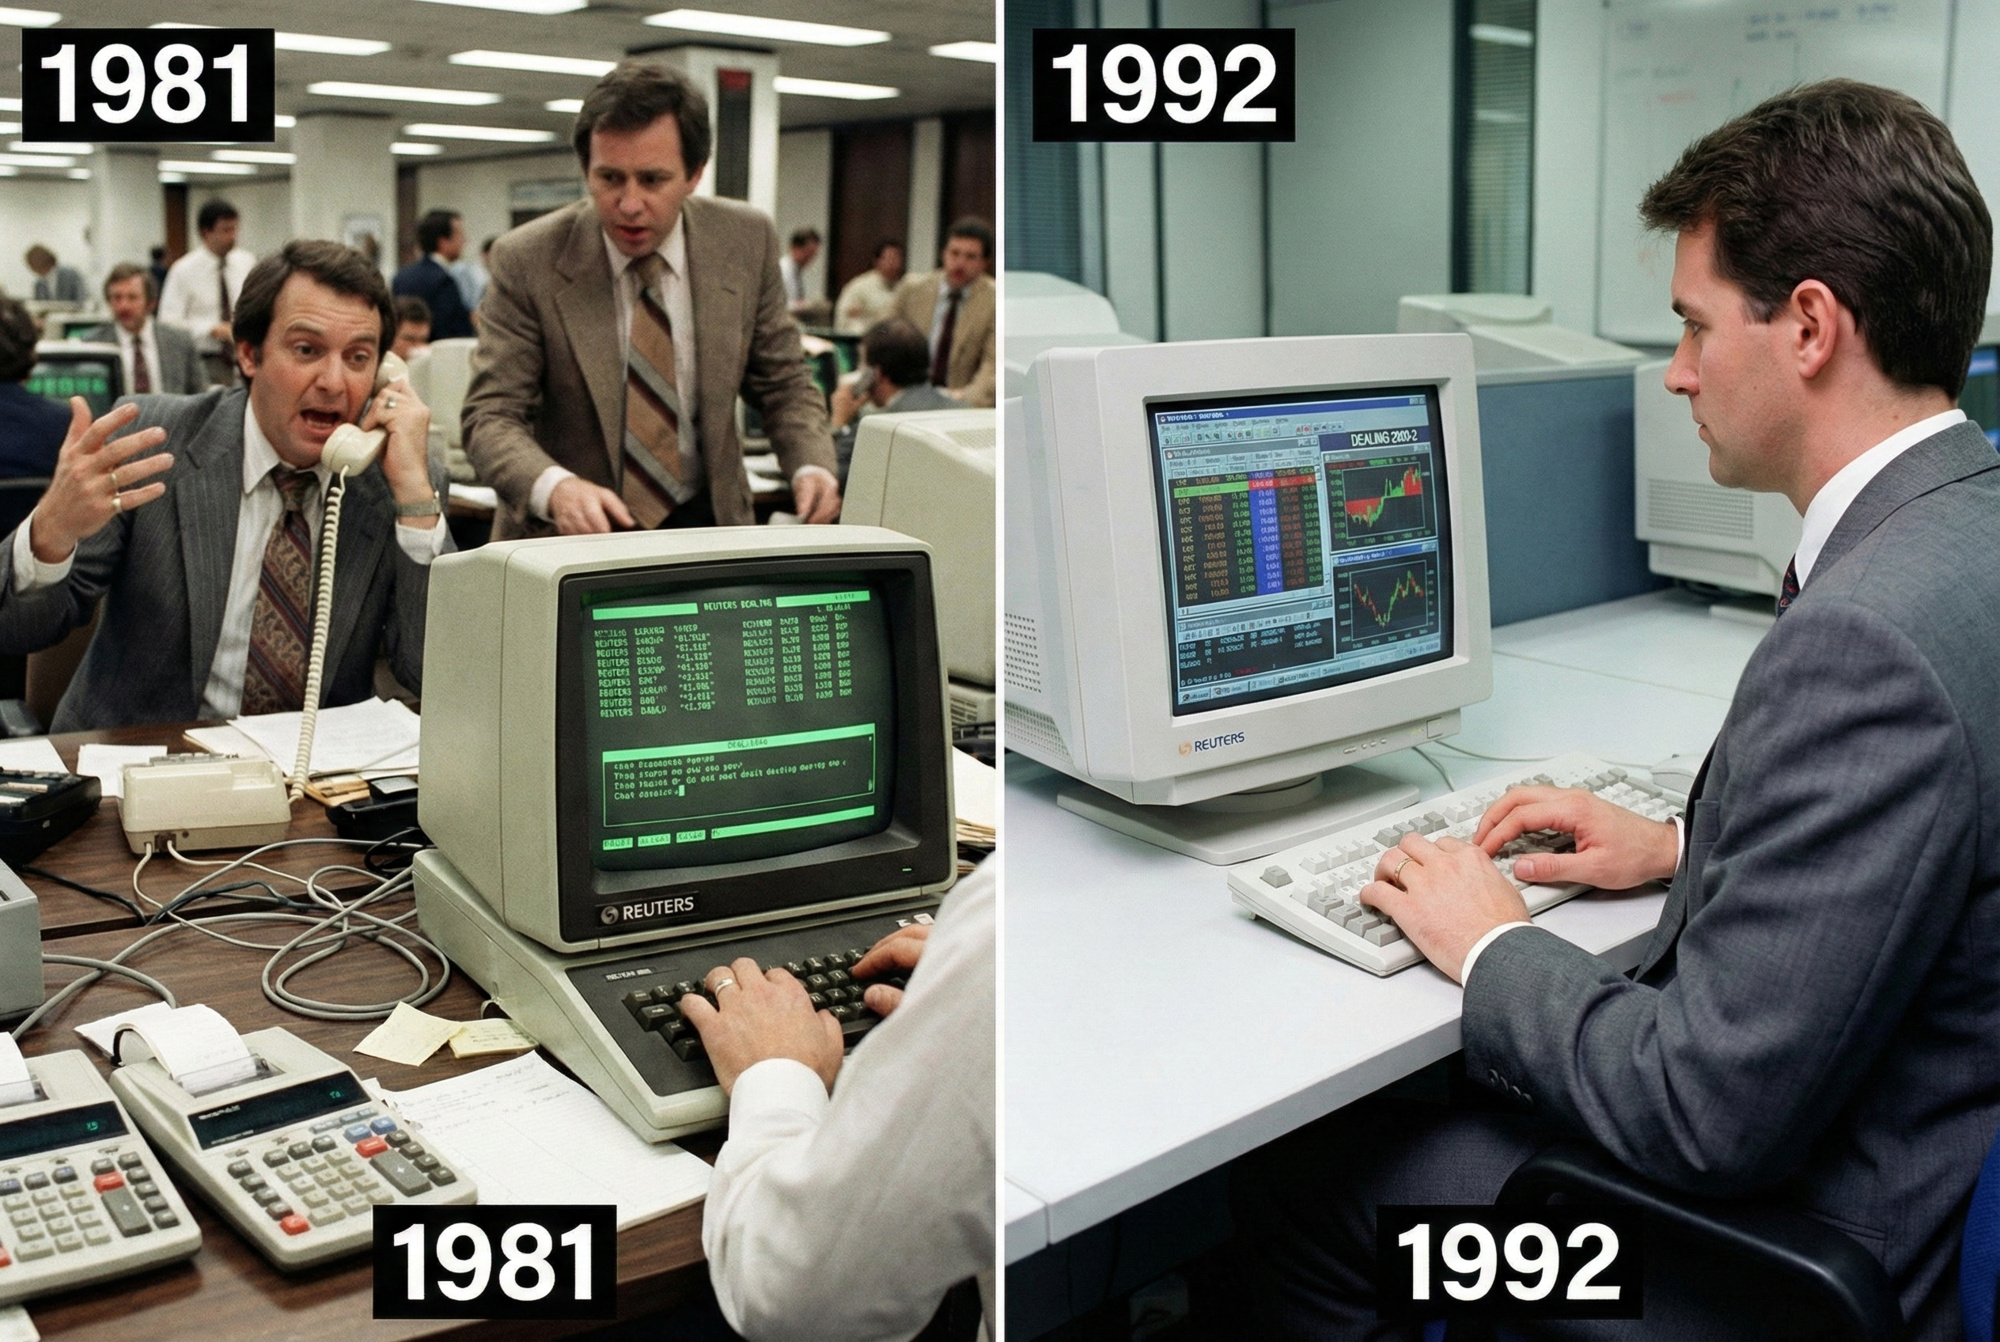
Informationsbildschirme, elektronische Gespräche und Matching erfüllen unterschiedliche Aufgaben
Reuters Monitor übermittelte seit seiner Einführung 1973 Notierungen; das 1981 eingeführte Reuters Dealing System ermöglichte elektronische Geschäftsverhandlungen. Elektronisches Matching zueinander passender Angebote entwickelte sich anschließend durch Reuters Dealing 2000-2 im April 1992 und EBS im September 1993. [19] Diese Entwicklung lässt sich nicht auf „Das Telefon verschwand, und Computer kamen“ reduzieren. Zuerst änderte sich der Informationszugang, dann der Verhandlungskanal und anschließend die Zusammenführung der Angebote.
Automatisierung erleichterte die Preissuche und reduzierte manche manuellen Arbeiten. Sie machte nicht jeden sichtbaren Preis uneingeschränkt für jeden verfügbar. Gespräche blieben für größere oder individuell gestaltete Geschäfte nützlich. Die BIS-Analyse für April 2025 beschreibt weiterhin Sprachkanäle neben elektronischen Kanälen und verknüpft deren Nutzung mit Umfang, Markteinfluss und individuell ausgehandelten Derivatebedingungen. [20]
Ein OTC-Netzwerk: Preise stammen nicht aus einem einzigen Zentrum
Der Großteil des Devisenhandels findet am außerbörslichen Markt statt, auch OTC genannt. Geschäfte verbinden Preisanbieter mit Kunden und anderen Anbietern. Traditionell unterscheidet man Handel zwischen Händler und Kunde (Dealer-to-Client) und zwischen Händlern (Dealer-to-Dealer). Ein Händler handelt auf eigene Rechnung. Zum heutigen Netzwerk gehören Nichtbankunternehmen, sodass „Interbankenmarkt“ nicht mehr jeden Teilnehmer beschreibt. Bank für Internationalen Zahlungsausgleich (BIS) [1]
Direkte Verbindung oder Plattform mit mehreren Anbietern
Ein Kunde kann einen Umtausch direkt mit einer Bank vereinbaren, auf deren Bildschirm oder im Gespräch. Alternativ kann eine Plattform Zugang zu mehreren Liquiditätsanbietern bieten. Die Plattform erleichtert Preiszugang und Geschäfte nach eigenen Regeln; sie schafft keinen einzigen weltweit geltenden Kurs. Der Internationale Währungsfonds (IWF) [13] beschreibt diese Kanäle.
Ein bei einem Anbieter sichtbarer Preis beschreibt dessen Angebot und Zugangsbedingungen. Bestimmen Sie Betrag, Laufzeit und Produkt. EUR/USD auf zwei Bildschirmen zu sehen, reicht nicht aus: Der eine kann einen Umtausch mit Lieferung anbieten, während der andere einen Kontrakt auf Preisänderungen betrifft.
Im endgültigen BIS-Anhang vom Juni 2026 summiert sich die direkte und indirekte elektronische Ausführung im April 2025 auf 5.535.228 Millionen USD pro Tag. Ihr Anteil am vollständigen net-net-Umsatz beträgt (3.091.955 + 2.443.273) / 9.510.240 × 100 ≈ 58,2 %. Alle Beträge dieser Berechnung sind in Millionen USD angegeben; der Nenner umfasst auch Umsatz ohne zugeordnete Ausführungsmethode. [32] Dies ist der Anteil des elektronischen Kanals, nicht der Anteil von HFT oder KI-Entscheidungen. Auch ein Händler, der manuell am Bildschirm ein Angebot auswählt, nutzt Elektronik. Sprachhandel bleibt wichtig, unter anderem für größere Kassageschäfte und individuell ausgehandelte Instrumentenbedingungen.
Die BIS-Analyse vom Dezember 2025 nannte 59 %. [20] Das ist die Zahl dieser Veröffentlichung, keine Neuberechnung der späteren endgültigen Tabelle oben. Ein Vergleich von Kanalanteilen erfordert dieselbe Datenfassung und dieselbe Definition der Berechnungsgrundlage.
Orderbücher und Kreditzugang: Anonymität hat Grenzen
In einem zentralen Limit-Orderbuch, kurz CLOB, führt ein System Kauf- und Verkaufsangebote nach seinen Regeln zusammen. Dies ist eine Ausführungsmethode neben Anfragen an benannte Händler und Preisstreams. „Zentral“ beschreibt das Orderbuch dieses Handelsplatzes, nicht den gesamten weltweiten Währungsumtausch. In einem anonymen Modell muss ein Teilnehmer die Identität des Anbieters vor der Ausführung nicht kennen; Kreditbeziehungen und Abwicklungsverpflichtungen müssen dennoch geregelt werden. [1]
In einem hypothetischen Fall sieht ein Fonds den günstigsten Preis von A, doch seine verfügbare Kreditlinie deckt den benötigten Betrag nicht. Der Preis von B kann rechnerisch schlechter sein, aber zu vereinbarten Bedingungen verfügbar. Das ist weder ein Betrugsbeleg noch eine universelle Bildschirmkonvention: Es veranschaulicht den Unterschied zwischen der Beobachtung eines Preises und der Möglichkeit zu handeln. Ein System kann ein nicht zugängliches Angebot von der Anzeige ausschließen, ein anderes weitere Prüfungen verlangen. Ein Prime Broker kann den Zugang innerhalb vertraglicher Grenzen erweitern; er beseitigt weder Limits noch die Notwendigkeit, die Gegenpartei des Kunden zu bestimmen.
Zwei Wege, auf denen ein Preis den Kunden erreicht
- Angebot einer Bank: der Bank verfügbare Daten und ihre Preisbildungsregeln → Notierung der Bank → Bildschirm oder Gespräch des Kunden.
- Plattform mit mehreren Anbietern: Notierungen verfügbarer Institutionen → Plattform oder Aggregator → diesem Kunden zugängliche Preise.
Ein Aggregator verbindet den Zugang zu mehreren Quellen oder Handelsplätzen, ohne notwendigerweise das gesamte OTC-Netzwerk abzudecken. Diese vereinfachten Wege folgen der BIS-Darstellung der Marktstruktur; sie sind keine Anweisungen, die jede Bank und jeden Broker beschreiben. Die Lektion über den Interbankenmarkt erklärt die Beziehungen zwischen den Teilnehmern.
Aggregation ist nicht einfach die Mittelung mehrerer Kurse. Ein System kann Geld- und Briefkurse getrennt mit verfügbaren Mengen und Quellen zusammenstellen. Was ein Kunde sieht und ausführen kann, hängt von Verbindungen und Anbieterzugang ab. Der beste angezeigte Preis deckt möglicherweise nicht den gesamten benötigten Betrag. Die BIS beschreibt Aggregatoren als Verbindung mehrerer Handelsplätze und Anbieter bei fortbestehender Fragmentierung. [1]
Eine Bank, die mit einem Kunden Währungen tauscht, kann selbst mit anderen Händlern handeln. Das bedeutet nicht, dass jeder Privatkundenumtausch einzeln und sofort an eine bestimmte ausländische Institution weitergereicht wird. Die Beziehung eines Kunden zu seiner Bank und die Geschäfte der Bank mit anderen sind unterschiedliche Ebenen des vom IWF [13] beschriebenen Netzwerks. Ein Kurs allein kann diese Beziehungen ohne Dokumentation der Dienstleistung nicht offenlegen.
Warum eine Plattformverbindung allein nicht ausreicht
Der Devisenmarkt ist auch ein Netzwerk von Verpflichtungen. Ein Preis muss dem jeweiligen Teilnehmer zugänglich sein, und ein Geschäft muss in die akzeptierten Limits passen. Technischer Zugang bedeutet nicht, dass eine Institution mit jedem sichtbaren Anbieter handeln kann. In manchen Vereinbarungen verschafft ein Prime Broker institutionellen Kunden Kreditzugang und übernimmt innerhalb vertraglicher Grenzen bestimmte Verpflichtungen aus ausgeführten Geschäften. Er ist weder ein obligatorischer Vermittler für jeden Umtausch noch ein Garant beliebiger Beträge. BIS [1]

ECN, ausgeschrieben Electronic Communication Network(elektronisches Kommunikationsnetzwerk), bezeichnet ein elektronisches Kommunikations- oder Matching-Netzwerk. Anbieter verwenden den Begriff teilweise unterschiedlich. Er bestimmt allein weder die vertragliche Gegenpartei des Kunden noch Zugangskontrollen oder Abwicklung. Eine Plattform mit mehreren Anbietern kann RFQ, Streams oder ein Orderbuch nutzen; nicht alle sind anonyme Orderbücher. Lesen Sie die Dienstleistungsbeschreibung, statt den gesamten Transaktionsweg aus drei Buchstaben abzuleiten. [1] [2]
Wie ein Kunde Preise erhält: Streaming, RFQ und RFS
Ein Bildschirm kann aufeinanderfolgende Aktualisierungen anzeigen oder dem Kunden ermöglichen, einen Preis für ein bestimmtes Geschäft anzufragen. Beide Formen können auf einer Plattform nebeneinander bestehen. LSEG (London Stock Exchange Group) beschreibt Preisanfragen, Preisstreams und Orderbuchhandel. Dies sind unterschiedliche Mechanismen, keine alternativen Namen für eine einzige Dienstleistung. LSEG [2]
| Methode | Was der Kunde tut | Was er erhält |
|---|---|---|
| Streaming | Beobachtet einen verfügbaren Preisstream. | Aufeinanderfolgende Aktualisierungen, nutzbar nach den Bedingungen dieses Systems. |
| RFQ: Request for Quote (Preisanfrage) | Legt ein bestimmtes Geschäft fest und fragt eine Notierung an. | Eine oder mehrere Antworten, aus denen ein Angebot ausgewählt werden kann. |
| RFS: Request for Stream (Anfrage eines Preisstreams) | Fordert einen Stream aktualisierter Anbieterpreise an. | Eine Folge von Notierungen statt einer einzelnen Antwort. |
RFS fordert einen Stream an; Streaming beschreibt die Bereitstellung aufeinanderfolgender Preise. Ein Beispiel ist PriceStream von FXall, das Notierungen ausgewählter Anbieter liefert. Die Betreiberbeschreibung veranschaulicht eine bestimmte Vereinbarung, keinen Standard für jede Plattform. FXall [3]
Derselbe Bedarf, ein anderer Weg zum Angebot
Betrachten wir ein hypothetisches polnisches Unternehmen, das für Lieferung an einem bestimmten Termin EUR 10.000 mit PLN kauft. Über RFQ sendet es diese Parameter an einen oder mehrere ausgewählte Anbieter. Die Antworten betreffen dieses Geschäft, und es kann ein Angebot auswählen. Die vier Nachkommastellen der Notierung sind nur ein Teil des Bildes: Richtung, Betrag und Liefertermin sind wesentlich. Eine Anfrage ist noch kein Geschäft.
Bei RFS fordert das Unternehmen aktualisierte Notierungen statt einer einzelnen Antwort an. Ändert sich der Kurs, können im angeforderten Stream aufeinanderfolgende Preise eingehen. Streaming bezeichnet die Bereitstellung von Aktualisierungen und kann auf unterschiedliche Weise beginnen. LSEG beschreibt PriceStream auf FXall als Streams ausgewählter, offengelegter Anbieter. Dies ist ein institutionelles Beispiel, keine Beschreibung jedes Bildschirms einer Banking-App. [2] [3]
Prüfen Sie in jedem Fall, ob der Preis nur informativ oder ausführbar ist und wie die Annahme funktioniert. Ein Angebot für bestimmte Parameter ist nicht automatisch für jeden Betrag und Termin verfügbar. Auch hält nicht jede Plattform jeden Preis gleich lange gültig. Die Dienstleistungsbedingungen bestimmen, was bei seiner Auswahl geschieht.
Auch ein Telefongespräch kann zum Geschäftsabschluss führen. Sprach- und elektronische Kanäle bestehen nebeneinander; Teilnehmerbedürfnisse und Instrument beeinflussen die Auswahl. Telefongebrauch bedeutet nicht notwendigerweise eine veraltete oder minderwertige Dienstleistung. IWF [13]
Internalisierung: warum ein Händler gegenläufige Kundenbedürfnisse zusammenführt
Nicht jeder Kundenumtausch erfordert, dass ein Händler sofort anderswo ein gleich großes Geschäft ausführt. Er kann vorübergehend Risiko übernehmen, bis der gegenläufige Bedarf eines anderen Kunden es reduziert. Diese Steuerung des Auftragsflusses heißt Internalisierung. Der Kundenpool eines Händlers ist keine eigene „Weltbörse“, sondern das Verpflichtungs- und Risikobuch einer bestimmten Institution. Die BIS zeigt, dass das Wachstum dieses Modells einen Teil des auf externen Plattformen sichtbaren Umsatzes verringert. [1]
Ein hypothetisches Beispiel betrifft dasselbe Währungspaar und denselben Liefertermin. Ein Händler verkauft einem Unternehmen EUR 100.000 gegen PLN und kauft von einem anderen EUR 80.000 gegen PLN. Die Richtungen gleichen sich teilweise aus; eine Differenz von EUR 20.000 bleibt. Keiner der Kundenverträge verschwindet. Unterschiedliche Preise, Handelszeitpunkte, Fälligkeiten oder der Ausfall einer Zahlung können das Risiko ebenfalls verändern. Der Händler kann die verbleibende Exposition absichern, auf weitere Aufträge warten oder seine Notierung innerhalb seiner Richtlinien anpassen. Wir berechnen seinen Gewinn nicht, weil Preise und Kosten nicht angegeben wurden.
Eine große, vielfältige Kundenbasis kann diese Zusammenführung erleichtern; unter Stress können einseitige Aufträge sie erschweren und den externen Absicherungsbedarf erhöhen. Ein kleiner Anteil eines Handelsplatzes am Gesamtumsatz bedeutet daher nicht unbedingt, dass seine Preise und Ausführungsmöglichkeiten unwichtig sind. Dies erklärt Konzentration neben Fragmentierung: Mehr Handelsplätze können neben einer wesentlichen Rolle weniger Vermittler bestehen. Die im Dezember 2025 veröffentlichte BIS-Analyse beschreibt, dass mehr als 80 % der Kundengeschäfte innerhalb interner Händlerpools zusammengeführt werden; dies ist kein Prozentsatz für die Aufträge jedes Privatkundenbrokers. [1] [20]
Drei EUR/PLN-Notierungen: was vergleichen Sie?
Dieses Beispiel betrifft den Kauf von EUR 10.000 mit Zloty bei Währungslieferung. Jedes Angebot hat denselben Betrag, Beobachtungszeitpunkt und Liefertermin. Zusätzliche Gebühren bleiben unberücksichtigt. Alle Preise sind hypothetisch, keine Bank- oder Brokernotierungen. A, B und C sind erfundene Anbieterbezeichnungen.
| Anbieter | Kauft EUR vom Kunden: Geldkurs (Bid) | Verkauft EUR an den Kunden: Briefkurs (Ask) | Kunde zahlt für EUR 10.000 |
|---|---|---|---|
| A | PLN 4,2990 | PLN 4,3010 | PLN 43.010 |
| B | PLN 4,2985 | PLN 4,3015 | PLN 43.015 |
| C | PLN 4,3000 | PLN 4,3020 | PLN 43.020 |
Ein Eurokäufer benötigt den rechten Preis, also den Briefkurs (Ask). Bei Anbieter B zahlt er PLN 5 mehr als bei A, bei C PLN 10 mehr. A und B haben denselben arithmetischen Geld-/Brief-Mittelkurs von 4,3000, aber einen unterschiedlichen Eurokaufpreis für den Kunden. Der Mittelkurs ersetzt den Preis für die Richtung des Geschäfts nicht. Dies folgt aus den Berechnungen, ohne anzunehmen, dass Umtausch zu diesem Durchschnitt stattfinden kann.
Tabelle A der Narodowy Bank Polski (NBP), der polnischen Zentralbank, hat eine andere Rolle als ein aktualisiertes Anbieterangebot: Durchschnittskurse werden an Geschäftstagen zwischen 11:45 und 12:15 polnischer Ortszeit veröffentlicht, nicht als Preisstream. NBP [12] Ein Vergleich einer Abendnotierung mit einer früheren Tabelle muss daher den Zeitpunkt berücksichtigen. Die Lektion „Was ist Forex?“ erklärt Durchschnittskurse, Geld-/Briefkurse und Kundenangebote.
Ein tatsächlicher Vergleich erfordert auch die Prüfung, ob das Angebot für den Betrag und den Liefertermin noch verfügbar ist und welche Gebühren gelten. Die Lektion über Notierungen und Kreuzkurse vertieft Geld-/Briefkurskonventionen.
Der beste Kurs deckt möglicherweise nur einen Teil des Betrags
Ändern wir eine Annahme des vorherigen Modells. In einem getrennten Szenario verkauft A zu 4,3010, aber nur EUR 5.000; B liefert die verbleibenden EUR 5.000 zu 4,3015. Beide Angebote gelten als ausführbar, während der Annahme unverändert und gebührenfrei. Die beiden Teile kosten PLN 21.505 und PLN 21.507,50. Die Gesamtkosten betragen PLN 43.012,50; daraus ergibt sich ein durchschnittlicher Ausführungskurs von 4,30125.
Dies übersteigt die PLN 43.010, die sich bei Multiplikation des gesamten Betrags mit dem besten angezeigten Kurs von 4,3010 ergeben. Dieser Kurs war nur für einen Teil des benötigten Betrags verfügbar. Das Beispiel zeigt, warum ein Angebot Mengeninformationen benötigt; es nimmt nicht an, dass jeder Kunde Aufträge unter beliebigen Anbietern aufteilen kann. Systemfunktionen bestimmen diese Möglichkeit; FXall beschreibt Auftragsaufteilung als Merkmal seines Dienstes. [3]
Von Information zu Auftrag und Ausführung
Neue Informationen können die Einschätzung einer Währung durch die Teilnehmer ändern. Einige aktualisieren Notierungen; andere möchten kaufen oder verkaufen. So gelangen Informationen in Notierungen und Geschäfte. Das beschreibt einen Mechanismus, keine Regel zur Kursvorhersage nach jeder Veröffentlichung. Die Reserve Bank of Australia (RBA) [9] untersucht Informationen, Aufträge und Preisänderungen.
- Information oder Umtauschbedarf veranlasst eine Handlung.
- Ein Anbieter stellt einen Preis; der Kunde liest dessen Bedingungen.
- Der Kunde nimmt das Angebot an oder übermittelt eine bestimmte Auftragsart.
- Das System führt nach den Produktregeln aus und teilt die Bedingungen mit.
- Die Parteien bestätigen Verpflichtungen und erfüllen sie zum passenden Zeitpunkt.
Auftragserteilung und Ausführung sind getrennte Ereignisse. Ein Privatkundenderivat kann zu einem anderen Preis ausgeführt werden als bei der Auftragserteilung angezeigt. Diese Abweichung ist Slippage. Je nach Dienst kann ein Auftrag auch abgelehnt oder ein neuer Preis zur Annahme angeboten werden. Polens Amt der Finanzaufsichtsbehörde (UKNF) [4] beschreibt diese Varianten; die Produktdokumentation legt die Regeln der konkreten Dienstleistung fest.
EUR 10.000 kaufen Schritt für Schritt
Kehren wir zur ersten Tabelle zurück, in der A die vollen EUR 10.000 zu 4,3010 anbietet. Das Unternehmen kauft Währung für eine Rechnung. Dies ist ein Modell eines Umtauschs mit Lieferung, keine App-Anleitung. Wir nehmen gültige Annahme und keine zusätzlichen Gebühren an.
- Bedarf und Parameter. Das Unternehmen stellt fest, dass es EUR 10.000 benötigt, PLN zahlt und Lieferung an einem vereinbarten Termin braucht. Ohne diese Angaben beschreibt ein Kurs das Geschäft nicht vollständig.
- Das Angebot lesen. Es wählt den Euroverkaufspreis des Anbieters: Briefkurs 4,3010. Es berechnet 10.000 × 4,3010 = PLN 43.010 und prüft Liefer- und Annahmebedingungen.
- Annahme und Ausführung. Es nimmt das Angebot auf die vorgeschriebene Weise an. Die Ausführungsbestätigung begründet seine Verpflichtung, PLN 43.010 zu liefern, und diejenige der Gegenpartei, EUR 10.000 zu liefern. Eine unbestätigte Anfrage allein begründet kein Geschäft.
- Bearbeitung nach dem Geschäftsabschluss. Die Parteien prüfen übereinstimmende Bedingungen und Zahlungsanweisungen. Ein korrekter Kurs genügt nicht, wenn die Währung an das falsche Konto geht oder Anweisungen nicht übereinstimmen.
- Lieferung und Nutzung. Die Mittel fließen nach den vereinbarten Regeln. Sobald Euro auf dem Konto verfügbar sind, kann das Unternehmen die Rechnung bezahlen. Einen Kauf zu vereinbaren und anschließend Geld an den Rechnungsaussteller zu überweisen, sind getrennte Tätigkeiten.
UKNF [4] beschreibt Ausführungsvarianten; der Basler Ausschuss [6] und CLS [7] beschreiben Bestätigung und endgültige Erfüllung. Diese Phasen können automatisiert sein und dem Kunden kurz erscheinen. Ihre Unterscheidung bleibt wichtig: Eine Preisbestätigung beantwortet eine andere Frage als die Bestätigung, dass die gekaufte Währung verfügbar ist.
Was passiert, wenn sich das Angebot vor der Vereinbarung ändert? Bei einem neuen hypothetischen Kurs von 4,3030 kosten EUR 10.000 PLN 43.030, also PLN 20 mehr. Das bedeutet nicht, dass der Kunde immer annehmen muss. Das System kann eine erneute Annahme verlangen oder einen anderen vereinbarten Ausführungsmodus nutzen. Wurde das ursprüngliche Angebot zu bindenden Bedingungen gültig angenommen, ersetzt ein späterer Kurs den vereinbarten Preis nicht willkürlich. Transaktionsstatus und Bedingungen sind wichtig, nicht allein die Zahl auf dem Bildschirm.
Ein Terminal übermittelt Aufträge; der Broker bestimmt die Dienstleistung
Ein Terminal sendet Anweisungen und empfängt Antworten. Die Dokumentation von MetaTrader 5 unterscheidet einen Auftrag, ein ausgeführtes Geschäft und die daraus entstehende Position. Ein Auftrag kann durch mehrere Geschäfte ausgeführt werden. Das ist bei der Prüfung der Historie wichtig: „Übermittelt“ ist nicht „ausgeführt“. MetaQuotes [14]
Im MetaQuotes-Prozess gelangen Anweisungen vom Terminal zum Server des Brokers, wo Parameter und verfügbare Mittel geprüft werden. Ausführung oder Ablehnung können folgen; auch Teilausführung ist ein unterstützter Zustand. Einstellungen von Instrument und Anbieter bestimmen den Prozess. Bei einer Market-Order hängt der Preis von den Ausführungsbedingungen ab, nicht davon, dass zuvor eine Zahl auf dem Bildschirm erschien. Die Dokumentation beschreibt auch Modi, die die Annahme eines angebotenen Preises verlangen. [14]
Übertragen Sie diesen Prozess nicht auf jede Plattform, und leiten Sie die endgültige vertragliche Gegenpartei nicht aus der Terminalmarke ab. Ein CFD ist ein Kontrakt auf Preisänderungen: EUR 10.000 Nominalwert bedeutet nicht, dass Euro auf einem Währungskonto erscheinen. Benennen Sie das Produkt, bevor Sie die Systemantwort analysieren.
API und Latenz: welche Phasen Technologie beschleunigt
Eine API, Application Programming Interface beziehungsweise Programmierschnittstelle, erlaubt einem System, Anfragen zu senden und Daten ohne manuelle Klicks zu empfangen. Sie kann Preise empfangen, Aufträge erteilen oder den Status abfragen. Nachrichten durchlaufen weiterhin produktgerechte Prüfungen. Elektronische Aufträge können abgelehnt oder teilweise ausgeführt werden; Antworten müssen korrekt interpretiert werden. Automatisierung macht eine Anfrage nicht zu einem garantierten Geschäft. [1] [14]
Latenz kann Übermittlung, Antwortvorbereitung, Prüfungen oder den Rückweg betreffen. Die Messung einer einzelnen Engine beschreibt nicht die Zeit von der Anfrage eines heimischen Computers bis zur Währungsverfügbarkeit nach der Abwicklung. „Plattform-Mikrosekunden“ und „Abwicklung nach zwei Tagen“ messen daher nicht dieselbe Tätigkeit. Ein kürzerer technischer Weg kann die Ausführung unterstützen, aber keine gültigen Limits, kein bindendes Angebot und keinen vereinbarten Zahlungstermin ersetzen.
Last Look: wenn eine Anfrage noch kein Geschäft ist
Bei manchen institutionellen Devisenstreams hat ein Anbieter nach Gültigkeits- und Preisprüfungen eine letzte Gelegenheit, eine Anfrage anzunehmen oder abzulehnen. Dies heißt Last Look. Es gilt nicht für jeden Markt und erlaubt keine willkürlichen Änderungen eines bereits vereinbarten Geschäfts. Prinzip 17 des FX Global Code [15] fordert transparente Bedingungen, einschließlich der Behandlung von Preisbewegungen in beide Richtungen, und beschränkt die Verwendung von Informationen aus Kundenanfragen.
Der engste Spread kann daher neben Ablehnungen bestehen, die einen weiteren Versuch zu einem anderen Preis erfordern. In einem hypothetischen Beispiel zeigt ein Anbieter einen Briefkurs von 4,3010, lehnt aber eine Anfrage über EUR 10.000 ab; eine spätere Ausführung zu 4,3030 kostet PLN 43.030 statt PLN 43.010, also PLN 20 mehr. Dies ist von der gültigen Annahme eines bindenden Angebots zu unterscheiden. Die Lektion über Ausführungsqualität vertieft Regeln und Kennzahlen.
Der Kodex betrifft gute Praxis im institutionellen Devisenhandel und ersetzt kein Gesetz. Er ist weder eine Brokerzulassung noch ein Versprechen eines sicheren Privatkundenprodukts. Seine Prinzipien beweisen nicht, dass eine beliebige App-Ablehnung auf Last Look zurückging; dafür braucht man Dienstleistungsbedingungen und Geschäftsaufzeichnung. [15]
Die Preisbewertung muss erfolglose Versuche einbeziehen
Ein enger Spread bei abgeschlossenen Geschäften kann attraktiv erscheinen, wenn abgelehnte Anfragen und Wiederholungskosten fehlen. Angebote sollten für ähnliche Beträge, Zeitpunkte und Marktbedingungen verglichen werden. Unterschiedliche Slippage in beide Richtungen verdient Analyse, beweist aber allein kein Fehlverhalten: Auftragsart, Marktbewegungen und Stichprobenauswahl sind wichtig. Der FX Global Code behandelt Transparenz bei Last Look und Ausführungsprüfungen. [15]
| Kennzahl oder Information | Was verglichen wird | Grenze der Aussage |
|---|---|---|
| Ablehnungsquote | Abgelehnte Anfragen im Verhältnis zu allen vergleichbaren Versuchen. | Hundert abgeschlossene Geschäfte ohne Angabe der Ablehnungen beschreiben nicht die gesamte Kundenerfahrung. |
| Prüfungs- und Antwortzeit | Vereinbarter Beginn und Abschluss der Messung, einschließlich eines möglichen Last-Look-Fensters. | Die Engine-Zeit umfasst nicht automatisch das Kundennetzwerk oder die Erfüllung. |
| Slippage-Verteilung | Günstige und ungünstige Preisabweichungen nach derselben Referenzmethode. | Ein Mittelwert verdeckt seltene große Abweichungen und Unterschiede zwischen Bedingungen. |
| Kosten eines erneuten Versuchs | Neuer Preis, Gebühren und vergangene Zeit nach einem erfolglosen Versuch. | Eine Ablehnung hat keinen einheitlichen, festen Kostenbetrag; der Kurs kann sich in beide Richtungen bewegen. |
In einem Modell mit 100 Anfragen, von denen 90 angenommen werden, beträgt die Ablehnungsquote 10 %, nicht 10/90. Dies ist eine illustrative Berechnung, kein Anbieterergebnis. Eine vollständige Bewertung erfordert auch festzustellen, ob die zehn abgelehnten Versuche wiederholt wurden, zu welchen Preisen und ob der Kunde den verbleibenden Betrag überhaupt ausführte. Eine einzelne Kennzahl sollte nicht als vollständige Qualitätsrangliste behandelt werden.
Mehr Stellen machen einen Preis nicht sicherer
In einem gesonderten EUR/USD-Modell nehmen wir an, dass ein Pip 0,0001 USD je EUR beträgt. Eine Änderung von 1,25000 auf 1,25005 entspricht 0,00005 USD/EUR, also einem halben Pip. Die fünfte Stelle kann einen kleineren Schritt beschreiben, begründet aber allein weder einen engen Spread noch tiefe Liquidität oder die Ausführbarkeit beliebiger Beträge. Andere Paare können eine andere Pip-Konvention haben: Bei typischen Notierungen von Paaren mit Yen beträgt sie 0,01 statt 0,0001. Der minimale Preisschritt des jeweiligen Instruments muss gesondert geprüft werden. Dies ist eine Rechenübung, keine Rekonstruktion historischer Notierungen einer bestimmten Plattform.
Der Auftragsweg hängt von der Vereinbarung ab
Nicht jeder Klick wird zu einem separaten Geschäft auf derselben institutionellen Plattform. Diese Wege veranschaulichen unterschiedliche Verpflichtungen und Ausführungsplätze und lassen detaillierte technische Verarbeitung aus.
| Variante | Weg | Was der Kunde eingeht |
|---|---|---|
| Bankumtausch | Kunde → Bankangebot → Annahme → Bestätigung und Lieferung nach der Vereinbarung. | Ein Umtausch, der die gekaufte Währung bereitstellt. |
| Institutioneller Umtausch | Kunde → zugängliche Anbieter, direkt oder über eine Plattform → Vereinbarung und Ausführung → Erfüllung. | Ein Devisengeschäft mit bestimmtem Betrag und Fälligkeit. |
| Privatkunden-CFD | Kunde → Wertpapierfirma → Ausführung nach den Dienstleistungsregeln → Abrechnung der Position. | Eine Vereinbarung über Preisänderungen ohne Währungskauf für Ausgaben. |
| Börsengehandelter Futures-Kontrakt | Kunde → Vermittler → Handelssystem der betreffenden Börse → zentrales Clearing. | Ein von der Börse standardisierter Kontrakt. |
Die ersten beiden Zeilen veranschaulichen Kanäle nach der Beschreibung der BIS [1]. Die übrigen beiden betreffen Kontrakte nach den Beschreibungen von UKNF [4] und CME Group [5]. Technische Prüfungen können in unterschiedlichen Systemen in unterschiedlicher Reihenfolge erfolgen.
CFDs und Futures haben eigene Regeln
Ein Differenzkontrakt(CFD) rechnet Preisänderungen nach seinen Bedingungen ab, ohne gekaufte Euro auf einem Währungskonto bereitzustellen. Ein Unternehmen kann die Gegenpartei des Kunden sein oder den Auftrag weiterleiten. Jede Brokerabsicherung bleibt eine von der Kundenvereinbarung getrennte Tätigkeit. UKNF [4] Die Lektionen über Ausführungsinfrastruktur und Ausführungsqualität erklären diese Vereinbarungen.
Ein Futures-Kontrakt ist ein Börsenprodukt mit standardisierten Bedingungen, einschließlich Größe und Fälligkeit. Der Handel betrifft eine bestimmte Kontraktserie. Eine zentrale Gegenpartei (CCP) tritt zwischen die Parteien und steuert Ausfallrisiken. Der Futures-Preis betrifft diesen Kontrakt; er ist nicht automatisch der Umtauschpreis auf dem Bildschirm einer Bank. CME [5] erklärt den Standard, und der Basler Ausschuss [6] erklärt die CCP.
Kundenschutz hängt von Produkt- und Dienstleistungsregeln ab. Prüfen Sie vor Vertragsabschluss die Zulassung des Anbieters und den CFD-Kundenschutz.

Einfacher Terminalzugang verleiht nicht die Rechte eines Währungskaufs
Das Internet erleichterte Preisbeobachtung, Auftragserteilung und automatisierte Regeln. Es änderte für sich genommen nicht die einer Position zugrunde liegende Vereinbarung. Ähnliche EUR/USD-Charts auf einem Bankbildschirm und einem CFD-Terminal können unterschiedliche Vertragsfolgen haben. Ein Währungsumtausch erfordert die Verfügbarkeit der gekauften Währung; ein CFD-Ergebnis hängt von Preisänderung, Kosten, Sicherheiten und Schließungsregeln ab. Zugang zu derselben Softwareart bedeutet keinen identischen Kundenschutz in unterschiedlichen Rechtsräumen.
Auch das Risikomanagement eines Unternehmens muss vom Kundenvertrag unterschieden werden. Es kann einen Teil der Exposition in seinen Büchern behalten oder anderswo absichern; tatsächliches Modell und Offenlegung sind wichtig. A-Book, B-Book, STP und ECN sind weder Zulassungen noch Belege dafür, dass jede Anweisung an EBS gesendet wird. In einem Modell schließt der Kunde den Vertrag mit dem Unternehmen, dessen Absicherung eine separate Vereinbarung ist. In einem Vermittlungsmodell übermittelt der Vermittler einen Auftrag nach vereinbarten Regeln. Die Terminalwerbung kann diese Unterscheidung nicht begründen.
FXCM 2017: ein dokumentiertes Beispiel dafür, warum eine Bezeichnung nicht genügt
Am 6. Februar 2017 verhängte die US-amerikanische CFTC gegen FXCM und verbundene Parteien eine Strafe von 7 Millionen USD. Die Feststellungen betrafen den Zeitraum vom 4. September 2009 bis mindestens 2014: Das Unternehmen verbarg seine Beziehung zu einem wichtigen Liquiditätsanbieter und stellte sein „No Dealing Desk“-Modell fälschlich als frei von Interessenkonflikten dar. Die Einigung umfasste die Rücknahme der CFTC-Registrierung der betreffenden Parteien. [21] Dies ist ein konkretes historisches Verfahren, kein Beleg gegen jedes Unternehmen mit einer ähnlichen Beschreibung.
Die Bewertung einer Dienstleistung erfordert daher den Namen des Rechtsträgers, seine Rolle, Ausführungsrichtlinien und Aufzeichnungen der eigenen Geschäfte. Ein veröffentlichter Anteil verlustreicher Konten betrifft Risiken und Ergebnisse eines bestimmten Produkts über einen Zeitraum; er identifiziert kein Brokermodell. Zulassung, Ausführungsvereinbarungen und Anlageergebnisse beantworten drei unterschiedliche Fragen. Verlustdaten und deren angemessenen Geltungsbereich erklärt die Lektion über Mythen und Fakten.
Warum eine Plattform mehr ist als ein Bildschirm mit Chart
MetaQuotes kündigte die offizielle Veröffentlichung von MetaTrader 4 für den 1. Juli 2005 an. Das System umfasste ein Kundenterminal und Komponenten zur Transaktionsverarbeitung auf Brokerseite. Später führte der Anbieter MetaTrader 5 im Jahr 2010 ein. Diese Daten beschreiben Softwaregeschichte; sie kennzeichnen nicht den Beginn des gesamten privaten Devisenmarktes. [29]
In MT4 können in MQL4 geschriebene Expert Advisors Daten analysieren und programmierte Aktionen ausführen. MetaEditor und Strategietester bieten eine Umgebung für ihre Entwicklung und Prüfung. Das Ökosystem aus Code und Werkzeugen hilft zu erklären, warum ein solches Produkt fortbesteht. Es ersetzt nicht die Prüfung der Kontobedingungen: Eine identische Terminaloberfläche bedeutet keine identische Gegenpartei, kein identisches Instrument, keine identischen Kosten und keine identische Ausführungsmethode. Die Möglichkeit, ein Programm auszuführen, beweist nicht, dass seine Regeln profitabel sind. [30]
Nach der Ausführung steht die Erfüllung noch aus
Bei einem Umtausch mit Lieferung benennt die Bestätigung Währungen, Beträge, Kurs und Liefertermin. Anschließend werden Zahlungsanweisungen vereinbart und Mittel über den passenden Kanal übertragen. Eine schnelle Bestätigung bedeutet nicht, dass jeder Umtausch bereits endgültig erfüllt ist. CLS [7] beschreibt den Nachhandelszyklus.
Zwischen Vereinbarung und endgültiger Erfüllung besteht weiterhin Risiko. Eine Gegenpartei kann wegen betrieblicher Probleme, unzureichender Mittel oder Insolvenz nicht oder verspätet liefern. Die Preisvereinbarung beseitigt diese Risiken nicht. Basler Ausschuss [6]
CLS bietet eine Abwicklungsvereinbarung für geeignete institutionelle Geschäfte. Sie verknüpft die Lieferung einer Währung mit der anderen nach dem PrinzipPayment versus Payment (PvP, Zahlung gegen Zahlung) und schützt davor, eine Währung zu zahlen, ohne die andere zu erhalten. CLS bestimmt weder den Kurs noch wickelt es jeden Umtausch ab. Zugang und Eignungsvoraussetzungen sind wichtig. CLS [7] Ein CFD rechnet vertragliche Verpflichtungen ab, statt seinen Euro-Nominalbetrag zu liefern.
Spot bedeutet kurzfristige Lieferung, nicht notwendigerweise Lieferung in dieser Sekunde
Nach der BIS-Erhebungsdefinition ist Spot der Umtausch zweier Währungen zu einem am Vertragsdatum vereinbarten Kurs mit Lieferung innerhalb zweier Geschäftstage. [24] T+2 ist eine verbreitete Konvention; ein bestimmtes Währungspaar und eine Vereinbarung können aber einen anderen Termin verwenden. Lieferung am selben oder am nächsten Tag sind unterschiedliche Vereinbarungen; wir nehmen nicht eine einzige Regel für jedes „Forex“ genannte Produkt an. Zwei Geschäftstage bedeuten auch nicht immer 48 Zeitstunden. Relevante Zahlungskalender der Währungen, Feiertage und Annahmeschlusszeiten müssen mit dem Anbieter geprüft werden.
Bei einem hypothetischen, am Montag vereinbarten Umtausch mit T+2-Lieferung, ohne Feiertage und bei erfüllten Dienstleistungsbedingungen, ist der Valutatag Mittwoch. Das Unternehmen kann seinen Kurs am Montag kennen, die Rechnungszahlung aber anhand der am Mittwoch verfügbaren Mittel planen. Benötigt es Euro am selben Tag, muss es diese Vereinbarung treffen, statt sie aus der Klickgeschwindigkeit abzuleiten. Dies veranschaulicht einen Kalender, keine für jedes Währungspaar geltende Konvention.
Zahlungsnetting und PvP lösen unterschiedliche Probleme
Netting berechnet den verbleibenden Betrag nach Verrechnung von Verpflichtungen nach vereinbarten Regeln. Es kann Anzahl und Wert der Zahlungen reduzieren; die Berechnung eines Saldos bedeutet aber nicht, dass beide Währungen geliefert wurden. Payment versus Payment verknüpft die endgültige Übertragung einer Währung mit der Übertragung der anderen. Diese Unterscheidung verhindert, dass Zahlungsberechnung mit einem Abwicklungsmechanismus verwechselt wird. Nicht jedes Produkt, jede Währung und jeder Teilnehmer erfüllt die Voraussetzungen desselben CLS-Dienstes. [6] [7]
Beim hypothetischen Umtausch von PLN 43.010 gegen EUR 10.000 besteht ein Risiko darin, dass der Kunde PLN liefert, die andere Zahlung aber ausfällt. Die Verknüpfung der Lieferungen adressiert dieses Risiko. Sie schafft keinen besseren Wechselkurs, beseitigt nicht jeden Ausfall und bietet keinen unbegrenzten Kredit. Schnellere Lieferung kann manche Risiken verringern, erfordert aber frühere Vorbereitung von Mitteln und Anweisungen, nicht allein einen schnelleren Server.
Ausführung, Bestätigung und Erfüllung beantworten unterschiedliche Fragen
Die Ausführung bestimmt, ob ein Geschäft stattgefunden hat und zu welchen Bedingungen. Die Bestätigung prüft, ob beide Parteien dieselben Währungen, Beträge, Kurse und Fälligkeiten erfasst haben. Die Erfüllung erfüllt schließlich die Zahlungsverpflichtungen. Beim Modellumtausch für PLN 43.010 kann ein Kauf von EUR 10.000 bestätigt sein, bevor die Euro für eine Überweisung verfügbar werden. Ein vereinbarter späterer Liefertermin ist nicht von sich aus problematisch; eine Verspätung muss an diesem Termin gemessen werden.
CLS veranschaulicht die Verarbeitung geeigneter institutioneller Geschäfte: Die Anweisungen beider Parteien werden authentifiziert und abgeglichen; am vereinbarten Termin durchläuft das Paar die erforderlichen Prüfungen und wird mit verknüpften Zahlungen in beiden Währungen erfüllt. [7] Dies unterscheidet sich von der CCP-Rolle bei Futures. Verknüpfte Lieferungen begrenzen das Risiko, zu zahlen, ohne die andere Währung zu erhalten; eine CCP tritt hingegen zwischen die Verpflichtungen der Parteien. Die Institutionen dürfen nicht allein deshalb gleichgesetzt werden, weil beide an Erfüllung und Clearing beteiligt sind.

Ein Markt im Tagesverlauf: kontinuierlicher Handel, wechselnde Aktivität
Forex hat keine gemeinsame tägliche Eröffnung und Schließung. Wichtige Segmente handeln an Geschäftstagen nahezu rund um die Uhr mit einer Wochenendpause. Die Aktivität wandert zwischen Finanzzentren; eine bestimmte Bank, ein Broker oder ein Börsendienst kann jedoch kürzere Zeiten haben. Das Australian Foreign Exchange Committee bei der RBA [8] beschreibt die übliche Handelswoche.
- Pazifik und Asien: Zentren wie Sydney und Tokio sind aktiv.
- Europa: Europäische Institutionen kommen hinzu, darunter London.
- Europa und Amerika: Die Arbeitszeiten von London und New York überschneiden sich teilweise.
- Amerika: Nach Ende des europäischen Tages geht der Handel in amerikanischen Zentren weiter.
- Der nächste asiatische Tag: Die Aktivität geht in den nächsten Teil des Zyklus über.
Dies beschreibt Reihenfolge und überlappende Aktivität, keine festen Zeiten oder Liquidität für jedes Währungspaar. Zeitzonen und Sommerzeitumstellungen beeinflussen die Interpretation dieser Zeiten aus Polen oder einem anderen Ort.
Liquidität bezeichnet die Fähigkeit, einen bestimmten Betrag ohne großen Preiseinfluss zu handeln. Handel rund um die Uhr garantiert nicht zu jeder Stunde gleiche Bedingungen. Die RBA-Studie von 2007 fand bei den untersuchten Paaren während der Überschneidung von London und New York höhere Aktivität und Volatilität. Dies ist eine historische Beobachtung, keine aktuelle Liquiditätsmessung für jede Währung. RBA [9]
Auch Währungspaar, Feiertage und Datenveröffentlichungen sind wichtig. Der asiatische Tag kann für Währungen mit Asienbezug besonders relevant sein. Die Lektion über den 24-Stunden-Markt erklärt Zeitzonen; die Lektion über Liquiditätskonzentration vertieft die Bedingungen zu unterschiedlichen Zeiten.
Ruhige Bedingungen und Stress: derselbe Bildschirm, andere Liquidität
Im März 2020 beobachtete die RBA stark breitere Geld-/Brief-Spreads und geringere Kassamarkttiefe. Markttiefe bezeichnet hier den Betrag, der mit begrenztem Preiseinfluss umgetauscht werden kann. Schnelle Bewegungen und hoher Umsatz gewährleisteten keine einfache Ausführung jedes Geschäfts. RBA [10]
| Beobachtung | Ruhigere Bedingungen mit guter Liquidität | Stress und schwächere Liquidität |
|---|---|---|
| Geld-/Briefkursdifferenz | Kann eng und relativ stabil sein. | Kann sich erheblich ausweiten. |
| Verfügbarer Betrag | Ein größeres Geschäft lässt sich leichter nahe dem beobachteten Preis ausführen. | Zum gleichen Preis kann ein kleinerer Betrag verfügbar sein. |
| Preise im Zeitverlauf | Aufeinanderfolgende Aktualisierungen können gering sein. | Preise können rasch springen. |
Dies veranschaulicht den RBA-Mechanismus und behauptet nicht, dass jeder breitere Spread eine Krise bedeutet. Ausführungsbedingungen betreffen den verfügbaren Preis für einen bestimmten Betrag, nicht allein den Umfang einer Chartbewegung. Eine Kursänderung während der Übermittlung eines Auftrags macht dessen Ausführungsregeln wichtiger. Die Lektion über geringe Liquidität und Risiko vertieft diese Situationen.
Zwei Fälle: gewöhnlicher Umtausch und Stress im März 2020
In unserem ruhigen Modell findet das Unternehmen einen Preis für die gesamten EUR 10.000, nimmt ihn an und kennt die Kosten von PLN 43.010. Die Bedingungen ändern sich während der Annahme nicht. Das belegt die erfolgreiche Ausführung dieses Umtauschs, kein Versprechen desselben Kurses für jedes größere Geschäft. Die beiden Angebote über je EUR 5.000 zeigten bereits, wie die verfügbare Menge das Ergebnis verändert.
März 2020 war ein anderer, realer Fall. In ihrer Mai-Analyse verknüpfte die RBA verschlechterte Marktbedingungen mit großen Währungsströmen nach abrupten Vermögenspreisänderungen. Portfoliomanager änderten Bestände und Währungsabsicherungen. Hohe Volatilität begrenzte die Risikotragfähigkeit der Vermittler. Spreads wurden breiter, und die ohne größeren Preiseinfluss umtauschbaren Beträge nahmen ab. Dies beschreibt den damals untersuchten Kassamarkt, nicht jedes Währungspaar und jeden Privatkundenanbieter. [10]
Ein Kunde kann sich bewegende Preise daher genau dann beobachten, wenn es schwerer wird, eine Gegenpartei für den benötigten Betrag zu finden. Mehr Geschäfte und größere Chartbewegungen sind nicht gleichbedeutend mit guter Liquidität. Ein Chart allein kann eine bestimmte schlechte Ausführung nicht diesem Mechanismus zuschreiben: Prüfen Sie Zeitpunkt, Auftragsart, Betrag, Bestätigungen und Dienstleistungsregeln. Historischer Stress beweist nicht, dass irgendein Broker gegenüber irgendeinem Kunden richtig oder falsch handelte.
Der Franken 2015: Regeländerung und Ausführungsrisiko
Am 15. Januar 2015 gab die Schweizerische Nationalbank (SNB) ihren Mindestkurs von CHF 1,20 je Euro auf. Zugleich senkte sie den Zins auf bestimmte bei der SNB gehaltene Guthaben auf −0,75 %. Ihre Begründung umfasste unterschiedliche geldpolitische Richtungen und Änderungen des Eurokurses gegenüber dem Dollar. Die Bank kündigte nicht an, sämtliche Interventionen dauerhaft zu beenden. [27]
Die Zusage einer Untergrenze für EUR/CHF hatte zuvor einen bestimmten Teil der Markterwartungen begrenzt. Ihr Rückzug verlangte eine Neubewertung von Angeboten und Expositionen. In einem getrennten, hypothetischen Beispiel wird ein gewöhnlicher schützender Stop zum Euroverkauf bei 1,1800 ausgelöst; der erste verfügbare Ausführungspreis beträgt aber 1,1500. Die Differenz liegt bei 0,0300 CHF/EUR; für 10.000 € entspricht das CHF 300 gegenüber dem Auslösepreis, vor Kosten. Diese Zahlen sind weder historische Tiefstände noch Kundenergebnisse aus 2015. Sie zeigen allein, warum Auslöseniveau und Ausführungspreis nicht identisch sein müssen.
Marktrisiko kann mit Dienstleisterrisiko zusammentreffen. Die FCA bestätigte, dass Alpari (UK) Limited am 19. Januar 2015 nach Feststellung seiner Zahlungsunfähigkeit in das britische Sonderverwaltungsverfahren (Special Administration Regime) eintrat. [28] Dies ist ein konkreter Fall in einem bestimmten Rechtsraum. Er beweist weder die Insolvenz aller Broker noch den automatischen Verlust sämtlicher Kundengelder. Für ein neues Konto müssen Ausführungsbedingungen, Schutz der Mittel und Verfahren bei Nichterfüllung von Verpflichtungen getrennt verstanden werden.
HFT, Geschwindigkeit und Liquidität: unterschiedliche algorithmische Rollen
Ein historischer Algorithmusanteil braucht eine genaue Definition
Die Studie von Chaboud und Mitautoren zu EBS-Daten von 2003–2007 maß den Anteil von Geschäften mit einem Algorithmus auf mindestens einer Seite. Ende 2007 näherte er sich für EUR/USD und USD/JPY 60 % und für EUR/JPY 80 %. [31] Dies bestimmte nicht den Computeranteil am gesamten weltweiten Devisenmarkt und bedeutete nicht, dass bei jedem solchen Geschäft beide Parteien automatisiert waren. Währungspaar, Plattform, Zeitraum und Zählerdefinition gehören zum Ergebnis; sie dürfen nicht durch den heutigen HFT-Anteil ersetzt werden.
Ein Programm zur Ausführung von Anweisungen muss kein Hochfrequenzunternehmen sein
HFT ist ein bestimmter Bereich des algorithmischen Handels, in dem sehr schnelle Reaktionen, häufige Aktualisierungen und kurze Zeithorizonte wichtig sind. Er kann Notierungsbereitstellung, Reaktion auf Preisunterschiede zwischen Handelsplätzen oder die Nutzung verfügbarer Liquidität umfassen. Nicht jeder Teilnehmer erfüllt all diese Funktionen; auch schließt nicht jede Strategie jede Position nach derselben Millisekundenzahl. Der BIS-Bericht des Markets Committee von 2011 unterscheidet diese Rollen und nennt Schwierigkeiten bei der HFT-Messung. [22]
Ein eigenes hypothetisches Modell veranschaulicht den Unterschied: Ein Unternehmen hat einen Eurokaufauftrag, und sein Algorithmus teilt den Betrag auf, während es Käufer bleibt. Ein anderes System stellt gleichzeitig Kauf- und Verkaufspreise und passt sie bei eingehenden Informationen an. Ein drittes sucht Unterschiede zwischen zwei verfügbaren Quellen. Alle können automatisch arbeiten, unterscheiden sich aber in Zielen und Risiken. „Algorithmus“ allein bestimmt nicht, wer die Richtungsentscheidung trifft oder welche Strategie ein Ergebnis hervorbrachte.
Co-Location verkürzt den Signalweg, nicht den Weg jeder Zahlung
Elektronische Märkte haben physische Infrastruktur: Server, Verbindungen und Zugangspunkte. Co-Location bedeutet, Unternehmensgeräte nahe den Servern eines Handelsplatzes aufzustellen, um die Übermittlungszeit zu verkürzen. [22] Matching-Engine, Zugangspunkt und der Umsatz meldende Vertriebsdesk können sich an drei unterschiedlichen Orten befinden. „London ist ein großes Devisenzentrum“ bedeutet daher nicht, dass jedes Geschäft oder jeder Server in einem einzigen Gebäude der City stattfindet beziehungsweise steht.
Eine Notierungsänderung früher zu erkennen, kann einem System ermöglichen, sein Angebot vor einem anderen Teilnehmer anzupassen. Das sagt allein keinen Eurokurs zum Monatsende voraus. Eine kurze technische Antwortzeit betrifft ein bestimmtes Segment und bestimmte Messbedingungen; sie kann weder mit Währungslieferzeiten verglichen werden noch Ausführung zu beliebigen Preisen beweisen. Infrastrukturkosten können wichtig sein; ohne Angebot und Spezifikation lässt sich aber kein einziger „Einstiegspreis für HFT“ nennen.
Ein enger Spread und dauerhaft verfügbare Mengen sind unterschiedliche Dinge
Wenn viele Systeme um das beste Angebot konkurrieren, kann ein Kunde einen kleinen Geld-/Brief-Spread sehen. Auch Betrag und Gültigkeitsdauer dieses Angebots müssen geprüft werden. Zahlreiche schnelle Aktualisierungen garantieren nicht, dass ein großer Auftrag ohne Markteinfluss ausgeführt werden kann. Bei einseitigem Auftragsfluss und zunehmendem Risiko können sowohl algorithmische als auch traditionelle Anbieter ihre Notierungen reduzieren. Solche Episoden erfordern Untersuchungen, keine vorgefasste Erklärung mit Schuldzuweisung an „die Maschinen“. [22] [17]
Fragmentierung kann eine Auswahl von Handelsplätzen bieten, ohne deren Unabhängigkeit zu gewährleisten. Hängen mehrere Quellen von ähnlichen Anbietern ab, kann der Wegfall eines wichtigen Streams mehrere Bildschirme betreffen. Dies ist ein eigenes Beispiel gemeinsamer Abhängigkeit, kein Bericht über einen bestimmten Ausfall. Eine Bewertung der Widerstandsfähigkeit erfordert tatsächliche Verbindungen, Ersatzkanäle und Verfahren; die Anzahl der Logos in einem Aggregator genügt nicht.
Ein schneller Markt hat keinen einzigen gemeinsamen Tiefstand
Am 7. Oktober 2016 gegen 00:07 BST, also 23:07 UTC am Vortag, schwächte sich das Pfund im asiatischen Handel stark gegenüber dem Dollar ab. Der BIS-Bericht des Markets Committee beschreibt eine Abwertung um ungefähr 9 % während des Ereignisses, bei unterschiedlichen Plattformtiefständen. Er benennt keine einzelne Ursache und untersucht Zeitpunkt, einseitige Auftragsströme, Schutzaufträge, Algorithmusreaktionen und Liquiditätsbedingungen. BIS [17]
Die unterschiedlichen Beobachtungen sind hier wichtig. Wenn Angebote verschwinden, können Geschäfte an verschiedenen Orten zu weit auseinanderliegenden Preisen stattfinden. Das Tief eines einzelnen Charts ist nicht das „offizielle Tief des gesamten Devisenmarktes“. Auch rechtfertigt ein Bericht allein nicht die Ausführung eines bestimmten Kunden: Rekonstruieren Sie Instrument, Geld-/Briefkursquelle, Zeitpunkt, Auftragsart und Ausführungsregeln. Dies ist ein historischer GBP/USD-Fall, kein Beleg derselben Ursache für jede Bewegung oder ungünstige Slippage.
Referenzkurse und Transaktionspreise benötigen unterschiedliche Kontrollen
Ein Referenzkurs kann Portfolios bewerten oder eine vereinbarte Abrechnung unterstützen. Seine Datenregeln und Berechnungsfenster sind dennoch kein Umtauschangebot, das jedem den ganzen Tag verfügbar ist. Der Referenzwertskandal zeigte auch, dass elektronische Kommunikation Fehlverhaltensrisiken nicht beseitigt. Im November 2014 belegte die britische FCA fünf Banken wegen Kontrollversagens und unzulässiger Praktiken bei G10-Devisenkassageschäften mit Geldstrafen, darunter Versuche der Fixing-Manipulation und Missbrauch von Kundeninformationen. FCA [18]
Dies belegt dokumentierte Praktiken bestimmter Institute in einem festgelegten Zeitraum. Daraus folgt nicht, dass eine Bankengruppe alle Kurse auf sämtlichen Plattformen kontrolliert. Eine fundierte Bewertung unterscheidet Datenquelle, Benchmarkmethodik, Handelbarkeit und Verhalten der Beteiligten. Reformen und Verantwortlichkeit ergeben sich nicht allein dadurch, dass ein Telefongespräch in ein Chatsystem verlagert wird; Aufsicht und Kontrollen des Informationsaustauschs sind erforderlich.
Warum um einen Referenzkurs gebündelte Aufträge Kontrollen erfordern
Ein Portfoliomanager möchte möglicherweise Währungen zu einem vereinbarten Referenzkurs tauschen, um das Ergebnis mit der Bewertung der Vermögenswerte zu vergleichen. Aufträge vieler Kunden können deshalb in einem Zeitfenster zusammenfallen. Kennt ein Händler ihre vertraulichen Parameter, verfügt er über Informationen, die anderen Marktteilnehmern fehlen. Die Weitergabe an einen Wettbewerber oder abgestimmtes Verhalten rund um das Fixing kann gegen Marktstandards verstoßen; die Feststellungen der FCA von 2014 beschreiben solche Praktiken. Nicht jede Absicherung eines Kundenauftrags ist jedoch Manipulation: Entscheidend sind Zweck, Regeln und Umgang mit Informationen. [18]
Die Reformen betrafen Benchmarkmethodik, Ausführungsvereinbarungen, Kommunikationskontrollen und das Verhalten der Beteiligten. Der FSB-Bericht vom 30. September 2014 empfahl unter anderem eine Trennung von Zuständigkeiten und Kontrollen rund um das Fixing. [23] Dadurch wurde der Referenzkurs weder zu einem ganztägig verfügbaren Handelspreis, noch machte die bloße Verlängerung eines Zeitfensters jeden Missbrauch unmöglich. Die Integrität eines Referenzkurses und die Qualität einer einzelnen Ausführung benötigen weiterhin jeweils eigene Belege.
In seinem Bericht von 2014 empfahl der FSB, das damalige einminütige WMR-Zeitfenster zu verlängern; fünf Minuten hielt er für einen angemessenen Ausgleich bei den wichtigsten Währungen. Zugleich betonte er, dass eine Änderung des Zeitfensters allein das Manipulationsproblem nicht vollständig lösen würde und weniger liquide Währungen möglicherweise einen anderen Ansatz erforderten. Beschrieben wird eine Empfehlung in einem bestimmten historischen Dokument, keine allgemeingültige Methodik für alle Referenzkurse im Jahr 2026. [23]
Ein Chart zeigt die Daten seines Anbieters, nicht den gesamten Forex-Markt
Eine Kerze hält Eröffnungs-, Schluss-, Höchst- und Tiefstkurs eines Zeitraums fest. Zunächst muss jedoch geklärt werden, auf welchen Preisen sie beruht. Laut der Dokumentation von MetaTrader 5 (MT5) verwenden OTC-Charts Geldkurse und börsengehandelte Instrumente den zuletzt gehandelten Preis, bezeichnet als Last. Der Briefkurs kann deshalb außerhalb der angezeigten Kerze liegen. MetaQuotes [11]
Das Tickvolumen ist nicht der Wert aller Transaktionen. In MT5 zählt es die während der Entstehung eines Balkens empfangenen Ticks. Das tatsächliche Transaktionsvolumen kann bei einem OTC-Instrument fehlen. Auch die im Terminal angezeigte OTC-Markttiefe stammt aus den Kursen des Brokers und nicht aus einem gemeinsamen Orderbuch für das weltweite Netzwerk. MetaQuotes [11]
Ein Chart erlaubt die Analyse der von seiner Quelle empfangenen Kurse. Er zeigt weder sämtliche Geschäfte anderer Institute noch verfügbare Limits oder den vollständigen Weg des Kundenauftrags. Diese Grenzen der Daten sind beim Vergleich von Bildschirmansichten relevant. MT4, MT5 und cTrader erläutert die Eigenschaften der Plattformen näher.
Was sich aus unterschiedlichen Daten feststellen lässt
Ein Tick ist hier eine von der Plattform empfangene Aktualisierung der Kursdaten. Viele Aktualisierungen bedeuten nicht automatisch, dass ein großer Betrag getauscht wurde. Die MT5-Dokumentation unterscheidet die Tickzahl vom tatsächlichen Handelsvolumen. Eine OTC-Quelle liefert keine vollständigen Informationen über Geschäfte an anderen Stellen. [11]
| Daten | Was sie zeigen | Was sie allein nicht belegen |
|---|---|---|
| MT5-Geldkurskerze eines OTC-Instruments | Die während des Kerzenzeitraums von dieser Quelle empfangenen Geldkurse. | Den vollständigen Verlauf des Briefkurses oder die bei jedem Anbieter zugänglichen Preise. |
| Tickvolumen | Die Zahl der während der Entstehung des Balkens empfangenen Ticks. | Den im gesamten Forex-Markt gehandelten Nominalbetrag. |
| OTC-Markttiefe in einem Terminal | Die Daten des Brokers für das jeweilige Instrument. | Ein weltweites Orderbuch aller Währungsaufträge. |
| Historie ausgeführter Geschäfte | Ausführungen, Preise und Beträge auf dem Konto. | Geschäfte anderer Institute oder die separate Absicherung des Anbieters. |
Eigenschaften von Charts und Daten: MetaQuotes [11]; Unterschiede zwischen Auftrag, Geschäft und Position: [14]; unvollständige Beobachtung des Gesamtmarkts: BIS [1].
Ein hypothetischer Geldkurs von 4,3000 und ein Briefkurs von 4,3020 können gleichzeitig bestehen. Erfasst eine Kerze nur den Geldkurs, muss der Briefkurs von 4,3020 nicht innerhalb ihrer Spanne liegen. Das erklärt, warum der Vergleich eines Kaufpreises mit einer Kerze Sorgfalt erfordert. Allein daraus lassen sich die Ausführungsregeln eines Auftrags nicht bewerten: Dafür werden die passende Kursseite und die Transaktionsaufzeichnungen benötigt.
Automatisierung unterstützt die Ausführung, dient aber unterschiedlichen Zwecken
Ein System kann Kurse zusammenführen, einen Anbieter auswählen oder einen größeren Auftrag in Teilaufträge zerlegen. FXall beschreibt solche Funktionen in seinem System zur Auftragsverarbeitung. FXall [3] Algorithmischer Handel bedeutet die Anwendung programmierter Regeln; nicht jeder Algorithmus dient der Spekulation.
Die Aufteilung eines Auftrags ist keine Marktprognose
Ein Ausführungsalgorithmus erhält eine Aufgabe, etwa den Kauf eines bestimmten Eurobetrags innerhalb eines festgelegten Zeitraums. Er kann den Auftrag aufteilen, das Tempo bestimmen und zugängliche Handelsplätze auswählen. Dadurch sinkt das Risiko, mit einem einzigen großen Auftrag sofort alle günstigen Angebote aufzubrauchen. Dafür verlängert sich der Zeitraum, in dem sich der Wechselkurs ändern kann. Die Aufteilung garantiert keine geringeren Kosten: Sie tauscht eine Reihe von Einschränkungen gegen eine andere aus. BIS Markets Committee [16] untersucht diese Ausführungswerkzeuge getrennt von Strategien, die die Richtung einer Position bestimmen.
Bei einem Institut verdeutlicht ein größerer Betrag das Problem. Angenommen, ein Fonds muss bis zu einem bestimmten Zeitpunkt 50 Millionen US-Dollar verkaufen. Der sofortige Verkauf des gesamten Betrags kann die verfügbaren Angebote aufbrauchen und anschließend ungünstigere Preise erforderlich machen. Eine schrittweise Aufteilung gibt anderen Teilnehmern Zeit, ihre Angebote zu aktualisieren. Der Fonds bleibt aber bis zum Abschluss des Auftrags Wechselkursänderungen ausgesetzt. Markttiefe und spätere Preise sind unbekannt, daher berechnen wir keine Ersparnis. Dieses Modell veranschaulicht die Abwägung zwischen Preiseinfluss, Dauer des Kursrisikos und Sicherheit der vollständigen Ausführung; es ist kein Rezept für stets günstigere Ausführungen.
Tempo nach Zeit oder beobachtetem Volumen
Ein einfacher TWAP verteilt einen Auftrag über die Zeit. In unserem Modell bedeutet der Kauf von 10.000 € in vier gleichen Teilen vier Geschäfte über jeweils 2.500 € in aufeinanderfolgenden Zeitabständen. Wir geben keine Preise vor und versprechen kein besseres Ergebnis. Ein VWAP richtet sein Tempo nach einem Volumenprofil, etwa nach historisch höherer Aktivität zu bestimmten Stunden. Auf OTC-Märkten muss der verwendete Datensatz benannt werden: Die Aufzeichnungen einer Plattform sind nicht das gesamte weltweite Volumen. Beide Ansätze benötigen Regeln für den Umgang mit veränderten Bedingungen; der Name eines Algorithmus garantiert keine vollständige Ausführung zum erwarteten Preis. [16]
In einem separaten hypothetischen Modell kauft ein Unternehmen 4.000 EUR zu 4,3000 und 6.000 EUR zu 4,3020. Die Kosten betragen 17.200 PLN + 25.812 PLN = 43.012 PLN; der gewichtete Durchschnitt liegt bei 4,3012 PLN je EUR. Der einfache Mittelwert von 4,3010 wäre falsch, da mehr Währung zum ungünstigeren Kurs gekauft wurde. Ohne Gebühren ist dies der Durchschnitt tatsächlich erfolgter Ausführungen, keine Prognose des Endpreises und kein Beleg für die Wirksamkeit eines Algorithmus.
Eine Bewertung der Ausführung benötigt einen Bezugspunkt: den Ausgangskurs, einen bestimmten Referenzkurs, Angebote für den erforderlichen Betrag oder die Kosten eines alternativen Ausführungswegs. Zeitpunkt, Gebühren und verfügbare Preise sind relevant. Die BIS beschreibt sowohl Vorteile als auch Risiken, wenn mehr Verantwortung für die Ausführung auf den Nutzer übergeht. [16]
Hochfrequenzhandel (HFT) ist ein spezielleres Thema, das im HFT-Glossareintrag erläutert wird. Allein die Automatisierung der Kursbereitstellung oder Auftragsaufteilung reicht nicht aus, um eine Dienstleistung als HFT einzuordnen.
Neue Technologien müssen der passenden Transaktionsphase zugeordnet werden
Modelltraining und Verantwortung für die Ausführung
Ein statistisches Modell kann helfen, das Ausführungstempo auszuwählen, ungewöhnliche Kurse zu erkennen oder verfügbare Quellen zu bewerten. Das sind mögliche Anwendungen, kein Beleg dafür, dass ein als KI beworbenes Produkt sie wirksam umsetzt. Der Auftrag braucht weiterhin Limits, Regeln bei fehlenden Daten, Änderungskontrollen und eine Möglichkeit zum Abschalten des Systems. Trainingsergebnisse aus einer ruhigen Phase gewährleisten kein angemessenes Verhalten unter Stress. Die Bewertung eines Ausführungsalgorithmus erfordert die Beobachtung des gesamten Prozesses, nicht nur einen eindrucksvollen Modellnamen. [16]
CBDCs und Tokenisierung: Geldform und Tausch zweier Währungen
Eine CBDC ist eine digitale Form von Zentralbankgeld. Sie darf nicht mit jeder elektronischen Buchung auf einem Geschäftsbankkonto gleichgesetzt werden. Die aktuelle Erklärung der EZB beschreibt den vorgeschlagenen digitalen Euro als weitere Form desselben Euro, nicht als neue Währung mit eigenem Wechselkurs. An seiner Bereitstellung wären weiterhin Zahlungsdienstleister beteiligt. [25] Daraus folgt nicht automatisch, dass Broker, Banken oder EUR/USD-Märkte verschwinden.
Für grenzüberschreitende Großbetragszahlungen untersucht das Projekt Agorá eine gemeinsame Plattform, die tokenisierte Zentralbankreserven und Geschäftsbankeinlagen verbindet. Die BIS beschreibt einen Prototyp und kontrollierte Zahlungstests mit realen Werten im Juli 2026. Dies ist ein wichtiger Schritt bei der Erprobung des Mechanismus, kein flächendeckend eingesetzter Ersatz für die gesamte Deviseninfrastruktur. [26] Die Verknüpfung zweier Zahlungen kann die Abwicklung verbessern; sie schafft für sich genommen weder einen günstigen Kurs noch unbegrenzten Kredit und hebt rechtliche Anforderungen nicht auf.
Cloud-Computing und kürzere Abwicklung: Was ein schnellerer Computer nicht leisten kann
Gemietete Rechenleistung kann Datenanalysen und Systemtests unterstützen. Das ist etwas anderes als ein kontinuierlicher Kurskanal oder die Bereitstellung von Geld in zwei Währungen. Bei der Konzeption müssen Rechenzeit, Übertragung, Prüfungen, Bestätigung und endgültige Abwicklung unterschieden werden. Das Abspielen historischer Daten kann sehr effizient erscheinen, während der Umgang mit einem Ausfall oder einer Unterbrechung des laufenden Datenstroms ungeklärt bleibt.
Eine taggleiche Abwicklung erfordert verfügbare Mittel und korrekte Anweisungen in den jeweiligen Systemen. Ein kürzerer Zeitraum kann die Dauer des Risikos verringern, verkürzt aber auch die Zeit für Vorbereitung und Fehlerkorrektur. Neue Technik, einschließlich einer tokenisierten Plattform, muss deshalb zusammen mit Regeln zur Endgültigkeit, Zugang zu Liquidität und Betriebsabläufen bewertet werden. Forschungsprojekte belegen nicht, dass bereits jeder Devisenkontrakt auf T+0 umgestellt ist. [6] [26]
Zur Bewertung einer Transaktion sind Produkt, Gegenparteien, Ausführungspreis und Abwicklungsverfahren erforderlich. Diese Aspekte vertiefen Forex-Begriffe und Instrumente und Ausführungsqualität von Brokern. Die nächste Lektion behandelt die Marktgröße und die Aussagekraft von Umsatzstatistiken.
Fragen und Antworten
Woher stammt der Devisenkurs auf einem Bildschirm?
Aus einer bestimmten Datenquelle und den Preisbildungsregeln des Anbieters. Eine Bank kann ihr Umtauschangebot anzeigen, eine institutionelle Plattform die Notierungen zugänglicher Anbieter und ein Broker den Preis seines Instruments. Dies ist kein einziger offizieller Kurs für den gesamten Devisenmarkt.
Bedeutet ein Klick auf Kaufen die Ausführung zum angezeigten Preis?
Nicht immer. Zwischen Auftragserteilung und Ausführung kann sich der Preis ändern. Auftragsart und Dienstleistungsregeln bestimmen das Ergebnis, das in der Ausführungsbestätigung erscheint.
Wie unterscheiden sich RFQ, RFS und Streaming?
RFQ, Request for Quote, fragt den Preis für ein bestimmtes Geschäft an. RFS, Request for Stream, fordert laufend aktualisierte Notierungen an. Streaming bezeichnet die Bereitstellung aufeinanderfolgender Preise. Anbieter oder Plattform legen die Bedingungen für deren Nutzung fest.
Werden beim Kauf eines EUR/USD-CFD Euro geliefert?
Nein. Ein Differenzkontrakt rechnet Preisänderungen nach der Vereinbarung ab und schreibt einem Währungskonto keine gekauften Euro gut. Die Risikoabsicherung des Brokers ist eine separate Tätigkeit.
Funktioniert Forex den ganzen Tag identisch?
Nein. Wichtige Segmente handeln an Geschäftstagen nahezu rund um die Uhr; Aktivität und Notierungen ändern sich aber mit den Betriebszeiten der Finanzzentren. Währungspaar, Feiertage und Datenveröffentlichungen sind ebenfalls wichtig. Einzelne Produkte können kürzere Handelszeiten haben.
Zeigt das MetaTrader-Volumen den gesamten Devisenmarkt?
Nein. Das Tick-Volumen in MetaTrader 5 zählt die während der Bildung einer Kerze empfangenen Ticks. Tatsächliches Transaktionsvolumen kann für OTC-Instrumente fehlen. Die Daten eines Brokers decken nicht jedes weltweite Devisengeschäft ab.
Ist CLS eine zentrale Gegenpartei?
Nein. CLS verknüpft die Abwicklung geeigneter Zahlungen in zwei Währungen nach dem Prinzip Payment versus Payment. Eine CCP tritt zwischen die Verpflichtungen der Parteien und steuert Ausfallrisiken. Dies sind unterschiedliche Funktionen.
Was ist Last Look?
In bestimmten institutionellen Preisstreams hat ein Anbieter nach Gültigkeits- und Preisprüfungen eine letzte Gelegenheit, eine Anfrage anzunehmen oder abzulehnen. Die Bedingungen sollten offengelegt werden. Dies gilt nicht für jede Plattform und erlaubt keine willkürliche Änderung einer bereits geschlossenen Vereinbarung.
Sagt ein Ausführungsalgorithmus die Wechselkursrichtung voraus?
Nicht unbedingt. Er kann lediglich einen festgelegten Betrag aufteilen, das Tempo bestimmen und zugängliche Anbieter auswählen. Ausführungsziele unterscheiden sich von der Wahl einer Positionsrichtung. Durchschnittliche Ausführungspreise müssen mit den Beträgen gewichtet werden, statt unterschiedlich große Teilgeschäfte gleich zu gewichten.
Warum wird im modernen Devisenhandel noch das Telefon verwendet?
Ein Gespräch erlaubt, mit einer bestimmten Gegenpartei einen größeren Betrag oder individuelle Bedingungen zu vereinbaren. Sprachkanäle bestehen neben elektronischem Handel. Nach der endgültigen BIS-Tabelle vom Juni 2026 entfielen im April 2025 ungefähr 58,2 % des Umsatzes auf der vollständigen net-net-Basis auf elektronische Ausführung; dies ist weder der HFT-Anteil noch ein Beleg dafür, dass andere Methoden verschwunden sind.
Was sind EBS und ein zentrales Limit-Orderbuch?
EBS ist ein Handelsplatz für institutionellen Devisenhandel. Ein zentrales Limit-Orderbuch organisiert Angebote innerhalb eines bestimmten Systems, nicht für die ganze Welt. Der Zugang zu einem Angebot kann von Berechtigungen, Kreditlimits und den Plattformregeln abhängen.
Was bedeutet Internalisierung von Geschäften?
Ein Händler kann gegenläufige Bedürfnisse eigener Kunden zusammenführen und die verbleibende Exposition steuern. Er muss nicht sofort jedes Geschäft extern mit einem identischen Betrag absichern. Verpflichtungen gegenüber Kunden sowie Wechselkurs-, Kredit- und Zahlungsrisiken bestehen weiterhin.
Ist jeder Algorithmus HFT?
Nein. Ein Programm kann einen großen Betrag über eine Stunde schrittweise aufteilen, während HFT sehr schnelle Reaktionen und häufige Aktualisierungen nutzt. Ein elektronischer Kanal, ein Ausführungsalgorithmus und eine HFT-Strategie beschreiben unterschiedliche Merkmale des Prozesses.
Bedeutet Spot immer Abwicklung nach T+2?
Nein. In der BIS-Statistik umfasst Spot Umtausch mit Lieferung innerhalb zweier Geschäftstage. T+2 ist eine verbreitete Konvention; es gibt aber kürzere Fristen sowie Regeln für bestimmte Währungspaare oder Kalender. Das Valutadatum muss im Vertrag bestätigt werden.
Handelt ein Broker mit B-Book immer betrügerisch?
Risiko als Gegenpartei zu behalten, begründet allein keinen Betrug. Offengelegte Bedingungen, Interessenkonflikte und Ausführungspraktiken müssen beurteilt werden. Auch externe Absicherung garantiert nicht automatisch faires Verhalten; entscheidend sind der konkrete Vertrag und das Verhalten des Unternehmens.
Würde ein Stop-Loss immer vor einem Ereignis wie der SNB-Entscheidung 2015 schützen?
Ein gewöhnlicher Stop-Loss legt eine Auslösebedingung fest, garantiert aber nicht immer einen Ausführungspreis. Eine Lücke in verfügbaren Angeboten kann zu Slippage führen. Eine garantierte Order hat, sofern der Dienst sie anbietet, eigene Bedingungen und Kosten.
Schafft der digitale Euro ein neues Währungspaar?
Nein. Nach der Beschreibung der EZB wäre er eine digitale Form desselben Euro und würde Bargeld ergänzen. Er schüfe keine eigenständige Währung mit einem unabhängigen Wechselkurs gegenüber gewöhnlichen Euro. Mögliche Veränderungen betreffen Zahlungen, Vertrieb und Abwicklung.
Ersetzt KI die menschliche Verantwortung für einen Auftrag?
Nein. Ein Modell kann Analyse und Ausführung unterstützen; korrekte Daten, Limits, Überwachung und Abbruchregeln bleiben aber erforderlich. Eine automatisierte Entscheidung beseitigt weder die Verantwortung des Dienstleisters noch das Vertragsrisiko.
Was bringt technologische Entwicklung jemandem, der Urlaubsgeld umtauscht?
Sie erleichtert den Angebotsvergleich und die Übermittlung von Anweisungen aus der Ferne. Das Ergebnis hängt weiterhin vom Kurs für die richtige Umtauschrichtung, dem Betrag, Gebühren und Lieferbedingungen ab. Ein enger institutioneller Spread bedeutet nicht, dass jeder Verbraucher denselben Preis erhält.
Quellen
Quellen geprüft am 12. Oktober 2026. Betreiber beschreiben bestimmte Dienstleistungen, nicht jede Plattform. Die RBA-Studie von 2007 veranschaulicht ausschließlich historische Aktivitäten im Tagesverlauf. Das UKNF-Material dient der Erklärung von Ausführung und Verträgen; historische Zahlen zu Umsatz, Verlustquoten oder Hebelgrenzen werden nicht verwendet. Die Veröffentlichungszeiten der NBP und die Beispiele der UKNF beziehen sich auf Polen.
- Andreas Schrimpf, Vladyslav Sushko, BIS, Ausführung von Devisengeschäften: komplex und stark fragmentiert (FX trade execution: complex and highly fragmented), Dezember 2019: Netzwerkstruktur, direkte und indirekte Kanäle, Aggregatoren und telefonischer Handel.
- LSEG, TORA ermöglicht Zugang zu allen LSEG-Devisenhandelsplätzen über eine einzige Benutzeroberfläche (TORA to offer access to all LSEG FX trading venues through a single GUI), 22. März 2024: RFQ/RFS-Begriffe und unterschiedliche Handelsverfahren auf Plattformen.
- LSEG, FXall – durchgängige Lösung für Devisengeschäfte (FXall — End-to-end solution for your FX trades), ohne Datum: PriceStream, Kursströme mehrerer Anbieter und Aufteilung von Aufträgen.
- Amt der polnischen Finanzaufsicht (UKNF), Fragen und Antworten zu Forex, ohne Datum: Ausführungsmodelle, Slippage und CFDs im Unterschied zum Eigentum am Basisinstrument. Quelldokument.
- CME Group, Definition eines Futures-Kontrakts (Definition of a Futures Contract), ohne Datum: standardisierte Kontrakte und Börsenhandel.
- Basler Ausschuss für Bankenaufsicht, Devisenrisiken (Foreign exchange risks), RMA20, veröffentlicht am 1. Januar 2026, auf Grundlage der Leitlinien vom Januar 2013: Definition einer CCP und Risiken zwischen Ausführung und endgültiger Abwicklung.
- CLS Group, CLSSettlement, Material mit Kennzeichnung © 2024, S. 1–2: Payment-versus-Payment und Ablauf für geeignete Geschäfte.
- Australian Foreign Exchange Committee, Fragen und Antworten (Questions and Answers), ohne Datum, Frage 3: keine einheitlichen täglichen Handelszeiten und die übliche Handelswoche.
- Kristina Clifton, Michael Plumb, RBA, Volatilität und Umsatz am Devisenmarkt im Tagesverlauf (Intraday Currency Market Volatility and Turnover), Dezember 2007, S. 1 und 8–9: Informationen, Aufträge und historische Aktivität im Tagesverlauf. Die Quelle nennt die untersuchten Zeiträume und Währungspaare.
- RBA, Kasten B: Aktuelle Entwicklungen an den Devisenmärkten (Box B: Recent Developments in Foreign Exchange Markets), Bericht zur Geldpolitik, Mai 2020: größere Spreads und geringere Tiefe des Kassamarkts im März 2020.
- MetaQuotes, Kursdaten in der Handelsplattform (Price Data in the Trading Platform), ohne Datum: Geldkurs und letzter Handelspreis in Charts, Tickvolumen und OTC-Daten.
- NBP, Zeitplan der Wechselkursveröffentlichung, ohne Datum: Veröffentlichung der Tabelle A an Geschäftstagen zwischen 11:45 und 12:15 Uhr polnischer Ortszeit. Quelldokument.
- Randall Dodd, IWF, Finanzmärkte: Börse oder außerbörslicher Handel (Financial Markets: Exchange or Over the Counter), Finance & Development, Back to Basics, auf der Seite ohne Datum: Händlerbeziehungen, unterschiedliche Kurse und Vereinbarungskanäle im OTC-Handel.
- MetaQuotes, Grundprinzipien (Basic Principles), ohne Datum: Auftrag, Geschäft und Position, Anweisungen vom Terminal an den Server, Auftragszustände und Ausführungsmodi. Dies betrifft MT5, nicht jede Plattform.
- Global Foreign Exchange Committee, Globaler Devisenkodex (FX Global Code), aktualisiert im Dezember 2024, Vorwort und Grundsatz 17: Geltungsbereich, Last-Look-Kontrollen und offengelegte Bedingungen.
- BIS Markets Committee, Devisenausführungsalgorithmen und Funktionsweise des Marktes (FX execution algorithms and market functioning), Oktober 2020: Ziele von Ausführungsalgorithmen, Auftragsaufteilung, Risiken und Bewertung der Ausführungsqualität.
- BIS Markets Committee, Das plötzliche Pfundkursereignis vom 7. Oktober 2016 (The sterling ‘flash event’ of 7 October 2016), Januar 2017, S. 1 und 5–8: Zeitpunkt in BST/UTC, unterschiedliche Tiefstkurse je Handelsplatz und zusammenwirkende Faktoren.
- Financial Conduct Authority, FCA verhängt gegen fünf Banken Geldbußen von 1,1 Milliarden Pfund wegen Verfehlungen im Devisenhandel und kündigt branchenweites Abhilfeprogramm an (FCA fines five banks £1.1 billion for FX failings and announces industry-wide remediation programme), 12. November 2014: Verfahren und dokumentierte Praktiken, ohne Verallgemeinerung auf den Gesamtmarkt.
- BIS Papers Nr. 12, Devisenmärkte in den 1990er-Jahren (Foreign exchange markets in the 1990s) – August 2002, S. 139, Abschnitt 2: Reuters Dealing 2000-2 ab April 1992 und EBS ab September 1993. Monitor 1973: Reuters Annual Review 2000, S. 13; Dealing 1981: LSEG-Dienstleistungsgeschichte.
- BIS, Die Landschaft der Devisenausführung im Licht der dreijährlichen BIS-Erhebung 2025 (The FX trade execution landscape through the prism of the 2025 BIS Triennial Survey) – Dezember 2025: Ausführungsverfahren, telefonische Kanäle, offengelegte und anonyme Handelsplätze sowie Internalisierung. Datenzeitraum: April 2025.
- CFTC, Mitteilung 7528-17 (Release 7528-17) – 6. Februar 2017: Geldbuße von 7 Millionen USD, Zeitraum der Feststellungen, verbundener Market Maker, irreführende No-Dealing-Desk-Aussagen und Bedingungen für die Rücknahme der Registrierung.
- BIS Markets Committee, Hochfrequenzhandel am Devisenmarkt (High-frequency trading in the foreign exchange market) – September 2011, S. 4–6 und 18–19, Glossar S. 30: Eigenschaften und Rollen von HFT, Co-Location und Liquiditätsbedingungen. Historische Quelle, keine Schätzung des aktuellen HFT-Anteils.
- FSB, Devisenreferenzkurse – Abschlussbericht (Foreign Exchange Benchmarks — Final Report) – 30. September 2014: Methodik, WMR-Zeitfenster und Empfehlungen zu Ausführungskontrollen; eine Zusammenfassung des Geltungsbereichs findet sich auch in der FSB-Mitteilung.
- BIS, Meldeleitlinien für den Umsatz im April 2025 (Reporting guidelines for turnover in April 2025) – Abschnitt 5.1: Definition von Kassageschäften mit Lieferung innerhalb von zwei Geschäftstagen; eine statistische Definition legt nicht die Bedingungen jeder Kundendienstleistung fest.
- EZB, Häufige Fragen zum digitalen Euro (FAQs on the digital euro) – Aktualisiert am 17. August 2026, Fragen 1, 6 und 12: Zentralbankgeld, Rolle der Anbieter und derselbe Euro statt einer anderen Währung.
- BIS, Projekt Agorá (Project Agorá) – Beschreibung des Prototyps und Abschnitt Real-Value Testing: Tests im Juli 2026; ein kontrolliertes Experiment, keine allgemein betriebene Infrastruktur.
- SNB, Schweizerische Nationalbank hebt Mindestkurs auf und senkt Zins auf −0,75 % (Swiss National Bank discontinues minimum exchange rate and lowers interest rate to −0.75%), Mitteilung und beigefügte PDF-Datei, 15. Januar 2015: Mindestkurs von 1,20 CHF je EUR, Zinssatz und weiterhin mögliche Interventionen.
- FCA, Informationen für Kunden von Alpari (UK) Limited (News for customers of Alpari (UK) Limited), 20. Januar 2015, aktualisiert am 23. März 2018: Eintritt in das Special Administration Regime am 19. Januar 2015.
- MetaQuotes, Ankündigung des Veröffentlichungstermins für MetaTrader 4 (MetaTrader 4 Release Date Announcement), 15. Juni 2005, und Unternehmensgeschichte: angekündigte Veröffentlichung am 1. Juli 2005, Komponenten für Kunden und Backoffice, MT5 im Jahr 2010. Beschreibung des Herstellers, ohne unabhängige Bestätigung seiner Aussagen zum Marktanteil.
- MetaQuotes, Algorithmischer Handel mit MetaTrader 4 (Algorithmic Trading with MetaTrader 4): Expert Advisors, MQL4, MetaEditor und Strategy Tester. Dokumentation der Produktfunktionen, ohne Renditeversprechen.
- Alain Chaboud, Benjamin Chiquoine, Erik Hjalmarsson, Clara Vega, Federal Reserve, Aufstieg der Maschinen: Algorithmischer Handel am Devisenmarkt (Rise of the Machines: Algorithmic Trading in the Foreign Exchange Market), IFDP 980, 2009, Abschnitt 3.1 und Abbildung 1: EBS 2003–2007, Beteiligung auf mindestens einer Seite und währungspaarspezifische Anteile.
- BIS, Dreijährliche Zentralbankerhebung 2025 – endgültiger Anhang, Juni 2026 (2025 Triennial Central Bank Survey — final annex, June 2026, PDF), Tabelle 1, S. 1/75: Net-net-Gesamtumsatz und Ausführungsverfahren; bei der Berechnung des elektronischen Anteils bleibt der nicht zugeordnete Umsatz im Nenner.

