
Forex nasıl çalışır? Kotasyondan nihai ödemeye
Forex; fiyat veren, işlemleri kararlaştıran ve takasını düzenleyen katılımcılar sayesinde çalışır. Ekrandaki kur bu sürecin yalnızca bir parçasıdır: dönüşüm yönü, tutar, ücretler, sözleşme ve teslim koşulları müşterinin gerçekten ne alacağını belirler. Bankada döviz değişimi, kurumsal platformdaki işlem ve broker sözleşmesi, aynı döviz çiftini gösterseler bile farklı yollardan ilerleyebilir.
Müşterinin gerçekten ihtiyaç duyduğu parayla başlayın
Polonya'da serbest çalışan bir tasarımcı, müşterisinden USD 2.500 alır. Giderleri zloti cinsindedir; doları satıp PLN almak ister. Bu, gelecekteki ödeme için dolar almaktan farklıdır: sağlayıcıdan dolar istemek yerine ona dolar verir.
Aşağıdaki fiyatlar, ücretler ve koşullar varsayımsaldır. USD 2.500'ün tamamının değişime hazır olduğunu, iki sağlayıcının da tüm tutarı onayladığını ve zlotilerin aynı koşullarda teslim edileceğini varsayıyoruz. Gösterilenler modelin tek ücretleridir. Vergiyi veya ilk yurt dışı ödemeyi değil, döviz değişiminin kendisini karşılaştırıyoruz.
USD/PLN kotasyonunda sayı dolar başına zlotiyi ifade eder. Tasarımcımız baz para birimi USD'yi satar. Bu nedenle sağlayıcının doları aldığı kuru, yani bid fiyatını kullanır. Sağlayıcının satış fiyatı ask, ters yöndeki işlemi fiyatlar.
Belirtilen ücretlerden sonra alınan zlotileri karşılaştırın
| Teklif | Sağlayıcı USD alır: bid | Sağlayıcı USD satar: ask | Ücret, PLN |
|---|---|---|---|
| A | 3.8200 | 3.8500 | 15.00 |
| B | 3.8170 | 3.8400 | 0.00 |
A teklifi ücret öncesi 2.500 × 3,8200 = PLN 9.550, ücret sonrası net PLN 9.535 verir. B, 2.500 × 3,8170 = net PLN 9.542,50 verir. Bu koşullarda A'nın bid fiyatı daha yüksek olsa da B, PLN 7,50 daha fazlasını sağlar.
Tasarımcı teklifi, tablonun herhangi bir yerindeki en büyük sayıya bakarak seçmez. Ask bu dönüşüm yönüyle ilgili değildir. Daha dar bid–ask farkı da karşılaştırmayı tek başına sonuçlandırmaz: bu işlemde alınan tutarı uygulanabilir bid, tam miktar, ücret ve teslim koşulları belirler. Makas alış ve satış fiyatlarına zaten yansımıştır; yeniden çıkarılmaz.
Kotasyon, emir, gerçekleşme ve ödeme ayrı aşamalardır
Sağlayıcının ekranını okurken şimdiye kadar ne olduğunu sormak yararlıdır:
- Kotasyon görünür. Gösterge niteliğinde olabilir veya belirtilen koşullarda kullanılabilir. Görünmesi tek başına değişimin gerçekleştiğini kanıtlamaz.
- Tasarımcı talimat verir. Bağlayıcı bir teklifi mi kabul ettiğini, yoksa hizmetin gerçekleşme kurallarına tabi emir mi gönderdiğini bilmelidir.
- İşlem gerçekleşir ve onaylanır. Onayda kararlaştırılan para birimleri, tutarlar, kur ve diğer koşullar bulunur. Bunlar talimatla karşılaştırılmalıdır.
- Ödeme yükümlülükleri yerine getirilir. Gerekli tutarlar anlaşmaya göre hesaba geçer veya aktarılır. Fonların başka bir ödeme için kullanılabilir olması ise ayrı bir pratik sorudur.
Hesap içi basit bir dönüşümde bu olaylar peş peşe gerçekleşebilir, fakat yine de ayrı olaylardır. Basel Komitesi [6], döviz işleminin kararlaştırılmasıyla takasın tamamlanması arasında kalabilen riskleri açıklar.
Cazip kurun yanında tutar ve son tarih de gerekir
Tasarımcının cuma günü bir faturayı ödemek için zlotiye ihtiyacı olduğunu düşünün. Hizmet parayı ancak sonraki pazartesi kullanıma açacaksa biraz daha iyi kur sorunu çözmez. Geçerli talimat kabul saatleri dâhil gerçek teslim ve transfer koşullarını bilmesi gerekir. İşlem tarihi, paranın başka bir yerde kullanılabileceği tarihle her zaman aynı değildir.
Tutar da önemlidir. USD 1.000 için sunulan fiyat, USD 2.500'ün tamamının fiyatını belirlemez. Kotasyon, emir sağlayıcıya ulaşana kadar değişebilir veya kurallar yalnızca kısmi gerçekleşmeye izin verebilir. Fiyat birleştirme ve kullanılabilir tutar bölümü, fiyatın yanında miktarın neden bulunması gerektiğini gösterir.
“Forex” sözcüğünden evrensel bir takas gecikmesi çıkarmak gerekmez. Hesap içi dönüşüm, teslimli işlem ve nakdi uzlaşılan türev aynı nakit akışlarını vaat etmez. Gerçekte kullanılan hizmetin koşullarını okuyun.
Sağlayıcının sonraki işlemi ayrıdır
Tasarımcının dolarını alan banka, ihtiyacı başka müşterinin işlemiyle eşleştirebilir, pozisyonun bir kısmını limitleri içinde tutabilir veya başka katılımcıyla korunabilir. Müşterinin değişimi, her talimatın tek bir dünya borsasında aynı büyüklükte ayrı işlem olarak görünmesini gerektirmez.
Bu durum aynı çift için iki sağlayıcının farklı kur göstermesini de açıklar. Fonlamaları, pozisyonları, karşı tarafları, müşteri koşulları ve fiyatlama politikaları farklı olabilir. Grafik veya referans kur belirli bir veri kaynağını anlatır; otomatik olarak iki sağlayıcıdan birinin bağlayıcı teklifi olmaz. BIS'in piyasa parçalanması analizi [1] bu ağ yapısını açıklar. İleride içselleştirmeyi, elektronik işlem yerlerini ve brokerın sözleşmesel rolünü ayırıyoruz.
Ekran fiyatını tamamlanmış değişim saymadan önce beş kontrol
- Ne verdiğinizi ve ne almanız gerektiğini belirleyin.
- Bu yöne uygun sağlayıcı alış veya satış fiyatını kullanın.
- Gerekli miktarın tamamı için belirtilen ücretlerden sonraki tutarı hesaplayın.
- Ekranın gösterge, talimat veya onaylı gerçekleşme gösterip göstermediğini kontrol edin.
- Paranın ne zaman ve nerede kullanılabilir olacağını öğrenin.
Aşağıdaki soruları deneyin, ardından beş kontrolün arkasındaki piyasa altyapısını izleyin. Banka uygulamasından profesyonel terminale geçildiğinde de aynı çerçeve işe yarar.
Döviz değişimini üç pratik soruyla sınayın
İlk soruda ücret değişir; bu yüzden yeni hesap gerekir. İkinci soru ödeme zamanını sınar. İsteğe bağlı üçüncü soru, farklı miktarlar için sunulan fiyatları tanıtır.
Ayrıntılara geçin
Ekranın arkasında: fiyatlar, gerçekleşme ve takas
Tasarımcının tahsilatı, tek bir müşteri değişiminin nasıl okunacağını gösterir. Sonraki bölümler bakışı genişletir: dealer görüşmeleri, rakip elektronik yollar, içselleştirme, takas ve sakin ya da stresli piyasalarda likiditenin davranışı.
Dealer görüşmesi: önce koşullar, sonra işlem
Sesli işlemler, bugünkü ekranın arkasında da gerçekleşenleri açıklamaya yardımcı olur. Bir dealer, başka bir bankadan belirli para birimi, miktar ve teslim tarihi için alış ve satış fiyatları isteyebilir. Sesli aracı, tarafların yükümlülüklerini mutlaka üstlenmeden onları bir araya getirebilir. Koşullar kararlaştırıldıktan sonra işlem yine kaydedilmeli, teyit edilmeli ve ödemeler hazırlanmalıdır. Kurun yanı sıra ilişkiler ve sözleşme yapabilme olanağı önemlidir. IMF'nin OTC piyasası açıklaması bu dealer görüşmelerini ve aracıların rollerini ele alır. [13]
Şimdi tasarımcıdan EUR 10.000 satın alan Polonyalı şirkete geçelim. Varsayımsal görüşmede şirket, belirli bir teslim tarihinde PLN karşılığı avro ister. Çalışan yalnızca 4,3010'u hatırlıyorsa bunun şirkete avro satış fiyatı mı olduğu, kaç avroyu kapsadığı ve kabul edilip edilmediği belirsiz kalır. Aynı bilgiler ekran görüntüsünde de eksik olabilir. Elektronik sistemler veriyi daha hızlı kaydedip iletir; fakat karşı tarafı, tutarı, yönü ve sözleşmesel durumu belirleme ihtiyacını kaldırmaz.
Bilgi ekranları, elektronik görüşmeler ve eşleştirme farklı amaçlara hizmet eder
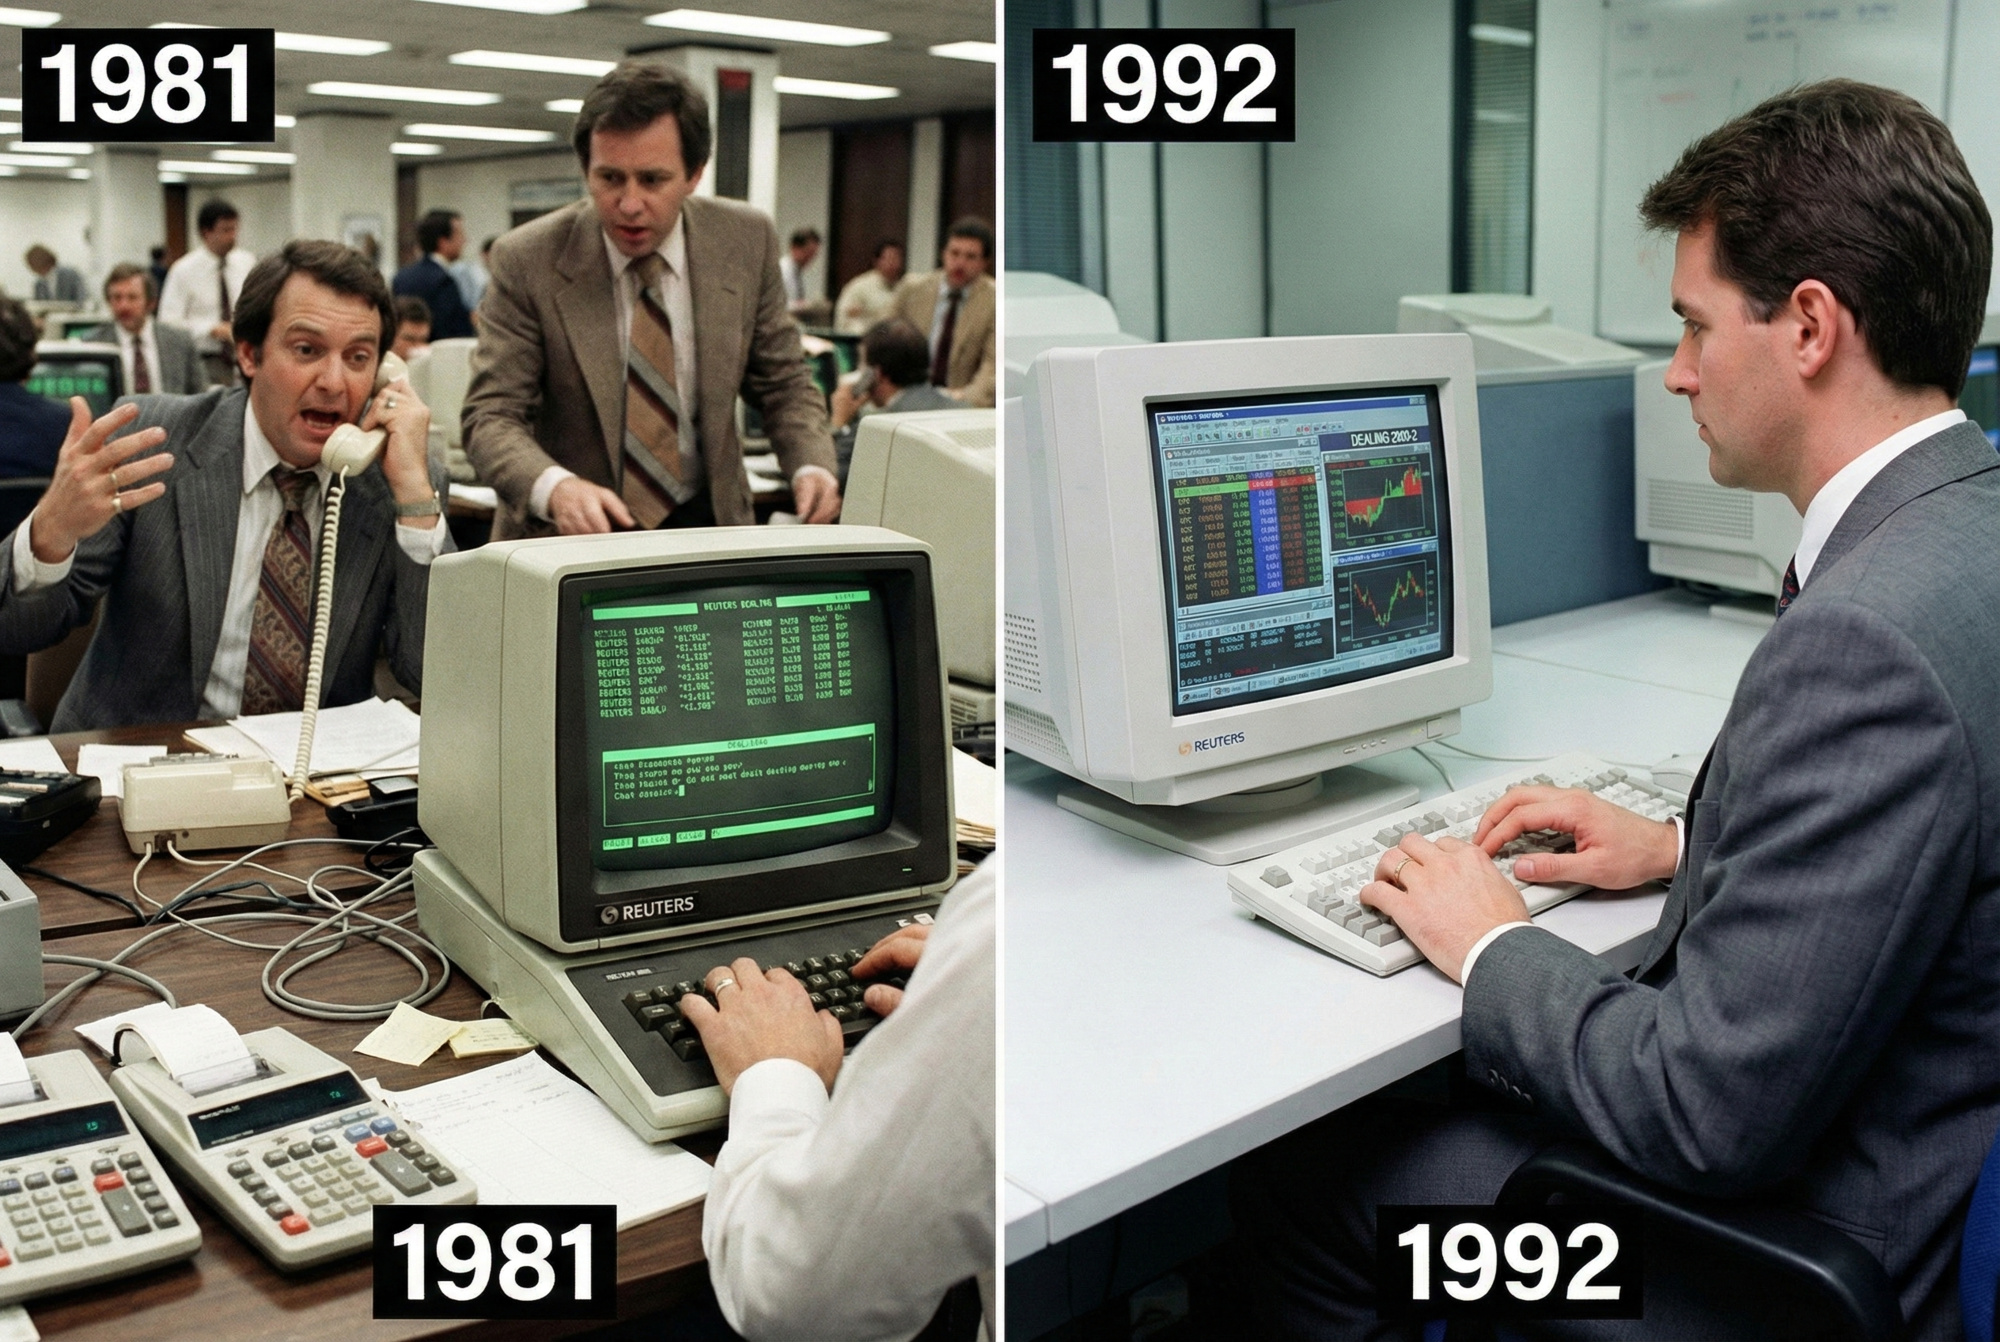
1973'te tanıtılan Reuters Monitor kotasyonları iletti; 1981'de tanıtılan Reuters Dealing System işlemlerin elektronik ortamda görüşülmesini sağladı. Uyumlu tekliflerin elektronik eşleştirilmesi daha sonra Nisan 1992'de Reuters Dealing 2000-2 ve Eylül 1993'te EBS ile gelişti. [19] Bu gelişim “telefon gitti, bilgisayarlar geldi” diye özetlenemez. Önce bilgiye erişim, ardından görüşme kanalı, sonra tekliflerin eşleştirilmesi değişti.
Otomasyon fiyat aramayı kolaylaştırdı ve bazı elle yapılan işleri azalttı. Görünen her fiyatı herkes için koşulsuz erişilebilir hâle getirmedi. Görüşmeler daha büyük veya özel koşullu işlemlerde yararlı olmaya devam etti. BIS'nin Nisan 2025 analizi sesli kanalları elektronik kanalların yanında hâlâ anlatır; kullanımlarını miktar, piyasa etkisi ve türevlerin bireysel olarak görüşülen koşullarıyla ilişkilendirir. [20]
OTC ağı: fiyatlar tek bir merkezden gelmez
Döviz işlemlerinin çoğu tezgâh üstü piyasada, yani OTC'de gerçekleşir. İşlemler fiyat sağlayıcılarını müşterilerle ve diğer sağlayıcılarla bağlar. Geleneksel ayrım dealer–müşteri ve dealer–dealer şeklindedir. Dealer kendi hesabına işlem yapar. Bugünkü ağ banka dışı firmaları da içerir; dolayısıyla “bankalararası piyasa” her katılımcıyı artık açıklamaz. Uluslararası Ödemeler Bankası (BIS) [1]
Doğrudan bağlantı veya birden çok sağlayıcılı platform
Müşteri değişimi bankanın ekranında veya bir görüşmede doğrudan bankayla kararlaştırabilir. Alternatif olarak bir platform, birden çok likidite sağlayıcısına erişim sunabilir. Platform kendi kuralları çerçevesinde fiyatlara erişimi ve işlemleri kolaylaştırır; dünya genelinde geçerli tek kur yaratmaz. Bu kanalları Uluslararası Para Fonu (IMF) [13] açıklar.
Bir sağlayıcıdan görünen fiyat, onun teklifini ve erişim koşullarını anlatır. Miktarı, vadeyi ve ürünü belirleyin. İki ekranda EUR/USD görmek yetmez: biri teslimli değişim, diğeri fiyat değişimlerine ilişkin sözleşme sunabilir.
BIS'nin Haziran 2026 nihai ekinde, Nisan 2025 doğrudan ve dolaylı elektronik gerçekleşme toplamı günde $5.535.228 milyon düzeyindedir. Tam net-net işlem hacmindeki payı (3.091.955 + 2.443.273) / 9.510.240 × 100 ≈ %58,2 olarak hesaplanır. Hesaptaki bütün tutarlar milyon USD cinsindedir; payda gerçekleşme yöntemi atanmamış hacmi de içerir. [32] Bu, elektronik kanalın payıdır; HFT veya yapay zekâ kararlarının payı değildir. Ekrandaki teklifi elle seçen dealer da elektronik yöntem kullanır. Sesli işlemler, daha büyük spot işlemler ve bireysel olarak görüşülen araç koşulları dâhil, önemini korur.
BIS'nin Aralık 2025 analizi %59 bildirdi. [20] Bu, o yayındaki rakamdır; yukarıdaki daha sonraki nihai tablonun yeniden hesabı değildir. Kanal paylarını karşılaştırmak aynı veri sürümünü ve hesaplama tabanının aynı tanımını gerektirir.
Emir defterleri ve kredi erişimi: anonimliğin sınırları vardır
Merkezî limit emir defterinde, yani CLOB'da, sistem alış ve satış tekliflerini kendi kurallarına göre eşleştirir. Bu, belirli dealerlara talepler ve fiyat akışlarının yanında bir gerçekleşme yöntemidir. “Merkezî”, dünyadaki bütün döviz değişimini değil, o işlem yerinin defterini anlatır. Anonim modelde katılımcı, gerçekleşmeden önce teklif sağlayıcısının kimliğini bilmeyebilir; kredi ilişkileri ve ödeme yükümlülükleri yine düzenlenmelidir. [1]
Varsayımsal durumda fon A'nın en elverişli fiyatını görür, ancak mevcut kredi limiti gereken miktarı karşılamaz. B'nin fiyatı sayısal olarak daha kötü olabilir, fakat kararlaştırılan koşullarla erişilebilirdir. Bu ne dolandırıcılık kanıtıdır ne de evrensel ekran kuralıdır: fiyatı görmek ile işlem yapabilmek arasındaki farkı gösterir. Bir sistem uygun olmayan teklifi ekrandan çıkarabilir, diğeri ek kontroller gerektirir. Prime broker sözleşme sınırları içinde erişimi genişletebilir; limitleri kaldırmaz ve müşterinin karşı tarafının belirlenmesi yerine geçmez.
Fiyatın müşteriye ulaştığı iki yol
- Tek bankanın teklifi: bankanın erişebildiği veri ve fiyatlama kuralları → bankanın kotasyonu → müşterinin ekranı veya görüşme.
- Birden çok sağlayıcılı platform: erişilebilir kurumların kotasyonları → platform veya birleştirici → o müşterinin erişebildiği fiyatlar.
Birleştirici, bütün OTC ağını mutlaka kapsamadan, birden çok kaynak veya işlem yerine erişimi bağlar. Bu basit yollar BIS'nin piyasa yapısı açıklamasına dayanır; her banka ve broker için talimat değildir. Bankalararası piyasa dersi katılımcı ilişkilerini açıklar.
Fiyat birleştirme, birkaç kurun yalnızca ortalamasını almak değildir. Sistem mevcut miktarları ve kaynaklarıyla bid ve ask fiyatlarını ayrı ayrı toplayabilir. Müşterinin ne gördüğü ve gerçekleştirebildiği bağlantılara ve sağlayıcı erişimine bağlıdır. Gösterilen en iyi fiyat gereken bütün tutarı karşılamayabilir. BIS, parçalı yapı sürerken birleştiricileri birden çok işlem yeri ve sağlayıcıyı bağlayan sistemler olarak anlatır. [1]
Müşteriyle döviz değiştiren banka, kendisi de diğer dealerlarla işlem yapabilir. Bu, her perakende değişimin tek başına ve hemen bir yabancı kuruma aktarıldığını göstermez. Müşterinin bankasıyla ilişkisi ve bankanın başkalarıyla işlemleri, IMF [13] tarafından açıklanan ağın farklı seviyeleridir. Yalnızca bir kur, hizmet belgeleri olmadan bunları ortaya çıkaramaz.
Platforma bağlanmak neden yetmez
FX aynı zamanda bir yükümlülükler ağıdır. Fiyat belirli katılımcıya erişilebilir olmalı ve işlem kabul edilen limitlere uymalıdır. Teknolojik erişim, kurumun görünen her sağlayıcıyla işlem yapabileceği anlamına gelmez. Bazı düzenlerde prime broker kurumsal müşteriye kredi erişimi sağlar ve gerçekleşen işlemlerin belirli yükümlülüklerini sözleşme sınırları içinde üstlenir. Her değişimin zorunlu aracısı veya her tutarın garantörü değildir. BIS [1]

ECN, yani Electronic Communication Network — elektronik iletişim ağı, elektronik iletişim veya eşleştirme ağını anlatır. Sağlayıcılar terimi bazen farklı kullanır. Tek başına müşterinin sözleşme karşı tarafını, erişim kontrollerini veya ödeme düzenini belirlemez. Birden çok sağlayıcılı platform RFQ, akış veya emir defteri kullanabilir; hepsi anonim defter değildir. Üç harften bütün işlem yolunu çıkarmak yerine hizmet açıklamasını okuyun. [1] [2]
Müşteri fiyatları nasıl alır: fiyat akışı, RFQ ve RFS
Ekran art arda güncellemeleri gösterebilir veya müşterinin belirli bir işlemin fiyatını istemesine izin verebilir. İki biçim aynı platformda birlikte bulunabilir. LSEG (London Stock Exchange Group) kotasyon taleplerini, fiyat akışlarını ve emir defteri işlemlerini açıklar. Bunlar farklı mekanizmalardır; tek hizmetin alternatif adları değildir. LSEG [2]
| Yöntem | Müşteri ne yapar | Ne alır |
|---|---|---|
| Fiyat akışı | Mevcut fiyat akışını izler. | Sistemin koşullarında kullanılabilen art arda güncellemeler. |
| RFQ: Request for Quote — kotasyon talebi | Belirli işlemi tanımlar ve kotasyon ister. | Teklif seçilebilen bir veya daha çok yanıt. |
| RFS: Request for Stream — akış talebi | Güncellenen sağlayıcı fiyatlarının akışını ister. | Tek yanıt yerine kotasyon dizisi. |
RFS akış ister; fiyat akışı art arda fiyatların iletimini anlatır. Seçili sağlayıcıların kotasyonlarını sunan FXall PriceStream bir örnektir. Operatör açıklaması her platform için standart değil, belirli düzeni gösterir. FXall [3]
Aynı ihtiyaç, teklife ulaşmanın farklı yolu
Belirli tarihte teslim için PLN ile EUR 10.000 satın alan varsayımsal Polonyalı şirketi düşünün. RFQ yoluyla bu parametreleri seçtiği bir veya birkaç sağlayıcıya gönderir. Yanıtlar o işlemi ilgilendirir ve şirket teklif seçebilir. Kotasyondaki dört ondalık basamak tablonun yalnızca bir parçasıdır: yön, miktar ve teslim tarihi zorunludur. Talep henüz işlem değildir.
RFS ile şirket tek yanıt yerine güncellenen kotasyonlar ister. Kur değiştikçe talep edilen akışta art arda fiyatlar gelebilir. Fiyat akışı, güncellemelerin iletimini anlatır ve farklı şekillerde başlatılabilir. LSEG, FXall PriceStream'i seçili, kimliği açıklanan sağlayıcılardan akışlar olarak tanımlar. Bu, her bankacılık uygulaması ekranının açıklaması değil, kurumsal örnektir. [2] [3]
Her durumda fiyatın yalnızca bilgi amaçlı mı yoksa işlem yapılabilir mi olduğunu ve kabulün nasıl gerçekleştiğini kontrol edin. Belirli parametrelerin teklifi her miktar ve tarih için otomatik olarak erişilebilir değildir. Her platform her fiyatı aynı süre boyunca geçerli tutmaz. Teklif seçildiğinde ne olduğunu hizmet koşulları belirler.
Telefon görüşmesi de işlemle sonuçlanabilir. Sesli ve elektronik kanallar birlikte bulunur; katılımcı ihtiyaçları ve araç seçimi etkiler. Telefon kullanmak mutlaka eski veya daha kötü hizmet demek değildir. IMF [13]
İçselleştirme: dealer neden müşterilerin karşıt ihtiyaçlarını eşleştirir
Her müşteri değişimi, dealerın hemen başka yerde aynı büyüklükte işlem yapmasını gerektirmez. Dealer, başka müşterinin karşıt ihtiyacı azaltana kadar riski geçici olarak üstlenebilir. Bu akım yönetimine içselleştirme denir. Dealerın müşteri havuzu ayrı bir “küresel borsa” değil, belirli kurumun yükümlülük ve risk kayıtlarıdır. BIS, bu modelin büyümesinin dış platformlarda görülen bazı hacimleri azalttığını gösterir. [1]
Varsayımsal örnek aynı döviz çiftini ve teslim tarihini ilgilendirir. Dealer bir şirkete PLN karşılığında EUR 100.000 satar, başka şirketten PLN karşılığında EUR 80.000 alır. Bu yönler kısmen birbirini dengeler ve EUR 20.000 fark bırakır. Müşteri sözleşmelerinin hiçbiri ortadan kalkmaz. Farklı fiyatlar, işlem zamanları, vadeler veya bir ödemenin yapılmaması da riski değiştirebilir. Dealer kalan riski koruma altına alabilir, başka akım bekleyebilir veya politikası çerçevesinde kotasyonunu ayarlayabilir. Fiyatlar ve maliyetler verilmediği için kârını hesaplamıyoruz.
Büyük ve çeşitli müşteri tabanı böyle eşleştirmeyi kolaylaştırabilir; stres altında tek yönlü emirler zorlaştırabilir ve dışarıda korunma ihtiyacını artırabilir. Bu nedenle bir işlem yerinin toplam hacimdeki küçük payı, fiyatlarının ve gerçekleşme olanaklarının önemsiz olduğunu göstermeyebilir. Bu, parçalı yapı yanında yoğunlaşmayı açıklamaya yardım eder: daha çok işlem yeri, az sayıdaki aracının önemli rolüyle birlikte bulunabilir. Aralık 2025'te yayımlanan BIS analizi müşteri işlemlerinin %80'den fazlasının dealerların iç havuzlarında eşleştirildiğini anlatır; bu, her perakende brokerın emirleri için oran değildir. [1] [20]
Üç EUR/PLN kotasyonu: neyi karşılaştırıyorsunuz?
Örnek, para birimi teslimiyle zloti kullanarak EUR 10.000 satın almayı ilgilendirir. Her teklif aynı miktarı, gözlem anını ve teslim tarihini kullanır. Ek ücretler hariçtir. Bütün fiyatlar varsayımsaldır; banka veya broker kotasyonu değildir. A, B ve C kurgusal sağlayıcı adlarıdır.
| Sağlayıcı | Müşteriden EUR alır: bid | Müşteriye EUR satar: ask | Müşterinin EUR 10.000 için ödediği |
|---|---|---|---|
| A | PLN 4,2990 | PLN 4,3010 | PLN 43.010 |
| B | PLN 4,2985 | PLN 4,3015 | PLN 43.015 |
| C | PLN 4,3000 | PLN 4,3020 | PLN 43.020 |
Euro alıcısı sağ taraftaki fiyata, yani ask fiyatına ihtiyaç duyar. B sağlayıcısı A'dan PLN 5, C ise PLN 10 daha pahalıdır. A ve B'nin aritmetik bid/ask orta noktası aynıdır—4,3000—ancak müşterinin euro alış fiyatı farklıdır. Orta nokta, işlemin yönüne uygun fiyatın yerine geçmez. Bu sonuç, değişimin o ortalamadan yapılabildiğini varsaymadan hesaplardan çıkar.
Polonya'nın merkez bankası Narodowy Bank Polski'nin (NBP) A tablosu, güncellenen sağlayıcı teklifinden farklı işleve sahiptir: ortalama kurlar iş günlerinde Polonya yerel saatiyle 11:45 ile 12:15 arasında yayımlanır; fiyat akışı değildir. NBP [12] Bu nedenle akşam kotasyonunu daha önceki tabloyla karşılaştırmak zamanı dikkate almalıdır. Forex nedir? ortalama kurları, bid/ask'ı ve müşteri tekliflerini açıklar.
Gerçek karşılaştırma ayrıca teklifin miktar ve teslim tarihi için hâlâ erişilebilir olup olmadığının ve ücretlerin kontrolünü gerektirir. Kotasyonlar ve çapraz kurlar dersi bid/ask kurallarını geliştirir.
En iyi kur miktarın yalnızca bir kısmını karşılayabilir
Önceki modelin bir varsayımını değiştirelim. Ayrı senaryoda A, 4,3010'dan satar fakat yalnızca EUR 5.000 sunar; B kalan EUR 5.000'i 4,3015'ten sağlar. İki teklifin de gerçekleştirilebilir, kabul sırasında değişmeden kalan ve ücretsiz olduğu varsayılır. İki kısmın maliyeti PLN 21.505 ve PLN 21.507,50'dir. Toplam maliyet PLN 43.012,50 olur; ortalama gerçekleşme kuru 4,30125'tir.
Bu, bütün tutarın görünen en iyi 4,3010 ile çarpılmasından çıkan PLN 43.010'u aşar. O kur gerekli tutarın yalnızca bir kısmı için mevcuttu. Örnek teklifin miktar bilgisine neden ihtiyaç duyduğunu gösterir; her müşterinin emirleri istediği sağlayıcılara bölebileceğini varsaymaz. Sistem olanakları bunu belirler; FXall emir bölmeyi hizmetinin özelliği olarak anlatır. [3]
Bilgiden emre ve gerçekleşmeye
Yeni bilgi katılımcıların bir para birimi değerlendirmesini değiştirebilir. Bazıları kotasyonları günceller; diğerleri almak veya satmak ister. Bilgi böylece kotasyonlara ve işlemlere girer. Bu, her veri açıklamasından sonra kuru tahmin eden kural değil, mekanizma açıklamasıdır. Avustralya Merkez Bankası (RBA) [9] bilgi, emirler ve fiyat değişimlerini inceler.
- Bilgi veya döviz değiştirme ihtiyacı eylemi başlatır.
- Sağlayıcı fiyat verir ve müşteri koşullarını okur.
- Müşteri teklifi kabul eder veya belirli türde emir gönderir.
- Sistem ürüne ait kurallarla gerçekleştirir ve koşulları bildirir.
- Taraflar yükümlülükleri teyit eder ve uygun zamanda yerine getirir.
Emri göndermek ve gerçekleştirmek ayrı olaylardır. Perakende türev, emir girilirken görünen fiyattan farklı fiyatla gerçekleşebilir. Bu fark fiyat kaymasıdır. Hizmete bağlı olarak emir reddedilebilir veya kabul için yeni fiyat sunulabilir. Polonya'nın Finansal Denetim Komisyonu Ofisi (UKNF) [4] bu çeşitleri açıklar; ürün belgeleri gerçek hizmetin kurallarını belirler.
EUR 10.000 satın almak, adım adım
A'nın bütün EUR 10.000'i 4,3010'dan sunduğu ilk tabloya dönelim. Şirket bir fatura için para birimi alır. Bu, uygulama talimatı değil, teslimli değişim modelidir. Geçerli kabul ve ek ücret olmadığını varsayın.
- İhtiyaç ve parametreler. Şirket EUR 10.000 gerektiğini, PLN ödeyeceğini ve kararlaştırılan tarihte teslim istediğini belirler. Bu ayrıntılar olmadan kur bütün işlemi anlatmaz.
- Teklifi okumak. Sağlayıcının EUR satış fiyatını seçer: ask 4,3010. 10.000 × 4,3010 = PLN 43.010 hesabını yapar; teslim ve kabul koşullarını kontrol eder.
- Kabul ve gerçekleşme. Teklifi belirtilen biçimde kabul eder. Gerçekleşme onayı şirketin PLN 43.010, karşı tarafın EUR 10.000 teslim yükümlülüğünü belirler. Yalnızca teyit edilmemiş talep göndermek işlem oluştuğunu göstermez.
- İşlem sonrası süreç. Taraflar koşulların ve ödeme talimatlarının uyuşmasını kontrol eder. Para yanlış hesaba giderse veya talimatlar uyuşmazsa doğru kur yetmez.
- Teslim ve kullanım. Fonlar kararlaştırılan kurallarla hareket eder. Eurolar hesabında erişilebilir olduğunda şirket faturayı ödeyebilir. Satın almayı kararlaştırmak ve sonra fonları fatura düzenleyene göndermek ayrı faaliyetlerdir.
UKNF [4] gerçekleşme çeşitlerini; Basel Komitesi [6] ve CLS [7] ise teyidi ve nihai ödeme sürecini açıklar. Bu aşamalar otomatikleşebilir ve müşteriye kısa görünebilir. Ayrımları yine önemlidir: fiyatı teyit etmek, satın alınan paranın erişilebilir olduğunu teyit etmekten farklı soruya yanıt verir.
Teklif anlaşmadan önce değişirse? Yeni varsayımsal 4,3030 kurunda EUR 10.000, PLN 43.030 eder—PLN 20 daha fazla. Bu, müşterinin her zaman kabul etmesi gerektiği anlamına gelmez. Sistem yeniden kabul isteyebilir veya başka kararlaştırılmış gerçekleşme biçimi kullanabilir. İlk teklif bağlayıcı koşullarla geçerli olarak kabul edildiyse, sonraki kur kararlaştırılmış fiyatın yerine keyfî biçimde geçmez. Yalnızca ekranda hangi sayının göründüğü değil, işlemin durumu ve koşulları önemlidir.
Terminal emirleri iletir; broker hizmeti tanımlar
Terminal talimat gönderir ve yanıt alır. MetaTrader 5 belgeleri emri, gerçekleşmiş işlemi ve ortaya çıkan pozisyonu ayırır. Bir emir birden çok işlemle gerçekleşebilir. Bu, geçmişi incelerken önemlidir: “gönderildi”, “gerçekleşti” demek değildir. MetaQuotes [14]
MetaQuotes sürecinde talimatlar terminalden brokerın sunucusuna gider; parametreler ve mevcut fonlar burada kontrol edilir. Gerçekleşme veya ret izleyebilir; kısmi gerçekleşme de desteklenen durumdur. Araç ve sağlayıcı ayarları süreci belirler. Piyasa emrinde fiyat, daha önce ekranda sayı görünmesinden değil, gerçekleşme koşullarından kaynaklanır. Belgeler kotasyon fiyatının kabulünü gerektiren biçimleri de açıklar. [14]
Bu süreci her platforma uygulamayın veya terminal markasından nihai sözleşme karşı tarafını çıkarmayın. CFD fiyat değişimlerine ilişkin sözleşmedir: EUR 10.000 nominal tutar, euroların döviz hesabında görüneceği anlamına gelmez. Sistemin yanıtını analiz etmeden önce ürünü adlandırın.
API ve gecikme: teknolojinin hızlandırdığı aşamalar
API, yani uygulama programlama arayüzü, sistemin elle tıklamadan talep göndermesini ve veri almasını sağlar. Fiyat alabilir, emir gönderebilir veya durum bilgisi isteyebilir. Mesajlar ürüne uygun kontrollerden yine geçer. Elektronik emirler reddedilebilir veya kısmen gerçekleşebilir; yanıtlar doğru yorumlanmalıdır. Otomasyon talebi garantili işleme dönüştürmez. [1] [14]
Gecikme iletimi, yanıt hazırlamayı, kontrolleri veya dönüş yolunu ilgilendirebilir. Tek işlem motorunun ölçüsü, ev bilgisayarından talep gönderilmesiyle nihai ödeme sonrasında paranın erişilebilir olması arasındaki süreyi anlatmaz. Bu nedenle “platform mikrosaniyeleri” ve “iki günlük ödeme süreci” aynı faaliyeti ölçmez. Daha kısa teknik yol gerçekleşmeye yardımcı olabilir; geçerli limitlerin, bağlayıcı teklifin ve kararlaştırılan ödeme tarihinin yerine geçmez.
Last look: talep henüz işlem olmadığında
Bazı kurumsal FX akışlarında sağlayıcı geçerlilik ve fiyat kontrollerinden sonra talebi kabul veya reddetmek için son olanağa sahiptir. Buna last look denir. Her piyasaya uygulanmaz ve önceden kararlaştırılmış işlemin keyfî değişimine izin vermez. FX Küresel Davranış Kodu'nun [15] 17. ilkesi, iki yöndeki fiyat hareketlerinin ele alınması dâhil şeffaf koşullar ister ve müşteri talep bilgisinin kullanımını sınırlar.
Bu nedenle en dar spread, farklı fiyatta başka deneme gerektiren retlerle birlikte bulunabilir. Varsayımsal örnekte sağlayıcı ask 4,3010 gösterir ama EUR 10.000 talebini reddeder; daha sonra 4,3030'dan gerçekleşme PLN 43.010 yerine PLN 43.030'a mal olur—PLN 20 fark. Bu, bağlayıcı teklifin geçerli kabulünden ayrı durumdur. Gerçekleşme kalitesi kuralları ve ölçüleri geliştirir.
Kod, toptan FX iyi uygulamalarını ele alır ve yasanın yerine geçmez. Broker lisansı veya güvenli perakende ürün sözü değildir. İlkeleri, bir uygulamadaki her reddin last look'tan kaynaklandığını kanıtlayamaz; hizmet koşulları ve işlem kaydı gerekir. [15]
Fiyat değerlendirmesi başarısız denemeleri içermelidir
Reddedilen talepler ve yeniden deneme maliyetleri atlanırsa, tamamlanmış işlemlerin dar spreadi çekici görünebilir. Teklifler benzer miktar, zaman ve piyasa koşullarında karşılaştırılmalıdır. İki yöndeki farklı fiyat kayması analiz gerektirir, fakat tek başına uygunsuz davranışı kanıtlamaz: emir türü, piyasa hareketi ve örnek seçimi önemlidir. FX Küresel Davranış Kodu last look ve gerçekleşme kontrollerinde şeffaflığı ele alır. [15]
| Ölçü veya bilgi | Ne karşılaştırılır | Sınırlama |
|---|---|---|
| Ret oranı | Reddedilen taleplerin benzer bütün denemelere oranı. | Ret sayısı olmadan tamamlanmış yüz işlem, bütün müşteri deneyimini anlatmaz. |
| Kontrol ve yanıt süresi | Last look aralığı dâhil kararlaştırılmış ölçüm başlangıç ve bitiş noktaları. | İşlem motoru süresi müşterinin ağını veya nihai ödemeyi otomatik içermez. |
| Fiyat kayması dağılımı | Aynı referans yönteme karşı lehte ve aleyhte fiyat farkları. | Ortalama, seyrek büyük sapmaları ve koşullar arasındaki farkları gizler. |
| Yeniden deneme maliyeti | Başarısız denemeden sonraki yeni fiyat, ücretler ve geçen süre. | Reddin tek sabit maliyeti yoktur; kur iki yönde de hareket edebilir. |
100 talebin 90'ının kabul edildiği modelde ret oranı 10/90 değil, %10'dur. Bu, sağlayıcı sonucu değil, örnek hesaplamadır. Tam değerlendirme ayrıca reddedilen on denemenin tekrarlanıp tekrarlanmadığını, hangi fiyatlarla tekrarlandığını ve müşterinin kalan tutar için sonunda herhangi bir işlem yapıp yapmadığını belirlemeyi gerektirir. Tek ölçü, tam kalite sıralaması sayılmamalıdır.
Daha çok basamak fiyatı daha kesin yapmaz
Ayrı EUR/USD modelinde bir pipin EUR başına 0,0001 USD olduğunu varsayın. 1,25000'den 1,25005'e değişim 0,00005 USD/EUR, yani yarım piptir. Beşinci basamak daha küçük artışı gösterebilir; tek başına dar spread, derin likidite veya her tutarın gerçekleştirilebilmesini kanıtlamaz. Başka çiftlerde pip kuralı farklı olabilir: yen içeren çiftlerin tipik kotasyonlarında 0,0001 yerine 0,01'dir. Belirli aracın asgari fiyat adımı ayrıca kontrol edilmelidir. Bu, belli platformun tarihsel kotasyonlarını yeniden kurmak değil, aritmetik alıştırmadır.
Emrin yolu anlaşmaya bağlıdır
Her tıklama aynı kurumsal platformda ayrı işleme dönüşmez. Bu yollar ayrıntılı teknik süreçleri dışarıda bırakarak farklı yükümlülük ve gerçekleşme yerlerini gösterir.
| Çeşit | Yol | Müşterinin yaptığı anlaşma |
|---|---|---|
| Banka değişimi | Müşteri → banka teklifi → kabul → anlaşma kapsamında teyit ve teslim. | Satın alınan para birimini sağlayan değişim. |
| Kurumsal değişim | Müşteri → doğrudan veya platform üzerinden erişilebilir sağlayıcılar → anlaşma ve gerçekleşme → nihai ödeme. | Belirli miktar ve vadeli döviz işlemi. |
| Perakende CFD | Müşteri → yatırım firması → hizmet kurallarıyla gerçekleşme → pozisyon yükümlülüklerinin ödenmesi. | Harcamak için para satın almadan fiyat değişimlerine ilişkin anlaşma. |
| Borsada işlem gören futures sözleşmesi | Müşteri → aracı → belirli borsanın işlem sistemi → merkezî takas. | Borsanın standartlaştırdığı sözleşme. |
İlk iki satır BIS [1] tarafından anlatılan kanalları gösterir. Diğer iki satır UKNF [4] ve CME Group [5] tarafından anlatılan sözleşmeleri ilgilendirir. Teknik kontroller farklı sistemlerde farklı sırayla gerçekleşebilir.
CFD'lerin ve futures sözleşmelerinin kendi kuralları vardır
Fark sözleşmesi—CFD—satın alınan euroları döviz hesabına sağlamadan, fiyat değişimlerini koşullarına göre hesaplar ve öder. Firma müşterinin karşı tarafı olabilir veya emri ileri iletebilir. Brokerın herhangi bir korunması müşterinin anlaşmasından ayrı faaliyet olarak kalır. UKNF [4] Gerçekleşme altyapısı ve gerçekleşme kalitesi dersleri bu düzenleri açıklar.
Futures sözleşmesi, miktar ve vade dâhil standart koşullu borsa ürünüdür. İşlemler belirli sözleşme serisini ilgilendirir. Merkezî karşı taraf (CCP), taraflar arasına girer ve temerrüt riskini yönetir. Futures fiyatı o sözleşmeyi ilgilendirir; otomatik olarak banka ekranındaki döviz değişimi fiyatı değildir. CME [5] standardı, Basel Komitesi [6] ise CCP'yi açıklar.
Müşterinin korunması ürün ve hizmet kurallarına bağlıdır. Anlaşmadan önce sağlayıcının yetkisini ve CFD müşteri korumalarını kontrol edin.

Kolay terminal erişimi döviz satın alma haklarını vermez
İnternet fiyatları izlemeyi, talimat göndermeyi ve otomatik kuralları kullanmayı kolaylaştırdı. Pozisyonun temelindeki anlaşmayı tek başına değiştirmedi. Banka ekranı ve CFD terminalindeki benzer EUR/USD grafikleri farklı sözleşme sonuçlarına karşılık gelebilir. Döviz değişimi satın alınan paranın erişilebilir olmasını gerektirir; CFD sonucu fiyat değişimine, maliyetlere, teminata ve kapatma kurallarına bağlıdır. Aynı yazılım türüne erişmek farklı yargı alanlarında aynı müşteri korumasını göstermez.
Firmanın risk yönetimi de müşteri sözleşmesinden ayrılmalıdır. Bazı riski kayıtlarında tutabilir veya başka yerde koruma sağlayabilir; gerçek model ve açıklanması önemlidir. A-book, B-book, STP ve ECN lisans veya her talimatın EBS'ye gönderildiğinin kanıtı değildir. Bir modelde müşteri firmayla sözleşme yapar; firmanın korunması ayrı anlaşmadır. Aracılık modelinde aracı emri kararlaştırılmış kurallarla iletir. Terminal reklamı bu ayrımı belirleyemez.
2017'de FXCM: etiketin neden yetmediğine ilişkin belgelenmiş örnek
6 Şubat 2017'de ABD CFTC, FXCM ve ilişkili taraflara USD 7 milyon tutarında ceza verdi. Bulgular 4 Eylül 2009'dan en az 2014'e kadar dönemi kapsıyordu: firma önemli likidite sağlayıcısıyla ilişkisini sakladı ve “No Dealing Desk” modelini çıkar çatışması yokmuş gibi yanlış tanıttı. Uzlaşma belirtilen tarafların CFTC kaydının kaldırılmasını içerdi. [21] Bu, benzer açıklama kullanan her firmaya karşı kanıt değil, belirli tarihsel süreçtir.
Dolayısıyla hizmeti değerlendirmek tüzel kişinin adını, rolünü, gerçekleşme politikasını ve kendi işlemlerinizin kayıtlarını gerektirir. Yayımlanan kaybeden hesap yüzdesi belirli ürünün dönem içindeki risk ve sonuçlarını ilgilendirir; broker modelini tespit etmez. Yetkilendirme, gerçekleşme düzenleri ve yatırım sonuçları üç farklı soruyu yanıtlar. Kayıp verisi ve uygun kapsamı mitler ve gerçekler bölümünde açıklanır.
Platform neden grafikli ekrandan fazladır
MetaQuotes, MetaTrader 4'ün resmî çıkışını 1 Temmuz 2005 olarak duyurdu. Sistem müşteri terminalini ve broker tarafında işlem yapan bileşenleri içeriyordu. Sağlayıcı ardından 2010'da MetaTrader 5'i çıkardı. Bu tarihler yazılım tarihini anlatır; bütün perakende FX piyasasının başlangıcını göstermez. [29]
MT4'te MQL4 ile yazılan Expert Advisors, yani uzman danışman programları, veri analiz edebilir ve programlanan eylemleri yapabilir. MetaEditor ve strateji test aracı bunları geliştirme ve kontrol ortamı sunar. Kod ve araç ekosistemi bu ürünün kullanımını sürdürmesini açıklamaya yardım eder. Hesap koşullarını kontrol etmenin yerine geçmez: aynı terminal arayüzü aynı karşı taraf, araç, maliyet veya gerçekleşme yöntemi demek değildir. Program çalıştırabilmek kurallarının kârlı olduğunu kanıtlamaz. [30]
Gerçekleşmeden sonra nihai ödeme kalır
Teslimli değişimde teyit, para birimlerini, miktarları, kuru ve teslim tarihini belirler. Sonra ödeme talimatları kararlaştırılır ve fonlar uygun kanaldan aktarılır. Hızlı teyit her değişimin nihai ödemesinin tamamlandığı anlamına gelmez. CLS [7] işlem sonrası döngüyü açıklar.
Anlaşma ve nihai ödeme arasında risk sürer. Karşı taraf operasyonel sorun, yetersiz fon veya ödeme aczi nedeniyle teslim edemeyebilir ya da geç teslim edebilir. Fiyatı kararlaştırmak bu riskleri kaldırmaz. Basel Komitesi [6]
CLS, uygun kurumsal işlemler için bir ödeme düzeni sunar. Bir paranın teslimini diğerine bağlar—ödeme karşılığı ödeme (PvP)—ve bir para ödenirken diğerinin alınamamasına karşı korur. CLS kuru belirlemez ve her değişimi işlemez. Erişim ve uygunluk önemlidir. CLS [7] CFD, euro nominalini teslim etmek yerine sözleşme yükümlülüklerini hesaplar ve yerine getirir.
Spot yakın tarihli teslimdir; mutlaka bu saniye teslim değildir
BIS araştırma tanımında spot, sözleşme gününde kararlaştırılan kurla iki paranın iki iş günü içinde teslim için değişimidir. [24] T+2 yaygın kuraldır, ancak belirli çift ve anlaşma başka tarih kullanabilir. Aynı gün ve ertesi gün teslim farklı düzenlerdir; “Forex” denilen her ürün için tek kural varsaymıyoruz. İki iş günü her zaman 48 saat de değildir. İlgili döviz ödeme takvimleri, tatiller ve son talimat saatleri sağlayıcıyla kontrol edilmelidir.
Pazartesi kararlaştırılan, T+2 teslimli varsayımsal değişimde tatil yoksa ve bütün hizmet koşulları sağlanıyorsa valör günü çarşambadır. Şirket kurunu pazartesi bilir, fakat fatura ödemesini fonların çarşamba erişilebilir olmasına göre planlayabilir. Eurolara aynı gün ihtiyaç duyuyorsa bunu tıklama hızından çıkarmak yerine kararlaştırmalıdır. Bu, her çifte uygulanan kural değil, takvim örneğidir.
Ödemeleri netleştirme ve PvP farklı sorunları ele alır
Netleştirme, yükümlülükler kararlaştırılmış kurallarla mahsup edildikten sonra kalan tutarı hesaplar. Ödeme sayısını ve değerini azaltabilir, ancak bakiyeyi hesaplamak iki paranın da teslim edildiği anlamına gelmez. Ödeme karşılığı ödeme bir paranın nihai aktarımını diğerinin aktarımına bağlar. Bu ayrım ödeme hesabının ödeme mekanizmasıyla karıştırılmasını önler. Her ürün, para birimi veya katılımcı aynı CLS hizmetine uygun değildir. [6] [7]
Varsayımsal PLN 43.010–EUR 10.000 değişiminde risklerden biri müşterinin PLN teslim etmesine rağmen diğer ödemenin gerçekleşmemesidir. Teslimleri bağlamak bu riski ele alır. Daha iyi kur belirlemez, her kesintiyi kaldırmaz veya sınırsız kredi vermez. Daha hızlı teslim bazı riskleri azaltabilir, fakat yalnızca daha hızlı sunucu değil, fon ve talimatların daha erken hazırlanmasını gerektirir.
Gerçekleşme, teyit ve nihai ödeme farklı soruları yanıtlar
Gerçekleşme, işlem olup olmadığını ve koşullarını belirler. Teyit, iki tarafın aynı para birimlerini, miktarları, kuru ve vadeyi kaydettiğini kontrol eder. Nihai ödeme, ödeme yükümlülüklerini sonunda yerine getirir. PLN 43.010'luk model değişimde EUR 10.000 alımı, eurolar aktarılabilir hâle gelmeden teyit edilebilir. Kararlaştırılmış daha sonraki teslim tarihi kendiliğinden sorun değildir; gecikme o tarihe göre değerlendirilmelidir.
CLS uygun kurumsal işlemlerin sürecini gösterir: iki tarafın talimatları doğrulanır ve eşleştirilir; kararlaştırılan gün iki ödeme gerekli kontrollerden geçer ve paralar arasındaki ödemeler bağlanarak yerine getirilir. [7] Bu, futures sözleşmelerindeki CCP rolünden farklıdır. Teslimleri bağlamak diğer para alınmadan ödeme riskini sınırlar; CCP ise tarafların yükümlülükleri arasına girer. İkisi de ödeme ve takas süreçlerine katılıyor diye kurumlar eşit sayılmamalıdır.

Gün boyunca piyasa: sürekli işlem, değişen faaliyet
Forex'in ortak günlük açılışı ve kapanışı yoktur. Başlıca bölümler iş günlerinde neredeyse gece gündüz, hafta sonu arasıyla işlem görür. Faaliyet finans merkezleri arasında hareket eder; belirli banka, broker veya borsa hizmetinin saatleri daha dar olabilir. RBA bünyesindeki Avustralya Döviz Komitesi [8] olağan işlem haftasını anlatır.
- Pasifik ve Asya: Sidney ve Tokyo dâhil merkezler çalışır.
- Avrupa: Londra dâhil Avrupa kurumları katılır.
- Avrupa ve Amerika: Londra ve New York çalışma saatleri kısmen örtüşür.
- Amerika: Avrupa günü bittikten sonra Amerikan merkezlerinde işlem sürer.
- Sonraki Asya günü: faaliyet döngünün sonraki kısmına geçer.
Bu, her çiftin sabit saatlerini veya likiditesini değil, sırayı ve örtüşen faaliyeti açıklar. Saat dilimleri ve yaz saati değişimleri bu saatlerin Polonya'dan veya başka yerden okunmasını etkiler.
Likidite, belirli miktarın büyük fiyat etkisi olmadan işlem görebilmesidir. Gece gündüz işlem her saatte aynı koşulları garantilemez. RBA'nın 2007 araştırması incelenen çiftlerde Londra/New York örtüşmesinde daha yüksek faaliyet ve oynaklık buldu. Bu, her paranın güncel likidite ölçüsü değil, tarihsel gözlemdir. RBA [9]
Çift, tatiller ve veri açıklamaları da önemlidir. Asya günü, Asya ile ilişkili paralarda özellikle önemli olabilir. 24 saatlik piyasa dersi saat dilimlerini açıklar; likidite yoğunlaşması farklı zamanlardaki koşulları geliştirir.
Sakin koşullar ve stres: aynı ekran, farklı likidite
Mart 2020'de RBA belirgin genişleyen bid/ask spreadleri ve azalan spot piyasa derinliği gözledi. Burada derinlik, sınırlı fiyat etkisiyle değiştirilebilen miktardır. Hızlı hareketler ve yüksek hacim her işlemin kolay gerçekleşmesini sağlamadı. RBA [10]
| Gözlem | İyi likiditeli daha sakin koşullar | Stres ve daha zayıf likidite |
|---|---|---|
| Bid/ask farkı | Dar ve nispeten istikrarlı olabilir. | Önemli ölçüde genişleyebilir. |
| Mevcut miktar | Daha büyük işlem gözlenen fiyatın yakınında daha kolay gerçekleşir. | Aynı fiyatta daha küçük miktar bulunabilir. |
| Zaman içindeki fiyatlar | Art arda güncellemeler küçük olabilir. | Fiyatlar hızla sıçrayabilir. |
Bu, her geniş spreadin kriz olduğunu iddia etmek değil, RBA mekanizmasının örneğidir. Gerçekleşme koşulları yalnızca grafik hareketinin büyüklüğünü değil, belirli miktar için mevcut fiyatı ilgilendirir. Emir iletilirken kur değişmesi gerçekleşme kurallarını daha önemli yapar. Düşük likidite ve risk bu durumları geliştirir.
İki durum: olağan değişim ve Mart 2020 stresi
Sakin modelimizde şirket bütün EUR 10.000 için fiyat bulur, kabul eder ve PLN 43.010 maliyetini bilir. Kabul sırasında koşullar değişmez. Bu, her daha büyük işlemin aynı kuru alacağı sözü değil, o değişimin başarıyla gerçekleşmesidir. İki EUR 5.000 teklifi mevcut miktarın sonucu nasıl değiştirdiğini zaten gösterdi.
Mart 2020 farklı, gerçek durumdu. Mayıs analizinde RBA, bozulmuş piyasa koşullarını ani varlık fiyatı değişimlerinden sonra büyük döviz akımlarıyla ilişkilendirdi. Portföy yöneticileri varlıklarını ve döviz korunmalarını değiştirdi. Yüksek oynaklık aracıların risk alma kapasitesini sınırladı. Spreadler genişledi; daha büyük fiyat etkisi olmadan değiştirilebilen miktarlar azaldı. Bu, her çift ve perakende sağlayıcıyı değil, o zaman incelenen spot piyasayı anlatır. [10]
Müşteri böylece ihtiyaç duyduğu miktar için karşı taraf bulmak zorlaşırken hareketli fiyatlar görebilir. Daha çok işlem ve daha büyük grafik hareketi iyi likiditeyle aynı şey değildir. Tek grafik belirli kötü gerçekleşmeyi bu mekanizmaya bağlayamaz: zamanı, emir türünü, miktarı, teyitleri ve hizmet kurallarını değerlendirin. Tarihsel stres herhangi bir brokerın herhangi bir müşteriye doğru veya yanlış davrandığını belirlemez.
2015'te frank: kural değişimi ve gerçekleşme riski
15 Ocak 2015'te İsviçre Merkez Bankası (SNB), euro başına CHF 1,20 asgari döviz kurunu kaldırdı. Aynı zamanda SNB'deki belirli bakiyelerin faizini −%0,75'e indirdi. Açıklaması para politikalarının farklı yönlerini ve euronun dolar karşısındaki kur değişimlerini içeriyordu. Banka bütün müdahaleleri kalıcı olarak bitirdiğini duyurmadı. [27]
EUR/CHF tabanını koruma taahhüdü daha önce piyasa beklentilerinin belirli yönünü sınırlıyordu. Kaldırılması katılımcıların teklif ve risklerini yeniden değerlendirmesini gerektirdi. Ayrı, varsayımsal örnekte EUR satmak için olağan koruyucu stop 1,1800'de tetiklenir, ancak ilk mevcut gerçekleşme fiyatı 1,1500'dür. Fark 0,0300 CHF/EUR'dur; €10.000 için maliyetlerden önce tetikleme fiyatına kıyasla CHF 300 eder. Bu sayılar 2015'in tarihsel dipleri veya müşteri sonuçları değildir. Yalnızca tetikleme düzeyi ve gerçekleşme fiyatının neden aynı olmak zorunda olmadığını gösterir.
Piyasa riski hizmet sağlayıcı riskiyle birleşebilir. FCA, Alpari (UK) Limited'in ödeme aczi tespitinden sonra 19 Ocak 2015'te Britanya'nın Özel İdare Rejimi'ne girdiğini doğruladı. [28] Bu, belirli yargı alanındaki belirli durumdur. Bütün brokerların ödeme aczine girdiğini veya her müşterinin bütün fonunu otomatik kaybettiğini kanıtlamaz. Yeni hesapta gerçekleşme koşulları, fon koruması ve yükümlülük yerine getirilemezse uygulanacak süreçler ayrı ayrı anlaşılmalıdır.
HFT, hız ve likidite: farklı algoritmik roller
Tarihsel algoritmik pay kesin tanım gerektirir
Chaboud ve ortak yazarların 2003–2007 EBS verisi araştırması en az bir tarafında algoritma bulunan işlemlerin payını ölçtü. 2007 sonlarında EUR/USD ve USD/JPY için %60'a, EUR/JPY için %80'e yaklaştı. [31] Bu, bütün küresel FX piyasasının bilgisayar payını belirlemedi veya böyle her işlemin iki tarafının da otomatik olduğunu göstermedi. Çift, platform, dönem ve payın tanımı sonucun parçasıdır; bugünkü HFT payıyla değiştirilemezler.
Talimat gerçekleştiren program yüksek frekanslı firma olmak zorunda değildir
HFT, çok hızlı yanıtların, sık güncellemelerin ve kısa zaman ufuklarının önemli olduğu belirli algoritmik işlem alanıdır. Kotasyon sunmayı, işlem yerleri arasındaki fiyat farklarına yanıt vermeyi veya mevcut likiditeyi almayı içerebilir. Her katılımcı bütün işlevleri yapmaz; her strateji her pozisyonu aynı milisaniye sayısından sonra kapatmaz. BIS Piyasalar Komitesi'nin 2011 raporu bu rolleri ayırır ve HFT ölçümündeki güçlükleri belirtir. [22]
Özgün varsayımsal model ayrımı gösterir: şirketin euro satın alma talimatı vardır ve algoritması alıcı kalırken tutarı böler. Başka sistem aynı anda alış ve satış fiyatları verir, bilgi geldikçe ayarlar. Üçüncüsü erişilebilir iki kaynak arasındaki farkları arar. Hepsi otomatik çalışabilir, fakat amaç ve riskleri farklıdır. “Algoritma” tek başına yön kararını kimin verdiğini veya sonucu hangi stratejinin ürettiğini göstermez.
Ortak konumlandırma sinyal yolunu kısaltır, her ödeme yolunu değil
Elektronik piyasaların fiziksel altyapısı vardır: sunucular, bağlantılar ve erişim noktaları. Ortak konumlandırma, iletim süresini azaltmak için firmanın ekipmanını işlem yerinin sunucularına yakın yerleştirmektir. [22] Eşleştirme motoru, erişim noktası ve hacim bildiren satış masası üç farklı yerde olabilir. Bu yüzden “Londra büyük FX merkezidir” demek her işlem veya sunucunun City'de tek binada bulunması demek değildir.
Kotasyon değişimini daha erken fark etmek, sistemin başka katılımcıdan önce teklifini ayarlamasına olanak verebilir. Bu, tek başına euronun ay sonu kurunu tahmin etmez. Kısa teknik yanıt süresi belirli bölüm ve ölçüm koşullarını ilgilendirir; para teslim süresiyle karşılaştırılamaz veya her fiyattan gerçekleşmeyi kanıtlayamaz. Altyapı maliyetleri önemli olabilir, fakat teklif ve teknik özellikler olmadan tek “HFT giriş fiyatı” söylenemez.
Dar fiyat ve sürekli erişilebilir miktar farklı şeylerdir
Çok sayıda sistem en iyi teklifi sunmak için yarıştığında müşteri küçük bid–ask spreadi görebilir. Teklifin miktarı ve süresi de kontrol edilmelidir. Çok sayıda hızlı güncelleme büyük emrin piyasa etkisi olmadan gerçekleşeceğini garantilemez. Tek yönlü akım ve artan riskte hem algoritmik hem geleneksel sağlayıcılar kotasyonları azaltabilir. Böyle dönemler “makineleri” suçlayan önceden belirlenmiş açıklama değil, inceleme gerektirir. [22] [17]
Parçalı yapı, işlem yerlerinin bağımsızlığını sağlamadan seçenek sunabilir. Birkaç kaynak benzer sağlayıcılara dayanıyorsa önemli akışın kaybolması birkaç ekranı etkileyebilir. Bu, belirlenmiş kesinti açıklaması değil, ortak bağımlılığın özgün örneğidir. Dayanıklılık değerlendirmesi gerçek bağlantılar, yedek kanallar ve süreçler gerektirir; birleştiricideki logo sayısı yetmez.
Hızlı piyasada tek ortak dip yoktur
7 Ekim 2016'da yaklaşık 00:07 BST'de—önceki gün 23:07 UTC—sterlin Asya işlemlerinde dolar karşısında sert zayıfladı. BIS Piyasalar Komitesi raporu olay sırasında yaklaşık %9 değer kaybını ve platformlar arasında farklı dipleri anlatır. Tek neden belirlemez; zamanlamayı, tek yönlü akımları, koruyucu emirleri, algoritma tepkilerini ve likidite koşullarını inceler. BIS [17]
Farklı gözlemler burada önemlidir. Teklifler kaybolduğunda farklı yerlerdeki işlemler uzak fiyatlarda gerçekleşebilir. Tek grafiğin dibi “bütün Forex'in resmî dibi” değildir. Rapor da tek başına belirli müşterinin gerçekleşmesini haklı çıkaramaz: aracı, bid/ask kaynağını, zamanı, emir türünü ve gerçekleşme kurallarını yeniden belirleyin. Bu, her hareketin veya olumsuz fiyat kaymasının aynı nedenli olduğunun kanıtı değil, tarihsel GBP/USD durumudur.
Referans kurlar ve işlem fiyatları farklı kontroller gerektirir
Referans kur portföy değerlemesinde veya kararlaştırılmış ödemede kullanılabilir. Ancak veri kuralları ve hesaplama aralığı herkese bütün gün açık değişim teklifi oluşturmaz. Referans kur skandalı elektronik iletişimin uygunsuz davranış riskini kaldırmadığını da gösterdi. Kasım 2014'te Britanya FCA, kontrollerdeki kusurlar ve G10 spot FX uygunsuz uygulamaları nedeniyle beş bankayı cezalandırdı; uygulamalar sabitlemeleri manipüle etme girişimleri ve müşteri bilgisinin kötüye kullanımını içeriyordu. FCA [18]
Bu, belirli dönemde belirli kurumların belgelenmiş uygulamalarının kanıtıdır. Tek bankacılık grubunun bütün platformlardaki bütün kurları kontrol ettiğini belirlemez. Sağlam değerlendirme veri kaynağını, referans kur yöntemini, işlem yapabilmeyi ve katılımcı davranışını ayırır. Reform ve hesap verebilirlik yalnızca telefon görüşmesini sohbet sistemine taşımakla doğmaz; gözetim ve bilgi kontrolleri gerekir.
Referans kur çevresinde yoğunlaşan emirler neden kontrol gerektirir
Portföy yöneticisi sonucu varlık değerlemeleriyle karşılaştırmak için kararlaştırılmış referans kurdan döviz değiştirmek isteyebilir. Böylece çok müşterinin emri tek aralıkta çakışabilir. Gizli parametreleri bilen dealer, diğer katılımcılara açık olmayan bilgiye sahiptir. Bunu rakiple paylaşmak veya sabitleme çevresindeki davranışı koordine etmek piyasa standartlarını ihlal edebilir; FCA'nın 2014 bulguları bu uygulamaları anlatır. Ancak her müşteri emri korunması manipülasyon değildir: amaç, kurallar ve bilgi kullanımı önemlidir. [18]
Reformlar referans kur yöntemini, gerçekleşme düzenlerini, iletişim kontrollerini ve katılımcı davranışını ele aldı. FSB'nin 30 Eylül 2014 raporu diğer önlemler yanında sabitleme çevresindeki sorumluluk ve kontrollerin ayrılmasını önerdi. [23] Bu, referans kuru bütün gün erişilebilir fiyata dönüştürmedi veya yalnızca aralığı uzatarak her kötüye kullanımı imkânsız kılmadı. Referans kur güvenilirliği ve tekil gerçekleşme kalitesi hâlâ ayrı kanıt gerektirir.
2014 raporunda FSB, o zamanki bir dakikalık WMR aralığını genişletmeyi önerdi; başlıca paralar için beş dakikayı makul denge saydı. Ayrıca yalnızca aralık değişiminin bütün manipülasyon sorununu çözmeyeceğini ve daha az likit paralarda farklı yaklaşım gerekebileceğini vurguladı. Bu, 2026'daki bütün referans kurların evrensel yöntemi değil, belirli tarihsel belgedeki öneridir. [23]
Grafik bütün Forex'i değil, sağlayıcısının verisini gösterir
Mum, dönem içindeki açılış, kapanış, en yüksek ve en düşük fiyatı kaydeder; ancak önce hangi fiyatları kullandığını belirleyin. MetaTrader 5 (MT5) belgeleri OTC grafiklerinin bid, borsa araçlarının ise son işlem fiyatını, yani last kullandığını belirtir. Ask bu nedenle gösterilen mumun dışında olabilir. MetaQuotes [11]
Tik hacmi bütün işlemlerin değeri değildir. MT5'te bar oluşumu sırasında alınan tikleri sayar. Gerçek işlem hacmi OTC aracında mevcut olmayabilir. Terminalde görünen OTC derinliği de dünya ağını kapsayan ortak emir defterinden değil, brokerın kotasyonlarından gelir. MetaQuotes [11]
Grafik, kendi kaynağından alınan fiyatların analizini sağlar. Diğer bütün kurumların işlemlerini, mevcut limitleri veya müşteri emrinin bütün yolunu göstermez. Bu veri sınırları ekranları karşılaştırırken önemlidir. MT4, MT5 ve cTrader platform özelliklerini geliştirir.
Farklı verilerden ne belirlenebilir
Burada tik, platformun aldığı fiyat verisi güncellemesidir. Çok güncelleme otomatik olarak büyük döviz değişimi tutarı demek değildir. MT5 belgeleri tik sayısını gerçek işlem hacminden ayırır. OTC kaynağı başka yerlerdeki işlemler hakkında tam bilgi vermez. [11]
| Veri | Ne gösterir | Tek başına neyi kanıtlamaz |
|---|---|---|
| MT5 OTC bid mumu | Mum döneminde o kaynaktan alınan bid fiyatları. | Ask'ın bütün yolunu veya her sağlayıcının erişilebilir fiyatlarını. |
| Tik hacmi | Bar oluşumu sırasında alınan tik sayısı. | Bütün Forex'te işlem gören nominal tutarı. |
| Terminaldeki OTC derinliği | Brokerın belirli araca ait verisi. | Bütün döviz emirlerinin küresel defterini. |
| Gerçekleşmiş işlem geçmişi | Hesap gerçekleşmeleri, fiyatlar ve tutarlar. | Diğer kurumların işlemlerini veya sağlayıcının ayrı korunmasını. |
Grafik ve veri özellikleri: MetaQuotes [11]; emir/işlem/pozisyon ayrımları: [14]; bütün piyasanın eksik gözlenmesi: BIS [1].
Varsayımsal bid 4,3000 ve ask 4,3020 birlikte bulunabilir. Mum yalnızca bid kaydediyorsa ask 4,3020 aralığına girmek zorunda değildir. Bu, alış fiyatını mumla karşılaştırmanın neden dikkat gerektirdiğini açıklar. Tek başına emrin gerçekleşme kurallarını değerlendirmez: uygun kotasyon tarafı ve işlem kayıtları gerekir.
Otomasyon gerçekleşmeyi destekler, fakat farklı amaçlara hizmet eder
Sistem kotasyonları birleştirebilir, sağlayıcı seçebilir veya daha büyük emri parçalara bölebilir. FXall emir işleme sistemindeki bu olanakları anlatır. FXall [3] Algoritmik işlem programlanmış kurallar kullanmaktır; her algoritma spekülatif değildir.
Emri bölmek piyasa tahmini değildir
Gerçekleşme algoritması, belirli sürede belli euro miktarını almak gibi görev alır. Emri bölebilir, hızı ayarlayabilir ve erişilebilir işlem yerlerini seçebilir; tek büyük emrin bütün elverişli teklifleri hemen tüketme riskini azaltabilir. Bunun karşılığında kurun hareket edebileceği aralığı uzatır. Bölmek düşük maliyeti garantilemez: bir sınırlamalar kümesini diğeriyle değiştirir. BIS Piyasalar Komitesi [16] bu gerçekleşme araçlarını pozisyon yönü seçen stratejilerden ayrı inceler.
Kurum için daha büyük tutar sorunu açıklaştırır. Fonun belirli zamana kadar $50 milyon satması gerektiğini varsayın. Bütün tutarı hemen satmak mevcut teklifleri tüketip sonraki daha elverişsiz fiyatları gerektirebilir. Kademeli bölme diğer katılımcılara teklif güncelleme zamanı verir; fakat emir tamamlanmadan fonu kur değişimlerine açık bırakır. Derinliği ve sonraki fiyatları bilmediğimiz için tasarruf hesaplamıyoruz. Model sürekli daha ucuz gerçekleşmenin tarifi değil, fiyat etkisi, risk süresi ve tamamlanma kesinliği arasındaki seçimdir.
Zamana veya gözlenen hacme göre hız
Basit TWAP emri zaman içinde böler. Modelimizde €10.000'i dört eşit parçada almak, art arda aralıklarda dört €2.500 işlemi demektir. Fiyat vermiyor ve daha iyi sonuç vaat etmiyoruz. VWAP hızını hacim profiline dayandırır; örneğin belirli saatlerin tarihsel olarak daha yüksek faaliyetine. OTC piyasasında veri kümesi belirlenmelidir: tek platformun kayıtları dünyanın bütün hacmi değildir. İki yaklaşım da değişen koşullara tepki kuralları ister; algoritma adı beklenen fiyattan tamamlanmayı garantilemez. [16]
Ayrı varsayımsal modelde şirket EUR 4.000'i 4,3000'dan, EUR 6.000'i 4,3020'den alır. Maliyet PLN 17.200 + PLN 25.812 = PLN 43.012 olur; ağırlıklı ortalama EUR başına PLN 4,3012'dir. Basit ortalama 4,3010 yanlış olurdu; çünkü daha elverişsiz kurdan daha çok para alınmıştır. Ücretler yokken bu, son fiyat tahmini veya algoritma etkinliğinin kanıtı değil, gerçek gerçekleşmelerin ortalamasıdır.
Gerçekleşme değerlendirmesi referans gerektirir: başlangıç fiyatı, belirli referans kur, gereken miktarın kotasyonları veya alternatif yolun maliyeti. Zamanlama, ücretler ve mevcut fiyatlar önemlidir. BIS kullanıcıya daha fazla gerçekleşme sorumluluğu aktarılmasının hem yararlarını hem risklerini anlatır. [16]
Yüksek frekanslı işlem (HFT), HFT maddesinde açıklanan daha özel konudur. Yalnızca fiyat iletimini veya emir bölmeyi otomatikleştirmek hizmeti HFT saymaya yetmez.
Yeni teknolojiler uygun işlem aşamasına yerleştirilmelidir
Model eğitimi ve gerçekleşme sorumluluğu
İstatistiksel model gerçekleşme hızını seçmeye, olağandışı kotasyonları bulmaya veya mevcut kaynakları değerlendirmeye yardım edebilir. Bunlar, yapay zekâ diye reklam edilen ürünün etkili yaptığına kanıt değil, olası kullanımlardır. Emir yine limit, eksik veri kuralı, değişiklik kontrolü ve sistemi durdurma yöntemi gerektirir. Sakin dönem eğitim sonucu stres altında uygun davranışı sağlamaz. Gerçekleşme algoritmasını değerlendirmek etkileyici model adı değil, bütün süreci gözlemlemektir. [16]
CBDC'ler ve tokenleştirme: paranın biçimi ile iki parayı değiştirmek
CBDC merkez bankası parasının dijital biçimidir. Ticari banka hesabındaki her elektronik kayıtla eşit tutulmamalıdır. ECB'nin güncel açıklaması önerilen dijital euroyu kendi kuruna sahip yeni para değil, aynı euronun başka biçimi olarak anlatır. Dağıtımı yine ödeme hizmeti sağlayıcılarını içerecektir. [25] Bu, brokerların, bankaların veya EUR/USD piyasalarının otomatik kaybolması demek değildir.
Toptan sınır ötesi ödemelerde Project Agorá, tokenleştirilmiş merkez bankası rezervleriyle ticari banka mevduatlarını birleştiren ortak platformu araştırır. BIS prototipi ve Temmuz 2026'da yapılan kontrollü gerçek değerli ödeme testlerini anlatır. Bu, bütün FX altyapısının evrensel olarak uygulanmış yerine geçeni değil, mekanizma denemesinde önemli aşamadır. [26] İki ödemeyi bağlamak nihai ödeme sürecini iyileştirebilir; tek başına elverişli kur sağlamaz, sınırsız kredi vermez veya yasal gerekleri kaldırmaz.
Bulut bilişim ve daha kısa ödeme süresi: hızlı bilgisayarın yapamadığı
Kiralanan hesaplama kapasitesi veri analizi ve sistem testini destekleyebilir. Bu, kesintisiz kotasyon kanalı sürdürmekten veya iki para biriminde fon tesliminden farklıdır. Tasarım hesaplama, iletim, kontrol, teyit ve nihai ödeme sürelerini ayırmalıdır. Tarihsel veriyi yeniden oynatmak çok verimli görünebilir; canlı akış kesintisi veya sistem arızasının ele alınması yine çözümsüz kalabilir.
Aynı gün nihai ödeme, ilgili sistemlerde mevcut finansman ve doğru talimatlar gerektirir. Kısa aralık risk süresini azaltabilir, aynı zamanda hazırlık veya hata düzeltme süresini kısaltabilir. Bu nedenle tokenleştirilmiş platform dâhil yeni teknoloji, ödemenin kesinleşme kuralları, likidite erişimi ve operasyonel süreçlerle birlikte değerlendirilmelidir. Araştırma projeleri her FX sözleşmesinin zaten T+0'a geçtiğini belirlemez. [6] [26]
İşlemi değerlendirmek ürününü, karşı taraflarını, gerçekleşme fiyatını ve nihai ödeme yöntemini gerektirir. Bunlar Forex tanımları ve araçları ile broker gerçekleşme kalitesinde geliştirilir. Sonraki ders piyasa büyüklüğünü ve işlem hacmi istatistiklerinin neyi ölçtüğünü ele alır.
Sorular ve cevaplar
Ekrandaki Forex kuru nereden gelir?
Belirli veri kaynağından ve sağlayıcının fiyatlama kurallarından. Banka değişim teklifini, kurumsal platform erişilebilir sağlayıcıların kotasyonlarını, broker ise aracının fiyatını gösterebilir. Bütün döviz piyasasının tek resmî kuru değildir.
Al düğmesine tıklamak görünen fiyattan gerçekleşme demek mi?
Her zaman değil. Fiyat gönderim ile gerçekleşme arasında değişebilir. Emir türü ve hizmet kuralları sonucu belirler; sonuç gerçekleşme onayında görünür.
RFQ, RFS ve fiyat akışı nasıl farklıdır?
RFQ, Request for Quote, belirli işlemin fiyatını ister. RFS, Request for Stream, güncellenen kotasyonları talep eder. Fiyat akışı art arda fiyatların iletimini anlatır. Kullanım koşullarını sağlayıcı veya platform belirler.
EUR/USD CFD alımı euro teslim eder mi?
Hayır. Fark sözleşmesi anlaşma kapsamında fiyat değişimlerini hesaplar ve öder; döviz hesabına satın alınan euroları yatırmaz. Brokerın risk korunması ayrı faaliyettir.
Forex gün boyunca aynı şekilde mi işler?
Hayır. Başlıca bölümler iş günlerinde neredeyse gece gündüz işlem görür, ancak finans merkezleri çalıştıkça faaliyet ve kotasyonlar değişir. Döviz çifti, tatiller ve veri açıklamaları da önemlidir. Belirli ürünlerin saatleri daha dar olabilir.
MetaTrader hacmi bütün Forex piyasasını gösterir mi?
Hayır. MetaTrader 5 tik hacmi bar oluşumu sırasında alınan tikleri sayar. Gerçek işlem hacmi OTC araçlarında mevcut olmayabilir. Tek brokerın verisi bütün küresel döviz işlemlerini kapsamaz.
CLS merkezî karşı taraf mıdır?
Hayır. CLS, uygun iki para birimli ödemelerin nihai aktarımını ödeme karşılığı ödeme ile bağlar. CCP tarafların yükümlülükleri arasına girer ve temerrüt riskini yönetir. Bunlar ayrı işlevlerdir.
Last look nedir?
Seçili kurumsal akışlarda sağlayıcının geçerlilik ve fiyat kontrollerinden sonra talebi kabul veya reddetmek için son olanağıdır. Koşulları açıklanmalıdır. Her platforma uygulanmaz ve önceden yapılmış anlaşmanın keyfî değiştirilmesine izin vermez.
Gerçekleşme algoritması kurun yönünü tahmin eder mi?
Mutlaka değil. Yalnızca belirli tutarı bölebilir, hızı ayarlayabilir ve erişilebilir sağlayıcıları seçebilir. Gerçekleşme amaçları pozisyon yönünü seçmekten farklıdır. Ortalama gerçekleşme fiyatları eşit olmayan miktarlara eşit ağırlık vermek yerine tutarlara göre ağırlıklandırılmalıdır.
Modern FX işlemlerinde telefon neden hâlâ kullanılır?
Görüşme, belirli karşı tarafla daha büyük tutar veya özel koşullar kararlaştırmayı sağlar. Sesli kanallar elektronik işlemlerle birlikte bulunur. BIS'nin Haziran 2026 nihai tablosunda elektronik gerçekleşme, tam net-net tabanıyla Nisan 2025 hacminin yaklaşık %58,2'sidir; bu HFT payı veya diğer yöntemlerin kaybolduğunun kanıtı değildir.
EBS ve merkezî limit emir defteri nedir?
EBS kurumsal döviz işlemlerinin yapıldığı yerlerden biridir. Merkezî limit emir defteri bütün dünyada değil, belirli sistemde teklifleri düzenler. Teklife erişim izinlere, kredi limitlerine ve platform kurallarına bağlı olabilir.
İşlemlerin içselleştirilmesi ne demektir?
Dealer kendi müşterilerinin karşıt ihtiyaçlarını eşleştirebilir ve kalan riski yönetebilir. Her işlemi hemen aynı miktarda dışarıda korumaya almak zorunda değildir. Müşteri yükümlülükleri ve kur, kredi, ödeme riskleri varlığını sürdürür.
Her algoritma HFT midir?
Hayır. Program büyük miktarı bir saat boyunca kademeli bölebilir; HFT ise çok hızlı yanıtlar ve sık güncellemeler kullanır. Elektronik kanal, gerçekleşme algoritması ve HFT stratejisi sürecin farklı özelliklerini anlatır.
Spot her zaman T+2 nihai ödeme anlamına mı gelir?
Hayır. BIS istatistiklerinde spot iki iş günü içinde teslimli değişimi içerir. T+2 yaygın kuraldır, ancak daha kısa süreler ve çifte veya takvime özel kurallar vardır. Valör günü sözleşmede teyit edilmelidir.
B-book kullanan broker her zaman dolandırıcılık mı yapar?
Karşı taraf olarak riski tutmak tek başına dolandırıcılığı kanıtlamaz. Açıklanan koşullar, çıkar çatışmaları ve gerçekleşme uygulamaları değerlendirilmelidir. Dış korunma da otomatik adil davranış garantisi değildir; belirli sözleşme ve firma davranışı önemlidir.
Stop loss, 2015 SNB kararı gibi olaydan her zaman korur mu?
Olağan stop loss tetikleme koşulu belirler, fakat gerçekleşme fiyatını her zaman garantilemez. Mevcut tekliflerde boşluk fiyat kaymasına yol açabilir. Hizmet sunuyorsa garantili emrin ayrı koşulları ve maliyetleri vardır.
Dijital euro yeni döviz çifti yaratacak mı?
Hayır. ECB açıklamasında nakdi tamamlayan aynı euronun dijital biçimi olacaktır. Olağan euroya karşı bağımsız kuru olan ayrı para yaratmayacaktır. Olası değişimler ödeme, dağıtım ve nihai aktarımı ilgilendirir.
Yapay zekâ emirde insan sorumluluğunun yerini alacak mı?
Hayır. Model analiz ve gerçekleşmeyi destekleyebilir, fakat doğru veri, limit, gözetim ve durdurma kuralları yine gereklidir. Otomatik karar hizmet sağlayıcının sorumluluğunu veya sözleşme riskini kaldırmaz.
Teknolojik gelişim tatil için döviz değiştirene ne sunar?
Teklifleri karşılaştırmayı ve uzaktan talimat göndermeyi kolaylaştırır. Sonuç yine doğru değişim yönünün kuruna, tutara, ücretlere ve teslim koşullarına bağlıdır. Dar kurumsal spread her tüketicinin aynı fiyatı aldığı anlamına gelmez.
Kaynaklar
Kaynaklar 29 Ekim 2026'da kontrol edildi. Operatörler her platformu değil, belirli hizmetleri açıklar. RBA'nın 2007 çalışması yalnızca tarihsel gün içi faaliyeti gösterir. UKNF materyali, tarihsel hacim, zarar oranı veya kaldıraç sınırı rakamları kullanılmadan gerçekleşme ve sözleşmeleri açıklamak içindir. NBP yayımlama saatleri ve UKNF örnekleri Polonya'ya özgüdür.
- Andreas Schrimpf, Vladyslav Sushko, BIS, FX trade execution: complex and highly fragmented [FX işlemlerinin gerçekleşmesi: karmaşık ve çok parçalı], Aralık 2019: ağ yapısı, doğrudan/dolaylı kanallar, birleştiriciler ve sesli işlem.
- LSEG, TORA to offer access to all LSEG FX trading venues through a single GUI [TORA bütün LSEG FX işlem yerlerine tek grafik arayüzden erişim sunacak], 22 Mart 2024: RFQ/RFS terimleri ve platformların farklı işlem yöntemleri.
- LSEG, FXall — End-to-end solution for your FX trades [FXall — FX işlemleriniz için uçtan uca çözüm], tarihsiz: PriceStream, birden çok sağlayıcılı akışlar ve emir bölme.
- Polonya Finansal Denetim Komisyonu Ofisi (UKNF), Forex soruları ve cevapları, tarihsiz: gerçekleşme modelleri, fiyat kayması ve dayanak araca sahip olmaktan farklı olan CFD'ler. Kaynak belge.
- CME Group, Definition of a Futures Contract [Futures sözleşmesinin tanımı], tarihsiz: standart sözleşmeler ve borsada işlem.
- Basel Bankacılık Denetim Komitesi, Foreign exchange risks [Döviz riskleri], RMA20, Ocak 2013 rehberine dayanarak 1 Ocak 2026'da yayımlandı: CCP tanımı ve gerçekleşmeyle nihai ödeme arasındaki riskler.
- CLS Group, CLSSettlement, © 2024 işaretli materyal, s. 1–2: ödeme karşılığı ödeme ve uygun işlemlerin döngüsü.
- Avustralya Döviz Komitesi, Questions and Answers [Sorular ve cevaplar], tarihsiz, soru 3: ortak günlük saatlerin olmaması ve olağan işlem haftası.
- Kristina Clifton, Michael Plumb, RBA, Intraday Currency Market Volatility and Turnover [Gün içi döviz piyasası oynaklığı ve hacmi], Aralık 2007, s. 1 ve 8–9: bilgi, emirler ve tarihsel gün içi faaliyet. Kaynak dönem ve döviz çiftlerini belirtir.
- RBA, Box B: Recent Developments in Foreign Exchange Markets [Kutu B: döviz piyasalarında son gelişmeler], Statement on Monetary Policy [Para politikası açıklaması], Mayıs 2020: Mart 2020'de daha geniş spreadler ve azalan spot piyasa derinliği.
- MetaQuotes, Price Data in the Trading Platform [İşlem platformunda fiyat verisi], tarihsiz: grafiklerde bid/last fiyatları, tik hacmi ve OTC verisi.
- NBP, döviz kuru yayın takvimi, tarihsiz: A tablosu iş günlerinde Polonya yerel saatiyle 11:45 ile 12:15 arasında yayımlanır. Kaynak belge.
- Randall Dodd, IMF, Financial Markets: Exchange or Over the Counter, Finance & Development, Back to Basics, 15 Haziran 2019: dealer ilişkileri, farklı kotasyonlar ve OTC sözleşme kanalları.
- MetaQuotes, Basic Principles [Temel ilkeler], tarihsiz: emir/işlem/pozisyon, terminalden sunucuya talimatlar, emir durumları ve gerçekleşme biçimleri. Her platformu değil, MT5'i ilgilendirir.
- Küresel Döviz Komitesi, FX Global Code [FX Küresel Davranış Kodu], Aralık 2024'te güncellendi, önsöz ve İlke 17: kapsam, last look kontrolü ve açıklanan koşullar.
- BIS Piyasalar Komitesi, FX execution algorithms and market functioning [FX gerçekleşme algoritmaları ve piyasa işleyişi], Ekim 2020: gerçekleşme algoritması amaçları, emir bölme, riskler ve gerçekleşme kalitesi değerlendirmesi.
- BIS Piyasalar Komitesi, The sterling ‘flash event’ of 7 October 2016 [Sterlinin 7 Ekim 2016 ani hareketi], Ocak 2017, s. 1 ve 5–8: BST/UTC zamanları, işlem yerlerinin farklı dipleri ve etkileşen etkenler.
- Financial Conduct Authority, FCA fines five banks £1.1 billion for FX failings and announces industry-wide remediation programme [FCA beş bankaya FX kusurları için £1,1 milyar ceza verdi ve sektör çapında düzeltme programı duyurdu], 12 Kasım 2014: bütün piyasaya genellemeden süreçler ve belgelenen uygulamalar.
- BIS Papers nr 12, Foreign exchange markets in the 1990s [BIS Yayınları no. 12, 1990'larda döviz piyasaları] — Ağustos 2002, s. 139, bölüm 2: Nisan 1992'den Reuters Dealing 2000-2 ve Eylül 1993'ten EBS. Monitor 1973: Reuters Annual Review 2000 [Reuters yıllık değerlendirmesi 2000], s. 13; Dealing 1981: LSEG hizmet geçmişi.
- BIS, The FX trade execution landscape through the prism of the 2025 BIS Triennial Survey [BIS, 2025 BIS Üç Yıllık Araştırması ışığında FX gerçekleşme yapısı] — Aralık 2025: gerçekleşme yöntemleri, sesli kanallar, açıklanmış ve anonim işlem yerleri ve içselleştirme. Veri dönemi: Nisan 2025.
- CFTC, Release 7528-17 [Bildiri 7528-17] — 6 Şubat 2017: USD 7 milyon tutarında ceza, bulgu dönemi, ilişkili piyasa yapıcı, yanıltıcı No Dealing Desk iddiaları ve kayıt kaldırma koşulları.
- BIS Markets Committee, High-frequency trading in the foreign exchange market [BIS Piyasalar Komitesi, döviz piyasasında yüksek frekanslı işlem] — Eylül 2011, s. 4–6 ve 18–19, sözlük s. 30: HFT özellikleri ve rolleri, ortak konumlandırma ve likidite koşulları. Güncel HFT payı tahmini değil, tarihsel kaynak.
- FSB, Foreign Exchange Benchmarks — Final Report [FSB, Döviz referans kurları — nihai rapor] — 30 Eylül 2014: yöntem, WMR aralığı ve gerçekleşme kontrolü önerileri; kapsam FSB bildirisinde de özetlenir.
- BIS, Reporting guidelines for turnover in April 2025 [BIS, Nisan 2025 işlem hacmi raporlama rehberi] — Bölüm 5.1: iki iş günü içinde teslimli spot tanımı; istatistiksel tanım her müşteri hizmetinin koşullarını belirlemez.
- ECB, FAQs on the digital euro — güncelleme 17 Ağustos 2026; soru 1, 11 ve 12: merkez bankası parası, sağlayıcıların rolü ve başka para birimi değil, aynı avro.
- BIS, Project Agorá [BIS, Agorá Projesi] — Prototip açıklaması ve Real-Value Testing [Gerçek değerle test] bölümü: Temmuz 2026 testleri; evrensel çalışan altyapı değil, kontrollü deney.
- SNB, Swiss National Bank discontinues minimum exchange rate and lowers interest rate to −0.75% [İsviçre Merkez Bankası asgari döviz kurunu kaldırdı ve faizi −%0,75'e indirdi], bildiri ve ek PDF, 15 Ocak 2015: CHF 1,20/EUR tabanı, faiz ve müdahale olanağının sürmesi.
- FCA, News for customers of Alpari (UK) Limited [Alpari (UK) Limited müşterileri için haberler], 20 Ocak 2015, 23 Mart 2018'de güncellendi: 19 Ocak 2015'te Özel İdare Rejimi'ne giriş.
- MetaQuotes, MetaTrader 4 Release Date Announcement [MetaTrader 4 çıkış tarihi duyurusu], 15 Haziran 2005 ve şirket geçmişi: 1 Temmuz 2005 için duyurulan çıkış, müşteri ve arka ofis bileşenleri, 2010'da MT5. Piyasa payı iddialarının bağımsız doğrulaması olmadan üreticinin açıklaması.
- MetaQuotes, Algorithmic Trading with MetaTrader 4 [MetaTrader 4 ile algoritmik işlem]: Expert Advisors, MQL4, MetaEditor ve Strategy Tester. Getiri sözü olmadan ürün işlev belgeleri.
- Alain Chaboud, Benjamin Chiquoine, Erik Hjalmarsson, Clara Vega, Federal Reserve, Rise of the Machines: Algorithmic Trading in the Foreign Exchange Market [Makinelerin yükselişi: döviz piyasasında algoritmik işlem], IFDP 980, 2009, bölüm 3.1 ve Şekil 1: EBS 2003–2007, en az bir tarafta katılım, çiftlere özgü paylar.
- BIS, 2025 Triennial Central Bank Survey — final annex, June 2026 (PDF) [2025 Üç Yıllık Merkez Bankası Araştırması — nihai ek, Haziran 2026 (PDF)], Tablo 1, s. 1/75: net-net toplamı ve gerçekleşme yöntemleri; elektronik pay hesabı dağıtılmamış hacmi paydasında tutar.

