
Como o Forex funciona? Da cotação à liquidação
Uma taxa de câmbio muda na tela; instantes depois, você envia uma ordem e recebe a confirmação da operação. Essa breve sequência envolve atividades distintas: preparar um preço, transmiti-lo, executar a ordem e liquidar a operação. O caminho depende de você trocar moeda em um banco, usar uma plataforma institucional ou abrir um contrato com uma corretora. O mesmo símbolo de par de moedas não significa o mesmo acordo.
Uma conversa de negociação: primeiro as condições, depois a operação
A negociação por voz ajuda a explicar o que também acontece por trás da tela atual. Um dealer pode pedir a outro banco preços de compra e venda para uma moeda, um valor e uma data de entrega específicos. Um intermediário de voz pode conectar as partes sem necessariamente assumir suas obrigações. Depois de acordadas as condições, a operação ainda precisa ser registrada, confirmada e preparada para pagamento. As relações e a capacidade de celebrar um contrato importam junto com a taxa. A explicação do FMI sobre o mercado OTC aborda essas negociações entre dealers e os papéis dos intermediários. [13]
Voltemos à empresa polonesa que compra 10.000 EUR. Em uma conversa hipotética, ela solicita euros contra PLN para uma data de entrega específica. Se seu funcionário lembra apenas 4,3010, não está claro se esse era o preço de venda de euros à empresa, quantos euros abrangia e se foi aceito. As mesmas informações podem faltar em uma captura de tela. Os sistemas eletrônicos registram e transmitem os dados mais rapidamente, sem eliminar a necessidade de identificar contrapartes, valor, direção e situação contratual.
Telas informativas, conversas eletrônicas e combinação de ofertas têm finalidades diferentes
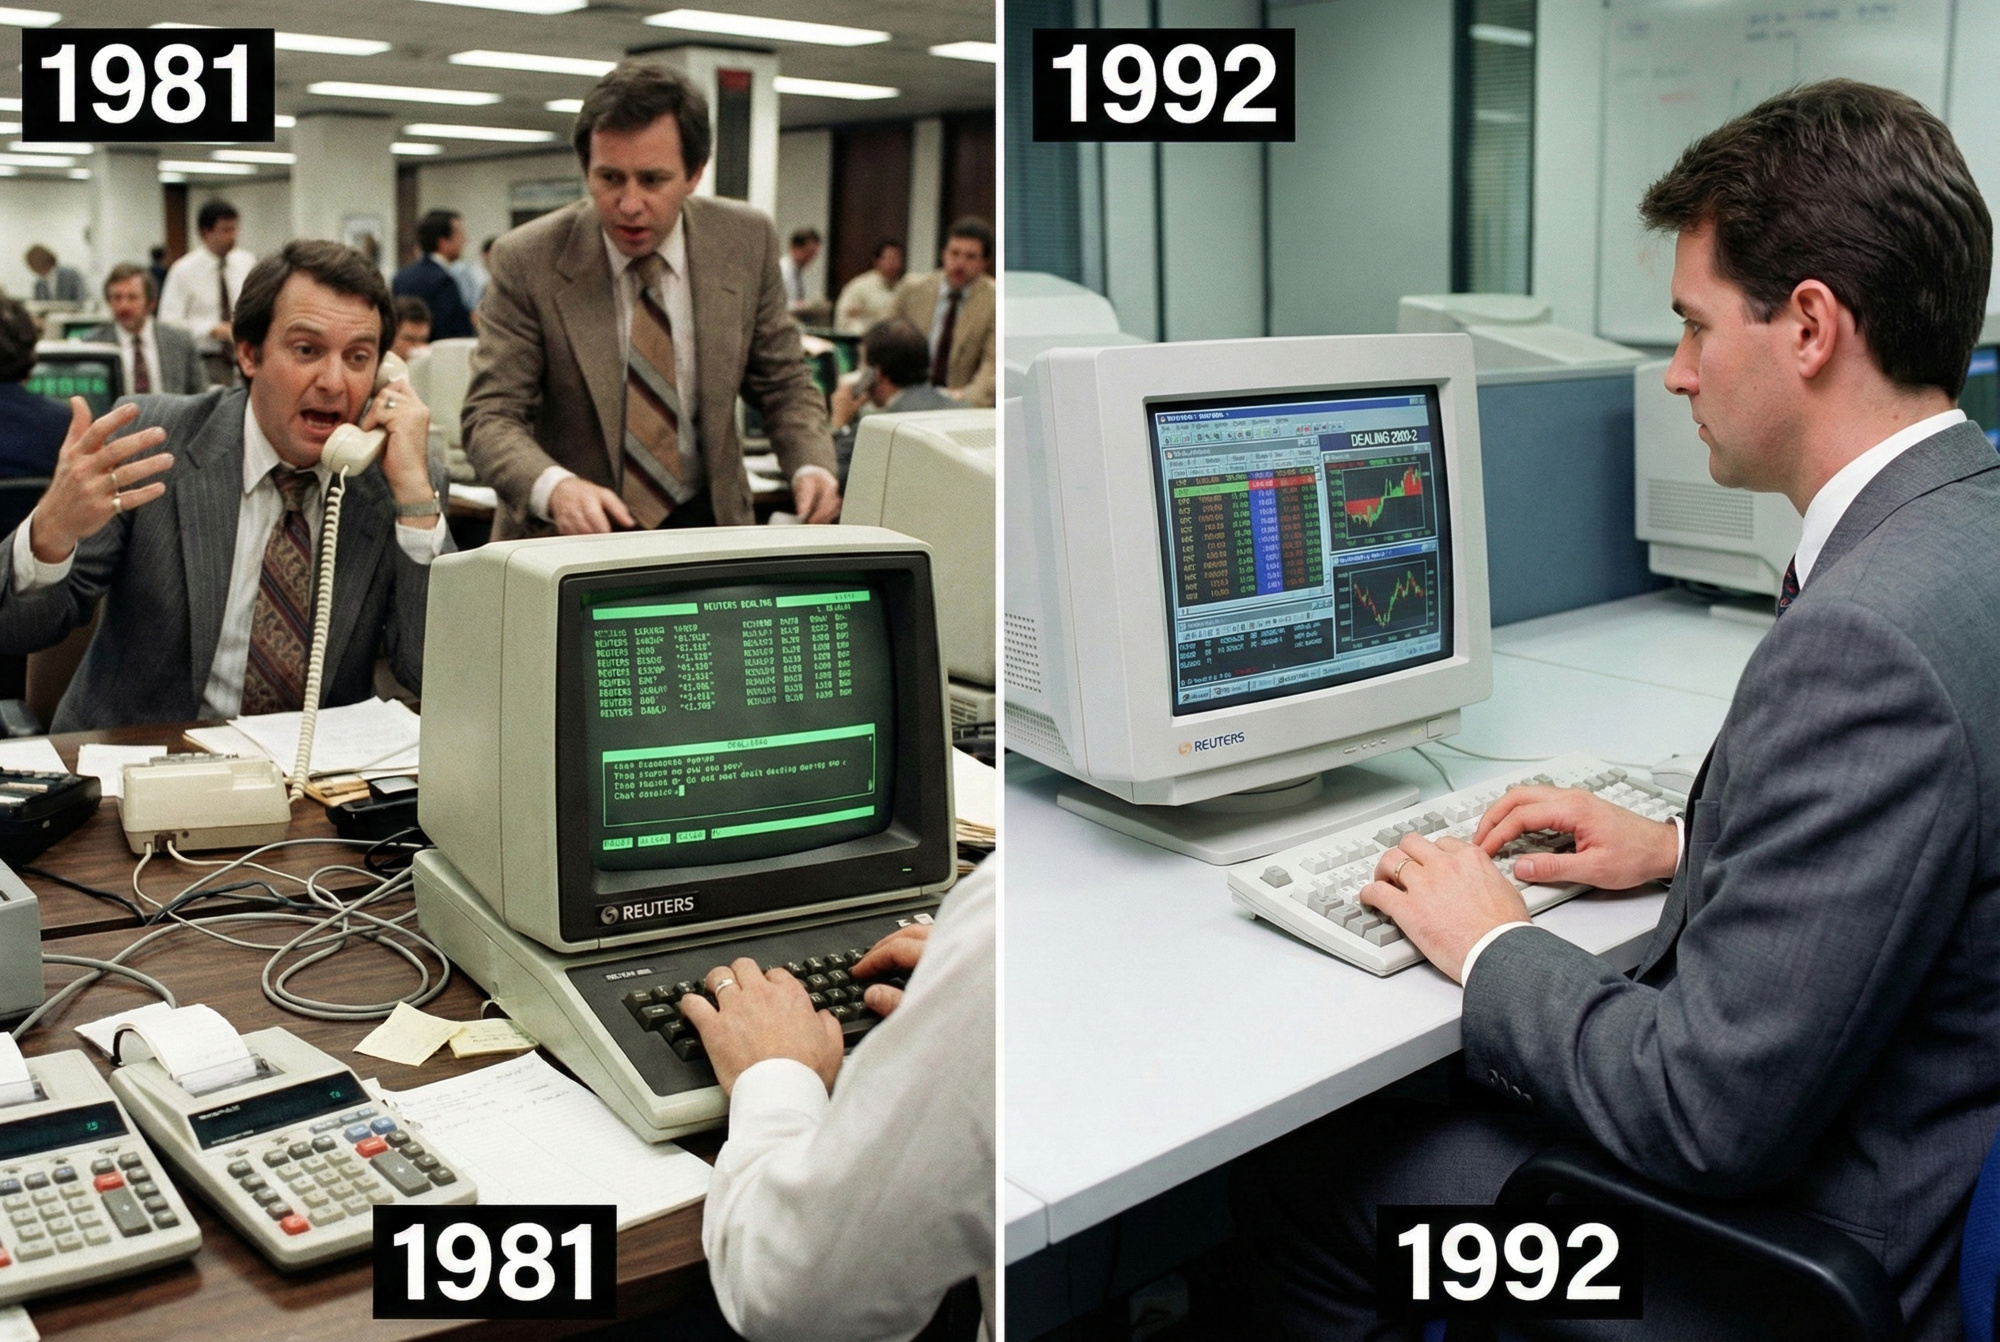
O Reuters Monitor, introduzido em 1973, transmitia cotações; o Reuters Dealing System, introduzido em 1981, permitia negociar operações eletronicamente. A combinação eletrônica de ofertas compatíveis se desenvolveu depois, com o Reuters Dealing 2000-2 em abril de 1992 e o EBS em setembro de 1993. [19] Essa evolução não pode ser reduzida a «o telefone desapareceu e os computadores chegaram». Primeiro mudou o acesso à informação, depois o canal de negociação e, por fim, a combinação das ofertas.
A automação facilitou a busca por preços e reduziu parte do trabalho manual. Não tornou todo preço visível incondicionalmente disponível a todos. As conversas continuaram úteis para operações maiores ou personalizadas. A análise do BIS sobre abril de 2025 ainda descreve canais de voz ao lado dos eletrônicos, relacionando seu uso ao tamanho, ao impacto no mercado e às condições de derivativos negociadas individualmente. [20]
Uma rede OTC: os preços não vêm de um único centro
A maior parte da negociação cambial ocorre no mercado de balcão, ou OTC. As transações conectam provedores de preços a clientes e a outros provedores. A distinção tradicional é entre dealer e cliente e entre dealer e dealer. Um dealer opera por conta própria. A rede atual inclui empresas não bancárias, portanto «mercado interbancário» já não descreve todos os participantes. Banco de Compensações Internacionais (BIS) [1]
Uma conexão direta ou uma plataforma com vários provedores
Um cliente pode acordar uma operação de câmbio diretamente com um banco, em sua tela ou em uma conversa. Alternativamente, uma plataforma pode fornecer acesso a vários provedores de liquidez. A plataforma facilita o acesso aos preços e as operações segundo suas próprias regras; não cria uma única taxa aplicável mundialmente. O Fundo Monetário Internacional (FMI) [13] descreve esses canais.
O preço visível de um provedor descreve sua oferta e suas condições de acesso. Identifique valor, prazo e produto. Ver EUR/USD em duas telas é insuficiente: uma pode oferecer câmbio com entrega, enquanto a outra se refere a um contrato sobre variações de preço.
No anexo final do BIS de junho de 2026, a execução eletrônica direta e indireta em abril de 2025 soma 5.535.228 milhões de USD por dia. Sua participação no giro net-net completo é (3.091.955 + 2.443.273) / 9.510.240 × 100 ≈ 58,2%. Todos os valores desse cálculo estão em milhões de USD; o denominador também inclui o giro sem método de execução atribuído. [32] Essa é a participação do canal eletrônico, não a do HFT ou das decisões de IA. Um dealer que escolhe manualmente uma oferta na tela também utiliza meios eletrônicos. A negociação por voz continua relevante, inclusive para operações spot maiores e condições de instrumentos negociadas individualmente.
A análise do BIS de dezembro de 2025 informou 59%. [20] Esse é o número daquela publicação, não um recálculo da tabela final posterior apresentada acima. Comparar participações dos canais exige a mesma edição dos dados e a mesma definição da base de cálculo.
Livros de ordens e acesso ao crédito: o anonimato tem limites
Em um livro central de ordens limitadas, ou CLOB, um sistema combina ofertas de compra e venda conforme suas regras. Esse é um método de execução, ao lado das solicitações a dealers identificados e dos fluxos de preços. «Central» descreve o livro daquele ambiente, não todo o câmbio mundial. Em um modelo anônimo, um participante não precisa conhecer a identidade do provedor da oferta antes da execução; ainda é necessário administrar as relações de crédito e as obrigações de liquidação. [1]
Em um caso hipotético, um fundo vê o preço mais favorável de A, mas sua linha de crédito disponível não cobre o valor necessário. O preço de B pode ser numericamente pior, porém disponível nas condições acordadas. Isso não é prova de fraude nem uma convenção universal das telas: ilustra a diferença entre observar um preço e poder negociar. Um sistema pode excluir da exibição uma oferta não elegível, enquanto outro exige verificações adicionais. Um prime broker pode ampliar o acesso dentro dos limites contratuais; não elimina os limites nem substitui a identificação da contraparte do cliente.
Duas maneiras de um preço chegar ao cliente
- Oferta de um banco: dados disponíveis ao banco e suas regras de formação de preços → cotação do banco → tela do cliente ou conversa.
- Plataforma com vários provedores: cotações das instituições disponíveis → plataforma ou agregador → preços acessíveis àquele cliente.
Um agregador conecta o acesso a várias fontes ou ambientes, sem necessariamente abranger toda a rede OTC. Esses caminhos simplificados seguem a descrição do BIS sobre a estrutura de mercado; não são instruções que descrevam todos os bancos e corretoras. A lição sobre o mercado interbancário explica as relações entre os participantes.
Agregação não é simplesmente calcular a média de várias taxas. Um sistema pode reunir separadamente preços bid e ask, com quantidades disponíveis e fontes. O que um cliente vê e pode executar depende das conexões e do acesso aos provedores. O melhor preço exibido pode não cobrir todo o valor necessário. O BIS descreve os agregadores como conexões entre vários ambientes e provedores, enquanto a fragmentação persiste. [1]
Um banco que troca moedas com um cliente pode negociar com outros dealers. Isso não implica que cada operação de câmbio de varejo seja repassada individual e imediatamente a uma instituição estrangeira. A relação do cliente com seu banco e as transações do banco com outras instituições são níveis distintos da rede descrita pelo FMI [13]. Uma taxa, isoladamente, não consegue revelá-los sem a documentação do serviço.
Por que conectar-se a uma plataforma não basta
O mercado cambial também é uma rede de obrigações. Um preço deve estar acessível ao participante específico e uma operação deve se enquadrar nos limites aceitos. Acesso tecnológico não significa que uma instituição possa negociar com todo provedor visível. Em alguns acordos, um prime broker fornece acesso ao crédito a clientes institucionais e assume determinadas obrigações de operações executadas dentro dos limites contratuais. Não é um intermediário obrigatório para todo câmbio nem um garantidor de qualquer valor. BIS [1]

ECN, ou Electronic Communication Network (rede de comunicação eletrônica), descreve uma rede eletrônica de comunicação ou combinação de ofertas. Os provedores às vezes usam o termo de maneiras diferentes. Isoladamente, ele não identifica a contraparte contratual do cliente, os controles de acesso ou a liquidação. Uma plataforma com vários provedores pode usar RFQ, fluxos ou um livro de ordens; nem todas são livros anônimos. Leia a descrição do serviço, em vez de deduzir todo o caminho da operação a partir de três letras. [1] [2]
Como o cliente obtém preços: streaming, RFQ e RFS
Uma tela pode exibir atualizações sucessivas ou permitir que o cliente solicite o preço de uma operação específica. Ambas as formas podem coexistir em uma plataforma. A LSEG (London Stock Exchange Group) descreve solicitações de cotação, fluxos de preços e negociação em livro de ordens. São mecanismos distintos, não nomes alternativos de um serviço. LSEG [2]
| Método | O que o cliente faz | O que recebe |
|---|---|---|
| Streaming | Observa um fluxo de preços disponível. | Atualizações sucessivas utilizáveis nas condições daquele sistema. |
| RFQ: Request for Quote (solicitação de cotação) | Especifica uma operação e solicita uma cotação. | Uma ou mais respostas das quais pode selecionar uma oferta. |
| RFS: Request for Stream (solicitação de fluxo) | Solicita um fluxo de preços atualizados dos provedores. | Uma sequência de cotações em vez de uma única resposta. |
RFS solicita um fluxo; streaming descreve a transmissão de preços sucessivos. O PriceStream do FXall, que fornece cotações de provedores selecionados, é um exemplo. A descrição do operador ilustra uma configuração específica, não um padrão de todas as plataformas. FXall [3]
A mesma necessidade, uma forma diferente de obter uma oferta
Considere uma empresa polonesa hipotética que compra 10.000 EUR com PLN para entrega em uma data específica. Por RFQ, ela envia esses parâmetros a um ou vários provedores selecionados. As respostas dizem respeito àquela operação e ela pode selecionar uma oferta. As quatro casas decimais da cotação são apenas parte do quadro: direção, valor e data de entrega são essenciais. Uma solicitação ainda não é uma operação.
Com RFS, a empresa solicita cotações atualizadas em vez de uma única resposta. Conforme a taxa muda, preços sucessivos podem chegar no fluxo solicitado. Streaming descreve a transmissão das atualizações e pode ser iniciado de diferentes formas. A LSEG descreve o PriceStream no FXall como fluxos de provedores selecionados e identificados. Esse é um exemplo institucional, não uma descrição de toda tela de aplicativo bancário. [2] [3]
Em cada caso, verifique se o preço é apenas informativo ou executável e como funciona a aceitação. Uma oferta para parâmetros específicos não fica automaticamente disponível para qualquer valor e data. Nem toda plataforma mantém cada preço válido pelo mesmo intervalo. As condições do serviço determinam o que acontece quando ele é selecionado.
Uma conversa telefônica também pode concluir uma operação. Canais de voz e eletrônicos coexistem; as necessidades dos participantes e o instrumento influenciam a escolha. Usar o telefone não significa necessariamente um serviço obsoleto ou inferior. FMI [13]
Internalização: por que um dealer combina necessidades opostas dos clientes
Nem toda operação cambial de um cliente exige que o dealer execute imediatamente em outro lugar uma operação de igual tamanho. Ele pode assumir o risco temporariamente até que a necessidade oposta de outro cliente o reduza. Essa gestão de fluxos é chamada internalização. O conjunto de clientes de um dealer não é uma «bolsa global» separada; é o livro de obrigações e riscos de uma instituição específica. O BIS mostra que o crescimento desse modelo reduz parte do giro visível em plataformas externas. [1]
Um exemplo hipotético envolve o mesmo par de moedas e a mesma data de entrega. Um dealer vende 100.000 EUR contra PLN a uma empresa e compra 80.000 EUR contra PLN de outra. As direções se compensam parcialmente, restando uma diferença de 20.000 EUR. Nenhum contrato com os clientes desaparece. Preços, horários de negociação ou prazos diferentes, ou a falha de um pagamento, também podem alterar o risco. O dealer pode proteger a exposição restante, aguardar outro fluxo ou ajustar sua cotação conforme sua política. Não calculamos o lucro porque os preços e os custos não foram especificados.
Uma base de clientes grande e diversificada pode facilitar essa combinação; sob estresse, ordens concentradas em uma direção podem dificultá-la e aumentar a necessidade de proteção externa. Portanto, uma pequena participação de um ambiente no giro total não implica que seus preços e oportunidades de execução sejam irrelevantes. Isso ajuda a explicar a concentração junto com a fragmentação: mais ambientes podem coexistir com um papel importante de poucos intermediários. A análise do BIS publicada em dezembro de 2025 descreve mais de 80% das operações com clientes sendo combinadas nos fluxos internos dos dealers; essa não é uma porcentagem dos pedidos de toda corretora de varejo. [1] [20]
Três cotações EUR/PLN: o que você está comparando?
Este exemplo trata da compra de 10.000 EUR com zlotys, com entrega da moeda. Todas as ofertas têm o mesmo valor, horário de observação e data de entrega. Tarifas adicionais são excluídas. Todos os preços são hipotéticos, não cotações de bancos ou corretoras. A, B e C são rótulos de provedores fictícios.
| Provedor | Compra EUR do cliente: bid | Vende EUR ao cliente: ask | O cliente paga por 10.000 EUR |
|---|---|---|---|
| A | 4,2990 PLN | 4,3010 PLN | 43.010 PLN |
| B | 4,2985 PLN | 4,3015 PLN | 43.015 PLN |
| C | 4,3000 PLN | 4,3020 PLN | 43.020 PLN |
Quem compra euros precisa do preço à direita, ou ask. O provedor B custa 5 PLN a mais que A, e C custa 10 PLN a mais. A e B têm o mesmo ponto médio aritmético entre bid e ask, 4,3000, mas um preço diferente de compra de euros para o cliente. O ponto médio não substitui o preço para a direção da operação. Isso resulta dos cálculos sem presumir que o câmbio possa ocorrer nessa média.
A tabela A do Narodowy Bank Polski (NBP), o banco central da Polônia, tem uma função diferente de uma oferta atualizada de um provedor: as taxas médias são publicadas nos dias úteis entre 11:45 e 12:15, no horário local polonês, não como fluxo de preços. NBP [12] Portanto, comparar uma cotação noturna com uma tabela anterior exige considerar os horários. O que é Forex? explica taxas médias, bid/ask e ofertas aos clientes.
Uma comparação efetiva também exige verificar se a oferta continua disponível para o valor, a data de entrega e as tarifas. A lição sobre cotações e taxas cruzadas desenvolve as convenções bid/ask.
A melhor taxa pode cobrir apenas parte do valor
Altere uma hipótese do modelo anterior. Em um cenário separado, A vende a 4,3010, mas apenas 5.000 EUR; B fornece os 5.000 EUR restantes a 4,3015. Presume-se que ambas as ofertas sejam executáveis, permaneçam inalteradas durante a aceitação e não tenham tarifas. As duas partes custam 21.505 PLN e 21.507,50 PLN. O custo total é 43.012,50 PLN, resultando em uma taxa média de execução de 4,30125.
Isso supera os 43.010 PLN obtidos ao multiplicar o valor inteiro pela melhor taxa exibida de 4,3010. Essa taxa estava disponível apenas para parte do valor necessário. O exemplo mostra por que uma oferta precisa informar a quantidade; não presume que todo cliente possa dividir ordens entre provedores arbitrários. As capacidades do sistema determinam essa possibilidade; o FXall descreve a divisão de ordens como uma função de seu serviço. [3]
Da informação à ordem e à execução
Novas informações podem mudar a avaliação de uma moeda pelos participantes. Alguns atualizam as cotações; outros querem comprar ou vender. Assim, a informação entra nas cotações e nas operações. Isso descreve um mecanismo, não uma regra que prevê a taxa após cada divulgação. O Reserve Bank of Australia (RBA) [9] estuda informações, ordens e mudanças de preços.
- Uma informação ou necessidade de câmbio motiva a ação.
- Um provedor cota um preço e o cliente lê suas condições.
- O cliente aceita a oferta ou envia um tipo de ordem específico.
- O sistema executa conforme as regras do produto e comunica as condições.
- As partes confirmam as obrigações e liquidam no momento adequado.
Enviar uma ordem e executá-la são eventos distintos. Um derivativo de varejo pode ser executado por um preço diferente do exibido no momento em que a ordem foi inserida. Essa diferença é o slippage. Dependendo do serviço, a ordem também pode ser rejeitada ou um novo preço pode ser oferecido para aceitação. O Escritório da Autoridade de Supervisão Financeira da Polônia (UKNF) [4] descreve essas variantes; a documentação do produto especifica as regras do serviço efetivo.
Comprar 10.000 EUR, passo a passo
Voltemos à primeira tabela, na qual A oferece todos os 10.000 EUR a 4,3010. A empresa compra moeda para uma fatura. É um modelo de câmbio com entrega, não instruções para um aplicativo. Presuma aceitação válida e nenhuma tarifa adicional.
- Necessidade e parâmetros. A empresa estabelece que precisa de 10.000 EUR, paga em PLN e exige entrega em uma data acordada. Sem esses detalhes, uma taxa não descreve a operação completa.
- Leitura da oferta. Ela seleciona o preço de venda de EUR do provedor: ask 4,3010. Calcula 10.000 × 4,3010 = 43.010 PLN e verifica as condições de entrega e aceitação.
- Aceitação e execução. Ela aceita a oferta da forma prevista. A confirmação de execução estabelece sua obrigação de entregar 43.010 PLN e a da contraparte de entregar 10.000 EUR. Apenas enviar uma solicitação não confirmada não estabelece uma operação.
- Processamento pós-negociação. As partes verificam a correspondência das condições e das instruções de pagamento. Uma taxa correta é insuficiente se a moeda vai para a conta errada ou se as instruções não coincidem.
- Entrega e uso. Os recursos se movimentam conforme as regras acordadas. Quando os euros estão disponíveis em sua conta, a empresa pode pagar a fatura. Acordar uma compra e depois transferir os recursos ao emissor da fatura são atividades separadas.
UKNF [4] descreve as variantes de execução; o Comitê de Basileia [6] e o CLS [7] descrevem a confirmação e a liquidação final. Essas etapas podem ser automatizadas e parecer breves ao cliente. Sua distinção continua importante: confirmar um preço responde a uma pergunta diferente de confirmar que a moeda comprada está disponível.
E se a oferta mudar antes do acordo? Com uma nova taxa hipotética de 4,3030, 10.000 EUR custam 43.030 PLN, 20 PLN a mais. Isso não significa que o cliente deva sempre aceitar. O sistema pode exigir nova aceitação ou usar outro modo de execução acordado. Se a oferta original foi validamente aceita em condições vinculantes, uma taxa posterior não substitui arbitrariamente o preço acordado. Importam a situação e as condições da operação, não apenas o número que apareceu na tela.
O terminal transmite ordens; a corretora define o serviço
Um terminal envia instruções e recebe respostas. A documentação do MetaTrader 5 distingue uma ordem, uma operação executada e a posição resultante. Uma ordem pode ser executada por meio de mais de uma operação. Isso importa ao verificar o histórico: «enviada» não significa «executada». MetaQuotes [14]
No processo da MetaQuotes, as instruções passam do terminal ao servidor da corretora, onde os parâmetros e os fundos disponíveis são verificados. A execução ou a recusa pode ocorrer depois; execução parcial também é um estado suportado. As configurações do instrumento e do provedor determinam o processo. Para uma ordem a mercado, o preço depende das condições de execução, não do fato de um número ter aparecido antes na tela. A documentação também descreve modos que exigem a aceitação de um preço cotado. [14]
Não aplique esse processo a todas as plataformas nem deduza a contraparte contratual final da marca do terminal. Um CFD é um contrato sobre variações de preço: um valor nocional de 10.000 EUR não significa que os euros aparecerão em uma conta em moeda estrangeira. Identifique o produto antes de analisar a resposta do sistema.
API e latência: quais etapas a tecnologia acelera
Uma API, ou interface de programação de aplicações, permite que um sistema envie solicitações e receba dados sem cliques manuais. Ela pode receber preços, enviar ordens ou obter informações sobre o estado. As mensagens ainda passam por verificações adequadas ao produto. Ordens eletrônicas podem ser rejeitadas ou parcialmente executadas, e as respostas precisam ser interpretadas corretamente. A automação não transforma uma solicitação em uma operação garantida. [1] [14]
A latência pode se referir à transmissão, à preparação de uma resposta, às verificações ou ao caminho de retorno. A medida de um único motor não descreve o tempo entre a solicitação de um computador doméstico e a disponibilidade da moeda após a liquidação. Portanto, «microssegundos da plataforma» e «liquidação em dois dias» não medem a mesma atividade. Um caminho técnico mais curto pode ajudar a execução, mas não substitui limites válidos, uma oferta vinculante e uma data de pagamento acordada.
Last look: quando uma solicitação ainda não é uma operação
Em alguns fluxos cambiais institucionais, um provedor tem uma última oportunidade de aceitar ou rejeitar uma solicitação após verificações de validade e preço. Isso é o last look. Não se aplica a todos os mercados nem permite alterações arbitrárias em uma operação já acordada. O princípio 17 do FX Global Code [15] prevê condições transparentes, inclusive o tratamento de movimentos de preço nas duas direções, e restringe o uso das informações das solicitações dos clientes.
Portanto, o spread mais estreito pode coexistir com rejeições que exigem outra tentativa por um preço diferente. Em um exemplo hipotético, um provedor mostra ask 4,3010, mas rejeita uma solicitação de 10.000 EUR; a execução posterior a 4,3030 custa 43.030 PLN, em vez de 43.010 PLN, uma diferença de 20 PLN. Isso é distinto da aceitação válida de uma oferta vinculante. Qualidade de execução desenvolve as regras e métricas.
O Código trata de boas práticas do mercado cambial de atacado e não substitui a legislação. Não é uma licença de corretora nem uma promessa de produto de varejo seguro. Seus princípios não provam que qualquer rejeição em um aplicativo resulte de last look; são necessárias as condições do serviço e o registro da operação. [15]
A avaliação dos preços deve incluir tentativas malsucedidas
Um spread estreito nas operações concluídas pode parecer atraente se as solicitações rejeitadas e os custos de novas tentativas forem omitidos. As ofertas devem ser comparadas para quantidades, horários e condições de mercado semelhantes. Slippage diferente nas duas direções merece análise, mas não comprova má conduta por si só: importam o tipo de ordem, os movimentos do mercado e a seleção da amostra. O FX Global Code aborda a transparência no last look e nas verificações de execução. [15]
| Medida ou informação | O que é comparado | Limitação |
|---|---|---|
| Taxa de rejeição | Solicitações rejeitadas em relação a todas as tentativas comparáveis. | Cem operações concluídas sem a contagem das rejeições não descrevem toda a experiência do cliente. |
| Tempo de verificação e resposta | Pontos inicial e final acordados para a medição, incluindo qualquer janela de last look. | O tempo do motor não inclui automaticamente a rede do cliente ou a liquidação. |
| Distribuição do slippage | Diferenças de preço favoráveis e desfavoráveis usando o mesmo método de referência. | Uma média oculta desvios grandes e pouco frequentes e diferenças entre condições. |
| Custo de uma nova tentativa | O novo preço, as tarifas e o tempo transcorrido após uma tentativa malsucedida. | Uma rejeição não tem um único custo fixo; a taxa pode se mover em qualquer direção. |
Em um modelo com 100 solicitações, das quais 90 são aceitas, a taxa de rejeição é 10%, não 10/90. Esse é um cálculo ilustrativo, não o resultado de um provedor. Uma avaliação completa também exige estabelecer se as dez tentativas rejeitadas foram repetidas, a quais preços e se o cliente chegou a executar o valor restante. Uma única medida não deve ser tratada como uma classificação completa de qualidade.
Mais dígitos não tornam um preço mais certo
Em um modelo EUR/USD separado, presuma que um pip seja 0,0001 USD por EUR. Uma mudança de 1,25000 para 1,25005 é 0,00005 USD/EUR, ou meio pip. O quinto dígito pode descrever um incremento menor, mas não estabelece por si só um spread estreito, liquidez profunda ou capacidade de executar qualquer valor. Outros pares podem ter uma convenção diferente de pip: em cotações típicas de pares com o iene, ele é 0,01, não 0,0001. O incremento mínimo de preço do instrumento específico deve ser verificado separadamente. É um exercício aritmético, não uma reconstrução das cotações históricas de uma plataforma específica.
O caminho da ordem depende do acordo
Nem todo clique se transforma em uma operação separada na mesma plataforma institucional. Esses caminhos ilustram obrigações e ambientes de execução diferentes, omitindo o processamento técnico detalhado.
| Variante | Caminho | O que o cliente contrata |
|---|---|---|
| Câmbio bancário | Cliente → oferta do banco → aceitação → confirmação e entrega conforme o acordo. | Uma operação de câmbio que fornece a moeda comprada. |
| Câmbio institucional | Cliente → provedores acessíveis, diretamente ou por uma plataforma → acordo e execução → liquidação. | Uma operação cambial com valor e prazo específicos. |
| CFD de varejo | Cliente → empresa de investimento → execução conforme as regras do serviço → liquidação da posição. | Um acordo sobre variações de preço, sem comprar moeda para gastar. |
| Contrato futuro negociado em bolsa | Cliente → intermediário → sistema de negociação de uma bolsa específica → compensação central. | Um contrato padronizado pela bolsa. |
As duas primeiras linhas ilustram os canais descritos pelo BIS [1]. As outras duas se referem aos contratos descritos pelo UKNF [4] e pelo CME Group [5]. As verificações técnicas podem ocorrer em sequências diferentes nos sistemas.
CFDs e futuros têm suas próprias regras
Um contrato por diferença—CFD—liquida as variações de preço segundo suas condições, sem fornecer os euros comprados em uma conta em moeda estrangeira. Uma empresa pode ser a contraparte do cliente ou transmitir a ordem adiante. Qualquer proteção da corretora continua sendo uma atividade separada do acordo do cliente. UKNF [4] As lições sobre infraestrutura de execução e qualidade de execução explicam essas configurações.
Um contrato futuro é um produto de bolsa com condições padronizadas, incluindo tamanho e vencimento. A negociação diz respeito a uma série específica de contratos. Uma contraparte central (CCP) se interpõe entre as partes e administra o risco de inadimplência. O preço do futuro se refere àquele contrato; não é automaticamente o preço de câmbio de moeda na tela de um banco. CME [5] explica o padrão, e o Comitê de Basileia [6] explica a CCP.
A proteção do cliente depende das regras do produto e do serviço. Antes de celebrar um acordo, verifique a autorização do provedor e as proteções dos clientes de CFD.

O acesso fácil ao terminal não confere os direitos de uma compra de moeda
A internet facilitou observar preços, enviar instruções e usar regras automatizadas. Por si só, não alterou o acordo subjacente a uma posição. Gráficos EUR/USD semelhantes na tela de um banco e em um terminal CFD podem corresponder a resultados contratuais diferentes. Uma operação de câmbio exige que a moeda comprada se torne disponível; o resultado de um CFD depende da variação de preço, dos custos, das garantias e das regras de fechamento. Acesso ao mesmo tipo de software não implica proteção idêntica dos clientes em diferentes jurisdições.
A gestão de risco da empresa também precisa ser distinguida do contrato do cliente. Ela pode reter parte da exposição em seus livros ou protegê-la em outro lugar; importam o modelo efetivo e sua divulgação. A-book, B-book, STP e ECN não são licenças nem prova de que toda instrução seja enviada ao EBS. Em um modelo, o cliente contrata com a empresa e a proteção desta é um acordo separado. Em um modelo de agência, o intermediário transmite uma ordem segundo as regras acordadas. A publicidade do terminal não estabelece essa distinção.
FXCM em 2017: um exemplo documentado de por que um rótulo não basta
Em 6 de fevereiro de 2017, a CFTC dos EUA impôs uma multa de 7 milhões de USD à FXCM e a partes relacionadas. Os achados cobriam de 4 de setembro de 2009 até pelo menos 2014: a empresa ocultou sua relação com um importante provedor de liquidez e apresentou de forma enganosa seu modelo «No Dealing Desk» como livre de conflitos de interesse. O acordo incluiu a retirada do registro das partes especificadas na CFTC. [21] Esse é um processo histórico específico, não prova contra todas as empresas que usam uma descrição semelhante.
Portanto, avaliar um serviço exige o nome da entidade jurídica, seu papel, sua política de execução e os registros de suas próprias operações. Uma porcentagem publicada de contas com perdas diz respeito aos riscos e resultados de um produto específico durante um período; ela não detecta o modelo da corretora. Autorização, arranjos de execução e resultados do investimento respondem a três perguntas diferentes. Os dados de perdas e seu escopo adequado são explicados em mitos e fatos.
Por que uma plataforma é mais do que uma tela com um gráfico
A MetaQuotes anunciou o lançamento oficial do MetaTrader 4 para 1º de julho de 2005. O sistema incluía um terminal do cliente e componentes que processavam operações no lado da corretora. Posteriormente, o provedor lançou o MetaTrader 5 em 2010. Essas datas descrevem a história do software; não marcam o início de todo o mercado cambial de varejo. [29]
No MT4, Expert Advisors escritos em MQL4 podem analisar dados e realizar ações programadas. O MetaEditor e o testador de estratégias fornecem um ambiente para desenvolvê-los e verificá-los. O ecossistema de código e ferramentas ajuda a explicar a permanência desse produto. Não substitui a verificação das condições da conta: uma interface idêntica do terminal não implica contraparte, instrumento, custo ou método de execução idênticos. A capacidade de executar um programa não comprova que suas regras sejam lucrativas. [30]
Após a execução, ainda resta a liquidação
Em uma operação de câmbio com entrega, a confirmação identifica moedas, valores, taxa e data em que devem ser entregues. As instruções de pagamento são então acordadas e os recursos transferidos pelo canal adequado. Uma confirmação rápida não significa que toda operação de câmbio tenha chegado à liquidação final. CLS [7] descreve o ciclo pós-negociação.
O risco permanece entre o acordo e a liquidação final. Uma contraparte pode não entregar ou entregar com atraso por problemas operacionais, recursos insuficientes ou insolvência. Acordar o preço não elimina esses riscos. Comitê de Basileia [6]
CLS oferece um arranjo de liquidação para operações institucionais elegíveis. Ele vincula a entrega de uma moeda à outra por meio depagamento contra pagamento (PvP), protegendo contra pagar uma moeda sem receber a outra. O CLS não determina a taxa nem processa todas as operações de câmbio. Acesso e elegibilidade importam. CLS [7] Um CFD liquida obrigações contratuais, em vez de entregar seu valor nocional em euros.
Spot significa entrega em curto prazo, não necessariamente neste segundo
Na definição da pesquisa do BIS, spot é a troca de duas moedas a uma taxa acordada na data do contrato para entrega em até dois dias úteis. [24] T+2 é uma convenção comum, mas um par e um acordo específicos podem usar outra data. Entrega no mesmo dia e no dia seguinte são arranjos diferentes; não presumimos uma regra para todo produto chamado «Forex». Dois dias úteis também nem sempre significam 48 horas de relógio. Os calendários de pagamento das moedas relevantes, feriados e horários-limite devem ser verificados com o provedor.
Em um câmbio hipotético acordado na segunda-feira para entrega em T+2, sem feriados e com todas as condições do serviço atendidas, a data-valor é quarta-feira. A empresa pode conhecer sua taxa na segunda-feira, mas programar o pagamento da fatura conforme a disponibilidade dos recursos na quarta. Se precisa de euros naquele mesmo dia, deve acordar esse arranjo, em vez de deduzi-lo da velocidade do clique. Isso ilustra um calendário, não uma convenção válida para todos os pares.
Compensar pagamentos e usar PvP resolve problemas diferentes
O netting calcula o valor restante após a compensação de obrigações segundo regras acordadas. Pode reduzir o número e o valor dos pagamentos, mas calcular um saldo não significa que ambas as moedas tenham sido entregues. Pagamento contra pagamento vincula a transferência final de uma moeda à transferência da outra. Essa distinção evita confundir o cálculo dos pagamentos com um mecanismo de liquidação. Nem todo produto, moeda ou participante é elegível para o mesmo serviço CLS. [6] [7]
No câmbio hipotético de 43.010 PLN por 10.000 EUR, um risco é que o cliente entregue PLN, mas o outro pagamento falhe. Vincular as entregas aborda esse risco. Isso não estabelece uma taxa melhor, elimina toda interrupção nem fornece crédito ilimitado. Entrega mais rápida pode reduzir alguns riscos, mas exige preparação antecipada dos recursos e das instruções, não apenas um servidor mais rápido.
Execução, confirmação e liquidação respondem a perguntas diferentes
A execução estabelece se uma operação ocorreu e em quais condições. A confirmação verifica se ambas as partes registraram as mesmas moedas, valores, taxa e prazo. A liquidação finalmente cumpre as obrigações de pagamento. No câmbio do modelo por 43.010 PLN, uma compra de 10.000 EUR pode ser confirmada antes que os euros estejam disponíveis para transferência. Uma data de entrega posterior acordada não é um problema por si só; o atraso deve ser avaliado em relação a essa data.
O CLS ilustra o processamento de operações institucionais elegíveis: as instruções de ambas as partes são autenticadas e combinadas; na data acordada, o par passa pelas verificações necessárias e é liquidado com pagamentos vinculados entre as moedas. [7] Isso difere do papel de uma CCP nos futuros. Vincular as entregas limita o risco de pagar sem receber a outra moeda, enquanto uma CCP se interpõe entre as obrigações das partes. As instituições não devem ser equiparadas apenas porque ambas participam da liquidação e da compensação.

Um mercado ao longo do dia: negociação contínua, atividade variável
O Forex não tem abertura e fechamento diários comuns. Os principais segmentos negociam quase ininterruptamente nos dias úteis, com uma pausa no fim de semana. A atividade passa entre centros financeiros, enquanto um banco, corretora ou serviço de câmbio específico pode ter horários mais restritos. O Australian Foreign Exchange Committee, sediado no RBA [8], descreve a semana de negociação usual.
- Pacífico e Ásia: centros como Sydney e Tóquio operam.
- Europa: instituições europeias se juntam, incluindo Londres.
- Europa e América: os horários de trabalho de Londres e Nova York se sobrepõem parcialmente.
- América: a negociação continua nos centros americanos após o término do dia europeu.
- O próximo dia asiático: a atividade passa para a parte seguinte do ciclo.
Isso descreve a sequência e a sobreposição da atividade, não horários ou liquidez fixos para todos os pares. Fusos horários e mudanças do horário de verão afetam como esses horários são lidos na Polônia ou em outro lugar.
Liquidez significa a capacidade de negociar uma quantidade específica sem grande impacto no preço. Negociação ininterrupta não garante as mesmas condições a cada hora. O estudo do RBA de 2007 encontrou maior atividade e volatilidade na sobreposição Londres/Nova York para os pares estudados. Essa é uma observação histórica, não uma medida atual de liquidez de todas as moedas. RBA [9]
O par, os feriados e as divulgações de dados também importam. O dia asiático pode ser especialmente relevante para moedas relacionadas à Ásia. A lição sobre o mercado 24 horas explica os fusos horários; concentração de liquidez desenvolve as condições em diferentes horários.
Condições tranquilas e estresse: a mesma tela, liquidez diferente
Em março de 2020, o RBA observou spreads bid/ask muito mais amplos e menor profundidade do mercado spot. Aqui, profundidade significa o valor que pode ser trocado com impacto limitado no preço. Movimentos rápidos e giro elevado não garantiram a execução fácil de todas as operações. RBA [10]
| Observação | Condições mais tranquilas com boa liquidez | Estresse e liquidez mais fraca |
|---|---|---|
| Diferença bid/ask | Pode ser estreita e relativamente estável. | Pode aumentar substancialmente. |
| Valor disponível | É mais fácil executar uma operação maior perto do preço observado. | Um valor menor pode estar disponível pelo mesmo preço. |
| Preços ao longo do tempo | As atualizações sucessivas podem ser pequenas. | Os preços podem dar saltos rápidos. |
Isso ilustra o mecanismo do RBA, sem afirmar que todo spread mais amplo significa uma crise. As condições de execução dizem respeito ao preço disponível para uma quantidade específica, não apenas ao tamanho de um movimento no gráfico. Uma mudança na taxa enquanto a ordem está em trânsito torna suas regras de execução mais importantes. Baixa liquidez e risco desenvolve essas situações.
Dois casos: câmbio comum e estresse de março de 2020
Em nosso modelo tranquilo, a empresa encontra um preço para todos os 10.000 EUR, aceita e conhece o custo de 43.010 PLN. As condições não mudam durante a aceitação. Isso estabelece a execução bem-sucedida daquela operação, não promete que toda operação maior receba a mesma taxa. As duas ofertas de 5.000 EUR já ilustraram como a quantidade disponível muda o resultado.
Março de 2020 foi um caso diferente e real. Em sua análise de maio, o RBA associou a deterioração das condições de mercado a grandes fluxos cambiais após mudanças abruptas nos preços dos ativos. Gestores de carteiras alteraram posições e proteções cambiais. A volatilidade elevada limitou a capacidade dos intermediários de assumir riscos. Os spreads aumentaram, e diminuíram os valores que podiam ser trocados sem maior impacto no preço. Isso descreve o mercado spot estudado naquele momento, não todos os pares e provedores de varejo. [10]
Assim, um cliente pode observar preços em movimento justamente quando fica mais difícil encontrar uma contraparte para a quantidade necessária. Mais operações e movimentos maiores no gráfico não são sinônimos de boa liquidez. Um gráfico isolado não pode atribuir uma execução ruim específica a esse mecanismo: avalie seu horário, tipo de ordem, quantidade, confirmações e regras do serviço. O estresse histórico não estabelece que qualquer corretora tenha agido corretamente ou incorretamente com qualquer cliente.
O franco em 2015: mudança de regra e risco de execução
Em 15 de janeiro de 2015, o Banco Nacional Suíço (BNS) abandonou sua taxa de câmbio mínima de 1,20 CHF por euro. Ao mesmo tempo, reduziu a taxa de juros sobre determinados saldos mantidos no BNS para −0,75%. Sua explicação incluía a divergência dos rumos da política monetária e mudanças na taxa do euro frente ao dólar. O banco não anunciou o encerramento permanente de todas as intervenções. [27]
O compromisso com um piso em EUR/CHF havia limitado um aspecto específico das expectativas de mercado. Sua retirada exigiu que os participantes reavaliassem suas ofertas e exposições. Em um exemplo separado e hipotético, um stop protetor comum para vender EUR é acionado em 1,1800, mas o primeiro preço de execução disponível é 1,1500. A diferença é 0,0300 CHF/EUR; para 10.000 EUR, isso representa 300 CHF em relação ao preço de acionamento, antes dos custos. Esses números não são mínimas históricas nem resultados de clientes de 2015. Ilustram apenas por que o nível de acionamento e o preço de execução podem não ser idênticos.
O risco de mercado pode se combinar com o risco do prestador do serviço. A FCA confirmou que a Alpari (UK) Limited entrou no regime de administração especial do Reino Unido em 19 de janeiro de 2015, após ter sido considerada insolvente. [28] Esse é um caso específico em uma jurisdição específica. Não comprova que todas as corretoras ficaram insolventes ou que todo cliente perdeu automaticamente todos os recursos. Para uma conta nova, as condições de execução, a proteção dos recursos e os procedimentos em caso de descumprimento das obrigações precisam ser entendidos separadamente.
HFT, velocidade e liquidez: diferentes papéis dos algoritmos
Uma participação histórica dos algoritmos precisa de uma definição precisa
O estudo de Chaboud e coautores sobre dados do EBS de 2003–2007 mediu a participação das operações com um algoritmo em pelo menos um dos lados. No final de 2007, essa participação se aproximava de 60% para EUR/USD e USD/JPY e de 80% para EUR/JPY. [31] Isso não estabelecia a participação dos computadores em todo o mercado cambial global nem significava que ambas as partes de cada operação fossem automatizadas. Par, plataforma, período e definição do numerador fazem parte do resultado; não podem ser substituídos pela participação atual do HFT.
Um programa que executa instruções não precisa ser uma empresa de alta frequência
HFT é uma área específica da negociação algorítmica em que respostas muito rápidas, atualizações frequentes e horizontes curtos importam. Pode envolver fornecer cotações, responder a diferenças de preços entre ambientes ou consumir a liquidez disponível. Nem todo participante desempenha todas essas funções, e nem toda estratégia fecha todas as posições após o mesmo número de milissegundos. O relatório de 2011 do Comitê de Mercados do BIS distingue esses papéis e identifica dificuldades para medir o HFT. [22]
Um modelo hipotético original ilustra a distinção: uma empresa tem uma instrução para comprar euros, e seu algoritmo divide o valor, permanecendo comprador. Outro sistema publica simultaneamente preços de compra e venda e os ajusta conforme chegam informações. Um terceiro procura diferenças entre duas fontes disponíveis. Todos podem operar automaticamente, mas seus objetivos e riscos diferem. «Algoritmo» isoladamente não identifica quem toma a decisão direcional nem qual estratégia produziu um resultado.
Co-location encurta o caminho de um sinal, não o de todo pagamento
Os mercados eletrônicos têm infraestrutura física: servidores, conexões e pontos de acesso. Co-location significa colocar os equipamentos de uma empresa perto dos servidores de um ambiente para reduzir o tempo de transmissão. [22] O motor de combinação, o ponto de acesso e a mesa comercial que informa o giro podem ficar em três locais diferentes. Portanto, «Londres é um grande centro cambial» não significa que toda operação ou servidor ocupe um único prédio na City.
Detectar uma mudança de cotação mais cedo pode permitir que um sistema ajuste sua oferta antes de outro participante. Isso, isoladamente, não prevê a taxa do euro no fim do mês. Um tempo curto de resposta técnica se refere a um segmento específico e a condições de medição; não pode ser comparado ao tempo de entrega da moeda nem comprovar execução por qualquer preço. Os custos de infraestrutura podem importar, mas não se pode indicar um único «preço de entrada no HFT» sem uma oferta e uma especificação.
Um preço estreito e uma quantidade constantemente disponível são coisas diferentes
Quando muitos sistemas competem para fornecer a melhor oferta, o cliente pode ver um spread bid–ask pequeno. O valor e a duração dessa oferta também precisam ser verificados. Muitas atualizações rápidas não garantem que uma ordem grande possa ser executada sem impacto no mercado. Sob fluxos em uma só direção e risco crescente, tanto provedores algorítmicos quanto tradicionais podem reduzir as cotações. Esses episódios exigem investigação, não uma explicação predeterminada que culpe «as máquinas». [22] [17]
A fragmentação pode oferecer escolha de ambientes sem garantir sua independência. Se várias fontes dependem de provedores semelhantes, o desaparecimento de um fluxo importante pode afetar várias telas. Esse é um exemplo original de dependência compartilhada, não o relato de uma interrupção identificada. Avaliar a resiliência exige conexões reais, canais de reserva e procedimentos; o número de logotipos em um agregador é insuficiente.
Um mercado rápido não tem uma única mínima comum
Em 7 de outubro de 2016, por volta de 00:07 BST, ou 23:07 UTC do dia anterior, a libra se desvalorizou fortemente frente ao dólar durante a negociação asiática. O relatório do Comitê de Mercados do BIS descreve uma depreciação de cerca de 9% durante o evento, com mínimas diferentes entre plataformas. Não identifica uma única causa e examina horário, fluxos em uma direção, ordens protetoras, respostas de algoritmos e condições de liquidez. BIS [17]
As observações diferentes importam aqui. Quando as ofertas desaparecem, operações em lugares diferentes podem ocorrer por preços distantes. A mínima de um gráfico não é a «mínima oficial de todo o Forex». Tampouco um relatório, sozinho, justifica a execução de um cliente específico: reconstrua o instrumento, a fonte bid/ask, o horário, o tipo de ordem e as regras de execução. É um caso histórico GBP/USD, não prova de que todo movimento ou slippage desfavorável tenha a mesma causa.
Benchmarks e preços de transações exigem controles diferentes
Uma taxa de referência pode avaliar carteiras ou apoiar a liquidação acordada. No entanto, suas regras de dados e sua janela de cálculo não constituem uma oferta de câmbio disponível a todos durante o dia inteiro. O escândalo dos benchmarks também mostrou que a comunicação eletrônica não elimina o risco de má conduta. Em novembro de 2014, a FCA do Reino Unido multou cinco bancos por falhas de controle e práticas inadequadas no mercado spot de moedas do G10, incluindo tentativas de manipular fixings e uso indevido de informações dos clientes. FCA [18]
Essa é evidência de práticas documentadas em instituições específicas durante um período definido. Não estabelece que um único grupo bancário controle todas as taxas em todas as plataformas. Uma avaliação adequada distingue a fonte de dados, a metodologia do benchmark, a capacidade de negociar e a conduta dos participantes. Reforma e responsabilização não decorrem apenas de transferir uma conversa telefônica para um sistema de chat; são necessários supervisão e controles de informação.
Por que ordens concentradas em torno de um benchmark exigem controles
Um gestor de carteiras pode querer trocar moeda por uma taxa de referência acordada para comparar o resultado com a avaliação dos ativos. Assim, ordens de muitos clientes podem coincidir em uma janela. Um dealer que conhece seus parâmetros confidenciais possui informações indisponíveis aos demais participantes. Compartilhá-las com um concorrente ou coordenar a conduta em torno do fixing pode violar padrões de mercado; os achados da FCA de 2014 descrevem essas práticas. Porém, nem toda proteção de uma ordem de cliente é manipulação: finalidade, regras e tratamento das informações importam. [18]
As reformas abordaram a metodologia dos benchmarks, os arranjos de execução, os controles de comunicação e a conduta dos participantes. O relatório do FSB de 30 de setembro de 2014 recomendou, entre outras medidas, separar responsabilidades e controles em torno do fixing. [23] Isso não transformou a taxa de referência em um preço disponível durante todo o dia nem tornou todo abuso impossível apenas por ampliar uma janela. A integridade do benchmark e a qualidade da execução individual continuam exigindo evidências separadas.
No relatório de 2014, o FSB recomendou ampliar a janela WMR de um minuto vigente na época, considerando cinco minutos um equilíbrio razoável para as principais moedas. Também destacou que alterar a janela, isoladamente, não resolveria todo o problema da manipulação e que moedas menos líquidas poderiam exigir uma abordagem diferente. Isso descreve uma recomendação em um documento histórico específico, não uma metodologia universal de todas as taxas de referência em 2026. [23]
Um gráfico exibe os dados de seu provedor, não todo o Forex
Uma vela registra abertura, fechamento, máxima e mínima em um período, mas primeiro identifique quais preços ela utiliza. A documentação do MetaTrader 5 (MT5) informa que os gráficos OTC usam preços bid e os instrumentos de bolsa usam o último preço negociado, ou last. Portanto, o ask pode estar fora da vela exibida. MetaQuotes [11]
O volume de ticks não é o valor de todas as transações. No MT5, ele conta os ticks recebidos durante a formação da barra. O volume efetivo de operações pode não estar disponível para um instrumento OTC. A profundidade OTC exibida no terminal também vem das cotações da corretora, não de um livro de ordens compartilhado que cubra a rede mundial. MetaQuotes [11]
Um gráfico permite analisar os preços recebidos de sua fonte. Não revela as operações de todas as outras instituições, os limites disponíveis ou todo o caminho da ordem do cliente. Esses limites dos dados importam ao comparar telas. MT4, MT5 e cTrader desenvolve as características das plataformas.
O que é possível estabelecer a partir de dados diferentes
Um tick aqui é uma atualização de dados de preço recebida pela plataforma. Muitas atualizações não significam automaticamente um grande valor negociado. A documentação do MT5 distingue a contagem de ticks do volume efetivo de transações. Uma fonte OTC não fornece informações completas sobre operações em outros locais. [11]
| Dados | O que mostram | O que não estabelecem sozinhos |
|---|---|---|
| Vela bid OTC do MT5 | Preços bid recebidos daquela fonte durante o período da vela. | Todo o percurso do ask ou os preços acessíveis de todos os provedores. |
| Volume de ticks | O número de ticks recebidos durante a formação da barra. | O valor nocional negociado em todo o Forex. |
| Profundidade OTC em um terminal | Os dados da corretora para o instrumento específico. | Um livro global de todas as ordens cambiais. |
| Histórico de operações executadas | Execuções, preços e valores da conta. | Operações de outras instituições ou a proteção separada do provedor. |
Propriedades de gráficos e dados: MetaQuotes [11]; distinções entre ordem, operação executada e posição: [14]; observação incompleta do mercado inteiro: BIS [1].
Bid hipotético de 4,3000 e ask de 4,3020 podem coexistir. Se uma vela registra apenas bid, ask de 4,3020 não precisa caber em seu intervalo. Isso explica por que comparar um preço de compra com uma vela exige cuidado. Não avalia sozinho as regras de execução de uma ordem: são necessários o lado adequado da cotação e os registros da operação.
A automação apoia a execução, mas serve a finalidades diferentes
Um sistema pode reunir cotações, escolher um provedor ou dividir uma ordem maior em partes. O FXall descreve essas capacidades em seu sistema de processamento de ordens. FXall [3] Negociação algorítmica significa usar regras programadas; nem todo algoritmo é especulativo.
Dividir uma ordem não é uma previsão de mercado
Um algoritmo de execução recebe uma tarefa, como comprar um valor específico em euros dentro de um período definido. Pode dividir a ordem, estabelecer o ritmo e escolher ambientes acessíveis, reduzindo o risco de consumir imediatamente todas as ofertas favoráveis com uma ordem grande. Em contrapartida, amplia o intervalo em que a taxa pode se mover. Dividir não garante um custo menor: troca um conjunto de restrições por outro. Comitê de Mercados do BIS [16] examina essas ferramentas de execução separadamente das estratégias que escolhem a direção da posição.
Para uma instituição, um valor maior torna o problema mais claro. Suponha que um fundo precise vender 50 milhões de USD até um horário específico. Vender tudo imediatamente pode consumir as ofertas disponíveis e exigir preços posteriores menos favoráveis. A divisão gradual dá tempo aos outros participantes para atualizar suas ofertas, mas deixa o fundo exposto às mudanças cambiais antes da conclusão da ordem. Não sabemos a profundidade nem os preços posteriores, portanto não calculamos economia. Esse modelo ilustra uma escolha entre impacto no preço, tempo de exposição e certeza de conclusão, não uma receita de execução invariavelmente mais barata.
Ritmo pelo tempo ou pelo volume observado
Um TWAP básico divide uma ordem ao longo do tempo. Em nosso modelo, comprar 10.000 EUR em quatro partes iguais significa quatro operações de 2.500 EUR em intervalos sucessivos. Não especificamos preços nem prometemos um resultado melhor. Um VWAP baseia seu ritmo em um perfil de volume, como uma atividade historicamente maior em certos horários. Nos mercados OTC, é preciso identificar o conjunto de dados: os registros de uma plataforma não são todo o volume mundial. Ambas as abordagens precisam de regras para responder às condições variáveis; o nome de um algoritmo não garante conclusão pelo preço esperado. [16]
Em um modelo hipotético separado, uma empresa compra 4.000 EUR a 4,3000 e 6.000 EUR a 4,3020. O custo é 17.200 PLN + 25.812 PLN = 43.012 PLN, e a média ponderada é 4,3012 PLN por EUR. A média simples, 4,3010, seria errada porque mais moeda foi comprada pela taxa menos favorável. Sem tarifas, essa é a média das execuções reais, não uma previsão do preço final nem prova da eficácia do algoritmo.
Avaliar a execução exige uma referência: o preço inicial, um benchmark específico, cotações para a quantidade necessária ou o custo de um caminho alternativo. Horário, tarifas e preços disponíveis importam. O BIS descreve tanto benefícios quanto riscos de transferir mais responsabilidade de execução ao usuário. [16]
A negociação de alta frequência (HFT) é um tema mais específico, explicado no verbete HFT. Apenas automatizar a transmissão de preços ou a divisão de ordens é insuficiente para classificar um serviço como HFT.
Novas tecnologias devem ser atribuídas à etapa adequada da operação
Treinamento de um modelo e responsabilidade pela execução
Um modelo estatístico pode ajudar a escolher o ritmo da execução, detectar cotações incomuns ou avaliar as fontes disponíveis. São usos potenciais, não evidência de que um produto anunciado como IA os realize eficazmente. A ordem continua exigindo limites, regras para dados ausentes, controles de alteração e uma forma de parar o sistema. Resultados de treinamento em um período tranquilo não garantem comportamento adequado sob estresse. Avaliar um algoritmo de execução exige observar todo o processo, não um nome impressionante de modelo. [16]
CBDCs e tokenização: a forma do dinheiro e a troca de duas moedas
Uma CBDC é uma forma digital de dinheiro de banco central. Não deve ser equiparada a todo registro eletrônico em uma conta de banco comercial. A explicação atual do BCE descreve o euro digital proposto como outra forma do mesmo euro, não uma nova moeda com sua própria taxa de câmbio. Sua distribuição ainda envolveria prestadores de serviços de pagamento. [25] Isso não implica automaticamente o desaparecimento de corretoras, bancos ou mercados EUR/USD.
Para pagamentos transfronteiriços de atacado, o Projeto Agorá explora uma plataforma compartilhada que combina reservas tokenizadas de bancos centrais e depósitos de bancos comerciais. O BIS descreve um protótipo e testes controlados de pagamentos com valor real realizados em julho de 2026. Essa é uma etapa importante de teste do mecanismo, não uma substituição universalmente implantada de toda a infraestrutura cambial. [26] Vincular dois pagamentos pode melhorar a liquidação; isso não estabelece por si só uma taxa favorável, fornece crédito ilimitado nem elimina exigências legais.
Computação em nuvem e liquidação mais curta: o que um computador mais rápido não consegue fazer
A capacidade computacional alugada pode apoiar a análise de dados e os testes de sistemas. Isso é diferente de manter um canal contínuo de cotações ou entregar recursos em duas moedas. O projeto deve distinguir tempo de cálculo, transmissão, verificações, confirmação e liquidação final. Reproduzir dados históricos pode parecer muito eficiente enquanto a resposta a uma falha ou interrupção do fluxo ao vivo continua sem solução.
A liquidação no mesmo dia exige recursos disponíveis e instruções corretas nos sistemas relevantes. Um intervalo menor pode reduzir o tempo de exposição, mas também reduzir o tempo para preparar ou corrigir um erro. Portanto, uma nova tecnologia, incluindo uma plataforma tokenizada, deve ser avaliada junto com regras de irrevogabilidade, acesso à liquidez e procedimentos operacionais. Projetos de pesquisa não estabelecem que todos os contratos cambiais já migraram para T+0. [6] [26]
Avaliar uma operação exige seu produto, suas contrapartes, seu preço de execução e seu método de liquidação. Esses temas são desenvolvidos em definições e instrumentos Forex e em qualidade de execução da corretora. A próxima lição aborda o tamanho do mercado e o que as estatísticas de giro medem.
Perguntas e respostas
De onde vem a taxa de câmbio Forex exibida na tela?
De uma fonte específica de dados e das regras de formação de preços do provedor. Um banco pode exibir sua oferta de câmbio, uma plataforma institucional as cotações dos provedores acessíveis e uma corretora o preço de seu instrumento. Não existe uma única taxa oficial para todo o mercado cambial.
Clicar em Comprar significa executar pelo preço exibido?
Nem sempre. O preço pode mudar entre o envio e a execução. O tipo de ordem e as regras do serviço determinam o resultado, que aparece na confirmação de execução.
Qual é a diferença entre RFQ, RFS e streaming?
RFQ, Request for Quote, solicita o preço de uma operação específica. RFS, Request for Stream, solicita cotações atualizadas. Streaming descreve a transmissão de preços sucessivos. O provedor ou a plataforma define as condições de uso.
Comprar um CFD EUR/USD entrega euros?
Não. Um contrato por diferença liquida as variações de preço conforme o acordo e não credita os euros comprados em uma conta em moeda estrangeira. A proteção de risco da corretora é uma atividade separada.
O Forex funciona de maneira idêntica durante todo o dia?
Não. Os principais segmentos negociam quase ininterruptamente nos dias úteis, mas a atividade e as cotações mudam conforme os centros financeiros operam. O par de moedas, os feriados e as divulgações de dados também importam. Produtos específicos podem ter horários mais restritos.
O volume do MetaTrader mostra todo o mercado Forex?
Não. O volume de ticks do MetaTrader 5 conta os ticks recebidos durante a formação de uma barra. O volume efetivo de transações pode não estar disponível para instrumentos OTC. Os dados de uma corretora não abrangem todas as operações cambiais mundiais.
O CLS é uma contraparte central?
Não. O CLS vincula a liquidação dos pagamentos elegíveis em duas moedas usando pagamento contra pagamento. Uma CCP se interpõe entre as obrigações das partes e administra o risco de inadimplência. São funções distintas.
O que é last look?
Em determinados fluxos institucionais, o provedor tem uma última oportunidade de aceitar ou rejeitar uma solicitação após verificações de validade e preço. As condições devem ser divulgadas. Isso não se aplica a todas as plataformas nem permite alterações arbitrárias em um acordo já concluído.
Um algoritmo de execução prevê a direção da taxa de câmbio?
Não necessariamente. Ele pode apenas dividir um valor definido, estabelecer o ritmo e escolher os provedores acessíveis. Os objetivos de execução diferem da escolha da direção de uma posição. Os preços médios de execução devem ser ponderados pelos valores, em vez de dar o mesmo peso a quantidades diferentes.
Por que o telefone ainda é usado na negociação cambial moderna?
Uma conversa permite acordar um valor maior ou condições personalizadas com uma contraparte específica. Os canais de voz coexistem com a negociação eletrônica. Na tabela final do BIS de junho de 2026, a execução eletrônica corresponde a aproximadamente 58,2% do giro de abril de 2025 na base net-net completa; isso não é a participação do HFT nem prova que os demais métodos desapareceram.
O que são o EBS e um livro central de ordens limitadas?
O EBS é um dos ambientes de negociação cambial institucional. Um livro central de ordens limitadas organiza ofertas dentro de um sistema específico, não no mundo inteiro. O acesso a uma oferta pode depender de permissões, limites de crédito e regras da plataforma.
O que significa internalização de operações?
Um dealer pode combinar necessidades opostas de seus próprios clientes e administrar a exposição restante. Não precisa proteger imediatamente cada operação no mercado externo por um valor idêntico. As obrigações perante os clientes e os riscos cambial, de crédito e de pagamento continuam existindo.
Todo algoritmo é HFT?
Não. Um programa pode dividir gradualmente um grande valor ao longo de uma hora, enquanto o HFT usa respostas muito rápidas e atualizações frequentes. Um canal eletrônico, um algoritmo de execução e uma estratégia HFT descrevem características diferentes do processo.
Spot sempre significa liquidação em T+2?
Não. Nas estatísticas do BIS, spot inclui câmbio com entrega em até dois dias úteis. T+2 é uma convenção comum, mas existem prazos menores e regras específicas do par ou do calendário. A data-valor deve ser confirmada no contrato.
Uma corretora que opera um B-book sempre age de forma fraudulenta?
Reter o risco como contraparte não comprova fraude por si só. É preciso avaliar as condições divulgadas, os conflitos de interesse e as práticas de execução. A proteção externa também não garante automaticamente uma conduta justa; importam o contrato específico e o comportamento da empresa.
Um stop loss sempre protegeria contra um evento como a decisão do BNS em 2015?
Um stop loss comum estabelece uma condição de acionamento, mas nem sempre garante o preço de execução. Uma lacuna nas ofertas disponíveis pode causar slippage. Uma ordem garantida, se oferecida pelo serviço, tem condições e custos próprios.
O euro digital criará um novo par de moedas?
Não. Na descrição do BCE, ele seria uma forma digital do mesmo euro, complementar ao dinheiro em espécie. Não criaria uma moeda separada com uma taxa de câmbio independente em relação aos euros comuns. As possíveis mudanças dizem respeito a pagamentos, distribuição e liquidação.
A IA substituirá a responsabilidade humana por uma ordem?
Não. Um modelo pode apoiar a análise e a execução, mas continuam necessários dados corretos, limites, supervisão e regras de interrupção. Uma decisão automatizada não elimina a responsabilidade do prestador do serviço nem o risco do contrato.
O que o desenvolvimento tecnológico oferece a quem troca moeda para uma viagem de férias?
Facilita comparar ofertas e enviar instruções a distância. O resultado continua dependendo da taxa para a direção correta do câmbio, do valor, das tarifas e das condições de entrega. Um spread institucional estreito não significa que todo consumidor obtenha o mesmo preço.
Fontes
Fontes verificadas em 12 de outubro de 2026. Os operadores descrevem serviços específicos, não todas as plataformas. O estudo do RBA de 2007 ilustra apenas a atividade intradiária histórica. O material do UKNF é usado para explicar a execução e os contratos, sem números históricos de giro, taxas de perda ou limites de alavancagem. Os horários de publicação do NBP e os exemplos do UKNF são específicos da Polônia.
- Andreas Schrimpf, Vladyslav Sushko, BIS, FX trade execution: complex and highly fragmented [Execução de operações cambiais: complexa e altamente fragmentada], dezembro de 2019: estrutura da rede, canais diretos/indiretos, agregadores e negociação por voz.
- LSEG, TORA to offer access to all LSEG FX trading venues through a single GUI [TORA oferecerá acesso a todos os ambientes de negociação cambial da LSEG por uma única interface gráfica], 22 de março de 2024: terminologia RFQ/RFS e diferentes métodos de negociação nas plataformas.
- LSEG, FXall — End-to-end solution for your FX trades [FXall: solução completa para suas operações cambiais], sem data: PriceStream, fluxos de vários provedores e divisão de ordens.
- Escritório da Autoridade de Supervisão Financeira da Polônia (UKNF), perguntas e respostas sobre Forex, sem data: modelos de execução, slippage e CFDs versus propriedade do instrumento subjacente. Documento original.
- CME Group, Definition of a Futures Contract [Definição de um contrato futuro], sem data: contratos padronizados e negociação em bolsa.
- Comitê de Basileia de Supervisão Bancária, Foreign exchange risks [Riscos cambiais], RMA20, publicado em 1º de janeiro de 2026, baseado nas orientações de janeiro de 2013: definição de CCP e riscos entre execução e liquidação final.
- CLS Group, CLSSettlement, material marcado © 2024, pp. 1–2: pagamento contra pagamento e ciclo das operações elegíveis.
- Australian Foreign Exchange Committee (Comitê Australiano de Câmbio), Questions and Answers [Perguntas e respostas], sem data, pergunta 3: ausência de horários diários comuns e semana de negociação usual.
- Kristina Clifton, Michael Plumb, RBA, Intraday Currency Market Volatility and Turnover [Volatilidade e giro intradiários do mercado cambial], dezembro de 2007, pp. 1 e 8–9: informações, ordens e atividade intradiária histórica. A fonte especifica períodos e pares de moedas.
- RBA, Box B: Recent Developments in Foreign Exchange Markets [Quadro B: desenvolvimentos recentes nos mercados cambiais], Statement on Monetary Policy [Declaração de Política Monetária], maio de 2020: spreads mais amplos e menor profundidade do mercado spot em março de 2020.
- MetaQuotes, Price Data in the Trading Platform [Dados de preços na plataforma de negociação], sem data: preços bid/last nos gráficos, volume de ticks e dados OTC.
- NBP, calendário de publicação das taxas de câmbio, sem data: publicação da tabela A nos dias úteis entre 11:45 e 12:15, no horário local polonês. Documento original.
- Randall Dodd, FMI, Financial Markets: Exchange or Over the Counter [Mercados financeiros: bolsa ou balcão], Finance & Development, Back to Basics [Finanças e desenvolvimento, de volta ao básico], sem data na página: relações entre dealers, diferentes cotações e canais de acordos OTC.
- MetaQuotes, Basic Principles [Princípios básicos], sem data: ordem/operação executada/posição, instruções do terminal ao servidor, estados das ordens e modos de execução. Isso diz respeito ao MT5, não a todas as plataformas.
- Global Foreign Exchange Committee (Comitê Global de Câmbio), FX Global Code [Código Global de Câmbio], atualizado em dezembro de 2024, prefácio e princípio 17: escopo, controle do last look e condições divulgadas.
- Comitê de Mercados do BIS, FX execution algorithms and market functioning [Algoritmos de execução cambial e funcionamento do mercado], outubro de 2020: objetivos dos algoritmos de execução, divisão de ordens, riscos e avaliação da qualidade de execução.
- Comitê de Mercados do BIS, The sterling ‘flash event’ of 7 October 2016 [O evento flash da libra de 7 de outubro de 2016], janeiro de 2017, pp. 1 e 5–8: horários BST/UTC, mínimas diferentes entre ambientes e fatores interagindo.
- Financial Conduct Authority (autoridade britânica de supervisão da conduta financeira), FCA fines five banks £1.1 billion for FX failings and announces industry-wide remediation programme [FCA multa cinco bancos em 1,1 bilhão de GBP por falhas cambiais e anuncia programa de correção para o setor], 12 de novembro de 2014: processos e práticas documentadas, sem generalização para todo o mercado.
- BIS Papers nr 12, Foreign exchange markets in the 1990s [BIS Papers nº 12: mercados cambiais na década de 1990] — agosto de 2002, p. 139, seção 2: Reuters Dealing 2000-2 desde abril de 1992 e EBS desde setembro de 1993. Monitor 1973: Reuters Annual Review 2000, p. 13; Dealing 1981: história do serviço da LSEG.
- BIS, The FX trade execution landscape through the prism of the 2025 BIS Triennial Survey [BIS: o panorama da execução cambial pela perspectiva da pesquisa trienal do BIS de 2025] — dezembro de 2025: métodos de execução, canais de voz, ambientes com participantes identificados e anônimos e internalização. Período dos dados: abril de 2025.
- CFTC, Release 7528-17 [Comunicado 7528-17] — 6 de fevereiro de 2017: multa de 7 milhões de USD, período dos achados, formador de mercado relacionado, alegações enganosas sobre No Dealing Desk e condições de retirada do registro.
- BIS Markets Committee, High-frequency trading in the foreign exchange market [Comitê de Mercados do BIS: negociação de alta frequência no mercado cambial] — setembro de 2011, pp. 4–6 e 18–19, glossário p. 30: características e papéis do HFT, co-location e condições de liquidez. Fonte histórica, não estimativa atual da participação do HFT.
- FSB, Foreign Exchange Benchmarks — Final Report [FSB: benchmarks cambiais, relatório final] — 30 de setembro de 2014: metodologia, janela WMR e recomendações de controle da execução; o escopo também é resumido no comunicado do FSB.
- BIS, Reporting guidelines for turnover in April 2025 [BIS: diretrizes de reporte do giro de abril de 2025] — seção 5.1: definição de spot com entrega em até dois dias úteis; uma definição estatística não especifica as condições de cada serviço ao cliente.
- ECB, FAQs on the digital euro [BCE: perguntas frequentes sobre o euro digital] — atualizado em 17 de agosto de 2026, perguntas 1, 6 e 12: dinheiro de banco central, papel dos provedores e o mesmo euro, não outra moeda.
- BIS, Project Agorá [BIS: Projeto Agorá] — descrição do protótipo e seção Real-Value Testing [Testes com valor real]: testes de julho de 2026; experimento controlado, não infraestrutura universalmente operante.
- BNS, Swiss National Bank discontinues minimum exchange rate and lowers interest rate to −0.75% [Banco Nacional Suíço abandona taxa de câmbio mínima e reduz juros para −0,75%], comunicado e PDF anexo, 15 de janeiro de 2015: piso de 1,20 CHF/EUR, taxa de juros e manutenção da possibilidade de intervenção.
- FCA, News for customers of Alpari (UK) Limited [Notícias para clientes da Alpari (UK) Limited], 20 de janeiro de 2015, atualizado em 23 de março de 2018: entrada no regime de administração especial em 19 de janeiro de 2015.
- MetaQuotes, MetaTrader 4 Release Date Announcement [Anúncio da data de lançamento do MetaTrader 4], 15 de junho de 2005, e história da empresa: lançamento anunciado para 1º de julho de 2005, componentes do cliente e de back office, MT5 em 2010. Descrição do fabricante, sem confirmação independente de suas alegações de participação de mercado.
- MetaQuotes, Algorithmic Trading with MetaTrader 4 [Negociação algorítmica com MetaTrader 4]: Expert Advisors, MQL4, MetaEditor e Strategy Tester. Documentação das funções do produto, sem promessa de retornos.
- Alain Chaboud, Benjamin Chiquoine, Erik Hjalmarsson, Clara Vega, Federal Reserve, Rise of the Machines: Algorithmic Trading in the Foreign Exchange Market [A ascensão das máquinas: negociação algorítmica no mercado cambial], IFDP 980, 2009, seção 3.1 e figura 1: EBS 2003–2007, participação em pelo menos um lado, percentuais específicos por par.
- BIS, 2025 Triennial Central Bank Survey — final annex, June 2026 (PDF) [Pesquisa trienal dos bancos centrais de 2025: anexo final, junho de 2026 (PDF)], tabela 1, p. 1/75: total net-net e métodos de execução; o cálculo da participação eletrônica mantém o giro não distribuído no denominador.

