
Forex hoạt động như thế nào? Từ báo giá đến thanh toán
Tỷ giá thay đổi trên màn hình; một lát sau, bạn gửi lệnh và nhận xác nhận giao dịch. Chuỗi thao tác ngắn này gồm nhiều hoạt động riêng biệt: lập giá, truyền giá, thực hiện lệnh và thanh toán giao dịch. Quy trình phụ thuộc vào việc bạn đổi tiền tại ngân hàng, sử dụng nền tảng dành cho tổ chức hay mở hợp đồng với nhà môi giới. Cùng một ký hiệu cặp tiền không có nghĩa là cùng một thỏa thuận.
Trao đổi giao dịch: thỏa thuận điều kiện trước, giao dịch sau
Giao dịch qua lời nói giúp giải thích những gì cũng diễn ra phía sau màn hình ngày nay. Một dealer có thể hỏi ngân hàng khác giá mua và giá bán cho một loại tiền, số lượng và ngày giao tiền xác định. Nhà môi giới qua lời nói có thể kết nối các bên mà không nhất thiết nhận nghĩa vụ của họ. Khi các điều kiện đã được thỏa thuận, giao dịch vẫn cần được ghi nhận, xác nhận và chuẩn bị thanh toán. Quan hệ giữa các bên và khả năng ký kết hợp đồng cũng quan trọng như tỷ giá. Phần giải thích của IMF về thị trường OTC đề cập đến các cuộc thương lượng giữa dealer và vai trò của các bên trung gian. [13]
Trở lại ví dụ công ty Ba Lan mua 10.000 EUR. Trong cuộc trao đổi giả định, công ty đề nghị mua euro bằng PLN với ngày giao tiền xác định. Nếu nhân viên chỉ nhớ mức 4,3010, vẫn chưa rõ đó có phải giá bán euro cho công ty hay không, áp dụng cho bao nhiêu euro và đã được chấp nhận chưa. Ảnh chụp màn hình cũng có thể thiếu những thông tin này. Hệ thống điện tử ghi nhận và truyền dữ liệu nhanh hơn nhưng vẫn cần xác định đối tác, số lượng, chiều giao dịch và trạng thái hợp đồng.
Màn hình thông tin, trao đổi điện tử và khớp giao dịch phục vụ các mục đích khác nhau
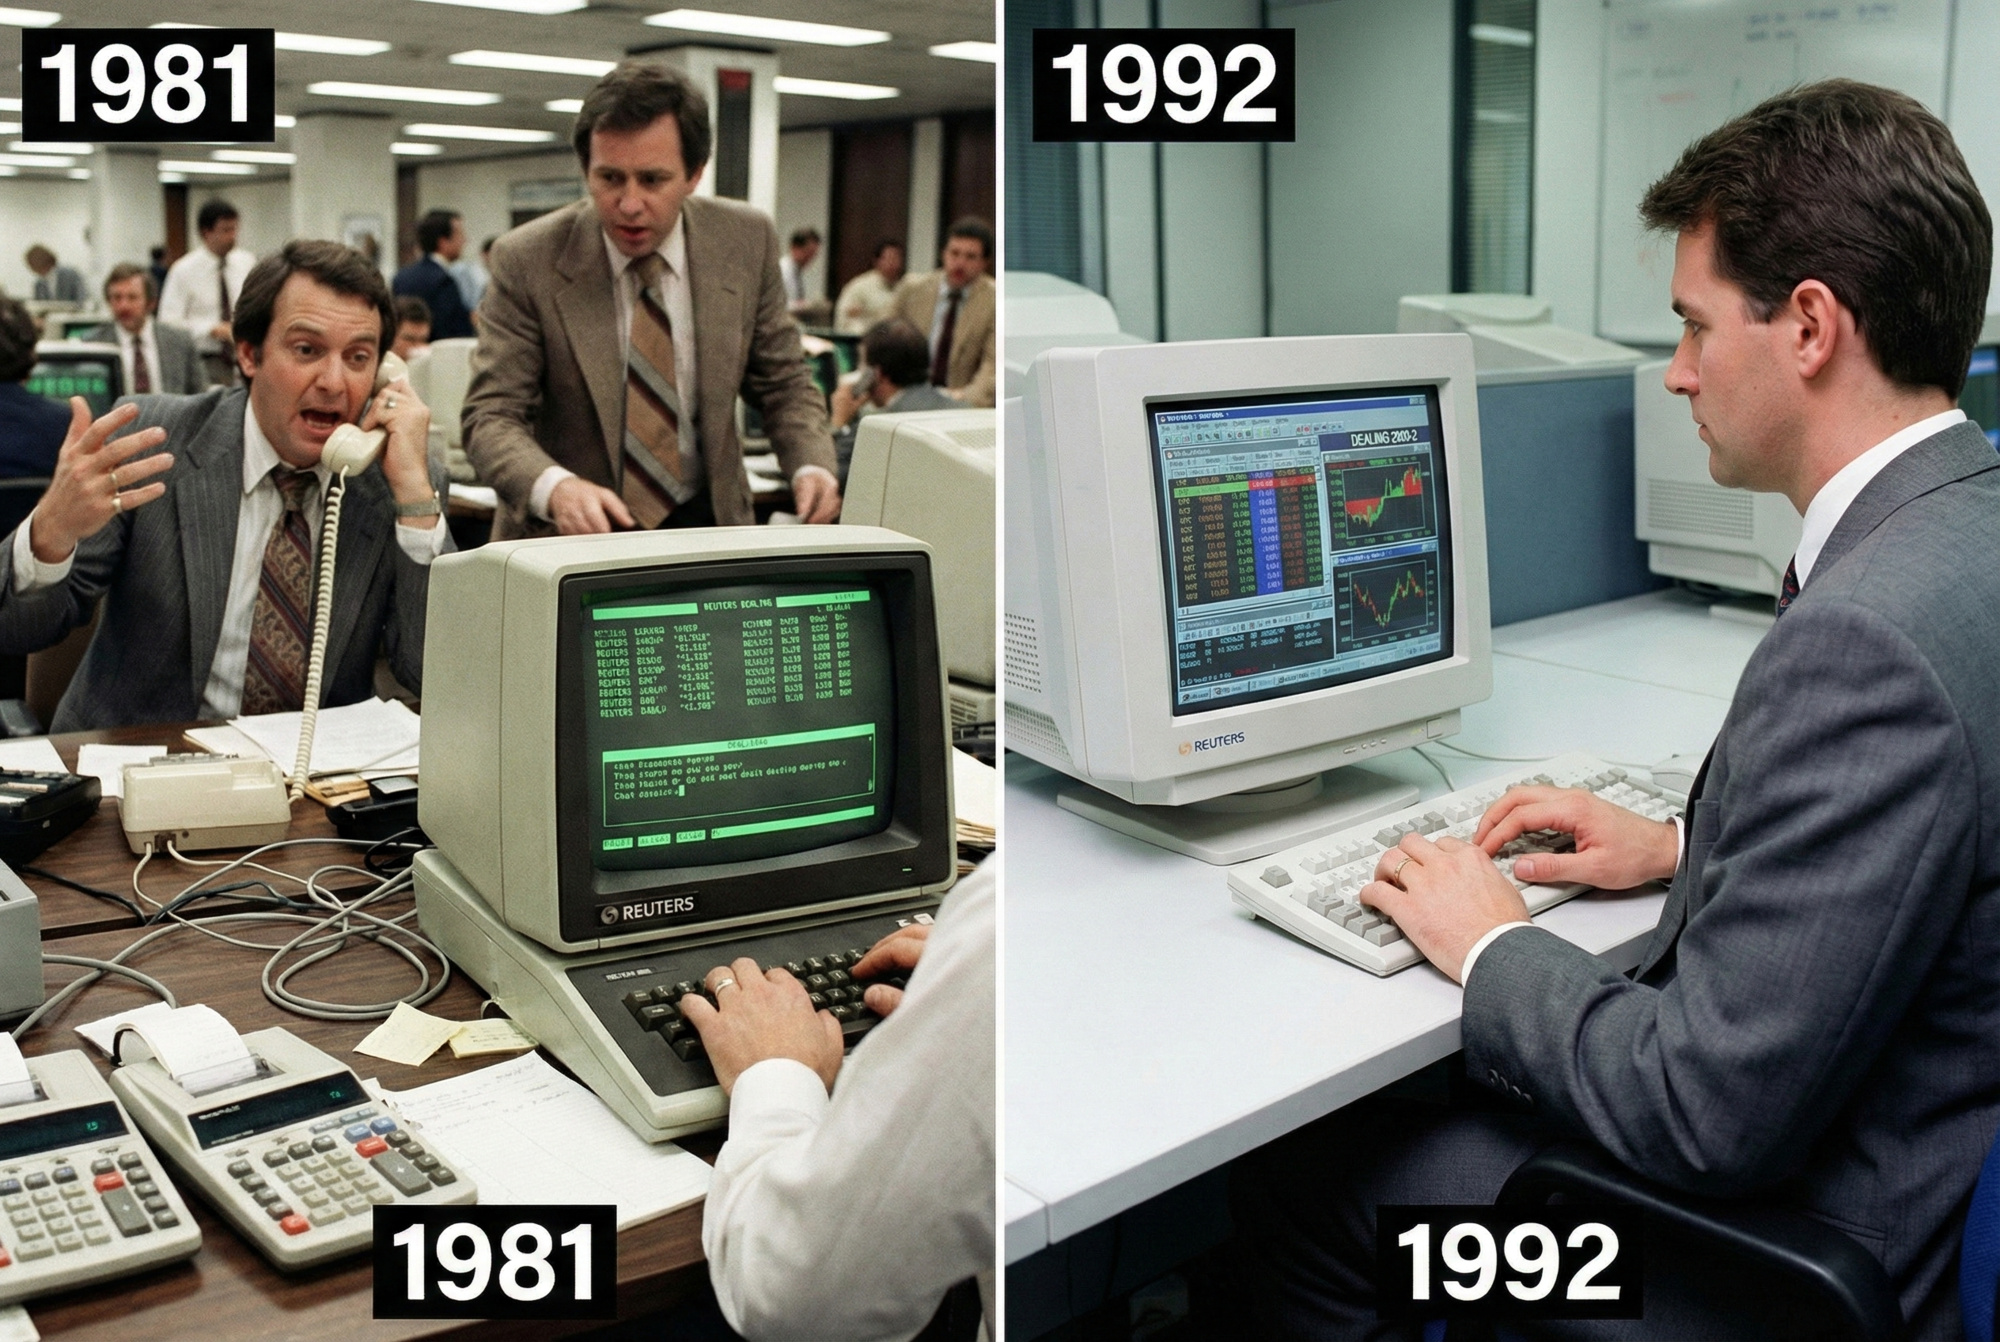
Reuters Monitor, ra mắt năm 1973, truyền báo giá; Reuters Dealing System, ra mắt năm 1981, cho phép thương lượng giao dịch bằng phương tiện điện tử. Sau đó, việc khớp điện tử các chào giá tương thích phát triển qua Reuters Dealing 2000-2 vào tháng 4 năm 1992 và EBS vào tháng 9 năm 1993. [19] Không thể giản lược quá trình này thành “điện thoại biến mất và máy tính xuất hiện”. Khả năng tiếp cận thông tin thay đổi trước, tiếp theo là kênh thương lượng rồi mới đến việc khớp các chào giá.
Tự động hóa giúp tìm kiếm giá dễ hơn và giảm một phần công việc thủ công. Nó không khiến mọi giá hiển thị đều có thể được mọi người giao dịch vô điều kiện. Trao đổi trực tiếp vẫn hữu ích cho giao dịch lớn hoặc có điều kiện riêng. Phân tích của BIS về tháng 4 năm 2025 vẫn mô tả kênh lời nói bên cạnh kênh điện tử, gắn việc sử dụng chúng với quy mô, tác động thị trường và các điều kiện phái sinh được thương lượng riêng. [20]
Mạng lưới OTC: giá không xuất phát từ một trung tâm duy nhất
Phần lớn giao dịch tiền tệ diễn ra trên thị trường phi tập trung, hay OTC. Giao dịch kết nối bên cung cấp giá với khách hàng và với các bên cung cấp khác. Cách phân biệt truyền thống là giao dịch giữa dealer với khách hàng và giữa các dealer. Một dealer giao dịch cho tài khoản của chính mình. Mạng lưới hiện nay bao gồm cả công ty phi ngân hàng, nên “thị trường liên ngân hàng” không còn mô tả mọi thành viên. Ngân hàng Thanh toán Quốc tế (BIS) [1]
Kết nối trực tiếp hoặc nền tảng có nhiều bên cung cấp
Khách hàng có thể thỏa thuận đổi tiền trực tiếp với ngân hàng, trên màn hình hoặc qua trao đổi. Hoặc một nền tảng có thể cho phép tiếp cận nhiều nhà cung cấp thanh khoản. Nền tảng hỗ trợ tiếp cận giá và giao dịch theo quy tắc riêng; nó không tạo ra một tỷ giá duy nhất áp dụng toàn cầu. Quỹ Tiền tệ Quốc tế (IMF) [13] mô tả những kênh này.
Giá hiển thị từ một bên cung cấp mô tả chào giá và điều kiện tiếp cận của bên đó. Hãy xác định số lượng, kỳ hạn và sản phẩm. Thấy EUR/USD trên hai màn hình là chưa đủ: một bên có thể cung cấp đổi tiền có giao nhận, còn bên kia đề cập đến hợp đồng về biến động giá.
Trong phụ lục cuối cùng của BIS tháng 6 năm 2026, thực hiện điện tử trực tiếp và gián tiếp trong tháng 4 năm 2025 đạt tổng cộng 5.535.228 triệu USD mỗi ngày. Tỷ trọng trong tổng doanh số trên cơ sở net-net đầy đủ là (3.091.955 + 2.443.273) / 9.510.240 × 100 ≈ 58,2%. Mọi số tiền trong phép tính đều tính bằng triệu USD; mẫu số cũng bao gồm doanh số không được phân loại phương thức thực hiện. [32] Đây là tỷ trọng của kênh điện tử, không phải tỷ trọng HFT hay quyết định của AI. Dealer chọn chào giá thủ công trên màn hình cũng sử dụng phương tiện điện tử. Giao dịch qua lời nói vẫn có vai trò, kể cả với giao dịch giao ngay lớn và điều kiện công cụ được thương lượng riêng.
Phân tích của BIS tháng 12 năm 2025 đưa ra mức 59%. [20] Đó là số liệu trong ấn phẩm ấy, không phải phép tính lại từ bảng cuối cùng được công bố sau đó ở trên. So sánh tỷ trọng các kênh cần cùng phiên bản dữ liệu và cùng định nghĩa cơ sở tính toán.
Sổ lệnh và khả năng tiếp cận tín dụng: tính ẩn danh có giới hạn
Trong sổ lệnh giới hạn tập trung, hay CLOB, hệ thống khớp các chào mua và chào bán theo quy tắc của nó. Đây là một phương thức thực hiện, bên cạnh yêu cầu gửi đến dealer cụ thể và luồng giá. “Tập trung” mô tả sổ lệnh của địa điểm giao dịch đó, không phải toàn bộ hoạt động đổi tiền trên thế giới. Trong mô hình ẩn danh, thành viên không nhất thiết biết danh tính bên đưa ra chào giá trước khi thực hiện; quan hệ tín dụng và nghĩa vụ thanh toán vẫn phải được xử lý. [1]
Trong trường hợp giả định, quỹ thấy giá có lợi nhất từ A, nhưng hạn mức tín dụng khả dụng không đủ cho số lượng cần giao dịch. Giá của B có thể kém hơn về mặt số học nhưng có thể giao dịch theo điều kiện đã thỏa thuận. Điều này không chứng minh gian lận hay quy ước chung cho mọi màn hình: nó minh họa sự khác biệt giữa quan sát giá và có thể giao dịch. Một hệ thống có thể loại chào giá không đủ điều kiện khỏi màn hình, trong khi hệ thống khác yêu cầu kiểm tra thêm. Prime broker có thể mở rộng quyền tiếp cận trong giới hạn hợp đồng; nó không xóa bỏ hạn mức hay thay thế việc xác định đối tác của khách hàng.
Hai cách giá đến với khách hàng
- Chào giá của một ngân hàng: dữ liệu ngân hàng tiếp cận được và quy tắc định giá → báo giá của ngân hàng → màn hình hoặc cuộc trao đổi với khách hàng.
- Nền tảng có nhiều bên cung cấp: báo giá của các tổ chức khả dụng → nền tảng hoặc bộ tổng hợp → giá khách hàng đó có thể tiếp cận.
Bộ tổng hợp kết nối quyền tiếp cận nhiều nguồn hoặc địa điểm giao dịch mà không nhất thiết bao phủ toàn bộ mạng lưới OTC. Các đường đi đơn giản này dựa trên mô tả của BIS về cấu trúc thị trường; chúng không phải hướng dẫn mô tả mọi ngân hàng và nhà môi giới. Bài học về thị trường liên ngân hàng giải thích quan hệ giữa các thành viên.
Tổng hợp không chỉ là lấy trung bình nhiều tỷ giá. Hệ thống có thể tập hợp giá mua và giá bán riêng biệt cùng số lượng khả dụng và nguồn cung cấp. Những gì khách hàng nhìn thấy và có thể thực hiện phụ thuộc vào kết nối và quyền tiếp cận các bên cung cấp. Giá tốt nhất hiển thị có thể không đủ cho toàn bộ số lượng cần giao dịch. BIS mô tả bộ tổng hợp là kết nối nhiều địa điểm và bên cung cấp trong khi thị trường vẫn phân mảnh. [1]
Ngân hàng đổi tiền với khách hàng có thể tự giao dịch với các dealer khác. Điều này không có nghĩa mọi giao dịch đổi tiền nhỏ lẻ đều được chuyển riêng lẻ và ngay lập tức đến một tổ chức ở nước ngoài. Quan hệ giữa khách hàng với ngân hàng và giao dịch của ngân hàng với các bên khác là những tầng khác nhau trong mạng lưới mà IMF [13] mô tả. Chỉ tỷ giá không thể cho biết chúng nếu không có tài liệu về dịch vụ.
Vì sao kết nối với nền tảng là chưa đủ
FX cũng là mạng lưới nghĩa vụ. Giá phải có thể được thành viên cụ thể tiếp cận và giao dịch phải phù hợp với hạn mức được chấp nhận. Khả năng tiếp cận công nghệ không có nghĩa một tổ chức được giao dịch với mọi bên cung cấp hiển thị. Trong một số mô hình, prime broker cung cấp quyền tiếp cận tín dụng cho khách hàng tổ chức và nhận những nghĩa vụ xác định từ giao dịch đã thực hiện trong giới hạn hợp đồng. Nó không phải bên trung gian bắt buộc cho mọi giao dịch đổi tiền hay bên bảo đảm cho mọi số lượng. BIS [1]

ECN, tức Electronic Communication Network — mạng truyền thông điện tử, mô tả mạng truyền thông hoặc khớp giao dịch điện tử. Các nhà cung cấp đôi khi dùng thuật ngữ này theo những cách khác nhau. Chỉ thuật ngữ đó không xác định được đối tác theo hợp đồng của khách hàng, các biện pháp kiểm soát tiếp cận hay việc thanh toán. Nền tảng có nhiều bên cung cấp có thể dùng RFQ, luồng giá hoặc sổ lệnh; không phải tất cả đều là sổ lệnh ẩn danh. Hãy đọc mô tả dịch vụ thay vì suy ra toàn bộ đường đi giao dịch từ ba chữ cái. [1] [2]
Cách khách hàng lấy giá: luồng giá, RFQ và RFS
Màn hình có thể hiển thị các cập nhật liên tiếp hoặc cho phép khách hàng yêu cầu giá cho một giao dịch cụ thể. Cả hai hình thức có thể cùng tồn tại trên một nền tảng. LSEG (London Stock Exchange Group) mô tả yêu cầu báo giá, luồng giá và giao dịch qua sổ lệnh. Đây là các cơ chế khác nhau, không phải những tên thay thế cho một dịch vụ. LSEG [2]
| Phương thức | Khách hàng làm gì | Nhận được gì |
|---|---|---|
| Luồng giá | Theo dõi luồng giá khả dụng. | Các cập nhật liên tiếp có thể sử dụng theo điều kiện của hệ thống. |
| RFQ: Request for Quote — yêu cầu báo giá | Xác định giao dịch cụ thể và yêu cầu báo giá. | Một hoặc nhiều phản hồi để chọn chào giá. |
| RFS: Request for Stream — yêu cầu luồng giá | Yêu cầu luồng giá cập nhật từ bên cung cấp. | Chuỗi báo giá thay vì một phản hồi. |
RFS yêu cầu một luồng; streaming mô tả việc truyền các giá liên tiếp. PriceStream của FXall, cung cấp báo giá từ các bên được chọn, là một ví dụ. Mô tả của đơn vị vận hành minh họa một mô hình cụ thể, không phải tiêu chuẩn cho mọi nền tảng. FXall [3]
Cùng nhu cầu, cách lấy chào giá khác nhau
Xét công ty Ba Lan giả định mua 10.000 EUR bằng PLN để nhận tiền vào ngày xác định. Qua RFQ, công ty gửi các tham số này đến một hoặc nhiều bên cung cấp được chọn. Phản hồi liên quan đến giao dịch đó và công ty có thể chọn chào giá. Bốn chữ số thập phân trong báo giá chỉ là một phần: chiều giao dịch, số lượng và ngày giao tiền đều thiết yếu. Yêu cầu chưa phải là giao dịch.
Với RFS, công ty yêu cầu báo giá được cập nhật thay vì một phản hồi duy nhất. Khi tỷ giá thay đổi, các giá liên tiếp có thể đến trong luồng được yêu cầu. Streaming mô tả việc truyền cập nhật và có thể được khởi tạo theo nhiều cách. LSEG mô tả PriceStream trên FXall là các luồng từ những bên cung cấp được chọn và công khai danh tính. Đây là ví dụ dành cho tổ chức, không phải mô tả mọi màn hình ứng dụng ngân hàng. [2] [3]
Trong mỗi trường hợp, cần kiểm tra giá chỉ để tham khảo hay có thể thực hiện và cách chấp nhận giá. Chào giá cho các tham số xác định không tự động áp dụng cho mọi số lượng và ngày. Không phải mọi nền tảng đều giữ mọi giá có hiệu lực trong cùng khoảng thời gian. Điều khoản dịch vụ quyết định điều gì xảy ra khi chọn giá.
Trao đổi qua điện thoại cũng có thể dẫn đến giao dịch. Kênh lời nói và điện tử cùng tồn tại; nhu cầu của thành viên và công cụ ảnh hưởng đến lựa chọn. Dùng điện thoại không nhất thiết là sử dụng dịch vụ lỗi thời hoặc kém hơn. IMF [13]
Nội bộ hóa: vì sao dealer khớp nhu cầu đối ứng của khách hàng
Không phải mọi giao dịch đổi tiền của khách hàng đều đòi hỏi dealer lập tức thực hiện giao dịch lớn tương đương ở nơi khác. Dealer có thể tạm nhận rủi ro cho đến khi nhu cầu ngược chiều của khách hàng khác làm giảm nó. Cách quản lý dòng giao dịch này gọi là nội bộ hóa. Tập hợp khách hàng của dealer không phải một “sàn giao dịch toàn cầu” riêng biệt; đó là sổ nghĩa vụ và rủi ro của tổ chức cụ thể. BIS cho thấy sự phát triển của mô hình này làm giảm một phần doanh số có thể quan sát trên các nền tảng bên ngoài. [1]
Ví dụ giả định xét cùng một cặp tiền và ngày giao tiền. Dealer bán 100.000 EUR lấy PLN cho một công ty và mua 80.000 EUR bằng PLN từ công ty khác. Hai chiều này bù đắp một phần, còn chênh lệch 20.000 EUR. Không hợp đồng khách hàng nào biến mất. Giá, thời điểm giao dịch, kỳ hạn khác nhau hoặc một khoản thanh toán không được thực hiện cũng có thể làm thay đổi rủi ro. Dealer có thể phòng ngừa phần rủi ro còn lại, chờ dòng giao dịch khác hoặc điều chỉnh báo giá trong chính sách của mình. Chúng ta không tính lợi nhuận của dealer vì chưa xác định giá và chi phí.
Tập hợp khách hàng lớn và đa dạng có thể giúp việc khớp như vậy dễ hơn; khi căng thẳng, lệnh một chiều có thể làm khó hơn và tăng nhu cầu phòng ngừa bên ngoài. Vì vậy, tỷ trọng nhỏ của một địa điểm trong tổng doanh số không nhất thiết có nghĩa giá và cơ hội thực hiện tại đó không quan trọng. Điều này giúp giải thích sự tập trung cùng tồn tại với phân mảnh: nhiều địa điểm có thể tồn tại song song với vai trò lớn của một số bên trung gian. Phân tích BIS công bố tháng 12 năm 2025 mô tả hơn 80% giao dịch khách hàng được khớp trong các nguồn giao dịch nội bộ của dealer; đây không phải tỷ lệ áp dụng cho lệnh của mọi nhà môi giới nhỏ lẻ. [1] [20]
Ba báo giá EUR/PLN: bạn đang so sánh điều gì?
Ví dụ này xét việc mua 10.000 EUR bằng zloty có giao nhận tiền. Mọi chào giá có cùng số lượng, thời điểm quan sát và ngày giao tiền. Không tính phí bổ sung. Tất cả giá đều giả định, không phải báo giá của ngân hàng hay nhà môi giới. A, B và C là tên giả của các bên cung cấp.
| Bên cung cấp | Mua EUR từ khách hàng: bid | Bán EUR cho khách hàng: ask | Khách hàng trả để mua 10.000 EUR |
|---|---|---|---|
| A | 4,2990 PLN | 4,3010 PLN | 43.010 PLN |
| B | 4,2985 PLN | 4,3015 PLN | 43.015 PLN |
| C | 4,3000 PLN | 4,3020 PLN | 43.020 PLN |
Người mua euro cần giá bên phải, tức ask. Chi phí ở B cao hơn A 5 PLN, còn C cao hơn 10 PLN. A và B có cùng trung điểm số học giữa bid và ask — 4,3000 — nhưng giá mua euro của khách hàng khác nhau. Trung điểm không thay thế giá áp dụng cho chiều giao dịch. Kết luận này xuất phát từ phép tính, không giả định có thể đổi tiền theo mức trung bình đó.
Bảng A của Narodowy Bank Polski (NBP), ngân hàng trung ương Ba Lan, có vai trò khác với chào giá cập nhật của bên cung cấp: tỷ giá trung bình được công bố vào ngày làm việc trong khoảng 11:45–12:15 giờ địa phương Ba Lan, không phải dưới dạng luồng giá. NBP [12] Vì vậy, so sánh báo giá buổi tối với bảng công bố trước đó phải tính đến thời điểm. Forex là gì? giải thích tỷ giá trung bình, bid/ask và chào giá cho khách hàng.
So sánh thực tế cũng cần kiểm tra chào giá còn khả dụng cho số lượng và ngày giao tiền đó hay không, cùng các khoản phí. Bài học về báo giá và tỷ giá chéo trình bày thêm các quy ước bid/ask.
Tỷ giá tốt nhất có thể chỉ áp dụng cho một phần số lượng
Thay một giả định trong mô hình trước. Ở kịch bản riêng, A bán theo mức 4,3010 nhưng chỉ 5.000 EUR; B cung cấp 5.000 EUR còn lại theo mức 4,3015. Giả định cả hai chào giá đều có thể thực hiện, không thay đổi trong lúc chấp nhận và không có phí. Hai phần tốn 21.505 PLN và 21.507,50 PLN. Tổng chi phí là 43.012,50 PLN, cho tỷ giá thực hiện trung bình 4,30125.
Số này cao hơn 43.010 PLN tính bằng cách nhân toàn bộ số lượng với mức tốt nhất hiển thị 4,3010. Tỷ giá đó chỉ áp dụng cho một phần số lượng cần giao dịch. Ví dụ cho thấy chào giá cần thông tin về khối lượng; không giả định mọi khách hàng đều có thể chia lệnh giữa bất kỳ bên cung cấp nào. Khả năng của hệ thống quyết định việc này; FXall mô tả chia lệnh là một tính năng của dịch vụ. [3]
Từ thông tin đến lệnh và thực hiện
Thông tin mới có thể thay đổi đánh giá của các thành viên về một đồng tiền. Một số cập nhật báo giá; những người khác muốn mua hoặc bán. Vì vậy, thông tin đi vào báo giá và giao dịch. Đây là mô tả cơ chế, không phải quy tắc dự đoán tỷ giá sau mỗi lần công bố. Ngân hàng Dự trữ Australia (RBA) [9] nghiên cứu thông tin, lệnh và thay đổi giá.
- Thông tin hoặc nhu cầu đổi tiền thúc đẩy hành động.
- Bên cung cấp báo giá và khách hàng đọc điều kiện.
- Khách hàng chấp nhận chào giá hoặc gửi loại lệnh xác định.
- Hệ thống thực hiện theo quy tắc sản phẩm và thông báo điều kiện.
- Các bên xác nhận nghĩa vụ và thanh toán vào thời điểm phù hợp.
Gửi lệnh và thực hiện lệnh là hai sự kiện riêng biệt. Một sản phẩm phái sinh nhỏ lẻ có thể được thực hiện ở mức giá khác với mức hiển thị khi nhập lệnh. Chênh lệch này là trượt giá. Tùy dịch vụ, lệnh cũng có thể bị từ chối hoặc được đưa ra giá mới để chấp nhận. Văn phòng Cơ quan Giám sát Tài chính Ba Lan (UKNF) [4] mô tả những khả năng này; tài liệu sản phẩm quy định quy tắc của dịch vụ cụ thể.
Mua 10.000 EUR, từng bước
Trở lại bảng đầu tiên, nơi A chào toàn bộ 10.000 EUR theo mức 4,3010. Công ty mua tiền để thanh toán hóa đơn. Đây là mô hình đổi tiền có giao nhận, không phải hướng dẫn sử dụng ứng dụng. Giả định việc chấp nhận có hiệu lực và không có phí bổ sung.
- Nhu cầu và tham số. Công ty xác định cần 10.000 EUR, trả bằng PLN và cần nhận tiền vào ngày đã thỏa thuận. Thiếu các chi tiết này, tỷ giá không mô tả giao dịch đầy đủ.
- Đọc chào giá. Công ty chọn giá bán EUR của bên cung cấp: ask 4,3010. Công ty tính 10.000 × 4,3010 = 43.010 PLN và kiểm tra điều kiện giao tiền và chấp nhận.
- Chấp nhận và thực hiện. Công ty chấp nhận chào giá theo cách quy định. Xác nhận thực hiện xác lập nghĩa vụ giao 43.010 PLN của công ty và nghĩa vụ giao 10.000 EUR của đối tác. Chỉ gửi yêu cầu chưa được xác nhận không xác lập giao dịch.
- Xử lý sau giao dịch. Các bên kiểm tra điều kiện khớp nhau và chỉ dẫn thanh toán. Tỷ giá đúng là chưa đủ nếu tiền đến sai tài khoản hoặc chỉ dẫn không khớp.
- Giao tiền và sử dụng. Tiền được chuyển theo quy tắc đã thỏa thuận. Khi euro khả dụng trong tài khoản, công ty có thể thanh toán hóa đơn. Thỏa thuận mua tiền và sau đó chuyển tiền cho bên xuất hóa đơn là các hoạt động riêng biệt.
UKNF [4] mô tả các phương án thực hiện; Ủy ban Basel [6] và CLS [7] mô tả xác nhận và thanh toán cuối cùng. Các giai đoạn này có thể được tự động hóa và trông rất ngắn với khách hàng. Phân biệt chúng vẫn quan trọng: xác nhận giá trả lời câu hỏi khác với xác nhận tiền đã mua có thể được sử dụng.
Nếu chào giá thay đổi trước khi thỏa thuận thì sao? Với tỷ giá giả định mới 4,3030, 10.000 EUR tốn 43.030 PLN — cao hơn 20 PLN. Điều này không có nghĩa khách hàng luôn phải chấp nhận. Hệ thống có thể yêu cầu chấp nhận lại hoặc dùng phương thức thực hiện khác đã thỏa thuận. Nếu chào giá ban đầu đã được chấp nhận hợp lệ với điều kiện ràng buộc, tỷ giá xuất hiện sau không tùy tiện thay thế giá đã thỏa thuận. Trạng thái và điều kiện giao dịch quan trọng, không chỉ con số từng hiện trên màn hình.
Phần mềm giao dịch truyền lệnh; nhà môi giới quy định dịch vụ
Phần mềm giao dịch gửi chỉ dẫn và nhận phản hồi. Tài liệu MetaTrader 5 phân biệt lệnh, giao dịch đã thực hiện và vị thế phát sinh. Một lệnh có thể được thực hiện qua nhiều giao dịch. Điều này quan trọng khi xem lịch sử: “đã gửi” không phải “đã thực hiện”. MetaQuotes [14]
Trong quy trình của MetaQuotes, chỉ dẫn đi từ phần mềm giao dịch đến máy chủ nhà môi giới, nơi tham số và tiền khả dụng được kiểm tra. Sau đó có thể thực hiện hoặc từ chối; thực hiện một phần cũng là trạng thái được hỗ trợ. Thiết lập của công cụ và bên cung cấp quyết định quy trình. Với lệnh thị trường, giá phụ thuộc vào điều kiện thực hiện, không phải việc một con số đã xuất hiện trên màn hình. Tài liệu cũng mô tả các chế độ cần chấp nhận giá được báo. [14]
Không áp dụng quy trình này cho mọi nền tảng hoặc suy ra đối tác cuối cùng theo hợp đồng từ thương hiệu phần mềm giao dịch. CFD là hợp đồng về biến động giá: giá trị danh nghĩa 10.000 EUR không có nghĩa euro sẽ xuất hiện trong tài khoản tiền tệ. Hãy xác định sản phẩm trước khi phân tích phản hồi của hệ thống.
API và độ trễ: công nghệ tăng tốc những giai đoạn nào
API, tức giao diện lập trình ứng dụng, cho phép hệ thống gửi yêu cầu và nhận dữ liệu mà không cần nhấp thủ công. Nó có thể nhận giá, gửi lệnh hoặc lấy trạng thái. Thông điệp vẫn trải qua kiểm tra phù hợp với sản phẩm. Lệnh điện tử có thể bị từ chối hoặc chỉ được thực hiện một phần, và phản hồi cần được hiểu đúng. Tự động hóa không biến yêu cầu thành giao dịch được bảo đảm. [1] [14]
Độ trễ có thể liên quan đến truyền dữ liệu, chuẩn bị phản hồi, kiểm tra hoặc đường truyền trở về. Chỉ số của một bộ máy xử lý không mô tả thời gian từ yêu cầu trên máy tính tại nhà đến khi tiền khả dụng sau thanh toán. Vì vậy, “micro giây của nền tảng” và “thanh toán sau hai ngày” không đo cùng một hoạt động. Đường truyền kỹ thuật ngắn hơn có thể hỗ trợ thực hiện nhưng không thay thế hạn mức hợp lệ, chào giá ràng buộc và ngày thanh toán đã thỏa thuận.
Last look: khi yêu cầu chưa phải là giao dịch
Trong một số luồng FX dành cho tổ chức, bên cung cấp có cơ hội cuối cùng để chấp nhận hoặc từ chối yêu cầu sau khi kiểm tra tính hợp lệ và giá. Đây là last look. Nó không áp dụng cho mọi thị trường hay cho phép tùy tiện thay đổi giao dịch đã được thỏa thuận. Nguyên tắc 17 của Bộ Quy tắc FX Toàn cầu [15] yêu cầu điều kiện minh bạch, bao gồm xử lý biến động giá theo cả hai chiều, và hạn chế sử dụng thông tin trong yêu cầu của khách hàng.
Vì vậy, spread hẹp nhất có thể đi kèm những lần từ chối buộc phải thử lại ở giá khác. Trong ví dụ giả định, bên cung cấp hiển thị ask 4,3010 nhưng từ chối yêu cầu 10.000 EUR; thực hiện sau đó theo mức 4,3030 tốn 43.030 PLN thay vì 43.010 PLN — chênh 20 PLN. Trường hợp này khác với việc chấp nhận hợp lệ một chào giá ràng buộc. Chất lượng thực hiện trình bày thêm quy tắc và chỉ số.
Bộ Quy tắc đề cập đến thực hành tốt trên thị trường FX bán buôn và không thay thế pháp luật. Nó không phải giấy phép môi giới hay lời hứa về sản phẩm nhỏ lẻ an toàn. Các nguyên tắc không thể chứng minh bất kỳ lần từ chối nào trên ứng dụng đều do last look; cần điều khoản dịch vụ và hồ sơ giao dịch. [15]
Đánh giá giá phải bao gồm các lần thử không thành công
Spread hẹp trên giao dịch hoàn tất có thể trông hấp dẫn nếu bỏ qua yêu cầu bị từ chối và chi phí thử lại. Cần so sánh chào giá với quy mô, thời điểm và điều kiện thị trường tương tự. Trượt giá khác nhau theo hai chiều cần được phân tích nhưng riêng nó không xác lập hành vi sai trái: loại lệnh, biến động thị trường và cách chọn mẫu đều quan trọng. Bộ Quy tắc FX Toàn cầu đề cập đến minh bạch trong last look và kiểm tra thực hiện. [15]
| Chỉ số hoặc thông tin | So sánh điều gì | Giới hạn |
|---|---|---|
| Tỷ lệ từ chối | Yêu cầu bị từ chối so với tất cả các lần thử tương đương. | Một trăm giao dịch hoàn tất mà không có số lần từ chối không mô tả toàn bộ trải nghiệm khách hàng. |
| Thời gian kiểm tra và phản hồi | Điểm bắt đầu và kết thúc đo lường đã thỏa thuận, bao gồm mọi khoảng last look. | Thời gian của bộ máy xử lý không tự động bao gồm mạng của khách hàng hay thanh toán. |
| Phân phối trượt giá | Chênh lệch giá có lợi và bất lợi theo cùng phương pháp tham chiếu. | Mức trung bình che giấu những sai lệch lớn hiếm gặp và khác biệt giữa các điều kiện. |
| Chi phí thử lại | Giá mới, phí và thời gian đã trôi qua sau lần thử không thành công. | Một lần từ chối không có chi phí cố định duy nhất; tỷ giá có thể dịch chuyển theo cả hai chiều. |
Trong mô hình có 100 yêu cầu và 90 được chấp nhận, tỷ lệ từ chối là 10%, không phải 10/90. Đây là phép tính minh họa, không phải kết quả của bên cung cấp. Đánh giá đầy đủ cũng cần xác định mười lần bị từ chối có được thử lại không, theo giá nào và khách hàng có thực hiện được số lượng còn lại hay không. Không nên coi một chỉ số là bảng xếp hạng chất lượng đầy đủ.
Nhiều chữ số hơn không làm giá chắc chắn hơn
Trong mô hình EUR/USD riêng, giả định một pip bằng 0,0001 USD cho mỗi EUR. Thay đổi từ 1,25000 lên 1,25005 là 0,00005 USD/EUR, tức nửa pip. Chữ số thứ năm có thể mô tả bước thay đổi nhỏ hơn nhưng riêng nó không chứng minh spread hẹp, thanh khoản sâu hay khả năng thực hiện mọi số lượng. Cặp tiền khác có thể có quy ước pip khác: báo giá thông thường của cặp liên quan đến yen dùng 0,01 thay vì 0,0001. Bước giá tối thiểu của công cụ cụ thể cần được kiểm tra riêng. Đây là bài tập số học, không phải tái dựng báo giá lịch sử của nền tảng cụ thể.
Đường đi của lệnh phụ thuộc vào thỏa thuận
Không phải mỗi lần nhấp đều trở thành một giao dịch riêng trên cùng nền tảng dành cho tổ chức. Các đường đi này minh họa nghĩa vụ và địa điểm thực hiện khác nhau, bỏ qua xử lý kỹ thuật chi tiết.
| Trường hợp | Đường đi | Khách hàng tham gia vào thỏa thuận gì |
|---|---|---|
| Đổi tiền tại ngân hàng | Khách hàng → chào giá ngân hàng → chấp nhận → xác nhận và giao tiền theo thỏa thuận. | Giao dịch đổi tiền cung cấp loại tiền đã mua. |
| Đổi tiền dành cho tổ chức | Khách hàng → các bên cung cấp có thể tiếp cận, trực tiếp hoặc qua nền tảng → thỏa thuận và thực hiện → thanh toán. | Giao dịch tiền tệ với số lượng và kỳ hạn xác định. |
| CFD nhỏ lẻ | Khách hàng → công ty đầu tư → thực hiện theo quy tắc dịch vụ → thanh toán vị thế. | Thỏa thuận về biến động giá, không mua tiền để chi tiêu. |
| Hợp đồng tương lai giao dịch trên sở | Khách hàng → bên trung gian → hệ thống giao dịch của sở xác định → bù trừ trung tâm. | Hợp đồng được sở giao dịch tiêu chuẩn hóa. |
Hai hàng đầu minh họa các kênh được BIS [1] mô tả. Hai hàng còn lại liên quan đến hợp đồng được UKNF [4] và CME Group [5] mô tả. Kiểm tra kỹ thuật có thể diễn ra theo trình tự khác nhau giữa các hệ thống.
CFD và hợp đồng tương lai có quy tắc riêng
Hợp đồng chênh lệch — CFD — thanh toán biến động giá theo điều khoản mà không chuyển euro đã mua vào tài khoản tiền tệ. Công ty có thể là đối tác của khách hàng hoặc chuyển lệnh đi tiếp. Mọi hoạt động phòng ngừa rủi ro của nhà môi giới vẫn tách biệt với thỏa thuận của khách hàng. UKNF [4] Các bài học về hạ tầng thực hiện và chất lượng thực hiện giải thích các mô hình này.
Hợp đồng tương lai là sản phẩm của sở giao dịch với điều kiện tiêu chuẩn hóa, gồm quy mô và kỳ hạn. Giao dịch liên quan đến một chuỗi hợp đồng xác định. Đối tác trung tâm (CCP) đứng giữa các bên và quản lý rủi ro không thực hiện nghĩa vụ. Giá hợp đồng tương lai liên quan đến hợp đồng đó; không tự động là giá đổi tiền trên màn hình ngân hàng. CME [5] giải thích tiêu chuẩn, còn Ủy ban Basel [6] giải thích CCP.
Bảo vệ khách hàng phụ thuộc vào quy tắc sản phẩm và dịch vụ. Trước khi ký thỏa thuận, hãy kiểm tra giấy phép của bên cung cấp và các biện pháp bảo vệ khách hàng CFD.

Dễ tiếp cận phần mềm giao dịch không mang lại quyền của người mua tiền tệ
Internet giúp quan sát giá, gửi chỉ dẫn và dùng quy tắc tự động dễ hơn. Bản thân nó không thay đổi thỏa thuận làm cơ sở cho vị thế. Biểu đồ EUR/USD tương tự trên màn hình ngân hàng và phần mềm CFD có thể dẫn đến kết quả hợp đồng khác nhau. Giao dịch đổi tiền đòi hỏi loại tiền đã mua trở nên khả dụng; kết quả CFD phụ thuộc vào biến động giá, chi phí, tài sản bảo đảm và quy tắc đóng vị thế. Tiếp cận cùng loại phần mềm không có nghĩa khách hàng được bảo vệ giống nhau ở các khu vực pháp lý khác nhau.
Cũng phải phân biệt quản lý rủi ro của công ty với hợp đồng của khách hàng. Công ty có thể giữ một phần rủi ro trong sổ hoặc phòng ngừa ở nơi khác; mô hình thực tế và việc công bố mô hình đó đều quan trọng. A-book, B-book, STP và ECN không phải giấy phép hay bằng chứng mọi chỉ dẫn được gửi đến EBS. Trong một mô hình, khách hàng ký hợp đồng với công ty và giao dịch phòng ngừa của công ty là thỏa thuận riêng. Trong mô hình đại lý, bên trung gian truyền lệnh theo quy tắc đã thỏa thuận. Quảng cáo của phần mềm không thể xác lập sự khác biệt này.
FXCM năm 2017: ví dụ được ghi nhận về lý do một nhãn gọi là chưa đủ
Ngày 6 tháng 2 năm 2017, CFTC Hoa Kỳ phạt FXCM và các bên liên quan 7 triệu USD. Các kết luận bao quát giai đoạn từ ngày 4 tháng 9 năm 2009 đến ít nhất năm 2014: công ty che giấu quan hệ với một nhà cung cấp thanh khoản quan trọng và trình bày sai mô hình “No Dealing Desk” là không có xung đột lợi ích. Thỏa thuận giải quyết vụ việc bao gồm việc các bên xác định rút đăng ký CFTC. [21] Đây là một vụ việc lịch sử cụ thể, không phải bằng chứng chống lại mọi công ty dùng mô tả tương tự.
Vì vậy, đánh giá dịch vụ cần tên pháp nhân, vai trò, chính sách thực hiện và hồ sơ giao dịch của chính bạn. Tỷ lệ tài khoản thua lỗ được công bố liên quan đến rủi ro và kết quả của sản phẩm xác định trong một khoảng thời gian; nó không phát hiện mô hình của nhà môi giới. Giấy phép, cách tổ chức thực hiện và kết quả đầu tư trả lời ba câu hỏi khác nhau. Dữ liệu thua lỗ và phạm vi phù hợp được giải thích trong hiểu lầm và sự thật.
Vì sao nền tảng không chỉ là màn hình có biểu đồ
MetaQuotes thông báo phát hành chính thức MetaTrader 4 vào ngày 1 tháng 7 năm 2005. Hệ thống gồm phần mềm cho khách hàng và các thành phần xử lý giao dịch phía nhà môi giới. Sau đó, nhà cung cấp ra mắt MetaTrader 5 năm 2010. Những ngày này mô tả lịch sử phần mềm; không đánh dấu khởi đầu của toàn bộ thị trường FX nhỏ lẻ. [29]
Trong MT4, Expert Advisors viết bằng MQL4 có thể phân tích dữ liệu và thực hiện hành động được lập trình. MetaEditor và bộ kiểm thử chiến lược cung cấp môi trường phát triển và kiểm tra chúng. Hệ sinh thái mã và công cụ giúp giải thích vì sao sản phẩm này tiếp tục tồn tại. Nó không thay thế việc kiểm tra điều khoản tài khoản: giao diện phần mềm giống nhau không có nghĩa đối tác, công cụ, chi phí hay phương thức thực hiện giống nhau. Khả năng chạy chương trình không chứng minh các quy tắc của nó có lợi nhuận. [30]
Sau khi thực hiện, vẫn còn thanh toán
Với đổi tiền có giao nhận, xác nhận nêu loại tiền, số lượng, tỷ giá và ngày phải giao tiền. Sau đó, các chỉ dẫn thanh toán được thỏa thuận và tiền được chuyển qua kênh phù hợp. Xác nhận nhanh không có nghĩa mọi giao dịch đổi tiền đã hoàn tất thanh toán cuối cùng. CLS [7] mô tả chu trình sau giao dịch.
Rủi ro vẫn còn từ lúc thỏa thuận đến thanh toán cuối cùng. Đối tác có thể không giao tiền hoặc giao trễ do sự cố vận hành, thiếu tiền hay mất khả năng thanh toán. Thỏa thuận giá không loại bỏ những rủi ro này. Ủy ban Basel [6]
CLS cung cấp một mô hình thanh toán cho giao dịch tổ chức đủ điều kiện. Nó liên kết giao một loại tiền với loại tiền kia — thanh toán đối ứng (PvP) — bảo vệ khỏi việc trả một loại tiền mà không nhận loại tiền còn lại. CLS không xác định tỷ giá và không xử lý mọi giao dịch đổi tiền. Quyền tiếp cận và điều kiện tham gia đều quan trọng. CLS [7] CFD thanh toán nghĩa vụ hợp đồng, không giao lượng euro danh nghĩa.
Giao ngay nghĩa là giao tiền trong thời gian ngắn, không nhất thiết ngay giây này
Theo định nghĩa khảo sát BIS, giao ngay là đổi hai loại tiền theo tỷ giá thỏa thuận vào ngày ký hợp đồng để giao trong vòng hai ngày làm việc. [24] T+2 là quy ước phổ biến, nhưng cặp tiền và thỏa thuận cụ thể có thể dùng ngày khác. Giao trong ngày và ngày kế tiếp là các mô hình khác nhau; không giả định một quy tắc cho mọi sản phẩm gọi là “Forex”. Hai ngày làm việc cũng không luôn là 48 giờ đồng hồ. Cần kiểm tra lịch thanh toán của các đồng tiền liên quan, ngày nghỉ và giờ chốt với bên cung cấp.
Với giao dịch đổi tiền giả định được thỏa thuận thứ Hai và giao theo T+2, không có ngày nghỉ và đáp ứng mọi điều kiện dịch vụ, ngày giá trị là thứ Tư. Công ty có thể biết tỷ giá vào thứ Hai nhưng lên lịch trả hóa đơn dựa trên tiền khả dụng vào thứ Tư. Nếu cần euro ngay cùng ngày, công ty phải thỏa thuận mô hình đó thay vì suy ra từ tốc độ nhấp chuột. Ví dụ minh họa lịch ngày, không phải quy ước áp dụng cho mọi cặp tiền.
Bù trừ thanh toán và PvP giải quyết các vấn đề khác nhau
Bù trừ tính số tiền còn lại sau khi các nghĩa vụ được đối trừ theo quy tắc thỏa thuận. Nó có thể giảm số lượng và giá trị khoản thanh toán, nhưng tính số dư không có nghĩa cả hai loại tiền đã được giao. Thanh toán đối ứng liên kết chuyển giao cuối cùng của một loại tiền với chuyển giao loại kia. Sự phân biệt này tránh nhầm việc tính khoản thanh toán với cơ chế thanh toán. Không phải mọi sản phẩm, loại tiền hay thành viên đều đủ điều kiện cho cùng dịch vụ CLS. [6] [7]
Trong giao dịch đổi tiền giả định 43.010 PLN–10.000 EUR, một rủi ro là khách hàng giao PLN nhưng khoản thanh toán còn lại không được thực hiện. Liên kết hai lần giao tiền xử lý rủi ro đó. Nó không tạo ra tỷ giá tốt hơn, loại bỏ mọi sự cố hay cung cấp tín dụng vô hạn. Giao tiền nhanh hơn có thể giảm một số rủi ro nhưng đòi hỏi chuẩn bị tiền và chỉ dẫn sớm hơn, không chỉ máy chủ nhanh hơn.
Thực hiện, xác nhận và thanh toán trả lời các câu hỏi khác nhau
Thực hiện xác lập giao dịch có xảy ra không và theo điều kiện nào. Xác nhận kiểm tra hai bên ghi nhận cùng loại tiền, số lượng, tỷ giá và kỳ hạn. Thanh toán cuối cùng thực hiện nghĩa vụ chi trả. Trong mô hình đổi tiền với 43.010 PLN, việc mua 10.000 EUR có thể được xác nhận trước khi euro khả dụng để chuyển đi. Ngày giao tiền muộn hơn đã thỏa thuận không tự nó là vấn đề; chậm trễ phải được đánh giá so với ngày đó.
CLS minh họa việc xử lý giao dịch tổ chức đủ điều kiện: chỉ dẫn của hai bên được xác thực và đối chiếu; vào ngày thỏa thuận, cặp chỉ dẫn vượt qua các kiểm tra bắt buộc và được thanh toán với các khoản chi trả liên kết giữa hai đồng tiền. [7] Điều này khác vai trò của CCP trong hợp đồng tương lai. Liên kết giao tiền hạn chế rủi ro trả tiền mà không nhận đồng tiền kia, còn CCP đứng giữa nghĩa vụ của các bên. Không được coi hai tổ chức là tương đương chỉ vì cả hai tham gia thanh toán và bù trừ.

Thị trường xuyên suốt ngày: giao dịch liên tục, hoạt động thay đổi
Forex không có giờ mở và đóng cửa chung hằng ngày. Các phân khúc chính giao dịch gần như suốt ngày vào ngày làm việc, nghỉ cuối tuần. Hoạt động chuyển qua các trung tâm tài chính, trong khi dịch vụ của ngân hàng, nhà môi giới hay sở giao dịch cụ thể có thể có giờ ngắn hơn. Ủy ban Ngoại hối Australia, do RBA chủ trì [8], mô tả tuần giao dịch thông thường.
- Thái Bình Dương và châu Á: các trung tâm gồm Sydney và Tokyo hoạt động.
- Châu Âu: các tổ chức châu Âu tham gia, gồm London.
- Châu Âu và châu Mỹ: giờ làm việc London và New York trùng nhau một phần.
- Châu Mỹ: giao dịch tiếp tục tại các trung tâm châu Mỹ sau khi ngày làm việc châu Âu kết thúc.
- Ngày châu Á kế tiếp: hoạt động chuyển sang phần tiếp theo của chu kỳ.
Mô tả này nói về trình tự và thời gian hoạt động trùng nhau, không phải giờ cố định hay thanh khoản cho mọi cặp tiền. Múi giờ và thay đổi giờ mùa hè ảnh hưởng đến cách đọc các giờ này từ Ba Lan hoặc nơi khác.
Thanh khoản là khả năng giao dịch số lượng xác định mà không tác động lớn đến giá. Giao dịch suốt ngày không bảo đảm điều kiện giống nhau ở mọi giờ. Nghiên cứu RBA năm 2007 ghi nhận hoạt động và biến động cao hơn trong thời gian London/New York trùng nhau đối với các cặp được nghiên cứu. Đây là quan sát lịch sử, không phải chỉ số thanh khoản hiện tại cho mọi đồng tiền. RBA [9]
Cặp tiền, ngày nghỉ và việc công bố dữ liệu cũng quan trọng. Ngày làm việc châu Á có thể đặc biệt liên quan đến các đồng tiền gắn với châu Á. Bài học về thị trường 24 giờ giải thích múi giờ; sự tập trung thanh khoản trình bày điều kiện ở các thời điểm khác nhau.
Bình lặng và căng thẳng: cùng màn hình, thanh khoản khác nhau
Tháng 3 năm 2020, RBA quan sát spread bid/ask tăng mạnh và độ sâu thị trường giao ngay giảm. Độ sâu ở đây là số lượng có thể đổi với tác động giá hạn chế. Biến động nhanh và doanh số lớn không bảo đảm dễ thực hiện mọi giao dịch. RBA [10]
| Quan sát | Điều kiện bình lặng hơn với thanh khoản tốt | Căng thẳng và thanh khoản yếu hơn |
|---|---|---|
| Chênh lệch bid/ask | Có thể hẹp và tương đối ổn định. | Có thể nới rộng đáng kể. |
| Số lượng khả dụng | Dễ thực hiện giao dịch lớn hơn gần giá quan sát hơn. | Cùng mức giá có thể chỉ có số lượng nhỏ hơn. |
| Giá theo thời gian | Các cập nhật liên tiếp có thể nhỏ. | Giá có thể nhảy nhanh. |
Đây là minh họa cơ chế của RBA, không khẳng định mọi spread rộng hơn đều có nghĩa khủng hoảng. Điều kiện thực hiện liên quan đến giá khả dụng cho quy mô cụ thể, không chỉ biên độ biến động trên biểu đồ. Tỷ giá thay đổi trong khi lệnh đang truyền khiến quy tắc thực hiện quan trọng hơn. Thanh khoản thấp và rủi ro trình bày thêm các tình huống này.
Hai trường hợp: đổi tiền thông thường và căng thẳng tháng 3 năm 2020
Trong mô hình bình lặng, công ty tìm thấy giá cho toàn bộ 10.000 EUR, chấp nhận và biết chi phí 43.010 PLN. Điều kiện không đổi trong lúc chấp nhận. Điều này xác lập giao dịch đổi tiền đó được thực hiện thành công, không hứa rằng mọi giao dịch lớn hơn sẽ có cùng tỷ giá. Hai chào giá 5.000 EUR đã minh họa việc số lượng khả dụng làm thay đổi kết quả.
Tháng 3 năm 2020 là trường hợp thực tế khác. Trong phân tích tháng 5, RBA liên hệ điều kiện thị trường xấu đi với dòng tiền tệ lớn sau thay đổi đột ngột của giá tài sản. Nhà quản lý danh mục thay đổi khoản nắm giữ và giao dịch phòng ngừa tiền tệ. Biến động cao hạn chế khả năng nhận rủi ro của bên trung gian. Spread nới rộng và số lượng có thể đổi mà không tác động lớn hơn đến giá giảm. Mô tả này nói về thị trường giao ngay được nghiên cứu lúc đó, không phải mọi cặp tiền và bên cung cấp nhỏ lẻ. [10]
Vì vậy, khách hàng có thể thấy giá dịch chuyển đúng lúc việc tìm đối tác cho số lượng cần giao dịch trở nên khó hơn. Nhiều giao dịch hơn và biến động biểu đồ lớn hơn không đồng nghĩa thanh khoản tốt. Chỉ biểu đồ không thể quy một lần thực hiện kém cụ thể cho cơ chế này: cần đánh giá thời điểm, loại lệnh, số lượng, xác nhận và quy tắc dịch vụ. Căng thẳng lịch sử không xác lập bất kỳ nhà môi giới nào đã xử lý đúng hay sai với bất kỳ khách hàng nào.
Franc năm 2015: thay đổi quy tắc và rủi ro thực hiện
Ngày 15 tháng 1 năm 2015, Ngân hàng Quốc gia Thụy Sĩ (SNB) chấm dứt tỷ giá tối thiểu 1,20 CHF cho một euro. Đồng thời, ngân hàng giảm lãi suất của một số số dư tại SNB xuống −0,75%. Giải thích của ngân hàng gồm hướng đi khác nhau của chính sách tiền tệ và thay đổi tỷ giá euro so với dollar. Ngân hàng không thông báo chấm dứt vĩnh viễn mọi hoạt động can thiệp. [27]
Cam kết mức sàn EUR/CHF trước đó đã giới hạn một khía cạnh cụ thể trong kỳ vọng thị trường. Việc rút cam kết buộc thành viên đánh giá lại chào giá và mức chịu rủi ro. Trong ví dụ giả định riêng, lệnh dừng bảo vệ thông thường để bán EUR được kích hoạt tại 1,1800 nhưng giá thực hiện khả dụng đầu tiên là 1,1500. Chênh lệch là 0,0300 CHF/EUR; với 10.000 euro, số này tương ứng 300 CHF so với giá kích hoạt, trước chi phí. Những con số này không phải mức đáy lịch sử hay kết quả khách hàng năm 2015. Chúng chỉ minh họa vì sao mức kích hoạt và giá thực hiện không nhất thiết giống nhau.
Rủi ro thị trường có thể kết hợp với rủi ro bên cung cấp dịch vụ. FCA xác nhận Alpari (UK) Limited tham gia Chế độ Quản lý Đặc biệt của Anh ngày 19 tháng 1 năm 2015 sau khi được đánh giá mất khả năng thanh toán. [28] Đây là trường hợp cụ thể tại khu vực pháp lý cụ thể. Nó không chứng minh mọi nhà môi giới mất khả năng thanh toán hoặc mọi khách hàng tự động mất toàn bộ tiền. Khi mở tài khoản mới, cần hiểu riêng điều khoản thực hiện, bảo vệ tiền và thủ tục khi không thực hiện nghĩa vụ.
HFT, tốc độ và thanh khoản: các vai trò thuật toán khác nhau
Tỷ trọng thuật toán trong lịch sử cần định nghĩa chính xác
Nghiên cứu của Chaboud và các đồng tác giả về dữ liệu EBS giai đoạn 2003–2007 đo tỷ trọng giao dịch có thuật toán ở ít nhất một phía. Đến cuối năm 2007, tỷ lệ này gần 60% với EUR/USD và USD/JPY, 80% với EUR/JPY. [31] Điều này không xác lập tỷ trọng máy tính trong toàn bộ thị trường FX toàn cầu hay có nghĩa cả hai bên của mọi giao dịch như vậy đều tự động. Cặp tiền, nền tảng, giai đoạn và định nghĩa tử số là thành phần của kết quả; không thể thay chúng bằng tỷ trọng HFT hiện nay.
Chương trình thực hiện chỉ dẫn không nhất thiết là công ty giao dịch tần suất cao
HFT là lĩnh vực cụ thể của giao dịch thuật toán, nơi phản ứng rất nhanh, cập nhật thường xuyên và khoảng thời gian ngắn đều quan trọng. Nó có thể bao gồm cung cấp báo giá, phản ứng với chênh lệch giá giữa địa điểm hoặc lấy thanh khoản khả dụng. Không phải thành viên nào cũng thực hiện mọi chức năng và không phải chiến lược nào cũng đóng mọi vị thế sau cùng số mili giây. Báo cáo năm 2011 của Ủy ban Thị trường BIS phân biệt các vai trò này và nêu khó khăn trong đo lường HFT. [22]
Mô hình giả định do bài viết xây dựng minh họa sự khác biệt: công ty có chỉ dẫn mua euro và thuật toán chia số lượng trong khi vẫn là bên mua. Hệ thống khác đồng thời đăng giá mua và bán rồi điều chỉnh khi thông tin đến. Hệ thống thứ ba tìm chênh lệch giữa hai nguồn khả dụng. Tất cả có thể tự động hoạt động nhưng mục tiêu và rủi ro khác nhau. Chỉ từ “thuật toán” không xác định ai đưa ra quyết định chiều giao dịch hay chiến lược nào tạo ra kết quả.
Đặt máy chủ gần nhau rút ngắn đường truyền tín hiệu, không phải mọi đường đi thanh toán
Thị trường điện tử có hạ tầng vật lý: máy chủ, kết nối và điểm tiếp cận. Co-location là đặt thiết bị của công ty gần máy chủ địa điểm giao dịch để giảm thời gian truyền. [22] Bộ máy khớp lệnh, điểm tiếp cận và bộ phận giao dịch báo cáo doanh số có thể ở ba nơi khác nhau. Vì vậy, “London là trung tâm FX lớn” không có nghĩa mọi giao dịch hay máy chủ đều nằm trong một tòa nhà ở khu City.
Phát hiện thay đổi báo giá sớm hơn có thể cho phép một hệ thống điều chỉnh chào giá trước thành viên khác. Riêng điều đó không dự đoán tỷ giá euro cuối tháng. Thời gian phản hồi kỹ thuật ngắn liên quan đến phân đoạn và điều kiện đo xác định; không thể so với thời gian giao tiền hay chứng minh thực hiện ở bất kỳ giá nào. Chi phí hạ tầng có thể quan trọng, nhưng không thể nêu một “giá gia nhập HFT” duy nhất khi chưa có chào giá và đặc tả.
Giá hẹp và số lượng luôn khả dụng là hai điều khác nhau
Khi nhiều hệ thống cạnh tranh đưa ra chào giá tốt nhất, khách hàng có thể thấy spread bid–ask nhỏ. Cũng cần kiểm tra số lượng và thời gian tồn tại của chào giá. Nhiều cập nhật nhanh không bảo đảm lệnh lớn được thực hiện mà không tác động thị trường. Khi dòng giao dịch một chiều và rủi ro tăng, cả bên cung cấp thuật toán lẫn truyền thống có thể giảm báo giá. Những giai đoạn như vậy cần được điều tra, không áp sẵn cách giải thích đổ lỗi cho “máy móc”. [22] [17]
Phân mảnh có thể cho lựa chọn địa điểm mà không bảo đảm chúng độc lập. Nếu nhiều nguồn phụ thuộc vào các bên cung cấp tương tự, việc một luồng quan trọng biến mất có thể ảnh hưởng nhiều màn hình. Đây là ví dụ do bài viết xây dựng về phụ thuộc chung, không phải mô tả sự cố đã được xác định. Đánh giá khả năng chống chịu cần kết nối thực tế, kênh dự phòng và thủ tục; số logo trong bộ tổng hợp là chưa đủ.
Thị trường nhanh không có một mức đáy chung duy nhất
Ngày 7 tháng 10 năm 2016, khoảng 00:07 BST — 23:07 UTC ngày trước đó — bảng Anh giảm mạnh so với dollar trong phiên châu Á. Báo cáo của Ủy ban Thị trường BIS mô tả mức giảm khoảng 9% trong sự kiện, với mức đáy khác nhau giữa các nền tảng. Báo cáo không xác định một nguyên nhân duy nhất mà xem xét thời điểm, dòng giao dịch một chiều, lệnh bảo vệ, phản ứng thuật toán và điều kiện thanh khoản. BIS [17]
Các quan sát khác nhau có ý nghĩa ở đây. Khi chào giá biến mất, giao dịch ở các nơi có thể diễn ra theo những giá cách xa nhau. Đáy trên một biểu đồ không phải “đáy chính thức cho toàn bộ Forex”. Chỉ báo cáo cũng không thể biện minh cho việc thực hiện của khách hàng cụ thể: cần tái dựng công cụ, nguồn bid/ask, thời điểm, loại lệnh và quy tắc thực hiện. Đây là trường hợp GBP/USD lịch sử, không phải bằng chứng mọi biến động hay trượt giá bất lợi đều có cùng nguyên nhân.
Tỷ giá chuẩn và giá giao dịch cần các kiểm soát khác nhau
Tỷ giá tham chiếu có thể định giá danh mục hoặc hỗ trợ thanh toán đã thỏa thuận. Tuy nhiên, quy tắc dữ liệu và khoảng tính toán của nó không tạo thành chào đổi tiền khả dụng cho mọi người suốt ngày. Vụ bê bối tỷ giá chuẩn cũng cho thấy liên lạc điện tử không loại bỏ rủi ro hành vi sai trái. Tháng 11 năm 2014, FCA Anh phạt năm ngân hàng vì thiếu sót kiểm soát và thực hành FX giao ngay G10 không phù hợp, gồm cố gắng thao túng tỷ giá ấn định và lạm dụng thông tin khách hàng. FCA [18]
Đây là bằng chứng về thực hành được ghi nhận tại các tổ chức cụ thể trong giai đoạn xác định. Nó không chứng minh một nhóm ngân hàng kiểm soát mọi tỷ giá trên mọi nền tảng. Đánh giá đúng cần phân biệt nguồn dữ liệu, phương pháp tỷ giá chuẩn, khả năng giao dịch và hành vi của thành viên. Chỉ chuyển trao đổi qua điện thoại sang hệ thống chat không tự tạo ra cải cách và trách nhiệm giải trình; cần giám sát và kiểm soát thông tin.
Vì sao lệnh tập trung quanh thời điểm xác định tỷ giá chuẩn cần được kiểm soát
Nhà quản lý danh mục có thể muốn đổi tiền theo tỷ giá tham chiếu đã thỏa thuận để so kết quả với định giá tài sản. Vì vậy, lệnh của nhiều khách hàng có thể cùng xuất hiện trong một khoảng thời gian. Dealer biết các tham số mật của họ nắm thông tin mà thành viên khác không có. Chia sẻ với đối thủ hoặc phối hợp hành vi quanh thời điểm ấn định có thể vi phạm chuẩn mực thị trường; kết luận FCA năm 2014 mô tả những thực hành đó. Tuy nhiên, không phải mọi giao dịch phòng ngừa lệnh khách hàng đều là thao túng: mục đích, quy tắc và xử lý thông tin đều quan trọng. [18]
Cải cách đề cập đến phương pháp tỷ giá chuẩn, cách tổ chức thực hiện, kiểm soát liên lạc và hành vi thành viên. Báo cáo FSB ngày 30 tháng 9 năm 2014 khuyến nghị, trong số các biện pháp khác, tách trách nhiệm và kiểm soát quanh thời điểm ấn định. [23] Điều này không biến tỷ giá tham chiếu thành giá khả dụng suốt ngày hay khiến mọi lạm dụng trở nên bất khả thi chỉ bằng mở rộng khoảng thời gian. Tính toàn vẹn của tỷ giá chuẩn và chất lượng thực hiện riêng lẻ vẫn cần bằng chứng riêng.
Trong báo cáo năm 2014, FSB khuyến nghị mở rộng khoảng WMR khi đó là một phút, coi năm phút là cân bằng hợp lý cho các đồng tiền chính. FSB cũng nhấn mạnh chỉ thay khoảng thời gian không giải quyết toàn bộ vấn đề thao túng và các đồng tiền kém thanh khoản hơn có thể cần cách tiếp cận khác. Đây là khuyến nghị trong tài liệu lịch sử cụ thể, không phải phương pháp phổ quát cho mọi tỷ giá tham chiếu năm 2026. [23]
Biểu đồ hiển thị dữ liệu của bên cung cấp, không phải toàn bộ Forex
Nến ghi nhận giá mở, đóng, cao và thấp trong một khoảng, nhưng trước tiên cần xác định loại giá sử dụng. Tài liệu MetaTrader 5 (MT5) nêu biểu đồ OTC dùng giá bid, còn công cụ trên sở giao dịch dùng giá giao dịch cuối cùng, tức last. Vì vậy, ask có thể nằm ngoài nến hiển thị. MetaQuotes [11]
Khối lượng tick không phải giá trị mọi giao dịch. Trong MT5, nó đếm tick nhận được khi hình thành thanh giá. Khối lượng giao dịch thực có thể không khả dụng cho công cụ OTC. Độ sâu OTC hiển thị trong phần mềm cũng đến từ báo giá nhà môi giới, không phải sổ lệnh chung bao phủ mạng lưới toàn cầu. MetaQuotes [11]
Biểu đồ cho phép phân tích giá nhận được từ nguồn của nó. Nó không cho biết mọi giao dịch của tổ chức khác, hạn mức khả dụng hay toàn bộ đường đi lệnh của khách hàng. Giới hạn dữ liệu này quan trọng khi so sánh màn hình. MT4, MT5 và cTrader trình bày đặc điểm nền tảng.
Có thể xác lập điều gì từ các loại dữ liệu
Tick ở đây là cập nhật dữ liệu giá mà nền tảng nhận được. Nhiều cập nhật không tự động có nghĩa số lượng tiền trao đổi lớn. Tài liệu MT5 phân biệt số tick với khối lượng giao dịch thực. Nguồn OTC không cung cấp thông tin đầy đủ về giao dịch ở nơi khác. [11]
| Dữ liệu | Cho biết điều gì | Riêng chúng không xác lập được điều gì |
|---|---|---|
| Nến bid OTC của MT5 | Giá bid nhận được từ nguồn đó trong khoảng thời gian của nến. | Toàn bộ đường đi ask hay giá có thể tiếp cận từ mọi bên cung cấp. |
| Khối lượng tick | Số tick nhận được khi hình thành thanh giá. | Giá trị danh nghĩa giao dịch trên toàn bộ Forex. |
| Độ sâu OTC trong phần mềm giao dịch | Dữ liệu nhà môi giới cho công cụ cụ thể. | Sổ lệnh toàn cầu của mọi lệnh tiền tệ. |
| Lịch sử giao dịch đã thực hiện | Giao dịch thực hiện trên tài khoản, giá và số lượng. | Giao dịch tổ chức khác hoặc giao dịch phòng ngừa riêng của bên cung cấp. |
Thuộc tính biểu đồ và dữ liệu: MetaQuotes [11]; phân biệt lệnh/giao dịch/vị thế: [14]; quan sát không đầy đủ trên toàn thị trường: BIS [1].
Bid giả định 4,3000 và ask 4,3020 có thể cùng tồn tại. Nếu nến chỉ ghi nhận bid, ask 4,3020 không nhất thiết nằm trong khoảng của nến. Điều này giải thích vì sao cần thận trọng khi so giá mua với nến. Riêng nó không đánh giá quy tắc thực hiện lệnh: cần phía báo giá phù hợp và hồ sơ giao dịch.
Tự động hóa hỗ trợ thực hiện nhưng phục vụ các mục đích khác nhau
Hệ thống có thể tập hợp báo giá, chọn bên cung cấp hoặc chia lệnh lớn thành nhiều phần. FXall mô tả những khả năng này trong hệ thống xử lý lệnh. FXall [3] Giao dịch thuật toán là dùng quy tắc được lập trình; không phải mọi thuật toán đều mang tính đầu cơ.
Chia lệnh không phải dự báo thị trường
Thuật toán thực hiện nhận nhiệm vụ, như mua số euro xác định trong khoảng thời gian định trước. Nó có thể chia lệnh, đặt nhịp và chọn địa điểm có thể tiếp cận, giảm rủi ro lập tức lấy hết các chào giá có lợi bằng một lệnh lớn. Đổi lại, nó kéo dài thời gian tỷ giá có thể biến động. Chia lệnh không bảo đảm chi phí thấp hơn: nó đổi một nhóm ràng buộc lấy nhóm khác. Ủy ban Thị trường BIS [16] xem xét công cụ thực hiện này riêng với chiến lược chọn chiều vị thế.
Với tổ chức, số lượng lớn hơn làm vấn đề rõ hơn. Giả sử quỹ phải bán 50 triệu USD trước thời điểm xác định. Bán toàn bộ ngay có thể lấy hết chào giá khả dụng và cần giá tiếp theo kém lợi hơn. Chia dần cho thành viên khác thời gian cập nhật chào giá nhưng khiến quỹ chịu biến động tỷ giá trước khi hoàn tất lệnh. Chúng ta không biết độ sâu hay giá tiếp theo nên không tính khoản tiết kiệm. Mô hình minh họa lựa chọn giữa tác động giá, thời gian chịu rủi ro và độ chắc chắn hoàn tất, không phải công thức luôn thực hiện rẻ hơn.
Điều chỉnh nhịp theo thời gian hoặc khối lượng quan sát
TWAP cơ bản chia lệnh theo thời gian. Trong mô hình này, mua 10.000 euro thành bốn phần bằng nhau là bốn giao dịch 2.500 euro vào các khoảng liên tiếp. Chúng ta không đưa ra giá và không hứa kết quả tốt hơn. VWAP đặt nhịp theo mẫu khối lượng, như hoạt động lịch sử cao hơn ở những giờ cụ thể. Trên thị trường OTC, cần xác định tập dữ liệu: hồ sơ một nền tảng không phải toàn bộ khối lượng thế giới. Cả hai cách đều cần quy tắc phản ứng khi điều kiện thay đổi; tên thuật toán không bảo đảm hoàn tất theo giá dự kiến. [16]
Trong mô hình giả định riêng, công ty mua 4.000 EUR theo mức 4,3000 và 6.000 EUR theo mức 4,3020. Chi phí là 17.200 PLN + 25.812 PLN = 43.012 PLN, và trung bình gia quyền là 4,3012 PLN cho mỗi EUR. Trung bình đơn giản 4,3010 sẽ sai vì lượng tiền lớn hơn được mua ở tỷ giá kém lợi hơn. Không tính phí, đây là trung bình của giao dịch thực hiện thực tế, không phải dự báo giá cuối cùng hay bằng chứng hiệu quả thuật toán.
Đánh giá thực hiện cần tham chiếu: giá lúc bắt đầu, tỷ giá chuẩn cụ thể, báo giá cho số lượng cần thiết hoặc chi phí đường đi thay thế. Thời điểm, phí và giá khả dụng đều quan trọng. BIS mô tả cả lợi ích và rủi ro khi chuyển thêm trách nhiệm thực hiện cho người dùng. [16]
Giao dịch tần suất cao (HFT) là chủ đề cụ thể hơn, được giải thích trong mục HFT. Chỉ tự động truyền giá hoặc chia lệnh là chưa đủ để phân loại dịch vụ là HFT.
Công nghệ mới phải được gắn với giai đoạn giao dịch phù hợp
Huấn luyện mô hình và trách nhiệm thực hiện
Mô hình thống kê có thể giúp chọn nhịp thực hiện, phát hiện báo giá bất thường hoặc đánh giá nguồn khả dụng. Đây là các ứng dụng tiềm năng, không phải bằng chứng sản phẩm quảng cáo là AI thực hiện chúng hiệu quả. Lệnh vẫn cần hạn mức, quy tắc khi thiếu dữ liệu, kiểm soát thay đổi và cách dừng hệ thống. Kết quả huấn luyện từ giai đoạn bình lặng không bảo đảm hành vi phù hợp khi căng thẳng. Đánh giá thuật toán thực hiện đòi hỏi quan sát toàn bộ quy trình, không chỉ tên mô hình ấn tượng. [16]
CBDC và token hóa: hình thức tiền tệ so với đổi hai đồng tiền
CBDC là dạng số của tiền ngân hàng trung ương. Không nên coi nó tương đương mọi bút toán điện tử trong tài khoản ngân hàng thương mại. Giải thích hiện tại của ECB mô tả euro số được đề xuất là một hình thức khác của cùng đồng euro, không phải đồng tiền mới có tỷ giá riêng. Phân phối vẫn có các bên cung cấp dịch vụ thanh toán tham gia. [25] Điều này không tự động có nghĩa nhà môi giới, ngân hàng hay thị trường EUR/USD biến mất.
Với thanh toán bán buôn xuyên biên giới, Dự án Agorá nghiên cứu nền tảng chung kết hợp dự trữ ngân hàng trung ương và tiền gửi ngân hàng thương mại được token hóa. BIS mô tả nguyên mẫu và thử nghiệm thanh toán giá trị thực có kiểm soát tiến hành tháng 7 năm 2026. Đây là giai đoạn quan trọng trong thử cơ chế, không phải hệ thống thay thế toàn bộ hạ tầng FX đã được triển khai phổ quát. [26] Liên kết hai khoản thanh toán có thể cải thiện thanh toán; riêng nó không xác lập tỷ giá có lợi, cung cấp tín dụng vô hạn hay loại bỏ yêu cầu pháp lý.
Điện toán đám mây và thanh toán ngắn hơn: máy tính nhanh hơn không làm được điều gì
Năng lực tính toán thuê ngoài có thể hỗ trợ phân tích dữ liệu và kiểm thử hệ thống. Điều này khác với duy trì kênh báo giá liên tục hoặc giao tiền bằng hai đồng tiền. Thiết kế cần phân biệt thời gian tính toán, truyền dữ liệu, kiểm tra, xác nhận và thanh toán cuối cùng. Phát lại dữ liệu lịch sử có thể trông rất hiệu quả trong khi việc xử lý sự cố hoặc gián đoạn luồng trực tiếp vẫn chưa được giải quyết.
Thanh toán cùng ngày đòi hỏi tiền khả dụng và chỉ dẫn đúng trong các hệ thống liên quan. Khoảng thời gian ngắn hơn có thể giảm thời gian chịu rủi ro đồng thời giảm thời gian chuẩn bị hoặc sửa lỗi. Vì vậy, công nghệ mới, gồm nền tảng token hóa, phải được đánh giá cùng quy tắc về tính cuối cùng của thanh toán, quyền tiếp cận thanh khoản và thủ tục vận hành. Dự án nghiên cứu không chứng minh mọi hợp đồng FX đã chuyển sang T+0. [6] [26]
Đánh giá giao dịch cần biết sản phẩm, đối tác, giá thực hiện và phương thức thanh toán. Các nội dung này được trình bày trong định nghĩa và công cụ Forex và chất lượng thực hiện của nhà môi giới. Bài tiếp theo nói về quy mô thị trường và những gì thống kê doanh số đo lường.
Câu hỏi và trả lời
Tỷ giá Forex trên màn hình đến từ đâu?
Từ một nguồn dữ liệu cụ thể và quy tắc định giá của bên cung cấp. Ngân hàng có thể hiển thị chào đổi tiền, nền tảng tổ chức hiển thị báo giá từ bên cung cấp có thể tiếp cận, còn nhà môi giới hiển thị giá công cụ của mình. Đây không phải một tỷ giá chính thức cho toàn bộ thị trường tiền tệ.
Nhấp Mua có nghĩa thực hiện theo giá hiển thị không?
Không phải luôn như vậy. Giá có thể thay đổi từ lúc gửi đến lúc thực hiện. Loại lệnh và quy tắc dịch vụ quyết định kết quả, được nêu trong xác nhận thực hiện.
RFQ, RFS và luồng giá khác nhau thế nào?
RFQ, Request for Quote, yêu cầu giá cho giao dịch cụ thể. RFS, Request for Stream, yêu cầu báo giá cập nhật. Streaming mô tả việc truyền các giá liên tiếp. Bên cung cấp hoặc nền tảng quy định điều kiện sử dụng.
Mua CFD EUR/USD có giao euro không?
Không. Hợp đồng chênh lệch thanh toán biến động giá theo thỏa thuận và không ghi có euro đã mua vào tài khoản tiền tệ. Phòng ngừa rủi ro của nhà môi giới là hoạt động riêng.
Forex có hoạt động giống nhau suốt ngày không?
Không. Các phân khúc chính giao dịch gần như suốt ngày vào ngày làm việc, nhưng hoạt động và báo giá thay đổi khi các trung tâm tài chính vận hành. Cặp tiền, ngày nghỉ và công bố dữ liệu cũng quan trọng. Sản phẩm cụ thể có thể có giờ ngắn hơn.
Khối lượng MetaTrader có cho biết toàn bộ thị trường Forex không?
Không. Khối lượng tick của MetaTrader 5 đếm tick nhận được khi hình thành thanh giá. Khối lượng giao dịch thực có thể không khả dụng với công cụ OTC. Dữ liệu một nhà môi giới không bao phủ mọi giao dịch tiền tệ toàn cầu.
CLS có phải đối tác trung tâm không?
Không. CLS liên kết thanh toán các khoản chi trả đủ điều kiện bằng hai đồng tiền thông qua thanh toán đối ứng. CCP đứng giữa nghĩa vụ của các bên và quản lý rủi ro không thực hiện nghĩa vụ. Đây là hai chức năng riêng.
Last look là gì?
Trong một số luồng dành cho tổ chức, bên cung cấp có cơ hội cuối cùng để chấp nhận hoặc từ chối yêu cầu sau kiểm tra tính hợp lệ và giá. Điều kiện cần được công bố. Nó không áp dụng cho mọi nền tảng hay cho phép tùy tiện thay đổi thỏa thuận đã được ký kết.
Thuật toán thực hiện có dự đoán chiều tỷ giá không?
Không nhất thiết. Nó có thể chỉ chia số lượng xác định, đặt nhịp và chọn bên cung cấp có thể tiếp cận. Mục tiêu thực hiện khác với chọn chiều vị thế. Giá thực hiện trung bình phải được tính theo trọng số số lượng, không lấy trung bình bằng nhau cho các số lượng khác nhau.
Vì sao điện thoại vẫn được dùng trong giao dịch FX hiện đại?
Trao đổi cho phép thỏa thuận số lượng lớn hơn hoặc điều kiện riêng với đối tác cụ thể. Kênh lời nói cùng tồn tại với điện tử. Thực hiện điện tử chiếm khoảng 58,2% doanh số tháng 4 năm 2025 trên cơ sở net-net đầy đủ trong bảng cuối cùng của BIS tháng 6 năm 2026; đây không phải tỷ trọng HFT hay bằng chứng phương thức khác đã biến mất.
EBS và sổ lệnh giới hạn tập trung là gì?
EBS là một địa điểm giao dịch tiền tệ dành cho tổ chức. Sổ lệnh giới hạn tập trung tổ chức chào giá trong hệ thống cụ thể, không phải toàn thế giới. Quyền tiếp cận chào giá có thể phụ thuộc vào cho phép, hạn mức tín dụng và quy tắc nền tảng.
Nội bộ hóa giao dịch nghĩa là gì?
Dealer có thể khớp nhu cầu đối ứng của khách hàng mình và quản lý rủi ro còn lại. Không nhất thiết lập tức phòng ngừa mọi giao dịch bên ngoài với số lượng giống hệt. Nghĩa vụ với khách hàng cùng rủi ro tỷ giá, tín dụng và thanh toán vẫn tồn tại.
Mọi thuật toán có phải HFT không?
Không. Chương trình có thể chia dần số lượng lớn trong một giờ, còn HFT dùng phản ứng rất nhanh và cập nhật thường xuyên. Kênh điện tử, thuật toán thực hiện và chiến lược HFT mô tả các đặc điểm khác nhau của quy trình.
Giao ngay luôn có nghĩa thanh toán T+2 không?
Không. Trong thống kê BIS, giao ngay bao gồm đổi tiền để giao trong vòng hai ngày làm việc. T+2 là quy ước phổ biến, nhưng có thời gian ngắn hơn và quy tắc riêng theo cặp hoặc lịch. Ngày giá trị phải được xác nhận trong hợp đồng.
Nhà môi giới dùng B-book luôn gian lận không?
Giữ rủi ro với tư cách đối tác không tự nó xác lập gian lận. Cần đánh giá điều kiện công bố, xung đột lợi ích và thực hành thực hiện. Phòng ngừa bên ngoài cũng không tự động bảo đảm hành vi công bằng; hợp đồng cụ thể và hành vi công ty đều quan trọng.
Stop loss luôn bảo vệ trước sự kiện như quyết định SNB năm 2015 không?
Stop loss thông thường đặt điều kiện kích hoạt nhưng không luôn bảo đảm giá thực hiện. Khoảng trống chào giá khả dụng có thể dẫn đến trượt giá. Lệnh được bảo đảm, nếu dịch vụ cung cấp, có điều kiện và chi phí riêng.
Euro số có tạo ra cặp tiền mới không?
Không. Theo mô tả ECB, đó sẽ là dạng số của cùng đồng euro, bổ sung cho tiền mặt. Nó không tạo đồng tiền riêng có tỷ giá độc lập với euro thông thường. Thay đổi tiềm năng liên quan đến chi trả, phân phối và thanh toán.
AI có thay thế trách nhiệm của con người với lệnh không?
Không. Mô hình có thể hỗ trợ phân tích và thực hiện nhưng vẫn cần dữ liệu đúng, hạn mức, giám sát và quy tắc dừng. Quyết định tự động không loại bỏ trách nhiệm của bên cung cấp dịch vụ hay rủi ro hợp đồng.
Phát triển công nghệ mang lại gì cho người đổi tiền đi nghỉ?
Nó giúp so sánh chào giá và gửi chỉ dẫn từ xa dễ hơn. Kết quả vẫn phụ thuộc vào tỷ giá đúng chiều đổi tiền, số lượng, phí và điều kiện giao tiền. Spread tổ chức hẹp không có nghĩa mọi người tiêu dùng nhận cùng giá.
Nguồn tham khảo
Nguồn được kiểm tra ngày 12 tháng 10 năm 2026. Đơn vị vận hành mô tả dịch vụ cụ thể, không phải mọi nền tảng. Nghiên cứu RBA năm 2007 chỉ minh họa hoạt động trong ngày trong lịch sử. Tài liệu UKNF dùng để giải thích thực hiện và hợp đồng, không dùng số liệu lịch sử về doanh số, tỷ lệ thua lỗ hay giới hạn đòn bẩy. Giờ công bố NBP và ví dụ UKNF là riêng của Ba Lan.
- Andreas Schrimpf, Vladyslav Sushko, BIS, FX trade execution: complex and highly fragmented [Thực hiện giao dịch FX: phức tạp và phân mảnh cao], tháng 12 năm 2019: cấu trúc mạng lưới, kênh trực tiếp/gián tiếp, bộ tổng hợp và giao dịch qua lời nói.
- LSEG, TORA to offer access to all LSEG FX trading venues through a single GUI [TORA cho phép tiếp cận mọi địa điểm FX của LSEG qua một giao diện], ngày 22 tháng 3 năm 2024: thuật ngữ RFQ/RFS và các phương thức giao dịch nền tảng khác nhau.
- LSEG, FXall — End-to-end solution for your FX trades [FXall — giải pháp toàn trình cho giao dịch FX], không ghi ngày: PriceStream, luồng từ nhiều bên cung cấp và chia lệnh.
- Văn phòng Cơ quan Giám sát Tài chính Ba Lan (UKNF), Câu hỏi và trả lời về Forex, không ghi ngày: mô hình thực hiện, trượt giá và CFD so với sở hữu công cụ cơ sở. Tài liệu nguồn.
- CME Group, Definition of a Futures Contract [Định nghĩa hợp đồng tương lai], không ghi ngày: hợp đồng tiêu chuẩn hóa và giao dịch trên sở.
- Ủy ban Basel về Giám sát Ngân hàng, Foreign exchange risks [Rủi ro ngoại hối], RMA20, công bố ngày 1 tháng 1 năm 2026, dựa trên hướng dẫn tháng 1 năm 2013: định nghĩa CCP và rủi ro từ thực hiện đến thanh toán cuối cùng.
- CLS Group, CLSSettlement [Dịch vụ thanh toán CLS], tài liệu ghi © 2024, trang 1–2: thanh toán đối ứng và chu trình giao dịch đủ điều kiện.
- Ủy ban Ngoại hối Australia, Questions and Answers [Câu hỏi và trả lời], không ghi ngày, câu 3: không có giờ chung hằng ngày và tuần giao dịch thông thường.
- Kristina Clifton, Michael Plumb, RBA, Intraday Currency Market Volatility and Turnover [Biến động và doanh số thị trường tiền tệ trong ngày], tháng 12 năm 2007, trang 1 và 8–9: thông tin, lệnh và hoạt động trong ngày trong lịch sử. Nguồn xác định giai đoạn và cặp tiền.
- RBA, Box B: Recent Developments in Foreign Exchange Markets [Khung B: diễn biến gần đây trên thị trường ngoại hối], Báo cáo Chính sách Tiền tệ, tháng 5 năm 2020: spread rộng hơn và độ sâu thị trường giao ngay giảm vào tháng 3 năm 2020.
- MetaQuotes, Price Data in the Trading Platform [Dữ liệu giá trong nền tảng giao dịch], không ghi ngày: giá bid/last trên biểu đồ, khối lượng tick và dữ liệu OTC.
- NBP, Lịch công bố tỷ giá, không ghi ngày: Bảng A công bố ngày làm việc trong khoảng 11:45–12:15 giờ địa phương Ba Lan. Tài liệu nguồn.
- Randall Dodd, IMF, Financial Markets: Exchange or Over the Counter [Thị trường tài chính: trên sở hay phi tập trung], Finance & Development, Back to Basics, trang không ghi ngày: quan hệ dealer, báo giá khác nhau và kênh thỏa thuận OTC.
- MetaQuotes, Basic Principles [Nguyên tắc cơ bản], không ghi ngày: lệnh/giao dịch/vị thế, chỉ dẫn từ phần mềm đến máy chủ, trạng thái lệnh và chế độ thực hiện. Nội dung liên quan đến MT5, không phải mọi nền tảng.
- Ủy ban Ngoại hối Toàn cầu, FX Global Code [Bộ Quy tắc FX Toàn cầu], cập nhật tháng 12 năm 2024, lời mở đầu và Nguyên tắc 17: phạm vi, kiểm soát last look và điều kiện công bố.
- Ủy ban Thị trường BIS, FX execution algorithms and market functioning [Thuật toán thực hiện FX và hoạt động thị trường], tháng 10 năm 2020: mục tiêu thuật toán thực hiện, chia lệnh, rủi ro và đánh giá chất lượng thực hiện.
- Ủy ban Thị trường BIS, The sterling ‘flash event’ of 7 October 2016 [Sự kiện biến động chớp nhoáng của bảng Anh], tháng 1 năm 2017, trang 1 và 5–8: thời điểm BST/UTC, đáy khác nhau giữa địa điểm và các yếu tố tương tác.
- Cơ quan Quản lý Tài chính Anh, FCA fines five banks £1.1 billion for FX failings and announces industry-wide remediation programme [FCA phạt năm ngân hàng vì sai phạm FX và công bố chương trình khắc phục toàn ngành], ngày 12 tháng 11 năm 2014: vụ việc và thực hành được ghi nhận, không khái quát cho toàn thị trường.
- BIS Papers nr 12, Foreign exchange markets in the 1990s [BIS Papers: thị trường ngoại hối trong thập niên chín mươi] — tháng 8 năm 2002, trang 139, phần 2: Reuters Dealing 2000-2 từ tháng 4 năm 1992 và EBS từ tháng 9 năm 1993. Monitor năm 1973: Reuters Annual Review 2000, trang 13; Dealing năm 1981: lịch sử dịch vụ LSEG.
- BIS, The FX trade execution landscape through the prism of the 2025 BIS Triennial Survey [BIS: bức tranh thực hiện giao dịch FX qua khảo sát ba năm] — tháng 12 năm 2025: phương thức thực hiện, kênh lời nói, địa điểm công khai danh tính và ẩn danh, cùng nội bộ hóa. Giai đoạn dữ liệu: tháng 4 năm 2025.
- CFTC, Release 7528-17 [Thông cáo CFTC] — ngày 6 tháng 2 năm 2017: khoản phạt 7 triệu USD, giai đoạn kết luận, nhà tạo lập thị trường liên quan, tuyên bố No Dealing Desk gây hiểu lầm và điều kiện rút đăng ký.
- BIS Markets Committee, High-frequency trading in the foreign exchange market [Ủy ban Thị trường BIS: giao dịch tần suất cao trên thị trường ngoại hối] — tháng 9 năm 2011, trang 4–6 và 18–19, bảng thuật ngữ trang 30: đặc điểm và vai trò HFT, co-location và điều kiện thanh khoản. Nguồn lịch sử, không phải ước tính tỷ trọng HFT hiện tại.
- FSB, Foreign Exchange Benchmarks — Final Report [FSB: tỷ giá chuẩn ngoại hối — báo cáo cuối cùng] — ngày 30 tháng 9 năm 2014: phương pháp, khoảng WMR và khuyến nghị kiểm soát thực hiện; phạm vi cũng được tóm tắt trong thông cáo FSB.
- BIS, Reporting guidelines for turnover in April 2025 [BIS: hướng dẫn báo cáo doanh số] — Phần 5.1: định nghĩa giao ngay với giao tiền trong vòng hai ngày làm việc; định nghĩa thống kê không xác định điều khoản mọi dịch vụ khách hàng.
- ECB, FAQs on the digital euro [ECB: câu hỏi thường gặp về euro số] — Cập nhật ngày 17 tháng 8 năm 2026, câu 1, 6 và 12: tiền ngân hàng trung ương, vai trò bên cung cấp và cùng đồng euro thay vì một đồng tiền khác.
- BIS, Project Agorá [BIS: Dự án Agorá] — Mô tả nguyên mẫu và phần Thử nghiệm Giá trị Thực: thử nghiệm tháng 7 năm 2026; thí nghiệm có kiểm soát, không phải hạ tầng vận hành phổ quát.
- SNB, Swiss National Bank discontinues minimum exchange rate and lowers interest rate to −0.75% [Ngân hàng Quốc gia Thụy Sĩ bỏ tỷ giá tối thiểu và giảm lãi suất], thông cáo và PDF kèm theo, ngày 15 tháng 1 năm 2015: mức sàn 1,20 CHF/EUR, lãi suất và khả năng can thiệp tiếp tục.
- FCA, News for customers of Alpari (UK) Limited [Thông tin cho khách hàng Alpari (UK) Limited], ngày 20 tháng 1 năm 2015, cập nhật ngày 23 tháng 3 năm 2018: tham gia Chế độ Quản lý Đặc biệt ngày 19 tháng 1 năm 2015.
- MetaQuotes, MetaTrader 4 Release Date Announcement [Thông báo ngày phát hành MetaTrader 4], ngày 15 tháng 6 năm 2005, và lịch sử công ty: công bố phát hành ngày 1 tháng 7 năm 2005, thành phần khách hàng và xử lý hậu giao dịch, MT5 năm 2010. Mô tả của nhà sản xuất, không có xác nhận độc lập cho tuyên bố thị phần.
- MetaQuotes, Algorithmic Trading with MetaTrader 4 [Giao dịch thuật toán với MetaTrader 4]: Expert Advisors, MQL4, MetaEditor và Strategy Tester. Tài liệu chức năng sản phẩm, không hứa hẹn lợi nhuận.
- Alain Chaboud, Benjamin Chiquoine, Erik Hjalmarsson, Clara Vega, Cục Dự trữ Liên bang, Rise of the Machines: Algorithmic Trading in the Foreign Exchange Market [Sự trỗi dậy của máy móc: giao dịch thuật toán trên thị trường ngoại hối], IFDP 980, 2009, phần 3.1 và Hình 1: EBS 2003–2007, tham gia ở ít nhất một phía, tỷ trọng riêng theo cặp.
- BIS, 2025 Triennial Central Bank Survey — final annex, June 2026 (PDF) [Khảo sát ngân hàng trung ương ba năm — phụ lục cuối cùng], Bảng 1, trang 1/75: tổng net-net và phương thức thực hiện; phép tính tỷ trọng điện tử giữ doanh số chưa phân loại trong mẫu số.

