
Bagaimana Forex bekerja? Dari kuotasi hingga penyelesaian
Kurs berubah di layar; beberapa saat kemudian, Anda mengirim pesanan dan menerima konfirmasi transaksi. Urutan singkat ini melibatkan beberapa kegiatan terpisah: menyiapkan harga, mengirimkannya, mengeksekusi pesanan, dan menyelesaikan transaksi. Jalurnya bergantung pada apakah Anda menukar valuta di bank, memakai platform institusional, atau membuka kontrak dengan broker. Simbol pasangan mata uang yang sama tidak berarti perjanjian yang sama.
Percakapan dealer: syarat dahulu, lalu transaksi
Perdagangan melalui percakapan suara membantu menjelaskan apa yang juga terjadi di balik layar masa kini. Dealer dapat meminta harga beli dan jual dari bank lain untuk mata uang, jumlah, dan tanggal penyerahan tertentu. Broker suara dapat mempertemukan para pihak tanpa harus mengambil alih kewajiban mereka. Setelah syarat disepakati, transaksi tetap perlu dicatat, dikonfirmasi, dan disiapkan pembayarannya. Hubungan serta kemampuan membuat kontrak penting bersama kurs. Penjelasan pasar OTC IMF mencakup perundingan dealer dan peran perantara ini. [13]
Kembali ke perusahaan Polandia yang membeli EUR 10.000. Dalam percakapan hipotetis, perusahaan meminta euro terhadap PLN untuk tanggal penyerahan tertentu. Jika pegawainya hanya mengingat 4,3010, masih tidak jelas apakah itu harga penjualan euro kepada perusahaan, berapa euro yang dicakup, dan apakah sudah diterima. Informasi yang sama dapat hilang dari tangkapan layar. Sistem elektronik mencatat dan mengirim data lebih cepat tanpa menghilangkan kebutuhan mengenali pihak lawan, jumlah, arah, dan status kontrak.
Layar informasi, percakapan elektronik, dan pencocokan memiliki tujuan berbeda
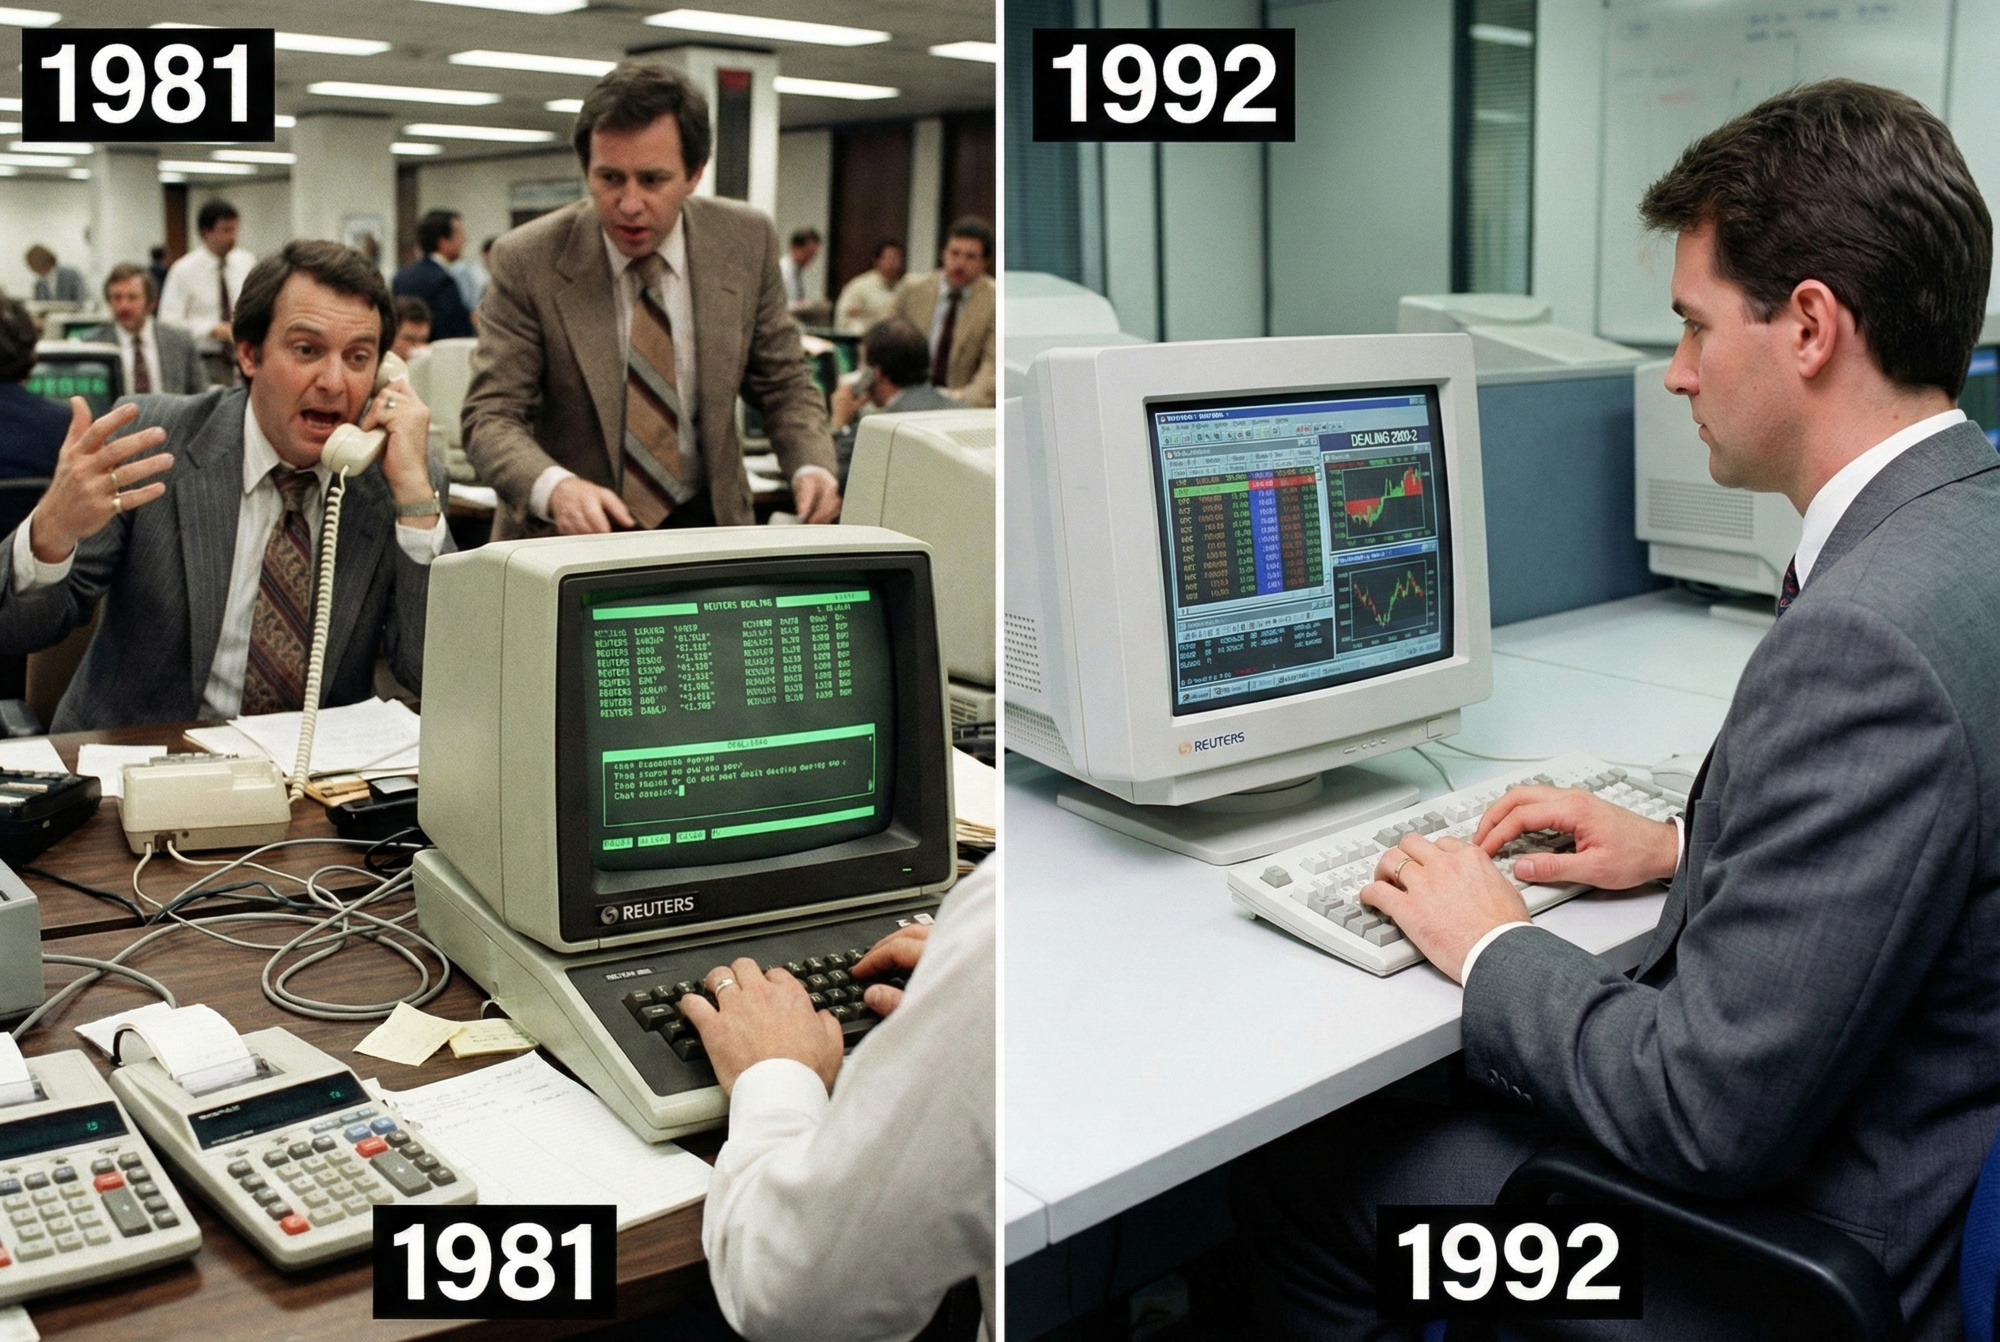
Reuters Monitor, yang diperkenalkan pada 1973, mengirim kuotasi; Reuters Dealing System, yang diperkenalkan pada 1981, memungkinkan perundingan transaksi secara elektronik. Pencocokan elektronik penawaran yang sesuai kemudian berkembang melalui Reuters Dealing 2000-2 pada April 1992 dan EBS pada September 1993. [19] Perkembangan ini tidak dapat direduksi menjadi “telepon menghilang dan komputer datang”. Akses informasi berubah lebih dahulu, disusul saluran perundingan, lalu pencocokan penawaran.
Otomasi memudahkan pencarian harga dan mengurangi sebagian pekerjaan manual. Otomasi tidak menjadikan setiap harga yang terlihat tersedia tanpa syarat bagi semua orang. Percakapan tetap berguna untuk transaksi besar atau dengan syarat khusus. Analisis BIS tentang April 2025 masih menguraikan saluran suara bersama saluran elektronik, serta mengaitkan penggunaannya dengan jumlah, dampak pasar, dan syarat derivatif yang dirundingkan secara individual. [20]
Jaringan OTC: harga tidak berasal dari satu pusat
Sebagian besar perdagangan valuta berlangsung di pasar di luar bursa, atau OTC. Transaksi menghubungkan penyedia harga dengan nasabah dan penyedia lain. Pembedaan tradisionalnya adalah dealer–nasabah dan dealer–dealer. Dealer bertransaksi untuk kepentingan akunnya sendiri. Jaringan masa kini mencakup perusahaan nonbank, sehingga “pasar antarbank” tidak lagi menggambarkan setiap peserta. Bank for International Settlements (BIS), Bank Penyelesaian Internasional [1]
Koneksi langsung atau platform dengan beberapa penyedia
Nasabah dapat menyepakati penukaran langsung dengan bank, melalui layarnya atau percakapan. Alternatifnya, platform dapat memberikan akses ke beberapa penyedia likuiditas. Platform memudahkan akses harga dan transaksi menurut aturannya sendiri; tidak menciptakan satu kurs yang berlaku di seluruh dunia. Dana Moneter Internasional (IMF) [13] menguraikan saluran ini.
Harga yang terlihat dari satu penyedia menggambarkan penawaran dan syarat aksesnya. Kenali jumlah, jatuh tempo, dan produk. Melihat EUR/USD di dua layar tidak cukup: satu dapat menawarkan pertukaran dengan penyerahan, sedangkan yang lain merujuk kontrak atas perubahan harga.
Dalam lampiran final BIS pada Juni 2026, eksekusi elektronik langsung dan tidak langsung pada April 2025 berjumlah $5.535.228 juta per hari. Pangsa terhadap seluruh omzet net-net adalah (3.091.955 + 2.443.273) / 9.510.240 × 100 ≈ 58,2%. Semua jumlah dalam perhitungan ini dinyatakan dalam juta USD; penyebut juga mencakup omzet yang metode eksekusinya tidak ditetapkan. [32] Ini pangsa saluran elektronik, bukan pangsa HFT atau keputusan kecerdasan buatan. Dealer yang memilih penawaran di layar secara manual juga memakai elektronik. Perdagangan suara tetap relevan, termasuk transaksi spot lebih besar dan syarat instrumen yang dirundingkan secara individual.
Analisis BIS pada Desember 2025 melaporkan 59%. [20] Itulah angka dalam publikasi tersebut, bukan perhitungan ulang tabel final yang lebih baru di atas. Membandingkan pangsa saluran membutuhkan edisi data yang sama dan definisi dasar perhitungan yang sama.
Buku pesanan dan akses kredit: anonimitas memiliki batas
Dalam buku pesanan limit terpusat, atau CLOB, sistem mencocokkan penawaran beli dan jual menurut aturannya. Ini salah satu metode eksekusi, di samping permintaan kepada dealer tertentu dan aliran harga. “Terpusat” menggambarkan buku di tempat tersebut, bukan seluruh penukaran valuta dunia. Dalam model anonim, peserta tidak harus mengetahui identitas penyedia penawaran sebelum eksekusi; hubungan kredit dan kewajiban penyelesaian tetap harus ditangani. [1]
Dalam kasus hipotetis, dana investasi melihat harga paling menguntungkan dari A, tetapi fasilitas kredit yang tersedia tidak menutup jumlah yang dibutuhkan. Harga B dapat lebih buruk secara angka, tetapi tersedia dengan syarat yang disepakati. Ini bukan bukti penipuan atau kebiasaan layar universal: contoh ini menunjukkan perbedaan antara mengamati harga dan dapat bertransaksi. Satu sistem dapat menghilangkan penawaran yang tidak memenuhi syarat dari tampilan, sementara yang lain memerlukan pemeriksaan tambahan. Prime broker dapat memperluas akses dalam batas kontrak; tidak menghapus limit atau menggantikan identifikasi pihak lawan nasabah.
Dua cara harga mencapai nasabah
- Penawaran satu bank: data yang tersedia bagi bank dan aturan penetapan harganya → kuotasi bank → layar atau percakapan nasabah.
- Platform multipenyedia: kuotasi lembaga yang tersedia → platform atau agregator → harga yang dapat diakses nasabah itu.
Agregator menghubungkan akses ke beberapa sumber atau tempat perdagangan tanpa harus mencakup seluruh jaringan OTC. Jalur sederhana ini mengikuti uraian BIS mengenai struktur pasar; bukan petunjuk yang menggambarkan setiap bank dan broker. Pelajaran pasar antarbank menjelaskan hubungan peserta.
Agregasi bukan sekadar merata-ratakan beberapa kurs. Sistem dapat mengumpulkan harga bid dan ask secara terpisah, berikut jumlah dan sumber yang tersedia. Apa yang dilihat nasabah dan dapat dieksekusi bergantung pada koneksi serta akses penyedia. Harga terbaik yang ditampilkan mungkin tidak mencakup seluruh jumlah yang dibutuhkan. BIS menggambarkan agregator sebagai penghubung beberapa tempat dan penyedia, sementara fragmentasi tetap ada. [1]
Bank yang menukar valuta dengan nasabah dapat bertransaksi sendiri dengan dealer lain. Ini tidak berarti setiap penukaran ritel secara individual langsung diteruskan ke satu lembaga luar negeri. Hubungan nasabah dengan bank dan transaksi bank dengan pihak lain merupakan tingkat berbeda dalam jaringan yang diuraikan IMF [13]. Kurs saja tidak dapat mengungkapkannya tanpa dokumentasi layanan.
Mengapa terhubung ke platform tidak cukup
FX juga merupakan jaringan kewajiban. Harga harus dapat diakses peserta tertentu dan transaksi sesuai limit yang diterima. Akses teknologi tidak berarti lembaga dapat bertransaksi dengan setiap penyedia yang terlihat. Dalam sebagian pengaturan, prime broker memberikan akses kredit kepada nasabah institusional dan mengambil alih kewajiban tertentu dari transaksi yang dieksekusi dalam batas kontrak. Prime broker bukan perantara wajib setiap penukaran atau penjamin jumlah berapa pun. BIS [1]

ECN, atau Electronic Communication Network—jaringan komunikasi elektronik, menggambarkan jaringan komunikasi atau pencocokan elektronik. Penyedia terkadang memakai istilah ini dengan arti berbeda. Istilah saja tidak mengenali pihak lawan kontrak nasabah, kontrol akses, atau penyelesaian. Platform multipenyedia dapat memakai RFQ, aliran harga, atau buku pesanan; tidak semuanya berupa buku anonim. Bacalah uraian layanan, alih-alih menyimpulkan seluruh jalur transaksi dari tiga huruf. [1] [2]
Cara nasabah memperoleh harga: aliran harga, RFQ, dan RFS
Layar dapat menampilkan pembaruan berturut-turut atau memungkinkan nasabah meminta harga transaksi tertentu. Kedua bentuk dapat hadir bersama pada satu platform. LSEG (London Stock Exchange Group) menguraikan permintaan kuotasi, aliran harga, dan perdagangan melalui buku pesanan. Ini merupakan mekanisme berbeda, bukan nama alternatif untuk satu layanan. LSEG [2]
| Metode | Yang dilakukan nasabah | Yang diterima |
|---|---|---|
| Aliran harga | Mengamati aliran harga yang tersedia. | Pembaruan berturut-turut yang dapat digunakan menurut syarat sistem. |
| RFQ: Request for Quote—permintaan kuotasi | Menentukan transaksi tertentu dan meminta kuotasi. | Satu atau beberapa jawaban yang penawarannya dapat dipilih. |
| RFS: Request for Stream—permintaan aliran | Meminta aliran harga penyedia yang diperbarui. | Rangkaian kuotasi, bukan satu jawaban. |
RFS meminta aliran; aliran harga menggambarkan pengiriman harga berturut-turut. PriceStream FXall, yang menyediakan kuotasi penyedia terpilih, merupakan satu contoh. Uraian operator menggambarkan pengaturan tertentu, bukan standar setiap platform. FXall [3]
Kebutuhan yang sama, cara memperoleh penawaran berbeda
Bayangkan perusahaan Polandia hipotetis yang membeli EUR 10.000 dengan PLN untuk penyerahan pada tanggal tertentu. Melalui RFQ, perusahaan mengirim parameter ini ke satu atau beberapa penyedia terpilih. Jawaban menyangkut transaksi itu, dan perusahaan dapat memilih penawaran. Empat angka desimal dalam kuotasi hanya sebagian gambaran: arah, jumlah, dan tanggal penyerahan sangat penting. Permintaan belum merupakan transaksi.
Dengan RFS, perusahaan meminta kuotasi yang diperbarui, bukan satu jawaban. Ketika kurs berubah, harga berturut-turut dapat muncul dalam aliran yang diminta. Aliran harga menggambarkan pengiriman pembaruan dan dapat dimulai dengan berbagai cara. LSEG menguraikan PriceStream pada FXall sebagai aliran dari penyedia terpilih yang identitasnya diungkapkan. Ini contoh institusional, bukan uraian setiap layar aplikasi bank. [2] [3]
Dalam setiap kasus, periksa apakah harga hanya informasi atau dapat dieksekusi, dan bagaimana penerimaannya bekerja. Penawaran untuk parameter tertentu tidak otomatis tersedia bagi setiap jumlah dan tanggal. Tidak semua platform mempertahankan setiap harga berlaku selama jangka yang sama. Syarat layanan menentukan apa yang terjadi ketika penawaran dipilih.
Percakapan telepon juga dapat menghasilkan transaksi. Saluran suara dan elektronik hidup berdampingan; kebutuhan peserta dan instrumen memengaruhi pilihan. Menggunakan telepon tidak harus berarti layanan usang atau lebih buruk. IMF [13]
Internalisasi: mengapa dealer mencocokkan kebutuhan nasabah yang berlawanan
Tidak setiap penukaran nasabah mengharuskan dealer langsung mengeksekusi transaksi sama besar di tempat lain. Dealer dapat menanggung risiko sementara hingga kebutuhan berlawanan dari nasabah lain menguranginya. Pengelolaan aliran ini disebut internalisasi. Kelompok nasabah dealer bukan “bursa global” terpisah; melainkan catatan kewajiban dan risiko lembaga tertentu. BIS menunjukkan bahwa pertumbuhan model ini mengurangi sebagian omzet yang terlihat pada platform eksternal. [1]
Contoh hipotetis menyangkut pasangan mata uang dan tanggal penyerahan yang sama. Dealer menjual EUR 100.000 terhadap PLN kepada satu perusahaan dan membeli EUR 80.000 terhadap PLN dari perusahaan lain. Kedua arah sebagian saling mengimbangi, menyisakan selisih EUR 20.000. Tidak ada kontrak nasabah yang hilang. Harga, waktu transaksi, jatuh tempo yang berbeda, atau kegagalan satu pembayaran juga dapat mengubah risiko. Dealer dapat melindungi eksposur yang tersisa, menunggu aliran lain, atau menyesuaikan kuotasi sesuai kebijakannya. Kita tidak menghitung labanya karena harga dan biaya tidak ditentukan.
Basis nasabah yang besar dan beragam dapat memudahkan pencocokan; dalam tekanan, pesanan satu arah dapat mempersulitnya dan meningkatkan kebutuhan lindung nilai eksternal. Karena itu, pangsa kecil suatu tempat dalam total omzet tidak harus berarti harga dan peluang eksekusinya tidak penting. Ini membantu menjelaskan konsentrasi bersamaan dengan fragmentasi: lebih banyak tempat dapat hadir bersama peran besar beberapa perantara. Analisis BIS yang diterbitkan pada Desember 2025 menguraikan lebih dari 80% transaksi nasabah dicocokkan dalam kelompok internal dealer; ini bukan persentase pesanan setiap broker ritel. [1] [20]
Tiga kuotasi EUR/PLN: apa yang Anda bandingkan?
Contoh ini menyangkut pembelian EUR 10.000 dengan zloty disertai penyerahan valuta. Setiap penawaran memakai jumlah, waktu pengamatan, dan tanggal penyerahan yang sama. Biaya tambahan dikecualikan. Semua harga hipotetis, bukan kuotasi bank atau broker. A, B, dan C adalah nama penyedia fiktif.
| Penyedia | Membeli EUR dari nasabah: bid | Menjual EUR kepada nasabah: ask | Pembayaran nasabah untuk EUR 10.000 |
|---|---|---|---|
| A | PLN 4,2990 | PLN 4,3010 | PLN 43.010 |
| B | PLN 4,2985 | PLN 4,3015 | PLN 43.015 |
| C | PLN 4,3000 | PLN 4,3020 | PLN 43.020 |
Pembeli euro membutuhkan harga sisi kanan, atau ask. Penyedia B lebih mahal PLN 5 daripada A, dan C lebih mahal PLN 10. A dan B memiliki titik tengah aritmetis bid/ask yang sama—4,3000—tetapi harga pembelian euro nasabah berbeda. Titik tengah tidak menggantikan harga untuk arah transaksi. Hal ini mengikuti perhitungan tanpa menganggap penukaran dapat dilakukan pada rata-rata itu.
Tabel A Narodowy Bank Polski (NBP), bank sentral Polandia, memiliki fungsi berbeda dari penawaran penyedia yang diperbarui: kurs rata-rata diterbitkan pada hari kerja antara pukul 11:45 dan 12:15 waktu lokal Polandia, bukan sebagai aliran harga. NBP [12] Karena itu, perbandingan kuotasi malam dengan tabel sebelumnya harus memperhitungkan waktu. Apa itu Forex? menjelaskan kurs rata-rata, bid/ask, dan penawaran nasabah.
Perbandingan nyata juga memerlukan pemeriksaan apakah penawaran tetap tersedia untuk jumlah tersebut, tanggal penyerahan, dan biayanya. Pelajaran kuotasi dan kurs silang membahas aturan bid/ask lebih lanjut.
Kurs terbaik mungkin hanya mencakup sebagian jumlah
Ubah satu asumsi model sebelumnya. Dalam skenario terpisah, A menjual pada 4,3010 tetapi hanya EUR 5.000; B menyediakan sisa EUR 5.000 pada 4,3015. Kedua penawaran diasumsikan dapat dieksekusi, tidak berubah selama penerimaan, dan tanpa biaya. Dua bagian tersebut berbiaya PLN 21.505 dan PLN 21.507,50. Biaya total PLN 43.012,50, sehingga kurs eksekusi rata-ratanya 4,30125.
Ini melebihi PLN 43.010 yang diperoleh dengan mengalikan seluruh jumlah dengan harga terbaik yang ditampilkan, 4,3010. Kurs tersebut hanya tersedia untuk sebagian jumlah yang dibutuhkan. Contoh menunjukkan mengapa penawaran perlu informasi jumlah; bukan menganggap setiap nasabah dapat membagi pesanan ke penyedia mana saja. Kemampuan sistem menentukan kemungkinan ini; FXall menggambarkan pembagian pesanan sebagai fitur layanannya. [3]
Dari informasi menuju pesanan dan eksekusi
Informasi baru dapat mengubah penilaian peserta terhadap mata uang. Sebagian memperbarui kuotasi; yang lain ingin membeli atau menjual. Informasi pun masuk ke kuotasi dan transaksi. Ini uraian mekanisme, bukan aturan yang memprediksi kurs sesudah setiap publikasi data. Reserve Bank of Australia (RBA), bank sentral Australia [9] meneliti informasi, pesanan, dan perubahan harga.
- Informasi atau kebutuhan penukaran mendorong tindakan.
- Penyedia mengutip harga dan nasabah membaca syaratnya.
- Nasabah menerima penawaran atau mengirim jenis pesanan tertentu.
- Sistem mengeksekusi menurut aturan produk dan menyampaikan syaratnya.
- Para pihak mengonfirmasi kewajiban dan menyelesaikannya pada waktu yang sesuai.
Mengirim pesanan dan mengeksekusinya merupakan peristiwa terpisah. Derivatif ritel dapat dieksekusi pada harga berbeda dari yang ditampilkan ketika pesanan dimasukkan. Perbedaan ini disebut selisih harga eksekusi atau slippage. Bergantung pada layanan, pesanan juga dapat ditolak atau harga baru ditawarkan untuk diterima. Kantor Otoritas Pengawasan Keuangan Polandia (UKNF) [4] menguraikan variasi ini; dokumentasi produk menentukan aturan layanan yang sebenarnya.
Membeli EUR 10.000, langkah demi langkah
Kembali ke tabel pertama, tempat A menawarkan seluruh EUR 10.000 pada 4,3010. Perusahaan membeli valuta untuk membayar faktur. Ini model pertukaran dengan penyerahan, bukan petunjuk aplikasi. Asumsikan penerimaan sah dan tanpa biaya tambahan.
- Kebutuhan dan parameter. Perusahaan menentukan kebutuhannya EUR 10.000, membayar PLN, dan meminta penyerahan pada tanggal yang disepakati. Tanpa rincian ini, kurs tidak menggambarkan seluruh transaksi.
- Membaca penawaran. Perusahaan memilih harga jual EUR penyedia: ask 4,3010. Perusahaan menghitung 10.000 × 4,3010 = PLN 43.010 dan memeriksa syarat penyerahan serta penerimaan.
- Penerimaan dan eksekusi. Perusahaan menerima penawaran dengan cara yang ditentukan. Konfirmasi eksekusi menetapkan kewajibannya menyerahkan PLN 43.010 dan kewajiban pihak lawan menyerahkan EUR 10.000. Mengirim permintaan yang belum dikonfirmasi saja belum menetapkan transaksi.
- Pemrosesan setelah transaksi. Para pihak memeriksa kesesuaian syarat dan instruksi pembayaran. Kurs benar tidak cukup jika valuta masuk ke rekening salah atau instruksi tidak cocok.
- Penyerahan dan penggunaan. Dana bergerak menurut aturan yang disepakati. Setelah euro tersedia di rekeningnya, perusahaan dapat membayar faktur. Menyepakati pembelian dan kemudian mengirim dana kepada penerbit faktur adalah kegiatan terpisah.
UKNF [4] menguraikan variasi eksekusi; Komite Basel [6] dan CLS [7] menguraikan konfirmasi dan penyelesaian final. Tahapan ini dapat diotomatisasi dan tampak singkat bagi nasabah. Pembedaan tetap penting: mengonfirmasi harga menjawab pertanyaan berbeda dari mengonfirmasi ketersediaan valuta yang dibeli.
Bagaimana jika penawaran berubah sebelum kesepakatan? Pada kurs hipotetis baru 4,3030, EUR 10.000 berbiaya PLN 43.030—lebih mahal PLN 20. Ini tidak berarti nasabah selalu wajib menerima. Sistem mungkin meminta penerimaan ulang atau memakai mode eksekusi lain yang disepakati. Jika penawaran semula diterima secara sah dengan syarat mengikat, kurs berikutnya tidak sembarang menggantikan harga yang disepakati. Status dan syarat transaksi penting, bukan sekadar angka yang muncul di layar.
Terminal mengirim pesanan; broker menentukan layanan
Terminal mengirim instruksi dan menerima respons. Dokumentasi MetaTrader 5 membedakan pesanan, transaksi yang dieksekusi, dan posisi yang dihasilkan. Satu pesanan dapat dieksekusi melalui lebih dari satu transaksi. Ini penting saat memeriksa riwayat: “dikirim” tidak berarti “dieksekusi”. MetaQuotes [14]
Dalam proses MetaQuotes, instruksi bergerak dari terminal ke server broker, tempat parameter dan dana tersedia diperiksa. Eksekusi atau penolakan dapat menyusul; eksekusi parsial juga merupakan status yang didukung. Pengaturan instrumen dan penyedia menentukan proses. Untuk pesanan pasar, harga bergantung pada syarat eksekusi, bukan fakta bahwa angka sebelumnya muncul di layar. Dokumentasi juga menguraikan mode yang mengharuskan penerimaan harga kuotasi. [14]
Jangan menerapkan proses ini pada setiap platform atau menyimpulkan pihak lawan kontrak akhir dari merek terminal. CFD adalah kontrak atas perubahan harga: nominal EUR 10.000 tidak berarti euro akan muncul di rekening valuta. Kenali produk sebelum menganalisis respons sistem.
API dan latensi: tahapan yang dipercepat teknologi
API, atau antarmuka pemrograman aplikasi, memungkinkan sistem mengirim permintaan dan menerima data tanpa klik manual. Sistem dapat menerima harga, mengirim pesanan, atau memperoleh status. Pesan tetap diperiksa sesuai produk. Pesanan elektronik dapat ditolak atau terpenuhi sebagian, dan respons perlu ditafsirkan dengan benar. Otomasi tidak mengubah permintaan menjadi transaksi yang dijamin. [1] [14]
Latensi dapat menyangkut pengiriman, penyiapan respons, pemeriksaan, atau jalur kembali. Ukuran satu mesin tidak menggambarkan waktu dari permintaan komputer rumah hingga ketersediaan valuta setelah penyelesaian. Karena itu, “mikrodetik platform” dan “penyelesaian dua hari” tidak mengukur kegiatan yang sama. Jalur teknis lebih singkat dapat membantu eksekusi, tetapi tidak menggantikan limit sah, penawaran mengikat, dan tanggal pembayaran yang disepakati.
Last look: ketika permintaan belum menjadi transaksi
Dalam sebagian aliran FX institusional, penyedia memiliki kesempatan terakhir menerima atau menolak permintaan setelah pemeriksaan keabsahan dan harga. Ini disebut last look. Mekanisme ini tidak berlaku di setiap pasar atau mengizinkan perubahan sembarang atas transaksi yang sudah disepakati. Prinsip 17 Kode Global FX [15] meminta syarat transparan, termasuk perlakuan pergerakan harga kedua arah, dan membatasi penggunaan informasi permintaan nasabah.
Karena itu, spread paling sempit dapat hadir bersama penolakan yang membutuhkan upaya baru pada harga lain. Dalam contoh hipotetis, penyedia menampilkan ask 4,3010 tetapi menolak permintaan EUR 10.000; eksekusi berikutnya pada 4,3030 berbiaya PLN 43.030, bukan PLN 43.010—selisih PLN 20. Ini berbeda dari penerimaan sah atas penawaran mengikat. Kualitas eksekusi membahas aturan dan ukuran lebih lanjut.
Kode ini menyangkut praktik baik FX grosir dan tidak menggantikan hukum. Kode bukan izin broker atau janji produk ritel aman. Prinsipnya tidak dapat membuktikan setiap penolakan aplikasi disebabkan last look; dibutuhkan syarat layanan dan catatan transaksi. [15]
Penilaian harga harus mencakup upaya yang gagal
Spread sempit pada transaksi selesai dapat tampak menarik jika permintaan ditolak dan biaya upaya ulang diabaikan. Penawaran perlu dibandingkan pada jumlah, waktu, dan kondisi pasar serupa. Slippage yang berbeda di kedua arah perlu dianalisis, tetapi sendiri tidak menetapkan pelanggaran: jenis pesanan, pergerakan pasar, dan pemilihan sampel penting. Kode Global FX membahas transparansi last look dan pemeriksaan eksekusi. [15]
| Ukuran atau informasi | Yang dibandingkan | Keterbatasan |
|---|---|---|
| Tingkat penolakan | Permintaan ditolak dibandingkan seluruh upaya yang sebanding. | Seratus transaksi selesai tanpa jumlah penolakan tidak menggambarkan seluruh pengalaman nasabah. |
| Waktu pemeriksaan dan respons | Titik awal dan akhir pengukuran yang disepakati, termasuk jendela last look. | Waktu mesin tidak otomatis mencakup jaringan nasabah atau penyelesaian. |
| Distribusi slippage | Selisih harga menguntungkan dan merugikan terhadap metode acuan yang sama. | Rata-rata menyembunyikan penyimpangan besar yang jarang serta perbedaan antarkondisi. |
| Biaya upaya ulang | Harga baru, biaya, dan waktu berlalu setelah upaya gagal. | Penolakan tidak memiliki satu biaya tetap; kurs dapat bergerak ke kedua arah. |
Dalam model 100 permintaan dengan 90 diterima, tingkat penolakan adalah 10%, bukan 10/90. Ini perhitungan ilustratif, bukan hasil penyedia. Penilaian lengkap juga membutuhkan pemeriksaan apakah sepuluh upaya ditolak dicoba ulang, pada harga berapa, dan apakah nasabah akhirnya mengeksekusi sisa jumlah itu sama sekali. Satu ukuran tidak boleh dianggap sebagai peringkat kualitas lengkap.
Lebih banyak angka tidak membuat harga lebih pasti
Dalam model EUR/USD terpisah, asumsikan satu pip adalah 0,0001 USD per EUR. Perubahan dari 1,25000 menjadi 1,25005 adalah 0,00005 USD/EUR, atau setengah pip. Angka kelima dapat menunjukkan kenaikan lebih kecil, tetapi sendiri tidak menetapkan spread sempit, likuiditas dalam, atau kemampuan mengeksekusi jumlah berapa pun. Pasangan lain dapat memiliki aturan pip berbeda: dalam kuotasi umum pasangan yang melibatkan yen, pip adalah 0,01, bukan 0,0001. Langkah harga minimum instrumen tertentu perlu diperiksa terpisah. Ini latihan aritmetis, bukan rekonstruksi kuotasi historis platform tertentu.
Jalur pesanan bergantung pada perjanjian
Tidak setiap klik menjadi transaksi terpisah pada platform institusional yang sama. Jalur ini menggambarkan kewajiban dan tempat eksekusi berbeda, tanpa merinci pemrosesan teknis.
| Variasi | Jalur | Perjanjian yang dibuat nasabah |
|---|---|---|
| Penukaran bank | Nasabah → penawaran bank → penerimaan → konfirmasi dan penyerahan menurut perjanjian. | Penukaran yang menyediakan valuta yang dibeli. |
| Penukaran institusional | Nasabah → penyedia yang dapat diakses, langsung atau melalui platform → kesepakatan dan eksekusi → penyelesaian. | Transaksi valuta dengan jumlah dan jatuh tempo tertentu. |
| CFD ritel | Nasabah → perusahaan investasi → eksekusi menurut aturan layanan → penyelesaian posisi. | Perjanjian atas perubahan harga, tanpa membeli valuta untuk dibelanjakan. |
| Kontrak berjangka di bursa | Nasabah → perantara → sistem perdagangan bursa tertentu → kliring terpusat. | Kontrak yang distandardisasi bursa. |
Dua baris pertama menggambarkan saluran yang diuraikan BIS [1]. Dua sisanya menyangkut kontrak yang diuraikan UKNF [4] dan CME Group [5]. Pemeriksaan teknis dapat berlangsung dalam urutan berbeda antarsistem.
CFD dan kontrak berjangka memiliki aturan sendiri
Kontrak selisih—CFD—menyelesaikan perubahan harga menurut syaratnya tanpa menyediakan euro yang dibeli ke rekening valuta. Perusahaan dapat menjadi pihak lawan nasabah atau meneruskan pesanan. Lindung nilai broker tetap merupakan kegiatan terpisah dari perjanjian nasabah. UKNF [4] Pelajaran infrastruktur eksekusi dan kualitas eksekusi menjelaskan pengaturan ini.
Kontrak futures adalah produk bursa dengan syarat standar, termasuk jumlah dan jatuh tempo. Perdagangan menyangkut seri kontrak tertentu. Pihak lawan sentral (CCP) berada di antara para pihak dan mengelola risiko gagal memenuhi kewajiban. Harga futures menyangkut kontrak itu; bukan otomatis harga penukaran valuta pada layar bank. CME [5] menjelaskan standarnya, dan Komite Basel [6] menjelaskan CCP.
Perlindungan nasabah bergantung pada produk dan aturan layanan. Sebelum membuat perjanjian, periksa otorisasi penyedia dan perlindungan nasabah CFD.

Akses terminal mudah tidak memberikan hak pembelian valuta
Internet memudahkan pengamatan harga, pengiriman instruksi, dan penggunaan aturan otomatis. Internet sendiri tidak mengubah perjanjian yang mendasari posisi. Grafik EUR/USD serupa pada layar bank dan terminal CFD dapat berhubungan dengan hasil kontrak berbeda. Pertukaran valuta mengharuskan mata uang yang dibeli tersedia; hasil CFD bergantung pada perubahan harga, biaya, agunan, dan aturan penutupan. Akses jenis perangkat lunak yang sama tidak berarti perlindungan nasabah identik di yurisdiksi berbeda.
Manajemen risiko perusahaan juga harus dibedakan dari kontrak nasabah. Perusahaan dapat mempertahankan sebagian eksposur dalam pembukuannya atau melindunginya di tempat lain; model sebenarnya dan pengungkapannya penting. A-book, B-book, STP, dan ECN bukan izin atau bukti bahwa setiap instruksi dikirim ke EBS. Dalam satu model, nasabah berkontrak dengan perusahaan dan lindung nilai perusahaan merupakan perjanjian terpisah. Dalam model keagenan, perantara meneruskan pesanan menurut aturan yang disepakati. Iklan terminal tidak dapat menetapkan perbedaan ini.
FXCM pada 2017: contoh terdokumentasi mengapa label tidak cukup
Pada 6 Februari 2017, CFTC AS mengenakan denda USD 7 juta kepada FXCM dan pihak terkait. Temuan mencakup 4 September 2009 hingga setidaknya 2014: perusahaan menyembunyikan hubungannya dengan penyedia likuiditas penting dan salah menggambarkan model “No Dealing Desk” seolah tidak memiliki konflik kepentingan. Penyelesaian perkara mencakup pencabutan pendaftaran CFTC pihak yang ditentukan. [21] Ini proses historis tertentu, bukan bukti yang menentang setiap perusahaan dengan uraian serupa.
Karena itu, menilai layanan membutuhkan nama badan hukum, perannya, kebijakan eksekusi, dan catatan transaksi Anda sendiri. Persentase rekening merugi yang diterbitkan menyangkut risiko dan hasil produk tertentu selama suatu periode; bukan pendeteksi model broker. Otorisasi, pengaturan eksekusi, dan hasil investasi menjawab tiga pertanyaan berbeda. Data kerugian dan cakupan yang tepat dijelaskan dalam mitos dan fakta.
Mengapa platform lebih dari layar bergrafik
MetaQuotes mengumumkan rilis resmi MetaTrader 4 untuk 1 Juli 2005. Sistem mencakup terminal nasabah dan komponen pemrosesan transaksi di sisi broker. Penyedia kemudian meluncurkan MetaTrader 5 pada 2010. Tanggal ini menggambarkan sejarah perangkat lunak; bukan awal seluruh pasar FX ritel. [29]
Dalam MT4, Expert Advisors yang ditulis dalam MQL4 dapat menganalisis data dan menjalankan tindakan terprogram. MetaEditor dan penguji strategi menyediakan lingkungan untuk mengembangkan serta memeriksanya. Ekosistem kode dan alat membantu menjelaskan bertahannya produk tersebut. Ini tidak menggantikan pemeriksaan syarat rekening: antarmuka terminal identik tidak berarti pihak lawan, instrumen, biaya, atau metode eksekusi identik. Kemampuan menjalankan program tidak menetapkan bahwa aturannya menghasilkan laba. [30]
Setelah eksekusi, penyelesaian masih diperlukan
Untuk pertukaran dengan penyerahan, konfirmasi menentukan mata uang, jumlah, kurs, dan tanggal penyerahan. Instruksi pembayaran kemudian disepakati dan dana dipindahkan melalui saluran yang sesuai. Konfirmasi cepat tidak berarti setiap penukaran sudah mencapai penyelesaian final. CLS [7] menguraikan siklus setelah transaksi.
Risiko tetap ada antara kesepakatan dan penyelesaian final. Pihak lawan dapat gagal menyerahkan atau terlambat karena masalah operasional, dana kurang, atau insolvensi. Menyepakati harga tidak menghapus risiko ini. Komite Basel [6]
CLS menyediakan satu pengaturan penyelesaian bagi transaksi institusional yang memenuhi syarat. CLS menghubungkan penyerahan satu mata uang dengan mata uang lain—pembayaran lawan pembayaran (PvP)—untuk melindungi dari pembayaran satu mata uang tanpa menerima yang lain. CLS tidak menentukan kurs atau menangani setiap penukaran. Akses dan kelayakan penting. CLS [7] CFD menyelesaikan kewajiban kontrak, bukan menyerahkan nominal euronya.
Spot berarti penyerahan dalam waktu dekat, bukan harus detik ini
Dalam definisi survei BIS, spot adalah pertukaran dua mata uang pada kurs yang disepakati pada tanggal kontrak untuk penyerahan dalam dua hari kerja. [24] T+2 adalah aturan umum, tetapi pasangan dan perjanjian tertentu dapat memakai tanggal lain. Penyerahan hari yang sama dan hari berikutnya merupakan pengaturan berbeda; kita tidak menganggap satu aturan berlaku bagi setiap produk bernama “Forex”. Dua hari kerja juga tidak selalu berarti 48 jam kalender. Kalender pembayaran valuta terkait, hari libur, dan batas waktu harus diperiksa pada penyedia.
Untuk penukaran hipotetis yang disepakati Senin dengan penyerahan T+2, tanpa hari libur dan dengan seluruh syarat layanan terpenuhi, tanggal valuta adalah Rabu. Perusahaan dapat mengetahui kurs pada Senin, tetapi menjadwalkan pembayaran faktur menurut ketersediaan dana pada Rabu. Jika membutuhkan euro hari itu juga, perusahaan harus menyepakatinya, bukan menyimpulkannya dari kecepatan klik. Ini ilustrasi kalender, bukan aturan yang berlaku bagi setiap pasangan.
Netting pembayaran dan PvP menangani masalah berbeda
Netting menghitung jumlah tersisa setelah kewajiban saling diperhitungkan menurut aturan yang disepakati. Ini dapat mengurangi jumlah dan nilai pembayaran, tetapi menghitung saldo tidak berarti kedua mata uang sudah diserahkan. Pembayaran lawan pembayaran menghubungkan transfer final satu mata uang dengan transfer yang lain. Pembedaan ini mencegah perhitungan pembayaran disamakan dengan mekanisme penyelesaian. Tidak setiap produk, mata uang, atau peserta memenuhi syarat layanan CLS yang sama. [6] [7]
Dalam penukaran hipotetis PLN 43.010–EUR 10.000, salah satu risiko adalah nasabah menyerahkan PLN tetapi pembayaran lainnya gagal. Menghubungkan penyerahan menangani risiko itu. Ini tidak menetapkan kurs lebih baik, menghapus setiap gangguan, atau menyediakan kredit tanpa batas. Penyerahan lebih cepat dapat mengurangi sebagian risiko, tetapi membutuhkan penyiapan dana dan instruksi lebih awal, bukan hanya server lebih cepat.
Eksekusi, konfirmasi, dan penyelesaian menjawab pertanyaan berbeda
Eksekusi menetapkan apakah transaksi terjadi dan dengan syarat apa. Konfirmasi memeriksa kedua pihak mencatat mata uang, jumlah, kurs, dan jatuh tempo yang sama. Penyelesaian akhirnya memenuhi kewajiban pembayaran. Dalam model penukaran seharga PLN 43.010, pembelian EUR 10.000 dapat dikonfirmasi sebelum euro tersedia untuk dipindahkan. Tanggal penyerahan lebih lambat yang disepakati tidak otomatis menjadi masalah; keterlambatan harus dinilai terhadap tanggal itu.
CLS menggambarkan pemrosesan transaksi institusional yang memenuhi syarat: instruksi kedua pihak diautentikasi dan dicocokkan; pada tanggal yang disepakati, pasangan pembayaran melewati pemeriksaan yang diperlukan dan diselesaikan dengan pembayaran antarmata uang terhubung. [7] Ini berbeda dari peran CCP pada futures. Menghubungkan penyerahan membatasi risiko membayar tanpa menerima mata uang lain, sedangkan CCP masuk di antara kewajiban para pihak. Lembaga tidak boleh disamakan hanya karena keduanya terlibat dalam penyelesaian dan kliring.

Pasar sepanjang hari: perdagangan berkelanjutan, aktivitas berubah
Forex tidak memiliki pembukaan dan penutupan harian bersama. Segmen utama berdagang hampir sepanjang hari pada hari kerja dengan jeda akhir pekan. Aktivitas berpindah antarpusat keuangan, sedangkan layanan bank, broker, atau bursa tertentu dapat memiliki jam lebih pendek. Komite Valuta Asing Australia yang berada di RBA [8] menggambarkan pekan perdagangan umum.
- Pasifik dan Asia: pusat termasuk Sydney dan Tokyo beroperasi.
- Eropa: lembaga Eropa bergabung, termasuk London.
- Eropa dan Amerika: jam kerja London dan New York sebagian bertumpang tindih.
- Amerika: perdagangan berlanjut di pusat Amerika setelah hari Eropa berakhir.
- Hari Asia berikutnya: aktivitas memasuki bagian siklus berikutnya.
Ini menggambarkan urutan dan aktivitas yang bertumpang tindih, bukan jam atau likuiditas tetap setiap pasangan. Zona waktu dan perubahan waktu musim panas memengaruhi cara membaca jam tersebut dari Polandia atau lokasi lain.
Likuiditas berarti kemampuan bertransaksi dengan jumlah tertentu tanpa dampak harga besar. Perdagangan sepanjang hari tidak menjamin kondisi sama setiap jam. Penelitian RBA pada 2007 menemukan aktivitas dan volatilitas lebih besar selama tumpang tindih London/New York untuk pasangan yang diteliti. Ini pengamatan historis, bukan ukuran likuiditas saat ini setiap mata uang. RBA [9]
Pasangan, hari libur, dan publikasi data juga penting. Hari Asia dapat sangat relevan bagi mata uang terkait Asia. Pelajaran pasar 24 jam menjelaskan zona waktu; konsentrasi likuiditas membahas kondisi pada waktu berbeda lebih lanjut.
Kondisi tenang dan tekanan: layar sama, likuiditas berbeda
Pada Maret 2020, RBA mengamati spread bid/ask yang jauh lebih lebar serta kedalaman pasar spot yang berkurang. Kedalaman di sini berarti jumlah yang dapat ditukar dengan dampak harga terbatas. Pergerakan cepat dan omzet besar tidak menjamin setiap transaksi mudah dieksekusi. RBA [10]
| Pengamatan | Kondisi lebih tenang dengan likuiditas baik | Tekanan dan likuiditas lebih lemah |
|---|---|---|
| Selisih bid/ask | Dapat sempit dan relatif stabil. | Dapat melebar secara signifikan. |
| Jumlah tersedia | Transaksi lebih besar lebih mudah dieksekusi dekat harga yang diamati. | Jumlah lebih kecil mungkin tersedia pada harga yang sama. |
| Harga seiring waktu | Pembaruan berturut-turut dapat kecil. | Harga dapat melonjak cepat. |
Ini menggambarkan mekanisme RBA, bukan mengklaim setiap spread lebih lebar berarti krisis. Kondisi eksekusi menyangkut harga tersedia untuk jumlah tertentu, bukan hanya besarnya pergerakan grafik. Perubahan kurs saat pesanan dikirim membuat aturan eksekusinya lebih penting. Likuiditas rendah dan risiko membahas situasi ini lebih lanjut.
Dua kasus: penukaran biasa dan tekanan Maret 2020
Dalam model tenang, perusahaan menemukan harga untuk seluruh EUR 10.000, menerimanya, dan mengetahui biaya PLN 43.010. Kondisi tidak berubah selama penerimaan. Ini menetapkan keberhasilan eksekusi penukaran itu, bukan janji bahwa setiap transaksi lebih besar mendapat kurs sama. Dua penawaran EUR 5.000 sudah menggambarkan bagaimana jumlah tersedia mengubah hasil.
Maret 2020 adalah kasus nyata yang berbeda. Dalam analisis Mei, RBA mengaitkan memburuknya kondisi pasar dengan aliran valuta besar setelah perubahan harga aset mendadak. Manajer portofolio mengubah kepemilikan dan lindung nilai valuta. Volatilitas tinggi membatasi kapasitas perantara menanggung risiko. Spread melebar, dan jumlah yang dapat ditukar tanpa dampak harga lebih besar menurun. Ini menguraikan pasar spot yang diteliti saat itu, bukan setiap pasangan dan penyedia ritel. [10]
Karena itu, nasabah dapat mengamati harga bergerak tepat ketika menemukan pihak lawan untuk jumlah yang dibutuhkan menjadi lebih sulit. Lebih banyak transaksi dan pergerakan grafik lebih besar bukan sinonim likuiditas baik. Grafik saja tidak dapat mengaitkan eksekusi buruk tertentu dengan mekanisme ini: nilai waktu, jenis pesanan, jumlah, konfirmasi, dan aturan layanan. Tekanan historis tidak menetapkan bahwa broker mana pun bertindak benar atau salah terhadap nasabah mana pun.
Franc pada 2015: perubahan aturan dan risiko eksekusi
Pada 15 Januari 2015, Bank Nasional Swiss (SNB) menghentikan kurs minimum CHF 1,20 per euro. Pada saat yang sama, bank menurunkan suku bunga saldo tertentu di SNB menjadi −0,75%. Penjelasannya mencakup arah kebijakan moneter yang berbeda dan perubahan kurs euro terhadap dolar. Bank tidak mengumumkan penghentian seluruh intervensi secara permanen. [27]
Komitmen terhadap batas bawah EUR/CHF sebelumnya membatasi aspek tertentu ekspektasi pasar. Pencabutannya mengharuskan peserta menilai ulang penawaran dan eksposur. Dalam contoh hipotetis terpisah, stop pelindung biasa untuk menjual EUR terpicu pada 1,1800, tetapi harga eksekusi pertama yang tersedia adalah 1,1500. Selisihnya 0,0300 CHF/EUR; untuk €10.000 ini berarti CHF 300 dibandingkan harga pemicu, sebelum biaya. Angka ini bukan titik terendah historis atau hasil nasabah pada 2015. Angka hanya menggambarkan mengapa tingkat pemicu dan harga eksekusi tidak harus sama.
Risiko pasar dapat bergabung dengan risiko penyedia layanan. FCA mengonfirmasi bahwa Alpari (UK) Limited masuk ke Rezim Administrasi Khusus Britania pada 19 Januari 2015 setelah dinilai insolven. [28] Ini kasus tertentu dalam yurisdiksi tertentu. Ini tidak menetapkan semua broker menjadi insolven atau setiap nasabah otomatis kehilangan seluruh dananya. Untuk rekening baru, syarat eksekusi, perlindungan dana, dan prosedur kegagalan memenuhi kewajiban harus dipahami secara terpisah.
HFT, kecepatan, dan likuiditas: peran algoritmis berbeda
Pangsa algoritmis historis membutuhkan definisi tepat
Penelitian Chaboud dan rekan penulis atas data EBS 2003–2007 mengukur pangsa transaksi yang melibatkan algoritma pada setidaknya satu sisi. Menjelang akhir 2007, pangsanya mendekati 60% untuk EUR/USD dan USD/JPY serta 80% untuk EUR/JPY. [31] Ini tidak menetapkan pangsa komputer seluruh pasar FX global atau berarti kedua pihak setiap transaksi itu otomatis. Pasangan, platform, periode, dan definisi pembilang merupakan bagian hasil; tidak dapat diganti dengan pangsa HFT masa kini.
Program pelaksana instruksi tidak harus menjadi perusahaan frekuensi tinggi
HFT adalah bidang tertentu perdagangan algoritmis yang mengutamakan respons sangat cepat, pembaruan sering, dan horizon singkat. Ini dapat melibatkan penyediaan kuotasi, respons terhadap perbedaan harga antartempat, atau pengambilan likuiditas tersedia. Tidak setiap peserta melakukan semua fungsi, dan tidak setiap strategi menutup setiap posisi setelah jumlah milidetik yang sama. Laporan Komite Pasar BIS pada 2011 membedakan peran tersebut dan mengidentifikasi kesulitan mengukur HFT. [22]
Model hipotetis yang dibuat untuk contoh menggambarkan perbedaannya: perusahaan memiliki instruksi membeli euro, dan algoritmanya membagi jumlah sambil tetap menjadi pembeli. Sistem lain memasang harga beli dan jual secara bersamaan, lalu menyesuaikannya saat informasi datang. Sistem ketiga mencari perbedaan antara dua sumber tersedia. Semuanya dapat berjalan otomatis, tetapi tujuan dan risikonya berbeda. “Algoritma” saja tidak mengenali siapa yang membuat keputusan arah atau strategi mana yang menghasilkan suatu hasil.
Kolokasi memperpendek jalur sinyal, bukan setiap jalur pembayaran
Pasar elektronik memiliki infrastruktur fisik: server, koneksi, dan titik akses. Kolokasi berarti menempatkan peralatan perusahaan dekat server tempat perdagangan untuk mengurangi waktu pengiriman. [22] Mesin pencocokan, titik akses, dan meja penjualan yang melaporkan omzet dapat berada di tiga lokasi berbeda. Karena itu, “London adalah pusat FX utama” tidak berarti setiap transaksi atau server menempati satu gedung di City.
Mendeteksi perubahan kuotasi lebih cepat dapat memungkinkan satu sistem menyesuaikan penawaran sebelum peserta lain. Ini sendiri tidak memprediksi kurs euro akhir bulan. Waktu respons teknis singkat menyangkut segmen dan kondisi pengukuran tertentu; tidak dapat dibandingkan dengan waktu penyerahan valuta atau membuktikan eksekusi pada harga berapa pun. Biaya infrastruktur mungkin penting, tetapi tidak ada satu “harga masuk HFT” yang dapat dinyatakan tanpa penawaran dan spesifikasi.
Harga sempit dan jumlah yang terus tersedia adalah hal berbeda
Ketika banyak sistem bersaing memberikan penawaran terbaik, nasabah dapat melihat spread bid–ask kecil. Jumlah dan lama penawaran itu juga harus diperiksa. Banyak pembaruan cepat tidak menjamin pesanan besar dapat dieksekusi tanpa dampak pasar. Dalam aliran satu arah dan risiko meningkat, penyedia algoritmis maupun tradisional dapat mengurangi kuotasi. Episode tersebut membutuhkan penyelidikan, bukan penjelasan yang sudah ditentukan untuk menyalahkan “mesin”. [22] [17]
Fragmentasi dapat memberi pilihan tempat perdagangan tanpa memastikan independensinya. Jika beberapa sumber bergantung pada penyedia serupa, hilangnya aliran penting dapat memengaruhi beberapa layar. Ini contoh hubungan ketergantungan bersama yang dibuat untuk penjelasan, bukan uraian gangguan yang teridentifikasi. Penilaian ketahanan membutuhkan koneksi nyata, saluran cadangan, dan prosedur; jumlah logo pada agregator tidak cukup.
Pasar cepat tidak memiliki satu titik terendah bersama
Pada 7 Oktober 2016 sekitar 00:07 BST—23:07 UTC pada hari sebelumnya—sterling melemah tajam terhadap dolar selama perdagangan Asia. Laporan Komite Pasar BIS menguraikan depresiasi sekitar 9% selama kejadian, dengan titik terendah berbeda antarplatform. Laporan tidak menetapkan satu penyebab, melainkan memeriksa waktu, aliran satu arah, pesanan pelindung, respons algoritma, dan kondisi likuiditas. BIS [17]
Perbedaan pengamatan penting di sini. Ketika penawaran hilang, transaksi di tempat berbeda dapat terjadi pada harga berjauhan. Titik terendah satu grafik bukan “titik terendah resmi seluruh Forex”. Laporan saja juga tidak dapat membenarkan eksekusi nasabah tertentu: rekonstruksi instrumen, sumber bid/ask, waktu, jenis pesanan, dan aturan eksekusi. Ini kasus GBP/USD historis, bukan bukti bahwa setiap gerak atau slippage merugikan memiliki penyebab sama.
Kurs acuan dan harga transaksi membutuhkan kontrol berbeda
Kurs referensi dapat menilai portofolio atau mendukung penyelesaian yang disepakati. Namun, aturan data dan jendela perhitungannya bukan penawaran penukaran yang tersedia bagi semua orang sepanjang hari. Skandal kurs acuan juga menunjukkan bahwa komunikasi elektronik tidak menghapus risiko pelanggaran. Pada November 2014, FCA Britania mendenda lima bank karena kegagalan kontrol dan praktik tidak semestinya pada FX spot G10, termasuk upaya memanipulasi fixing dan menyalahgunakan informasi nasabah. FCA [18]
Ini bukti praktik terdokumentasi pada lembaga tertentu selama periode tertentu. Ini tidak menetapkan satu kelompok perbankan mengendalikan semua kurs di semua platform. Penilaian yang baik membedakan sumber data, metodologi acuan, kemampuan bertransaksi, dan perilaku peserta. Reformasi dan pertanggungjawaban tidak muncul hanya karena percakapan telepon dipindah ke sistem obrolan; pengawasan dan kontrol informasi diperlukan.
Mengapa pesanan yang terkonsentrasi di sekitar kurs acuan membutuhkan kontrol
Manajer portofolio mungkin ingin menukar valuta pada kurs referensi yang disepakati untuk membandingkan hasil dengan penilaian aset. Pesanan banyak nasabah pun dapat bertepatan dalam satu jendela waktu. Dealer yang mengetahui parameter rahasianya memiliki informasi yang tidak tersedia bagi peserta lain. Membagikannya kepada pesaing atau mengoordinasikan perilaku di sekitar fixing dapat melanggar standar pasar; temuan FCA pada 2014 menguraikan praktik tersebut. Namun, tidak setiap lindung nilai pesanan nasabah merupakan manipulasi: tujuan, aturan, dan penanganan informasi penting. [18]
Reformasi mencakup metodologi acuan, pengaturan eksekusi, kontrol komunikasi, dan perilaku peserta. Laporan FSB pada 30 September 2014 merekomendasikan, antara lain, pemisahan tanggung jawab dan kontrol di sekitar fixing. [23] Ini tidak mengubah kurs referensi menjadi harga yang tersedia sepanjang hari atau membuat setiap penyalahgunaan mustahil hanya dengan memperpanjang jendela waktu. Integritas acuan dan kualitas eksekusi individual tetap membutuhkan bukti terpisah.
Dalam laporan 2014, FSB merekomendasikan pelebaran jendela WMR yang saat itu satu menit, dengan lima menit sebagai keseimbangan wajar bagi mata uang utama. Laporan juga menekankan bahwa mengubah jendela saja tidak menyelesaikan seluruh masalah manipulasi, dan mata uang kurang likuid mungkin memerlukan pendekatan lain. Ini rekomendasi dokumen historis tertentu, bukan metodologi universal seluruh kurs referensi pada 2026. [23]
Grafik menampilkan data penyedianya, bukan seluruh Forex
Candlestick mencatat harga pembukaan, penutupan, tertinggi, dan terendah selama suatu periode, tetapi kenali dahulu harga yang digunakan. Dokumentasi MetaTrader 5 (MT5) menyatakan grafik OTC memakai bid dan instrumen bursa memakai harga transaksi terakhir, atau last. Karena itu, ask dapat berada di luar candlestick yang ditampilkan. MetaQuotes [11]
Volume tik bukan nilai seluruh transaksi. Dalam MT5, volume ini menghitung tik yang diterima selama pembentukan bar. Volume transaksi nyata mungkin tidak tersedia untuk instrumen OTC. Kedalaman OTC dalam terminal juga berasal dari kuotasi broker, bukan buku pesanan bersama yang mencakup jaringan dunia. MetaQuotes [11]
Grafik memungkinkan analisis harga yang diterima dari sumbernya. Grafik tidak mengungkap transaksi setiap lembaga lain, limit tersedia, atau seluruh jalur pesanan nasabah. Batas data ini penting saat membandingkan layar. MT4, MT5, dan cTrader membahas karakteristik platform lebih lanjut.
Apa yang dapat ditetapkan dari berbagai data
Tik di sini adalah pembaruan data harga yang diterima platform. Banyak pembaruan tidak otomatis berarti jumlah pertukaran besar. Dokumentasi MT5 membedakan jumlah tik dari volume perdagangan nyata. Sumber OTC tidak memberikan informasi lengkap transaksi di tempat lain. [11]
| Data | Yang ditunjukkan | Yang tidak ditetapkan dari data itu saja |
|---|---|---|
| Candlestick bid OTC MT5 | Harga bid yang diterima dari sumber tersebut selama periode candlestick. | Seluruh jalur ask atau harga yang dapat diakses dari setiap penyedia. |
| Volume tik | Jumlah tik yang diterima selama pembentukan bar. | Jumlah nominal yang diperdagangkan di seluruh Forex. |
| Kedalaman OTC pada terminal | Data broker untuk instrumen tertentu. | Buku global seluruh pesanan valuta. |
| Riwayat transaksi tereksekusi | Eksekusi rekening, harga, dan jumlah. | Transaksi lembaga lain atau lindung nilai terpisah penyedia. |
Sifat grafik dan data: MetaQuotes [11]; pembedaan pesanan/transaksi/posisi: [14]; pengamatan seluruh pasar yang tidak lengkap: BIS [1].
Bid hipotetis 4,3000 dan ask 4,3020 dapat hadir bersamaan. Jika candlestick hanya mencatat bid, ask 4,3020 tidak harus berada dalam rentangnya. Ini menjelaskan mengapa membandingkan harga pembelian dengan candlestick memerlukan kehati-hatian. Ini sendiri tidak menilai aturan eksekusi pesanan: dibutuhkan sisi kuotasi yang sesuai dan catatan transaksi.
Otomasi mendukung eksekusi, tetapi memiliki tujuan berbeda
Sistem dapat mengumpulkan kuotasi, memilih penyedia, atau membagi pesanan lebih besar menjadi beberapa bagian. FXall menguraikan kemampuan tersebut dalam sistem pemrosesan pesanan. FXall [3] Perdagangan algoritmis berarti menggunakan aturan terprogram; tidak setiap algoritma bersifat spekulatif.
Membagi pesanan bukan prakiraan pasar
Algoritma eksekusi menerima tugas, misalnya membeli jumlah euro tertentu dalam periode tertentu. Algoritma dapat membagi pesanan, mengatur ritme, dan memilih tempat yang dapat diakses, sehingga mengurangi risiko langsung menghabiskan seluruh penawaran menguntungkan dengan satu pesanan besar. Sebagai gantinya, interval selama kurs dapat bergerak menjadi lebih panjang. Pembagian tidak menjamin biaya lebih rendah: satu kelompok batasan diganti kelompok lain. Komite Pasar BIS [16] memeriksa alat eksekusi tersebut terpisah dari strategi yang memilih arah posisi.
Bagi lembaga, jumlah lebih besar memperjelas masalah. Misalkan dana investasi harus menjual $50 juta sebelum waktu tertentu. Menjual seluruhnya segera dapat menghabiskan penawaran tersedia dan memerlukan harga berikutnya yang kurang menguntungkan. Pembagian bertahap memberi peserta lain waktu memperbarui penawaran, tetapi dana tetap terpapar perubahan kurs sebelum pesanan selesai. Kita tidak mengetahui kedalaman atau harga berikutnya, sehingga tidak menghitung penghematan. Model menggambarkan pilihan antara dampak harga, waktu eksposur, dan kepastian penyelesaian pesanan, bukan resep eksekusi yang selalu lebih murah.
Ritme menurut waktu atau volume yang diamati
TWAP dasar membagi pesanan sepanjang waktu. Dalam model kita, membeli €10.000 dalam empat bagian sama berarti empat transaksi €2.500 pada interval berturut-turut. Kita tidak menetapkan harga atau menjanjikan hasil lebih baik. VWAP mendasarkan ritmenya pada profil volume, seperti aktivitas historis lebih tinggi pada jam tertentu. Di pasar OTC, kumpulan data harus dikenali: catatan satu platform bukan seluruh volume dunia. Kedua pendekatan membutuhkan aturan respons terhadap kondisi berubah; nama algoritma tidak menjamin pesanan selesai pada harga yang diharapkan. [16]
Dalam model hipotetis terpisah, perusahaan membeli EUR 4.000 pada 4,3000 dan EUR 6.000 pada 4,3020. Biaya PLN 17.200 + PLN 25.812 = PLN 43.012, dan rata-rata tertimbang adalah PLN 4,3012 per EUR. Rata-rata sederhana 4,3010 akan salah karena lebih banyak valuta dibeli pada kurs kurang menguntungkan. Tanpa biaya, ini rata-rata eksekusi nyata, bukan prakiraan harga akhir atau bukti efektivitas algoritma.
Penilaian eksekusi membutuhkan acuan: harga awal, kurs acuan tertentu, kuotasi untuk jumlah yang dibutuhkan, atau biaya jalur alternatif. Waktu, biaya, dan harga tersedia penting. BIS menguraikan manfaat maupun risiko ketika lebih banyak tanggung jawab eksekusi dipindahkan kepada pengguna. [16]
Perdagangan frekuensi tinggi (HFT) adalah topik lebih khusus, yang dijelaskan dalam entri HFT. Mengotomatisasi pengiriman harga atau pembagian pesanan saja belum cukup untuk menggolongkan layanan sebagai HFT.
Teknologi baru harus ditempatkan pada tahap transaksi yang sesuai
Pelatihan model dan tanggung jawab eksekusi
Model statistik dapat membantu memilih ritme eksekusi, mendeteksi kuotasi tidak biasa, atau menilai sumber tersedia. Ini penggunaan potensial, bukan bukti produk yang diiklankan sebagai kecerdasan buatan melakukannya secara efektif. Pesanan tetap membutuhkan limit, aturan data hilang, kontrol perubahan, dan cara menghentikan sistem. Hasil pelatihan pada periode tenang tidak memastikan perilaku sesuai dalam tekanan. Penilaian algoritma eksekusi membutuhkan pengamatan seluruh proses, bukan nama model yang mengesankan. [16]
CBDC dan tokenisasi: bentuk uang dibandingkan pertukaran dua mata uang
CBDC adalah bentuk digital uang bank sentral. CBDC tidak boleh disamakan dengan setiap catatan elektronik pada rekening bank komersial. Penjelasan ECB saat ini menggambarkan euro digital yang diusulkan sebagai bentuk lain euro yang sama, bukan mata uang baru dengan kursnya sendiri. Distribusinya tetap melibatkan penyedia jasa pembayaran. [25] Ini tidak otomatis berarti broker, bank, atau pasar EUR/USD menghilang.
Untuk pembayaran grosir lintas negara, Project Agorá mengeksplorasi platform bersama yang menggabungkan cadangan bank sentral dan simpanan bank komersial yang ditokenisasi. BIS menguraikan prototipe serta pengujian pembayaran bernilai nyata secara terkendali pada Juli 2026. Ini tahap penting pengujian mekanisme, bukan pengganti seluruh infrastruktur FX yang telah diterapkan universal. [26] Menghubungkan dua pembayaran dapat memperbaiki penyelesaian; tidak dengan sendirinya memberikan kurs menguntungkan, kredit tanpa batas, atau menghapus persyaratan hukum.
Komputasi awan dan penyelesaian lebih singkat: yang tidak dapat dilakukan komputer lebih cepat
Kapasitas komputasi sewaan dapat mendukung analisis data dan pengujian sistem. Ini berbeda dari mempertahankan saluran kuotasi berkelanjutan atau menyerahkan dana dalam dua mata uang. Perancangan harus membedakan waktu komputasi, pengiriman, pemeriksaan, konfirmasi, dan penyelesaian final. Memutar ulang data historis dapat tampak sangat efisien, sementara penanganan gangguan atau terputusnya aliran langsung tetap belum terpecahkan.
Penyelesaian hari yang sama membutuhkan pendanaan tersedia dan instruksi benar pada sistem terkait. Interval lebih singkat dapat mengurangi waktu eksposur, sekaligus mengurangi waktu persiapan atau koreksi kesalahan. Karena itu, teknologi baru, termasuk platform yang ditokenisasi, perlu dinilai bersama aturan finalitas, akses likuiditas, dan prosedur operasional. Proyek penelitian tidak menetapkan bahwa setiap kontrak FX sudah beralih ke T+0. [6] [26]
Menilai transaksi membutuhkan produk, pihak lawan, harga eksekusi, dan metode penyelesaiannya. Hal ini dibahas lebih lanjut dalam definisi dan instrumen Forex serta kualitas eksekusi broker. Pelajaran berikutnya mencakup ukuran pasar dan apa yang diukur statistik omzet.
Tanya jawab
Dari mana kurs Forex di layar berasal?
Dari sumber data tertentu dan aturan harga penyedia. Bank dapat menampilkan penawaran penukarannya, platform institusional menampilkan kuotasi penyedia yang dapat diakses, dan broker menampilkan harga instrumennya. Ini bukan satu kurs resmi seluruh pasar valuta.
Apakah klik Beli berarti eksekusi pada harga yang ditampilkan?
Tidak selalu. Harga dapat berubah antara pengiriman dan eksekusi. Jenis pesanan dan aturan layanan menentukan hasil, yang ditampilkan dalam konfirmasi eksekusi.
Apa perbedaan RFQ, RFS, dan aliran harga?
RFQ, Request for Quote, meminta harga transaksi tertentu. RFS, Request for Stream, meminta kuotasi yang diperbarui. Aliran harga menggambarkan pengiriman harga berturut-turut. Penyedia atau platform menetapkan syarat penggunaannya.
Apakah pembelian CFD EUR/USD menyerahkan euro?
Tidak. Kontrak selisih menyelesaikan perubahan harga menurut perjanjian dan tidak mengkreditkan euro yang dibeli ke rekening valuta. Lindung nilai risiko broker merupakan kegiatan terpisah.
Apakah Forex beroperasi sama sepanjang hari?
Tidak. Segmen utama berdagang hampir sepanjang hari pada hari kerja, tetapi aktivitas dan kuotasi berubah seiring beroperasinya pusat keuangan. Pasangan mata uang, hari libur, dan publikasi data juga penting. Produk tertentu dapat memiliki jam lebih pendek.
Apakah volume MetaTrader menunjukkan seluruh pasar Forex?
Tidak. Volume tik MetaTrader 5 menghitung tik yang diterima selama pembentukan bar. Volume transaksi nyata dapat tidak tersedia untuk instrumen OTC. Data satu broker tidak mencakup setiap transaksi valuta global.
Apakah CLS merupakan pihak lawan sentral?
Tidak. CLS menghubungkan penyelesaian pembayaran yang memenuhi syarat dalam dua mata uang melalui pembayaran lawan pembayaran. CCP berada di antara kewajiban para pihak dan mengelola risiko gagal memenuhi kewajiban. Fungsi ini terpisah.
Apa itu last look?
Dalam aliran institusional tertentu, penyedia memiliki kesempatan terakhir menerima atau menolak permintaan setelah pemeriksaan keabsahan dan harga. Syaratnya harus diungkapkan. Last look tidak berlaku di setiap platform atau mengizinkan perubahan sembarang atas perjanjian yang sudah dibuat.
Apakah algoritma eksekusi memprediksi arah kurs?
Tidak harus. Algoritma dapat hanya membagi jumlah tertentu, mengatur ritme, dan memilih penyedia yang dapat diakses. Tujuan eksekusi berbeda dari memilih arah posisi. Harga eksekusi rata-rata harus ditimbang menurut jumlah, bukan memberi bobot sama pada jumlah berbeda.
Mengapa telepon masih dipakai dalam perdagangan FX modern?
Percakapan memungkinkan kesepakatan jumlah lebih besar atau syarat khusus dengan pihak lawan tertentu. Saluran suara hadir bersama perdagangan elektronik. Eksekusi elektronik mencakup sekitar 58,2% omzet April 2025 pada dasar net-net penuh dalam tabel final BIS Juni 2026; ini bukan pangsa HFT atau bukti metode lain telah hilang.
Apa itu EBS dan buku pesanan limit terpusat?
EBS merupakan salah satu tempat perdagangan valuta institusional. Buku pesanan limit terpusat mengatur penawaran dalam sistem tertentu, bukan di seluruh dunia. Akses penawaran dapat bergantung pada izin, limit kredit, dan aturan platform.
Apa arti internalisasi transaksi?
Dealer dapat mencocokkan kebutuhan nasabahnya yang berlawanan dan mengelola eksposur tersisa. Dealer tidak harus langsung melindungi setiap transaksi secara eksternal dalam jumlah identik. Kewajiban nasabah serta risiko kurs, kredit, dan pembayaran tetap ada.
Apakah setiap algoritma adalah HFT?
Tidak. Program dapat membagi jumlah besar bertahap selama satu jam, sedangkan HFT memakai respons sangat cepat dan pembaruan sering. Saluran elektronik, algoritma eksekusi, dan strategi HFT menggambarkan sifat proses yang berbeda.
Apakah spot selalu berarti penyelesaian T+2?
Tidak. Dalam statistik BIS, spot mencakup penukaran untuk penyerahan dalam dua hari kerja. T+2 merupakan aturan umum, tetapi ada periode lebih singkat dan aturan khusus pasangan atau kalender. Tanggal valuta harus dikonfirmasi dalam kontrak.
Apakah broker dengan B-book selalu melakukan penipuan?
Mempertahankan risiko sebagai pihak lawan tidak dengan sendirinya menetapkan penipuan. Syarat yang diungkapkan, konflik kepentingan, dan praktik eksekusi harus dinilai. Lindung nilai eksternal juga tidak otomatis menjamin perilaku adil; kontrak tertentu dan perilaku perusahaan penting.
Apakah stop loss selalu melindungi dari peristiwa seperti keputusan SNB pada 2015?
Stop loss biasa menetapkan kondisi pemicu, tetapi tidak selalu menjamin harga eksekusi. Kesenjangan penawaran tersedia dapat menyebabkan slippage. Pesanan terjamin, jika ditawarkan layanan, memiliki syarat dan biaya terpisah.
Apakah euro digital akan membuat pasangan mata uang baru?
Tidak. Dalam uraian ECB, euro digital akan menjadi bentuk digital euro yang sama, melengkapi uang tunai. Euro digital tidak membuat mata uang terpisah dengan kurs independen terhadap euro biasa. Perubahan potensial menyangkut pembayaran, distribusi, dan penyelesaian.
Apakah kecerdasan buatan menggantikan tanggung jawab manusia atas pesanan?
Tidak. Model dapat mendukung analisis dan eksekusi, tetapi data benar, limit, pengawasan, dan aturan penghentian tetap diperlukan. Keputusan otomatis tidak menghapus tanggung jawab penyedia layanan atau risiko kontrak.
Apa manfaat perkembangan teknologi bagi orang yang menukar valuta untuk liburan?
Teknologi memudahkan perbandingan penawaran dan pengiriman instruksi dari jauh. Hasil tetap bergantung pada kurs untuk arah penukaran yang benar, jumlah, biaya, dan syarat penyerahan. Spread institusional sempit tidak berarti setiap konsumen memperoleh harga sama.
Sumber
Sumber diperiksa pada 12 Oktober 2026. Operator menguraikan layanan tertentu, bukan setiap platform. Penelitian RBA 2007 hanya menggambarkan aktivitas intrahari historis. Materi UKNF digunakan untuk menjelaskan eksekusi dan kontrak, tanpa angka historis omzet, tingkat kerugian, atau batas leverage. Jam publikasi NBP dan contoh UKNF khusus untuk Polandia.
- Andreas Schrimpf, Vladyslav Sushko, BIS, FX trade execution: complex and highly fragmented [Eksekusi FX: kompleks dan sangat terfragmentasi], Desember 2019: struktur jaringan, saluran langsung/tidak langsung, agregator, dan perdagangan suara.
- LSEG, TORA to offer access to all LSEG FX trading venues through a single GUI [TORA akan memberi akses seluruh tempat perdagangan LSEG FX melalui satu antarmuka grafis], 22 Maret 2024: istilah RFQ/RFS dan berbagai metode perdagangan platform.
- LSEG, FXall — End-to-end solution for your FX trades [FXall—solusi menyeluruh transaksi FX Anda], tanpa tanggal: PriceStream, aliran multipenyedia, dan pembagian pesanan.
- Kantor Otoritas Pengawasan Keuangan Polandia (UKNF), pertanyaan dan jawaban Forex, tanpa tanggal: model eksekusi, slippage, dan CFD dibandingkan kepemilikan instrumen dasar. Dokumen sumber.
- CME Group, Definition of a Futures Contract [Definisi kontrak futures], tanpa tanggal: kontrak standar dan perdagangan bursa.
- Komite Basel untuk Pengawasan Perbankan, Foreign exchange risks [Risiko valuta asing], RMA20, diterbitkan 1 Januari 2026 berdasarkan pedoman Januari 2013: definisi CCP serta risiko antara eksekusi dan penyelesaian final.
- CLS Group, CLSSettlement, materi bertanda © 2024, hlm. 1–2: pembayaran lawan pembayaran dan siklus transaksi yang memenuhi syarat.
- Komite Valuta Asing Australia, Questions and Answers [Pertanyaan dan jawaban], tanpa tanggal, pertanyaan 3: tidak adanya jam harian bersama dan pekan perdagangan umum.
- Kristina Clifton, Michael Plumb, RBA, Intraday Currency Market Volatility and Turnover [Volatilitas dan omzet pasar valuta intrahari], Desember 2007, hlm. 1 dan 8–9: informasi, pesanan, dan aktivitas intrahari historis. Sumber menetapkan periode serta pasangan mata uang.
- RBA, Box B: Recent Developments in Foreign Exchange Markets [Kotak B: perkembangan terbaru pasar valuta], Statement on Monetary Policy [Pernyataan kebijakan moneter], Mei 2020: spread lebih lebar dan kedalaman pasar spot berkurang pada Maret 2020.
- MetaQuotes, Price Data in the Trading Platform [Data harga pada platform perdagangan], tanpa tanggal: harga grafik bid/last, volume tik, dan data OTC.
- NBP, jadwal publikasi kurs, tanpa tanggal: Tabel A diterbitkan pada hari kerja antara pukul 11:45 dan 12:15 waktu lokal Polandia. Dokumen sumber.
- Randall Dodd, IMF, Financial Markets: Exchange or Over the Counter [Pasar keuangan: bursa atau di luar bursa], Finance & Development, Back to Basics [Kembali ke dasar], tanpa tanggal pada halaman: hubungan dealer, berbagai kuotasi, dan saluran kesepakatan OTC.
- MetaQuotes, Basic Principles [Prinsip dasar], tanpa tanggal: pesanan/transaksi/posisi, instruksi terminal ke server, status pesanan, dan mode eksekusi. Ini menyangkut MT5, bukan setiap platform.
- Komite Valuta Asing Global, FX Global Code [Kode Global FX], diperbarui Desember 2024, pengantar dan Prinsip 17: cakupan, kontrol last look, dan syarat yang diungkapkan.
- Komite Pasar BIS, FX execution algorithms and market functioning [Algoritma eksekusi FX dan fungsi pasar], Oktober 2020: tujuan algoritma eksekusi, pembagian pesanan, risiko, dan penilaian kualitas eksekusi.
- Komite Pasar BIS, The sterling ‘flash event’ of 7 October 2016 [Pergerakan mendadak sterling 7 Oktober 2016], Januari 2017, hlm. 1 dan 5–8: waktu BST/UTC, titik terendah berbeda antartempat, dan faktor yang berinteraksi.
- Financial Conduct Authority, FCA fines five banks £1.1 billion for FX failings and announces industry-wide remediation programme [FCA mendenda lima bank £1,1 miliar atas kegagalan FX dan mengumumkan program perbaikan seluruh industri], 12 November 2014: proses dan praktik terdokumentasi tanpa generalisasi ke seluruh pasar.
- BIS Papers nr 12, Foreign exchange markets in the 1990s [BIS Papers nomor 12, pasar valuta pada dasawarsa 1990-an] — Agustus 2002, hlm. 139, bagian 2: Reuters Dealing 2000-2 sejak April 1992 dan EBS sejak September 1993. Monitor 1973: Reuters Annual Review 2000 [Tinjauan tahunan Reuters 2000], hlm. 13; Dealing 1981: sejarah layanan LSEG.
- BIS, The FX trade execution landscape through the prism of the 2025 BIS Triennial Survey [BIS, lanskap eksekusi FX melalui Survei Tiga Tahunan BIS 2025] — Desember 2025: metode eksekusi, saluran suara, tempat beridentitas terbuka dan anonim, serta internalisasi. Periode data: April 2025.
- CFTC, Release 7528-17 [Siaran 7528-17] — 6 Februari 2017: denda USD 7 juta, periode temuan, pembuat pasar terkait, klaim No Dealing Desk yang menyesatkan, dan syarat pencabutan pendaftaran.
- BIS Markets Committee, High-frequency trading in the foreign exchange market [Komite Pasar BIS, perdagangan frekuensi tinggi pada pasar valuta] — September 2011, hlm. 4–6 dan 18–19, glosarium hlm. 30: karakteristik dan peran HFT, kolokasi, dan kondisi likuiditas. Sumber historis, bukan perkiraan pangsa HFT saat ini.
- FSB, Foreign Exchange Benchmarks — Final Report [FSB, kurs acuan valuta—laporan final] — 30 September 2014: metodologi, jendela WMR, dan rekomendasi kontrol eksekusi; cakupan juga diringkas dalam siaran FSB.
- BIS, Reporting guidelines for turnover in April 2025 [BIS, pedoman pelaporan omzet April 2025] — Bagian 5.1: definisi spot dengan penyerahan dalam dua hari kerja; definisi statistik tidak menetapkan syarat setiap layanan nasabah.
- ECB, FAQs on the digital euro [ECB, pertanyaan umum euro digital] — Diperbarui 17 Agustus 2026, pertanyaan 1, 6, dan 12: uang bank sentral, peran penyedia, dan euro yang sama, bukan mata uang lain.
- BIS, Project Agorá [BIS, Proyek Agorá] — Uraian prototipe dan bagian Real-Value Testing [Pengujian nilai nyata]: pengujian Juli 2026; percobaan terkendali, bukan infrastruktur yang beroperasi universal.
- SNB, Swiss National Bank discontinues minimum exchange rate and lowers interest rate to −0.75% [Bank Nasional Swiss menghentikan kurs minimum dan menurunkan bunga menjadi −0,75%], siaran dan PDF terlampir, 15 Januari 2015: batas bawah CHF 1,20/EUR, bunga, dan kemungkinan intervensi yang berlanjut.
- FCA, News for customers of Alpari (UK) Limited [Berita untuk nasabah Alpari (UK) Limited], 20 Januari 2015, diperbarui 23 Maret 2018: masuk ke Rezim Administrasi Khusus pada 19 Januari 2015.
- MetaQuotes, MetaTrader 4 Release Date Announcement [Pengumuman tanggal rilis MetaTrader 4], 15 Juni 2005, dan sejarah perusahaan: rilis diumumkan untuk 1 Juli 2005, komponen nasabah dan administrasi internal, MT5 pada 2010. Uraian produsen tanpa konfirmasi independen klaim pangsa pasarnya.
- MetaQuotes, Algorithmic Trading with MetaTrader 4 [Perdagangan algoritmis dengan MetaTrader 4]: Expert Advisors, MQL4, MetaEditor, dan Strategy Tester. Dokumentasi fungsi produk tanpa janji imbal hasil.
- Alain Chaboud, Benjamin Chiquoine, Erik Hjalmarsson, Clara Vega, Federal Reserve, Rise of the Machines: Algorithmic Trading in the Foreign Exchange Market [Kebangkitan mesin: perdagangan algoritmis pada pasar valuta], IFDP 980, 2009, bagian 3.1 dan Gambar 1: EBS 2003–2007, keterlibatan pada setidaknya satu sisi, dan pangsa khusus tiap pasangan.
- BIS, 2025 Triennial Central Bank Survey — final annex, June 2026 (PDF) [Survei Tiga Tahunan Bank Sentral 2025—lampiran final, Juni 2026 (PDF)], Tabel 1, hlm. 1/75: total net-net dan metode eksekusi; perhitungan pangsa elektronik mempertahankan omzet yang belum dibagi menurut metode dalam penyebut.

