
Oszillatoren und Momentumindikatoren — RSI, Stochastik, MACD und ROC
RSI zeigt 78, während der Preis weiter steigt. Das ist kein Widerspruch: Geglättete Gewinne können bei weiteren Kursanstiegen weiterhin die Verluste überwiegen. Ein Oszillator beantwortet eine bestimmte Datenfrage, statt ein Umkehrdatum festzulegen. Nachfolgend berechnen Sie RSI über aufeinanderfolgende Schlusskurse, vergleichen zwei Stochastik-Glättungsverfahren und prüfen, warum MACD mit den Parametern 12,26,9 auf zwei Plattformen unterschiedlich aussehen kann.

- Ein Oszillator sagt nicht, wann sich der Markt dreht. Überkauft bedeutet nicht „jetzt verkaufen“, überverkauft nicht „jetzt kaufen“. Es ist ein Messwert einer bestimmten Preistransformation: Information über einen Zustand, nicht über eine Richtung.
- Ein hoher Messwert kann bei weiteren Kursgewinnen bestehen bleiben. RSI>70 als automatische Verkaufsorder zu behandeln, ergänzt eine Regel, die in der Indikatorformel nicht enthalten ist.
- Preisposition in einer Spanne und geglättete Bewegungsrichtung sind unterschiedliche Messungen. RSI oder Stochastik können während einer Aufwärtsbewegung hoch bleiben. Wir geben keine Wirksamkeitsrangfolge der Werkzeugkategorien in Konsolidierungen an.
- Jeder Oszillator ist eine explizite Formel auf Basis von Preisdaten. ROC und Momentum, nach Wilder geglätteter RSI, Stochastik %K/%D und MACD mit Signallinie lassen sich alle von Hand berechnen; dieser Artikel zeigt wie. ATR und Bollinger-Bänder messen Volatilität statt Momentum; sie werden hier kürzer als Kontext für Oszillatormesswerte behandelt.
1. Was Oszillatoren und Momentumindikatoren sind
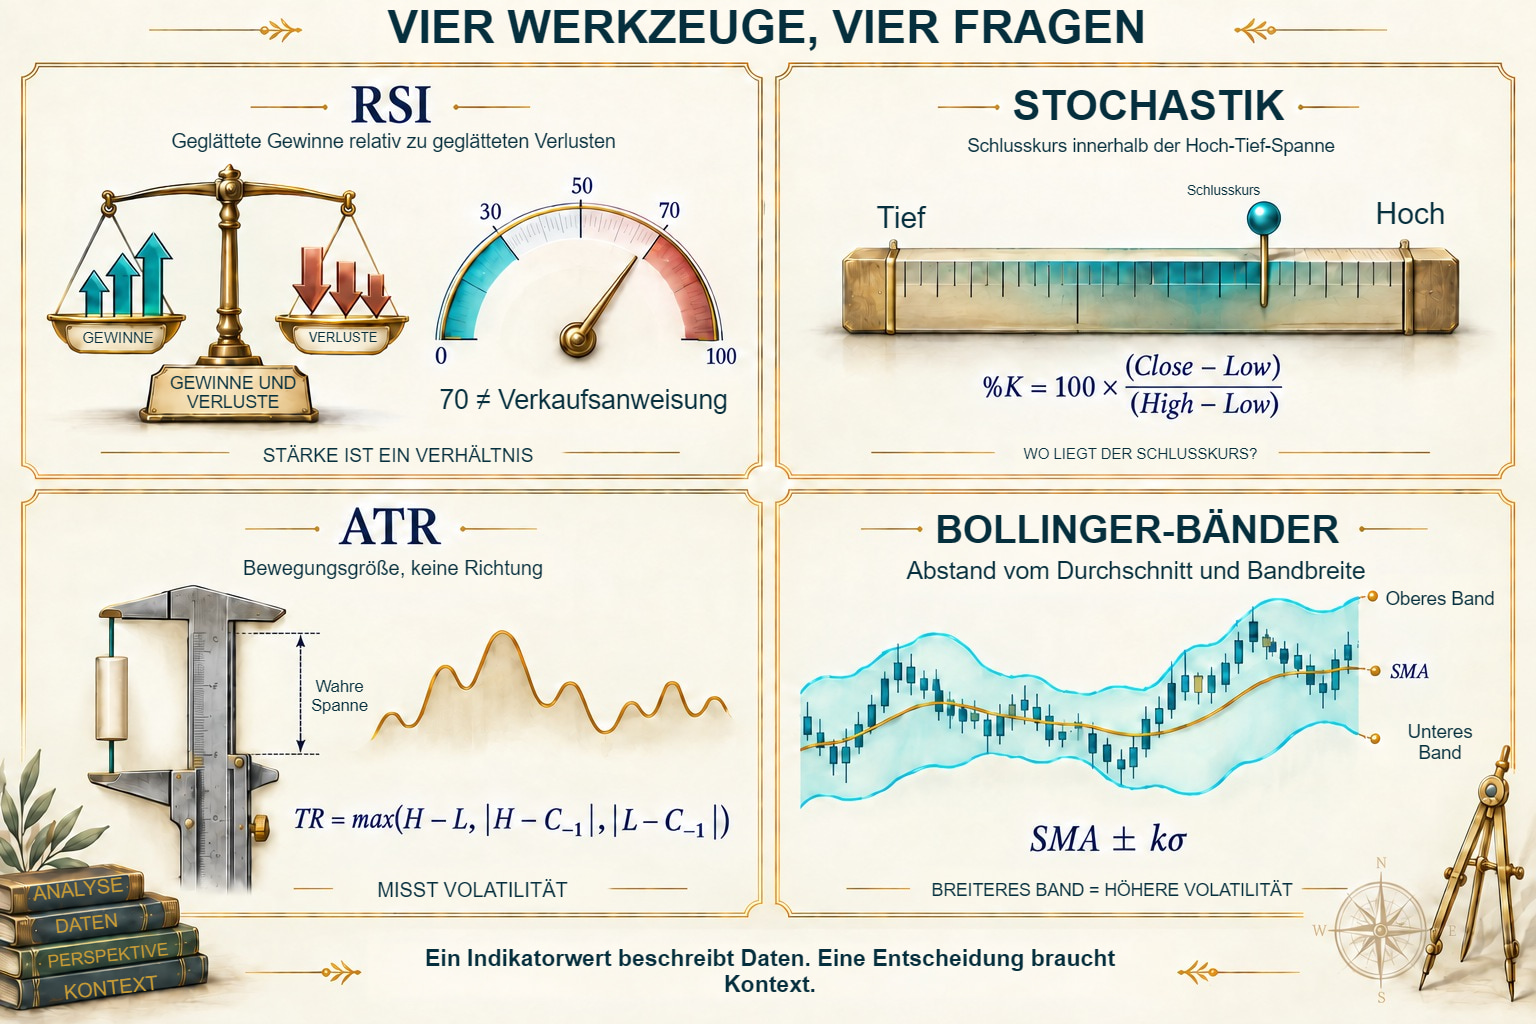
Der vorherige Artikel behandelte Trendindikatoren: Werkzeuge zur Frage „Wohin bewegt sich der Markt?“. Oszillatoren beantworten ergänzende Fragen, je nach Formel andere: Wie schnell ändert sich der Preis (ROC), wie verhalten sich Gewinne zu Verlusten (RSI), wo liegt der Schlusskurs in einer lokalen Spanne (Stochastik) und wie laufen zwei Durchschnitte auseinander (MACD)?
„Oszillator“ beschreibt, wie die Werte dieser Indikatoren oszillieren, also zwischen festen Grenzen schwanken (beispielsweise 0–100 bei RSI) oder um ein zentrales Niveau (etwa null bei CCI). Anders als gleitende Durchschnitte, die mit dem Preis unbegrenzt steigen können, ist ein Oszillator begrenzt oder zumindest um eine feste Linie zentriert; das ist für die Interpretation wesentlich. Genau genommen transformiert ein Oszillator Preisdaten zur Darstellung in einem begrenzten Bereich oder relativ zu einer Mittellinie. Was er genau misst, hängt von der Formel ab.
Momentum ist die Geschwindigkeit der Preisänderung. Steigt EUR/USD gestern um 30 Pips und heute um 10, steigt der Preis weiterhin, doch das Momentum lässt nach. Oszillatoren messen dies: Stärke und Tempo der Preisbewegung statt die Richtung selbst. Lässt das Momentum bei weiter steigendem Preis nach, haben Sie ein Puzzleteil, kein Signal.
Die einfachsten Momentummaße — Momentum und ROC. Vor RSI zwei Grundformeln. Momentum(n) = Ct − Ct−n: heutiger Schlusskurs minus Schlusskurs vor n Perioden, in Preiseinheiten. ROC(n) = (Ct − Ct−n) / Ct−n × 100: dieselbe Differenz als Prozentsatz. Berechnung (Beispielwerte): Ct = 1,1000; Ct−10 = 1,0800 → Momentum = 0,0200 = 200 Pips; ROC = 0,0200 / 1,0800 × 100 = +1,85%. Beide schwanken um null (differenzbasiertes Momentum in Preiseinheiten, ROC in Prozent). Für positive Preise hat ROC eine nicht erreichte Untergrenze von −100% und keine feste Obergrenze; differenzbasiertes Momentum hat keine für alle Preise gemeinsamen festen Grenzen. Komplexere Oszillatoren bauen auf dieser Änderungslogik auf. Implementierungshinweis: Der eingebaute MetaTrader-Momentum berechnet Ct / Ct−n × 100, schwankt also um 100 statt um null; bei positiven Preisen ist sein Wert positiv. Bei Ct−n = 0 sind ROC- und MetaTrader-Momentum-Quotienten nicht definiert. Prüfen Sie die Formel Ihrer Plattform vor dem Vergleich mit Lehrbuchwerten.
Eine wichtige Unterscheidung: ATR und Bollinger-Bänder sind Indikatoren für Volatilität und keine Momentum-Oszillatoren. Wir behandeln sie kürzer als Kontext zur Beurteilung, ob die aktuelle Bewegung relativ zur jüngsten Volatilität gewöhnlich oder extrem ist.

2. RSI — Relative-Stärke-Index
J. Welles Wilder entwickelte RSI und beschrieb ihn 1978. Er misst die Beziehung zwischen geglätteten Gewinnen und Verlusten, statt die Stärke zweier verschiedener Währungen oder Unternehmen zu vergleichen. Der Standardwert 14 nennt die Anzahl der zur Initialisierung des folgenden Modells benötigten Änderungen.[1]
Wie RSI konstruiert ist — Formel und Berechnung
RSI vergleicht, wie viel der Markt in den letzten n Perioden gewonnen und wie viel er verloren hat (standardmäßig 14). Wilders Formel:
- U = durchschnittliche positive Änderungen (Gewinne von Schluss zu Schluss; bärische Kerzen tragen 0 zu U bei),
- D = durchschnittliche negative Änderungen (als Absolutwerte),
- RS = U / D (bei D = 0 und U > 0 nähert sich RSI 100; bei D = 0 und U = 0 — null geteilt durch null — hängt das Ergebnis von der Plattformkonvention ab),
- RSI = 100 − 100 / (1 + RS).
Das Ergebnis ist dimensionslos im Bereich 0–100. Ein entscheidendes Detail: U und D sind keine gewöhnlichen Durchschnitte. Der erste Wert ist ein arithmetisches Mittel über n Perioden, aber jeder folgende verwendet die Wilder-Glättung (RMA): Ut = [Ut−1 × (n−1) + gaint] / n. Mathematisch ist dies EMA mit α = 1/n: hinsichtlich des Glättungskoeffizienten gleichwertig mit EMA(2n−1) (Anfangswerte können sich wegen unterschiedlicher Initialisierung der Reihen unterscheiden). Für n = 14 bedeutet dies EMA(27) statt SMA(14) oder EMA(14). Ein von Hand mit gewöhnlichem Durchschnitt berechneter RSI wird deshalb von der Plattform abweichen.
RSI(14) berechnen. Über 14 Änderungen ergeben die Gewinne insgesamt 84 Pips und die absoluten Verluste 42 Pips. Startwert: U=84/14=6, D=42/14=3, RSI=100·6/(6+3)=66,6666667. Die nächste Änderung beträgt +9 Pips. U=(6·13+9)/14=87/14, D=(3·13)/14=39/14, also RSI=100·87/(87+39)=69,0476190. Der Anstieg beträgt 2,3809524 RSI-Punkte, nicht 2 Pips oder genau zwei Punkte. Runden Sie das angezeigte Ergebnis, nicht den fortgeschriebenen U/D-Zustand.
Ein Messwert von 80 lässt sich ohne „teuer“ beschreiben: Bei positivem D bedeutet er U/D = 80/(100−80) = 4. Geglättete Gewinne sind viermal so groß wie geglättete Verluste. Dies misst weder Orderanzahl noch Positionierung oder Abstand zu einem künftigen Hoch. RSI allein beweist keine Stop-Konzentration.
Periode 14 ist Wilders Konvention und der Standard des beschriebenen RSI, kein Optimierungsergebnis für EUR/USD. Eine Periodenänderung verändert Multiplikator 1/n und Startwert. Eine kürzere Periode gewichtet eine neue Änderung stärker, garantiert aber keine Zunahme zutreffender Signale. Halten Sie beim Vergleich Feed, Eingabepreis und Ausgangshistorie gleich.[1]
RSI aus fünfzehn Preisen: Startwert und nächste Änderung
Dieses Modell braucht 15 Preise, die 14 Änderungen ergeben, für den ersten RSI(14). Anfänglicher Close=1,1000 USD/EUR; Änderungen in Pips: 12; −6; 6; −3; 15; −9; 9; −6; 18; −12; 12; −6; 12; 0. Gewinne insgesamt 84, Verluste 42 und Nettoänderung 42 Pips, wodurch der fünfzehnte Preis 1,1042 beträgt. Jede Zeile steht für die nächste geschlossene H1; die UTC-Zeiten der Datei sind hypothetisch.
| Preisindex | Schlusskurs, USD/EUR | Änderung, Pips | RSI, Punkte |
|---|---|---|---|
| 14 | 1,1042 | 0 | 66,6666667 |
| 15 | 1,1051 | 9 | 69,0476190 |
| 16 | 1,1060 | 9 | 71,2585034 |
| 17 | 1,1069 | 9 | 73,3114674 |
Zeile 14 beginnt die Indikatorreihe. Frühere Zeilen haben keinen Messwert statt RSI=0. Eine Nulländerung fügt Gewinnen und Verlusten null hinzu, aktualisiert anschließend aber weiterhin die Rekursion. Die vollständige CSV der RSI-Reihe enthält alle Schlusskurse, Änderungen und Werte, die auch im Divergenzbeispiel verwendet werden. Dies sind Lehrdaten ohne Spread, Ausführungspreis oder Aussage über Handelsergebnisse.
RSI interpretieren
Wilders klassische Interpretation:
- RSI über 70 — überkaufter Markt. Hinweis: Die Aufwärtsbewegung könnte weit fortgeschritten sein.
- RSI unter 30 — überverkaufter Markt. Hinweis: Die Abwärtsbewegung könnte weit fortgeschritten sein.
- RSI nahe 50 — neutral. Keine klare Ausdehnung in eine der beiden Richtungen.
Überkauft ist keine Verkaufsanweisung. RSI über 70 beschreibt ein Überwiegen geglätteter Gewinne gegenüber Verlusten. Die Historie wird nicht nach 14 Kerzen abgeschnitten: RMA lässt ältere Änderungen mit abnehmendem Einfluss bestehen. Die 30/70-Bänder und alternative Trendzonen sind Interpretationskonventionen; sie verändern weder Formel noch Umkehrwahrscheinlichkeit.
RSI=40 bedeutet U/D=2/3; RSI=60 bedeutet U/D=3/2. Dieselbe Zahl kann aus Preisänderungen unterschiedlicher Größenordnung entstehen. Ohne Preiseinheiten, Zeitrahmen und vorherige Struktur lässt sich nicht sagen, ob die Bewegung klein oder groß war. Wir nennen 40 nicht automatisch Unterstützung und 60 nicht automatisch Widerstand.
RSI-Divergenz
Wie eine MACD-Divergenz entsteht eine RSI-Divergenz, wenn der Preis ein neues Extrem erreicht, das RSI nicht bestätigt.
- Bärische Divergenz: Der Preis bildet ein höheres Hoch, RSI ein niedrigeres Hoch. Das Momentum lässt trotz steigendem Preis nach.
- Bullische Divergenz: Der Preis bildet ein niedrigeres Tief, RSI ein höheres Tief. Das Abwärtsmomentum lässt nach.
- Versteckte bullische Divergenz: Der Preis bildet ein höheres Tief, RSI ein niedrigeres Tief. Cardwells Interpretation behandelt dies teilweise als Aufwärtstrendbestätigung; diese Beschreibung nennt keine Fortsetzungs- oder Umkehrhäufigkeit.
- Versteckte bärische Divergenz: Der Preis bildet ein niedrigeres Hoch, RSI ein höheres Hoch. Dies wird entsprechend als Abwärtstrendbestätigung interpretiert; das Ergebnis dieser Regel braucht einen separaten Test.
Die reguläre bärische Divergenz vergleicht ein höheres Preishoch mit einem niedrigeren RSI-Wert; die bullische ein niedrigeres Preistief mit höherem RSI. Die versteckte bullische Divergenz hat ein höheres Preistief und niedrigeren RSI, die versteckte bärische ein niedrigeres Preishoch und höheren RSI. Dies sind keine identischen Formationen, die nach ihrem späteren Ergebnis benannt werden.[4] Halten Sie die Zuordnungsmethode für Extrempunkte vor der Messung fest. Im folgenden Beispiel wählen wir zwei bestätigte Schlusskursextreme und lesen RSI an genau diesen Kerzen ab; wir verlangen keinen separaten Oszillator-Pivot. Eine andere Zuordnungsregel würde eine andere Ereignismenge erzeugen.

Nenner null und fehlende Messwerte
Ein häufiges Missverständnis entsteht, wenn ein Chart eine Zahl anzeigt, obwohl kein gewöhnlicher Quotient verfügbar ist. Halten Sie Randbedingungen zusammen mit der Formel fest:
| Bedingung | Arithmetische Folgerung | Modellregel in diesem Artikel |
|---|---|---|
| RSI: U>0, D=0 | Durch stetige Fortsetzung 100·U/(U+D)=100 | 100 nach Erhebung des Startwerts |
| RSI: U=0, D>0 | 100·U/(U+D)=0 | 0 nach Erhebung des Startwerts |
| RSI: U=D=0 | 0/0; die Formel legt keine Zahl fest | Kein Messwert; wir raten nicht 50 |
| Stochastik: Hn=Ln | 0/0 für einen gültigen Schlusskurs innerhalb dieser Spanne | Kein Rohmesswert |
| ROC: Ct−n=0 | Division durch den Ausgangspreis nicht möglich | Kein Messwert |
| CCI: MD=0; %B: Breite=0 | Kein gewöhnlicher Quotient verfügbar | Kein Messwert |
Dies behauptet nicht, dass jede Plattform diese Regel verwendet. Der von MetaQuotes veröffentlichte Code stochastic.mq5 weist 100 zu, wenn die Summe der Spannen null ist.[16] Ein Messwert von 100 in diesem Zweig beweist keinen Schluss am Hoch einer positiven Spanne. Der heruntergeladene Code rsi.mq5 hat keinen separaten Zweig U=D=0. Prüfen Sie die konkrete Version und ihren Umgang mit Division durch null, statt einen universellen RSI=50 zu versprechen.[18] Machen Sie einen unvollständigen Startwert oder ungültigen Preis nicht automatisch zu null.
3. Der Stochastik-Oszillator
Der Stochastik-Oszillator misst die Position des Schlusskurses in der Tief-Hoch-Spanne der letzten n Kerzen. Der rohe %K braucht sowohl den Preis als auch die beiden Spannenendpunkte.[2]
- Roher %K = (C − Ln) / (Hn − Ln) × 100, wobei Hn und Ln das höchste Hoch und tiefste Tief über n Perioden sind (bei Hn = Ln — einem Markt ohne Spanne — ist der Nenner null und Plattformen verwenden eigene Konventionen),
- %D = SMA(3) von %K — die geglättete Signallinie.
Berechnung (Beispielwerte). Spanne der letzten 14 Kerzen: 1,0800–1,1000; Schlusskurs 1,0980. Roher %K = (1,0980 − 1,0800) / (1,1000 − 1,0800) × 100 = 0,0180 / 0,0200 × 100 = 90,0 — Preis nahe der oberen Spannengrenze.
Die schnelle Variante verwendet den rohen %K. In einer häufig beschriebenen langsamen Variante ist %K die SMA(3) der Rohwerte und %D die SMA(3) dieses geglätteten %K. Für fünf Rohwerte 78, 84, 84, 87, 90 betragen die aufeinanderfolgenden langsamen %K-Werte 82, 85, 87 mit abschließendem %D = (82+85+87)/3 = 84,6666667. Allerdings erschöpft 14,3,3 die Definition nicht. Der veröffentlichte MetaQuotes-Code implementiert die Verlangsamung als Verhältnis der Summen von Abständen und Spannen, was bei variierenden Spannen ein anderes Ergebnis als die SMA der Quotienten liefert. Den Unterschied berechnen wir unten.[16]
Interpretation: über 80 → überkaufte Zone; unter 20 → überverkauft. Eine %K/%D-Kreuzung in einer Extremzone ist ein klassisches Signal. Die bloße Lage in der überverkauften Zone ist wie bei RSI kein Einstiegssignal: Im Abwärtstrend kann der Indikator viele Kerzen unter 20 bleiben; jedes „Extrem“ gilt nur relativ zu einer selbst wandernden Spanne.
RSI vergleicht Änderungen aufeinanderfolgender Eingabepreise. Stochastik vergleicht den Schlusskurs mit Hoch und Tief des Fensters. Dies sind unterschiedliche Funktionen: Eine Hochänderung allein bei unverändertem Schluss kann Stochastik beeinflussen, aber keinen schlusskursbasierten RSI. Beide lassen sich vergleichen, wenn jeder eine definierte Funktion hat; ihre Übereinstimmung ist nicht automatisch zwei unabhängigen Informationen gleichzusetzen.
Der BIS-Bericht über das Pfund-Ereignis vom 7. Oktober 2016 beschreibt die abrupte Bewegung und Liquiditätsbedingungen.[13] Wir haben hier nicht die vollständige Historie eines bestimmten Feeds und ordnen dem Ereignis daher keine Stochastikwerte zu. Der Mechanismus lässt sich auch ohne diese prüfen: Liegt der Schluss genau am tiefsten Tief einer positiven Spanne, ist der rohe %K null. Dieser Messwert begrenzt das nächste Tief nicht — das Fenster kann weiterwandern.

Stochastik: 63,33 oder 70 bei denselben drei Spannen?
Geben Sie drei aufeinanderfolgende Fensterzustände vor: C−Ln und Hn−Ln, beide Abstände in USD/EUR. Dies sind hypothetische Glättungseingaben, keine Aufzeichnung des globalen Marktes.
| Zustand | C−Ln | Hn−Ln | Roher %K |
|---|---|---|---|
| 1 | 0,009 | 0,010 | 90,00 |
| 2 | 0,001 | 0,002 | 50,00 |
| 3 | 0,004 | 0,008 | 50,00 |
SMA der drei rohen %K-Werte = (90+50+50)/3 = 63,3333333. Das Verhältnis der Summen im veröffentlichten MetaQuotes-Code ergibt 100·(0,009+0,001+0,004)/(0,010+0,002+0,008) = 70. Eine größere Spanne erhält hier mehr Gewicht. Sind alle drei Spannen gleich, stimmen die Ergebnisse überein; dieser Sonderfall kann den Unterschied bei einem oberflächlichen Vergleich verdecken. Halten Sie für einen vollständigen Vergleich Preistyp, n, Verlangsamung, %D-Methode und Werkzeugcode bzw. Version fest.
4. MACD — Konstruktion und Implementierung
Der vorherige Artikel enthält die vollständige Signaldiskussion des MACD — Linienkreuzungen, Divergenzen und Parameterauswahl —, weil MACD ein Hybrid aus Trendindikator und Oszillator ist. Hier untersuchen wir Momentum und Implementierung, bei denen sich zwei Dinge verbergen, die der Chart allein nicht offenlegt.
Formeln. MACD = EMA(12)−EMA(26). In der EMA-Variante ist das Signal = EMA(9) des MACD und das Differenzhistogramm = MACD−Signal. Die MT5-Dokumentation nennt statt der Signal-EMA eine SMA(9).[12] Sind die vorgegebenen Zustände EMA12=1,0952 und EMA26=1,0918, beträgt MACD 0,0034 USD/EUR = 34 Pips. Bei einem vorgegebenen Signal von 0,0021 beträgt das Differenzhistogramm 0,0013 USD/EUR = 13 Pips. Dies prüft die Subtraktion von Zuständen und berechnet keine EMA ohne vollständige Preisreihe.
Erstens: Einheiten. Anders als RSI und Stochastik ist MACD nicht dimensionslos, sondern in den Preiseinheiten des Instruments ausgedrückt. Ein Messwert von +0,0034 bei EUR/USD und +0,34 bei USD/JPY sind zwischen Paaren oder Zeitrahmen nicht vergleichbar. Es gibt keine festen Grenzen und daher keine universelle „Überkauft“-Schwelle. MACD schwankt um null: Nullkreuzungen, die Beziehung zur Signallinie und die Histogrammrichtung liefern Informationen statt des absoluten Werts.
Zweitens: Implementierungen. „MACD“ auf verschiedenen Plattformen ist nicht immer derselbe Indikator:
| Element | Klassische Definition (Appel) | MetaTrader 4/5 (eingebaut) |
|---|---|---|
| Hauptlinie | EMA(12) − EMA(26), als Linie gezeichnet | Dieselbe Formel, aber als Balken gezeichnet |
| Signallinie | EMA(9) der MACD-Linie | SMA(9) der Hauptlinie |
| Histogramm | MACD − Signal, separate Balken | Keine separate Differenzreihe: Die Balken sind die Hauptlinie |
Folglich zeigt MetaTrader bei identischen Parametern (12, 26, 9) andere Signallinienwerte (SMA statt EMA) und eine andere Darstellung: Was im Lehrbuch das Differenzhistogramm ist, ist in MT die Hauptlinie selbst. Prüfen Sie vor dem Vergleich mit einer anderen Beschreibung oder Plattformaufzeichnung, welche Version Ihre Plattform berechnet.
MACD: separate Berechnung von SMA- und EMA-Signal
Verwenden Sie eine vorgegebene Reihe von zehn Werten der MACD-Linie selbst: 0,0010; 0,0012; 0,0014; 0,0016; 0,0018; 0,0020; 0,0022; 0,0024; 0,0026; 0,0034 USD/EUR. Dies sind hypothetische Eingabezustände der Signallinie; wir behaupten nicht, sie aus einer nicht offengelegten Schlusskurshistorie berechnet zu haben. Die ersten neun ergeben den Startwert SMA=0,0018. Für EMA(9) gilt α=2/(9+1)=0,2. Beim zehnten Zustand:
| Variante | Signallinie, USD/EUR | MACD−Signal, USD/EUR | Differenz in Pips |
|---|---|---|---|
| EMA(9), Startwert SMA9 | 0,002120000 | 0,001280000 | 12,800000 |
| SMA(9), rollendes Fenster | 0,002066667 | 0,001333333 | 13,333333 |
Beide Signallinien liegen unter MACD, ihre Werte unterscheiden sich jedoch. Die MT5-Dokumentation nennt SMA, die Variantenbeschreibung von TradingView EMA.[12][19] Berücksichtigen Sie beim Vergleich, was die Balken zeigen: die Hauptlinie selbst oder MACD−Signal. Farbe und Zeichenstil bestimmen nicht die Formel. Ein Messwert von +0,0034 USD/EUR entspricht 34 Pips; +0,34 JPY/USD bei einem Pip von 0,01 entspricht ebenfalls 34 Pips, bedeutet aber weiterhin keine identische wirtschaftliche Bewegung beider Paare.
5. CCI, ATR und Bollinger-Bänder — Kontextwerkzeuge
CCI vergleicht den typischen Preis mit seinem Durchschnitt und der mittleren absoluten Abweichung. ATR und Bänder messen Spanne und Streuung, keine Momentumoszillation. Wir behalten sie als Kontext bei, um hohes Momentum nicht mit hoher Volatilität zu verwechseln. Der Artikel über gleitende Durchschnitte erklärt die Bandkonstruktion und die Variante des Standardabweichungsdivisors.
CCI — ein Oszillator ohne feste Grenzen
Hier ist CCI (Commodity Channel Index) (TP−SMA(TP,n))/(0.015·MD), wobei TP=(H+L+C)/3 und MD die mittlere absolute Abweichung aller n typischen Preise vom selben aktuellen Mittelwert ist. Bei MD=0 hat der Quotient keinen gewöhnlichen Wert. Die Formel misst den Abstand zu einer lokalen Referenz; „Rückkehr zur Normalität“ wäre bereits eine Hypothese zur künftigen Bewegung.[5]
CCI ist nicht auf 0–100 oder ±100 begrenzt. Bei der konkreten SMA/MD-Definition und festem n können seine Werte jedoch nicht beliebig groß werden. Weil sich die Abweichungen vom Mittelwert zu null summieren, beträgt die Summe ihrer Absolutwerte mindestens das Doppelte der absoluten letzten Abweichung. Somit gilt |CCI| ≤ n/(2·0,015). Für n=20 beträgt die Grenze 666,6667, sofern MD>0. Dies ist eine arithmetische Eigenschaft, keine neue Überkauft-Schwelle. Neunzehn typische Preise von 1,1000 und einer von 1,1010 ergeben Mittelwert 1,10005, MD=0,000095 und CCI=666,6667.
CCI kann den Abstand des typischen Preises von seinem lokalen Mittelwert ordnen. Die Skala hängt von Periode und Abweichungsberechnung ab. Ein Wert von +100 bedeutet nicht dasselbe wie RSI=70, und keine der Zahlen ist eine prozentuale Umkehrwahrscheinlichkeit. Die Auswahl erfordert festzulegen, was gemessen werden soll, statt den „besser handelbaren“ Indikator zu bewerten.
ATR — durchschnittliche wahre Spanne
Auch ATR ist eine Konstruktion von Wilder[1]. Sie ist kein Momentum-Oszillator. Sie sagt weder „wohin“ noch „wie weit vom Normalen entfernt“, sondern eines: wie stark sich der Markt bewegt.
True Range (TR) = max(H−L, |H−Ct−1|, |L−Ct−1|). Gleichwertig: max(H,Ct−1)−min(L,Ct−1). Wilders Konstruktion glättet TR mit 1/n. Nicht jede ATR-Implementierung tut dasselbe: Der veröffentlichte MetaQuotes-Code atr.mq5 verwendet einen rollierenden einfachen Durchschnitt von n TR-Werten.[17] Die Einstellungsbeschreibung sollte auch das Glättungsverfahren nennen.
Warum ist die Unterscheidung nützlich? Eine große neue TR erhöht beide Varianten, verschwindet aus SMA aber vollständig, sobald sie das Fenster verlässt; unter Wilder-Glättung klingt ihr Einfluss ab. ATR allein legt keinen „sicheren“ Stop-Abstand fest. Sie beschreibt vorherige Spannen einschließlich Lücken zwischen vorherigem Schluss und aktueller Kerze.
Drei praktische Anwendungen:
1. Abstandsskala. ATR=80 Pips mit Multiplikator 1,5 ergibt 120 Pips bzw. 0,0120 USD/EUR. Diesen Abstand vom Anker 1,0850 abzuziehen ergibt 1,0730. Die Berechnung bestimmt weder Höchstverlust noch garantierte Ausführung. Der Abschnitt über Stop-Loss und Invalidierung erklärt die Orderanwendungen.
2. „Zu weit“-Filter. Entfernt sich der Preis um mehr als 2 × ATR(14) von EMA(21), ist der Markt kurzfristig wahrscheinlich weit gelaufen. Dies bedeutet keine Umkehr. Eine solche Ausdehnung als Argument gegen einen sofortigen Einstieg zu behandeln ist eine Praktikerheuristik, keine gemessene Regel. Ihre Bedeutung hängt von Invalidierungsstelle und Spannenreferenz ab.
3. Veränderung der geglätteten Spanne. Steigende ATR bedeutet einen höheren geglätteten TR-Wert, erfordert aber keinen Trendbeginn. Fallende ATR setzt kein Datum für eine künftige große Bewegung. ATR ist keine implizite Volatilität und enthält keine Information über ein unangekündigtes Ereignis.
Glättungseffekt, ein TR-Modell in Pips. Ein Startwert aus 20, 30 und 40 Pips hat den Mittelwert 30. Neue TR=120 ergibt RMA3=(2·30+120)/3=60 Pips, während SMA3=(30+40+120)/3=63,3333 Pips. Wir messen dieselbe TR-Reihe; die Ergebnisse unterscheiden sich, weil RMA den vorherigen Zustand behält, während SMA die ältesten 20 entfernt. Der folgende Chart zeigt diese vorgegebenen Daten ohne Rekonstruktion fehlender OHLC.

Eine vierte Anwendung — Anpassung der Positionsgröße an die aktuelle Volatilität, bekannt aus Turtle-Strategien und CTA-Fonds — gehört vollständig zum Risikomanagement, wo wir sie behandeln (Abschnitt 9).
Bollinger-Bänder
Bollinger-Bänder wurden von John Bollinger in den 1980er-Jahren entwickelt.[6] Drei Linien:
- Mittleres Band = SMA(20). Ein einfacher gleitender Durchschnitt über 20 Perioden.
- Oberes Band = SMA(20) + 2 × Standardabweichung (σ) über 20 Perioden.
- Unteres Band = SMA(20) − 2 × Standardabweichung (σ) über 20 Perioden.
Entscheidend ist, dass sich die Bänder mit der Volatilität weiten und verengen. Hohe Volatilität → breite Bänder. Niedrige Volatilität → enge Bänder. Bollinger-Bänder stehen deshalb zwischen Trendindikator (mittlere MA) und Volatilitätsindikator (Bandbreite).
Interpretation:
1. Der Preis berührt das obere Band ≠ „verkaufen“. Der häufigste Fehler. Bollinger betonte wiederholt[6] , dass eine Bandberührung kein Umkehrsignal ist. In einem starken Aufwärtstrend kann der Preis wochenlang am oberen Band „entlanglaufen“, weil sich Bänder anpassen, aber nicht so schnell wie der Trend. Eine Berührung informiert über Ausdehnung; was Sie damit tun, hängt vom Kontext ab.
2. Bollinger-Squeeze. Enge Bänder bedeuten kleine Abweichungen der Preise vom Mittelwert im gewählten Fenster. Für eine wiederholbare Bezeichnung definieren Sie vorab etwa Bandwidth höchstens so hoch wie jeder der vorherigen 100 geschlossenen Werte. Dies ist eine beispielhafte Minimumdefinition, kein optimaler Filter. Sie liefert weder Richtung, Zeitpunkt noch Größe einer künftigen Bewegung.
Bänder messen die Abweichung von Preisniveaus um den Mittelwert. Vergleichen Sie sie nicht ohne Umrechnung mit der Standardabweichung prozentualer Renditen oder annualisierter impliziter Optionsvolatilität. Alle drei können „Volatilität“ heißen, verwenden aber unterschiedliche Daten, Einheiten und Horizonte. Ein enges Band vor einer geplanten Veröffentlichung belegt kein geringes Risiko künftiger Bewegungen.
3. %B und Bandwidth. %B=(C−lower)/(upper−lower): null bedeutet das untere Band, eins das obere; Preise außerhalb der Bänder ergeben Werte außerhalb 0–1. Bandwidth=(upper−lower)/middle ist ein Verhältnis; Bandwidth%=100·Bandwidth ein Prozentsatz. Für lower=1,0900, upper=1,1100, middle=1,1000 und C=1,1050 erhalten wir %B=0,75 und Bandwidth=0,0181818 bzw. 1,81818%. Eine Breite von null oder ein Nenner null muss als Fall ohne gewöhnlichen Messwert behandelt werden.
Im Alltag sind Bollinger-Bänder am nützlichsten als Kontextkarte: Liegt der Preis im oberen, unteren oder mittleren Teil seiner normalen Spanne? Steigt oder fällt die Volatilität, oder ist sie komprimiert?

Wie lege ich mit ATR einen Stop-Loss fest?
ATR wandelt vorherige TR in einen geglätteten Abstand in Preiseinheiten um. Bei 80 Pips und Multiplikator 1,5 beträgt der Abstand 120 Pips. Von EUR/USD 1,0850 abgezogen ergibt dies 1,0730. Das berechnet lediglich ein Niveau relativ zu einem vorgegebenen Anker und garantiert weder Ausstiegspreis noch Höchstverlust. Der Abschnitt zum Risikomanagement erläutert die Orderbedingungen.
6. Oszillatoren und Trendindikatoren — welches Werkzeug wann?
Eine für einen anderen Preisverlauf geeignete Regel kann irreführende Messwerte liefern. Die folgenden Unterscheidungen helfen bei der Auswahl dessen, was zu prüfen ist; sie ordnen nicht die Ursachen von Traderverlusten nach Bedeutung.
Interpretation bei gerichteter Bewegung. Ordnet ein expliziter Filter die Reihe als gerichtet ein, ist ein hoher RSI oder Stochastikwert allein kein Umkehrargument. Die Werkzeuge beschreiben ihre Eingabedaten weiterhin korrekt. ADX-Schwellen beweisen weder Wirksamkeit gleitender Durchschnitte noch Unwirksamkeit von Oszillatoren; die Ergebnisse hängen von der Nutzungsregel des Messwerts ab.
Interpretation innerhalb einer begrenzten Spanne. Ein Schluss nahe dem unteren Rand kann niedrige Stochastik ergeben, garantiert aber keinen Abprall. Verliert das Fenster sein früheres Hoch, kann sich %K auch ohne neues Tief verändern. RSI unter 30 bestätigt ebenfalls nicht das Fortbestehen der Spanne.
Bewegung über die Spanne hinaus. Indikatoren müssen nicht gleichzeitig „extreme“ Messwerte liefern. Die Ausbruchsanalyse erfordert eine zuvor bekannte Spannendefinition und eine Bedingung für den Kerzenschluss außerhalb. MA, RSI und Bandwidth ergänzen Messungen derselben Historie. Ihre Kombination im Screening sollte explizites UND/ODER verwenden, statt nach dem Ergebnis die passende Bedingung auszuwählen.
In der Praxis können ADX-Schwellen das Regime bestimmen: Über 25 werden Oszillatoren als Rücklaufindikatoren innerhalb eines Trends gelesen, unter 20 als Spannenwerkzeuge. Die Schwellen sind Konventionen, keine Gesetze. Entscheidend ist irgendeine explizite Regel zur Regimeerkennung. Sonst bedeutet derselbe Messwert einmal „Rücklauf“ und ein andermal „Umkehr“; Fehlsignale entstehen dann durch die fehlende Regel statt durch den Indikator.
Wie sollte eine Divergenz auf H1 gegenüber D1 gelesen werden?
H1 und D1 verwenden unterschiedliche Eingabepreise, Fenster und Schlusszeiten. Zwei rechtsseitige Kerzen zur Pivotbestätigung bedeuten unterschiedliche Verzögerungen in Kalenderzeit. Eine D1-Divergenz garantiert weder eine größere Bewegung noch eine Auflösung innerhalb einer bestimmten Tageszahl. Halten Sie gewählte Extreme, Bestätigungszeit und die Bedingung zur Verwerfung der Interpretation fest.
7. Besonderheiten der Oszillatoren im Forex
Viele klassische Oszillatoren entstanden außerhalb des modernen Devisenmarktes, hauptsächlich auf Rohstoff- und Aktienmärkten. Forex erfordert die Berücksichtigung von Sitzungen, Liquidität und Reaktionen auf Makrodaten.
Wir weisen Forex gegenüber Aktien nicht automatisch mehr Konsolidierungen oder ein „gutes Oszillatorumfeld“ zu. Dieser Vergleich braucht eine gemeinsame Regimedefinition und Stichprobe. Die RSI-Formel funktioniert bei derselben Schlusskursreihe unabhängig vom Markt identisch; Kursquellen, Tagesgrenzen und Ausführung können abweichen.
Sitzungen und Volatilität. Stündliche TR-Verteilungen können sich zwischen der Überschneidung London–New York und der asiatischen Sitzung unterscheiden. Berechnen Sie Größe und Richtung des Unterschieds für denselben Feed, dasselbe Paar und denselben Zeitraum; wir weisen keinen festen Fenstermultiplikator zu. H1 ATR(14) bedeutet Periode 14 im gewählten Glättungsverfahren. SMA umfasst die letzten 14 verfügbaren TR-Werte; Wilders Variante behält abnehmenden Einfluss älterer Beobachtungen. Bei fehlenden Kerzen müssen 14 Beobachtungen nicht 14 aufeinanderfolgenden Stunden entsprechen. Halten Sie zum Fenstervergleich die Zeitzone fest und vergleichen Sie Spannen derselben Stunden über viele Tage, statt den gesamten ATR-Wert der aktuellen Sitzung zuzuweisen.
Ein Spot-FX-Paar hat keine Unternehmensdividende, kann aber Quotierungsunterbrechungen und sprunghafte Änderungen aufweisen. Das macht seine Divergenzen nicht „sauberer“. Nach der Aktualisierung enthält ein Oszillator den neuen Preis; im Export fehlende Kurse oder Ausführungen rekonstruiert er nicht.
Verwandte Paare und korrelierte Messwerte. Bei konsistenten Kursen folgt EUR/GBP dem Verhältnis von EUR/USD zu GBP/USD; der nichtlineare RSI des Kreuzpaars ist jedoch kein einfaches Verhältnis ihrer RSI-Werte. Übereinstimmende Messwerte auf mehreren Paaren ergeben nicht automatisch ebenso viele unabhängige Bestätigungen. Ein Vergleich muss gemeinsame Währungen und die tatsächliche Preisreihe jedes Paars berücksichtigen.
Die Serverzeit verändert die Eingaben. D1 RSI(14) hängt nicht nur von den 14 Startänderungen ab, sondern auch von anschließender Glättung und Ausgangshistorie. Eine Verschiebung der Tagesgrenzen verändert die Reihen von Schlusskursen, Hochs und Tiefs. Nicht jede UTC-Konfiguration erzeugt eine Sonntagskerze: Das hängt von Kalender und Aggregation des Anbieters ab. Vergleichen Sie Exporte mit bekannter Zeitzone und Sommerzeitregel; die Bezeichnung GMT+2 allein beweist keine ganzjährige Ausrichtung auf 17:00 New York. Der Artikel über Chartkonstruktion und Zeitrahmen erklärt den Mechanismus.
Abschnitt 4 behandelt die tägliche Verteilung von Liquidität, Spreads und inaktiven Fenstern im Detail: Sitzungen, London–New-York-Überschneidung, Rollover und Minuten vor Daten. Für Oszillatoren folgt daraus: Derselbe Messwert in einer liquiden Überschneidung und einer inaktiven Rolloverstunde liefert unterschiedliche Information, weil der Preis in Letzterer aus wenigen Kursen entstand.
Rund um Veröffentlichungen können sich Ausführungsbedingungen ändern. Wir nennen weder eine universelle Spreadausweitung noch eine Verschlechterung um eine feste Pip-Zahl. RSI an einer geschlossenen Kerze ist eine Messung, der bei der Reaktion für den Betrag verfügbare Bid/Ask eine andere. Die Kostenprüfung braucht tatsächliche Daten statt allein der späteren Kerzenaufzeichnung.
8. Was die Forschung sagt
Direkte, vergleichbare Forschung zu RSI, Stochastik und Divergenzen im Forex ist rar; die vorhandenen Ergebnisse ergeben kein einheitliches Bild. Umso wichtiger ist Disziplin bei den tatsächlichen Schlussfolgerungen.
RSI und Stochastik in historischen Tests. Wenige wissenschaftliche Studien testen RSI oder Stochastik unmittelbar im modernen Forex. Die häufig zitierte Studie von Lo, Mamaysky und Wang (2000) betraf automatische Chartmustererkennung in Aktiendaten von 1962–1996, nicht Oszillatoren oder Währungen. Ihr vorsichtiger Schluss — manche Muster enthalten zusätzliche Information über bedingte Renditeverteilungen — beweist keinen Vorteil nach Kosten bei Aktien, geschweige denn im Forex[8]. Praktisch zählt vor allem noch ein Punkt: Selbst wenn ein Test eine Regelmäßigkeit findet, können Spread, Slippage und Swap sie negativ werden lassen. Jede Bewertung der „Wirksamkeit“ eines Oszillators muss deshalb Kosten enthalten.
Bollinger-Bänder. Die veröffentlichten Regeln des Autors unterscheiden Bandbeschreibung und eigenständiges Signal.[6] Wir rekonstruieren hier keine bestimmte USD/CAD-Strategiestichprobe und präsentieren daher keine Ergebnisrangfolge. Ein wiederholbarer Test muss unter anderem Durchschnittstyp, Abweichungsvariante, Bandverfügbarkeitszeit sowie Reaktion auf Berührung oder Schluss außerhalb angeben.
Divergenzen. Ohne Extremauswahl, maximalen Abstand, Gleichheitstoleranz und Bestätigungszeit gibt es keine einzige Menge „aller Divergenzen“. Ein Chart mit einigen erfolgreichen Beispielen ist keine Wirksamkeitsstudie. Die Bewertung braucht auch Fälle, nach denen der Preis weiterlief, und eine unveränderte Regel ohne nachträgliche Pivotverschiebung.
Oszillatoren verdienen für sich kein Geld; Ergebnisse hängen davon ab, wie sie Timing, Regime und Risiko filtern. Ihr Wert liegt im Kontext statt in der Erzeugung von Einstiegssignalen: Wie weit ist der Markt gelaufen, bestätigt Momentum den Preis und wie hoch ist die Volatilität? Ein Oszillator allein ist daher keine Strategie.
Die Übersicht von Menkhoff und Taylor dokumentiert die Nutzung technischer Analyse im Forex und mögliche Erklärungen ihres Nutzens.[11] Beliebtheit entscheidet nicht über das Ergebnis eines bestimmten Oszillators. Ein Test braucht explizite Kosten, Signalregel, eine ungenutzte Stichprobe und Datenverfügbarkeitszeit; wir unterstellen keine allgemein niedrigeren Forex- als Aktienkosten.
9. Wenn ein Oszillator nicht mehr hilft
Gegen den Trend handeln, weil ein Oszillator „überkauft“ ist. Der Hauptfehler. „RSI ist 80, ich verkaufe.“ In einem starken Aufwärtstrend positioniert dieser Trade Sie systematisch gegen den dominierenden Fluss. Ein Oszillator in der Extremzone beschreibt im Trend dessen Stärke, statt eine Umkehr vorherzusagen. Legen Sie vor einer Gegentrendposition das Regime fest (Abschnitt 6); bei ADX oberhalb der konventionellen Schwelle 25 birgt eine Gegentrendidee zusätzliches Risiko.
RSI und Stochastik als zwei Messungen. Sie messen verschiedene Beziehungen, verwenden aber überlappende Daten. Auch S/R-Zone, Kerzenmuster und Durchschnitt können aus demselben Preis stammen; ein Kategorienwechsel sichert also keine Unabhängigkeit. Ein weiterer Indikator ist sinnvoll, wenn er eine für die Regel benötigte konkrete Information ergänzt, nicht bloß eine weitere grüne Markierung.
Das Marktregime ignorieren. Ein Oszillator in einer Konsolidierung und in einem Trend liefert völlig unterschiedliche Information. Ohne vorher zu klären, „hat der Markt einen Trend?“, besitzen seine Signale geringeren diagnostischen Wert. Die Regimebewertung geht dem Messwert voraus; ohne sie erzeugt die Fehlanwendung statt des Indikators die Fehlsignale.
Orders aus RSI allein ableiten. Das Aussehen von Preis oder Oszillator zeigt nicht das gesamte Stop-Buch des Marktes. Konzentrationshypothesen sollten nicht als Beobachtungen dargestellt werden. Dass möglicherweise viele Leser RSI unter 30 sehen, beweist weder die Zahl vorhandener Positionen noch deren Schließungsorte.
Divergenz = sofortiger Einstieg. Eine D1-RSI-Divergenz ist eine Warnung, die wochenlang bestehen kann. Beim Auftreten ohne Preisreaktion oder S/R-Bestätigung einzusteigen ist eine Timingwette statt Analyse.
ATR als Richtungssignal. „ATR steigt, also kaufe ich.“ Steigende ATR bedeutet einen größeren geglätteten True-Range-Wert ohne Information zur Preisrichtung. TR enthält auch den Abstand zum vorherigen Schluss, daher muss sich Hoch−Tief nicht erweitern. In Wilders Variante kann neue TR unter vorheriger TR liegen und ATR dennoch erhöhen, wenn sie die vorherige ATR übersteigt. Der Indikator kann Teil einer expliziten Regel oder Abstandsskala sein, zeigt für sich aber keine Handelsrichtung an.
Oszillatoren auf niedrigen Zeitrahmen bei Kreuzpaaren — Kosten verbrauchen Ergebnisse. Oszillatorhandel auf M15/H1 bei GBP/NZD, EUR/AUD oder GBP/CAD kann aus rein arithmetischen Gründen unrentabel sein. Bei Hauptpaaren zu liquiden Stunden ist der Spread ein Bruchteil des Ziels; bei Kreuzpaaren zu ungünstigeren Zeiten verbrauchen Kosten einen erheblichen Teil der Spanne. Beispielrechnung: Bei einem Ziel von 30 Pips verbrauchen rund 8 Pips aus Spread, Slippage und Provision mehr als ein Viertel des Gewinns. Dieselben Kosten belasten auch jeden Verlust; das im Backtest anhand von Mid-Preisen gemessene Chance-Risiko-Verhältnis ist daher systematisch überhöht.
Die Illusion der „Dreifachbestätigung“ über mehrere Zeitrahmen. Überverkaufter RSI auf M15, H1, H4 und D1 bedeutet, dass geglättete Verluste die Gewinne in jeder Aggregation nach der verwendeten Definition überwiegen. Er nennt weder künftige Fortsetzungs- noch Umkehrhäufigkeit. Die Zeitrahmen umfassen zum Teil dieselben Preise, daher erzeugt Übereinstimmung nicht automatisch unabhängige Bestätigungen. Ein niedriger Wert allein zeigt das Bewegungsende nicht an.
Quotierungsunterbrechung. RSI am Freitagsschluss beschreibt Daten bis zu diesem Zeitpunkt. Nach Wiedereröffnung übernimmt der nächste Schluss die Änderung, während TR zusätzlich den Abstand zum vorherigen Schluss enthält. Weder eine glatte Indikatorlinie noch verbundene Chartpunkte beweist, dass alle Zwischenpreise verfügbar waren. Der Abschnitt über Handelszeiten behandelt das Halterisiko über Unterbrechungen hinweg.

Divergenz, die auf der Hochkerze noch nicht verfügbar ist
Wählen Sie in der Modell-CSV lokale Schlusskurshochs: Der Preis muss strikt über zwei Schlusskursen links und zwei rechts liegen. Ordnen Sie RSI denselben Indizes zu. Die Wahl von Close ist eine explizite Beispielregel; eine Analyse der Hochpunkte könnte eine andere Menge ergeben. Daraus folgt:
| Pivot | Preis, USD/EUR | RSI | Bestätigung nach zwei Schlusskursen |
|---|---|---|---|
| 17 | 1,1069 | 73,3115 | 2026-10-01T19:00:00+00:00 |
| 26 | 1,1070 | 69,1468 | 2026-10-02T04:00:00+00:00 |
Der zweite Schluss liegt höher und RSI niedriger; nach dieser Regel besteht daher eine reguläre bärische Divergenz. Bekannt wird sie erst nach Schluss von Index 28 um 04:00 UTC am 2. Oktober 2026. Im Chart lässt sich eine Linie zwischen Index 17 und 26 ziehen, doch ein Backtest darf bei Index 26 nicht auf zwei künftige Kerzen reagieren. Eine Reaktion braucht einen später verfügbaren Kurs; Close ist kein garantierter Transaktionspreis. Dieses Beispiel demonstriert Berechnung und Zeitstempel, nicht die Wirksamkeit von Divergenzen.
Definieren Sie auch vorab, was die Beobachtung beendet: Beispielsweise aktualisiert das nächste bestätigte höhere Schlusskurshoch das verglichene Paar. Löschen Sie das alte Ereignis nicht aus dem Journal. Ein neues RSI-Ergebnis verändert nicht den Verfügbarkeitszeitpunkt des vorherigen Ereignisses.
10. Praxis — vom Messwert zum Kontext
Beginnen Sie mit der Funktion des Messwerts: RSI beschreibt Änderungsverhältnisse, Stochastik die Position in der Spanne, MACD Beziehungen zwischen Durchschnitten und ATR die geglättete TR-Größe. Halten Sie dann Zeitrahmen, Eingabepreis und Kerzenzustand fest. Vergleichen Sie erst danach die Zahl mit einer expliziten Regel. Wir schreiben weder ein einziges Handelsszenario noch einen zwingenden Indikatorverzicht nach jeder Veröffentlichung vor.
In der Praxis ist es besser, die Konstruktion eines Oszillators gut zu verstehen, als mehrere aus ähnlichen Daten berechnete Werkzeuge übereinanderzulegen.
Ein minimalistischer Werkzeugsatz
- RSI(14) — ein Momentum-Oszillator. Für Ausdehnung, Divergenz und Einstiegstiming nach einem Trendrücklauf. Auf D1 und H4.
- ATR(14) — Volatilitätsindikator. Zur Stop-Loss-Platzierung, Bewertung der „Normalität“ einer Bewegung und Erkennung von Volatilitätsregimewechseln. Auf jedem Zeitrahmen.
- Bollinger-Bänder (20, 2) — optional als visuelle Kontextkarte. Squeeze als Kompressionsmesswert. Die Preisposition innerhalb der Bänder als Zusatzinformation.
Ergänzen Sie die Frage, die jedes gewählte Werkzeug beantworten soll. Weitere Durchschnitte, ADX oder MACD sind keine Pflichtliste. Fassen zwei Linien fast dasselbe Merkmal zusammen, prüfen Sie, ob beide nötig sind. Der vorherige Artikel bietet Vergleichsmethoden für gleitende Durchschnitte.
Die Umrechnung eines Abstands in Positionsgröße und Verlustbudget benötigt separate Annahmen zum Ausführungspreis. Der Abschnitt zum Risikomanagement behandelt dies; ATR allein vervollständigt die Berechnung nicht.
Beispielhafte Szenarien
Ein beschreibendes Szenario ohne Einstiegsanweisung. Angenommen werden eine geschlossene D1-Kerze, steigende EMA(21), Close über EMA(200), ADX=30 und RSI=42. Beschreibung: Zwei Preis-Durchschnitts-Beziehungen zeigen eine höhere Position auf der kürzeren Skala, ADX beschreibt die geglättete DI-Trennung und RSI ein Überwiegen der Verluste gegenüber Gewinnen innerhalb seiner Glättung. Dies kann einen Momentumrücklauf in einer größeren Bewegung beschreiben; die Zahlen beweisen kein gerade eingetretenes Korrekturende. Struktur und Ausführungsbedingungen bleiben getrennte Messungen.
Spannenszenario. Angenommen werden bestätigte Grenzen von 1,0900–1,1000 und Close=1,0905. Der Preis liegt 5 Pips über der Untergrenze; der rohe %K für genau dieses Fenster beträgt 5. RSI lässt sich nicht allein aus den Spannenendpunkten berechnen: Er braucht aufeinanderfolgende Änderungen. Ein niedriger %K garantiert kein Halten der Grenzen. Wird ein Ausbruch als D1-Schluss unter 1,0900 definiert, wird das Ereignis erst am Ende dieser Kerze bekannt, nicht bei ihrer ersten Niveau-Berührung.
Checkliste zur Interpretation eines Messwerts
Stellen Sie vor jeder Schlussfolgerung aus einem Oszillator sieben Fragen, die alle unmittelbar aus diesem Artikel folgen:
- Welche Formel berechnet diesen Indikator, und in welchen Einheiten drückt sie das Ergebnis aus?
- Welchen Preis verwendet er: den Schlusskurs welchen Feeds und nach welcher Serverzeit?
- Ist die betrachtete Kerze geschlossen, oder kann sich der Messwert noch ändern?
- Welche Parameter und welches Glättungsverfahren hat die Plattform verwendet (Standard ≠ universell)?
- Wenn Sie eine Divergenz suchen: Wie ist ein Swing definiert, und wurde der zweite Swing bestätigt?
- Ist die „zweite Bestätigung“ unabhängig von der ersten oder eine Transformation desselben Preises?
- Was misst dieser Indikator nicht (die Liste neben der Tabelle in Abschnitt 11)?
Die Reihenfolge der Fragen ist beabsichtigt: Das Marktregime (Abschnitt 6) bestimmt, wie ein Extremwert gelesen wird; die Preisstruktur bestimmt, wo eine Schlussfolgerung bestätigt oder invalidiert werden könnte; Ausführungsbedingungen (Abschnitte 5 und 7) bestimmen, ob sich ihre Bewertung überhaupt lohnt.
11. Werkzeugüberblick — Vergleichstabelle
Vergleich häufig verwendeter Oszillatoren und Volatilitätsindikatoren: Stärken, Grenzen und typische Anwendungen.
| Indikator | Was er misst | Wertebereich | Zeitrahmen (Konventionen) | Im Trend | In der Konsolidierung | Typischer Fehler |
|---|---|---|---|---|---|---|
| ROC / Momentum | Geschwindigkeit der Preisänderung | Bei positiven Preisen: ROC > −100%, MT Momentum > 0; beide ohne feste Obergrenze. Differenzbasiertes Momentum hat keine festen Grenzen | Beliebig (Konvention) | Beschreibt die Änderung im vorgegebenen Fenster; sein Vorzeichen identifiziert kein Muster | Schwankt ohne klare Richtung um null (MT: um 100) | Plattformwerte vergleichen, ohne die Formel zu prüfen |
| RSI | Momentumstärke | 0–100 | Beliebig; 14 Perioden umfassen auf H1 und D1 unterschiedliche Zeitdauern | Ein hoher Wert kann bestehen bleiben; kein eigenständiges Umkehrsignal | 30/70-Zonen als Bezugspunkte | Bei >70 verkaufen, ohne den Trend zu prüfen |
| Stochastik | Preisposition innerhalb einer Spanne | 0–100 | Beliebig; explizite Periode und Glättungsmethode | Ein hoher Wert schließt weitere Kursgewinne nicht aus | Reagiert auf Abpraller an Spannengrenzen | Neben RSI als „Bestätigung“ verwenden |
| MACD | Momentum als Differenz gleitender Durchschnitte | Unbegrenzt (Preiseinheiten) | H4/D1 | Beschreibt Trendphasen; nachlaufende Kreuzungen | Viele Kreuzungen ohne Fortsetzung | Paarwerte vergleichen; Implementierungen verwechseln (Abschnitt 4) |
| CCI | Abweichung vom Mittelwert | Für n=20 und SMA/MD: |CCI| ≤ 666,6667 (MD>0) | H4/D1 | Abstand vom Mittelwert in MD-Einheiten; eine Schwelle beweist keine Umkehr | Position relativ zum lokalen Mittelwert | Fehlende Kalibrierung: +100 ist nicht auf jedem Paar extrem; die Grenze hängt von n und der MD-Definition ab |
| ATR | Volatilität | 0–∞ | Beliebig; untertägig die Handelssitzung berücksichtigen | Reagiert auf wachsende Spannen ohne Richtungsangabe | Niedriger Wert = Kompression | Als Richtungssignal behandeln |
| Bollinger-Bänder | Volatilität + Preisposition | Dynamisch | H4/D1 | Der Preis „läuft am Band entlang“ | Squeeze → Kompressionsmesswert | Bei einer Bandberührung kaufen oder verkaufen |
Alle Werkzeuge außer Bollinger-Bändern erscheinen in einem separaten Feld unter dem Preischart. Diese Bewertung betrifft Standardparameter auf Hauptwährungspaaren; die vorgeschlagenen Zeitrahmen sind Praktikerkonventionen, keine gemessenen Ranglisten. Der Nutzen eines Messwerts hängt von der Beziehung zwischen Bewegung und Kosten ab, nicht vom Namen des Zeitrahmens.
Abschließend lohnt eine Aufzählung dessen, was keines dieser Werkzeuge misst: Markttransaktionsvolumen, Teilnehmerpositionierung, Ausführungskosten, Ereignisrisiko (Datenveröffentlichungen, Interventionen, Wochenenden) oder künftige Volatilität. Alle sind Transformationen vergangener Preise. Das ist der passende Bezugsrahmen: Ein Oszillator fasst zusammen, was der Preis bereits getan hat, damit Sie es nicht aus dem Rohchart ablesen müssen. Eine Entscheidung entsteht aus Kontext, nicht aus einer Indikatorschwelle.
Häufige Fragen — Oszillatoren und Momentumindikatoren
RSI liegt über 70 — sollte ich verkaufen?
Nicht automatisch. RSI > 70 bedeutet, dass im Indikatorfenster starke Gewinne überwogen; im Trend ist dies ein typischer Zustand, keine Umkehrprognose. Vergleichen Sie den Messwert mit Marktregime (ADX), Preisstruktur (Widerstandszone oder Muster) und einer möglichen Divergenz. Ohne diesen Kontext bleibt RSI > 70 eine einzelne Information zum Indikatorzustand.
RSI oder Stochastik — was sollte ich verwenden?
RSI und Stochastik messen unterschiedliche Beziehungen. Sie können beide verwenden, wenn jeder eine separate Frage beantwortet; ihre Übereinstimmung sollte nicht als zwei unabhängige Belege zählen. Aus Close berechneter RSI reagiert nicht allein auf einen neuen Docht, wenn Close unverändert bleibt, während Stochastik mit Hoch/Tief reagieren kann.
Wie unterscheidet sich Momentum von ROC, und warum zeigt MetaTrader andere Werte?
In der klassischen Form ist Momentum die Preisdifferenz Ct − Ct−n, ausgedrückt in Preiseinheiten; ROC drückt dieselbe Änderung als Prozentsatz des Ausgangswerts aus. Der eingebaute MetaTrader-Momentum berechnet dagegen das Verhältnis Ct / Ct−n × 100 und schwankt um 100. Deshalb unterscheiden sich Lehrbuch- und Plattformwerte, obwohl die Form der Reihe ähnlich ist. Formeln und Berechnung stehen in Abschnitt 1.
Was bedeutet ein Bollinger-Squeeze?
Ein Squeeze bedeutet, dass die Bänder nach einem festgelegten Vergleich ihrer Breite mit historischen Breiten komprimiert sind. Eine Beispieldefinition ist aktuelle Bandwidth höchstens so hoch wie jeder der vorherigen 100 geschlossenen Werte. Die Kompression allein zeigt weder Richtung noch Zeitpunkt eines künftigen Ausbruchs. Vergleichslänge und Bandwidth-Variante müssen festgehalten werden.
Wie sollte ich eine RSI-Divergenz handeln?
Reguläre Divergenz vergleicht zwei passend zugeordnete Preis- und Oszillatorextreme. Sie beweist keine Umkehr. Eine Regel, die einen Pivot mit zwei Kerzen rechts davon bestätigt, macht den Messwert erst nach Schluss der zweiten dieser Kerzen verfügbar. Eine Reaktion darf nicht rückwirkend der Kerze mit dem Extrem zugeordnet werden. Versteckte Divergenz ist eine andere Beziehungskonfiguration, kein Name für eine gescheiterte reguläre Divergenz.
Lohnt sich eine Änderung der RSI-Periode auf 7 oder 21?
Der Wechsel von 14 auf 7 oder 21 verändert Glättungsmultiplikator und Zahl der für den Startwert nötigen Änderungen. Eine kürzere Periode gewichtet die jüngste Änderung stärker, aber die Zahl der Kreuzungen einer bestimmten Schwelle hängt von der Reihe ab. Vergleichen Sie denselben Feed, angewandten Preis und dieselbe Ausgangshistorie. Wir nennen weder eine beste Periode noch einen Anteil erfolgreicher Signale.
Quellen
Hauptquellen
- TradingView: Relative-Stärke-Index. Umfang: RSI mit RMA der Gewinne und Verluste; Standards Close und 14; Unterscheidung regulärer Divergenz und Cardwell-Umkehrungen. Abgerufen: 3. Oktober 2026.
- MetaQuotes: Stochastik-Oszillator. Umfang: roher %K, Verlangsamungsparameter und %D-Methode. Abgerufen: 3. Oktober 2026.
- TradingView: Relative-Stärke-Index. Umfang: RSI mit RMA der Gewinne und Verluste; Standards Close und 14; Unterscheidung regulärer Divergenz und Cardwell-Umkehrungen. Abgerufen: 3. Oktober 2026.
- TradingView: Relative-Stärke-Index. Umfang: RSI mit RMA der Gewinne und Verluste; Standards Close und 14; Unterscheidung regulärer Divergenz und Cardwell-Umkehrungen. Abgerufen: 3. Oktober 2026.
- MetaQuotes: Commodity Channel Index. Umfang: TP, Mittelwert, mittlere absolute Abweichung und Konstante 0,015. Abgerufen: 3. Oktober 2026.
- John Bollinger: Regeln für Bollinger-Bänder. Umfang: Standards 20 und 2; eine Berührung ist kein eigenständiges Signal; keine Annahme normalverteilter Preise. Abgerufen: 3. Oktober 2026.
Weiterführende Literatur
- MetaQuotes: veröffentlichter atr.mq5-Code. Umfang: TR=max(H,Cprev)−min(L,Cprev); rollender einfacher TR-Durchschnitt in diesem Code. Abgerufen: 3. Oktober 2026.
- Lo, Mamaysky, Wang (2000), Originalartikel der Autoren. Umfang: automatische Erkennung ausgewählter Muster bei US-Aktien, 1962–1996; bedingte Information beweist keine Rentabilität eines FX-Indikators. Abgerufen: 3. Oktober 2026.
- John Bollinger: Regeln für Bollinger-Bänder. Umfang: Standards 20 und 2; eine Berührung ist kein eigenständiges Signal; keine Annahme normalverteilter Preise. Abgerufen: 3. Oktober 2026.
- MetaQuotes: gleitender Durchschnitt. Umfang: SMA, EMA, SMMA und lineare WMA; angewandter Preis. Abgerufen: 3. Oktober 2026.
- Menkhoff, Taylor (2007), American Economic Association. Umfang: Übersicht zur Nutzung technischer Analyse im Forex; kein Beweis eines Vorteils einer bestimmten Konfiguration. Abgerufen: 3. Oktober 2026.
- MetaQuotes: MACD. Umfang: MACD = EMA12−EMA26; SMA9-Signal in MT5. Abgerufen: 3. Oktober 2026.
- BIS: Das Flash-Ereignis des Pfunds vom 7. Oktober 2016. Umfang: historische GBP-Bewegung und Liquiditätsbedingungen; keine Berechnung von MA/MACD-Werten aus einer nicht verfügbaren Reihe. Abgerufen: 3. Oktober 2026.
- SNB: Ankündigung vom 15. Januar 2015. Umfang: Aufhebung des Mindestkurses von 1,20 CHF je EUR; keine erfundenen Indikatorwerte. Abgerufen: 3. Oktober 2026.
- John Bollinger: Regeln für Bollinger-Bänder. Umfang: Standards 20 und 2; eine Berührung ist kein eigenständiges Signal; keine Annahme normalverteilter Preise. Abgerufen: 3. Oktober 2026.
- MetaQuotes: veröffentlichter stochastic.mq5-Code. Verlangsamung als Verhältnis summierter Zähler zu summierten Spannen; sumhigh=0 wird mit dem Wert 100 behandelt. Abgerufen: 3. Oktober 2026.
- MetaQuotes: veröffentlichter atr.mq5-Code. TR=max(H,Cprev)−min(L,Cprev); rollender einfacher TR-Durchschnitt in diesem Code. Abgerufen: 3. Oktober 2026.
- MetaQuotes: veröffentlichter rsi.mq5-Code. Startwert aus n Änderungen, Wilder-Aktualisierungen; der am 3. Oktober 2026 heruntergeladene Code definiert keinen separaten 0/0-Zweig. Abgerufen: 3. Oktober 2026.
- TradingView: MACD-Strategie. Beschreibung der MACD-Variante mit EMA-Signallinie. Abgerufen: 3. Oktober 2026.
- MetaQuotes: Momentum. MT Momentum = 100*C/Cprev, Mittellinie 100. Abgerufen: 3. Oktober 2026.
- MetaQuotes: Preisdaten. Umfang: Tickvolumen ist die Zahl der während einer Kerzenentstehung empfangenen Ticks; vom realen Volumen zu unterscheiden. Abgerufen: 3. Oktober 2026.

